


目次
この記事の対象と結論
倒産事例を自社の判断に生かすには、破綻したときの借入額より、支払いが苦しくなった順序を追うと役立ちます。資金繰りが悪化していても、事業の収益力と手元資金によって、検討できる道は変わります。
借入の連帯保証を抱え、従業員や取引先への支払いが気になっている。数ヶ月先を考えると、廃業や自己破産が頭をよぎる。そんな段階で整理したいのは、資金の期限と残せる事業です。
会社の行方、事業の継続、社長の連帯保証は、分けて確認してください。 倒産という言葉だけで、すべての結論は決まりません。
以下の原因別の説明は、倒産に至る仕組みを整理した想定パターンです。特定企業の倒産事実や、当社の支援案件として紹介するものではありません。後半の成約例とは区別してお読みください。
倒産事例は「原因・資金の期限・その後」で読む
倒産事例を読むときは、事業が悪化した原因と、支払いが止まったきっかけを分けます。さらに、会社の手続きと事業のその後を確認すると、自社との違いが見えてきます。
「倒産した」と「事業がなくなった」は同じ意味ではない
倒産は、特定の手続きだけを指す法律用語ではありません。支払いを続けられなくなった企業の状態や、破産などの手続きを広く指して使われます。
会社の財産を整理する方向もあれば、事業を続けながら立て直す方向もあります。別の会社が事業を引き継ぐ場合もあるため、倒産の見出しだけでは、その後の雇用や取引まで読み取れません。
社名が消えたかどうかと、仕事が残ったかどうかも別の話です。自社について考えるときは、会社の存続だけに視線を固定しないほうが、引継ぎの余地を探しやすくなります。
言葉の違いを先に整理したい方は、詳しくは倒産と破産の違いを整理|会社・事業・連帯保証に起きることをご覧ください。
原因と最後のきっかけを分ける
「融資を受けられず倒産した」という説明でも、その前から採算が悪化していた可能性があります。反対に、利益は出ていたのに、入金の遅れで資金が尽きる場合もあるのです。
融資の停止だけを原因と捉えると、借りられれば解決すると考えがちです。しかし、営業を続けるほど現金が減るなら、追加の借入だけでは返済負担が積み上がります。
記事や公表資料を読む際は、次の順序で追ってください。
1. 何が変わって利益や入金が減ったかを読む。
2. 不足を何で埋めていたかを確認する。
3. 最後に何が続かなくなったかを探す。
4. 事業や雇用がどうなったかを確かめる。
自社で似ているのが原因なのか、最後のきっかけなのか。その違いで、必要な対応も変わります。
負債総額だけでは自社の危険度を測れない
借入が多くても、返済に使える現金が継続して生まれる会社はあります。一方、借入が少なくても、給与や仕入れの支払日に現金が足りなければ営業が揺らぎます。
負債総額は規模を知る手がかりです。ただ、その数字だけでは、いつ資金が不足するのかは分かりません。資産があっても、必要な日までに換金できるとは限らないためです。
比較するときは、売上との比率に加えて、返済日と入金日を見ます。在庫や売掛金が多い会社では、帳簿上の資産と使える現金に開きが出ることもあります。
「もっと借金の多い会社が続いているから大丈夫」と考えるより、自社の支払予定に当てはめる。そのほうが、判断を先送りしにくくなります。
大企業の倒産事例からは資金の流れを借りる
大企業の倒産事例でも、固定費の重さや投資負担、取引先への依存は参考になります。売上規模が違っても、出金が先行し、入金で埋められなくなる構造は共通します。
ただし、再建の条件まで同じとは考えないでください。資産の売却余地や資金の調達手段、買い手候補の広さは企業ごとに異なります。有名企業が再建できた経緯を、自社の日程にそのまま置き換えるのは難しい話です。
中小企業では、経営者個人の保証も確認対象になります。事業を支えるために個人資金を入れていれば、会社の悪化が生活費に及ぶこともあるでしょう。
借りるべきなのは企業規模ではなく、悪化の順序です。売上が落ちた後、どの支出が残り、何で不足を埋めたのかを読み取ります。
倒産につながる原因別パターンと、自社で見える兆候
資金が尽きる経緯には、採算の悪化、入出金のずれ、投資負担、取引先への依存があります。以下は仕組みを理解するための想定であり、実在企業の事例を再現したものではありません。
売上が戻っても、値上がりした原価を回収できない
受注が回復しているのに、現金が減っていく。そんなときは、売上よりも仕事ごとの採算を確かめます。仕入れや外注費が上がり、販売価格が据え置かれると、忙しさほどには利益が残りません。
当初は手元資金で吸収できても、薄い利益のまま返済を続けると余力が減ります。売上を増やそうと追加受注を取り、そのための仕入れが先行すれば、さらに現金が必要です。
兆候は決算書だけに出るものではありません。
- 同じ仕事でも外注費の負担が増えている。
- 値引きしないと受注が続かなくなっている。
- 繁忙期なのに預金残高が減っている。
- 赤字の取引を惰性で続けている。
値上げや取引条件の変更が可能かを、相手と時期まで具体化します。見込みがないまま売上回復だけを待つと、資金の期限に届かなくなるおそれがあります。
利益が出ていても、入金より支払いが先に来る
売上を計上した時期と、代金を受け取る時期はずれることがあります。その間にも、仕入れや給与の支払いは到来します。利益が出ていても現金が足りなくなる状態が、黒字倒産につながる経緯です。
受注の急増も注意したい場面です。増産に必要な材料を先に買い、納品後も入金を待つなら、売上の増加とともに立替資金が膨らみます。成長しているから資金繰りもよい、とは限りません。
確認するのは、売掛金の残高だけでは足りません。入金予定日が延びていないか、請求の漏れがないか、回収できる見込みがあるかまで見ます。
利益の見通しと現金の予定を別々に作ると、不足の時期を見つけやすくなります。詳しくは黒字倒産はなぜ起きる?会社売却という選択肢をわかりやすく解説をご覧ください。
設備投資の返済が、稼働後の現金収入を上回る
新しい設備や拠点は、稼働しただけでは投資を回収できません。見込んでいた受注が届かず、維持費と返済が先に続くと、既存事業の現金まで使うことになります。
判断を難しくするのは、すでに資金を投じていることです。「ここまで払ったから続ける」と考えやすい一方、継続によって不足が広がる可能性もあります。
比べる対象は、過去に使った金額と、これから出ていく金額です。継続する場合の支出を、縮小や売却に必要な支出と分けて見積もります。
- 設備が生む現金収入を見積もる。
- 維持費と返済予定を並べる。
- 縮小や撤退に伴う費用を確認する。
- 売却できる時期と条件を調べる。
設備に価値があっても、すぐ現金になるとは限りません。売却を資金計画に入れるなら、価格だけでなく受取日も確かめてください。
特定の取引先を失い、売上と回収が同時に崩れる
主な取引先からの発注停止は、売上の減少にとどまらない場合があります。その相手への未回収代金や、専用に仕入れた在庫が残ると、複数の方向から資金が圧迫されます。
取引が長く続いているほど、変化を一時的なものと捉えやすいものです。支払日の延期や発注量の減少が重なっても、関係を壊したくない気持ちから対応が遅れることがあります。
見ておきたいのは、依存の範囲です。売上だけでなく、未回収代金や専用設備まで同じ相手に結びついていれば、影響は深くなります。
代わりの受注を探すにも、立ち上がるまでの費用が必要です。代替先が見つかる想定だけで資金繰りを組まず、見つからない場合の残高も作っておくと、待てる期限を判断しやすくなります。
数ヶ月の余力があるうちに、資金と事業の状態を確かめる
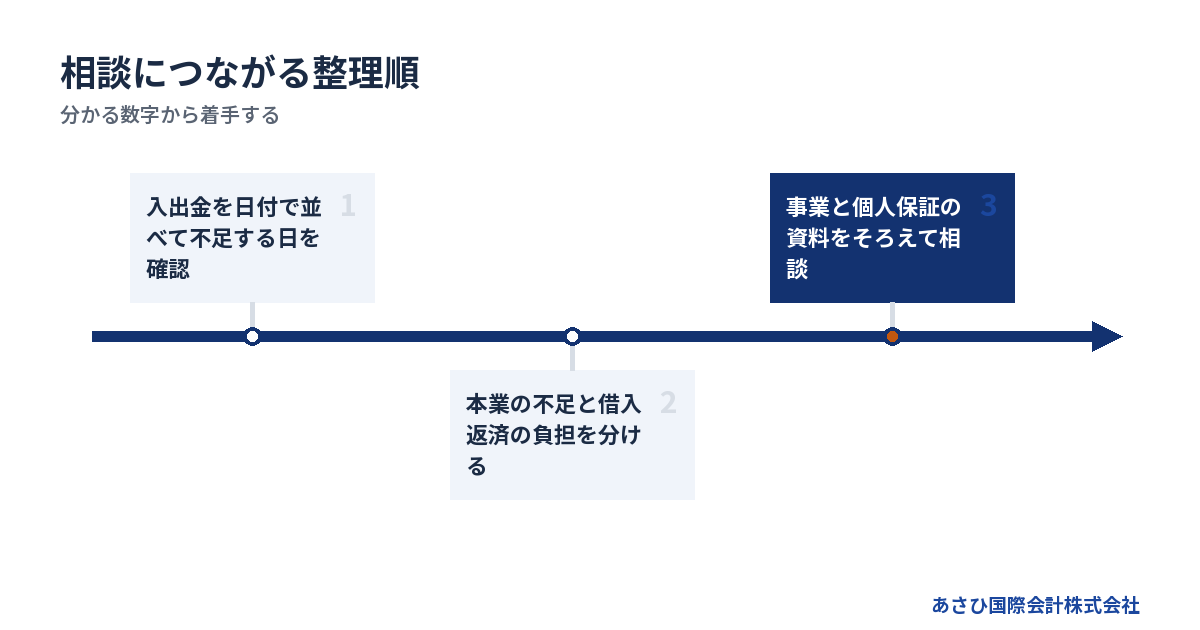
数ヶ月先の資金不足が見えているなら、最初に資金が足りなくなる日を確認します。そのうえで、営業の採算、借入返済、個人資金の持ち出しを分けると、苦しさの理由を説明しやすくなります。
月末残高より、途中の支払日に注目する
月末に入金があれば残高がプラスでも、その前の給与日に不足する場合があります。月単位の集計だけでは、この谷を見落としがちです。
通帳の残高を出発点にして、予定日ごとに入金と出金を置きます。受注の期待額と、請求済みの入金予定は区別してください。まだ決まっていない融資も、決まったお金として扱わないほうが実態をつかめます。
1. 現在使える預金残高を確認する。
2. 入金予定を確度と日付で整理する。
3. 支払いを期限の順に並べる。
4. 残高が不足する日と金額を探す。
毎回同じ前提で作り直すだけでは、変化に気づけません。入金の遅れや追加支出が判明したら更新します。待てる期間は、預金残高だけでなく、次の支払いとの組み合わせで決まります。
本業の赤字と返済負担を分ける
営業を続けるための支出を払った後に、現金が残るかを確認します。そこから借入返済を払うと不足するのか、返済前から不足しているのかで、改善策が変わるためです。
本業で現金が残るなら、返済条件の見直しを検討する材料になります。ただし、金融機関の同意や、今後の返済見通しの説明が必要です。
返済を止めた想定でも現金が減る場合は、価格や原価、事業の範囲に手を入れる必要があります。返済負担だけを軽くしても、不足が続く可能性があるからです。
帳簿の営業利益を、そのまま使える現金と見ないことも欠かせません。在庫の購入や売掛金の増加があれば、お金の動きは変わります。損益と資金繰りの両方で、改善策の効果を確かめます。
社長の持ち出しを会社の回復と取り違えない
個人資金を会社へ入れると、その月の支払いはつながるかもしれません。しかし、営業で稼ぐ力が変わっていなければ、翌月も同じ判断を迫られます。
持ち出しには、事業を立て直すための時間を買う意味があります。その時間で何を変えるのかが定まっていないと、会社と生活の両方の余力を失いかねません。
確認したいのは、投入後の着地点です。
- 何の支払いに充てるのかを明らかにする。
- 改善策が実行される時期を決める。
- 家計に残す生活費を把握する。
- 追加投入を見直す条件を置く。
連帯保証を気にして会社へ資金を入れても、それだけで保証の扱いが変わるわけではありません。会社の資金計画と、個人の財産・負担の整理は分けて進めます。
従業員と取引先への影響も資金表に載せる
支出を減らす検討では、その支出が止まると何が起こるかも確認します。仕入れが止まれば納品できず、売上の入金まで失うことがあるからです。
従業員の退職によって、受注している仕事を続けられなくなる場合もあります。資金表の金額だけで支払いを判断すると、事業の収益力を落とす結果になりかねません。
一方、営業の継続が取引先の損失を広げる状態なら、続けることだけを優先しない判断も必要です。支払いの選別には法的な論点もあり、個別の扱いは弁護士等と確認する領域になります。
説明の準備も並行します。何が決まっていて、何が未定なのかを分ければ、根拠のない約束を避けやすくなります。従業員や取引先への伝え方は、選ぶ手続きや引継ぎの条件とそろえて考えてください。
立て直し・事業譲渡・法的整理は何で選び分けるか
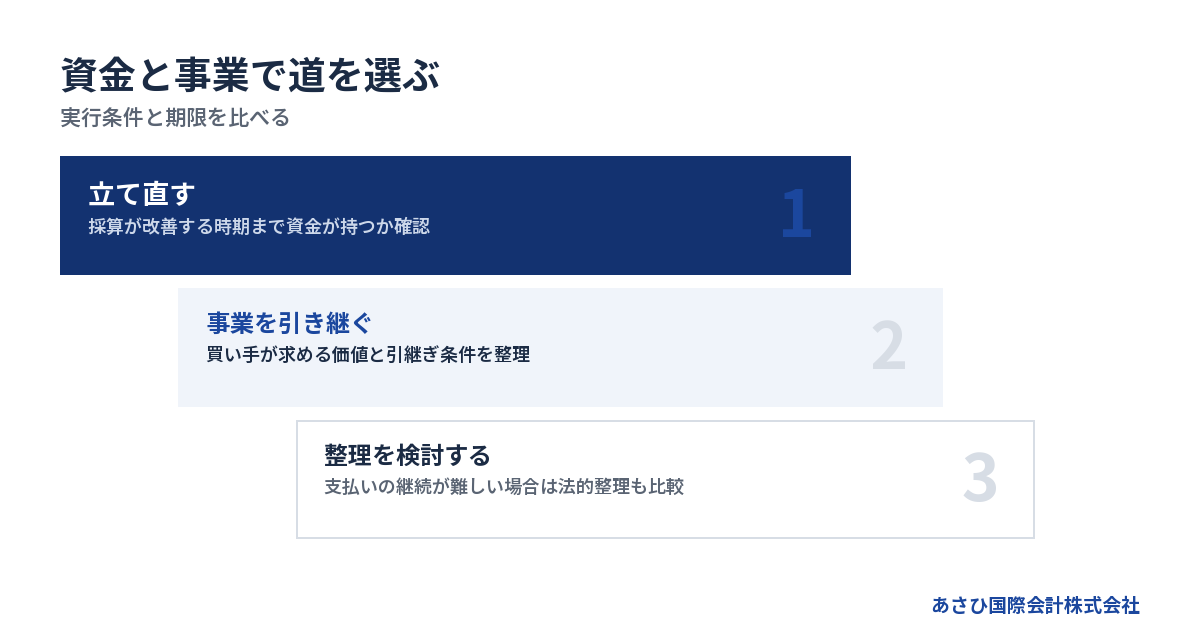
選択肢を比べる基準は、改善後に現金が残るかと、その状態になるまで資金が持つかです。事業を続けたい気持ちに加えて、実行できる条件と期限をそろえて判断します。
自力の改善は、実行時期が資金の期限に届くかを見る
値上げや不採算取引の見直しにめどがあるなら、自力での改善を検討できます。ただし、改善の合意と、お金が入る時期には間隔があります。
価格改定が決まっても、新しい価格で請求し、入金されるまでは現金が増えません。経費の削減も、契約の終了まで支払いが残ることがあります。
計画には、改善額に加えて、効果が出る日を書き込みます。資金が先に尽きるなら、つなぎの資金や別の選択肢を並行して検討する必要があります。
→ 横にスクロールできます
| 選択肢 | 検討しやすい条件 | 確かめる点 |
|---|---|---|
| 自力での改善 | 採算改善が見込める | 効果が出る時期 |
| 返済条件の見直し | 本業で現金が残る | 同意と返済見通し |
| 再生型M&A | 引き継ぐ価値がある | 買い手と運転資金 |
| 法的整理 | 支払いの継続が困難 | 継続・清算の適否 |
表は入口の整理です。実際には、改善と事業譲渡の検討を同時に進めるなど、組み合わせる場面もあります。
返済条件の見直しは、猶予の使い道まで考える
借入返済の時期や額を見直せれば、当面の資金負担を軽くできる可能性があります。ただ、返済条件の変更は金融機関との合意を前提とするものです。
経営者本人が説明する材料として、資金不足の原因と改善計画を整えます。「売上が戻るまで待ってほしい」だけで終わらず、何を変え、いつ現金が残るのかを示す必要があります。
猶予の期間を使っても採算が改善しないなら、次の不足が見えてきます。見直しができたことをゴールにせず、その間に事業をどうするかまで決めておきたいところです。
法的な交渉や債務整理が必要な場合は、依頼する弁護士等が担う領域になります。資料づくりと交渉の主体を分けておくと、誰に何を任せるかも明確になります。
再生型M&Aは、買い手が引き継ぐ理由を探す
会社全体では資金が苦しくても、顧客との取引や人材、設備に引継ぎの価値が残ることがあります。買い手のもとで事業を続ける道を探すのが、再生型M&Aの検討です。
借入額だけで可否を決めるものではありません。買い手が何を引き継ぎ、どの負担を担い、引継ぎ後に事業を回せるかを整理します。
ここでは譲渡価格だけを見ると判断を誤りやすくなります。雇用の条件や契約の引継ぎ、当面の運転資金も関係するためです。
- 買い手が必要とする事業の範囲を確かめる。
- 従業員の雇用条件を整理する。
- 取引や契約を引き継げるか確認する。
- 引継ぎまでの資金不足を見積もる。
事業に価値があっても、買い手探しや確認が間に合わない場合があります。支払いが止まる直前より、事業が動いている段階のほうが検討材料をそろえやすくなります。
法的整理は、事業の継続可能性とあわせて検討する
改善策を実行しても資金不足が続き、引継ぎの見通しも立たない。そんな場合は、法的整理を含めて損失の拡大を抑える道を検討します。
法的整理にも、事業の再建を目指す方向と、財産を整理する方向があります。どの手続きが適するかは、会社の状態や必要な同意、用意できる資金によって変わります。
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。状況によっては、法的整理として破産を選び、清算を進めることが適切な場合もあります。
M&Aを待つ間に未払いが増えるなら、その検討を続ける期限も必要です。「成約できるかもしれない」という期待だけで営業を延ばさず、見通しが崩れた場合の切替条件を決めておきます。
会社を譲る場合も、社長の連帯保証は別に確認する
M&Aで経営者が交代しても、連帯保証の解除は別途確認が必要です。買い手との約束と、金融機関による保証の扱いを区別して進めます。
会社の借入と個人の保証契約を並べる
会社の借入を把握していても、どの契約に個人保証が付いているか曖昧なことがあります。まず、借入ごとに保証の有無と内容を確認してください。
借入残高の一覧だけでは、個人がどこまで負担するかは分かりません。保証契約の内容を読み、会社の財産と個人の財産も分けて整理します。
確認事項は、次のようにまとめられます。
- 借入先と残高を整理する。
- 個人保証の有無を確認する。
- 担保に入っている財産を確認する。
- 保証契約の書類をそろえる。
会社が倒産した場合でも、社長の自己破産まで自動的に決まるわけではありません。詳しくは会社が倒産したら社長は自己破産するのか|連帯保証で変わる結論をご覧ください。
買い手の約束だけで保証の問題を終わらせない
譲渡契約に保証解除に関する取り決めがあっても、それだけで金融機関に対する保証が消えるものではありません。金融機関の同意や、必要な手続きの確認が別に要ります。
業界でも保証が残るリスクへの対応が進められています。M&A支援機関協会は、保証解除の条文案を盛り込む自主規制ルールを設けています。
同協会の「経営者保証解除に関するサンプル条項」は、2024年9月に公表されています。その後、条文案の組込みなどを定める改正ルールが2025年1月1日に施行されました。出典はM&A支援機関協会の公表資料、確認日は2026年8月14日です。
ただし、業界のルールと個別の保証解除は別の話です。買い手の資力や実行日程を調べ、誰が何を確認するのかまで具体化します。制度があるという説明だけで、解除済みと受け取らないでください。
保証の解除と保証債務の整理では条件が異なる
経営者保証の見直しには、会社の譲渡に伴う解除の検討と、負っている保証債務を整理する場面があります。自社がどちらの話をしているかで、確認する条件が変わります。
全国銀行協会が公表する「経営者保証に関するガイドライン」は、一定の要件のもとで保証の解除や保証債務の整理を検討する枠組みです。以下は2026年8月20日に原文確認された内容に基づきます。
すでに負っている保証債務の整理では、会社側の手続きも条件になります。会社が法的債務整理または準則型私的整理を同時に申し立てているか、申し立てる見込みがあることなどを確認します。
財産を開示するだけで保証が外れる仕組みと捉えると、条件を取り違えます。利用の可否は、会社と個人の状況をそろえて検討する必要があります。出典:全国銀行協会・経営者保証ガイドライン。
解除の予定と完了を分けて記録する
「買い手が対応する予定」と「金融機関の確認が済んだ状態」は分けて管理します。口頭の説明だけで安心せず、対象の借入と手続きの進み具合を照合してください。
解除を前提に進める場合も、条件が整わなかったときの扱いが問題になります。譲渡後に確認が残る設計なら、期限や担当、報告の方法まで確認しておきたいところです。
- 解除対象の保証契約を特定する。
- 金融機関の同意内容を確認する。
- 未完了の手続きを書き出す。
- 完了を確認できる書面を照合する。
事業の引継ぎが終わったことと、保証の確認が終わったことは別に記録します。 経営者本人と、必要に応じて依頼する弁護士等が確認を進めるための資料を残しておくと、認識のずれを減らせます。
倒産を考え始めた段階で、相談を判断につなげる
相談の時点で廃業か譲渡かを決めておく必要はありません。資金の期限と借入、残したい事業が分かれば、選択肢を比べるための整理から始められます。
債務超過でも成約した例はある
当社が支援して成約した案件には、運送業で売上が1億円台の会社があります。債務超過は3,000万円規模、従業員は10名前後でした。2026年8月16日に確認した当社の成約資料に基づく匿名例です。
また、売上が1億円前後の会社で、債務超過が5,000万円規模の成約例もあります。借入は8,000万円規模でした。こちらも同日に確認した当社の成約資料によるものです。
いずれも倒産した企業の紹介ではなく、財務負担がある状態で成約した例です。個別の価格や雇用条件まで、同じ結果になると読み替えないでください。
債務超過の金額だけで譲渡の可能性を閉じず、引き継ぐ価値が残っているかを調べる材料になります。一方、買い手が見つかる見通しや資金の期限によっては、別の道を検討します。
資料は完璧に仕上げるより、不明点を見えるようにする
相談のために資料を作り込んでいる間も、支払日は近づきます。最新の数字がそろっていなければ、分かる範囲と未確認の部分を分けてください。
あると話を進めやすいのは、次の資料です。
- 直近の決算書と試算表。
- 手元資金と支払予定のメモ。
- 借入残高と返済予定の一覧。
- 個人保証に関する契約書類。
資料が古い場合は、その後に起きた変化を添えます。大口の受注がなくなった、入金が遅れたなど、資金に影響する出来事を日付と結びつけると状況が伝わります。
従業員の雇用や取引の継続など、残したいものも整理しておきます。希望を伝えたうえで実行できる条件を確かめるほうが、価格だけで判断するより後戻りを減らせます。
当社は資料整備とM&Aの条件設計で後方支援する
あさひ国際会計株式会社では、再生型M&Aの仲介をおこなっています。連帯保証の解除を見据えたスキームの提案も、事業内容のひとつです。
金融機関との協議では、必要な資料の整備や事業価値の説明資料を作成します。M&Aの条件設計を通じて、経営者ご本人の協議を支える後方支援の役割です。協議・交渉の主体は経営者本人と、必要に応じて依頼する弁護士等の専門家になります。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。2026年8月16日に当社で確認した成約案件についての実績です。
ただし、金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。資金の期限や事業の状態を確認し、成約と保証解除の見通しを分けて検討します。
費用と日程は、成約までの運転資金も含めて確認する
相談は無料で、当社の報酬は成功報酬のみです。着手金はありません。成約時に譲渡代金から報酬を精算するため、売り手の手元からの持ち出しは0円という方式です。2026年8月11日に確認された当社の報酬条件によります。
成功報酬まで無料という意味ではありません。報酬額と精算後の金額、別途必要となる費用の有無を、契約前に確認します。
また、仲介報酬の支払い方と、会社の運転資金は別です。成約までに必要な給与や仕入れ代金を用意できるかは、資金繰り表で判断することになります。
当社には相談から最短5日でクロージングした実績があります。2026年8月11日に確認した過去の実績で、個別案件の日程を約束するものではありません。短期の成約を前提に支払いを先送りせず、必要な確認と資金の期限を照合してください。
よくある質問
大企業の倒産事例は、小さな会社にも参考になりますか?
売上の減少後も固定費が残る構造や、入金より支払いが先に来る経緯は参考になります。ただし、資産の売却余地や資金調達の選択肢は異なります。大企業と同じ再建策を選ぶより、自社で似ている資金の動きを探してください。
黒字なら、倒産の心配は小さいのでしょうか?
黒字でも、支払日に使える現金が不足すれば営業を続けにくくなります。売掛金や在庫が増えていると、利益と現金の動きがずれるためです。損益の確認に加えて、入金と支払いを予定日ごとに並べると、不足の時期をつかみやすくなります。
会社が倒産すると、連帯保証のある社長も自己破産しますか?
会社の倒産と社長個人の自己破産は、別に検討する事柄です。保証契約の内容や請求される負担、個人の財産と収入などによって対応が変わります。会社の手続きだけを決めて個人の確認を後回しにせず、保証債務の整理もあわせて検討します。
廃業を決めていなくても相談できますか?
当社では、事業を続けるか廃業するか迷っている段階のご相談も承っています。手元資金と支払予定、借入の状況が分かれば、整理の出発点になります。M&Aが適さず、法的整理を含めた検討が必要な場合もあるため、初めから結論を決めずに状況をお伝えください。
まとめ
次の支払日までの入出金を書き出し、本業の不足と借入返済の負担を分けてください。借入と連帯保証の資料が手元にあれば、事業を残す道と整理する道を比較するために、分かる範囲の数字から当社へご相談いただけます。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496