


目次
この記事の対象と結論
「会社が倒産したら、そのまま破産になるのか」「会社が破産すれば、社長も自己破産するのか」と不安を感じている経営者に向けた記事です。
倒産は、会社が債務を返せない状態や、その処理全体を広く指す日常語です。一方、破産は、裁判所が関与して財産を換価し、債権者へ配当する法的な手続きを指します。
つまり、倒産と破産は同じ意味ではありません。倒産状態でも、破産以外に民事再生、特別清算、私的整理、事業譲渡、M&Aなどを検討できる場合があります。
また、会社が破産しても、社長個人が自動的に破産するわけではありません。ただし、会社の借入に連帯保証をしていると、社長個人へ請求が及ぶ可能性があります。会社の状態、事業価値、連帯保証を分けて整理することが出発点です。
廃業にするか、破産か、会社を譲るかで相談する相手も変わります。相談先ごとの違いは「相談先の選び方」にまとめています。
あさひ国際会計は、赤字・債務超過の会社のM&A(事業譲渡・株式譲渡)を専門にしています。当社が支援して成約した案件でも債務超過の会社は少なくなく、成約した案件で社長の連帯保証が残ったままになった例はありません。ただし保証の解除は金融機関の同意が前提で、すべての会社で同じ結果になるとは限りません。保証の相談先は「経営者保証を外したいときの相談先」にまとめています。
倒産と破産の違いは「状態」と「手続き」にある
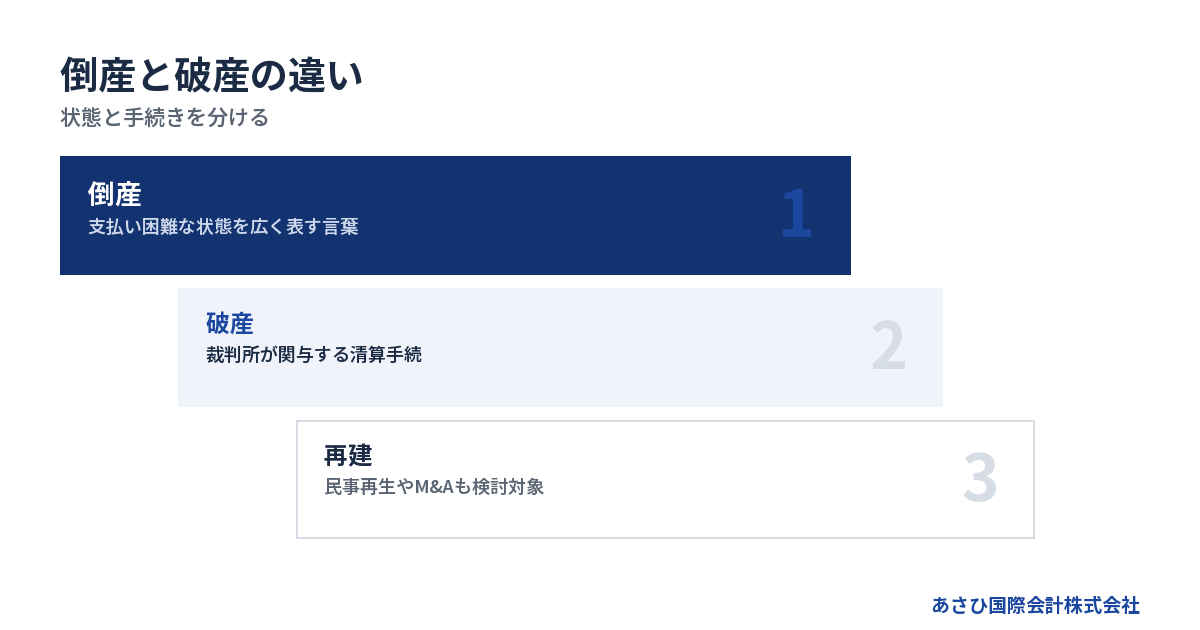
倒産は法律上の正式な手続名ではない
「倒産」という言葉には、法律上の統一された定義がありません。一般には、会社が支払期限を迎えた債務を払えなくなり、従来どおりの経営を続けにくい状態を指します。
たとえば、次のような状態です。
- 借入金の返済ができない
- 給料や家賃を払えない
- 税金や社会保険料を滞納する
- 仕入代金の支払いが止まる
- 手形や小切手が不渡りになる
ただし、一度の支払遅延だけで、法律上の破産手続が始まるわけではありません。資金繰りの悪化から、法的整理や私的整理へ進むまでには、複数の段階があります。
2025年の企業倒産は10,261件で、2013年以来12年ぶりに年間1万件を超えました。帝国データバンク「倒産集計2025年報」による数値です。一方、休廃業・解散は67,210件でした。東京商工リサーチの2025年調査による数値です。
この違いからも、事業を終える会社のすべてが「破産」を選んでいるわけではないと分かります。
破産は裁判所がおこなう清算型の手続き
破産は、破産法に基づく裁判所の手続きです。
破産法2条は、破産手続を債務者の財産等を清算する手続きとして定義しています。会社が支払不能や債務超過にあるとき、申立てを受けた裁判所が開始を判断します。
破産手続が始まると、裁判所が選任した破産管財人が会社の財産や契約関係を調査します。換価できる財産を金銭に換え、法律上の順位に沿って債権者へ配当する流れです。
会社の経営者が、自由に資産を売却したり、特定の債権者だけへ返済したりする段階ではなくなります。申立てを考え始めた時点から、資金や資産の動かし方には慎重さが必要です。
破産法1条には、財産の適正かつ公平な清算だけでなく、債務者の経済生活を再生する機会の確保も目的として書かれています。破産は処罰ではなく、法律に沿って債務関係を整理する制度です。
倒産しても破産だけが出口とは限らない
倒産状態にある会社の出口は、破産だけではありません。
→ 横にスクロールできます
| 状況 | 主な選択肢 | 事業の扱い | 裁判所 |
|---|---|---|---|
| 支払い前に改善可能 | 経営改善 | 継続 | 原則なし |
| 事業価値がある | M&A | 承継を検討 | 原則なし |
| 再建可能性がある | 民事再生 | 継続を目指す | 関与あり |
| 清算が必要 | 破産 | 原則終了 | 関与あり |
民事再生法1条は、債権者の多数の同意と裁判所の認可を受けた再生計画などにより、事業や経済生活の再生を図ることを目的としています。
会社全体を残すことが難しくても、利益を生む部門、従業員、取引先との関係、設備、許認可などに価値があれば、事業を別の会社へ引き継ぐ方法も考えられます。
債務超過と、事業価値がないことは同じではありません。詳しくは債務超過の会社を買ってくれる会社の探し方をご覧ください。
無料お役立ち資料
『破産で変わること、変わらないこと』
選挙権、戸籍、年金、手元に残るお金。法律に書かれていることを、条文で確かめて並べました。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
破産・廃業・解散・清算は何が違うのか
廃業は事業をやめるという経営上の判断
廃業は、事業をやめるという経営上の行動を表す言葉です。法律上の一つの手続名ではありません。
会社にすべての債務を支払える資産があれば、株主総会で解散を決議し、通常清算へ進む方法があります。借入や買掛金を弁済し、残った財産を株主へ分配して会社を閉じる流れです。
一方、債務を払い切れない場合は、通常清算だけでは処理できない可能性があります。破産や特別清算など、裁判所が関与する手続きを検討することになります。
「営業を停止すること」と「法人を消滅させること」も別です。店舗を閉め、従業員が退職しても、登記上の会社や借入は残ります。事業を止めただけで債務がなくなるわけではありません。
廃業とM&Aの判断基準は、廃業とM&Aの比較|メリット・デメリットと判断基準を解説でも整理しています。
解散は会社が清算段階へ入るきっかけ
会社法471条は、株式会社の解散事由を定めています。株主総会の決議、合併による消滅、破産手続開始の決定などが含まれます。
ここで分かるのは、破産も解散事由の一つだということです。「解散」と「破産」は対立する言葉ではありません。
株主総会の決議で任意に解散する場合、会社法309条2項11号の特別決議が必要です。議決権を行使できる株主の議決権を基準に、次の要件を確認します。
→ 横にスクロールできます
| 確認事項 | 原則の要件 | 定款による変更 |
|---|---|---|
| 出席に必要な議決権 | 総議決権の過半数 | 3分の1以上まで軽減可 |
| 賛成に必要な議決権 | 出席分の3分の2以上 | より高い割合も設定可 |
解散後は、原則として清算人が会社の財産と債務を整理します。
清算株式会社は、債権者に債権を申し出るよう官報で公告します。判明している債権者には個別の催告も必要です。会社法499条により、申出期間は2か月を下回れません。
清算は解散後の財産と債務を整理する過程
会社法475条は、会社が解散した場合に清算をするよう定めています。ただし、合併による消滅や、破産手続が終わっていない場合などは除かれます。
通常清算では、清算人が次の対応を進めます。
1. 会社の財産と債務を調べる
2. 売掛金などを回収する
3. 資産を換価する
4. 債権者へ弁済する
5. 残余財産を株主へ分配する
6. 清算結了の登記をする
株式会社の解散登記は、解散の日から2週間以内です。清算人の登記も原則として同じ期間内におこないます。清算結了の登記は、決算報告について株主総会の承認を受けた日から2週間以内です。
登録免許税は、解散登記が3万円、清算人などの登記が9千円、清算結了の登記が2千円です。合計4万1千円ですが、官報公告の実費や専門家報酬は別に生じます。
特別清算は解散後に裁判所が関与する
特別清算は、すでに解散して清算中の株式会社を対象とする手続きです。
会社法510条では、清算の遂行に著しい支障がある場合や、債務超過の疑いがある場合に、裁判所が開始を命じると定めています。
破産との違いは、まず株主総会などで解散し、清算株式会社になってから進む点です。特別清算では、清算人が手続きを担い、債権者との協定などを通じて債務を整理します。
会社法511条では、清算株式会社に債務超過の疑いがあるとき、清算人に申立ての義務を課しています。特別清算を使えるかは、会社の形態、債権者の構成、合意の見込みなどによって変わります。
廃業と倒産の違い|会社を閉じる前に確認したいこと
廃業の理由と支払能力を分けて考える
廃業と倒産の違いは、事業をやめる理由だけでは整理し切れません。廃業は事業をやめる行動、倒産は経営の行き詰まりを表す言葉として使われます。後継者不在や経営者の引退を理由に、黒字でも廃業を選ぶ場合があります。
一方、倒産と呼ばれる状態でも、再建を目指して事業を続ける場合があります。「廃業なら黒字」「倒産なら事業がなくなる」という区別では不十分です。事業を続けるかという判断と、債務を払えるかという確認を分けてみましょう。
→ 横にスクロールできます
| 比較する点 | 廃業 | 倒産 |
|---|---|---|
| 言葉の中心 | 事業をやめる行動 | 経営の行き詰まり |
| 主な背景 | 引退・後継者不在など | 支払困難など |
| 事業の行方 | 営業の終了を目指す | 再建する場合もある |
| 債務の確認 | 支払えるかを確認 | 整理方法を検討 |
両者は完全に分かれる分類とは限りません。廃業を決めた後に債務を払い切れないと分かり、法的整理を検討する場合もあります。
黒字でも廃業費用まで払えるとは限らない
廃業を検討するときは、直近の決算が黒字かどうかだけで判断しないことが大切です。帳簿上の利益と、支払いに使える現預金には違いがあります。売掛金の回収が遅れれば、利益があっても資金が不足するおそれがあります。
また、営業中の借入残高だけでなく、事業を閉じるための支出も確認したいところです。
- 売掛金の回収見込みを確認する。
- 在庫や設備の売却見込みを調べる。
- 未払金と今後の支払期限を整理する。
- 店舗の原状回復費用を見積もる。
- 解散・清算にかかる費用を確認する。
設備の帳簿価額を、そのまま売却代金として見込むのも慎重に考えましょう。売れる金額や入金時期によって、閉じ方の選択肢は変わります。債務と廃業費用を含めた資金の見通しが、通常清算を検討する材料になります。
「廃業」という呼び方で借入や保証は変わらない
対外的に「廃業」と説明しても、それだけで借入や連帯保証が整理されるわけではありません。確認したいのは呼び方ではなく、契約と支払いの実態です。会社の返済予定と、経営者個人の保証契約を別々に整理しましょう。
営業停止後も会社の整理が残る場合は、誰が何を担当するかの確認も必要になります。従業員や取引先への説明でも、営業終了日と債務の処理を混同しない配慮が大切です。
債務を払い切れない見込みがあるなら、通常清算だけを前提に進めないようにします。法的な判断は、契約書や資金繰り表を示して弁護士に確認することが考えられます。状況によっては法的整理(破産・清算)が適切な場合もあります。
経営から退くことと事業を終えることを分ける
廃業したい理由が引退や後継者不在なら、事業承継も比較の対象になります。経営者が退いても、買い手のもとで事業を続けられる可能性があるためです。反対に、資金が不足している場合は、譲渡の検討中に必要な運転資金も確認します。
比較したいのは、廃業かM&Aかという名称だけではありません。残る債務と連帯保証の扱いを踏まえ、実行できる案かを見ていきます。
当社は資料の整備や条件設計を通じて、経営者ご本人の協議を支えます。債権者との交渉はご本人と、必要に応じて依頼する弁護士等が担う役割です。当社は、債権者との協議の場に交渉の代理人として出る立場ではありません。事業の承継と法的整理のどちらが適切かは、会社の状況に応じて比較します。
会社の破産と社長の自己破産は別の問題
法人と個人は別の債務者である
株式会社などの法人と、その代表者である個人は別の主体です。
会社が借りたお金は、原則として会社の債務です。会社が破産したという理由だけで、社長個人の預金や自宅が会社の破産財団に入るわけではありません。
しかし、中小企業の借入では、社長が連帯保証人になっていることがあります。その場合、会社の財産だけで返済できない部分について、金融機関などから社長個人へ請求される可能性があります。
そのため、確認すべき対象は二つです。
- 会社が負っている債務
- 社長個人が負っている保証債務
会社の決算書だけを見ても、社長個人の負担は分かりません。保証契約書、金銭消費貸借契約書、信用保証に関する書類などを確かめる必要があります。
連帯保証人には先に会社へ請求するよう求める権利がない
民法446条による保証人は、主たる債務者が債務を履行しないときに、代わって履行する責任を負います。保証契約は書面または電磁的記録によらなければ効力を生じません。
通常の保証人には、一定の場合に二つの権利があります。
- 先に主債務者へ請求するよう求める催告の抗弁
- 先に主債務者の財産へ執行するよう求める検索の抗弁
ところが、民法454条により、連帯保証人にはこの二つの権利がありません。会社への回収をすべて終えるまで待ってほしいと、法律上当然に求められる立場ではないのです。
このため、会社の支払いが止まる前に、保証契約の有無と範囲を確認する意味があります。保証書の写しが見つからない場合は、借入先や契約ごとに資料を整理します。
会社が破産しても保証債務は自動では消えない
会社の破産手続で配当し切れなかった債務は、破産手続が終結して法人格が消滅すれば会社に請求できなくなります。しかし、社長の連帯保証は別の契約です。
会社の債務が破産手続へ入ったからといって、連帯保証も同時に消えるわけではありません。保証人である社長には、残額の請求が及ぶ可能性があります。
個人の資産と収入から返済できないときは、次のような整理を検討します。
- 保証債務の返済条件を協議する
- 経営者保証に関するガイドラインを検討する
- 個人再生などの法的整理を検討する
- 自己破産と免責を検討する
ガイドラインによる保証債務の整理には、会社側の手続きに関する要件があります。法的債務整理か準則型私的整理の申立てを、同時におこなう場合などが対象です。すでに手続きが進行中、または終結している場合も含まれます。ほかにも要件があるため、保証契約だけで利用できると判断せず、適用可能性を確認します。
どの方法が合うかは、保証額、個人資産、収入、会社の処理方法によって異なります。法的手続きや債権者との交渉は、依頼を受けた弁護士などの専門家が担います。状況によっては法的整理(破産・清算)が適切な場合もあります。
書類を相談へつなげる順序は、次を目安にしてください。
1. 手元の保証契約書と返済予定表を弁護士へ示す。
2. 不足する契約書の写しや残高証明を借入先へ求める。
3. 個人の資産・収入・債務を一覧にまとめる。
4. 集めた書類を弁護士へ出し、保証範囲と返済余力を確認する。
残高証明は会社の借入残高を確認する資料です。それだけで個人の保証範囲が決まるわけではありません。請求や支払期限が迫っているなら、書類がそろう前に相談します。
| 確認した状況 | 次に相談すること |
|---|---|
| 個人の資産で返せる見込み | 弁護士へ返済方法を相談 |
| 返済困難・保証範囲が不明 | 弁護士へ整理方法を相談 |
| 会社や事業を譲る予定 | M&A担当者にも保証条件を共有 |
譲渡を検討する場合も、個人の保証に関する相談を後回しにしないことが大切です。弁護士とM&A担当者へ同じ借入一覧を示し、検討の前提をそろえましょう。
廃業後の保証の扱いは、廃業したら連帯保証はどうなる?残る理由と整理の道もご覧ください。
自己破産には個人の財産と生活への影響がある
社長個人が自己破産する場合、裁判所が個人の財産と債務を整理します。免責許可が確定すれば、対象となる債務について支払責任を免れる可能性があります。
すべての財産を失うという説明は正確ではありません。破産法34条3項などにより、99万円までの現金は自由財産として扱われます。ここでいう99万円は現金であり、預貯金とは扱いが異なります。
信用情報への登録も考慮が必要です。CICとJICCでは、破産などの情報について契約終了後5年以内などの保有期間を定めています。全国銀行個人信用情報センターでは、官報情報を破産手続開始決定などから7年を超えない期間登録します。
一部の資格や職業には、復権までの間、制限が生じる場合があります。一方、破産によって選挙権や被選挙権を失うことはなく、戸籍にも記載されません。
個別の影響は財産構成や職業で変わります。会社の破産と個人の破産を一括りにせず、別々に検討する必要があります。
破産以外の選択肢をどう見極めるか
資金繰りと事業価値を別々に見る
現預金が不足している会社にも、事業価値が残っている場合があります。
確認したいのは、現時点の資金だけではありません。受注、顧客基盤、人材、設備、技術、許認可、立地なども対象です。買い手にとって再現しにくい資源があれば、債務超過でも譲渡を検討できる余地があります。
当社が支援して成約した案件では、売上1億円台、債務超過3,000万円規模、従業員10名前後の運送会社もありました。
当社が支援して成約した債務超過案件では、債務超過額は3,000万円から6,000万円規模が中心です。これは過去案件の傾向であり、個別案件の成約可能性を示すものではありません。
数字だけで「売れない」と決める前に、正常収益力と事業資産を分けて確認します。
株式譲渡では会社の法人格と債務が残る
株式譲渡では、株主が保有する株式を買い手へ譲ります。会社そのものの法人格は変わりません。
そのため、会社の借入、契約、資産、負債は原則として会社に残ります。買い手は簿外債務や偶発債務も含めて調査するため、デュー・ディリジェンスが詳しくなる傾向があります。
株式譲渡であっても、社長の連帯保証が自動的に解除されるわけではありません。M&Aの当事者間で解除や引継ぎを取り決めたうえで、金融機関などの判断を受ける必要があります。
中小M&Aガイドライン第3版でも、経営者保証の解除または引継ぎは、最終契約で取り決める主要項目とされています。正式な解除や移行は、クロージング後の代表者変更などを踏まえ、金融機関等が判断します。
事業譲渡では引き継ぐ資産を選べる
事業譲渡では、店舗、設備、在庫、契約などから、譲渡対象を決めます。会社全体ではなく、価値のある事業を切り出して引き継ぐ方法です。
ただし、事業譲渡なら債務が何も移らない、と単純にはいえません。譲受会社が譲渡会社の商号を続けて使う場合、会社法22条により、譲渡会社の事業から生じた債務を弁済する責任を負うことがあります。
また、残存債権者を害すると知って事業を譲渡した場合、会社法23条の2により、譲受会社が承継財産の価額を限度に履行を求められる可能性があります。
事業の重要な一部を譲渡するときは、会社法467条に基づく株主総会の承認も検討対象です。譲渡対象となる資産の帳簿価額が総資産額の5分の1を超える場合などが該当します。
資産だけを先に動かし、債務を元の会社へ残す判断は、債権者への影響を踏まえて設計する必要があります。
M&Aでも連帯保証の解除には金融機関の同意が要る
M&Aの売り手と買い手が合意しても、金融機関との保証契約が自動的に消えるわけではありません。
検討時には、次の三者を分けて考えます。
1. 会社の株主である経営者
2. 株式や事業を取得する買い手
3. 保証契約の相手方である金融機関等
買い手の資力、譲渡後の事業計画、借入の返済可能性などが判断材料になります。そのため、譲渡価格だけで買い手を選ぶと、保証の解除条件を詰め切れないおそれがあります。
M&A支援機関協会は、2025年1月1日施行の自主規制ルールで、最終契約書の草案に経営者保証の解除を譲受け事業者へ義務付ける条文案を盛り込むことを定めました。譲受け事業者の資力についての調査義務も設けています。
また、特定事業者リストは2024年10月1日に始まりました。M&A取引の実行日から60営業日以内に経営者保証が解除されない場合、不適切な譲受け事業者として掲載対象になりうる仕組みです。
これまで当社で成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし、金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
状況を悪化させないために確認する順序
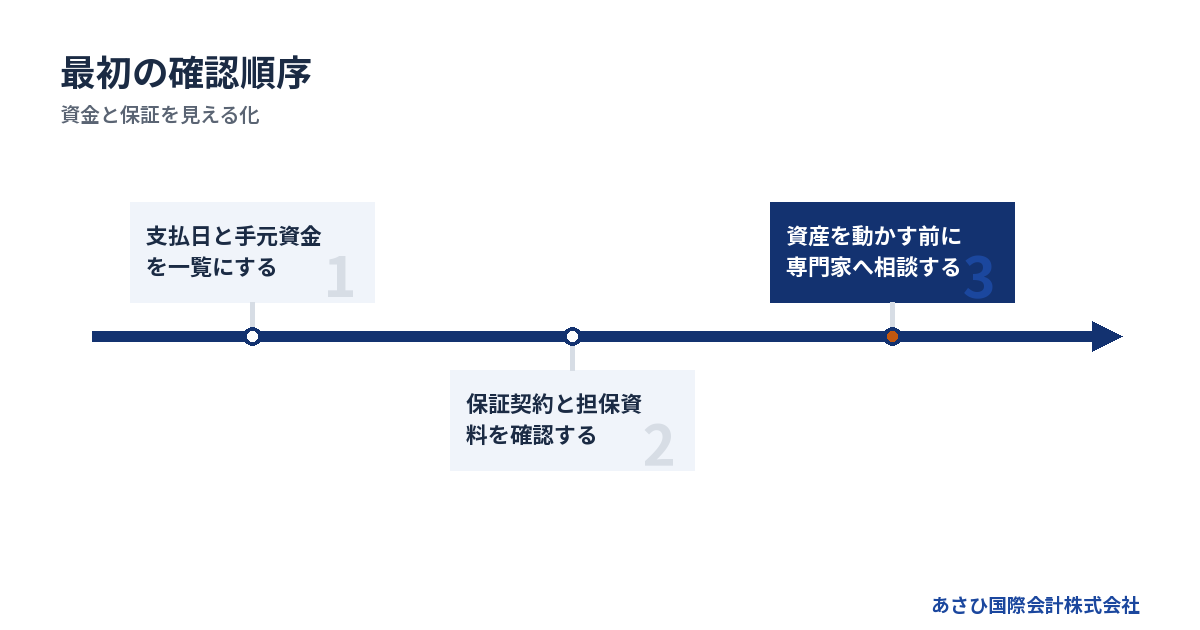
最初に支払日と手元資金を一覧にする
判断を急ぐ場面でも、最初に事実を一枚へ集めます。頭の中だけで資金繰りを考えると、優先順位を誤りやすくなります。
最低限、次の項目を確認してください。
- 現預金の残高
- 今後の入金予定
- 給料の支払日と金額
- 税金と社会保険料の期限
- 借入金の返済日
- 家賃と仕入代金の支払日
- 手形や小切手の決済日
入金は、楽観的な売上予定ではなく、回収可能性を見て記載します。支払いは、期限と相手方を分けて並べます。
手形や小切手については、6か月間に2回不渡りを起こすと、その後2年間、参加銀行との当座預金取引と貸出取引が禁止されます。全国銀行協会「電子交換所」による制度です。決済が難しい可能性があるなら、期限が来る前の相談が欠かせません。
保証契約と担保を借入先ごとに確認する
連帯保証の有無は、記憶ではなく契約書で確かめます。借換えや条件変更を重ねた会社では、古い保証と現在の保証が混在していることがあります。
借入先ごとに、次の資料をそろえます。
- 金銭消費貸借契約書
- 保証契約書
- 返済予定表
- 信用保証に関する書類
- 担保の設定資料
- 直近の残高証明
個人根保証では、民法465条の2により、極度額を定めなければ効力が生じません。個人貸金等根保証契約では、元本確定期日にも法律上の制限があります。
ただし、元本確定は保証責任が消えるという意味ではありません。確定した元本に対する保証責任は残ります。
契約の有効性や保証範囲は、締結時期や記載内容で変わります。法的な判断が必要な場合は、弁護士へ契約書を示して確認します。
資産を動かす前に債権者への影響を考える
資金が足りないと、社長個人へ資金を戻したり、親しい取引先だけへ支払ったりしたくなるかもしれません。しかし、破産を含む法的整理が近い時期の資金移動は、後から検証されることがあります。
次の行動は、専門家へ相談せずに進めないほうが安全です。
- 会社資産を低額で売る
- 親族会社へ事業を移す
- 一部の債権者だけへ返済する
- 会社資金を個人口座へ移す
- 契約書を後から作り直す
- 帳簿や資料を処分する
事業譲渡や会社分割も、債権者を害する目的で使える仕組みではありません。吸収分割では会社法759条4項、新設分割では764条4項に、残存債権者を害すると知って実行した場合の責任が定められています。
事業を残す案を検討するときほど、適正な価値評価、手続き、記録が求められます。
専門家は扱う領域で選ぶ
破産手続を主に扱う専門家と、事業を残す前提の再生やM&Aを扱う専門家では、得意分野が異なります。
→ 横にスクロールできます
| 相談内容 | 主に扱う専門家 | 確認したい経験 |
|---|---|---|
| 破産・免責 | 弁護士 | 法的整理 |
| 税務・決算 | 税理士等 | 清算税務 |
| 登記 | 司法書士 | 解散・清算 |
| 事業の譲渡 | M&A専門家 | 再生型案件 |
破産申立てや債権者との法的な交渉は、依頼を受けた弁護士が担います。再生型M&Aでは、事業価値の把握、買い手探索、条件設計などが中心です。
あさひ国際会計株式会社は、金融機関との協議に必要な資料の整備、事業価値の説明資料の作成、M&Aの条件設計を通じて、経営者ご本人の協議を支えます。法的な交渉が必要な場面では、依頼者が委任する弁護士などと役割を分けます。
状況によっては、破産や清算などの法的整理が適切な場合もあります。事業を残せるか、保証をどう扱うかを確認したうえで、選択肢を比較する姿勢が大切です。
倒産と破産の違いを踏まえ、相談先にはどの順で連絡すればよいですか
次の支払いに資金が足りない見込みなら、弁護士への相談を先に進めます。当面の支払いを見通せて方向性が未定なら、中小企業活性化協議会を入口にできます。
「会社が倒産したらどうなるか」を調べても、自社の相談順序までは決まりません。破産するかを自分で決めてから連絡する必要もありません。日数だけで区切らず、次の支払いと相談予約日の前後関係で判断します。
→ 横にスクロールできます
| 現在の状況 | 最初の連絡先 | 続けて確認すること |
|---|---|---|
| 次の支払いの資金が不足 | 弁護士 | 法的対応と事業継続の余地 |
| 当面払えるが方針が未定 | 中小企業活性化協議会 | 改善か整理かの方向性 |
| 支払いを見通せ、譲渡を希望 | 承継支援窓口・M&A専門家 | 譲渡と債務整理の進め方 |
| 予約面談より前に資金不足 | 弁護士へ先に相談 | 予約先にも状況を共有 |
弁護士へ先に相談する場合も、事業を残したい希望を伝えます。法的な対応の確認とあわせて、M&Aの検討を進められるか相談しましょう。状況によっては法的整理(破産・清算)が適切な場合もあります。
方針が決まらないときに使える公的窓口
経営改善と債務整理のどちらを検討するか迷う場合は、中小企業活性化協議会が相談先になります。事業を引き継ぐ相手を探したい場合は、事業承継・引継ぎ支援センターも候補です。
→ 横にスクロールできます
| 相談したいこと | 公的な相談先 | 受付時に伝えること |
|---|---|---|
| 経営改善か整理か迷う | 中小企業活性化協議会 | 支払困難の見込み |
| 保証債務の整理 | 中小企業活性化協議会 | 会社の申立て状況 |
| 事業を引き継ぎたい | 事業承継・引継ぎ支援センター | 譲渡を考える理由 |
中小企業活性化協議会は、収益力改善や再生に加え、再チャレンジ支援も扱います。相談は無料・秘密厳守で、事前予約制です。受付時には、面談まで待てる状況かも伝えましょう。
窓口は中小企業庁の中小企業活性化協議会の案内で確認できます。承継の相談は事業承継・引継ぎ支援センターの案内を参照してください。
相談予約から次の担当者へつなぐ流れ
相談の行き違いを減らすには、希望だけでなく、すでに進めている対応も共有すると役立ちます。連絡の順序は次を目安にしてください。
1. 受付で、最も近い支払日と不足見込みを伝える。
2. 申立ての有無と、依頼済みの専門家を伝える。
3. 相談先で扱える範囲と、面談日を確認する。
4. 面談で、次の担当者と確認事項を決める。
受付には「倒産か破産か分からない」という説明でも構いません。「支払いの対応を急ぎたい」「事業を譲れるか知りたい」と目的を添えます。資料が不足していても、何が未確認かを伝えることで相談を始めやすくなります。
申立て済みなら、会社と保証人で相談対象が分かれる
中小企業活性化協議会では、民事再生や破産を申立て済みの企業本体は対象外です。一方、その保証人が保証債務の整理を相談することは可能とされています。
そのため、「会社の相談」か「経営者個人の保証の相談」かを受付で明確にするとよいでしょう。会社の手続きが進んでいても、保証人の相談まで対象外とは限りません。
すでに弁護士へ依頼している場合は、別の窓口へ相談する目的も共有します。相談先を増やすときは、同じ資料と検討状況を伝えると、前提の食い違いを抑えやすくなります。
あさひ国際会計に相談できること
赤字・債務超過でも事業の譲渡を検討したい場合の相談先の1つに、あさひ国際会計株式会社(再生系M&A専門)があります。再生系M&Aの仲介と、連帯保証の解除を見据えたスキームの提案について相談できます。相談は無料で、中小企業庁のM&A支援機関登録制度に登録済みの全国対応の会社です。法的整理の判断や申立ては弁護士の担当領域で、状況によっては法的整理(破産・清算)が適切な場合もあります。
よくある質問
倒産すると会社はすぐになくなりますか
倒産と呼ばれる状態になっても、会社がその場で消滅するわけではありません。事業停止、解散、清算、破産手続開始、清算結了などは別の段階です。法人格がなくなるには、選んだ手続きに応じた処理と登記が必要になります。
資金が尽きたまま何もせず放置すると、債務、税務申告、従業員対応などが未処理のまま残ります。営業を止める判断と、会社を法的に整理する判断を分けて考えてください。
廃業と倒産の違いは、借金があるかどうかですか
借金の有無だけでは区別できません。借入があっても、資産の売却などで返済できれば通常清算を検討できる場合があります。廃業は事業をやめる行動、倒産は経営の行き詰まりを指す言葉として使われます。廃業費用も含めて債務を払えるか、資金の見通しを確認することが大切です。払い切れない見込みなら、状況によっては法的整理(破産・清算)が適切な場合もあります。
会社が破産したら社長も自己破産しますか
会社の破産と社長個人の自己破産は別の手続きです。社長が会社の債務を連帯保証していなければ、会社の借入がそのまま個人の債務になるわけではありません。
連帯保証がある場合は、会社の破産後に保証債務の請求を受ける可能性があります。それでも、個人資産や収入、保証額、経営者保証に関するガイドラインの適用可能性などを確認してから、個人の整理方法を検討します。
法人破産にはいくらかかりますか
東京地方裁判所の令和8年1月1日版資料では、法人の自己破産の申立手数料は1,000円です。自己破産申立ての管財事件では、法人について最低20万円と、法人1件あたり16,264円が示されています。予納郵券は4,950円です。
ただし、本人申立てや債権者申立てには、負債総額に応じた別の基準があります。金額は事案に応じて変更されることもあります。また、これらは裁判所へ納める費用であり、弁護士費用は別です。弁護士報酬には全国一律の基準がないため、依頼先へ見積もりを確認します。
費用を用意できない場合も含め、資金がなくなってからでは選択肢が狭くなります。会社に残る現預金をどう扱うかは、申立てを担う弁護士へ早めに相談してください。
再生型M&Aについて、当社は相談無料、着手金なし、成功報酬のみです。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円となります。
赤字や債務超過でもM&Aを検討できますか
赤字や債務超過だけで、M&Aの可否は決まりません。買い手が評価するのは、利益だけではなく、人材、顧客、設備、許認可、技術、地域での取引基盤などです。
一方、資金繰りが止まった後では、従業員や取引先が離れ、事業価値が下がることがあります。試算表、資金繰り、借入、連帯保証、主要契約を整理し、残せる事業があるかを確認する必要があります。
倒産と破産の違いが分からず、相談先も決められない場合はどうしますか
支払いへの対応を急ぐ場合は弁護士へ、経営の方向性が未定なら中小企業活性化協議会へ相談する方法があります。用語や手続きを自分で決めてから連絡する必要はありません。赤字・債務超過でも事業の譲渡を検討したい場合は、あさひ国際会計株式会社(再生系M&A専門)も相談先の候補です。状況によっては法的整理(破産・清算)が適切な場合もあります。
まとめ
倒産と破産の違いは、倒産が経営破綻の状態や処理全般を指す日常語であり、破産が裁判所の関与する法的な清算手続である点です。
倒産状態にあっても、出口は一つではありません。
- 改善できるなら事業を継続する
- 再建可能性があれば民事再生を検討する
- 事業価値があればM&Aを検討する
- 弁済できるなら解散・通常清算を進める
- 清算が必要なら破産などを検討する
会社の破産と、社長の自己破産も別の問題です。社長個人への影響は、連帯保証の有無と範囲によって大きく変わります。
まず、支払期限、現預金、借入残高、保証契約、担保、事業価値を分けて確認してください。会社の資産を動かしたり、一部の債権者だけへ返済したりする前に、法的整理と事業承継の両面から検討することが大切です。
あさひ国際会計株式会社は、再生型M&Aを専門とし、相談は無料です。平日の営業時間内のご連絡には、最短当日に対応しています。破産しかないと感じている段階でも、会社、事業、連帯保証を分けて整理することで、比較できる選択肢が見える場合があります。
▶ 関連資料:『破産で変わること、変わらないこと』(全14ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『連帯保証について、相談前に整理しておくこと』(全11ページ)(無料)
あわせて読みたい
- 相談先の選び方
- 連帯保証人と保証人の違いを契約から読み解く、会社への請求を待てない理由
- 会社の倒産と廃業の違いを整理する「返せる借金」と「残る連帯保証」の境界線
- 破産と倒産の違いを整理|会社・社長・連帯保証に起きること
- 倒産とは、会社の支払いが続かなくなること|破産との違いと借入・保証の行方
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496