


目次
この記事の対象と結論
今日は倒産に関する通知と売掛金の証拠を集め、未入金を除いた資金繰りを確認してください。 明日は届出の期限と提出先を確かめ、自社の支払いが不足するなら、その対応も進めます。
対象は、取引先からの入金が止まり、自社の支払日が迫っている経営者です。借入に連帯保証を付けている場合は、会社のお金と個人の負担を分けて考える必要もあります。
「待っていれば払うと言われたのに」という不信は残るはずです。ただ、回収の見込みと自社の支払期限は別々に動きます。倒産の情報だけで全額を諦める必要はありませんが、入金を当てにした支払約束は避けたいところ。回収する権利を確認する作業と、手元資金を守る作業を並行して進めましょう。
今日・明日は、通知の確認と資金不足の把握を先に進める
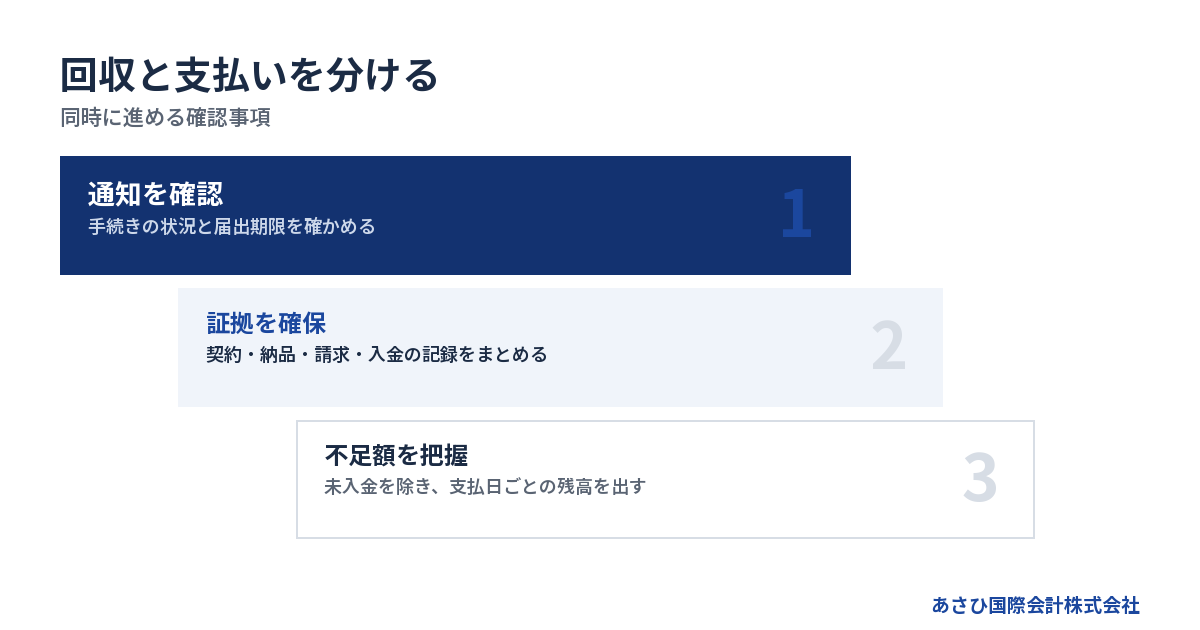
取引先の倒産を知った直後は、手続きの状況と自社への影響を確認します。相手への電話だけに時間を使うと、届出や自社の支払対応が遅れかねません。
「倒産したらしい」を正式な通知と照らし合わせる
まず、何を根拠に倒産を知ったのかを分けてください。担当者からの説明と、裁判所から届いた書類では、確認できる内容が違います。
「営業を止めた」「弁護士に依頼した」「破産の手続きが始まった」は、同じ状態を指す言葉ではありません。倒産という呼び方だけでは、請求先や今後の流れを判断しにくいのです。
届いた書面やメールでは、次の項目を確認します。
- 請求先と通知の会社名が一致するか
- どの手続きについての通知か
- 誰が通知を出しているか
- 届出の期限が記載されているか
- 債権者向けの問い合わせ先はどこか
封筒も残してください。通知を受け取った日が分かる記録になります。担当者との通話は、日時と発言内容をメモにします。
通知がない段階では、倒産が確定した前提で話を広めないこと。取引先への確認は、未入金の事実と今後の連絡方法に絞ると整理しやすくなります。
請求書だけでなく、納品や作業の完了も残す
売掛金を届け出る準備では、金額だけでなく、請求の根拠を示せるかを確認します。請求書があっても、相手が納品や作業完了を争う可能性があるためです。
手元にある資料を、取引ごとにまとめてください。
- 契約書や注文書
- 納品書や検収の記録
- 作業完了を伝えたメール
- 請求書と売掛金の明細
- 入金履歴と未入金の記録
- 返品や値引きについての合意
資料がそろうまで動けない、と考える必要はありません。先に所在を確認し、不足するものを一覧にします。会計上の残高と請求額が違う場合は、その理由も書き添えましょう。
相手のシステム上にしかない記録は、閲覧できるうちに適法な範囲で保存します。あとから見られなくなると、やり取りの説明に手間がかかります。
入る予定だったお金を外して、支払日ごとの残高を出す
回収できない可能性がある売掛金は、通常の入金予定と分けて管理します。入金の根拠がないまま資金繰り表に残すと、支払えるように見えてしまうからです。
今日使える預金から、支払日ごとの出金を引いてください。ほかの取引先からの入金も、予定どおりかを確認します。
→ 横にスクロールできます
| 確認するもの | 記録する内容 | 判断に使う場面 |
|---|---|---|
| 手元資金 | 現在使える残高 | 当面の支払い |
| 通常の入金 | 日付と根拠 | 資金不足の計算 |
| 問題の売掛金 | 未入金額と状況 | 回収見込みの管理 |
| 予定の出金 | 支払日と金額 | 不足する日の特定 |
見たいのは、月末の合計だけではありません。給与や仕入代金の支払日に足りるかが判断の出発点です。
不足が分かったら、金額と日付を記録します。「資金繰りが厳しい」という説明より、関係者との協議が具体的になります。
明日は「誰が、何を、いつまでに」を決める
通知の読み取りと資金繰りの確認が済んだら、担当を決めます。経営者が回収も支払いも抱え込むと、期限のある作業が抜けやすくなります。
明日の行動は、次の順序で整理してください。
1. 通知にある期限と提出先を確認する
2. 未入金額と証拠資料を照合する
3. 届出や回収方法の法的な確認を進める
4. 自社の支払不足への対応を決める
経理担当者には、残高の照合と資料の取りまとめを依頼できます。権利の判断や紛争への対応は、弁護士が扱う領域です。
書類の準備中でも、自社の支払期限は進みます。回収額が判明してから資金繰りを考える、という順番にはしないでください。
回収の見込みは、取引先の手続きと自社の権利で変わる
倒産した取引先から回収できるかは、残る財産や手続きの状況などで変わります。請求を急いだ順に支払われる、と考えるのは危険です。
支払遅延と破産開始後では、動き方が違う
まだ支払遅延の段階なら、入金できない理由や支払予定を確認します。その際は、口頭の約束だけでなく、回答を記録に残してください。
一方、破産の手続きが始まっている場合は、個別の回収に制限が生じます。以前の担当者に支払いを約束してもらっても、その約束どおりに回収できるとは限りません。
まず確認したいのは、自社の債権がどの手続きで扱われるかです。請求の方法や連絡先は、通知の内容に沿って整理します。
「倒産」と「破産」は同じ意味で使われることがありますが、手続きの判断には区別が必要です。詳しくは倒産と破産の違いを整理|会社・事業・連帯保証に起きることをご覧ください。
担保や保証があるかは、契約書で確認する
売掛金に関して、支払いを支える別の約束がある場合もあります。担保や第三者の保証などです。ただし、契約があるというだけで、すぐ回収できるとは判断できません。
契約書では、次の点を確認します。
- 誰が支払いの義務を負っているか
- どの取引が保証の対象か
- 対象金額や期間に制限があるか
- 権利を使う条件が書かれているか
取引先の社長だから、個人にも請求できるという理解は避けてください。会社に対する売掛金と、社長個人への請求権は分けて確かめる必要があります。
グループ会社や親会社についても同様です。取引に関わっていた事実だけでは、支払義務までは判断できません。押印のある書類や合意の記録を、法的な確認に回します。
取引先への買掛金がある場合は、支払う前に整理する
同じ取引先に売掛金と買掛金がある場合、互いの債権を対当額で差し引く「相殺」が問題になることがあります。
ただし、倒産前後の相殺には条件や制限があります。経理上で差し引けば済む、とは考えないでください。いつ発生した債権か、どの段階で相手の状態を知ったかも確認対象です。
照合する資料は次のとおりです。
- 売掛金と買掛金の契約
- それぞれの発生日と支払期限
- 相手の状況を知った経緯
- これまでの精算方法の記録
買掛金を支払ったあとでは、取れる対応が変わる可能性もあります。一方で、根拠なく支払いを止めれば、別の問題になりかねません。
支払日が迫る場合は、その日付を先に伝え、処理を決める前に法的な確認を進めます。
見込みの回収額を、そのまま入金予定にしない
債権者への説明で、将来の支払いに触れられることがあります。それでも、金額や時期が固まっていないお金は、自社の支払原資として扱いにくいものです。
「一部は戻るかもしれない」と「次の支払日に使える」は別の話。見込みを資金繰り表に入れるなら、根拠と確度を分けて記載してください。
確認したいのは、次の項目です。
- 支払額について正式な案内があるか
- 支払時期が示されているか
- 今後の調査で変更される余地があるか
- 自社の請求額に争いがないか
回収の可能性が残っていても、当面は入金がない前提で資金不足を見ます。あとから入金があれば、その時点で計画を更新できます。
回収率や所要期間の目安を、別の会社の事例から当てはめるのは避けましょう。相手の財産や債権の内容によって結果が変わるためです。
債権の届出は、金額の照合から提出後の管理まで進める
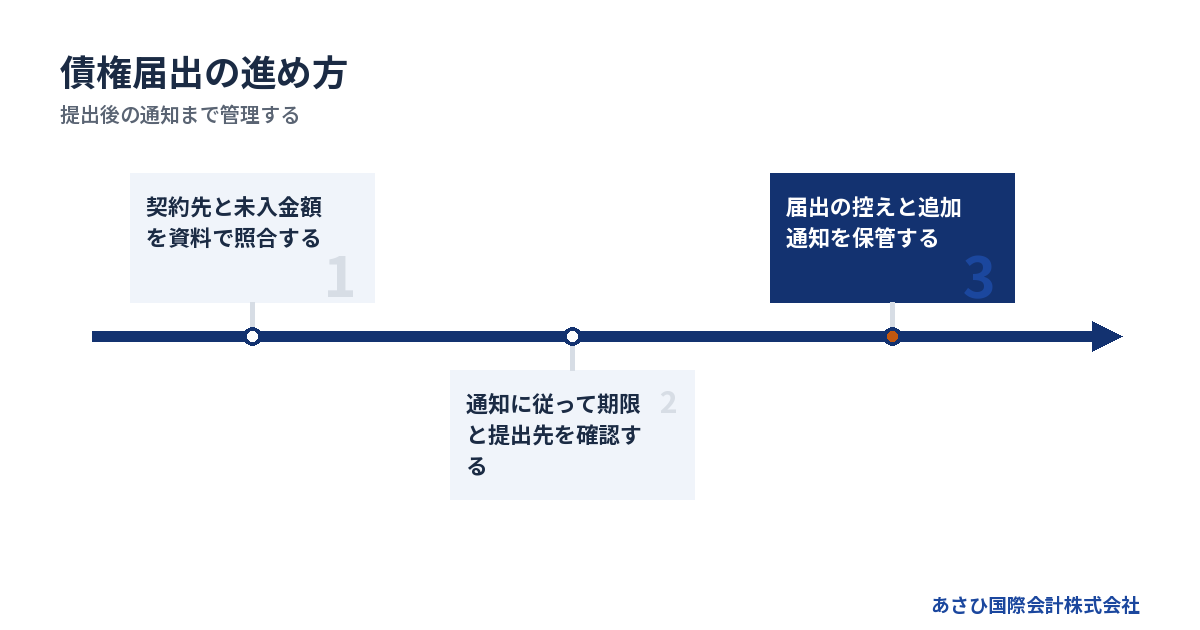
債権の届出が必要な手続きでは、通知に従って金額と根拠を提出します。書類を送っただけで回収が決まるわけではなく、その後の確認にも備えます。
会社名と請求残高をそろえてから記入する
届出の準備では、まず契約した相手を確認します。店舗名や屋号で取引していると、請求先の法人名と記憶がずれていることがあります。
自社側の名前にも注意してください。契約書の名義と、現在の商号が違う場合は、関係を説明できる資料が必要になることがあります。
請求残高は、明細ごとに照合します。
- 請求した金額
- すでに受け取った金額
- 合意済みの値引きや返品
- 残っている未入金額
争いのある追加請求を、通常の売掛金に紛れ込ませないこと。利息や損害金を含める場合も、根拠と計算を分けて確認します。
通知の記入方法で分からない点は、提出前に確認しましょう。推測で埋めるより、未確認の部分を明確にしたほうが修正しやすくなります。
届出期限に間に合わないと思っても、放置しない
期限までに資料がそろわない場合は、そのままにせず、指定された連絡先へ事情を伝えます。手続きの種類や進行状況によって、取れる対応が変わるためです。
「あとで出せばよい」と決めつけるのも、「過ぎたら何もできない」と諦めるのも早計です。何が不足し、いつ準備できるかを整理してください。
問い合わせ前に、次の点を手元に置きます。
- 通知を受け取った日
- 書類に記載された届出期限
- 届出を予定する債権の内容
- 準備できていない資料
- すでに提出した書類の有無
期限を過ぎているなら、その事実を先に伝えます。遅れた理由をごまかすと、確認が長引きかねません。
資料がなくても、請求の経緯を記録することはできます。契約から未入金までの出来事を、日付順にまとめておきましょう。
提出した書類と、その後の通知を一緒に保管する
提出後は、何を送ったか分かる状態にします。原本を送る必要がある場合も、手元に写しを残してください。
郵送や電子提出の記録も、書類と一緒に保管します。社内では、経営者以外にも保管場所を分かるようにしておくと、追加照会への対応が止まりにくくなります。
管理するものは、次のとおりです。
- 提出した届出書の控え
- 添付資料の一覧
- 発送や提出の記録
- 追加照会への回答
- 支払いに関する通知
- 実際に受け取った入金の記録
取引先の倒産対応は、日常の請求業務に埋もれがちです。通常の請求書とは別にまとめ、次に確認する日を決めてください。
経理上の処理を変えたあとも、手続きの通知は届く可能性があります。帳簿と回収対応の管理は、切り離さず続けます。
回収にかける費用は、対象と見込みを分けて考える
回収を進めるかどうかは、売掛金の額だけで決めにくい問題です。請求できる根拠があっても、相手に支払原資がない場合があります。
追加の手段を検討するときは、費用の見積もりと見込める効果を対応させます。回収できなかった場合に、どの費用が残るかも確認してください。
判断材料は、次の項目です。
- 請求の根拠を示せるか
- 相手に回収対象の財産があるか
- 費用を先に支払う必要があるか
- 手続きにどの程度の時間を要するか
- 自社の資金繰りに耐える余地があるか
悔しさから費用を積み増すと、自社の支払いがさらに厳しくなるおそれがあります。届出を続けることと、追加費用をかけることは分けて判断しましょう。
勝手な持ち帰りや書類への署名は、回収を難しくするおそれがある
倒産した取引先への対応では、急ぐほど契約や手続きを確認する必要があります。商品や現金を先に押さえたつもりでも、返還や別の紛争につながる場合があります。
未払いの商品でも、無断で引き揚げない
代金を受け取っていない商品が、相手の倉庫に残っている。そんな場合でも、自社の判断だけで持ち帰るのは避けてください。
商品の所有者が誰かは、契約や引渡しの状況によって確認が必要です。「払っていないから自社の物」という感覚だけでは、判断できません。
現場へ向かう前に、次の点を整理します。
- 商品の所在と数量
- 納品日と受領の記録
- 所有権に関する契約内容
- 加工や転売の有無
- 現在の管理者
商品を返してもらう提案が相手から来た場合も、権限のある人の判断かを確かめます。担当者の了承だけで話を進めると、あとで問題になるおそれがあります。
貸している機械や預けている物がある場合も同様です。売った物と貸した物を分け、根拠資料をそろえて確認しましょう。
一部入金と引き換えの書面は、残額への影響を見る
「少し払うので、この書面に署名してほしい」と言われることがあります。目先の資金が必要でも、書面の効果を確認してから判断してください。
確認するのは、受領金額だけではありません。残りの請求をやめる内容や、取引全体を清算した扱いになる文言がないかも見ます。
署名前には、次の点を明確にします。
- 入金は何の代金に充てられるか
- 残った債権はどう扱われるか
- ほかの請求まで対象に含まれるか
- 支払いの約束に条件が付いているか
一部の入金を受けたあとも請求を続けるつもりなら、その理解が書面と合っているかを確認します。自社で作成した書面であっても、法的な効果は別途検討が必要です。
新しい注文は、過去の未払いと分けて判断する
「次の仕事を続けてくれれば、前の分も払う」という話には、取引継続への期待が生まれます。ただ、追加の納品が新たな未回収につながる可能性もあります。
過去の売掛金を取り戻したい気持ちと、新しい仕事の採算は分けて考えてください。仕入れや外注費が先に出るなら、自社の資金負担はさらに増えます。
継続を検討する際の確認事項は次のとおりです。
- 新しい注文の契約主体
- 発注者に契約権限があるか
- 新規分の支払条件
- 先に出る仕入れや外注費
- 未払いが増えた場合の影響
前払いなどの条件を示された場合も、実際の入金を確認して判断します。一方、既存契約の供給を止めることにも影響があります。継続も停止も、契約と現在の手続きに照らして決めましょう。
税務処理は、倒産の知らせだけで売掛金を消さずに判断する
回収できない売掛金の税務処理は、回収不能の根拠と処理する時期を確認して進めます。帳簿で損失にする判断と、資金が戻る話を混同しないでください。
「入金が遅れた」と「回収できない」を分ける
売掛金が入らなくなっても、その時点で税務上の損失として認められるとは限りません。相手の状態や、債権がどう扱われるかの確認が必要です。
回収できない債権を損失として処理することを、貸倒損失と呼びます。単なる入金遅延と区別するため、判断の根拠を残します。
税理士への確認では、次の資料が役立ちます。
- 倒産や手続きに関する通知
- 売掛金の契約と請求明細
- 回収のために連絡した記録
- 担保や保証に関する資料
- 今後の支払いに関する案内
取引先の担当者が「もう払えない」と言った記録も、経緯の資料にはなります。ただし、その発言だけで処理を決められるかは別問題です。
いつ、何を根拠に回収不能と判断したか。説明できる形にしておくと、決算時の確認が進めやすくなります。
会計の損失と、税務で認められる時期を照合する
決算書に損失を反映する判断と、税務上の処理が一致しない場合があります。経理担当者だけで売掛金を消す前に、税理士と処理方針をそろえてください。
とくに確認したいのは、債権のどの部分を、どの時点で扱うかです。一部の回収が見込まれる場合と、回収の見込みがない場合では、検討する内容が変わります。
確認事項を分けておきましょう。
- 会計上はどのように表示するか
- 税務上はいつ処理するか
- どの資料を根拠として残すか
- あとから入金があればどう処理するか
通知の日付が、処理時期とそのまま一致するとは限りません。決算が近い場合も、日付をさかのぼらせた書類を作るような対応は避けます。
事実がまだ分からないなら、何が未確認かを明示します。未確認のまま処理を固めるより、判断の経緯を残すほうが後の説明につながります。
貸倒処理をしても、支払日に使える現金は増えない
貸倒損失の処理は、失った売掛金を現金で取り戻す手続きではありません。 税負担に影響する可能性はありますが、入金不足そのものが埋まるわけではありません。
利益が出ている会社でも、売掛金が入らなければ支払いに困ることがあります。損益と預金残高が違うためです。
帳簿の処理と並行して、次の影響も資金繰りに反映します。
- 未回収になった売掛金
- すでに支払った仕入代金
- 今後支払う外注費
- 取引停止で減る将来の入金
- 在庫を処分するための費用
見落としやすいのは、今回の未入金の先にある売上減少です。大口の取引先を失えば、今ある資金だけで事業を続けられるかも変わります。
利益と資金不足の関係は、黒字倒産はなぜ起きる?会社売却という選択肢をわかりやすく解説をご覧ください。
債権を放棄する書面は、税務処理の都合だけで出さない
売掛金の処理を早く終えたいからと、請求をやめる書面を安易に出すのは避けてください。回収する権利と税務上の扱い、その両方に関わるためです。
債権を放棄したとしても、税務上の損失としてどう扱われるかは、事情の確認が必要です。放棄した理由や相手の状況を問われる場合もあります。
書面を作る前に、次の点を整理します。
- まだ回収の可能性が残っていないか
- 放棄を求められている理由は何か
- ほかの権利に影響しないか
- 税務上の扱いを確認したか
法的な判断は弁護士、税務上の判断は税理士の担当領域です。同じ書類を双方の確認に使うと、判断の前提がずれにくくなります。
自社の支払いが止まりそうなら、回収と再生の検討を同時に進める
取引先からの回収を待てない場合は、自社の事業と借入への対応も進めます。未回収の損失だけでなく、その後も事業を続けるためのお金を見積もります。
不足額と支払期限を示して、協議の準備をする
支払いが難しいと分かった段階では、実現できる根拠のない入金日を約束しないでください。説明のやり直しが続くと、相手も対応を判断しにくくなります。
経営者本人が関係者と話す際は、次の情報を整理します。
- 取引先の倒産で入らない金額
- 自社で不足する金額と日付
- 現在使える預金残高
- ほかの入金予定とその根拠
- 事業を続けた場合の収支
単に「払えない」と伝えるより、どこまで判明しているかを示します。支払条件を変えるには、相手との合意が必要になるためです。
すでに自社も支払期限を過ぎている場合、どの相手に払うかの判断には法的な検討も伴います。声の大きい相手から順に支払う対応は避け、全体の状況を説明できる状態にしましょう。
取引先の倒産と、社長個人の連帯保証を分ける
取引先が倒産しただけで、自社の借入に付けた連帯保証が直ちに請求されるわけではありません。問題になるのは、自社の返済状況や保証契約の内容です。
ただし、回収不能を埋めるために個人のお金を入れ続けると、暮らしの資金まで減るおそれがあります。会社に必要な額と、個人に残す必要がある額を分けて確認してください。
経営者保証に関するガイドラインには、保証債務の整理に関する枠組みもあります。全国銀行協会の同ガイドラインでは、会社側の手続きも要件に含まれます。
具体的には、会社が「法的債務整理手続または準則型私的整理手続」の申立てをしているか、「同時に行っている、または行う見込みであること」が関係します。資産を開示すれば保証が消える、という理解にはしないでください。
利用の検討には、ほかの要件も含めた確認が必要です。出典は全国銀行協会「経営者保証に関するガイドライン」です。
事業に引き継げる価値があるなら、譲渡も比較する
大口の未回収が発生しても、残る顧客や従業員、設備に事業上の価値がある場合があります。自社単独で続ける案と、買い手へ引き継ぐ案を比較する余地があります。
ただし、M&Aの検討を始めたことは、入金の約束にはなりません。買い手の判断や契約の条件が整うまでの資金も必要です。目先の支払いを、未確定の譲渡代金で埋めないでください。
比較する際は、次の点を明らかにします。
- 倒産した取引先への売上依存度
- 残る顧客との取引見込み
- 引き継ぎたい従業員や設備
- 継続中に必要な運転資金
- 譲渡後に残る借入と保証
株式譲渡と事業譲渡では、未回収債権の扱いも異なります。誰に債権が残るかを、価格や契約条件とともに確認します。
会社を売っても、連帯保証の解除は別途確認が必要です。詳しくは会社を売却しても連帯保証が外れない理由と解除に向けた進め方をご覧ください。
あさひへの相談では、回収後を待たず自社の出口を整理する
あさひ国際会計株式会社では、再生型M&Aの仲介を通じて、事業の引継ぎと連帯保証の解除を見据えた条件を検討します。売掛金の回収手続きそのものを代理する業務とは区別しています。
当社の役割は、事業や財務の情報を整理する後方支援です。金融機関との協議に必要な資料を整え、事業価値の説明資料を作成します。M&Aの条件設計も通じて、経営者ご本人の協議を支えます。
交渉の主体は経営者本人と、必要に応じて依頼する弁護士等の専門家です。法的な回収判断は弁護士、貸倒損失などの税務判断は税理士が扱います。
相談時には、資料が完成していなくても、次の内容をお伝えください。
- 回収できていない金額
- 直近の支払期限と不足額
- 借入と連帯保証の有無
- 継続できている取引の状況
ご相談は無料です。M&A仲介は成功報酬のみで、着手金はありません。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。成功報酬そのものが無料という意味ではありません。
事業を引き継ぐ条件が整わないこともあります。状況によっては法的整理(破産・清算)が適切な場合もあるため、支払期限に合わせて選択肢を検討します。
よくある質問
取引先の倒産後は、請求できる相手と回収の見込みを分けて確認します。税務処理や自社の支払いも、回収の結論を待たずに進めてください。
取引先が倒産したら、売掛金は全額回収できないのですか?
倒産したという情報だけで、全額回収できないとは判断できません。相手に残る財産や手続きの種類、自社の担保・保証などで変わります。ただし、届出をしたことが入金の約束になるわけでもありません。自社の資金繰りは、当面の回収がない場合も想定して確認してください。
倒産した会社の社長へ、個人で支払うよう請求できますか?
社長という立場だけで、会社の売掛金を個人に請求できるわけではありません。社長個人が保証しているかなど、別の根拠を確認する必要があります。請求書の宛名が会社であれば、まず契約書や保証に関する書面を調べます。家族や親会社にも同じ理由で請求できるとは考えないでください。
請求書をなくしていても、届出の準備を進められますか?
請求書が見つからなくても、契約や納品、入金の記録を集める作業は進められます。どの資料で債権を示せるかは、内容の確認が必要です。会計データやメールから取引の経緯を整理し、不足する資料を明確にします。期限が迫る場合は、書類がそろうまで連絡を待たず、通知に記載された提出先へ確認してください。
貸倒損失として処理したら、もう回収の連絡は不要ですか?
帳簿上の処理だけで、届出や通知への対応が不要になるとは判断できません。債権が法的にどう扱われているかを確認します。あとから入金があれば、その入金に応じた会計・税務処理も必要になります。損失を計上したあとも、提出書類や通知、入金の記録はまとめて管理してください。
まとめ
今日中に倒産の通知と売掛金の根拠資料をまとめ、未入金を除いた資金繰りから不足する日を出してください。自社の支払いも迫っているなら、その日付と不足額を添えてあさひ国際会計株式会社へご相談いただき、回収対応と並行して事業の継続・引継ぎを検討しましょう。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496