


目次
この記事の対象と結論
会社が倒産しても、社長が再就職して収入を得る道はあります。会社を閉じることと、その後も働けるかどうかは、分けて考えられます。
借入の連帯保証を抱え、家族の生活まで失う気がしているかもしれません。破産や廃業について相談する経営者は珍しくありません。相談の段階で、結論を決めておく必要もありません。
ただし、社長には従業員と同じ失業保険が出るとは限りません。自己破産を検討する場合は、給料の扱いと個人の債務整理も確認が必要です。
これから30日以内に進めたいのは、保証債務の確認、家計の見通しづくり、再就職の準備です。 手続きが終わるまで何もできないと思わず、働き始める準備を並行して進めましょう。
会社倒産後の再就職は、個人の破産と分けて考える
会社の倒産だけを理由に、元社長の就職が広く禁止されるわけではありません。個人も自己破産する場合は、希望する仕事に資格上の制限があるかを別に確認します。
会社の借入と社長の借入を分ける
会社が返せなくなった借入を、社長がすべて個人で返すとは限りません。まず確認するのは、借入契約と保証契約です。社長という肩書きだけで決まる話ではありません。
個人として連帯保証をしていれば、保証に基づく請求を受ける可能性があります。また、個人名義で借りたお金を会社へ入れていた場合は、個人の借入も残ります。
手元の資料で、次のように分けてください。
→ 横にスクロールできます
| 確認する負担 | 主に見る資料 | 再就職との関係 |
|---|---|---|
| 会社名義の借入 | 借入契約書 | 会社の整理と並行 |
| 社長の連帯保証 | 保証契約書 | 個人の整理を検討 |
| 個人名義の借入 | 個人の返済明細 | 家計への影響を確認 |
| 家族自身の保証 | 家族の保証契約書 | 家族分を別に確認 |
就職が決まっても、保証債務が自動的に消えるわけではありません。反対に、保証の問題を抱えていても、求職の準備まで止める必要はありません。
詳しくは会社が倒産したら社長は自己破産するのか|連帯保証で変わる結論をご覧ください。
自己破産をしても働く道は残る
個人が自己破産した場合でも、一般的な雇用の仕事まで一律に制限されるわけではありません。営業や現場業務など、経験を生かせる仕事を探す余地があります。
ただし、一部の資格や職業では、手続きの段階によって制限を受ける場合があります。希望する仕事が決まったら、仕事内容と必要資格を具体的に伝え、法的な扱いを確認してください。
確認する項目は次のとおりです。
- 応募先の仕事に必要な資格
- 破産手続きの現在の段階
- 就業制限が関係する業務
- 入社後に予定される担当業務
「自己破産するから採用されない」と先回りすると、応募できる仕事まで狭まります。職種の制限と、企業が採用時に見る経験・適性は、別の論点です。
手続きが終わる前から準備を始められる
職務経歴をまとめたり、希望条件を整理したりする作業は、破産を検討している段階から進められます。仕事探しの開始と、手続きの終了を同じ日にそろえる必要はありません。
もっとも、会社の資料整理や説明に時間を取られることはあります。入社日を約束する前に、出席や対応が必要な予定を確認しておくと、勤務開始後の行き違いを減らせます。
応募先へ伝えるべきなのは、現実に働ける条件です。
- 勤務を開始できる時期
- 平日に対応が必要な予定
- 通勤できる範囲
- 継続して働ける時間帯
「来週からいつでも働ける」と言った後で調整するより、分かる範囲を先に示すほうが話を進めやすくなります。未確定の予定は、未確定と伝えて構いません。
法律も生活の再出発を目的に含めている
破産は、財産を整理するためだけの手続きではありません。破産法第1条には「経済生活の再生の機会の確保」という文言があります。
同じ条文にあるのが、「適正かつ公平な清算」です。債権者への説明と、自分の生活を立て直す準備は、対立するものとして扱われていません。
働く準備を始めることを、従業員や取引先への裏切りと受け止める必要はありません。資料を隠さず、求められる説明を続けながら、生活の土台をつくる。その両方を進める考え方です。
社長の失業保険は、役員だった期間と働き方で確認する
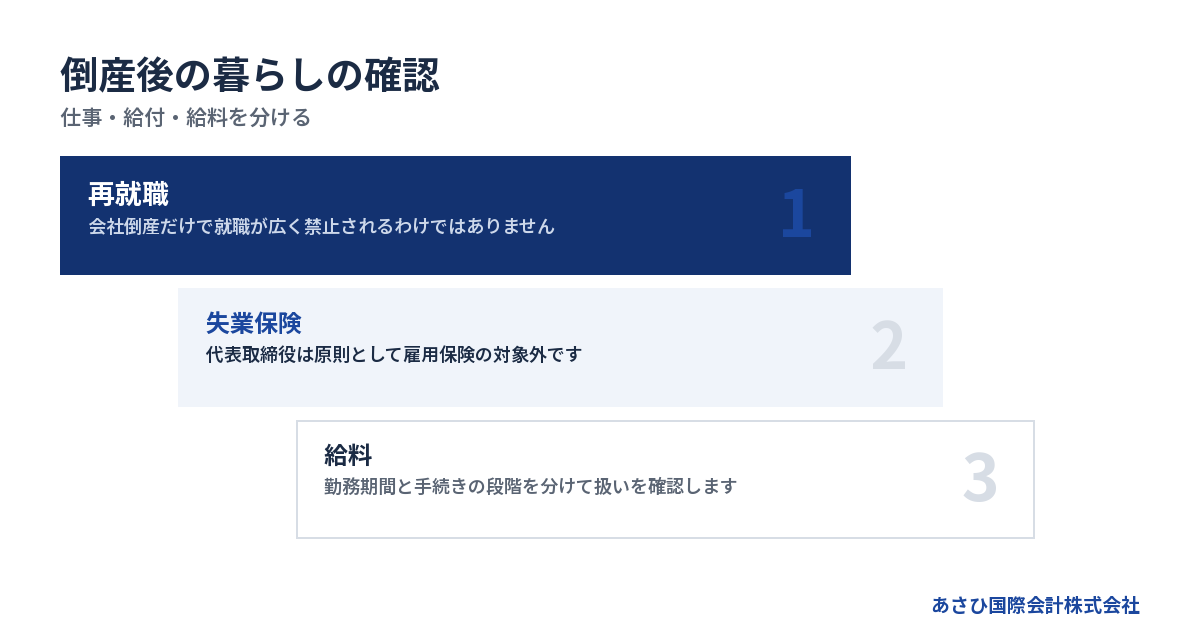
代表取締役として働いていた社長は、原則として雇用保険の対象になりません。会社が倒産したという理由だけで、従業員と同じ失業保険を受け取れるとは考えないほうが安全です。
代表取締役の役員報酬は従業員の給料と区別する
毎月会社からお金を受け取っていても、それが役員報酬であれば、従業員としての賃金とは扱いが異なります。「社長も給料をもらっていた」という感覚だけでは、受給の判断はできません。
会社として従業員の雇用保険料を納めていても、社長本人の加入を意味するわけではありません。会社の支払いと、個人の加入記録を混同しないようにします。
過去の資料から、次を確認してください。
- 自分の役職が分かる資料
- 役員報酬と賃金の支給明細
- 雇用保険の加入記録
- 従業員から役員になった時期
給与明細に保険料の控除があっても、それだけで受給可能と決めるのは避けましょう。資格の扱いが適切だったかも含め、確認が必要になる場合があります。
兼務役員は名称だけで判断しない
役員と従業員の仕事を兼ねていた人は、働き方の実態によって扱いが変わる場合があります。ただし、代表取締役と、従業員としての立場を兼ねる役員は同じではありません。
見るのは肩書きだけではありません。誰の指示で働いていたか、報酬がどう分かれていたかなどが関係します。一般に、代表取締役は兼務役員としての対象にも含まれません。
たとえば、現場に毎日出ていたからといって、それだけで従業員と同じ扱いになるとは限りません。経営の決定権を持つ人が、自ら現場業務も担うことはあるためです。
受給を見込むなら、雇用関係を示す資料までそろえます。「自分はずっと作業員と同じ仕事をしていた」という説明だけに頼らず、契約や勤務の記録で整理してください。
昔の加入歴があっても、今の受給資格とは別
社長になる前に会社員だった人は、雇用保険に入っていた期間があるかもしれません。ただし、過去に加入していたことだけで、今回の倒産後に受給できるとは限りません。
離職した時期や、その後の就業状況などの確認が要ります。保険料を払った経験があることと、現在の受給資格は分けて考えてください。
家計には、まだ確認できていない給付を入れないほうが見通しを誤りにくくなります。
| 現在の状況 | 家計への置き方 |
|---|---|
| 受給できるか未確認 | 収入として見込まない |
| 過去の加入歴だけある | 資格確認を先に進める |
| 支給内容が確認できた | 入金予定に合わせて反映 |
受給できるとしても、退任した日に現金が入るわけではありません。支給の可否に加え、いつ使えるお金になるかまで確認して、生活費と照らし合わせます。
自己破産後の給料は、働いた時期と債務の状態で扱いが変わる
自己破産をしても、再就職先の給料をすべて取り上げられるとは限りません。破産手続きが始まった後の労働による給料は、原則として生活を立て直すために使える収入と考えられます。
申立ての日と手続きが始まる日は同じとは限らない
「自己破産後の給料」を考えるときは、どの時点を指すかが問題になります。相談を始めた日、申立ての日、裁判所が開始を決めた日は、それぞれ区別が必要です。
入金日だけでも決まりません。手続きが始まる前に働いた分の未払い給与は、開始後に振り込まれても別の検討が生じます。口座に貯まっていた預金と、今後働いて得る収入も同じ扱いとは限りません。
判断に使えるよう、次の記録を残します。
- 給料の対象となる勤務期間
- 給料の締め日と支払日
- 手続き開始時点の口座残高
- 未払いの給料が分かる明細
「振込日が破産後だから使ってよい」と自己判断しないこと。 給料の明細を示し、生活費として使える範囲を確認すると、説明のやり直しを減らせます。
給料の差押えと破産による整理は別に確認する
保証債務や個人の借入が残っていると、給与の差押えが問題になる場合があります。再就職した事実だけで差押えが始まるわけではありませんが、請求を放置してよいわけでもありません。
すでに差押えを受けているなら、いつ、何の債務で始まったのかを伝えてください。破産手続きとの関係は、債権や進行状況によって確認が必要です。
また、破産の手続きが始まることと、返済責任の免除が認められることは同じではありません。税金など、免除されない負担もあります。今後の給料から何を支払う必要があるかは、債務ごとに整理します。
勤務先に届く書類が心配な場合も、具体的な状況を基に検討します。「就職したら全部差し押さえられる」と決めつけず、請求書や裁判所の書類を保管してください。
家族の口座へ移す前に、お金の出どころを整理する
生活費を守りたいからといって、預金を家族名義へ移す行動は慎重に考える必要があります。財産を隠したと疑われたり、資金の移動について説明を求められたりするおそれがあるためです。
家族の生活費として使ったお金も、使途が分かる記録を残してください。生活に必要な支出と、家族への贈与や借金返済は、目的が異なります。
次のような行動をする前に、法的な扱いを確認します。
- 家族名義の口座へ預金を移す
- 親族からの借入だけを返す
- 自宅や車の名義を変える
- 会社の現金を個人用に引き出す
不安が強いと、手元のお金を急いで動かしたくなることがあります。先におこなうのは、残高と支出予定の記録です。事情が分かる状態を保つほうが、生活費の相談も進めやすくなります。
最初の給料日までの家計を作る
内定が出ても、すぐに家計が安定するとは限りません。初回の給与は勤務日数によって少なくなることがあり、通勤などの費用が先に出る場合もあります。
採用条件を見るときは、月額だけで判断しないでください。最初の給料日と、その日に受け取れる見込み額を確認します。
| 家計の項目 | 確認する内容 |
|---|---|
| 住居費 | 支払日と不足の有無 |
| 食費・光熱費 | 当面必要な支出 |
| 通勤費 | 支給日と立替の有無 |
| 家族の支出 | 通学・通院などの予定 |
予定表には、現在使えるお金と、入金が確認できた収入だけを書きます。失業保険や売却代金など、未確定の入金は別欄へ。期待していたお金が入らなくても、どこで不足するかを把握できます。
家族と共有するときは、借入総額だけを話すより、次の支払いを示すほうが具体的です。「いつまでに、どの費用が足りないか」から相談を始めてください。
中年の元社長は、肩書きより任せられる仕事を示す
中年の経営者が倒産後に再就職を目指すなら、経営経験を応募先の実務に置き換えると伝わりやすくなります。社長歴の長さだけでは、入社後の働き方を採用側が想像しにくいためです。
経営経験を職務経歴書の仕事に変える
「会社経営全般」とだけ書くと、経験の中身が埋もれます。自分が日々おこなっていた業務を、募集されている仕事に合わせて書き直してください。
たとえば、顧客との打合せや見積もり作成を担っていたなら、営業の経験として説明できます。現場の手配や納期管理なら、運営や管理の業務につながります。
| 経営時代の担当 | 応募先に伝える仕事 |
|---|---|
| 取引先への提案 | 営業・見積もり作成 |
| 現場の人員配置 | 作業手配・進行管理 |
| 仕入先との調整 | 購買・納期管理 |
| 従業員への指導 | 教育・業務の標準化 |
数字を書くなら、自分の資料で確かめられる実績に限ります。見栄えのよい成果を足す必要はありません。担当した範囲と、具体的な仕事の進め方が分かるほうが、面接で説明しやすくなります。
倒産に至った経緯があっても、それまで身につけた作業や知識まで消えるわけではありません。経営の結果と、個々の実務経験を切り分けて書きましょう。
倒産の説明は経緯と今後の働き方を分ける
面接では、会社を閉じた理由を聞かれる場合があります。長い釈明よりも、事実を短く伝え、その後の働き方につなげる準備が役立ちます。
話す順序は、次を目安にしてください。
1. 会社を閉じるに至った経緯を伝える。
2. 自分の判断で見直す点を説明する。
3. 入社後に担える仕事を具体的に話す。
取引先や金融機関への不満だけで終わると、自分が仕事をどう振り返っているかが伝わりません。一方、事実を超えて責任を背負い込む説明も不要です。
履歴書では、在籍期間や役職を偽らないことが前提になります。個人の債務や手続きについて、どこまで説明が必要かは、職種や応募書類の質問内容によって検討してください。
説明の練習では、家族や知人に聞いてもらう方法もあります。「何が起きたか」と「次に何をするか」が伝わるかを確かめるだけでも、面接の負担を減らせます。
年収だけでなく、働き続けられる条件を決める
以前の役員報酬を基準に求人を選ぶと、候補が狭くなることがあります。まず家計に必要な手取りを見積もり、そのうえで勤務条件を照らし合わせます。
見るべき条件は、給与額のほかにもあります。
- 通勤にかかる時間と費用
- 家族の世話と両立できる勤務時間
- 経験を生かせる担当業務
- 体力面で続けられる作業内容
無理な働き方で短期離職を重ねると、生活の見通しが立てにくくなります。応募の幅は広げつつ、長く続けるうえで外せない条件は、先に書き出しておきましょう。
給与の額面と手取りも区別します。家計に使える金額を知るために、控除や通勤費の扱いを含めて条件を確認してください。求人票の金額だけで生活費を組まないほうが、入社後の不足を防ぎやすくなります。
「雇われる立場」での働き方を具体的に伝える
元社長に対して、採用側が職場へのなじみ方を気にすることは考えられます。年下の上司の指示を受けられるか、社内の決まりに沿って働けるか、といった点です。
「何でもやります」だけでは、仕事のイメージが伝わりにくいものです。担当範囲を確認して進める姿勢や、報告の仕方を具体的に話すと、入社後の役割をすり合わせやすくなります。
経営者だった経験を隠す必要はありません。ただし、入社してすぐに経営の改善案を主張することが、求められているとは限りません。
面接では、応募した職務を引き受ける意思を示します。そのうえで、現場経験や管理経験をどう役立てられるかを話してください。以前の肩書きから、これからの役割へと説明の重心を移します。
これから30日以内に、債務・家計・応募を並行して進める
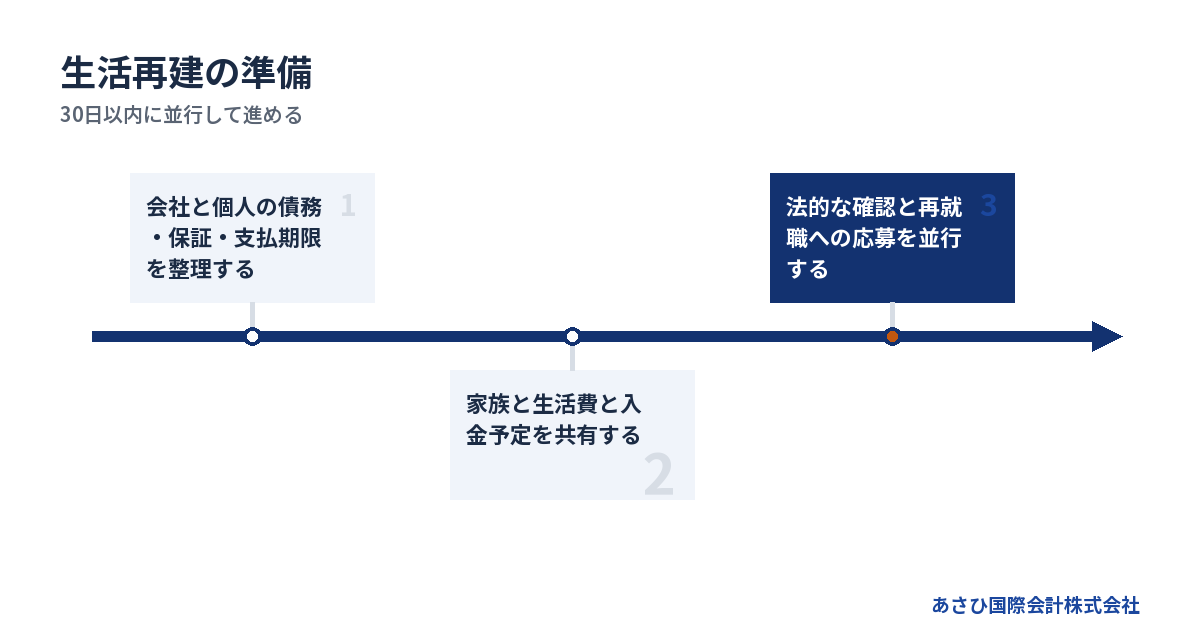
破産を検討する社長は、会社の整理が終わるのを待たず、個人の負担と生活費を確認できます。30日以内という期間は手続きの完了目安ではなく、準備を先送りしないための行動期間です。
督促と支払予定を同じ紙に集める
最初に、会社と個人の支払予定を分けて書きます。頭の中だけで考えると、金額の大きさと期限の近さが混ざり、何から伝えるべきか分からなくなりがちです。
優先して記録するのは次の内容です。
- 支払先と支払期限
- 会社と個人のどちらの債務か
- 連帯保証の有無
- 督促や裁判所書類の到着状況
期限を過ぎた書類があれば、その事実を先に伝えます。会社の来歴を最初から説明するより、対応が必要な期日を示すほうが、緊急性が伝わります。
資料が足りなくても、準備が終わるまで相談を待つ必要はありません。「契約書が見つからない」「残高を確認中」と書き、分かっている範囲と未確認の部分を分けてください。
詳しくは倒産と自己破産の違いがわかる比較表と、会社・社長の借金を分ける確認帳をご覧ください。
家族とは生活の予定を共有する
家族への説明を先送りすると、住居費や教育費の支払い直前に話さざるを得なくなることがあります。結論が出ていなくても、分かっている事実を共有する準備はできます。
伝える内容を、次のように整理してください。
- 今後見込める収入
- 手元にある生活用の資金
- 近く支払う予定の生活費
- まだ決まっていないこと
家族であることだけで、会社の借入や社長の保証債務を負うわけではありません。ただし、家族自身が保証契約を結んでいる場合などは、別の確認が必要です。
「家族全員に借金が移る」と伝えるのも、「家族には何も影響しない」と伝えるのも、状況を単純にしすぎます。返済義務と、家計や住まいへの影響を分けて話しましょう。
法的な確認と再就職の準備を同時に動かす
保証債務や破産の判断は、必要に応じて依頼する弁護士等の専門家が扱う領域です。一方、職務経歴書づくりや求人条件の整理は、自分で進められます。
片方が止まっても、もう片方まで止めない進め方にします。
1. 法的な確認事項と資料をまとめる。
2. 職務経歴書の下書きを作る。
3. 家計に必要な収入を計算する。
4. 勤務開始時期を確認して応募する。
日程に無理があれば、応募先へ勤務開始日の調整が可能かを確認します。破産の説明に必要な時間を確保しながら働けるかも、採用条件を考える材料になります。
なお、手続き費用と家族の生活費は別に見積もります。金額を用意できない場合も、資産を処分する前に、その事情を伝えて進め方を確認してください。
再就職先で確認するのは、内定後の入金まで
内定が出た段階で、安心して会社の残務を放置しないようにします。法的な手続きへの対応は続く場合があり、新しい勤務との両立が必要になるためです。
同時に、働く条件は口頭だけで済ませず、書面で確かめてください。
- 雇用契約の内容
- 給与の締め日と支払日
- 勤務時間と休日
- 保険の加入や切替に必要な書類
初回の給与が入ったら、家計の見込みと実際の手取りを比べます。必要な生活費に足りないなら、支出や勤務条件を早めに見直してください。
就職は生活再建の出発点です。採用が決まったかどうかだけで区切らず、毎月の収支が続けられる形になるまで確認を重ねます。
再就職を考える段階でも、事業を残せる余地は確認できる
まだ営業を続けている会社なら、破産の検討と並行して、事業を譲れるか確認する余地があります。ただし、資金の残り方や債務の状態によっては、法的整理が適切な場合もあります。
再生型M&Aと再就職は別々に条件を決める
事業を譲ることで、取引や従業員の仕事を引き継げる可能性があります。社長本人が譲渡後も働くなら、その立場や報酬は個別の合意が必要です。
会社の譲渡が決まったからといって、元社長の雇用も決まるとは限りません。引継ぎ期間だけ関与するのか、継続して従業員として働くのかによっても、家計の見通しは変わります。
条件として分けて確認するのは、次の項目です。
- 譲渡後に担当する仕事
- 雇用か業務委託かという契約形態
- 報酬の金額と支払時期
- 契約期間と終了の条件
口頭で「しばらく残ってほしい」と言われただけでは、安定した収入として見込みにくいものです。事業を渡す条件と、自分が働く条件を、書面で整理しておきます。
株式や事業を譲っても、保証は別の確認が要る
会社の株式を譲る場合、法人格は変わらず、会社の借入も原則として会社に残ります。事業譲渡では対象を選べますが、借入や保証の扱いが自動的に片づくわけではありません。
買い手との約束だけで、金融機関との保証契約が消えるわけではありません。 解除や移行には金融機関等の判断が関係するため、契約条件と実際の解除確認を分けて進めます。
中小企業庁の「中小M&Aガイドライン第3版」でも、保証の扱いは最終契約で取り決める主要項目とされています。譲渡の成立だけをもって、個人の返済負担がなくなったと判断しないようにしてください。
すでに負っている保証債務の整理では、経営者保証に関するガイドラインも検討対象になり得ます。ただし、会社側の法的整理か準則型私的整理の申立て、またはその見込みなどの要件があります。
あさひ国際会計は資料と譲渡条件の整備で後方支援する
あさひ国際会計株式会社は、再生型M&Aの仲介を扱っています。個人の破産申立てや法的な代理交渉を当社がおこなう、という意味ではありません。
金融機関との協議は、経営者ご本人が主体となります。必要に応じて依頼する弁護士等の専門家とともに進める形です。当社は、協議に使う財務資料や事業価値の説明資料を整え、M&Aの条件設計を通じて後方支援します。
相談の際には、再就職を考えていることも伝えてください。譲渡後に働く希望があるのか、別の会社へ移る予定なのかで、引継ぎ条件の検討が変わります。
相談は無料で、着手金はなく、成功報酬のみです。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬が無料という意味ではありません。法的手続き等の費用は、依頼内容に応じて別に確認します。
事業を残す案を検討しても、支払期限までの時間が延びるとは限りません。売却を待てる資金があるかも含め、法的整理と比較して判断します。
よくある質問
会社が倒産したことは、再就職の面接で話すべきですか?
職歴や退任の経緯を聞かれたら、事実に沿って説明する準備をしておきましょう。会社の倒産と、社長個人の自己破産は分けて扱います。個人の手続きについてどこまで説明が必要かは、職種や質問内容によって検討します。
会社を閉じた理由を長く話すより、経緯を短く整理し、今後担える仕事につなげると伝わりやすくなります。取引先の秘密や個人情報まで話す必要はありません。
社長も会社の倒産を理由に失業保険を受け取れますか?
代表取締役は原則として雇用保険の対象外のため、倒産しただけで受給できるとは限りません。代表権のない兼務役員などは、雇用の実態や加入資格によって確認が必要です。
昔の会社員時代に保険料を払っていた場合も、現在の受給資格とは別に調べます。受給の可否と入金時期が確認できるまでは、家計の収入に含めないほうが見通しを誤りにくくなります。
社長が自己破産すると、再就職先の給料もなくなりますか?
自己破産後に働いて得る給料まで、一律に失うわけではありません。破産手続開始後の労働による給料は、原則として生活再建に使える収入と考えられます。ただし、開始前の未払い給与や預金、進行中の差押えは別の確認が必要です。
振込日だけで判断せず、対象となる勤務期間と給与明細を示してください。家族の生活費として使う予定も伝え、手続きと家計の両面から確認します。
中年で会社を倒産させた社長にも再就職の可能性はありますか?
年齢や倒産歴だけで就職の見込みを決めることはできません。経験と求人が合うか、希望する勤務条件で継続できるかを具体的に検討します。採用を約束できるものではありませんが、経営経験を実務に置き換えて伝える余地はあります。
職務経歴書には、肩書きだけでなく、自分が担当した仕事を書きます。営業や現場管理など、応募先が求める業務との接点を示すと、入社後の役割を話し合いやすくなります。
まとめ
借入と保証の資料を集め、最初の給料日までに必要な生活費を書き出してください。事業を譲る余地も確認したい場合は、支払期限と再就職の希望を添えて、あさひ国際会計へご相談ください。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496