


目次
この記事の対象と結論
「休眠会社 買取ドットコム 評判」で探すときは、口コミと契約条件を分けて判断してください。借入と連帯保証が残る会社では、買い取ってもらえるかに加え、譲渡後に自分が何を負うかの確認が要ります。
廃業を考え、「会社を渡せば返済の不安から離れられるのか」と迷っている方が対象です。相談する経営者は珍しくありません。資料がそろっていないことを、恥じる必要もありません。
この記事には、対象サービスの口コミ原文や契約書の検証結果はありません。そのため、評判の良し悪しや利用の安全性は評価しません。示せるのは、説明を受けたときに照らし合わせる判断基準です。
会社の譲渡と、経営者個人の連帯保証の解除は、分けて確認してください。 買取価格が決まっても、保証の問題まで片づいたとは限りません。
買取ドットコムの評判は、投稿者の状況と契約の中身を分けて読む
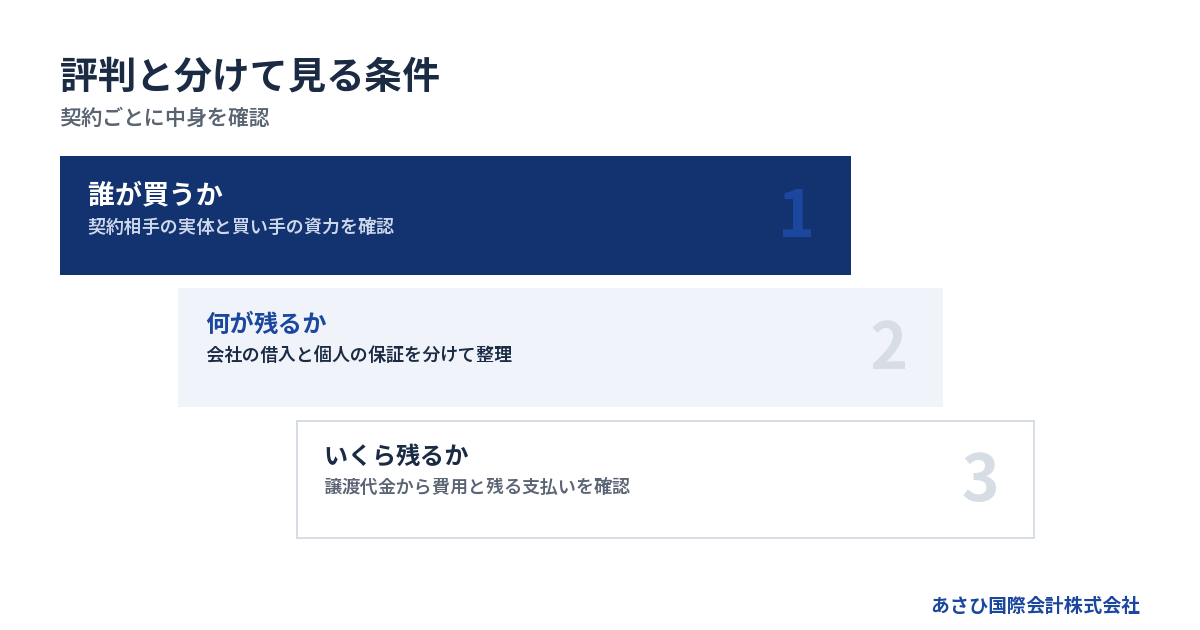
評判を判断材料にするには、誰が何を経験した評価なのかを確かめます。借入のない会社を売った人の満足度だけでは、連帯保証を抱える経営者の不安には答えられません。
個別サービスについて、確認できないことを補わない
対象サービスの運営主体や買取条件は、この記事の確定情報には含まれていません。利用者の投稿件数も確認していないため、「口コミが多い」「悪評がない」といった評価はできません。
同じ理由で、「借入のある休眠会社も対象」「査定が無料」とも書けません。名称からサービス内容を推測すると、実際の契約との食い違いが生まれるためです。
検索結果の短い説明と、問い合わせ後の見積書は区別しましょう。前者はサービス全体の案内でも、後者には自社だけの条件が付く場合があります。
提示された説明を読む際は、次を分けて記録してください。
- 広告や紹介記事に書かれた内容
- 担当者から受けた個別の説明
- 契約書に明記された条件
- まだ回答を得ていない事項
不明な欄は、不明のままで構いません。安心できそうな説明で埋めず、回答を求める項目として残します。
「対応がよかった」と「保証が外れた」は別の評価
返信の早さや説明の丁寧さは、相談のしやすさを知る材料です。ただ、担当者への好印象だけで契約後の責任までは判断できません。
口コミに「無事に売却できた」とあっても、何が完了したかは読み取れないことがあります。代金の入金を指すのか、代表者変更まで済んだのか。保証の解除まで確認した投稿なのかも分かれます。
借入が残る読者には、取引の背景が必要です。
- 投稿者の会社に借入があったか
- 経営者が連帯保証をしていたか
- どの段階で評価を書いたか
- 売却後の対応に触れているか
背景が書かれていない投稿は、その範囲で参考にします。売却条件の違う人の体験を、自社にも当てはまる結果として受け取らないことです。
また、否定的な投稿も理由を読み分けます。査定額への不満と、約束した手続きが進まない問題では、確認すべき契約項目が異なります。
情報の出し手と、説明が変わった時点を確かめる
サービス自身の説明、利用者の体験談、紹介記事では、情報の立場が違います。紹介記事に広告関係の表示がある場合は、その前提を踏まえて読んでください。
公開日にも目を向けましょう。以前の料金や対象条件が、今の見積もりにも当てはまるかは別に確認が要ります。古い説明だけを根拠に、費用を見積もるのは避けたいところです。
問い合わせを進めるなら、回答を受けた日と内容を残します。口頭説明が後で変わったとき、どこから認識がずれたかを整理しやすくなるためです。
たとえば、最初は「買取可能」という説明でも、資料確認後に条件が付くことがあります。条件の追加だけで不適切とは判断できません。追加の理由と、価格や責任への影響を説明してもらいましょう。
説明の違いを解消できない段階では、署名を急がず、修正した書面を求めてください。
休眠会社の買取では、会社の状態と買い取る対象を確かめる
休眠会社という呼び名だけでは、譲渡できる範囲も残務も決まりません。営業を止めた時期より、残っている資産・契約・負債の内容が判断の出発点になります。
営業を休んだ会社と、登記上の休眠会社は区別する
日常会話では、営業を止めている法人を休眠会社と呼ぶことがあります。一方、会社法には、登記を長期間していない株式会社についての定めがあります。
会社法第472条の基準は、「最後の登記から十二年を経過した株式会社」です。法務大臣の公告後、所定の期間内に届出や登記をしないと、みなし解散の対象になります。営業を一時的に止める判断とは異なる仕組みです。出典は会社法第472条で、2026年8月18日に原文確認済みです。会社法(e-Gov法令検索)
「休眠しているから、そのまま渡せる」と考える前に、現在の登記を確かめます。営業の実態と登記の状態が一致しているかを、先に整理するためです。
解散の登記がある場合は、その状態も査定時に伝えてください。通常の営業会社と同じ前提で話を進めると、契約直前に追加の確認が必要になりかねません。
株式を売るのか、事業や資産を売るのか
「会社買取」という説明だけでは、何を売る契約かは分かりません。株主が株式を売る場合と、会社が事業や資産を売る場合では、お金を受け取る人も異なります。
株式譲渡では、会社の法人格は変わりません。会社の借入金等は会社に残るため、買い手は負債も含めて内容を調べます。
事業譲渡では、譲る財産や契約の範囲を定めます。ただし、債務の扱いを契約の表題だけで判断することはできません。商号の継続使用など、法律上の確認も必要になるからです。
→ 横にスクロールできます
| 確認項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 売る対象 | 株主の株式 | 会社の事業等 |
| 代金の受取先 | 原則として株主 | 原則として会社 |
| 会社の借入 | 会社に残る | 個別の確認が必要 |
| 個人の保証 | 別途確認が必要 | 別途確認が必要 |
中小企業庁「中小M&Aガイドライン第3版」は、両手法の違いを整理しています。経営者保証も最終契約で扱う主要項目です。2026年8月18日に該当箇所を確認済みです。中小M&Aガイドライン
営業が止まっていても、残務の一覧を作る
売上がなくなっても、過去の取引に関する作業が残る場合があります。買い手が把握していない請求や契約が後で見つかると、価格や引継ぎ条件の見直しにつながります。
査定時には、次の有無を伝えてください。
- 回収していない売掛金
- 支払いが残る借入や買掛金
- 税金や社会保険料の未納
- 解約していない契約
- 従業員への未払い
帳簿上の残高と、相手先が認識する残高が違うこともあります。金額が固まっていない項目は、「確認中」と付記して分けます。資料が不十分だからといって、存在そのものを省かないようにしましょう。
従業員が残っているなら、雇用を続けたい意向も伝えます。家族や取引先への影響を減らすには、誰に何を引き継ぐのかを具体化する必要があります。
詳しくは休眠会社の廃業手続きは登記だけで終わらない―残った借入と連帯保証の整理をご覧ください。
借入が残る社長は、買取の約束と保証解除の根拠を分ける
買い手との契約だけで、金融機関と経営者の保証契約が消えるわけではありません。保証解除を見込む取引では、金融機関の判断と、解除までの手順を確認します。
「借金ごと引き受ける」の意味を言葉でそろえる
借入のある会社について「そのまま引き受ける」と言われたら、説明の対象を確かめてください。会社が返済を続けるのか、買い手が返済資金を用意するのかで、内容は異なります。
経営者個人の保証まで含む説明なのかも確認が必要です。担当者と売り手が、同じ言葉を別の意味で使っている可能性があります。
書面では、少なくとも次の点を対応させます。
- どの借入を対象としているか
- 誰が返済のための資金を用意するか
- 旧経営者の保証をどう扱うか
- 予定どおり進まない場合にどうするか
複数の借入があれば、借入先ごとに整理してください。ある借入の説明を聞いただけで、残りも同じ扱いと受け取らないためです。
「全部」という表現にも対象一覧を添えます。契約書と一覧を突き合わせられる形にすると、抜けている借入がないかを確かめやすくなります。
代表を辞めることと、保証契約の終了は別
会社を譲り、代表者の登記を変えると、経営から離れた実感が生まれます。しかし、退任の手続きだけで保証解除まで確認したことにはなりません。
民法第446条は、保証人について、主たる債務者が履行しないときの責任を定めています。さらに第454条では、連帯保証人は「前二条の権利を有しない」とされています。催告の抗弁と検索の抗弁のことです。2026年8月18日に原文確認済みです。民法(e-Gov法令検索)
つまり、連帯保証では、会社に先に請求するよう求める抗弁などが制限されます。「自分はもう社長ではない」という認識だけで、請求への備えを終えないでください。
手元に契約書の写しがなければ、保証の対象を確認できる資料を整理します。見つからないことと、保証契約がないことは同じではありません。契約の有無や範囲が不明なら、その状態を専門家に伝えます。
解除の見込みと、解除の完了を区別する
金融機関に保証の扱いを相談した段階と、正式な解除が済んだ段階は分けて記録します。「前向きな回答があった」という報告だけでは、残る条件が分かりません。
中小M&Aガイドライン第3版は、解除や移行が金融機関等の判断によると説明しています。代表者変更後に正式な手続きをおこなう流れも示されています。2026年8月18日に該当箇所を確認済みです。中小企業庁・中小M&Aガイドライン
確認表には、進み具合に加え、未完了の理由を残しましょう。
- 金融機関への説明が済んでいるか
- 解除に必要な条件が示されているか
- 誰が残る手続きを進めるか
- 完了をどの書面で確認するか
譲渡と解除の間に時間が生じるなら、その期間の返済も確認対象です。資金が不足する見込みなのに、解除予定だけを頼りに進めないようにします。
「解除予定」と「解除済み」を、同じ欄に記載しない。 この区別が、売却後の確認漏れを防ぐ助けになります。
契約条項は、解除できなかった場合まで読む
保証解除を買い手の義務とする条項には意味があります。ただし、その条項が金融機関を直接拘束するわけではありません。
契約書では、義務の内容に加えて、期限や報告方法を確認します。履行されなかった場合の契約解除や補償も、検討する項目です。具体的な条文と、その条件で生じる法的な効果は、依頼者が委任する弁護士等の専門家が確認します。
補償の約束があっても、買い手に支払う資力がなければ、回収に支障が出るおそれがあります。条項と資力はセットで見る必要があるのです。
金融機関との交渉・協議の主体は経営者本人です。必要に応じて、依頼する弁護士等の専門家が担います。仲介会社には、資料作成などの後方支援と、誰が何を担当するかの説明を求めてください。
安心材料は、運営主体の確認と買い手の調査で積み上げる
相談窓口の実体と、実際に会社を買う相手の資力は、別々に確認します。仲介担当者の説明が丁寧でも、買い手が契約を履行できるかは別の検討事項です。
サービス名と契約相手の法人名を照合する
見慣れたサービス名で相談していても、契約書には別の法人名が記載されることがあります。その場合は、名称が違う理由と各法人の役割を確認してください。
見る対象は、問い合わせ先だけではありません。
- 仲介契約の相手となる法人
- 株式や事業を買う法人
- 報酬や代金を支払う相手先
- 個人情報や資料の提供先
法人番号公表サイトは、名称や所在地を照合する材料になります。ただし、法人の存在が確認できることと、取引の履行能力は別です。登記や公表情報だけで、今後の返済資金までは判断できません。
当社の法人番号は6010501044373です。経済産業省のgBizINFOで、2026年8月17日に所在地との一致を確認しています。法人名は、国税庁の法人番号公表サイトでも確認できます。
自社を含め、名称の確認と取引条件の検討を切り分けてください。公的情報に載っていることだけを、契約内容への評価に置き換えないためです。
買い手には、購入代金の先にある資金を確かめる
買い手が代金を払えることに加え、引継ぎ後の運営や返済をどう続けるかを確認します。買収時点の資金だけでは、会社の継続に必要な支払いを賄えない場合があるからです。
説明を求める項目は、自社の状態に合わせます。
- 購入代金の調達方法
- 引継ぎ後の運転資金
- 借入返済の見通し
- 経営を担当する人と体制
すでに営業を止めているなら、何のために取得するのかも質問してください。再開を予定しているのか、残る資産を活用するのかで、引継ぎに必要な情報が変わります。
回答が抽象的な場合は、どの資料で確認したかを仲介担当者に聞きます。「資力を調べました」という説明についても、調査の範囲と未確認事項を分けてもらいましょう。
すべての内部資料を売り手が直接見られるとは限りません。その場合も、確認できていない部分があることを把握して判断します。
業界ルールの存在と、その取引への適用を分ける
M&A支援機関協会は、広告・営業規程を改正しています。2025年1月1日施行のルールでは、最終契約書の草案に、買い手へ経営者保証の解除を義務付ける条文案を盛り込むことを定めました。買い手の資力の調査や、成立後のリスク説明も対象です。2026年8月14日に確認済みです。
また、特定事業者リストは2024年10月1日に始まった情報共有の仕組みです。M&A取引の実行日から60営業日以内に保証が解除されない場合、掲載の対象になりえます。開始日と要件は、同日に確認済みです。
ただし、業界にルールがあることだけで、個別取引の安全性は決まりません。利用する事業者がどの仕組みに参加し、何を確認するかを聞いてください。
当社は、特定事業者リストの情報共有の仕組みには現在加盟していません。M&A支援機関登録制度への登録とは、別の話です。
登録や加盟の表示だけに頼らず、実際の契約で保証と資力をどう扱うかまで確認しましょう。
買取価格より先に、手取りと残る支払いを並べる
提示された買取価格だけでは、廃業後の生活に使えるお金は分かりません。代金の受取人を確かめ、費用と残る支払いを差し引いて比べます。
査定額と、最終的に受け取る額を分ける
査定の段階では、資料の追加確認によって価格が変わる場合があります。見積書を受け取ったら、金額の前提と、減額される条件を確認してください。
「価格が付く」と「その額を手元に残せる」は別です。報酬などを差し引いた後の金額に加え、売却後に支払う費用も見込む必要があります。
確認する欄をそろえると比較しやすくなります。
- 譲渡代金の額と受取人
- 報酬の額と計算方法
- 別途負担する実費
- 代金が入金される時点
- 譲渡後に残る支払い
株式譲渡なら株主、事業譲渡なら会社が原則として代金を受け取ります。会社に入るお金を、そのまま経営者個人の生活費に充てる前提にはしないでください。
詳しくは休眠会社の売却相場を見誤らないための価格・手取り・連帯保証の判断基準をご覧ください。
手数料の相場が不明なら、金額を作らず見積もりを取る
対象サービスの料金表を確認していないため、この記事では手数料の金額や相場を示せません。「無料」という表示があっても、どこまでを指すかの確認が必要です。
査定の費用と、成約時の報酬は分けて聞いてください。契約を途中でやめた場合や、買い手が見つからなかった場合の負担も対象です。
比較表には、回答を得た項目だけを記入します。
| 費用の区分 | 確認する内容 |
|---|---|
| 相談・査定 | 無料の範囲 |
| 契約開始時 | 着手金の有無 |
| 成約時 | 報酬額と精算方法 |
| 中止・不成立時 | 費用が生じる条件 |
成功報酬の場合は、何を「成功」とする契約なのかも読みます。最終契約への署名なのか、代金決済や譲渡の実行なのかで、支払時点が異なるためです。
保証解除の確認が報酬の条件にどう関係するかも、文章で説明してもらいましょう。売り手が期待する完了と、報酬が発生する完了をそろえておくためです。
清算と比べるときは、登記費用だけで判断しない
会社をたたむ費用と買取条件を比べるなら、残務を含めた総額で見ます。登記にかかる税金だけを見て、清算の予算を決めることはできません。
株式会社の登録免許税は、解散が3万円、清算人等の登記が9千円、清算結了が2千円です。合計4万1千円ですが、公告実費や専門家報酬は含みません。出典は登録免許税法別表第一第24号で、2026年7月23日時点の法令で確認済みです。登録免許税法(e-Gov法令検索)
借入の返済や未払いの処理も別に検討します。債務超過などの事情がある場合は、通常の清算だけで進められるかについて、法的な判断が必要です。
資金を用意できない場合も、買取契約に急いで署名する理由にはなりません。費用不足と債務の状況を開示し、実行可能な手続きを検討します。状況によっては、法的整理が適切な場合もあります。
詳しくは休眠会社の廃業手続きにかかる費用は残務次第、借入と保証を含めた予算の立て方をご覧ください。
当社の報酬は、譲渡代金から精算する仕組み
あさひ国際会計株式会社の相談は無料で、着手金はありません。成功報酬のみで、成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。
持ち出し0円は、報酬が無料という意味ではありません。 譲渡代金から報酬を差し引く仕組みです。受け取る金額を考える際は、精算後の金額を確認してください。
この説明は当社の仲介報酬についてのものです。会社が抱える借入や未払いまで、費用がなくなるという意味ではありません。税負担や別途依頼する専門家の費用についても、発生の有無を整理します。
手元資金が乏しい場合は、相談時にそのまま伝えてください。立て替えができる前提で予定を組むと、途中で実行が止まるおそれがあります。
譲渡が成立しなければ、売却代金を前提にした資金計画も使えません。成約前の支払いと、成約後の精算を分けて考えます。
廃業を考える段階では、署名より先に判断材料をそろえる
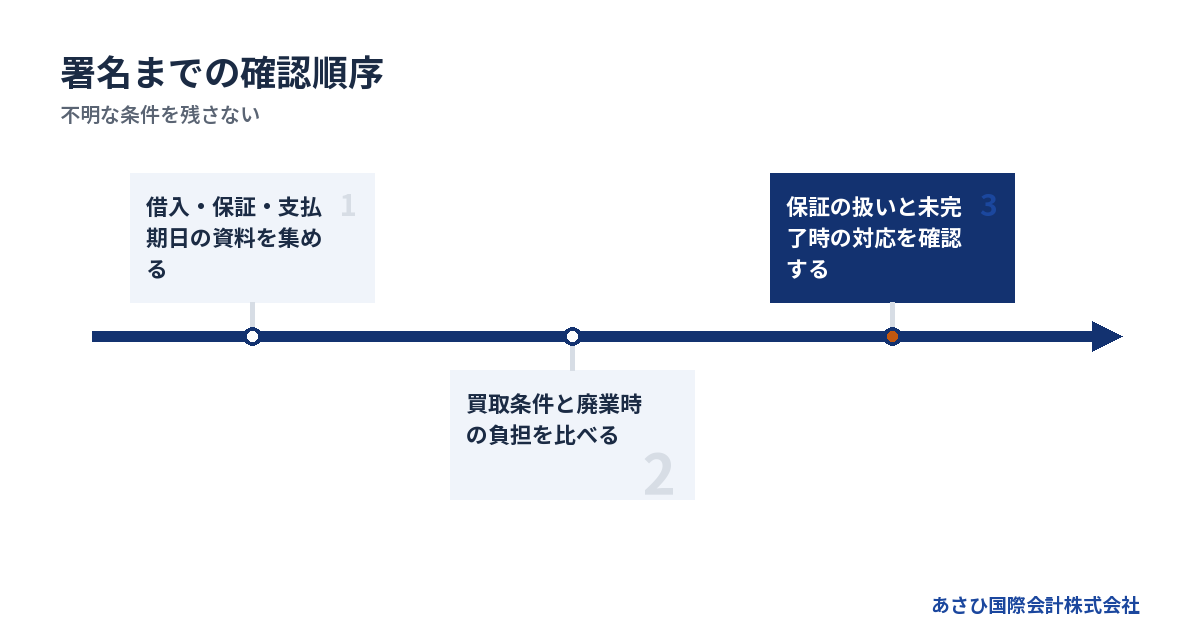
廃業と売却で迷うなら、資金が持つ期間と、引き継げる事業の有無を先に整理します。評判を読み続けるだけでは分からない、自社の条件を明らかにする作業です。
最初の相談には、分かる範囲の資料を持ち込む
整った資料を作り終えるまで、相談を待つ必要はありません。まず手元にあるものを集め、不足している資料を分けて伝えてください。
初回に役立つのは、次の資料です。
- 直近の決算書や試算表
- 借入の残高が分かる資料
- 保証契約書の写し
- 今後の入金と支払いの予定
- 提示された見積書や契約案
支払いの予定には、金額だけでなく期日を書きます。毎月の収支が同じでも、入金より支払いが先に来ると、途中で資金が足りなくなるためです。
期限をすでに過ぎている支払いがあれば、冒頭で伝えましょう。督促の書面がある場合は、その存在も伏せないでください。希望する売却日だけでなく、今の支払い状況に合わせて検討する必要があります。
家族にまだ話せていない、従業員への説明時期に迷っている。その事情も相談事項です。資金の話とあわせて、情報を伝える順序を整理します。
再生型M&Aは、休眠会社の引取りと目的が異なる場合がある
事業を引き継ぎ、その継続を図る再生型M&Aでは、会社の器だけを見るわけではありません。取引の継続性や、残る人材なども検討材料になります。
すでに営業を止めていても、引き継げる契約や再開に必要な資源が残っている場合があります。反対に、事業の継続が難しく、資産の処分や債務の整理を中心に考える場合もあります。
当社が支援して成約した案件には、運送業で売上1億円台、債務超過3,000万円規模の会社があります。従業員は10名前後でした。2026年8月16日に成約資料を確認した例であり、同じ条件なら成約するという意味ではありません。
赤字や債務超過だけで結論を出さず、何が残せるかを確認します。ただし、支払いを続けられない状態で、買い手探しだけを長引かせる判断は避けたいところです。
比較する基準は、成立の見込みだけではありません。検討中に必要な資金と、成立しなかった場合の出口も含めます。
専門家には、担当する仕事の範囲を確認する
債務が残る会社では、仲介、法律、税務、登記の仕事が関わる場合があります。窓口が同じでも、すべての業務を同じ担当者が担うとは限りません。
| 担当分野 | 主に確認する内容 |
|---|---|
| M&A仲介 | 買い手探索と譲渡条件 |
| 弁護士 | 法的判断や債務整理 |
| 税理士 | 税務上の扱いと申告 |
| 司法書士 | 登記の確認と手続き |
依頼先を選ぶ際は、自分の相談をどこまで扱うかを聞いてください。別の専門家が必要になる条件と、その費用を誰が負担するかも確認します。
当社は、金融機関との協議に必要な資料の整備を担います。事業価値の説明資料の作成や、M&Aの条件設計も役割です。これらの後方支援を通じて、経営者本人の協議を支えます。
法的な交渉や手続きは、経営者本人と、必要に応じて依頼する弁護士等の専門家が主体です。役割をあいまいにしたまま進めず、相談時に担当範囲を確かめてください。
実績は、成約後にどこまで確認したかを聞く
成約件数を見る際は、件数に含める範囲も確認します。相談を受けただけの件数と、譲渡が実行された件数では意味が異なるためです。
当社には、年間60件以上のM&A仲介の成約実績があります。クロージングまで完了した件数として、2026年8月20日に表現を確認しています。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。2026年8月16日に確認した実績です。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
過去の結果に加え、自社の案件をどう確認するかを聞いてください。保証解除の見込みが立たない場合や、買い手の資金に不安がある場合に、どの段階で再検討するかも相談事項になります。
無料相談では、廃業か譲渡かを決めている必要はありません。「借入が残っている」「保証の範囲が分からない」という段階から、確認事項を整理できます。
よくある質問
買取ドットコムの評判がよければ、借入のある会社も売れますか?
評判だけでは、自社の買取可否は判断できません。この記事では対象サービスの買取条件を検証していないため、借入のある会社が対象かも断定しません。借入残高と保証の状況を開示し、どの負債を前提にした回答かを確認してください。
資料確認前の回答と、調査後の正式な条件は分けて扱います。価格が示された場合も、保証の扱いまで含むのかを別に確かめましょう。
会社を売って代表者を変えれば、連帯保証から離れられますか?
代表者変更だけで、連帯保証の解除が完了するわけではありません。買い手との約束に加え、金融機関の同意と正式な手続きの確認が必要です。対象の借入ごとに、解除の条件と進み具合を整理してください。
譲渡後に手続きが残るなら、担当者と完了の確認方法も決めます。登記が終わったという連絡を、保証解除の通知と取り違えないようにしましょう。
休眠会社の買取と廃業では、どちらの費用が少なくなりますか?
会社の資産や負債、残務によって変わるため、買取価格と登記費用だけでは比べられません。売却では報酬や残る支払い、廃業では清算や債務整理に必要な費用まで並べて確認します。
手元資金が足りない場合は、不足額と支払期日を伝えてください。売却が成立する前提で費用を使い切らず、不成立の場合にも取れる選択肢を検討します。
買取契約の案を受け取った段階でも相談できますか?
当社では、契約案を受け取った段階のご相談も承っています。価格だけでなく、借入と連帯保証について何が説明されているかをお知らせください。資料が不足していても、まず分かる範囲から整理できます。
契約条文の法的な判断は、依頼する弁護士等の専門家が担います。当社は事業や財務の整理と、譲渡条件の検討をおこなう立場です。状況によっては、法的整理が適切な場合もあります。
まとめ
提示された見積書に、代金の受取人、費用、借入、保証解除の扱いを書き添えてください。空欄が残ったら、署名を進める前にその項目を確認しましょう。廃業か売却か決めきれていない段階でも、当社の無料相談で状況を整理できます。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月29日