


目次
この記事の対象と結論
休眠会社でも、営業を止めただけで確定申告が不要になるわけではありません。株式会社などの普通法人は、休業中も法人税の申告が原則として必要です。法人税法第74条は、内国法人の各事業年度の申告を定めています。売上がなくても、預金の利息や資産の売却などを確認する作業が残ります。
「会社を休ませれば、申告費用も借入の返済も止められる」。そう考えて廃業を先送りしているなら、税務と返済を分けて整理してください。休業の届出、確定申告、借入・連帯保証の整理は別の手続きです。
まず、最後に申告した事業年度を確かめましょう。次に、休業後のお金の動きと、これからの支払予定を並べます。廃業するか決まっていなくても準備は進められます。書類がそろわない段階で、ひとりで結論を出す必要はありません。
休眠会社の確定申告は「営業していない」だけでは省けない
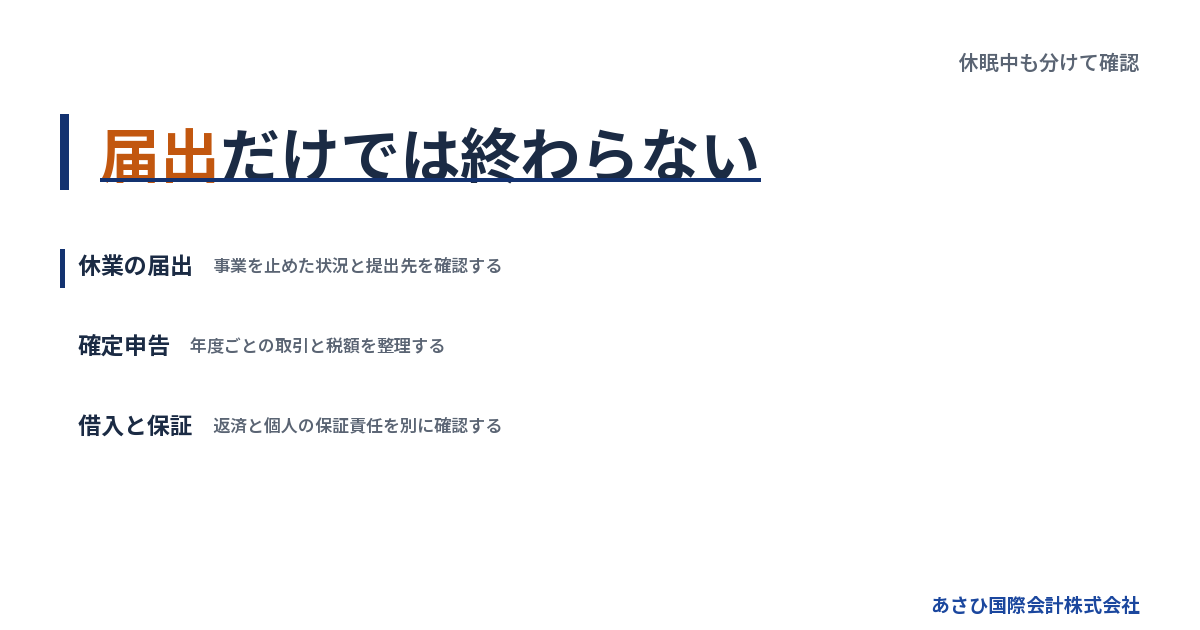
営業の停止と、法人としての申告義務は分けて考えます。税金を払う額が出ない場合でも、申告まで不要とは限りません。
売上ゼロと申告不要は別の話
法人税は、税務上の所得をもとに計算する税金です。ただし、所得が出なければ申告も省ける、という関係ではありません。売上がない事業年度も、帳簿と決算を通じて会社の状態を確認します。
休業中の会社には、以前の取引の後始末が残りがちです。営業担当者がいなくなっても、会社のお金が動いている場合があります。
- 休業前の売掛金が入金されている
- 預金の利息が付いている
- 設備や在庫を売却している
- 家賃や保険料を支払っている
- 借入の返済が続いている
入金がすべて当期の売上になるわけでもありません。以前に売上を計上した売掛金の回収なら、過去の帳簿との照合が必要です。「通帳に入った金額だけを売上にする」と、同じ取引を重ねて計上しかねません。
休業を届けても確定申告の代わりにはならない
事業を止めた旨の届出は、会社の状況が変わったことを伝えるものです。事業年度の損益や税額を申告する書類とは、役割が違います。
税務署には、休業開始日などを記載した「異動届出書」を提出します。地方税についても、都道府県と市区町村の所管部署への届出を確認します。「法人異動届出書」など、書類の名称や様式は自治体により異なります。
準備は次の順に進めると、提出漏れを見つけやすくなります。
1. 休業開始日と休業後の実態を整理する
2. 税務署向けの異動届出書を用意する
3. 都道府県・市区町村の様式を確認する
4. 提出担当を決め、提出先ごとに控えを残す
この順番は準備の整理例です。税務署への提出完了を待ってから地方へ出す、という意味ではありません。各提出先の期限に合わせて進めます。東京23区内など、地方税の提出先に特有の扱いがある地域も確認対象です。
提出は会社側でおこなうか、委任した税理士に依頼します。「税理士に休むと伝えた」という記憶だけでは、提出済みか判断できません。国への届出だけで地方の手続きまで済んだとも扱わないでください。
手元に休業関係の控えがある場合は、次の内容を確かめます。
- 届出を提出した相手と提出日
- 書類に記載した休業開始日
- 休業後に提出した申告書の有無
- 届出後に届いた通知の内容
以前の担当者が退職している場合も、控えや送信記録を探すところから始めます。確認できない項目は空欄にせず、「提出状況不明」と残すと、その後の調査が進みます。
法人の申告と社長個人の申告を混ぜない
会社の確定申告と、経営者個人の確定申告は別々です。社長が個人の申告を済ませても、会社の申告を済ませたことにはなりません。
休業後に役員報酬を止めた場合も、会社と個人の両方で確認が要ります。いつまで報酬が発生したのか、実際に払ったのか、未払いなのか。口座から出金がないだけでは、帳簿上の処理は決まりません。
生活費を会社の口座から引き出していた場合も同様です。使途や経緯を確認せず、まとめて経費にすることは避けてください。会社が社長に貸したお金なのか、会社が負担すべき費用なのかで扱いが変わります。
借入の連帯保証も個人側の確認事項です。会社の税金を整理した結果と、社長が負う保証責任を、同じ結論として扱わないようにしましょう。
会社法上の「休眠会社」は営業休止と意味が違う
日常会話では、営業していない会社を休眠会社と呼びます。一方、会社法の「休眠会社」は登記の放置に着目した言葉です。税務上の休業と同じ意味ではありません。
会社法第472条では、最後の登記から12年を経過した株式会社が対象です。公告後の2箇月以内に所定の届出や登記をしなければ、解散したものとみなされる場合があります。条文には「事業を廃止していない旨の届出」とあります。出典:e-Gov法令検索・会社法第472条。
この仕組みを待っても、借入や未申告の問題が片付くわけではありません。法務局からの通知があるなら、税務書類とは分けて確認してください。
営業を再開したい場合も、登記の状態を先に把握します。詳しくは休眠会社の再開手続きは登記の確認から、借入が残る会社の営業再開と資金準備をご覧ください。
休眠中の税金は種類ごとに確認する
休眠会社の税負担は、法人税だけを見ても判断できません。所得に応じる税金、事務所の状況に関係する税金、保有資産にかかる税金を分けて確認します。
法人税は休業後の収益や費用まで調べる
休業した事業年度には、営業中と休業後の取引が混在します。営業していた期間の売上だけで決算を締めると、その後の収益や費用が抜けるおそれがあります。
設備を売った場合は、受け取った代金だけで利益が決まるわけではありません。帳簿上の価額や売却費用も確認します。敷金の返還なら、入金のすべてを利益とする扱いとも異なります。
借入の元本返済と利息の支払いも分ける必要があります。銀行への支払額を丸ごと経費と考えると、損益を誤って把握しかねません。
また、「以前から赤字だったから、今回も税金は出ない」と決めないでください。過去の損失を税務上どう扱えるかは、申告状況などに左右されます。会社をたたむ際の資産処分も含め、当期に何が起きたかを確かめる作業が先です。
法人住民税は自治体と事業の実態で扱いを確認する
法人住民税には、所得に連動しない均等割があります。そのため、赤字や売上ゼロだけを理由に、地方税の負担までなくなると考えるのは早計です。
一方、休業中の扱いは自治体によって異なります。事務所等の実態や休業状況によって、申告や届出の扱いが変わる場合があります。「休業届を出せば全国どこでも同じ」という前提は置けません。
確認の材料になるのは、会社の実際の状態です。
- 事務所や店舗を使い続けているか
- 従業員が残っているか
- 新たな受注や請求をしているか
- 再開に向けた活動をしているか
- 休業を示す書類が残っているか
税理士に確認を依頼する際は、所在地だけでなく、この実態も伝えます。事務所が複数ある会社は、所在地ごとの扱いを確認する必要があります。ほかの地域の会社の事例を、そのまま自社に当てはめないでください。
消費税は現在の売上だけで結論を出さない
消費税の申告が必要かどうかは、休業中の売上だけでは決まりません。まず、その期間の会社が課税事業者か免税事業者かを確認します。判定には過去の売上や提出済みの届出などが関係します。
免税事業者であれば、原則として消費税の申告・納付は不要です。課税事業者であれば、取引内容や計算結果を踏まえて申告の要否を判定します。納付税額がある場合の申告と、還付を受けるための申告も区別してください。
休業した事業年度に設備や在庫を処分した場合も、取引内容の確認が要ります。通常の営業売上がなくても、消費税の計算に関わる取引が起きている可能性があります。売却契約書や請求書を残してください。
反対に、会社に入金があったという理由だけで、すべてを同じ課税取引にすることも避けます。何を売った代金なのか、以前の債権を回収したのかを区別します。
消費税について確認を依頼するときは、次の資料をまとめると話が進みます。
- 過去の消費税申告書
- 税務関係の届出書の控え
- 休業後の資産売却の資料
- 売上と仕入れの帳簿
「法人税が出ないから消費税も出ない」という判断はできません。税目ごとに申告の要否と金額を確認します。
保有資産や給与に関する税務も残る
営業を止めても、不動産などの資産が会社に残っていれば、保有に伴う税金の確認が必要です。会社を残す費用を見積もる際は、届いている納税通知書も集めてください。
給与や役員報酬に関する税務も、休業の届出だけで一括して終わるとは限りません。休業前の支払いに対応する未処理がないかを確認します。退職者がいる場合は、給与関係の書類も残務の対象です。
税金以外では、社会保険料や家賃なども残る可能性があります。税務上の休業と、雇用や契約の終了は連動しないためです。
通知が届くたびに個別対応するより、支払項目を一覧にすると見通しが立ちます。「申告すれば終わるもの」「契約を終える必要があるもの」「資産を保有する間は続くもの」に分けてください。休眠を続ける負担が、そこで初めて見えてきます。
確定申告の準備は最後に提出した年度から始める
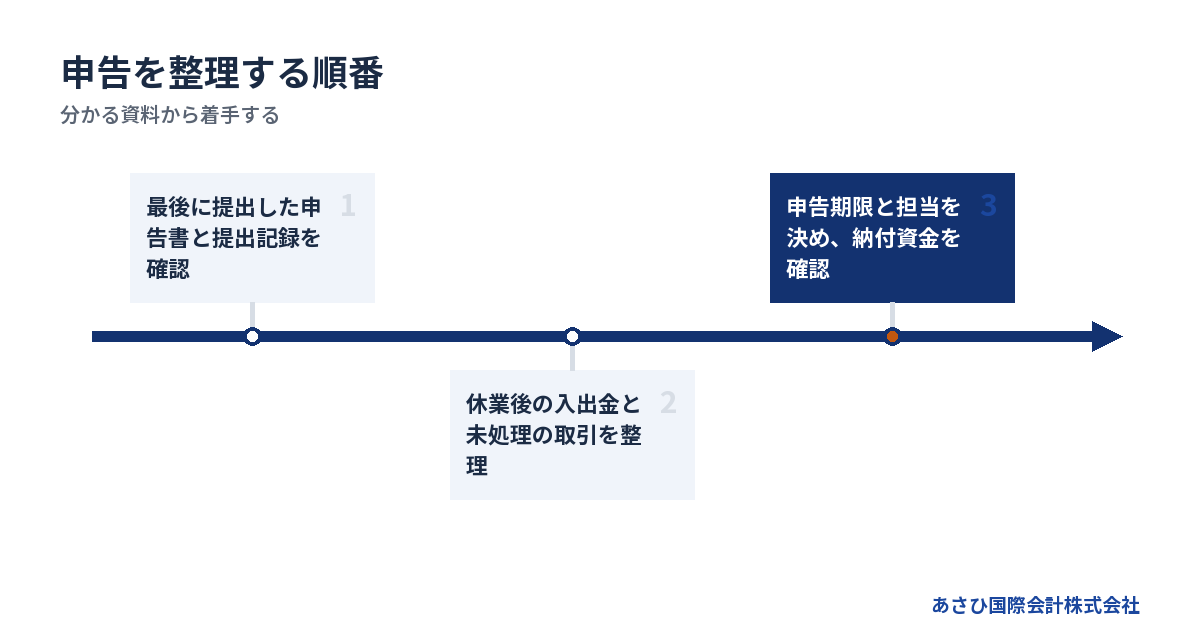
申告の準備では、最後に提出した事業年度と、その後のお金の動きを確認します。休業した日だけを起点にすると、営業中の未処理を見落としかねません。
申告書の控えと提出記録を突き合わせる
まずは、どの年度まで申告が済んでいるかを確かめます。決算書があることと、申告書を提出したことは同じではありません。作成途中の書類だけが残っている可能性もあります。
過去に税理士へ依頼していた場合は、契約終了時の引継ぎ資料も確認してください。担当を変えた前後の年度は、どちらが提出したのか曖昧になりやすい部分です。
整理するときは、次の欄を設けると不足が見えます。
→ 横にスクロールできます
| 確認項目 | 記録する内容 | 不明な場合 |
|---|---|---|
| 対象年度 | 開始日と終了日 | 過去の決算書を見る |
| 申告状況 | 提出済み・未提出 | 提出記録を確認 |
| 納付状況 | 納付済み・未納 | 通帳と通知を照合 |
| 届出状況 | 提出先と内容 | 控えを確認 |
国税と地方税では、提出状況がそろっていない場合もあります。まとめて「申告済み」とせず、税目ごとに記録してください。
通帳だけで足りない部分を補う
預金口座の明細は出発点になります。ただし、通帳に動きがないから取引もないとは限りません。社長個人が会社の支払いを立て替えている場合があるためです。
未払いの請求書も確認します。支払いを止めた家賃や未払給与は、通帳だけを見ても把握できません。現金で払った費用も同様です。
用意する資料は、入出金の理由が分かるものを中心にします。
- 会社名義の口座明細
- 手元現金の記録
- 未払いを含む請求書
- 資産を売却した契約書
- 社長が立て替えた支出の記録
書類が見つからない支出は、日付と内容をメモに残しましょう。記憶だけで金額を埋めるより、分かる事実と未確認事項を区別したほうが修正しやすくなります。個人の口座を使った取引も隠さず伝えてください。
借入残高と社長との貸し借りを合わせる
廃業を考える会社では、損益だけでなく、残っている借入の把握が欠かせません。帳簿に載っている借入残高と、金融機関の資料を照合します。
返済が止まっている場合は、元本残高のほかに未払利息などの確認も要ります。通帳から引き落とされた金額だけを見ていると、返済条件の変更後に帳簿が合わなくなることがあります。
社長と会社の貸し借りも整理対象です。会社が社長から借りているのか、社長に貸しているのか。この違いは、会社をたたむ際の財産整理にも関わります。
不足資金を個人で入れた記憶があっても、帳簿にどう記録したかは別問題です。入金の記録と過去の決算書を突き合わせてください。帳尻を合わせるためだけの仕訳は避け、資金が動いた経緯を説明できる状態にします。
申告期限と作業の担当を決める
法人税の確定申告期限は、原則として事業年度終了の日の翌日から2か月以内です。休業しても、従来の決算期が自動的になくなるわけではありません。個人の確定申告の時期を、そのまま会社に当てはめないでください。出典:e-Gov法令検索・法人税法第74条。
期限の延長が適用される場合などは、実際の期限が変わります。過去の届出や適用状況を確認し、自社の期限を日付で記録してください。地方税や消費税の期限も、税目ごとに整理します。
すでに期限を過ぎている疑いがある場合は、資料が全部そろうまで放置しないことです。分かっている年度と不足資料を先に示し、どの作業から着手するかを決めます。
実務では、担当が曖昧だと準備が止まります。
1. 最後に提出した事業年度を特定する
2. 未処理の取引と不足資料を洗い出す
3. 税目ごとの申告期限を確認する
4. 記帳と申告の担当を決める
5. 納付資金の見込みを別に作る
廃業や譲渡の検討と並行して進める場合も、申告作業を誰が続けるか決めておきます。出口の話が動いたからといって、目の前の申告が済んだことにはなりません。
未申告や税金の未払いは分けて対処する
未申告は申告内容が未確定の状態、未納は納付が済んでいない状態です。両方が重なっている場合も、資料の整理と支払いの検討を並行して進めます。
過去の申告漏れは年度ごとに整理する
以前の年度が未申告なら、直近の年度だけを整えても、過去の未処理は残ります。前の年度の残高が、次の年度の決算に影響するためです。
どこから数字が合わなくなったのかを追う必要があります。預金残高だけ合っていても、売掛金や未払金が古いまま残っている場合があります。休業期間が長いほど、取引の内容を説明できる人が減ることもあります。
追加の税負担が生じるかどうかは、期限や納税額などによって変わります。「売上がなかったから放置してよい」とも、「未申告だから重い負担になる」とも決めつけないでください。
税理士に依頼する際は、未申告の可能性がある年度を最初に伝えます。直近分だけの見積もりで契約すると、後から過年度の整理費用が加わる場合があります。作業範囲と報酬を先に確認しましょう。
納税資金がなくても申告の準備は止めない
「税金を払えないので、申告書も出せない」と考える必要はありません。申告内容を整える作業と、納付の問題への対応は分けて進められます。
金額が分からないままでは、資金不足の程度も見えません。税額の見込みを確認し、預金残高や回収予定と並べます。生活費から補うつもりなら、家計がどこまで耐えられるかも別に把握してください。
国税通則法第46条第2項には、納税の猶予の原因として「納税者がその事業を廃止し、又は休止したこと」とあります。ただし、その事実に基づき一時に納付できないと認められることが前提です。休業すれば自動的に認められる制度ではありません。
猶予は申請に基づき、原則として1年以内の期間を限る仕組みです。出典:e-Gov法令検索・国税通則法第46条。適用の検討には、休業の経緯や資金状況を説明できる資料が必要になります。
税金の通知を借入の支払いと一緒に埋もれさせない
税金の督促と、金融機関からの返済請求では、対応する手続きが異なります。封筒のまま保管せず、発行元と期限を確認してください。
すでに届いている通知があるなら、その内容を先に共有します。「休眠会社だから対応は再開してから」と後回しにすると、取り得る対応が狭まるおそれがあります。
支払いの一覧には、次の事項を記録します。
- 請求元と税金・債務の種類
- 支払いが必要な金額
- 当初の期限と通知上の期限
- 現在までに払った金額
- 回収予定の資金と入金時期
家族から借りて払う、資産を売って払うと決める前にも、会社全体の不足額を見てください。目先の請求だけを埋めても、次の支払いで行き詰まる場合があります。返済不能が疑われるときは、弁護士等による法的な検討も並行して進める場面です。
申告を続けて会社を残すか、たたむか、譲るか
休眠を続ける判断は、申告費用の安さだけでは決まりません。再開の見込み、維持に使える資金、残る借入と保証を合わせて比べます。
再開する根拠があるなら維持費を見積もる
受注の見込みがあり、再開時に必要な人や設備も残っているなら、会社を維持する意味はあります。ただし、「いつか使うかもしれない」だけでは、負担を払い続ける判断が曖昧になります。
再開の条件を書き出してください。たとえば、特定の取引が再開することなのか、必要な資金を用意できることなのか。条件が定まれば、休眠を続ける理由も見直せます。
維持費には、申告に関する報酬以外の支出も含めます。
- 税金と決算・申告にかかる費用
- 事務所や設備の維持費
- 保険や継続契約の支払い
- 借入の返済と利息
- 登記などの管理にかかる費用
再開時には、営業を止める前の資金繰りがそのまま使えるとは限りません。取引条件や人員の状況が変わるためです。維持できるかと、再開後に事業が回るかを別々に確かめましょう。
再開の見込みがなければ廃業の総額と比べる
営業再開を予定していないなら、休眠を続ける累積負担と、会社をたたむ費用を比較します。登記の実費だけでは、廃業に必要な予算を把握できません。
過去の記帳が止まっている会社では、まず帳簿を整える作業が発生します。賃貸借契約の終了や設備の処分にも費用がかかる場合があります。借入の返済原資が足りなければ、任意に会社を閉じる想定だけでは進められません。
→ 横にスクロールできます
| 選択肢 | 判断の軸 | 残る確認 |
|---|---|---|
| 休眠を続ける | 再開の根拠と維持資金 | 申告・返済・登記 |
| 解散・清算を進める | 債務を払える見通し | 残務と税務申告 |
| 事業や株式を譲る | 引継ぎ先と事業価値 | 税負担と保証 |
| 法的整理を検討する | 支払いと財産の状態 | 法人と個人の責任 |
比較では、費用が発生する時期もそろえます。総額が低く見えても、先にまとまった支出が要るなら、資金を用意できるかが問題です。詳しくは休眠会社の廃業手続きにかかる費用は残務次第、借入と保証を含めた予算の立て方をご覧ください。
解散しても残務や税務の確認は続く
株式会社を解散することと、会社の後始末が終わることは別です。株主総会の決議で解散した場合は、残った財産や債務を整理する清算へ進みます。
会社法第475条は「清算をしなければならない」と定めています。合併による消滅や、破産手続が終わっていない場合などには例外があります。出典:e-Gov法令検索・会社法第475条。
清算では、売掛金の回収や資産処分に伴って取引が発生します。そのため、解散日を過ぎたから税務確認も終わり、と扱うことはできません。解散後の申告についても、対象期間と期限を整理する必要があります。
会社の財産が足りない場合は、通常の清算を前提に進めてよいかも確認対象です。状況によっては、破産などの法的整理が適切な場合もあります。休眠という呼び方だけで、選べる手続きは決まりません。
事業を譲れても会社と社長の責任は別に確認する
休業中でも、設備や取引関係などに引継ぎの余地がある場合があります。ただし、法人が存在するだけで買い手が見つかるわけではありません。何を引き継げるかを具体的に説明する必要があります。
株式譲渡では会社の法人格が続くため、会社の借入なども会社に残ります。事業譲渡では譲渡する財産や契約の範囲を検討します。どちらも、未申告や税金の未払いを伏せたまま価格を決めると、後から条件が変わる原因になり得ます。
会社や事業を譲る合意だけで、経営者保証が外れるわけではありません。 金融機関等の同意や所要の手続きを確認する必要があります。
民法第454条では、連帯保証人は「前二条の権利を有しない」とされています。会社への催告や財産への執行を先に求める権利に制限があるため、個人側の責任も早めに確認します。出典:e-Gov法令検索・民法第454条。
譲渡価格だけでなく、税金や報酬を引いた手取りと保証の扱いを比べてください。詳しくは休眠会社の売却相場を見誤らないための価格・手取り・連帯保証の判断基準をご覧ください。
申告費用が苦しいときは依頼範囲と出口をそろえる
申告費用を抑えたい場合は、依頼する作業を明確にします。申告だけを頼むのか、過去の帳簿の整理や廃業時の税務まで含めるのかで、必要な作業量が変わります。
税理士への依頼は休眠の実態を伝えて見積もる
休眠会社の申告報酬に、すべての会社へ当てはめられる一律の金額はありません。取引の量だけでなく、帳簿が整っているか、過年度の確認が必要かでも変わります。
見積もりを受ける際は、「営業していません」だけで終わらせないでください。残っている資産や取引を伝えます。
- 記帳が終わっている期間
- 未申告の可能性がある年度
- 消費税の申告をしていたか
- 給与や役員報酬の支払いの有無
- 廃業や譲渡を検討しているか
税理士は、個別の税務判断や申告を担当します。借入や保証の法的な整理が必要なら、弁護士の担当領域も生じます。依頼する側がすべてを理解している必要はありませんが、何を誰に頼んだかは記録しておきましょう。
報酬を払う資金が不足する場合も、黙って契約を止めるより、残る業務を確認するほうが未処理を把握できます。支払条件は、契約内容に沿って個別に確認します。
自分で準備するなら事実の整理から進める
経営者本人が申告に向けた作業を進める場合も、税務の知識だけでなく、会社の取引を漏れなく把握する必要があります。「休眠だから簡単な数字を入れれば済む」と考えるのは避けてください。
費用を抑えるために自分で進めやすいのは、資料の収集や照合です。税務上の結論を先に決めず、事実をそろえる作業なら、専門家へ引き継ぐ際にも役立ちます。
たとえば、請求書と入出金を対応させ、不明なものを別にまとめます。会社と個人の支出が混ざっていれば、使途をメモしてください。解約済みの契約と、今も支払いが続く契約を分けることもできます。
一方、資産の売却や借入の免除などがある場合は、判断が複雑になることがあります。過去の申告も不明なままなら、自己判断で数字を埋めるより、未確認の箇所を明示して税理士の確認を受ける進め方が適しています。
あさひ国際会計は事業の引継ぎを後方から支える
あさひ国際会計株式会社は、再生型M&Aの仲介をおこなっています。申告費用の負担がきっかけでも、事業を残せるか、会社をどう終えるかという相談から始められます。
当社の役割は、事業価値の説明資料の作成やM&Aの条件設計です。金融機関との協議に必要な資料を整え、経営者ご本人の判断と協議を後方から支えます。交渉の主体は経営者本人と、必要に応じて依頼する弁護士等の専門家です。個別の税務判断と申告は税理士の担当領域として整理します。
相談は無料で、仲介は成功報酬のみ、着手金はありません。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。ただし、この説明は当社の仲介報酬についてです。税金や別途依頼する専門家費用までなくなる意味ではありません。
初回から資料を完成させる必要はありません。最後の申告年度と借入の状況が分かれば、足りない資料を整理できます。譲渡の可能性と並行して、法的整理が適切かどうかも専門家と検討する前提で進めます。
よくある質問
売上も経費もない休眠会社でも確定申告は必要ですか?
株式会社などの普通法人は、営業活動がなくても法人税の申告が原則として必要です。納税額が出ないことと、申告を省けることは別です。預金利息や未払費用などが残っていないかも確認してください。地方税や消費税については、それぞれの申告の要否を確認します。
休業の届出を出した後、申告していません。今から整理できますか?
過去の申告状況を確認し、未提出の年度と不足資料を特定するところから進めます。届出の控えだけで申告済みとは判断できません。提出記録と決算書を照合し、税理士に未申告の可能性を伝えてください。追加の税負担は、期限や税額などの条件を踏まえて確認する必要があります。
税金も税理士報酬も払えない場合はどうすればよいですか?
納税額の確認と、申告を進めるための作業範囲を分けて整理します。税金については、要件に応じて納税の猶予などを検討する余地があります。報酬は依頼先との契約や支払条件を確認してください。借入返済も難しいなら、休眠の維持費だけを切り詰めず、廃業や事業譲渡、法的整理を含めた資金計画を検討します。
休眠会社を売却すれば未申告や連帯保証も解消しますか?
売却だけで、未申告や連帯保証が自動的に解消するわけではありません。過去の税務を整理し、誰が申告や納付を担当するか確認します。保証の解除には金融機関等の同意と所要の手続きが関わります。買い手との約束だけで判断せず、解除を確認する方法まで整理してください。
まとめ
最後に提出した申告書の控えを確認し、休業後の通帳と届いた通知をまとめてください。申告の未処理と、税金・借入を払える見通しを分けて整理し、休眠を続けるか、会社をたたむか、事業を譲るかの判断につなげましょう。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
—FIGURES—
[
{“type”:”cards”,”title”:”届出だけでは終わらない”,”subtitle”:”休眠中も分けて確認”,”after”:”## 休眠会社の確定申告は「営業していない」だけでは省けない”,
“items”:[[“1″,”休業の届出”,”税務署と自治体へ会社の状況の変化を伝える”],[“2″,”確定申告”,”事業年度の取引を整理し申告の要否を確認する”],[“3″,”借入と連帯保証”,”休業後も返済条件と個人の責任を確認する”]]},
{“type”:”steps”,”title”:”分かる資料から着手する”,”subtitle”:”申告を整理する順番”,”after”:”## 確定申告の準備は最後に提出した年度から始める”,
“items”:[“最後に提出した年度と提出記録を確認する”,”通帳・未払い・立替払いを照合する”,”申告期限と担当を決め、納付資金を見積もる”]}
]
—END FIGURES—