


目次
この記事の対象と結論
廃業を考えていても、事業承継支援を通じて事業を残せる可能性があります。借入と連帯保証を抱えているなら、引継ぎ先の検討と並行して、会社の返済と個人の保証を整理してください。
「子どもに借金を背負わせたくない」「閉める費用も出せない」。そうした悩みから相談する経営者は珍しくありません。後継者が決まっていない段階でも、相談は始められます。
ただし、買い手が見つかることと、連帯保証が外れることは別の判断です。事業の引継ぎ、会社の借入、経営者の保証を、同じ計画の中で確かめる必要があります。
まず手元資金と次の支払日を書き出しましょう。そのうえで、事業を続けられる期間内に承継を進められるかを見極めます。状況によっては法的整理が適切な場合もあり、M&Aだけを前提に結論を急ぐ必要はありません。
廃業を検討していても、引き継ぐ価値が残っている場合がある
事業承継支援では、会社全体の財務状態と、引き継いだ後に続けられる仕事を分けて見ます。赤字や債務超過だけで、承継の可能性が決まるわけではありません。
借入の重さと、事業の価値は分けて確かめる
返済の負担が重くても、注文や顧客との関係が残っている会社はあります。買い手が自社の設備や人員と組み合わせれば、仕事を続けられる場合もあるためです。
ただし、売上があるだけでは判断できません。受注するほど現金が減る仕事なのか、返済を除けば資金が回る仕事なのかで、引継ぎ後の見通しは変わります。請求額と入金額の差にも目を向けてください。
検討の入口では、次の事実を整理します。
- 継続して注文を受けている仕事
- 売上に対して残る利益
- 現場を任せられる従業員
- 続けて使える設備や拠点
- 引継ぎに同意が要る契約
決算書の数字に加え、「誰が、何を、どう続けるのか」を説明できると、買い手が判断しやすくなります。社長の経験だけに依存する仕事なら、引継ぎに必要な期間も検討対象です。
資金が尽きる日から、検討できる期間を逆算する
承継には、買い手の確認や契約の準備が伴います。その間も給与や仕入代金は発生するため、営業を続ける資金を見込まなければなりません。
預金残高だけでは足りません。入金予定が遅れた場合に、どの支払いで不足するかまで確認してください。売掛金があっても、支払日までに回収できなければ、その日の支払いには使えません。
資金繰りは、次の順序で整理すると見通しが立ちます。
1. 手元で使える現金を確認する。
2. 入金予定を日付ごとに並べる。
3. 支払いを期日ごとに並べる。
4. 残高が不足する日を特定する。
すでに支払期限を過ぎている場合は、その事実を初回相談で伝えてください。承継までの時間が足りるか、支払いへの対応を先に検討すべきかを判断する材料になります。未確定の売却代金を、支払原資に入れるのは避けましょう。
廃業の準備を進めるほど、譲れるものが減ることもある
拠点を解約し、設備を処分した後では、同じ条件で事業を引き継げない場合があります。従業員の退職や取引の終了も、買い手の判断に影響する要素です。
もう営業を続けられないと感じても、先に何を手放すかは慎重に決めてください。必要な停止まで遅らせる趣旨ではありません。廃業の支出と承継の可能性を、同じ時点で比べるためです。
判断に迷う行動は、次のようなものです。
- 店舗や工場の解約通知
- 主な設備や車両の売却
- 継続取引の終了通知
- 全従業員への退職の打診
通知を出してから撤回できるかは、相手との関係や契約によります。実行前に、予定している行動と期限を支援者へ伝えておくと、承継に使える条件を残しやすくなります。
債務超過の成約例は、可能性を見る材料になる
当社が支援して成約した案件には、運送業で売上が約1億円台の会社があります。債務超過は約3,000万円規模、従業員は10名前後でした。出典は当社成約資料で、2026年8月16日に確認した内容です。
この事例から読み取れるのは、債務超過だけで承継を断念する必要はない、という点です。同じ規模でも、残る契約や資金繰りによって結果は変わります。成約例を、そのまま自社の見込みに置き換えることはできません。
帳簿上の不足を埋めることと、支払日に現金を用意することも別の課題です。どちらが先に経営を止める要因になるかを見ます。
財務改善と承継の違いは、詳しくは債務超過の解消方法を比較する|利益改善・資本支援・M&Aの選び方をご覧ください。
誰に引き継ぐかで、資金と責任の引受け方が変わる
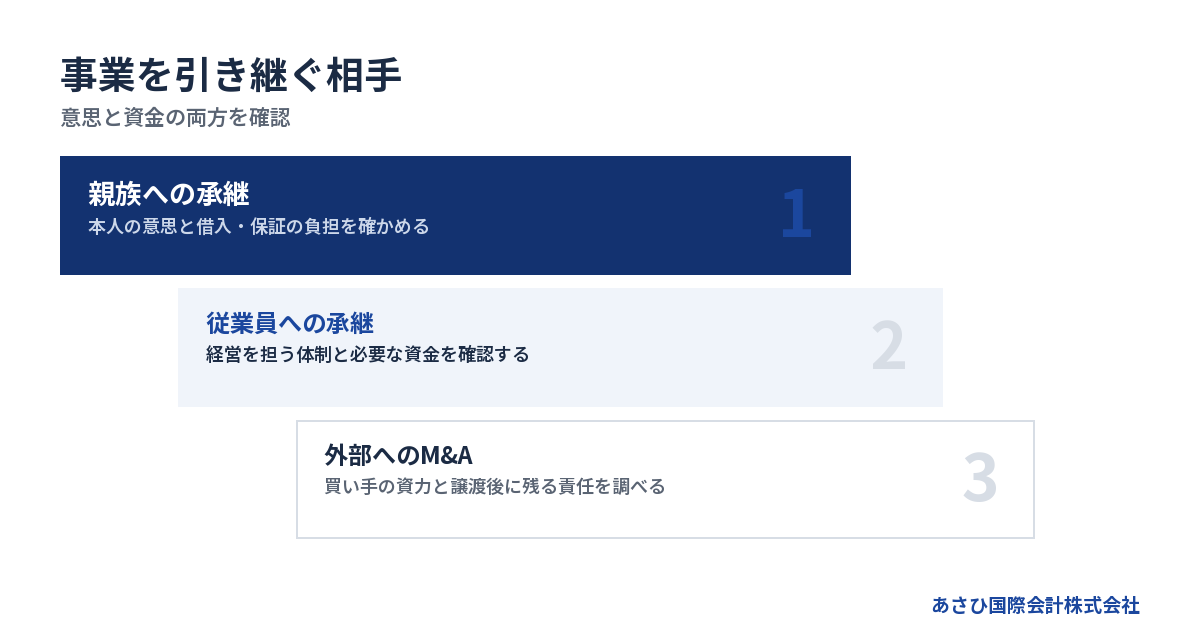
親族、従業員、外部の買い手では、承継に必要な準備が異なります。候補者の意思に加え、経営を引き受ける力と資金の見通しを確かめてください。
親族内承継は、本人の意思と保証の扱いを別々に聞く
子どもが会社を手伝っていても、経営を引き継ぎたいとは限りません。親への配慮から、資金繰りへの不安を口にできない場合もあります。家族の合意と借入の扱いを曖昧にしたまま、代表者変更を進めないようにしましょう。
話し合う順序は、事業を続けたいか、そのための資金は足りるか、保証をどう扱うかです。経営者になることを承諾しただけで、保証契約まで承諾したと扱わないことが出発点になります。
確認したい事項は次のとおりです。
- 後継者本人に経営を担う意思があるか
- 引継ぎ後の資金繰りを理解しているか
- 現経営者の保証をどう扱うか
- 後継者の保証を求められるか
家族だから話を省ける、とは考えないほうがよい場面です。借入の残高や返済条件を見せたうえで判断してもらうと、承継後の認識のずれを減らせます。
従業員への承継では、現場経験だけで判断しない
仕事に詳しい従業員がいても、株式を買う資金や運転資金を用意できるかは別です。営業や現場管理に加え、資金繰りを担える体制があるかも確かめます。
「社長を引き受けてくれれば会社を残せる」と頼むだけでは、負担の全体が伝わりません。借入や未払いを説明したうえで、本人が引受けの可否を判断できる状態にします。
現経営者が残る場合も、役割を決めておきましょう。取引先への引継ぎを担うのか、一定期間は現場に入るのかで、必要な人件費や意思決定の方法が変わります。
承継を断られた場合に、従業員の責任と受け止める必要はありません。外部への譲渡で雇用を残す道も検討できます。従業員に経営者になってもらうことと、従業員の働く場所を残すことは、別々に考えられます。
外部へのM&Aは、株式と事業のどちらを渡すかが分かれ目
会社の株式を買い手へ渡す形を、株式譲渡と呼びます。会社自体が続くため、会社の借入も通常はその会社に残ります。株主が変わっても、旧経営者の保証が自動的に消えるわけではありません。
一方、会社が営む事業を選んで譲る形が事業譲渡です。どの資産や契約を移すかを定め、必要な同意や手続きを確認します。譲渡する会社に残る債務の処理も検討対象です。
→ 横にスクロールできます
| 承継の形 | 主な引継ぎ先 | 先に確かめること |
|---|---|---|
| 親族内承継 | 家族 | 意思と資金負担 |
| 従業員承継 | 役員・従業員 | 経営体制と資金 |
| 株式譲渡 | 外部の買い手 | 借入と保証の扱い |
| 事業譲渡 | 外部の買い手 | 移す契約と残る債務 |
事業譲渡の代金を受け取るのは、原則として売り手の会社です。社長個人が自由に使える生活資金とは分けて考えてください。
承継が難しいときは、営業を続ける損失も比較する
買い手候補がいるだけでは、承継の見通しが立ったとはいえません。資金の裏付けや契約条件が定まらないまま営業を続けると、未払いが増えるおそれがあります。
比較するのは、売却価格と廃業費用だけではありません。引継ぎまでに増える損失や、成立しなかった場合に残る負担も含めます。
支援を依頼する段階で、次の判断条件を共有してください。
- いつまで営業資金を確保できるか
- 何が決まれば承継を進めるか
- どの条件なら検討を止めるか
- 成立しない場合に何を準備するか
事業を残したい気持ちと、損失を広げない判断は両立させる必要があります。買い手探しの進み具合だけで延長を重ねず、資金残高と成約条件を照らして見直します。
連帯保証は、承継契約と金融機関の判断を分けて確認する
連帯保証の解除には、金融機関の同意が前提となります。売り手と買い手が交わす約束だけで、金融機関に対する保証責任がなくなるわけではありません。
代表者や株主が変わっても、旧経営者の保証は残りうる
退任したのだから借入とは無関係になった、と考えるのは危険です。代表者の地位と保証契約は別に確認しなければなりません。承継後に経営へ関与しなくなっても、保証が残る場合があります。
最初にすることは、保証の全体を把握する作業です。借入の総額だけを見ても、どの債務に誰の保証が付いているかは分かりません。
借入ごとに、次の資料を照合します。
- 借入先と現在の残高
- 保証人の氏名
- 保証の対象となる債務
- 差し入れている担保
- 保証変更に関する書面
返済予定表に保証の内容が載っていない場合は、契約書などで確認します。書類が見つからない項目を「保証なし」と処理せず、不明として残してください。確認漏れを防ぐためです。
買い手の約束と、解除を確認できる書面は役割が違う
買い手が「保証を外す」と説明した場合は、誰が何をおこない、いつ確認するのかまで具体化します。最終契約に解除へ向けた義務を定めても、金融機関がその約束に拘束されるわけではありません。
買い手の約束と、金融機関が保証解除に同意した事実は、分けて確かめてください。 解除の条件を満たすために資金が必要なら、その出所と実行時期も確認対象です。
承継の実行条件として扱うのか、実行後の義務とするのかでも、売り手に残るリスクは変わります。実行後に保証が残る設計なら、未完了時の対応を含めた契約確認が必要です。
口頭の説明で安心して終えず、借入ごとの処理状況を記録します。解除を示す書面の名称や形式は取引先によって異なるため、何をもって完了と判断するかも、契約確認の段階で整理しましょう。
経営者保証のガイドラインは、場面ごとの要件を見る
「経営者保証に関するガイドライン」には、保証を付けない場面と、すでに負った保証債務を整理する場面があります。同じ要件として読むと、利用できる範囲を誤りやすくなります。
保証債務の整理を扱う7.(1)では、会社側の手続きが要件に含まれます。原文には「法的債務整理手続または準則型私的整理手続の申立て」とあります。会社側でこうした申立てがされているか、その見込みがあることを確認する趣旨です。
続く文言は「同時に行っている、または行う見込みであること」です。出典は全国銀行協会・日本商工会議所「経営者保証に関するガイドライン」7.(1)。提示された原文の確認日は2026年8月20日です。
資産を開示すれば、それだけで保証債務が整理される仕組みではありません。申立ての見込みを含め、ほかの要件や債権者の判断も確認します。
親族内・社内承継でも、前経営者の保証を置き去りにしない
事業承継に焦点を当てたガイドラインの特則では、前経営者と後継者への二重の保証を原則として求めない考え方が示されています。ただし、承継すれば旧保証が自動で消える、という意味ではありません。
根拠となる資料は、全国銀行協会が公表する「経営者保証に関するガイドライン」の特則です。後継者への保証の要否と、前経営者の保証の扱いを、それぞれ確認する必要があります。
引継ぎ相手が家族でも従業員でも、「自分が退いた後に何が残るか」を書面で整理してください。後継者との信頼関係だけに任せると、返済が難しくなったときの責任が曖昧になります。
具体的な検討事項は、詳しくは経営者保証は事業承継でどう外す?親族内・社内承継の解除実務をご覧ください。
事業承継支援は、担当者の役割と買い手の調査内容で選ぶ
借入と保証を抱える会社では、買い手を紹介する力だけで支援者を選ぶと、必要な作業が抜けるおそれがあります。誰が財務を整理し、誰が法的判断を担うかを、依頼前に確かめてください。
資格名より、今回の依頼範囲を具体的に聞く
支援に関わる専門家は、担当する仕事が異なります。同じ資格や業態でも、破産を主に扱う人と、事業を残す再生を扱う人では経験の範囲が違います。
担当者には「この状況なら何を調べ、何を成果物として受け取れるか」を聞いてください。相談を受けることと、必要な作業を最後まで担えることは同じではありません。
→ 横にスクロールできます
| 担当者 | 主な確認事項 | 依頼時の確認 |
|---|---|---|
| M&A支援者 | 買い手・譲渡条件 | 調査と報酬の範囲 |
| 弁護士 | 契約・債務整理 | 法的対応の範囲 |
| 税理士 | 税務・申告 | 税負担と納付時期 |
| 経営者本人 | 意思決定・事実説明 | 協議事項と期限 |
あさひ国際会計株式会社は、資料整備や事業価値の説明資料を作成します。M&Aの条件設計も当社の役割です。債権者との交渉主体は経営者ご本人と、必要に応じて依頼する弁護士等の専門家であり、当社は後方支援を担います。
買い手の資力は、支払う意思と分けて調べる
高い金額を提示する買い手でも、その代金を用意できるかは別に確認します。承継後の運転資金が足りなければ、従業員や取引先への支払いが再び詰まるおそれもあります。
買い手の調査について、支援者へ確認したい項目は次のとおりです。
- 譲渡代金の資金の裏付け
- 承継後の運転資金の見通し
- 事業を運営する体制
- 保証解除に向けた実行能力
- 提示条件に未確定部分がないか
口頭で聞いた内容と、資料で確認できた内容は分けて説明してもらいましょう。未確認の事項が残るなら、いつまでに何を確認するかを定めます。
「買いたいと言っている」という報告だけでは、実行できるかを判断できません。売り手が急いでいるときほど、希望価格と支払いの裏付けを切り離して見る必要があります。
業界の自主規制は、保証を残さないための確認に使う
M&A支援機関協会の自主規制ルールには、保証解除を買い手に義務付ける条文案を盛り込む定めがあります。対象は最終契約書の草案作成時です。買い手の資力調査や、成立後のリスク説明も定められています。
また、不適切な買い手の情報を加盟社間で共有する仕組みが、特定事業者リストです。ただし、リストの仕組みがあることだけで、目の前の買い手が安全だと判断することはできません。
当社は、この情報共有の仕組みには現在加盟していません。業界制度としての存在と、自社が利用できる調査手段は区別して説明します。
支援者がどの制度に参加しているかに加え、今回の買い手について何を確認したかを聞いてください。保証解除の条項を入れたことだけで、金融機関の同意や買い手の履行まで済んだと受け取らないようにしましょう。
依頼契約は、途中で進まなくなった場合まで読む
依頼時には、支援内容と報酬の条件を書面で確認します。とくに、成約の定義や途中終了時の費用が曖昧だと、資金計画を立てにくくなります。
契約書で読む箇所は、次のとおりです。
- 成果として扱う時点
- 報酬の計算方法と支払時期
- 別途必要となる実費
- 契約を終了できる条件
- 他の支援者へ相談する際の制限
売り手と買い手の双方を支援する仲介か、一方を支援する形かも確認してください。条件が対立したときに、担当者がどう説明し、誰の判断を支える立場なのかが変わるためです。
担当者との相性だけでは選びにくい部分です。説明された内容が依頼契約に反映されているかを読み、理解できない条項は署名前に具体例で説明してもらいましょう。
相談から引継ぎまでは、支払期限と未完了の条件を管理する
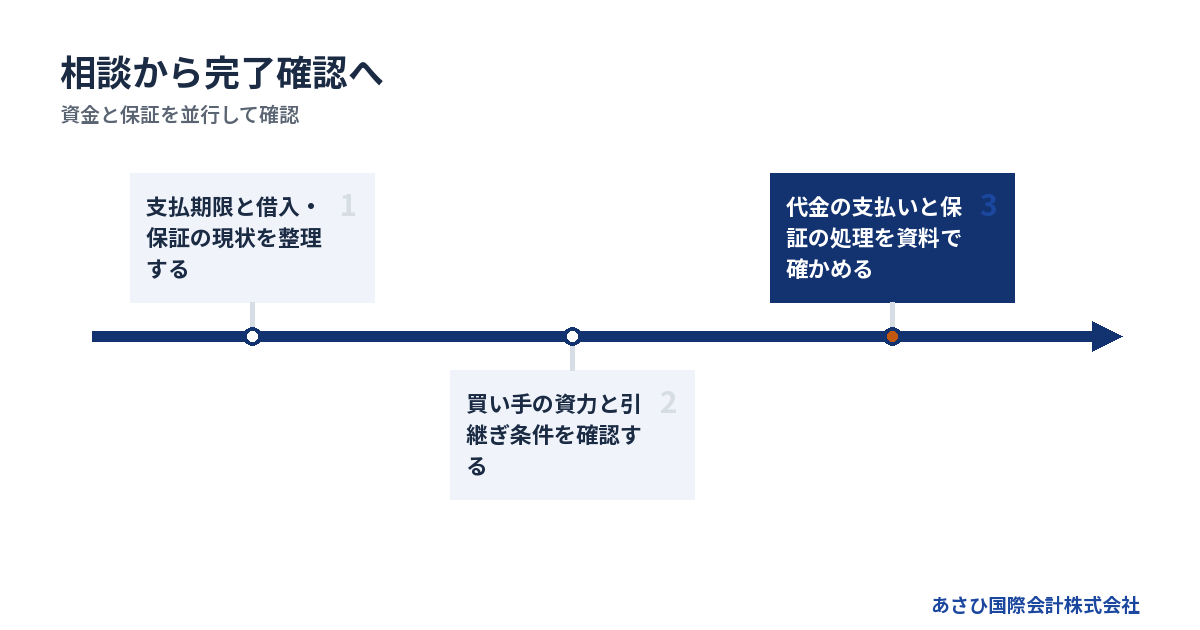
事業承継支援は、現状の整理から始め、買い手の確認、条件の合意、引継ぎへと進みます。各段階で、営業資金が足りるかと、保証の処理が進んでいるかを確認します。
初回相談は、資料が不足していても状況を言葉にする
資料をそろえようとして相談を遅らせる必要はありません。借入残高が概数でも、支払いが厳しくなる日が分かれば、緊急度を伝えられます。
最初の連絡では、次の内容を短くまとめてください。
- 廃業を考え始めた理由
- 手元資金と次の主な支払日
- 借入残高と保証の有無
- 後継者候補の有無
- 従業員や取引先に残したいもの
未払いがある場合は、その内容も伝えます。都合の悪い情報を隠すと、後から条件を組み直すことになり、使える時間が減ってしまいます。
電話でうまく説明できる自信がなければ、メモを読み上げる形でも構いません。「譲ると決めていない」「家族にはまだ話せていない」という状態も、そのまま共有してください。意思が固まっていないこと自体が、検討を進めるうえで必要な情報です。
資料は、会社の現状と保証の内容を照らして集める
初回相談の後は、説明した内容を資料で確認します。直近の決算だけでは現在の支払い状況が分からないため、その後の変化も反映させます。
主に準備する資料は次のとおりです。
- 決算書
- 直近の試算表
- 入出金の予定が分かる資料
- 借入返済予定表
- 保証契約に関する書類
- 主な取引や賃貸借の契約書
帳簿と実態が違う箇所は、差の理由を添えてください。回収が難しい売掛金や、使っていない設備をそのままの価値で説明すると、買い手の確認段階で見通しが変わります。
資料のない事項は、推測で埋めないようにします。「未確認」と残し、確認先と担当者を決めるほうが、誤った前提で条件を作ることを防げます。従業員や顧客の情報は、検討段階に応じて開示範囲を絞ります。
従業員や取引先への説明は、内容と順序を決めておく
事業承継では、働く人や取引先への説明も必要になります。ただし、条件が定まらない段階で広く伝えると、退職や取引停止につながるおそれがあります。
伝える時期は、買い手の確認状況や契約上の義務を踏まえて判断します。説明を遅らせればよい、という話でもありません。相手の同意が必要な事項は、引継ぎに間に合うよう進める必要があります。
従業員への説明では、少なくとも次の事項を整理してください。
- 雇用がどう扱われるか
- 給与や勤務場所が変わるか
- 未払いの給与があるか
- 社長がいつまで関与するか
まだ決まっていない事項は、未定と伝えます。雇用を残したいという希望と、買い手が合意した条件を混ぜないためです。家族にも、会社の承継と個人の保証の見通しを分けて説明すると、生活への影響を考えやすくなります。
契約日より後に残る作業も、完了まで追いかける
契約書への署名だけで、事業承継の作業が終わるとは限りません。代金の支払いと引継ぎを実行する段階を、クロージングと呼びます。その後に確認事項が残る設計もあります。
完了の確認では、次の事項を照合します。
1. 代金が合意どおりに支払われたか。
2. 対象の事業や株式が引き継がれたか。
3. 必要な同意や手続きが済んだか。
4. 保証の処理を資料で確認できたか。
5. 未完了事項の担当と期限が決まったか。
解除予定という説明のまま終わらせず、何が済み、何が残ったかを記録してください。対象の借入を特定しない「対応済み」という報告では、漏れを見つけにくくなります。
成約後に旧経営者が手伝う場合も、期間や業務を定めます。現場の引継ぎが長引いて生活の再建に支障が出ないよう、終了条件まで合意しておくと見通しが立ちます。
費用と期間は、手元から出るお金を基準に見積もる
あさひ国際会計株式会社の相談は無料で、着手金はありません。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。
持ち出しがなくても、成功報酬が無料になるわけではない
当社の報酬は成功報酬のみです。譲渡代金から精算するため、契約前に報酬を含めた資金の流れを確認してください。売却価格が、そのまま手取り額になるわけではありません。
報酬率や最低報酬額の幅は、ここでは提示していません。根拠のない相場で予算を立てるより、具体的な条件に基づく見積もりで確認する必要があります。費用条件の出典は当社の公表用確認事項で、2026年8月11日に確認した内容です。
見積もりで照合する事項は次のとおりです。
- 譲渡代金の受取人
- 成功報酬の金額
- 税金として見込む金額
- 別途依頼する専門家の費用
- 最終的に残る資金
事業譲渡では会社に代金が入るため、会社の債務への充当も考えます。社長個人の生活費として使える金額は、別に計算してください。
費用を払えないときは、必要な資金の種類を分ける
手元資金が乏しくても、当社への初回相談料や着手金を用意する必要はありません。一方で、営業を続ける資金や、別途依頼する専門家の費用まで不要になるわけではありません。
成約しなかった場合に成功報酬は発生しませんが、外部の専門家への依頼や実費がある場合は、その契約条件を個別に確認します。相談料が無料だから、関連するすべての作業が無料だと受け取らないようにしてください。
譲渡代金で予定費用を賄えない見込みなら、不足する額と発生時期を先に整理します。売却できる前提で支出を増やすと、成約しなかった場合の負担が重くなるためです。
支払いに使える資金がないときほど、その事実を初回に伝えてください。承継の検討を続けられるか、別の整理を含めて判断する必要があるかを、早い段階で見極めます。
成約までの目安と、自社が使える時間を照らす
当社では、相談から最短5日でクロージングした実績があります。赤字・債務超過案件では、おおむね2〜4週間が目安です。出典は当社の実績確認事項で、2026年8月11日に確認した内容です。
これは個別案件の完了日を約束するものではありません。資料の不足や買い手の確認、金融機関の判断によって期間は変わります。最短の実績に合わせて支払計画を組むのは避けてください。
自社の予定表には、次の事項を書き込みます。
- 次の給与支払日
- 主な仕入代金の支払日
- 大きな入金の予定日
- 買い手が条件を示す期限
- 承継の可否を見直す日
日程が合わない場合は、売却を急ぐだけでは解決しません。足りない資金への対応と、承継を実行できない場合の備えを並行して検討します。
実績は、今回の結果を予測する材料として読む
当社には年間60件以上のM&A仲介の成約実績があります。成約まで完了した件数で、2026年8月14日に確認し、同月20日に表現を整理した自社実績です。ただし、この件数だけで個別案件の成立を見込むことはできません。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。この点は2026年8月16日に確認した自社実績です。金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
相談時には、自社と似た財務状態だけでなく、引継ぎに必要な条件を聞いてください。過去の速さや件数より、今回の案件で何が未確認なのかを知るほうが、次の行動を決めやすくなります。
よくある質問
後継者が決まっていなくても事業承継支援を受けられますか?
後継者が未定でも相談できます。親族や従業員が引き継ぐ可能性を整理し、難しい場合は外部へのM&Aを検討します。候補者探しと同時に、営業を続けられる期間や保証の内容を確認してください。廃業するか譲るかを、初回相談までに決める必要はありません。
借入が多く、返済も厳しい会社は対象になりますか?
借入が多いことだけで、承継の可能性がなくなるわけではありません。残る仕事や引継ぎ後の採算、必要な運転資金を確認して判断します。ただし、事業に価値があっても、実行までの資金が足りない場合があります。支払期限を含めた検討が必要です。
子どもや従業員に連帯保証を引き継がせずに承継できますか?
後継者の保証を求めない承継を検討できる場合があります。ただし、会社の財務状態や借入条件を踏まえた金融機関の判断が必要です。前経営者の保証が外れるかと、後継者の保証が必要かは分けて確認します。代表者変更だけを先に済ませても、保証の問題は解決しません。
M&Aの相談をしたら、廃業を選びにくくなりませんか?
相談しただけで、M&Aを進めると決める必要はありません。事業を引き継ぐ条件と廃業する場合の負担を比べ、資金の見通しから判断します。支援契約を結ぶ場合は、途中終了の条件も確認してください。状況によっては法的整理が適切な場合もあります。
まとめ
手元資金、次の支払日、借入と保証の分かる資料を、手元にある範囲でまとめてください。廃業を考えている理由と「何を残したいか」を添え、あさひ国際会計株式会社の無料相談で、事業承継支援を使える余地と残る負担を確認しましょう。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496