


目次
この記事の対象と結論
廃業のメリットは、採算の合わない営業を終え、これから増える損失や経営の負担を抑えられることです。借入の連帯保証を抱えた社長にとっても、生活を立て直すきっかけになりえます。
ただし、営業をやめる判断と、借入・連帯保証の整理は別です。 廃業を決めるだけでは、返済の問題まで片づきません。閉じる費用を払えるか、事業を引き継ぐ余地があるかも確認したいところです。
「続けるのも苦しいが、従業員や家族を思うとやめられない」。そう感じて相談する経営者は珍しくありません。廃業検討の段階なら、結論が出ていなくても相談できます。
判断の軸は、続けた場合に減るお金、閉じるためのお金、引き継げる事業の価値です。会社と社長個人の負担を分けて比べると、選ぶべき道が見えやすくなります。
廃業のメリットは、これから生じる負担を抑えられること
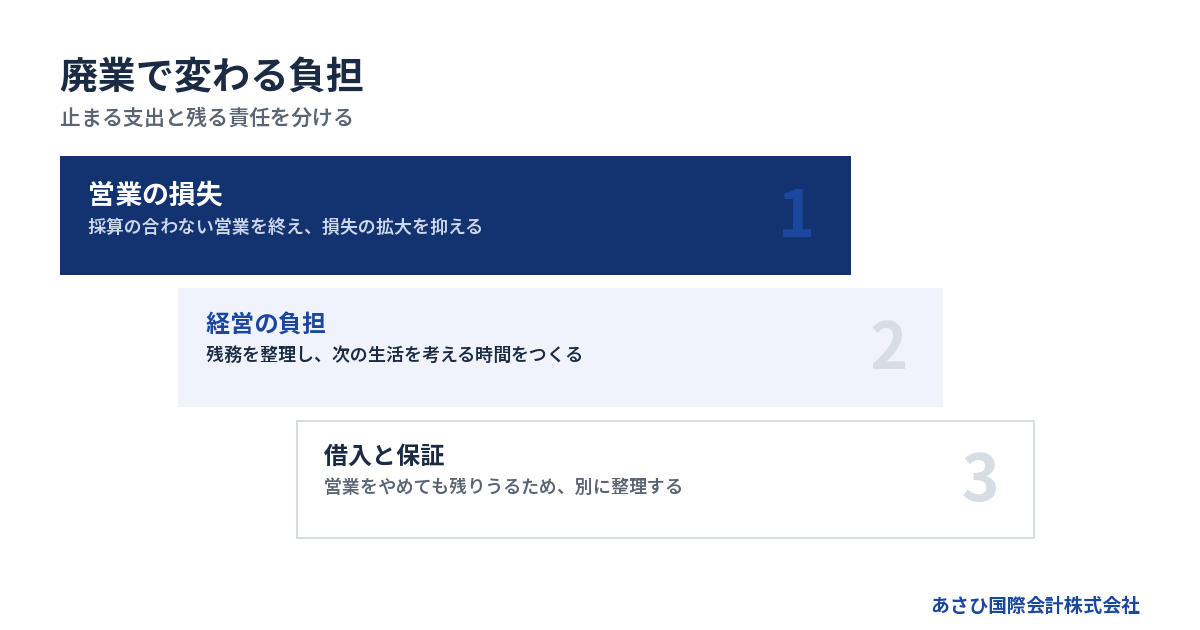
廃業によって期待できるのは、今後の赤字や追加負担を抑え、経営に使っていた時間を取り戻すことです。すでにある債務が減る効果と混同せず、営業終了後に何が変わるかを見ます。
赤字の積み重なりを止めるきっかけになる
売上があっても、仕事を受けるほど手元のお金が減る会社があります。値上げが難しく、仕入れや外注費の上昇を吸収できない場合です。借入で不足を埋め続けると、返済の負担も重くなります。
そうした営業を終えることには、損失の拡大を抑える意味があります。気力だけで続ける必要はありません。ただし、閉じた日から支出がなくなるわけでもないのです。
廃業の効果を考える際は、支出を次のように分けてください。
- 営業をやめると発生しなくなる費用
- 契約の終了まで払い続ける費用
- 廃業にともなって新たに生じる費用
- 営業終了後も返す借入や未払い
仕入れが止まっても、物件の賃料が残ることはあります。売上も止まるため、支出の減少だけでは判断できません。営業を続ける場合と閉じる場合の両方で、入金と支払日を並べて比べます。
追加の資金投入に区切りをつけやすくなる
社長が個人の預金を会社に入れ、資金不足を補っていることもあります。支払いのたびに家計から出しているなら、会社の問題が暮らしへ広がっている状態です。
廃業を選択肢に入れると、「次の不足も自分で埋める」という判断を見直せます。投入額の上限を決める機会になるからです。会社にいくら入れたかだけでなく、入れた後に回復する根拠も確認してください。
個人資金の投入を止める判断には、支払いへの影響がともないます。すでに期限が迫る債務があるなら、支払いを独断で選ぶ前に法的な整理も検討する必要があります。家計から出せるだけ出した後では、廃業や生活のためのお金が足りなくなりかねません。
経営の負担から距離を置き、生活を組み直せる
毎日の資金繰りに追われると、会社以外のことを考える時間がなくなります。休んでいても支払日が気になる。家族との会話も、借入や仕事の話に偏りがちです。
事業の終了と残務の整理が進めば、その負担が軽くなる可能性があります。再就職や別の働き方を考える時間も取りやすくなるはずです。社長を続けることだけが、生活を支える道ではありません。
一方で、会社から受け取っていた収入がなくなる点は見落とせません。廃業後の家計は、会社の資金繰りとは別に作ります。毎月の生活費と次の収入の見込みを並べ、収入が途切れる期間への備えを考えてください。
従業員や取引先への対応を計画しやすくなる
手元のお金が尽きる前に廃業を検討すると、給与の支払いと仕事の引継ぎを日程に落とし込めます。受注を終える日を決めれば、完了できない仕事を新たに抱える事態も避けやすくなります。
たとえば、受注済みの仕事を納期順に並べます。完了までの人件費や仕入代金を見積もれば、営業終了までに必要な資金が見えてきます。対応の予定は、次のように具体化できます。
- 給与の支払予定に合わせて説明日を決める
- 残る仕事ごとに完了日と担当者を決める
- 引受先が要る仕事の引継ぎ期間を確保する
- 最終納品と代金回収の予定を合わせる
従業員には、働く期間や給与の見通しを伝えやすくなります。取引先にも、最終納品日や引継ぎの範囲を示せます。相手が次の勤務先や発注先を考える時間につながる点も、早く準備する利点です。
失う仕事や取引は生じます。それでも、約束できる範囲を確かめて説明すれば、突然の停止による混乱を抑える余地があります。罪悪感だけで先延ばしにせず、残る時間を関係者への対応に使います。
廃業で失うものと、営業終了後にも残る負担
廃業には、収入や雇用、積み重ねた取引を失う面があります。メリットを受けられるかは、営業を止めた後の支出と、関係者への対応をどこまで準備できるかにも左右されます。
売上と一緒に、引き継げた価値を失うことがある
会社の価値は、預金や設備だけで決まるものではありません。仕事に慣れた従業員、続いている注文、地域での信用にも、買い手が評価する余地があります。
営業を止めて従業員が離れると、同じ体制を作り直すのは難しくなります。設備を売ってからでは、事業として引き継げない場合もあるでしょう。廃業には、事業を一体で残す機会を失う面もあります。
そのため、閉じる準備と並行して、誰かが事業を続けられるかを確認する意味があります。買い手探しに時間をかけすぎる必要はありません。残る資金と支払期限をもとに、確認できる期間を区切ります。
「赤字だから売れない」と決めつける前に、買い手の下で収支が変わる余地を見ます。仕入れや管理業務をまとめられるなら、今の会社とは違う採算になる可能性があるからです。
従業員の雇用と、取引先への約束を整理する
廃業を決めた社長が、最も話しにくい相手は従業員かもしれません。それでも、給与や働く場所の見通しは、相手の生活に直結します。説明を避けたまま営業終了日だけが近づく状態は避けたいところです。
まず、現在の約束を確認してください。
- 給与の支払日と未払いの有無
- 退職金に関する規程や契約
- 受注済みの仕事の納期
- 顧客から受け取った前受金
- 仕入先や外注先への未払い
従業員への説明時期や必要な対応は、雇用条件により確認が要ります。取引先についても、納品を終えるのか、別の引受先を探すのかで進め方が変わります。見通しが立たない事項は、その状態を分けて記録します。
事業譲渡で雇用を残せる可能性があっても、待遇や働く場所まで同じになるとは限りません。雇用契約の引継ぎには、従業員本人の同意が必要です。民法第625条第1項は「労働者の承諾を得なければ」と定めています。出典は民法第625条(e-Gov法令検索)です。
買い手と雇用条件を詰め、本人に説明して意思を確かめる順序になります。「全員そのまま働ける」と先に約束するより、条件と同意の見通しをそろえて伝えるほうが行き違いを減らせます。
営業を止めても、契約や会社の管理は続く
店舗を閉めた日と、賃貸借契約が終わる日は一致しないことがあります。リースも、使わなくなっただけでは支払いの整理が済みません。契約ごとの確認が必要です。
会社を残したまま営業を休止する場合にも、管理すべき事柄が残ります。借入の返済や税務上の対応を含め、「営業していないから何もしなくてよい」とは考えないでください。
法人そのものを終えるなら、事業の終了とは別に解散・清算を進めます。会社の財産と債務を整理し、必要な手続きを終える作業です。
廃業のメリットを大きく見せすぎないためにも、営業終了日から先の予定を作ります。誰が残務をおこなうのか、どの費用が残るのか。ここまで見えて初めて、負担がどの程度減るかを判断できます。
借入と連帯保証がある会社は、返済の見通しから判断する
借入がある会社の廃業では、会社の財産で債務を返せるかを先に確かめます。足りない場合は、会社の債務と社長個人の保証債務をあわせて整理する見通しが必要です。
帳簿の資産額より、実際に使えるお金を見る
決算書に資産が載っていても、その金額で売れるとは限りません。設備の売却額が帳簿の金額を下回ることもあります。売掛金についても、入金日や回収できる見込みを確認したいところです。
反対に、借入だけを見て「返せない」と決めるのも早計です。預金や売却できる資産、回収できる代金を確認すると、整理の見通しが変わる場合があります。
最初の整理は、次の区分で十分です。
→ 横にスクロールできます
| 区分 | 確認する内容 | 判断への使い方 |
|---|---|---|
| 使える資金 | 預金・回収見込み | 支払いの原資 |
| 売れる資産 | 売却額・入金時期 | 不足額の確認 |
| 残る債務 | 借入・未払い | 返済総額の確認 |
| 閉じる費用 | 撤去・専門家費用 | 廃業資金の確保 |
資産を売る際は、自社で自由に処分できる物かも確認します。リース物件や担保のある資産では、契約上の扱いが問題になるためです。売却見込みを、そのまま自由に使える現金として数えないようにします。
会社を閉じても、経営者保証の確認は残る
会社の借入に対して社長が返済を約束している場合、その責任を経営者保証と呼びます。営業をやめたことだけで、保証契約がなくなるわけではありません。
借入先ごとに、保証の有無と内容を確かめます。決算書の借入残高だけでは分からない部分です。契約書が見当たらないなら、確認が必要な借入として一覧に残してください。
事業を譲る場合も同様です。買い手との契約で保証の解除に触れていても、それだけで金融機関の同意が得られたことにはなりません。会社を離れる日と、保証の扱いが決まる日は分けて確認します。
会社の営業終了、債務の整理、個人保証の扱いを別々に確認する。 この区切りがあると、「もう会社を閉じたから終わった」という思い込みを防げます。
詳しくは経営者保証のデメリットが暮らしに及ぶとき、廃業と個人の返済責任を切り分けるをご覧ください。
返済が難しいときは、通常の清算だけを前提にしない
会社の財産で借入や未払いを払いきれないなら、通常の清算だけで終えられるかを検討し直す必要があります。閉じる意思があっても、足りない債務への対応は残るからです。
破産法は、手続開始の原因として「支払不能」を定めています。支払期日の来た債務を、一般的かつ継続的に払えない状態が問題になります。単発の入金遅れだけで判断せず、今後の支払い全体を確認します。出典は破産法第2条・第15条(e-Gov法令検索)です。
個人の保証債務については、経営者保証に関するガイドラインによる整理を検討できる場合があります。ただし、利用には要件があります。資産を開示すれば利用できる、という単純な仕組みではありません。
すでに負っている保証債務の整理では、会社側の手続きも条件になります。法的債務整理か準則型私的整理を同時に申し立てているか、申し立てる見込みがあることなどです。適用の判断や法的手続きは、弁護士等の専門家が担います。
廃業の費用は、登記代よりも営業終了までの支出で変わる
廃業費用の総額は、撤去や契約終了の条件、未払い、債務整理の必要性によって変わります。登記にかかる費用だけで予算を作ると、実際の支払いに足りなくなるおそれがあります。
法定の登記費用と、会社ごとの費用を分ける
株式会社の解散・清算では、登録免許税がかかります。以下は登録免許税法別表第一第24号にもとづく金額です。2026年7月23日時点の現行法で確認された内容になります。
| 登記の種類 | 登録免許税 |
|---|---|
| 解散の登記 | 3万円 |
| 清算人の登記 | 9千円 |
| 清算結了の登記 | 2千円 |
| 上記の合計 | 4万1千円 |
出典は登録免許税法(e-Gov法令検索)です。官報公告の実費や司法書士報酬は、この合計に含まれません。税務申告などを依頼する費用も別に確認します。
実際の資金負担は、会社の契約によって変わります。借りている物件の原状回復や設備の撤去が必要なら、その見積額を加えます。廃業費用に一律の相場を当てはめるより、自社で発生する項目を拾うほうが予算を立てやすくなります。
営業終了日と、支出が終わる日を分けて予算を作る
閉店日だけを決めても、廃業資金の計算は終わりません。最終売上の入金より後に、給与や賃料の支払いが続く場合があります。清算中に発生する費用も見込みます。
予算表には、金額と支払日の両方を入れてください。総額では足りていても、入金前に支払いが来れば資金が不足します。未確定の費用は空欄にせず、見積り待ちと分かる形にします。
- 営業終了までに必要な運転資金
- 終了後に支払う給与や外注費
- 物件や設備の撤去・返却費用
- 税金や社会保険料の支払い
- 清算や債務整理の専門家費用
見積りに幅がある項目は、低い場合と高い場合を並べます。高い場合でも支払えるか、足りなければ何を見直すかまで考えるためです。根拠のない予備費だけで埋めると、不足の理由が見えなくなります。
費用が払えないときは、使い切る前に方針を見直す
廃業費用を払えない状態でも、会社や借入を放置してよいわけではありません。手元に残る資金と、換金できる財産を確認し、どの手続きが取りうるかを検討します。
破産手続きが必要になる場合には、弁護士費用や裁判所への費用も考える必要があります。資金が不足していることを初めから伝え、支払時期も含めて見通しを立てます。廃業費用を捻出するための追加借入は、その返済まで考えて判断してください。
一部の相手だけに支払ったり、会社の財産を身内へ移したりすると、後の整理で問題になるおそれがあります。資産処分や支払先の選別は、法的な確認を伴う場面です。焦って動かす前に、使途を整理します。
事業を引き継げるなら、譲渡代金が会社の整理に役立つ可能性もあります。ただし、その代金を誰が受け取り、何に充てるかは譲渡の形で変わります。社長個人の生活費として自由に使える前提では計算しません。
廃業・事業譲渡・継続は、残るお金と負担を同じ条件で比べる
廃業のメリットが大きいかどうかは、続ける場合や事業を譲る場合との比較で見えてきます。売上の有無だけで決めず、終了までに減るお金と、その後に残る責任を並べます。
続ける根拠があるかを、資金繰りで確かめる
業績が苦しいときでも、継続が妥当な会社はあります。採算の悪い仕事を見直せる場合や、受注の回復が具体的に見込める場合です。ただし、希望と入金予定は分けて扱います。
改善案は、実行できる時期と効果が出る時期を確認してください。値上げを申し入れる予定があっても、相手の合意前なら確定した増収とは扱えません。資産の売却も、買い手や入金日が決まるまでは見込みです。
継続を検討するなら、次の問いに答えられるかを見ます。
- 赤字の原因を具体的に説明できるか
- 改善策を実行する人と時期が決まるか
- 改善までの支払いを賄えるか
- 計画が外れた際に撤退できるか
借入返済を除けば利益が出る事業と、日々の営業自体で赤字が増える事業では、検討の出発点が違います。会社全体の数字に加え、仕事ごとの採算を見直すと、残す部分を考えやすくなります。
社長が退いても、事業を残せる場合がある
廃業を考える理由が、社長自身の負担にあることもあります。事業への需要がなくなったとは限りません。人員や設備を持つ買い手なら、仕事を引き継げる場合があります。
当社が支援して成約した案件でも、債務超過の会社は少なくありません。運送業で売上1億円台、債務超過3,000万円規模の会社もあります。これは個別の成約例であり、同じ規模や財務状態なら譲渡できるという意味ではありません。
借入が売上を上回っていても、その比率だけで譲渡の可否は決まりません。従業員が残り、主要取引先からの注文が続くなら、事業として検討する材料があります。比較では、次の分岐を確認します。
→ 横にスクロールできます
| 現在の状態 | 優先する検討 | 次に確かめること |
|---|---|---|
| 赤字が続き改善の根拠が薄い | 廃業・債務整理 | 終了費用と返済原資 |
| 従業員と主要取引が残る | 事業譲渡 | 本人の意思と取引継続 |
| 車両や設備を引き継げる | 事業譲渡 | 所有権とリース条件 |
| 改善策と実行資金がある | 継続・改善 | 効果が出るまでの資金 |
| 借入が売上を上回る | 譲渡と債務整理 | 事業の採算と残る債務 |
判断材料は、買い手の確認事項とも重なります。当社が仲介する譲渡案件では、従業員の残留や雇用条件を聞かれています。車両・設備の所有関係、リースの引継ぎ、取引先との関係も確認対象です。社長が「残せる」と考える内容と、相手が引き継げる内容を照合します。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
借入を売り手に残す契約でも、法的な責任を確認する
買い手が引き継ぎたいものと、売り手が整理すべき債務を分けて考えます。事業だけを移す事業譲渡では、売り手の会社に借入が残る形もあります。その後の会社と保証債務の整理まで見通す必要があるのです。
ただし、契約に「債務を引き継がない」と書けば済むとは限りません。譲渡の事情によっては、買い手にも支払いの責任が及ぶ場合があります。たとえば、次の法律上の扱いが問題になります。
- 商号を続けて使う場合の債務への責任
- 債権者を害する事業譲渡への請求
- 滞納税に関する第二次納税義務
商号を続用する場合の責任は、会社法第22条に定めがあります。債権者を害すると知っておこなう事業譲渡には、同法第23条の2の規定もあります。適用条件や責任の範囲は異なるため、契約と実態の確認が要ります。出典は会社法第22条・第23条の2(e-Gov法令検索)です。
税金にも別の検討があります。特殊な関係にある相手への事業譲渡や、無償・著しく低い対価での財産移転などが対象となりえます。要件を満たすと、受け取った側に第二次納税義務が生じる場合があります。出典は国税徴収法第38条・第39条(e-Gov法令検索)です。
債務を誰が負担するかは、売り手と買い手の合意だけで判断しません。譲渡価格の根拠や代金の使途も含め、弁護士・税理士の担当範囲を確認して条件を詰めます。
譲渡価格だけでなく、保証と引継ぎ後の負担を見る
高い譲渡価格が示されても、成約まで資金がもたなければ実行は難しくなります。買い手からは、社長や役員が譲渡後にどう関わるかも確認されます。顧客との関係や現場の引継ぎに、社長の協力が必要な場合があるためです。
関与の期間と仕事内容を聞き、自分が退きたい時期と照合してください。譲渡後も長く働く条件なら、経営の負担から離れたい希望に合うかを考えます。報酬だけでなく、いつ役割を終えられるかも条件の一部です。
比較するときは、譲渡代金から引かれる費用や税金も確認します。さらに、従業員の雇用条件と、社長の保証がどう扱われるかを分けて確認してください。価格だけでは、廃業より負担が軽いかを判断できません。
買い手との約束については、実行できる根拠があるかも見ます。代金の支払能力や事業を運営する体制が不明なままなら、契約条件を詰める材料が不足しています。口頭の説明は、契約内容と照合します。
自分が離れたい負担と、譲渡後に残る負担を並べる。 たとえ成約しても、保証や実務の負担が想定外に残れば、望んだ区切りにならないためです。廃業にも譲渡にも、完了と判断する条件を置いてください。
廃業の方針を固めるまでに、資金・関係者・手続きを整理する
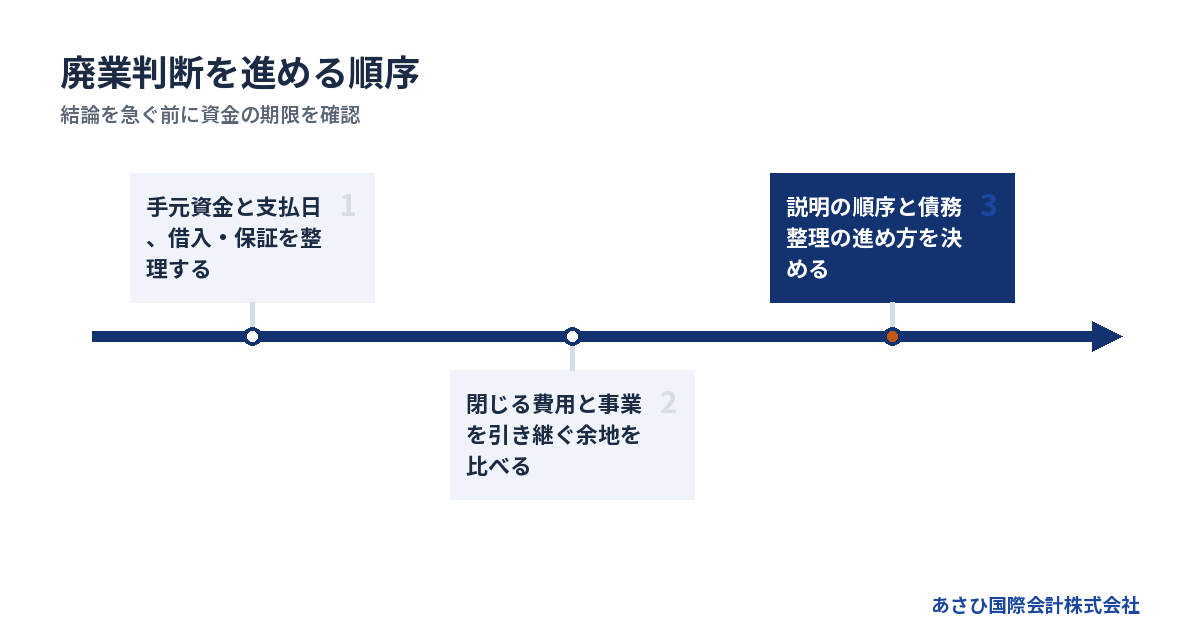
廃業検討は、資金の期限をつかみ、残せる事業を確認してから、手続きと説明の予定を組む順で進めます。書類をそろえることだけに時間を使わず、支払いが迫る事項から着手します。
最初に、次の支払日と保証の有無を見える形にする
初めから精密な計画を作る必要はありません。まず、手元のお金でいつまで支払えるかを確かめます。直近の残高と予定を使い、古い決算書だけで判断しないようにします。
1. 預金残高と入金予定日を書き出す
2. 支払予定を期限順に並べる
3. 借入先と保証の有無を整理する
4. 資金が不足する時点を確認する
入金予定には、確定したものと未確定のものを分けてください。支払いについても、請求書が来ていない費用がないか確認します。計算上の残高と実際に使えるお金が違う場合は、その理由を残します。
すでに給与や返済の期限を過ぎているなら、比較表を完成させるまで待つ状況ではありません。滞っている支払いと残る資金を優先して伝え、法的整理の要否も含めて方針を確認します。
残せる事業の確認と、法的・税務上の確認を分担する
相談では、何を判断してもらうかを分けると話が進みやすくなります。会社の数字を整える仕事と、法的な債務整理では担当する専門分野が異なるためです。
| 担当 | 主に確認すること |
|---|---|
| 弁護士 | 債務整理・法的判断 |
| 税理士 | 申告・税負担の確認 |
| 司法書士 | 解散・清算の登記 |
| M&A支援者 | 譲渡可能性と条件 |
これは役割の整理です。依頼するときは、現在の状況で何を担当するのかを具体的に確認してください。廃業と譲渡の両方を比べたいこと、連帯保証があることを最初に伝えると、検討の漏れを減らせます。
あさひ国際会計株式会社は、再生型M&Aの仲介を扱っています。事業価値の説明資料やM&Aの条件設計を通じて、経営者ご本人の判断と協議を後方から支えます。金融機関との交渉の主体は経営者本人です。必要に応じて依頼する弁護士等が、法的な交渉や手続きを担います。
相談は無料で、成功報酬のみ、着手金はありません。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。当社の報酬と、会社を閉じる費用や他の専門家費用は分けて確認してください。
相談時には、決算書の直近3期分と借入の一覧があると状況を共有しやすくなります。そろっていなくても相談できます。不足書類の準備より、支払期限の共有を優先したほうがよい場面もあります。
方針が決まったら、説明と手続きの日程を組む
返済できる見通しが立ち、株式会社を任意に解散する場合は、株主総会の特別決議を経て清算に進みます。店舗の閉鎖だけで終わる手続きではありません。
原則として、議決権を行使できる株主の議決権の過半数を持つ株主の出席が要ります。そのうえで、出席株主の議決権の3分の2以上の賛成が必要です。定款で出席要件を3分の1以上に軽減できるため、自社の定款も確認します。出典は会社法第309条・第471条(e-Gov法令検索)です。
会社法第499条は、債権者に対する公告の内容として「一定の期間内にその債権を申し出るべき旨」を定めています。この申出期間は2箇月を下回れません。判明している債権者には個別の催告も必要です。出典は会社法第499条(e-Gov法令検索)です。
この期間は、廃業全体が終わるまでの期間ではありません。資産売却や債務の確認に時間がかかれば、残務も続きます。事務所を返した後も連絡や書類管理ができる体制を考えておきます。
予定表では、次の流れをつなげてください。
1. 営業を終える範囲と時期を決める
2. 関係者への説明順序を定める
3. 契約終了や引継ぎの条件を詰める
4. 清算と保証の確認を進める
一方、資産の売却代金を見込んでも債務を払いきれないなら、通常の清算だけで進める予定を見直します。給与や仕入代金などを継続して払えず、入金の裏付けもない場合は、破産手続きの要否を判断する場面です。
その場合は、解散登記を先に済ませることを目標にしません。弁護士が資金の状態と債務を確認し、申立てや営業停止の順序を検討します。社長は、未払いの相手と金額、財産の所在、直近の支払記録を整理してください。
譲渡の可能性があっても、成約までの資金が足りるかは別の問題です。買い手の返事を待つ間に支払いが滞るなら、その期限も含めて手続きの方針を決めます。独自の資産処分や支払先の選別を先行させず、残る財産をどう扱うか確認します。
よくある質問
借金が残っていても、廃業するメリットはありますか
営業を続けるほど損失が増えるなら、今後の負担を抑える意味があります。ただし、借金が残る場合は、その整理も同時に検討します。営業を終えた後の返済原資がなくなる点にも注意が必要です。
借入額だけで判断せず、回収できる売掛金や資産の売却見込みを確認してください。閉じる費用を差し引いても返済が足りないなら、法的整理などを含めて進め方を見直します。
廃業すれば、社長も自己破産することになりますか
廃業だけを理由に、社長の自己破産が決まるわけではありません。経営者保証の有無と内容、会社の債務がどれだけ残るか、個人の返済能力などで検討が変わります。
会社側で返済や債務整理を進めることと、社長個人の手続きを要するかは分けて確認します。保証債務の整理に使える枠組みがあるかも、要件に照らした判断が必要です。状況によっては法的整理が適切な場合もあります。
黒字でも、廃業を選ぶ意味はありますか
社長の体力や後継者の不在などにより、黒字でも廃業を検討することはあります。利益が出ていることと、無理なく経営を続けられることは同じではありません。
ただし、引き継げる事業があるなら、廃業との比較をおこなう余地があります。帳簿上は黒字でも、返済や設備の更新で現金が減っている場合もあるため、利益と資金繰りの両方を見てください。
従業員に申し訳なくて、廃業を決められません
従業員への責任を感じるなら、給与を払える見通しと、仕事を残せる可能性を具体的に確認してください。続けることだけで雇用を守れるとは限らず、事業譲渡で引継ぎを考えられる場合もあります。
説明の準備には、決まったことと検討中のことを分ける作業が役立ちます。不確かな約束を増やすより、相談を通じて選択肢を絞り、伝えられる内容を増やしていくほうが対応しやすくなります。
まとめ
次の支払日、手元のお金、借入と連帯保証の有無をメモにまとめてください。廃業するか決まっていなくても、そのメモをもとに、閉じる費用と事業を引き継ぐ余地を無料相談で確かめられます。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
—FIGURES—
[
{“type”:”cards”,”title”:”廃業と譲渡の判断材料”,”subtitle”:”残せる仕事と資金で比較”,”after”:”## 廃業・事業譲渡・継続は、残るお金と負担を同じ条件で比べる”,
“items”:[[“1″,”廃業を検討”,”赤字が続き改善の根拠が薄いなら終了費用を確認”],[“2″,”事業譲渡を検討”,”従業員と取引が続くなら引継ぎ条件を確認”],[“3″,”継続を検討”,”改善策が具体的なら効果が出るまでの資金を確認”]]},
{“type”:”steps”,”title”:”廃業判断を進める順序”,”subtitle”:”支払いの期限から整理する”,”after”:”## 廃業の方針を固めるまでに、資金・関係者・手続きを整理する”,
“items”:[“手元資金と次の支払日を確認する”,”事業の引継ぎと債務整理の余地を調べる”,”関係者への説明と手続きの日程を組む”]}
]
—END FIGURES—