


目次
この記事の対象と結論
株式会社の廃業では、解散・清算人・清算結了の登記を、清算の進み具合に合わせておこないます。登記を済ませることと、会社の借入や経営者の連帯保証を整理することは別の問題です。
資金繰りが厳しく、「会社を閉じる登記をすれば返済も終わるのか」と考えている方もいるはずです。先に確かめたいのは、財産を換金して費用と債務を払えるかどうか。足りない場合は、登記の準備とあわせて債務整理の検討が必要になります。
廃業を考えて相談する経営者は珍しくありません。書類がそろっていなくても、借入と次の支払日から整理できます。
以下の登記期限と税額は、株主総会の決議で任意に解散する株式会社が対象です。個人事業や他の法人に、そのまま当てはめないでください。
廃業の登記で変わること、借入が残ること
廃業に伴う登記は、会社が解散したことや清算を終えたことを公示する手続きです。債務の返済や保証解除については、それぞれの契約と手続きに沿って確認します。
「廃業登記」という申請を出せば終わるわけではない
廃業は、事業をやめるという経営上の判断を表す言葉です。株式会社では、その判断を会社の解散と清算の手続きに落とし込みます。登記も段階ごとに分かれます。
まず、会社を清算に向かわせる解散の登記があります。あわせて、清算を担当する人について登記します。その後、財産や債務の整理を終えた段階でおこなうのが清算結了の登記です。
→ 横にスクロールできます
| 段階 | 登記で示すこと | 別に進める仕事 |
|---|---|---|
| 解散 | 解散した事実 | 残った財産の確認 |
| 清算人 | 清算を担う人 | 回収・換金・支払い |
| 清算結了 | 清算を終えた事実 | 終了前の残務確認 |
店舗の営業最終日と、解散の日は同じとは限りません。売掛金の回収や賃貸物件の明渡しが後に残ることもあります。
「店を閉めた日」をすべての手続きの基準にすると、期限を取り違えかねません。営業を終える日と、会社として決議する日を分けて管理してください。
解散後にも清算の仕事が続く
株式会社は、株主総会の決議によって解散できます。その場合、解散後は清算を進めることになります。根拠は会社法第471条第3号と第475条第1号です。
解散した時点で、残った取引が片づくわけではありません。未回収の代金があれば回収し、会社に残る財産を確認します。借入や未払いについても、清算の中で扱います。
現場では、帳簿だけでは見えない仕事も残ります。
- 納品済みの取引の請求を済ませる。
- 返品や返金の有無を確認する。
- 借りている設備の返却条件を調べる。
- 保管する書類と担当者を決める。
清算を担う人は、通常の営業を続けるときとは異なる目的で動きます。新しい仕事を受ける判断も含め、解散日だけを先に決めないようにしてください。
会社の状態と清算の関係は、会社法第471条・第475条に定められています。
税務上の届出や休業と、会社の登記を分ける
税務上の届出を出したことと、会社の解散登記を済ませたことは別です。「廃業の書類を提出した」という認識だけでは、何が終わっているか分かりません。
手元に控えがある場合は、書類の名前と提出先を見直してください。税務に関する届出なのか、会社の登記申請なのかを分けるだけでも、未着手の仕事が見えます。
しばらく営業を止める休業も、解散と同じ扱いにはなりません。再開するつもりで法人を残すなら、残る契約や借入の管理が続きます。営業収入がなくても、支出が止まるとは限らないためです。
廃業を検討する段階では、次の点をメモにしておくと整理しやすくなります。
- 営業を再開する予定があるか。
- 会社に残る資産があるか。
- 未払いと借入がどれだけあるか。
- 既に提出した書類は何か。
「もう営業していないから終わっている」と考えず、法人の状態と残務を照合しましょう。
解散から清算結了までの登記期限と順序
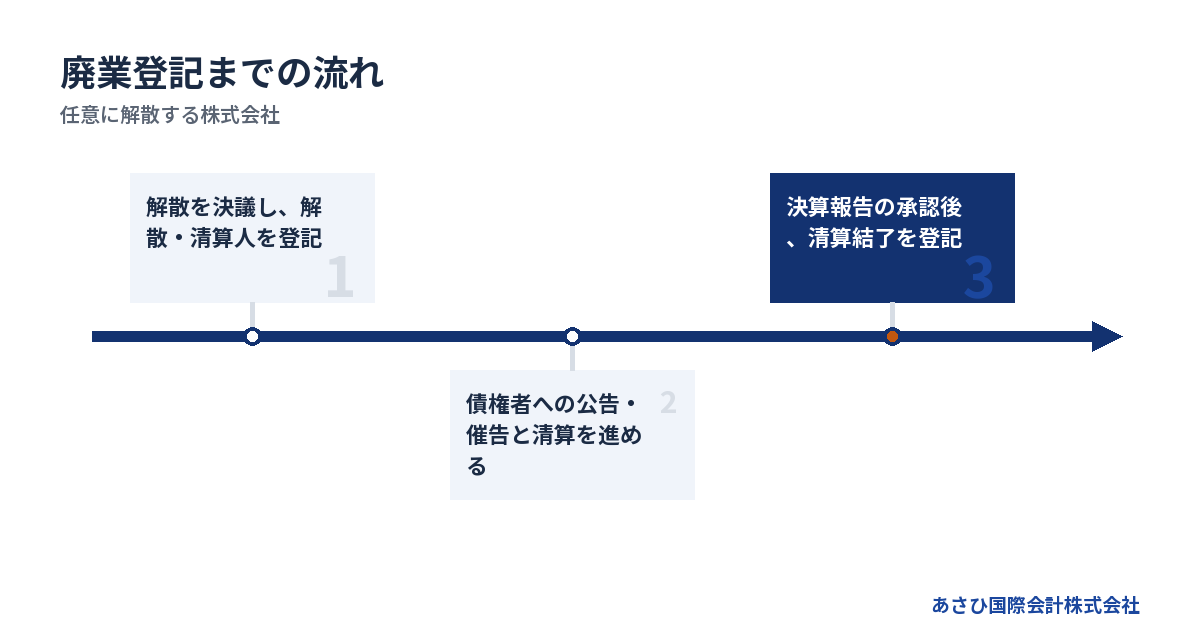
任意に解散する株式会社では、解散と清算人の登記を先におこないます。清算結了の登記は、実際の清算と決算報告の承認を経た後です。
解散を決めるときは、株主の決議と清算人を確認する
株主総会で解散を決める場合、通常の多数決とは異なる決議要件があります。経営者が単独で決められるかは、株式の保有状況によって変わります。
会社法第309条第2項第11号の原則では、議決権を行使できる株主の過半数が出席します。そのうえで、出席株主の議決権の3分の2以上の賛成が必要です。出席要件は、定款で3分の1以上に軽減できるとされています。提供資料で確認済みの条文に基づく内容です。
家族が株主でも、話し合いだけで必要な決議を済ませた扱いにはしないでください。定款と株主の状況を確かめ、決議の記録を整えます。
清算を担当する人についても確認が要ります。定款や株主総会で別段の定めがなければ、解散時の取締役が清算人になる仕組みです。
準備する情報は、次のとおりです。
- 現在の定款。
- 株主と議決権の状況。
- 解散を予定する日。
- 清算を担当する人の情報。
根拠は会社法第309条・第471条・第478条です。必要書類は会社の状況に合わせて確認します。
解散・清算人の登記は、起算日をそろえて管理する
株式会社の解散登記は、解散の日から2週間以内です。清算人の登記も原則として解散の日から2週間以内となります。選任した場合は、選任の日が起算日です。会社法第926条・第928条による期限で、提供資料で確認済みの内容です。
どちらも本店所在地でおこないます。廃業を思い立った日から数えるわけではありません。
申請の準備が整わないまま解散日を迎えると、その後の作業が詰まりやすくなります。決議の日程を組む段階で、書類を作る人と申請する人を決めておくと進めやすくなります。
登記を依頼するときも、役割を具体化してください。
1. 決議に必要な資料を渡す。
2. 書類の内容と日付を確認する。
3. 申請予定日を共有する。
4. 申請後に完了状況を確かめる。
申請期限と、廃業全体の終了日は別です。解散の登記が済んでも、債権者への対応や清算の仕事は残ります。
期限の根拠は会社法第926条・第928条です。
官報公告と個別の催告を、登記と並行して進める
清算株式会社は、解散後、遅滞なく債権者に申出を求めます。官報への公告に加え、分かっている債権者には個別の催告も必要です。
会社法第499条第1項の申出期間は、2箇月以上とされています。条文は「二箇月を下ることができない」と定めています。提供資料で確認済みの規定です。会社法第499条
この期間は、会社をたたむための総所要期間ではありません。公告をした後にも、回収や支払いの確認が残る場合があります。
銀行借入だけを一覧にすると、債権者を漏らしかねません。未払いがある取引先や、返金すべき相手も確認してください。
- 金融機関の借入先を洗い出す。
- 仕入先などの未払いを確認する。
- 従業員への未払いを確認する。
- 預り金や返金の予定を調べる。
古い請求書が見つからない場合は、その事情も清算担当者と共有します。債権者の把握を後回しにすると、完了を見込んだ時点で新たな支払いが見つかるおそれがあります。
清算結了は、清算を終えてから登記する
清算結了の登記は、決算報告について株主総会の承認を受けた日から2週間以内です。会社法第929条第1号に基づく期限で、提供資料で確認済みの内容です。会社法第929条
期限の出発点は、解散の日ではありません。回収や支払いを終え、清算の結果を報告して承認を受ける段階にあります。
廃業の予定表には「登記完了日」だけを書かないでください。少なくとも、次の作業を別々に管理します。
- 売掛金の回収状況を確かめる。
- 財産の処分結果をまとめる。
- 債務と清算費用の支払いを確かめる。
- 決算報告の承認を受ける。
債務を払えないことが分かった場合は、清算結了の日程を優先できません。通常の清算を進める前提が成り立つか、法的整理を扱う弁護士を交えて見直す場面です。
申請書を出せる形に整えることだけで、残った債務の問題まで解決したと考えないでください。
廃業登記の登録免許税と、別に用意する費用
株式会社の解散・清算人・清算結了の登録免許税は、合計4万1千円です。ただし、4万1千円は廃業の総費用ではありません。
登録免許税は、登記の段階ごとにかかる
登録免許税法別表第一第24号では、株式会社の各登記に次の税額が定められています。2026年7月23日時点の現行法で確認された金額です。
| 登記の内容 | 登録免許税 |
|---|---|
| 解散 | 3万円 |
| 清算人・代表清算人 | 9千円 |
| 清算結了 | 2千円 |
| 上記の合計 | 4万1千円 |
出典は登録免許税法別表第一第24号です。会社の登記状況によって別の登記が必要なら、その負担は分けて確認します。
予算を立てるときは、合計だけでなく支払う時点も見てください。清算結了までの間に現金が減る場合、最後の手続きに使う資金も確保しておく必要があります。
専門家への依頼費用と税金を混同しないことも、見積もりを読む助けになります。見積書で「登記費用」とだけ書かれていたら、税額と報酬の内訳を確認しましょう。
官報公告・専門家報酬・営業終了費用を加える
官報公告の実費は、先ほどの登録免許税に含まれていません。司法書士に登記を依頼する場合の報酬も別です。公告料金は料金体系、報酬は依頼内容に応じて確認します。
ここに一律の相場を当てはめると、必要資金を見誤るおそれがあります。登記の申請だけを依頼するのか、関連書類の整理も含むのかで作業が変わるためです。
営業を終えるための費用も残ります。
- 物件の原状回復にかかる費用。
- 設備の撤去や処分にかかる費用。
- 契約終了に伴う精算金。
- 税務申告などを依頼する費用。
借りた設備は、会社の判断だけで処分できる財産とは限りません。所有者と契約を確かめてから、返却や引継ぎの条件を見積もりに反映します。
費用の全体像は、会社廃業費用は登記代だけでは足りない|清算・破産の実費と資金の備え方をご覧ください。
費用を払えないときは、会社全体の資金不足を調べる
登記費用を用意できない場合は、清算中の支払いも含めて資金表を作ります。申請費用だけを借りて用意しても、その後に資金が尽きる可能性があるからです。
最初に、使える現金と入金予定を分けてください。売掛金が帳簿にあっても、入金日が決まっていなければ、直近の支払いには使えません。
次に、必要資金を次の形で並べます。
| 確認するお金 | 見る内容 |
|---|---|
| 現預金 | いま使える金額 |
| 回収予定 | 金額と入金予定日 |
| 清算費用 | 支払額と支払日 |
| 残った債務 | 返済・精算の見込み |
不足が出るなら、その額と時期を明らかにします。手元資金がないことを理由に、登記義務や借入が消える扱いにはなりません。
自己破産を検討する場合も、弁護士費用や裁判所への費用が必要になります。費用の支払方法を含め、整理の進め方を検討することになります。家計の資金を会社へ追加する判断は、その前に会社全体の不足額を見てからにしてください。
借入と連帯保証がある会社は、完済の見通しから分岐する
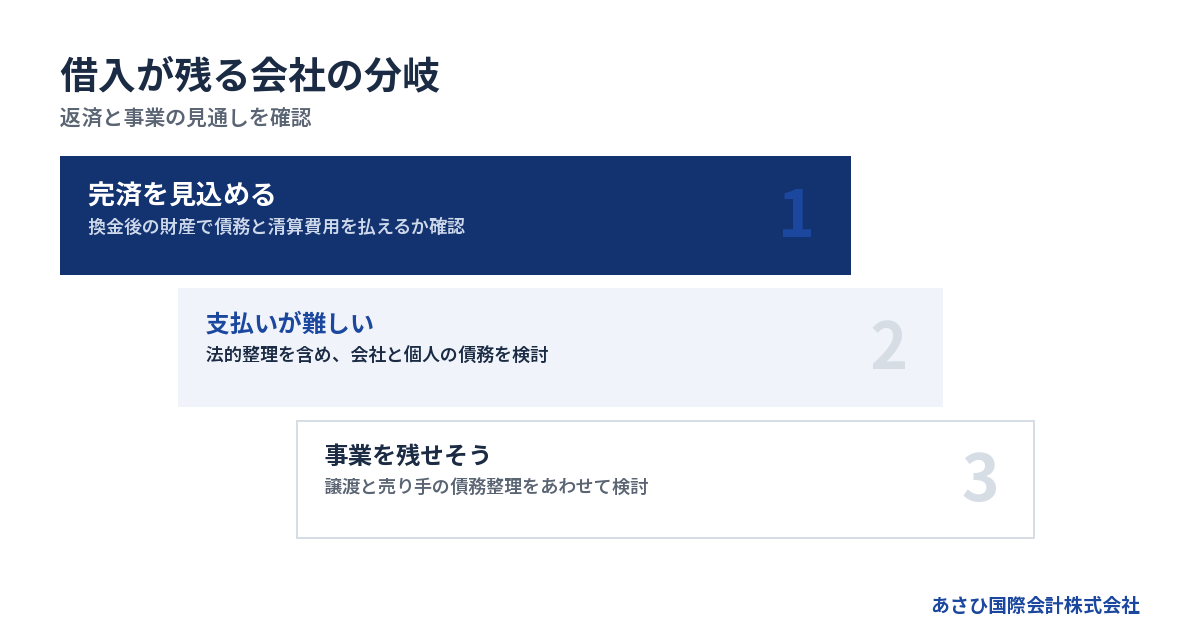
借入のある会社が廃業するときは、換金後の財産で債務と費用をまかなえるかを確認します。払えない見込みなら、登記だけを先行させず、債務整理と事業の扱いをあわせて検討します。
帳簿上の資産額と、返済に使える現金は違う
通常の清算を見込むなら、会社の財産を現実にいくらで換金できるかが判断材料です。決算書の資産合計を、そのまま返済原資に置き換えないでください。
設備の売却代金から撤去費が差し引かれることもあります。在庫には売れないものが含まれ、売掛金も全額を予定どおり回収できるとは限りません。
財産ごとに、次の点を確かめます。
- 会社が所有する財産か。
- 売却できる見込みがあるか。
- 売却や回収に費用がかかるか。
- 現金になる時期はいつか。
そのうえで、借入以外の支払いも加えます。税金や社会保険料、従業員への未払いが抜けていると、完済できるという見通しが崩れます。
債務超過は資産と負債の関係を示す状態です。一方、目の前の支払いを続けられるかは、現金と支払日の問題になります。両方を確認し、決算書の数字だけで廃業の進め方を決めないようにしましょう。
支払不能が疑われるときは、通常の清算だけで進めない
期限が来た債務を、一般的かつ継続的に払えない状態を、破産法では「支払不能」と呼びます。会社がこの状態にある場合、申立てにより裁判所が破産手続の開始を判断します。
根拠は破産法第2条第11項と第15条第1項です。提供資料で確認済みの定義に基づきます。破産法第2条・第15条
株主総会で解散を決めることと、裁判所が関与する破産手続は異なります。解散の登記をすれば、支払不能の問題まで処理される仕組みではありません。
返せない可能性が見えたら、弁護士の法的な検討が必要になります。事業を残せるかという検討と並行して、債務整理の方法を確認する場面です。
特定の相手への返済や、親族への資産移転を急がないでください。後から経緯を説明できるよう、資金の動きと判断の記録を残します。
既に解散していても、相談を止める理由にはなりません。いつ解散し、何を支払い、何が残っているかを明らかにすれば、現在地からの検討につながります。
社長の連帯保証は、会社の登記とは別に確認する
会社の解散や代表者の退任だけで、連帯保証の解除が済むわけではありません。借入先ごとの保証契約と、その後の合意内容を確認します。
借入残高の一覧があっても、誰が保証しているか分からない場合があります。経営者本人の保証だけでなく、家族などの保証の有無も契約書に沿って整理してください。
確認表には、次の情報を入れます。
- 借入先と借入残高。
- 保証している人。
- 担保に入っている財産。
- 返済や解除についての合意。
経営者保証に関するガイドラインには、保証債務を整理する枠組みがあります。ただし、資産を開示すれば利用できるという単純な仕組みではありません。
既存の保証債務の整理を扱う同ガイドライン7.(1)には、会社側の手続きに関する要件があります。会社が法的債務整理または準則型私的整理を申し立てているか、その見込みがあることなどです。これから保証を付けない場面の要件とは区別します。
利用可能性は、会社と個人の状況に基づく検討が必要です。会社の終わらせ方と、経営者本人の生活再建を別々に確認し、最後に両者の日程を合わせます。
登記を放置せず、残務と関係者への説明を管理する
営業を止めた会社でも、登記と清算の仕事は残ることがあります。放置して終わりを待つより、残っている作業と担当者を確認する方が、支出や対応漏れを把握しやすくなります。
みなし解散を、廃業の代わりに使わない
長く登記をしていない株式会社には、みなし解散という制度があります。ただし、経営者が選んでおこなう休業や、清算の完了とは区別されます。
会社法第472条では、最後の登記から12年を経過した株式会社が対象です。公告から2箇月以内に必要な登記などをしない場合、解散したものとみなされます。提供資料で確認済みの条文・法務省解説による内容です。
継続している会社については、「事業を廃止していない」旨の届出が制度上の確認事項になります。根拠は会社法第472条と法務省の休眠会社整理の解説です。
みなし解散によって借金の返済や清算が済むわけではありません。届いた通知を保管したままにせず、現在の登記と会社の実態を確認してください。
詳しくは休眠会社のみなし解散で借金は消えない――登記の期限と廃業後に残る責任をご覧ください。
従業員・取引先・家族には、決まったことと未確定を分ける
廃業の登記日を決めるだけでは、関係者の不安には答えられません。従業員には雇用と給与、取引先には納品と支払い、家族には生活費の見通しが関わります。
申し訳なさから説明を避けたくなることもあるはずです。それでも、説明する時期と内容を整理することが、影響に向き合う道筋になります。
伝える内容は、確定した範囲にとどめてください。事業譲渡を検討していても、雇用の引継ぎが合意されていない段階で「仕事は続けられる」と約束しないようにします。
説明の準備では、次を分けておくと混乱を抑えられます。
- 決まっている営業終了の予定。
- 未確定の支払い・引継ぎ条件。
- 次に状況を伝える予定。
- 質問を受ける担当者。
解散日と最終給与の支払日が同じとは限りません。登記の工程表とは別に、関係者への説明と支払いの予定を置いてください。
相談する相手の担当範囲を、残った課題で決める
登記書類の作成・申請と、払えない債務の整理では、扱う仕事が異なります。依頼先の肩書きだけで選ばず、何を頼むのかを先に分けておくと、抜けが見つかります。
| 担い手 | 主に確認する仕事 |
|---|---|
| 司法書士 | 登記書類・申請 |
| 税理士 | 税務申告・税額確認 |
| 弁護士 | 債務整理・法的判断 |
| 再生型M&Aの仲介者 | 譲渡先探索・条件設計 |
登記の依頼が済んでいても、連帯保証まで整理の対象に入っているかは別途確認します。報酬に含む作業と、別の専門家に依頼する作業を分けてください。
あさひ国際会計株式会社は、再生型M&Aの仲介を担います。債権者との交渉の当事者は経営者本人であり、必要に応じて依頼する弁護士等の専門家です。
当社は、財務情報の整理や事業価値の説明資料を作成します。M&Aの条件設計とあわせ、経営者ご本人の協議を後方から支える役割です。登記や債務整理の代理を当社の仲介業務に含むと誤解されないよう、役割を分けて進めます。
事業を引き継ぐ余地は、設備や契約を手放す段階で確認する
廃業を考えていても、従業員や取引を他社へ引き継げる可能性があります。設備の処分や契約の解約を決める段階で、清算と事業譲渡を比較します。
会社を閉じる判断と、事業を残す判断を分ける
経営者が経営を続けるのは難しくても、買い手のもとなら事業が続く場合があります。会社の財務状態だけで、取引や人材の価値までなくなるわけではありません。
一方、事業を続けるための運転資金が尽きると、引継ぎの準備も難しくなります。譲渡先を探す期間の支払いを、誰がどう負担するかが課題になります。
→ 横にスクロールできます
| 選択肢 | 主な確認事項 | 残る検討 |
|---|---|---|
| 通常の清算 | 完済できる見込み | 残務と登記 |
| 法的整理 | 支払能力・財産 | 保証と生活再建 |
| 事業譲渡を検討 | 買い手・継続資金 | 売り手の債務整理 |
どの選択肢でも、従業員や取引先への説明は必要です。譲渡を選ぶ場合は、引き継ぐ条件に合意できるかを確かめます。
比較の判断軸は、廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。状況によっては、法的整理が適切な場合もあります。
事業譲渡後も、売り手の清算と保証の確認が残る
事業譲渡では、対象となる事業や資産、引き継ぐ契約を定めます。売り手の会社に借入を残す形で設計する場合もありますが、債務の扱いを単純化しないでください。
たとえば、譲受会社が売り手の商号を続けて使う場合があります。この場合、会社法第22条では、譲受会社も事業から生じた債務の弁済責任を負うことがあります。
同条には、責任を負わない旨の登記や通知に関する規定もあります。商号の使用と債務の扱いは、契約内容とあわせて法的に確認します。会社法第22条
譲渡代金が入った後も、売り手側には清算費用や債務の整理が残ります。事業の引渡し完了を、そのまま会社の清算結了と扱わないでください。
保証についても金融機関の同意が前提です。買い手との契約に書いた約束だけで、金融機関に対する保証が解除されたと判断せず、合意の対象と効力を確認します。
無料相談では、登記の進み具合と次の支払日を伝える
あさひ国際会計株式会社への相談では、解散を決めたかどうかからお伝えください。既に登記を済ませている場合も、その時点の状況に基づいて検討します。
最初から書類を完成させる必要はありません。相談時には、次の情報があると整理が進みます。
- 解散や登記を済ませたか。
- 次に資金が足りなくなる時期。
- 借入残高と連帯保証の有無。
- 引き継いでほしい事業や人材。
決算書は直近3期分と借入一覧が出発点になります。そろっていなくても、分かる範囲から相談できます。
当社の相談は無料で、着手金はありません。成功報酬は、成約時に譲渡代金の中から精算します。そのため、売り手の手元からの持ち出しは0円という仕組みです。成功報酬そのものが無料という意味ではありません。
登記費用や清算費用まで、この報酬条件に含まれると考えないでください。会社を終えるための予算は別途確認します。
平日の営業時間内のご連絡には、最短当日に対応しています。連絡の際は「廃業の登記を考えているが、借入が残っている」とお伝えいただければ、現在地から整理できます。
よくある質問
廃業の登記をすれば、会社の借金は消えますか?
解散や清算結了の登記だけで、残った借金が消える仕組みではありません。会社の財産で返済できるか、別の債務整理が必要かを確認します。経営者の連帯保証も別の問題です。登記申請の準備と、会社・個人それぞれの債務の確認を並行して進めてください。
廃業登記の費用は4万1千円だけで足りますか?
株式会社の解散・清算人・清算結了について、登録免許税の合計は4万1千円です。2026年7月23日時点で確認された登録免許税法別表第一第24号の税額に基づきます。官報公告の実費や司法書士報酬は別途必要です。物件の明渡しや税務申告などの費用も加え、会社全体の予算を確認します。登録免許税法
債務超過でも、先に解散登記を進めてよいですか?
債務超過というだけで、解散の可否と清算の終了を同じ判断にはできません。解散を決めても、通常の清算を終えられるかは返済の見通しによります。換金できる財産と債務を照合し、不足する場合は法的整理を含めた検討が必要です。清算結了の申請だけを先に予定せず、弁護士による法的な確認と資金計画を合わせます。
登記の書類がなくても、廃業やM&Aの相談はできますか?
登記の書類がそろっていなくても、現在分かる情報から相談できます。営業を続けているか、解散を決めたか、借入と次の支払日はどうなっているかをお伝えください。あさひ国際会計株式会社では、事業の引継ぎを検討するための情報整理をおこないます。登記や債務整理については、それぞれを担う専門家の仕事と分けて進めます。
まとめ
手元の現金、借入残高、次の支払日をメモにし、解散や登記をどこまで進めたかを添えてください。完済の見通しが立たない場合は、申請の日程だけを決めず、債務整理と事業の引継ぎを含めて無料相談で整理しましょう。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496