


目次
この記事の対象と結論
飲食店M&Aは、営業を引き継ぐ条件と、借入・連帯保証の扱いを並行して検討することで、廃業以外の道を探れます。資金繰りが苦しく、90日以内に店を譲りたい経営者は、まず支払いを続けられる期限を整理してください。
赤字や債務超過だけで、譲渡の可能性は決まりません。買い手が引き継げる収益や運営体制があるかを確かめます。ただし、店が売れることと、経営者の連帯保証が外れることは別の確認事項です。
内装や厨房設備の売却だけで済むのか。従業員や屋号も引き継ぐのか。会社ごと譲るのか。対象によって必要な手続きが変わります。相談時点で結論が出ていなくても構いません。閉店を決めきれずに相談する経営者は珍しくなく、状況によっては法的整理が適切な場合もあります。
飲食店M&Aは「何を引き継ぐか」で進め方が変わる
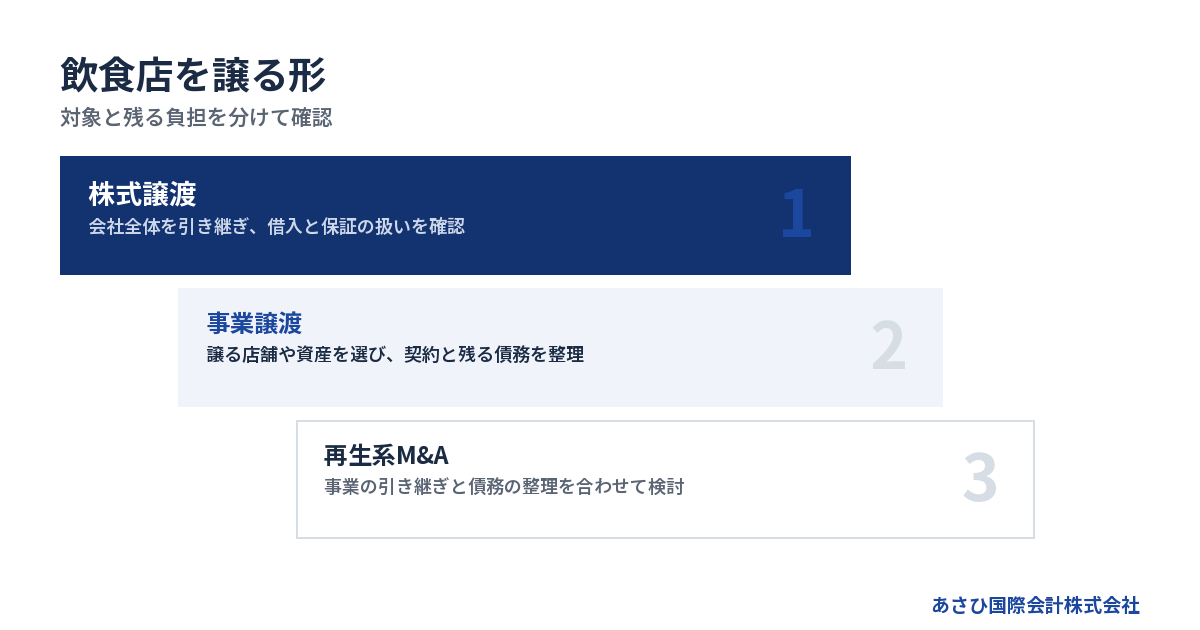
会社全体を引き継ぐなら株式譲渡、対象の店舗や事業を選んで譲るなら事業譲渡が検討の軸になります。再生系M&Aでは、その選択に加えて残る債務の整理まで考えます。
会社ごと託す株式譲渡
株主が保有する株式を買い手へ譲り、会社の経営を引き継ぐ形です。営業する法人そのものは変わりません。そのため、会社の借入金や未払いも会社に残ります。
複数の店舗を同じ法人で運営し、本部機能もまとめて引き継ぎたい場合には、検討しやすい形です。一方、買い手は店舗の収益だけで判断できません。過去の取引に起因する負担も調べるためです。
確認対象には次のようなものがあります。
- 帳簿に載っていない未払い
- 従業員との労務上の問題
- 賃貸借やFC契約の変更条件
- 会社と経営者の資金のやりとり
会社法第127条には「株主は、その有する株式を譲渡することができる」とあります。ただし、譲渡制限株式では会社の承認が必要です。社長が経営している会社でも、株主が誰かを先に確かめます。出典:e-Gov法令検索「会社法」。
店舗を選んで譲る事業譲渡
事業譲渡では、引き継ぐ店舗や資産の範囲を具体的に決めます。営業中の店を残し、ほかの店は閉めるといった組み立ても検討できます。
ただし、厨房設備の売買だけで営業全体の引き継ぎが済むわけではありません。店を使う契約や従業員の雇用など、項目ごとの確認が必要です。買い手との合意だけでは進められないものもあります。
また、会社が事業を売った場合、代金を受け取るのは原則として会社です。経営者個人が自由に使えるお金とは区別してください。残った借入や未払いに、どう充てるかを検討します。
「事業譲渡なら債務をすべて切り離せる」と考えるのも早計です。商号を続けて使う場合など、買い手側にも責任が生じる規定があります。契約の設計は、依頼する弁護士等の専門家による確認を踏まえて進めます。
再生系M&Aは店と債務の出口を一緒に考える
再生系M&Aは、株式譲渡や事業譲渡と並ぶ独立した契約形式ではありません。経営が苦しい会社の事業を残すため、譲渡と債務への対応を組み合わせる考え方です。
→ 横にスクロールできます
| 検討する形 | 主な引き継ぎ対象 | 残る課題 |
|---|---|---|
| 株式譲渡 | 会社全体 | 借入と保証の確認 |
| 事業譲渡 | 選んだ事業や資産 | 契約承継と残る債務 |
| 再生系M&A | 続けられる事業 | 債務整理との接続 |
| 造作の売却 | 内装や厨房設備 | 雇用と営業の扱い |
造作の売却を中心とした居抜き譲渡と、営業そのものを引き継ぐM&Aでは、検討範囲が異なります。呼び名より、何を譲り、何が手元に残るかを確認してください。
あさひ国際会計株式会社は、飲食業の株式譲渡・事業譲渡・再生系M&Aを扱った経験があります。飲食店という業種だけで形を決めず、資金の残り方や契約の内容に合わせて設計します。
90日以内の譲渡を目指すなら、資金と資料から着手する
譲渡の準備は、資金が足りなくなる日を把握し、店の状態を説明できる資料をそろえるところから始まります。90日は今回の検討期限であり、標準的な成約期間を示す数字ではありません。
売却希望日より先に支払いの限界日を出す
「できれば季節の変わり目に譲りたい」という希望と、営業を続けられる期限は分けて考えます。希望日まで家賃や給与を払えるか。まず、そこを確かめてください。
飲食店では、売上が立った日と口座に入金される日がずれる場合があります。売上見込みだけで資金繰りを組むと、支払日に現金が足りなくなるおそれがあります。
作業の順序は次のとおりです。
1. 現金と預金の残高を確認する
2. 入金予定を入金日ごとに並べる
3. 支払いを期日ごとに並べる
4. 残高が不足する日を見つける
未払いがあるなら、通常の支払いと分けて記録します。督促状や契約解除の通知が届いている場合は、その内容も必要です。決算書の完成を待つ必要はありません。
資金が尽きる見込みなら、買い手探しだけを先行させないでください。営業継続の可否や債務への対応を、経営者本人と依頼する弁護士等の専門家が検討する段階です。
全社の赤字を店舗ごとの収支に分ける
全社の決算が赤字でも、店舗ごとに見れば状態が異なることがあります。収益が残る店と、継続的に資金が出ていく店を分けると、譲渡対象を考えやすくなります。
店舗別の数字では、売上から直接の費用を差し引いた後に何が残るかを確認します。社長や家族が無給で働いているなら、その仕事を誰が引き継ぐかも検討が必要です。
- 店舗別の売上と仕入額
- 人件費と実際の勤務体制
- 家賃と水道光熱費
- 本部費用の負担
- 修繕や設備更新の予定
店長が残る場合と退職する場合では、買い手の運営計画が変わります。数字だけでは伝わりません。誰が発注し、調理し、売上を管理しているかも添えてください。
収支表をきれいに見せるために、続いている費用を外すのは避けます。一時的な支出なら、内容と根拠を分けて示す方が説明しやすくなります。
最初にそろえる資料は「分からないこと」も見える形にする
資料は、財務と契約に分けると集めやすくなります。見つからない書類があっても、相談を止める理由にはしなくて構いません。不明な項目を残したまま、確認先と期限を決めます。
→ 横にスクロールできます
| 分類 | 用意する資料 | 分かること |
|---|---|---|
| 財務 | 決算書・試算表 | 会社の損益と財産 |
| 資金 | 入出金予定表 | 営業継続の期限 |
| 借入 | 返済予定表・保証書 | 債務と保証の範囲 |
| 店舗 | 賃貸借契約書 | 譲渡と退去の条件 |
| 営業 | 許可証・FC契約書 | 営業上の確認事項 |
| 人員 | 雇用契約書・賃金台帳 | 雇用条件と未払い |
原本をすべて持ち出す必要はありません。まず写しを整理し、誰にどの情報を渡したか記録します。従業員や顧客の情報は、開示する目的と範囲も検討してください。
相談時には、希望する引き継ぎ方も短く添えます。「従業員には残ってほしい」「自分は現場を離れたい」など、数字から読み取れない条件が、候補先の選び方に影響します。
造作・のれん・営業許可・FC契約は別々に確認する
飲食店の価値を買い手へ引き継ぐには、設備の所有関係と、営業を続けられる条件の両方を確かめます。店内にあるものや店の名前を、まとめて譲れるとは限りません。
造作は所有者と修繕負担を明らかにする
厨房機器が店に置いてあっても、会社の所有物とは限りません。リース品や貸与品が混ざっていれば、売却できる範囲が変わります。固定資産の帳簿と現物を突き合わせてください。
設備一覧には、買ったときの価格だけを書かない方が実用的です。引き渡した後も使えるかが、買い手の関心になります。
- 所有者と契約の種類
- 現在の動作状況
- 修理の履歴と故障箇所
- 残す設備と撤去する設備
- 清掃と修繕の負担者
冷蔵庫の不調を口頭で伝えるだけでは、引き渡し後に認識が食い違うおそれがあります。現状の写真や確認記録を残し、価格に反映したのか、修理するのかを契約に合わせます。
造作を買い手が使っても、貸主との原状回復の問題が残る場合があります。詳しくは飲食店の居抜き譲渡を成功に近づける|造作・賃貸借・営業許可・連帯保証の実務をご覧ください。
のれんは「経営者が離れても残る収益」で説明する
設備の値段だけでは表れない、常連客や店の評判などの価値を、のれんとして評価することがあります。ただし、長く営業してきた思い入れが、そのまま価格になるわけではありません。
買い手が知りたいのは、引き継いだ後もお客さまに来てもらえる理由です。看板料理を再現できるのか。店長や調理担当者が残るのか。店名を続けて使えるのか。それぞれを裏付けます。
たとえば、社長だけが仕入れ先との関係や調理方法を把握している店では、引き継ぎの負担が大きくなります。レシピや発注の手順を整理すれば、買い手は営業を続ける姿を描きやすくなるはずです。
予約サイトや配達サービスのアカウントも確認対象です。運営者が変わっても利用できるかは、各契約や規約によります。評価や顧客情報まで移せると決めつけず、承継の条件を調べます。
賃貸借と営業許可を引き渡し日につなぐ
店舗の売買条件がまとまっても、同じ場所で営業を続けられなければ計画が変わります。貸主の承諾が必要な場面や、新しい契約条件を早い段階で確認してください。
株式譲渡でも安心しきれません。契約主体の法人が変わらなくても、代表者や経営権の変更について、通知や承諾を定めた契約があり得ます。賃貸借契約書を読む理由はここにあります。
営業許可については、名義と現におこなっている営業の内容を照合します。譲渡の形や変更内容によって、必要な手続きの確認が必要です。「以前の許可証が店にあるから営業できる」と判断しないでください。
- 許可証の名義と営業の内容
- 有効期限と変更の履歴
- 引き継ぎ時に必要な手続き
- 設備変更の有無
- 営業開始までに満たす条件
必要な行政手続きは、所管行政庁への確認を踏まえて進めます。専門家へ依頼する場合も、担当者と完了予定日を工程表に入れます。M&A仲介の契約だけで、許可の手続きまで含まれるとは考えない方が安全です。
FC店舗は本部の条件を価格合意より先に読む
FC店舗では、加盟契約を引き継げるかが出発点です。買い手が決まってから本部へ伝える段取りでは、予定どおりに進まないおそれがあります。
契約の地位を移すのか、買い手が新たに加盟するのかによって、費用も準備も変わります。株式譲渡の場合でも、経営者の変更に関する条項を確認します。
- 本部の承認が必要になる条件
- 買い手に求められる運営体制
- 研修や新契約の要否
- 未払い金と解約費用の扱い
- 加盟契約に付いた個人保証
買い手が加盟することと、売り手の未払いが精算されることは分けて扱います。連帯保証が付いているなら、その解除についても個別の確認が必要です。
本部や貸主への説明は、内容と時期をそろえます。違う条件をそれぞれに伝えると、承認の取り直しにつながりかねません。合意済みの点と未確定の点を、同じ資料で共有します。
相談から引き渡しまで、条件がそろった順に進める
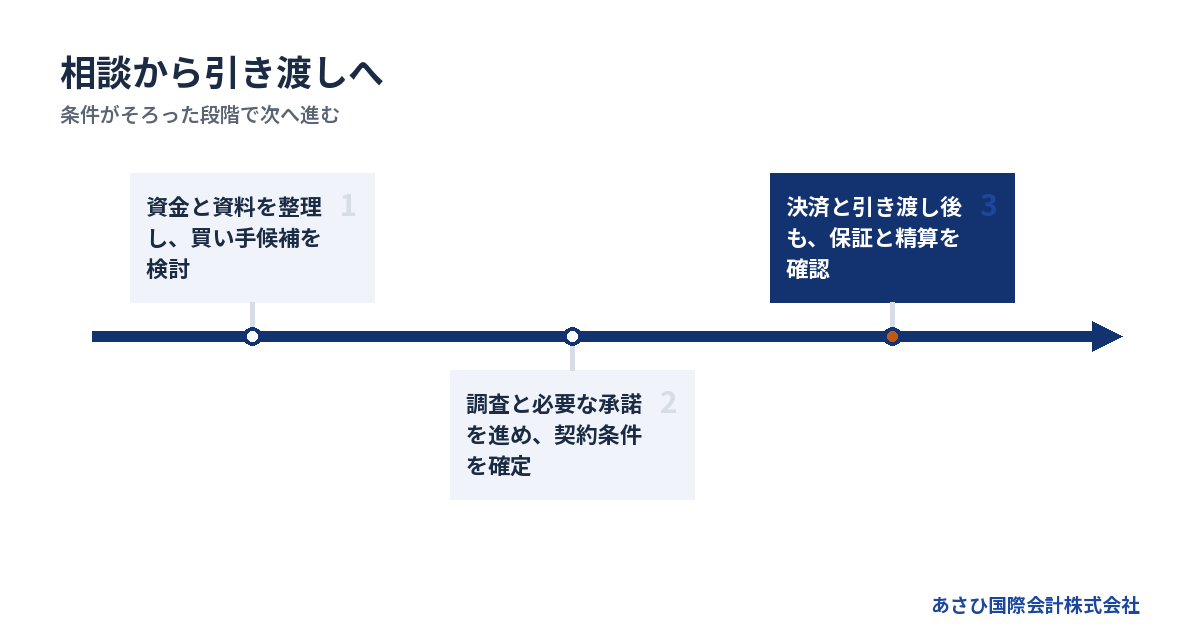
飲食店M&Aは、準備から買い手の検討、調査、契約、引き渡しへ進みます。日付を先に固定するより、営業・資金・保証の条件がどこまで整ったかで次の段階へ進む方が、判断の根拠が明確になります。
候補探しでは開示先と開示範囲を管理する
最初から店名や詳細な所在地を広く出すと、譲渡の検討が周囲に伝わるおそれがあります。候補先へ渡す情報は、検討の段階に合わせて増やします。
秘密保持の取り決めをしたうえで、相手の関心と購入能力を確認します。それでも、秘密保持契約だけで情報漏えいの可能性をなくせるわけではありません。資料を渡す人を絞る運用も必要です。
買い手候補には、価格以外の意向も聞きます。
- 現在の業態を続ける予定
- 従業員の受け入れ方針
- 買収資金と運転資金の準備
- 経営者に求める引き継ぎ期間
金額が高くても、従業員を受け入れない条件なら、希望に合わない場合があります。反対に、雇用の継続を優先しても、資金の裏付けが弱い相手では先へ進めにくくなります。
基本合意では価格の前提と調査の範囲をそろえる
主な条件をいったん整理する段階では、価格だけを大きく扱わないでください。何を含んだ金額なのか、調査の結果で変わるのかまで確認します。
基本合意の後、買い手が会社や店舗の状態を詳しく調べることがあります。この調査をデュー・ディリジェンス、略してDDと呼びます。未払いの有無や設備の状態も対象になります。
条件書では、次の項目を確認します。
- 譲る対象と対象外の資産
- 価格の算定前提と変更条件
- 詳細調査の範囲と日程
- 独占交渉の範囲と期限
- 中止した場合の費用負担
基本合意という名称だけで、法的な拘束力の有無は判断できません。どの条項が義務になるか、専門家に確認します。資金に余裕がなければ、長い独占交渉で別の候補を検討できなくなる影響も考慮してください。
最終契約は実行できない場合の扱いまで決める
最終契約では、代金と引き渡しに加え、実行までに満たす条件を具体化します。貸主の承諾が得られない場合や、保証の扱いが未確定の場合を曖昧にしないためです。
契約書に盛り込む内容は、当事者ごとの責任と対応期限まで確認します。「双方で誠実に対応する」といった表現だけでは、担当が分からなくなります。
- 代金を払う時期と方法
- 必要な承諾や手続きの完了条件
- 保証解除に向けた買い手の義務
- 条件を満たせない場合の扱い
- 開示内容と違う事実が出た場合の責任
売り手が説明する事実について、契約上の責任を求められることもあります。知らないことまで確認済みとして署名せず、調べた範囲と未確認の範囲を伝えます。
支払いの期限が近いほど、契約締結を急ぎたくなります。それでも、買い手の将来の約束だけで会社や資産を先に渡す条件は、慎重に検討してください。
引き渡し後も精算と引き継ぎの記録を残す
代金の決済や引き渡しを実行する段階を、クロージングと呼びます。飲食店では、鍵を渡すだけで終わりません。営業の切り替えに合わせて精算する項目が残ります。
予約済みのお客さまや前受金の扱いを決めていなければ、店頭で混乱するおそれがあります。現金や食材の在庫も、引き渡し時点の状態を双方で確認してください。
1. 現金と在庫の数量を確認する
2. 未使用券や予約の扱いを確認する
3. 売上入金と経費の帰属を分ける
4. 鍵と必要な管理権限を引き継ぐ
5. 未完了の手続きと担当者を記録する
従業員への説明では、雇用主や給与支払日の扱いも明確にします。特に事業譲渡は、雇用契約の承継について本人の同意を含む確認が必要です。残ってほしい意向だけで、引き継ぎ済みとは扱えません。
社長が引き渡し後も勤務する場合は、役割や報酬、期間を文書にします。口約束で現場を支え続ける状態を避けるためです。
借入と連帯保証は、譲渡契約とは別に完了を確かめる
M&Aの当事者が保証解除に合意しても、金融機関等との保証契約が自動的に消えるわけではありません。保証の相手方による同意や手続きを、譲渡の条件と結び付けて確認します。
借入だけでなく店舗関係の保証も拾う
保証の確認は、金融機関の借入から始めます。ただ、飲食店では賃貸借やリース、FC契約などにも個人保証が付いている可能性があります。契約相手ごとに分けて整理してください。
民法第446条第2項には「保証契約は、書面でしなければ、その効力を生じない」とあります。電磁的記録も書面とみなす規定があるため、紙が見つからないだけで保証なしとは判断できません。出典:e-Gov法令検索「民法」。
手元に写しがない契約は、確認できていないものとして一覧に残します。返済予定表に保証人の情報が載っていないこともあります。
- 保証の相手方
- 主な債務者と保証人
- 対象となる契約
- 保証の範囲と限度
- 解除に向けた確認状況
社長自身の保証だけでなく、家族などが保証人になっていないかも確かめます。借入残高の一覧だけでは、誰に責任が残るかまで分かりません。
「買い手が引き受ける」という約束だけで終えない
売り手と買い手の契約に、保証の解除や引き継ぎの義務を定めることは、買い手の対応を明らかにする意味があります。ただし、その条項だけで金融機関を拘束できるわけではありません。
中小企業庁の中小M&Aガイドライン第3版も、保証の扱いを最終契約の主要項目として整理しています。解除や移行は金融機関等の判断によるため、買い手の信用力も確認事項になります。出典:中小M&Aガイドライン。
契約前には、誰が何をいつまでに進めるかを決めます。クロージング後に正式な手続きが残る場合は、その期間の責任と対応も確認してください。
連帯保証は「解除する予定」から「解除を確認できた状態」まで追う必要があります。 対象の契約番号や保証人を照合し、解除の範囲を示す書面等で確認します。
詳しくは中小M&Aガイドライン第3版で確かめる、廃業を急ぐ社長の保証と買い手の条件をご覧ください。
事業を譲って残る債務には別の処理計画が要る
事業譲渡を終えても、売り手の会社に借入や未払いが残る場合があります。営業からの入金がなくなるなら、残った会社が何を原資に支払うかを先に設計します。
会社法第22条には、商号を続けて使う買い手について、一定の場合に「弁済する責任を負う」とあります。債務の扱いを売買契約だけで区切れない場面があるということです。出典:e-Gov法令検索「会社法」。
債権者を害すると知りながらおこなう譲渡にも、法的な問題が生じ得ます。資産を安く移し、借入だけを元の会社に残すやり方は、専門家の検討を省いて進めるものではありません。
残る債務を返せるかによって、その後の進め方が分かれます。整理が必要なら、譲渡の代金や資金の使い道も含めて、依頼する弁護士等の専門家が法的な処理を検討します。
経営者保証に関するガイドラインにも、保証債務の整理を扱う枠組みがあります。会社側の整理手続きなどの要件を満たす必要があり、M&Aをしただけで適用されるものではありません。
あさひは資料と条件設計で経営者本人の協議を支える
金融機関や債権者との交渉の主体は、経営者本人と、必要に応じて依頼する弁護士等の専門家です。あさひ国際会計株式会社は、その当事者として交渉する立場ではありません。
当社は、金融機関との協議に必要な資料を整えます。事業価値の説明資料の作成や、M&Aの条件設計を通じた後方支援です。買い手の引き継ぎ計画と借入の状況を整理し、経営者ご本人が説明する準備を支えます。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
店を残すことに加え、退任後の経営者に何が残るかを確認します。家族の生活費も含め、譲渡後の見通しを立てたうえで条件を検討してください。
売却価格より、譲渡後に残る負担まで比較する
飲食店M&Aの判断では、譲渡代金から費用や税金、残る債務への支払いを見た後の状態を比較します。提示価格だけでは、経営者の手元や暮らしへの影響を判断できません。
価格は設備と引き継げる営業の内容から検討する
厨房設備に投じた金額が、そのまま売却価格になるとは限りません。現在の状態や買い手の利用計画によって評価が変わります。のれんも同様で、営業を続けたときの収益を説明する必要があります。
価格を比較するときは、条件をそろえてください。設備を現状のまま渡す案と、売り手が修繕して渡す案では、同じ価格でも負担が違います。
- 価格に含む設備と在庫
- 修繕や清掃の負担
- 未払い金の精算方法
- 敷金等の扱い
- 引き継ぎ勤務の条件
株式譲渡では株主、法人の事業譲渡では会社が、原則として代金の受取主体になります。税金の扱いも異なります。「売却価格が生活再建の資金になる」と先に決めず、受取人と支出先を確認します。
仲介報酬と店の維持費を分けて予算に入れる
あさひ国際会計株式会社への相談は無料で、報酬は成功報酬のみです。着手金はありません。当社の報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。
これは、M&Aに関わるすべての支出がなくなるという意味ではありません。営業を続ける間の費用や、依頼する他の専門家の費用は、別に確認する必要があります。
- 成約までの給与と家賃
- 仕入れや設備修繕の支出
- 他の専門家へ依頼する費用
- 税金と残る債務の支払い
契約前には、報酬の金額や計算方法を確認します。譲渡代金が費用を賄えない見込みなら、その時点で成約条件を検討する必要があります。資金がない状態を伏せて進めず、払える範囲を最初に伝えてください。
営業を続ける負担が重いなら撤退案とも比べる
売れる可能性があっても、成約までの支出を支えられるとは限りません。買い手の検討が長引くほど赤字が増えるなら、待つ期限を決めて再判断します。
比較するのは、売却価格と閉店費用だけではありません。営業を続ける間の持ち出しや、従業員への支払いも含めます。譲渡後に残った会社を整理する費用も見落とせません。
→ 横にスクロールできます
| 比較する項目 | 譲渡を進める場合 | 閉店を進める場合 |
|---|---|---|
| 店舗の支出 | 成約までの維持費 | 退去までの費用 |
| 設備 | 譲渡条件に含める | 売却や撤去を検討 |
| 従業員 | 雇用承継を検討 | 給与等の精算 |
| 借入と保証 | 個別に整理を検討 | 個別に整理を検討 |
状況によっては法的整理が適切な場合もあります。M&Aを待つことで支払い不能が深まるなら、事業を残す案と整理する案を並べて判断します。
詳しくは廃業とM&Aを比較する判断表|借入・連帯保証・手元資金から選ぶ会社の出口をご覧ください。
よくある質問
赤字で借入が多い飲食店でもM&Aを検討できますか?
検討できます。赤字や借入の多さだけで決まるものではありません。店舗の収益や従業員の体制を調べ、買い手が営業を続けられるかを確認します。一方で、残る借入の処理と成約までの運転資金に見通しが立たなければ、譲渡以外の選択肢も検討が必要です。
個人経営の飲食店も譲れますか?
個人事業の飲食店でも、事業や設備の譲渡を検討できます。会社の株式を譲る形とは異なり、引き継ぐ対象や契約を個別に整理します。事業を譲っても、個人名義の借入が自動的に買い手へ移るわけではありません。受け取る代金と残る返済を合わせて確認してください。
従業員や貸主には、いつ伝えればよいですか?
伝える時期は、承諾が必要な契約と、雇用の引き継ぎ方に合わせて決めます。検討開始と同時に広く伝えると、不安が先行するおそれがあります。一方、承諾や本人の同意が必要な事項を契約直前まで伏せると、日程が崩れかねません。誰に何を伝えるかを、候補先との検討中から準備します。
飲食店M&Aは90日以内に終えられますか?
90日以内の完了を目指せるかは、資料の状態や買い手、必要な承諾によって変わります。今回の期限に合わせ、資金が続く日から逆算する必要があります。賃貸借やFC契約、営業許可、保証の手続きが未確定なら、価格が決まっても完了日は固まりません。成約予定日と、営業を維持できる期限を別々に管理してください。
まとめ
手元資金と次の支払日を確認し、賃貸借契約書と借入・保証の資料を集めて、あさひ国際会計株式会社へ現在の状況をお伝えください。譲りたい範囲が決まっていなくても、残したい営業と負担している債務を整理するところからご相談いただけます。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年10月1日