


目次
この記事の対象と結論
この記事は、資金繰りが厳しくなり、飲食店を居抜きで譲ることを検討している経営者に向けたものです。借入の連帯保証を抱え、廃業や自己破産まで考え始めた方も対象としています。
結論からいうと、居抜き譲渡は造作を売るだけの取引ではありません。店舗の賃貸借、厨房設備、在庫、店名、従業員、営業許可、FC契約などを分けて整理する必要があります。
さらに、居抜きで店舗を引き渡しても、会社の借入や経営者の連帯保証がそのまま消えるわけではありません。譲渡代金の使い道と、譲渡後に会社をどうするかまで同時に設計することが大切です。
資金が残っているうちに資料をそろえれば、株式譲渡、事業譲渡、再生型M&Aを比較できます。あさひ国際会計株式会社では、飲食店の譲渡を多く手がけてきました。株式譲渡、事業譲渡、再生型のいずれも扱った経験があります。
飲食店の居抜き譲渡で最初に決めること
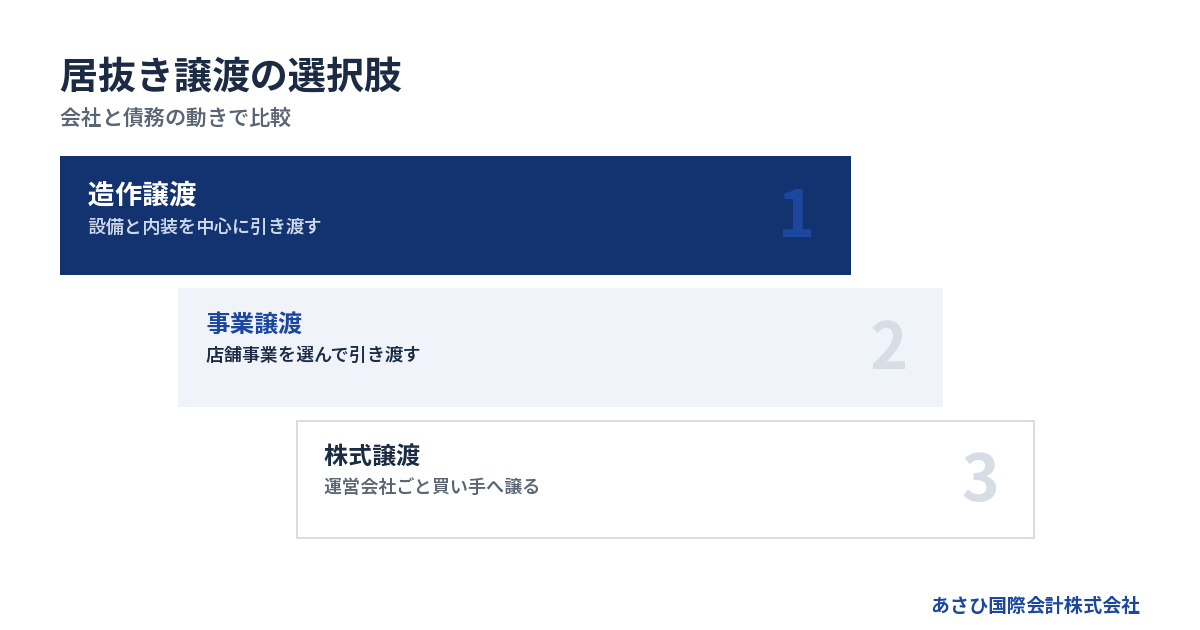
居抜き譲渡は造作の売却だけではない
「飲食店の居抜き」は、厨房設備や内装を残したまま、次の運営者へ店舗を引き渡す取引を指すことが一般的です。ただし、取引の範囲は案件ごとに違います。
譲渡候補になりやすいものは、次のとおりです。
- 厨房機器や冷蔵設備
- テーブルや椅子
- 空調や排気設備
- 内装や看板
- 食器や備品
- 店名やレシピ
- 予約情報や運営ノウハウ
- 従業員との雇用関係
設備と内装だけを譲るなら、造作譲渡に近い取引です。店名、顧客基盤、従業員なども含めるなら、事業譲渡として検討する余地があります。
一方、運営会社の株式を譲る方法もあります。どの方法を選ぶかで、借入、契約、許認可、税務の扱いが変わります。
造作譲渡・事業譲渡・株式譲渡の違い
飲食店を第三者へ引き継ぐ方法は、大きく分けると次の3つです。
→ 横にスクロールできます
| 選択肢 | 主な対象 | 会社の借入 | 主な論点 |
|---|---|---|---|
| 造作譲渡 | 設備・内装 | 売り手に残る | 賃貸借・撤去義務 |
| 事業譲渡 | 選んだ事業資産 | 原則は売り手に残る | 契約・許認可 |
| 株式譲渡 | 運営会社の株式 | 会社に残る | DD・保証解除 |
事業譲渡では、譲る財産を選びやすい一方、契約や資産を個別に整理する作業が生じます。会社法467条では、事業の全部または重要な一部を譲渡するとき、株主総会の承認が必要とされています。
株式譲渡では法人格が変わらないため、会社の借入は会社に残ります。手続は比較的まとめやすいものの、買い手は簿外債務や偶発債務を確認します。
こうした違いは、中小企業庁の「中小M&Aガイドライン第3版」でも整理されています。単に造作価格が高い方法ではなく、借入や保証まで処理できる方法を比べる視点が欠かせません。
家主との関係を置き去りにしない
店舗を借りて営業している場合、売り手と買い手だけで話を進めても完結しないことがあります。現在の賃貸借契約を確認し、家主や管理会社へ何を確認するかを整理します。
まず見る箇所は次のとおりです。
- 賃借権の譲渡や転貸に関する条項
- 解約予告期間
- 原状回復の範囲
- 敷金や保証金の扱い
- 指定業種や営業時間の制限
- 個人保証や保証会社の条件
買い手が見つかってから家主の意向を確認すると、条件が合わずに止まる場合があります。反対に、家主へ早く伝えすぎることで、従業員や取引先へ情報が広がるおそれもあります。
いつ、誰が、どの範囲を伝えるかを決めておくことが大切です。買い手との初期交渉では、家主の承諾を前提条件として扱うなど、順序を整えます。
閉店と譲渡活動を同時に公表しない
飲食店では、閉店情報が出ると従業員の退職や取引条件の変更につながる場合があります。常連客の反応も、店舗価値に影響します。
そのため、譲渡活動は情報管理をしながら進めます。候補先へ店舗名や住所を開示する前に、秘密保持の範囲を決めるのが基本です。
初期段階では、次のように特定を避けた情報から提示できます。
- 営業エリア
- 店舗の業態
- 席数の規模感
- 月次売上の推移
- 賃料の水準
- 主要な設備
- 希望する引継ぎ時期
従業員への説明時期も先に設計します。退職を止めるために曖昧な説明を重ねると、後から不信感が生じかねません。買い手の意向や雇用条件を確認し、説明できる事実がそろってから伝えます。
造作・のれん・営業許可をどう整理するか
造作の価格は取得費だけでは決まらない
高額な厨房機器を導入していても、購入時の金額がそのまま譲渡価格になるとは限りません。買い手がその設備を使えるか、撤去費を抑えられるかという視点も入ります。
造作を一覧にするときは、次の項目を記録します。
1. 品名と設置場所
2. 購入品かリース品か
3. おおよその取得時期
4. 故障や修理の履歴
5. 所有者を示す資料
6. 引渡し時の状態
リース品や貸与品を売却対象に入れると、契約段階で問題になるおそれがあります。POS端末、食器洗浄機、製氷機、ビールサーバーなどは、所有者を一つずつ確認します。
また、造作の価値には撤去費の回避という面があります。売り手は原状回復費を抑えられ、買い手は開業費を抑えられる可能性があります。双方の効果を踏まえて条件を組み立てます。
のれんには店名以外の価値も含まれる
飲食店の「のれん」は、看板や店名だけを意味するものではありません。店舗の収益力を支える複数の要素をまとめて評価する考え方です。
候補となる要素には、次のようなものがあります。
- 立地と周辺の客層
- リピーターの存在
- レシピや仕入れ方法
- 店舗運営の手順
- 従業員の接客力
- 店名やブランド
- 予約の入り方
- Web上の認知
ただし、売り手が感じる思い入れと、買い手が認める事業価値は分けて考えます。店主個人の技術や人柄に売上が依存している場合、そのままでは引き継ぎにくいからです。
レシピ、仕込み、発注、シフト作成、原価管理を文書化すると、個人への依存を減らせます。店主が一定期間残り、引継ぎをおこなう条件も検討できます。
営業許可は保健所への確認を先行させる
営業許可については、現在の許可書を見つけることから始めます。そのうえで、譲渡方法や買い手の運営形態を保健所へ説明し、必要となる申請や届出を確認します。
確認事項は次のように整理できます。
- 現在の許可名義
- 許可の対象となる施設
- 買い手の法人または個人の別
- 厨房設備を変更する予定
- 業態を変更する予定
- 譲渡予定日と営業開始予定日
「居抜きだから同じ許可をそのまま使える」と決めつけるのは危険です。設備を残す取引と、営業許可の扱いは別に確認します。
許可の手続が完了する前提を契約条件に入れることも検討します。保健所への確認日、担当部署、確認内容を記録しておくと、買い手への説明資料になります。
FC店は加盟契約と賃貸借を分けて確認する
フランチャイズ店では、店舗を居抜きで譲れるかだけでは判断できません。本部との加盟契約、店舗の賃貸借契約、設備の所有関係を分けて調べます。
加盟契約では、次の内容を確認します。
- 契約期間と更新条件
- 中途解約に関する条項
- 違約金の定め
- 店名や商標の使用条件
- 競業に関する条項
- 第三者への譲渡に関する条項
- 本部からの貸与品
買い手が同じブランドで営業する場合と、別の店として開業する場合では条件が違います。前者では本部との新たな契約が論点になり、後者では看板や内装の変更範囲が問題になります。
FC契約の違約金が重い場合でも、居抜き譲渡代金だけを見て結論を出さないことが大切です。撤退費、原状回復費、借入残高を同じ表に置き、会社全体で残る債務を確認します。
90日以内に居抜き譲渡を進める流れ
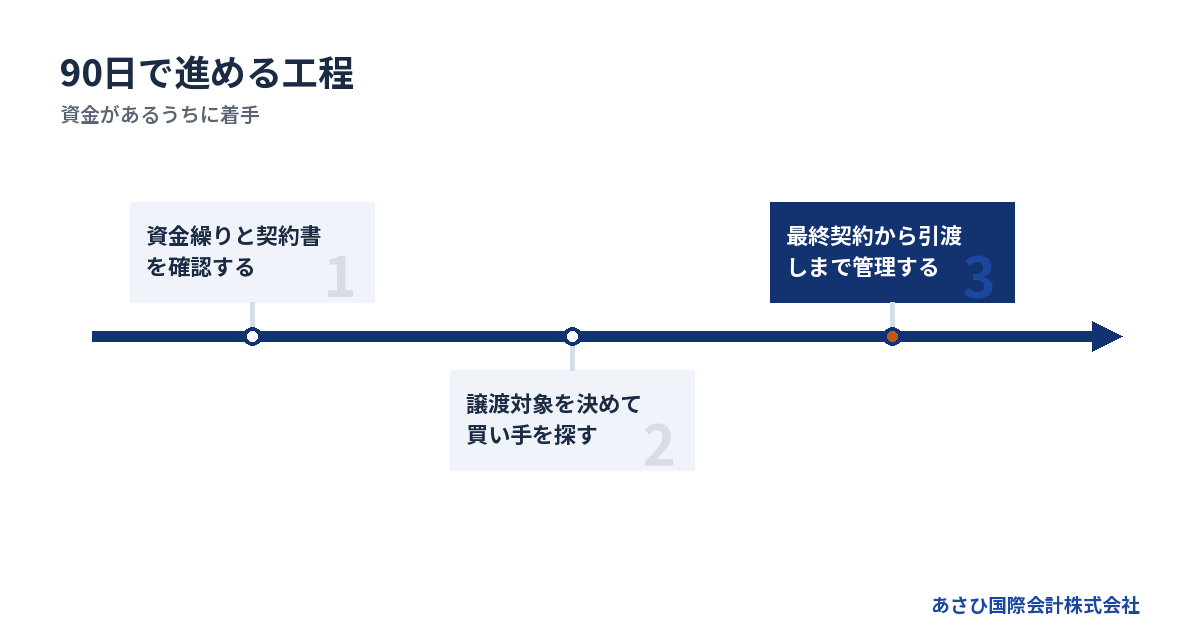
最初の2週間で資金と契約を見える化する
最初に確認するのは、「あと何か月営業できるか」です。希望価格の算定より先に、資金が尽きる時期を把握します。
次の資料を集めます。
- 直近の決算書
- 最新の試算表
- 預金残高の一覧
- 今後の資金繰り表
- 借入返済予定表
- 連帯保証に関する書面
- 店舗の賃貸借契約書
- FC契約書
- リース契約書
- 営業許可書
- 従業員の一覧
民法446条では、保証契約は書面でなければ効力を生じないとされています。電磁的記録も書面とみなされます。まず保証書や契約書の写しを集め、誰が、どの債務を保証しているか確認します。
連帯保証人には、通常の保証人が持つ催告の抗弁と検索の抗弁がありません。民法454条に定められた違いです。会社の返済が止まれば、経営者個人への請求が問題になるため、後回しにはできません。
3〜4週間目に譲渡対象と買い手像を決める
次に、何を譲り、何を売り手側へ残すかを決めます。造作だけを売るのか、店舗事業全体を譲るのか、会社の株式を譲るのかという分岐です。
この段階では、次の3案を比較します。
→ 横にスクロールできます
| 案 | 向いている状況 | 注意点 |
|---|---|---|
| 造作譲渡 | 店舗だけ閉じたい | 借入が残りやすい |
| 事業譲渡 | 店舗事業を選んで譲る | 契約確認が多い |
| 株式譲渡 | 会社ごと引き継ぐ | 詳細なDDが必要 |
買い手候補も、同業者だけとは限りません。近隣で出店を考える事業者、複数店舗を運営する会社、異業種から飲食業へ参入する会社などが考えられます。
ただし、候補を広げるほど情報管理が難しくなります。資力、運営体制、飲食業への理解を確認し、条件だけで選ばない姿勢が必要です。
2か月目に条件交渉と確認作業を進める
買い手候補が関心を示したら、基本条件を整理します。金額だけではなく、クロージングまでに満たす条件を明確にします。
主な確認事項は次のとおりです。
1. 譲渡対象となる資産
2. 譲渡対象外の資産
3. 従業員の取扱い
4. 店名やレシピの使用
5. 家主の承諾に関する条件
6. 営業許可に関する条件
7. 引継ぎ期間と店主の関与
8. 代金の支払時期
9. 連帯保証に関する取決め
10. 契約不成立時の費用負担
買い手は売上だけでなく、原価、人件費、賃料、修繕履歴も確認します。現金売上や店主個人との取引が混在している場合は、説明できる形に整えます。
都合の悪い情報を隠すと、契約後の紛争につながりかねません。設備の不具合、滞納、従業員との問題なども、開示する時期と内容を専門家と整理します。
最終月に契約と引渡しをつなげる
最終契約では、契約日と引渡日を混同しないようにします。契約を結んだだけでは、賃貸借、営業許可、借入、保証の処理が終わっていない場合があります。
引渡し前後の作業は、担当者と期限を付けて管理します。
- 家主や管理会社への確認
- 譲渡資産の現物確認
- 在庫の数え方の決定
- 鍵や設備資料の引渡し
- 従業員への説明
- 取引先への案内
- 営業許可関係の確認
- 譲渡代金の入金確認
- 借入と保証の処理確認
中小M&Aガイドライン第3版では、経営者保証の解除または引継ぎに関する義務などを、最終契約の主要項目として位置づけています。
ただし、売り手と買い手の契約だけで保証契約が消えるわけではありません。正式な解除や移行には金融機関等の判断が関係します。契約文言と実際の手続を分けて管理する必要があります。
居抜き譲渡後に借入と連帯保証を残さないための視点
造作代を受け取っても借入は消えない
造作を売却した場合、代金は売り手側に入ります。その代金を何に充てるかによって、譲渡後の状態が変わります。
優先順位を考える対象には、次のものがあります。
- 従業員への支払い
- 税金や社会保険料
- 仕入先への支払い
- 賃貸借に関する精算
- リースや割賦の残額
- 金融機関からの借入
- 解散や法的整理の費用
特定の債権者だけへ支払うことが問題になる場合もあります。支払いの順番を独断で決めず、資金繰りと債務の全体像を専門家へ示してください。
店舗を手放せば毎月の赤字を止められる可能性はあります。しかし、借入の返済原資まで失うこともあります。譲渡後に会社へ何が残るかを試算してから契約へ進みます。
廃業と譲渡の違いは、廃業とM&Aの比較|メリット・デメリットと判断基準を解説でも詳しく整理しています。
株式譲渡でも保証は自動解除ではない
株式譲渡では会社が存続し、借入も会社に残ります。経営者が代表者や株主でなくなっても、過去に結んだ保証契約が自動的に終了するとは限りません。
最終契約には、買い手が経営者保証の解除に向けておこなう事項を具体的に定めます。解除または移行が進まなかった場合の対応も、契約上の論点になります。
M&A支援機関協会は、自主規制ルールを改正しました。2025年1月1日施行のルールでは、最終契約書の草案作成時に、経営者保証の解除を譲受け事業者へ義務付ける条文案を盛り込むことが定められています。譲受け事業者の資力についての調査義務も設けられました。
また、2024年9月には、広告営業規程の附則3項として経営者保証解除に関するサンプル条項が公表されています。
制度が整っても、個別の金融機関が同意するかは別の判断です。買い手の信用力、返済可能性、取引条件などを踏まえて確認が進みます。
事業譲渡では残る会社の出口が必要になる
事業譲渡では、店舗事業を買い手へ移しても、売り手会社は残ります。借入、税金、リース債務などが移らなければ、残った会社で処理しなければなりません。
そのため、事業譲渡の計画には次の段階まで含めます。
1. 譲渡代金を確定する
2. 譲渡後の債務を集計する
3. 返済後の不足額を試算する
4. 会社の存続・清算を比較する
5. 経営者保証の扱いを確認する
会社法22条では、譲受会社が譲渡会社の商号を続けて使用する場合、譲受会社も事業から生じた債務を弁済する責任を負うと定めています。ただし、所定の登記または通知をおこなった場合は扱いが異なります。
また、残存債権者を害することを知って事業を譲渡した場合、会社法23条の2が問題になることもあります。譲渡価格を不当に低くし、債務だけを会社へ残す設計は避けなければなりません。
債務超過でも譲渡を検討できる理由は、債務超過の会社を買ってくれる会社の探し方をご覧ください。
再生型M&Aでは譲渡と債務処理を一体で考える
造作譲渡だけでは債務を処理できない場合、再生型M&Aを検討する余地があります。収益を生む店舗や事業を引き継ぎ、残る債務と会社の処理を別途組み立てる考え方です。
中小M&Aガイドライン第3版では、事業再生局面で、第二会社へ事業を移して再建を目指す方式が紹介されています。事業譲渡等を実行した後、譲り渡し側を特別清算や特定調停で整理する例も示されています。
「第二会社方式」は会社法上の用語ではなく、実務上の呼び名です。また、債務を不当に残せる仕組みではありません。債権者を害する設計には法的な問題が生じるため、弁護士等を含む専門家との連携が必要です。
自己破産以外の出口については、自己破産しないで会社をたたむ方法|借金・連帯保証が残る社長の「第三の選択肢」も参考にしてください。
あさひ国際会計株式会社は、金融機関との協議に必要な資料の整備をおこないます。事業価値の説明資料やM&A条件の設計を通じて、経営者ご本人の協議を支えます。法的な手続や代理交渉が必要な場合は、経営者が依頼する弁護士等と役割を分けます。
買い手と専門家を選ぶ判断軸
買い手は価格と資力の両方を見る
高い価格を提示する買い手が、経営者にとって最適とは限りません。資金調達が整わず、契約直前に条件が変わることも考えられます。
候補先には、次の点を確認します。
- 買収資金をどう用意するか
- 店舗運営の責任者は誰か
- 従業員を引き継ぐ意思があるか
- 家主との契約条件を満たせるか
- 営業許可の準備を進められるか
- 経営者保証への対応方針
- クロージング後の運営計画
M&A支援機関協会では、2024年10月1日から特定事業者リストの運用が始まりました。不適切な譲受け事業者の情報を加盟社間で共有する仕組みです。
M&A取引の実行日から60営業日以内に経営者保証が解除されない場合、掲載対象になりうるとされています。なお、あさひ国際会計株式会社は現在、このリストの情報共有には加盟していません。
専門家は担当領域を見て組み合わせる
飲食店の居抜き譲渡では、一人の専門家だけで全領域を扱うとは限りません。案件に応じて担当を分けます。
| 専門家 | 主な担当領域 |
|---|---|
| M&A支援機関 | 買い手探索・条件設計 |
| 弁護士 | 契約・法的整理・代理交渉 |
| 税務の専門家 | 税額・申告の確認 |
| 許認可の専門家 | 申請・届出の確認 |
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。状況によっては法的整理が適切な場合もあります。
相談時には、「居抜きで売れますか」だけでなく、次の質問をしてください。
- 飲食店の譲渡経験があるか
- 造作だけでなく借入も確認するか
- 連帯保証をどの段階で扱うか
- 契約後の実行管理を誰がするか
- 法的整理が必要な場合の連携方法
- 報酬が発生する時期
あさひ国際会計株式会社は、中小企業庁のM&A支援機関登録制度に登録しています。中小M&Aガイドライン第3版に対応した登録支援機関です。
相談時点で買い手がいなくても準備できる
買い手候補がいない段階でも、準備は始められます。むしろ、資金が尽きてから探し始めると、選べる条件が狭くなります。
最初の相談で確認するのは、主に次の3点です。
1. 事業として引き継ぐ価値があるか
2. 譲渡まで営業を続けられるか
3. 譲渡後の債務を処理できるか
あさひ国際会計株式会社では、飲食業の株式譲渡、事業譲渡、再生型M&Aを扱ってきました。赤字や債務超過だけを理由に、譲渡の可能性がなくなるわけではありません。
当社が支援して成約した案件では、財務概要が残る9件のおよそ3分の2が債務超過でした。業種全体の統計ではなく、当社案件の確認結果です。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし、金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
飲食店の譲渡価格と引継ぎ条件を具体化するには
飲食店の譲渡を考えるとき、「いくらで売れるか」は気になる点でしょう。希望額を決める前に、買い手が引き継いだ後の営業を具体化してみてください。設備の価値に加え、店主が交代しても収益を保てるかを説明する材料になります。
店舗ごとの収支から希望価格の根拠を整理する
会社全体の決算書だけでは、譲る店舗の採算が見えにくい場合があります。複数店舗を運営しているなら、店舗ごとの売上と経費を分けてみましょう。本部経費をどう配分したかも添えると、数字の読み違いを減らせます。
単月の好調な数字だけでなく、繁忙期と閑散期の違いも示したいところです。売上が変わった理由を記録しておくと、買い手が継続性を考える助けになります。
- 月ごとの売上と営業日数をそろえる。
- 食材費と廃棄の状況を確認する。
- 店主や家族が担う仕事を書き出す。
- 設備の修繕予定を収支に添える。
店主が長時間働いて利益を支えている店では、交代後の人件費が論点になります。代わりの人員を置いた場合も試算してみてください。現在の利益だけでは伝わらない運営上の負担を説明しやすくなります。
希望額と買い手の提示額を同じ条件で比べる
飲食店の譲渡価格を、売上や内装への投資額だけで決めるのは難しいでしょう。借入を返すために必要な金額と、買い手が評価する金額にも差が生じえます。
提示額に差があるときは、対象範囲をそろえて比べることが有効です。在庫を含むか、設備の修理を誰が負担するかでも、売り手の負担は変わります。
| 比較する項目 | 確認したい内容 |
|---|---|
| 譲渡対象 | 在庫や備品を含むか |
| 精算条件 | 修理費を誰が負担するか |
| 支払条件 | 入金時期や分割の有無 |
| 引継ぎ条件 | 店主が残る期間と役割 |
高い提示額でも、入金までの営業資金が不足するおそれがあります。価格と支払時期を資金繰り表へ落とし込み、譲渡まで持ちこたえられるかを確認しましょう。譲渡後の支払予定も並べると、手元資金の見通しを立てやすくなります。
店主の仕事を買い手へ渡せる形にする
買い手が同じ業態を続ける場合、設備がそろっていても営業の再現には準備が要るでしょう。店主だけが把握している作業を洗い出し、引継ぎの対象に含めるか話し合います。
- レシピに分量と作業手順を記す。
- 仕入れの発注時期をまとめる。
- 開店から閉店までの担当を示す。
- 設備の清掃や点検方法を残す。
従業員が残る見込みについても、本人への確認前は未確定として扱いたいところです。買い手の希望だけで引継ぎ可能と説明すると、運営計画にずれが生じかねません。
店主が譲渡後も手伝うなら、期間と担当業務を具体化しておきましょう。対応できる時間や報酬の扱いも含め、無理なく続けられる条件を考えます。
未確定の条件には確認期限を置く
譲渡の話が進んでも、家主や買い手の確認待ちが重なることがあります。「確認中」で止めず、誰がいつまでに回答を得るかを一覧にしておくと便利です。
予定日が延びる場合は、追加の運転資金も見直しましょう。資金が尽きる日から逆算し、譲渡活動を続ける条件を経営者自身で把握することが大切です。
当社は、収支資料の整備や条件設計を通じて、ご本人の協議を支えます。債務の処理に代理交渉が必要なら、経営者が依頼する弁護士等の担当領域です。状況によっては法的整理が適切な場合もあります。
よくある質問
飲食店の居抜き譲渡では何を売れますか
厨房機器、内装、什器、備品などが主な対象です。契約内容によっては、店名、レシピ、運営ノウハウなども対象になります。
ただし、リース品や貸与品は売り手の所有物ではない場合があります。資産台帳、請求書、契約書を確認し、売却できるものを区分してください。
従業員、賃貸借、営業許可は、設備と同じように自動で移ると考えないほうが安全です。それぞれ必要な確認と手続を整理します。
赤字の飲食店でも居抜きで譲れますか
赤字でも、立地、賃料、設備、固定客、従業員、ブランドなどに価値があれば、譲渡を検討できる場合があります。
ただし、赤字の原因を説明できることが求められます。原価高、人件費、店主の体調、過大な借入など、原因によって買い手の判断は変わります。
赤字を隠すのではなく、買い手が改善できる余地を資料で示します。店舗単体の収支と、会社全体の経費を分ける作業も有効です。
居抜き譲渡をすれば連帯保証は外れますか
造作や店舗事業を譲っただけでは、経営者の連帯保証は自動的に外れません。事業譲渡では、借入が売り手会社へ残ることもあります。
株式譲渡でも、代表者変更だけで保証契約が終了するとは限りません。金融機関等の判断を含む手続が必要です。
譲渡価格、買い手の信用力、借入の返済方法、残る会社の処理を一体で検討してください。保証の扱いは、基本合意や最終契約の段階から確認します。
資金繰りが厳しくても相談料を用意する必要がありますか
あさひ国際会計株式会社への相談は無料です。着手金はなく、成功報酬のみです。
成功報酬は、成約時に譲渡代金の中から精算します。そのため、売り手の手元からの持ち出しは0円です。成功報酬自体が無料という意味ではありません。
一方、法的整理を選ぶ場合は、弁護士費用や裁判所へ納める費用が必要になります。資金が尽きる前に、M&Aと法的整理の双方に必要な資金を比較します。
飲食店の譲渡価格は何をもとに考えればよいですか
設備の状態と店舗ごとの収支を整理し、店主交代後の運営費も試算するとよいでしょう。売上や借入残高だけでは、買い手の評価額を見通しにくい場合があります。在庫を含む範囲や支払時期もそろえて比較してください。引継ぎにかかる負担まで確認すると、提示額の違いを判断しやすくなります。
まとめ
飲食店の居抜き譲渡では、造作価格だけを決めても手続は完了しません。次の論点を同時に整理します。
- 造作とリース品の区分
- 店舗賃貸借と家主への確認
- 営業許可に関する手続
- FC契約や店名の扱い
- 従業員の雇用
- 譲渡後に残る借入
- 経営者の連帯保証
- 売り手会社の最終的な出口
資金繰りが厳しい場合、営業を続けられる期間が判断の基準になります。まず預金残高と支払予定を確認し、90日以内の工程へ落とし込んでください。
造作譲渡、事業譲渡、株式譲渡には、それぞれ異なる利点と注意点があります。店舗を高く売ることだけでなく、借入、保証、従業員、取引先への影響まで含めて比較する必要があります。
あさひ国際会計株式会社は、飲食店の譲渡を多く手がけています。一般的なM&Aは半年以上かかると言われますが、当社には相談から最短5日でクロージングした実績があります。赤字・債務超過案件はおおむね2〜4週間で、相談した月のうちに成約することがほとんどです。
ただし、案件の条件や買い手の有無によって進み方は変わります。状況によっては法的整理が適切な場合もあります。選択肢が残っている段階で、店舗と会社の資料をまとめてご相談ください。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月11日