


目次
この記事の対象と結論
事業譲渡の手続きは、事業を引き継ぐ準備と、残る借入・連帯保証の整理を並行して進めます。買い手との契約だけで、経営者の責任まで終わるわけではありません。
資金繰りが苦しくても、従業員や取引を引き継ぐ道は検討できます。廃業や自己破産が頭をよぎり、相談する経営者も珍しくありません。まず確かめたいのは、手元資金でいつまで営業を続けられるかです。
そのうえで、譲る事業の範囲と必要な承認を整理します。事業の引渡し、会社の借入の処理、経営者保証の解除は、それぞれ完了を確認する対象です。営業を残せる可能性と、譲渡後に負う責任を一緒に見れば、契約を急ぐべきか、条件を見直すべきかを判断しやすくなります。
事業譲渡で何を移し、何が会社に残るのか
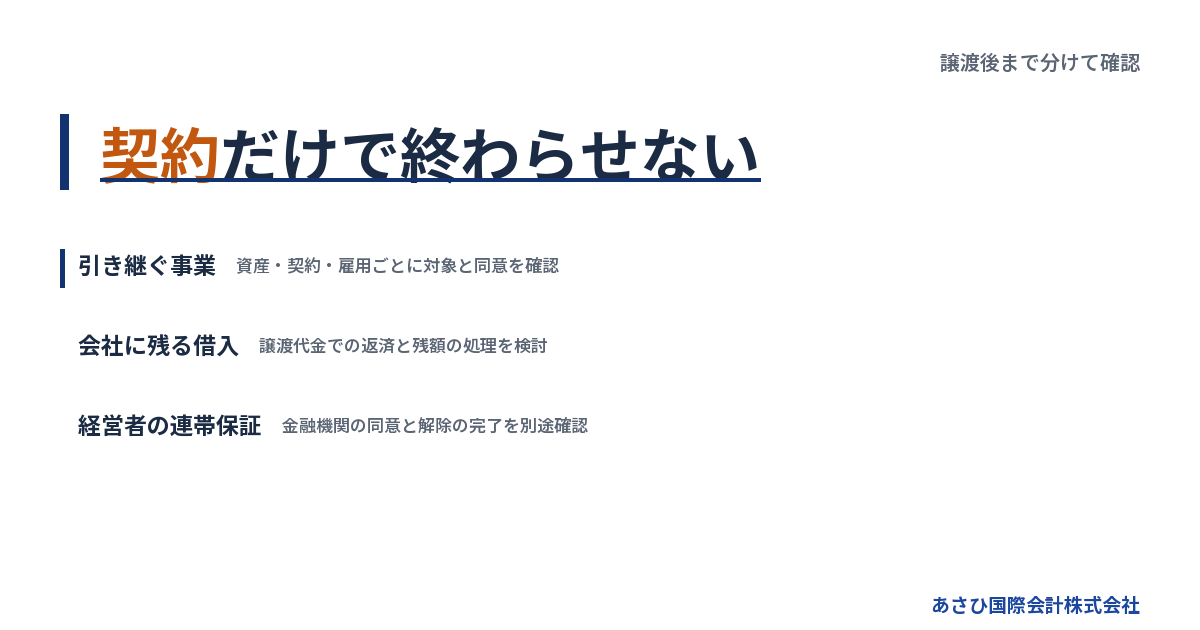
事業譲渡では、引き継ぐ資産や契約を個別に決めます。会社そのものは売り手側に残るため、譲渡後の会社の扱いまで準備が必要です。
株式譲渡との違いは「引き継ぐ対象」
株式譲渡は、会社の株主が変わる手法です。会社の法人格は変わらず、借入の契約主体も同じ会社のまま。取引や雇用の契約も、同じ法人に属します。
一方、事業譲渡では、買い手に渡す範囲を契約で定めます。必要な設備や取引を選んで引き継ぐ設計が可能です。ただし、その分だけ個別の手続きが増えます。
→ 横にスクロールできます
| 確認する項目 | 事業譲渡 | 株式譲渡 |
|---|---|---|
| 譲る対象 | 特定した事業・資産 | 株式 |
| 事業を営む法人 | 買い手側へ移る | 同じ法人が続く |
| 雇用の扱い | 本人の同意を確認 | 雇用主は同じ法人 |
| 借入の扱い | 承継範囲を個別確認 | 同じ会社に残る |
どちらが適するかは、借入額だけでは決まりません。主要な契約を移せるか、買い手が何を引き受けるかも判断材料です。保証については、どちらの手法でも金融機関との確認が残ります。
譲る資産は「営業に使っている物」から洗い出す
帳簿に載っている設備が、すべて自社の物とは限りません。リース品や借りている物件には、所有者や契約相手がいます。社長個人が所有する物も区別します。
対象の一覧には、次の情報を添えてください。
- 所有者と契約名義
- 自社保有かリースかの区分
- 担保設定の有無
- 譲渡に必要な承諾
- 引渡しまでに要る手続き
事業に必要な機械が一覧から漏れると、買い手は引渡し後に困ります。反対に、不要な物まで含めると、処分費用の負担が争点になりかねません。
売掛金や在庫も同じです。名称だけでまとめず、どの時点のどの資産を渡すかを定めます。売掛金を売り手に残すなら、譲渡後の回収担当と入金先も決めておきます。
借入を残す設計でも、債務の確認は省けない
借入を売り手の会社に残し、事業を移す形は考えられます。ただし、「事業譲渡なら買い手は債務を負わない」とは整理できません。
会社法第22条は、買い手が売り手の商号を続けて使う場合を定めています。条件に当てはまれば、買い手も事業上の債務について責任を負います。責任を負わない旨の登記や通知にも、要件があります。通知による場合は、売り手と買い手の双方からおこなう必要があります。出典:会社法第22条
商号の扱いに加え、未払いの一覧も買い手に示します。「引き継がない」と契約に書くことと、法律上の責任を負わないことは別の確認です。
事業を譲った後の会社にも仕事が残る
事業譲渡を終えても、売り手の会社がその場でなくなるわけではありません。借入の処理や残った資産の回収を進める主体として残ります。
譲渡後に別の事業を続ける場合と、会社を閉じる場合でも段取りは変わります。残務を担当する人や、その費用を先に確保してください。事業の売却代金を全額返済に回すと、後の手続きに使う資金が足りないこともあります。
詳しくは事業譲渡の手続き、会社法で求められる承認と借入・連帯保証が残る境界線をご覧ください。
最初に決めるのは売値より、営業を続けられる期限
事業譲渡の準備は、資金が不足する日から逆算します。買い手探しの進み具合だけで日程を決めると、契約前に営業を続けられなくなるおそれがあります。
通帳残高に、入出金の予定を重ねる
手元に現金があっても、そのすべてを譲渡準備に使えるとは限りません。近い支払日と入金予定を並べると、判断できる時間が見えてきます。
最初の確認は、次の順序で進めます。
1. 現在使える預金と現金を確認する
2. 入金予定を日付順に並べる
3. 支払いを期日順に並べる
4. 残高が不足する日を探す
入金予定には、確定したものと見込みのものを分けて記します。買い手候補がいるだけの段階で、譲渡代金を入金予定に加えるのは避けたいところです。
未払いがある場合は、それも隠さず記載してください。すでに遅れている支払いと、これから到来する支払いでは対応が異なります。差押えなどの動きがあるなら、通知の内容もあわせて確認します。
相談時の資料は、そろった分から出す
最初は、直近の決算書と借入の一覧が出発点です。決算書は直近3期分が目安ですが、不足があっても相談できます。資料集めのために、残された時間を使い切る必要はありません。
買い手への説明が進む段階では、次の資料を追加します。
- 今期の月次試算表
- 従業員の業務・資格の一覧
- 設備とリース契約の一覧
- 主要取引先と売上割合の一覧
- 借入・未払い・滞納の一覧
- 許認可と賃貸借契約の写し
契約書が見当たらない場合は、「不明」として担当者を決めます。口頭の記憶だけで引継ぎ可能と判断せず、原本や写しを探す作業を工程に入れてください。
買い手から同じ質問が繰り返されるなら、回答を一覧にまとめます。回答日と未確認の事項も残せば、説明の食い違いを防ぎやすくなります。
資金がもつ間に、契約できない場合も想定する
買い手が見つかっても、調査や社内承認で日程が延びることがあります。譲渡を進める案と、成立しない場合の対応は並行して考えます。
たとえば主要な取引先が承継を認めなければ、価格や対象事業の見直しが必要です。買い手の回答期限を待つ間も、給与や仕入れの支払いは続きます。
経営者が判断するための確認事項は、次のとおりです。
- 買い手が判断する予定日
- 営業を続けられる資金の期限
- 同意が未取得の契約
- 譲渡を見直す判断日
状況によっては、破産などの法的整理が適切な場合もあります。事業を残す検討と、債務を公平に処理する準備は両立します。弁護士に判断を求める事項も、早い段階で切り分けておきます。
所要期間は、承諾と許認可から見積もる
相談から引渡しまでの期間は、譲る事業の条件によって変わります。買い手との価格合意が早くても、物件や許認可の準備が間に合わなければ営業を引き継げません。
日程表には「書類を出す日」だけでなく、承諾を得る予定日も記載します。回答するのは契約相手です。売り手だけでは決められません。
急ぐ場合ほど、遅れたときの扱いを確認してください。引渡し日を延期するのか、対象を見直すのか。承諾がないまま営業だけ移す予定にしないことが、手戻りを減らします。
買い手の調査から最終契約までに詰める条件
買い手との契約では、価格と同時に引継ぎの条件を固めます。買い手が営業を続けられる根拠を示せると、調査で止まる原因を減らせます。
買い手は、従業員と取引の継続を確かめる
決算書だけでは、譲渡後の営業を判断できません。現場の中心となる人が残るか、取引先が発注を続けるかも確認されます。
当社が仲介する譲渡案件で、買い手から受けた質問を分類しました。対象は2026年1〜10月の44案件、分類対象は999問です。従業員・雇用条件に関する質問が16.6%を占めました。次いで、決算・損益の中身が14.2%、引き継ぐ資産が13.4%です。出典は当社の買い手質問集計で、2026年10月確認の内容です。
売上の大きさに加え、続けられる仕事を説明する準備が求められます。従業員の意思が未確認なら、そのまま伝えてください。「全員残る」と先に約束すると、後で契約条件が崩れるおそれがあります。
情報開示は、相手と用途を確かめて進める
買い手候補に資料を渡す際は、秘密保持の取り決めを確認します。社名や従業員の個人情報を含む資料は、渡す相手と範囲を決めて扱います。
早い段階では概要で判断してもらい、検討が進んだ相手に詳細を示す進め方もあります。ただし、不利な情報を最後まで伏せることとは違います。
開示にあたって管理したい事項は、次のとおりです。
- 資料を渡した相手
- 開示した資料の範囲
- 資料の利用目的
- 未確認の説明事項
赤字や滞納があること自体より、説明と実態が違うことが問題になる場合があります。現状を示したうえで、買い手に引き継いでもらう範囲を詰めます。
基本合意で「まだ決まっていないこと」を残す
主要な条件をいったん整理する合意を、基本合意と呼びます。最終契約に向けた出発点ですが、書面の内容によって約束の効力は異なります。
基本合意を結んでも、代金が入るとは限りません。事業の中身を調べる手続きで、新たな問題が分かることがあります。この調査がデュー・ディリジェンスです。
合意書では、次の項目を確認します。
- 価格が確定か、調査後に変わるか
- 他の買い手と話せるか
- 検討を続ける期間
- 合意を終了する条件
資金繰りが厳しいときは、検討期間が長すぎないかも見ます。期限まで資金がもたないなら、合意の前に日程を組み直す必要があります。
最終契約では「条件未達ならどうするか」を決める
最終契約には、譲る範囲と代金だけでなく、実行に必要な条件を記します。許認可や取引先の承諾がそろわないときの扱いも含めてください。
特に確認する項目は、次のとおりです。
- 譲渡対象と対象外の一覧
- 代金の支払日と支払方法
- 従業員の雇用条件
- 契約相手の承諾の取得状況
- 引渡しまでに満たす条件
- 条件を満たせない場合の扱い
保証の解除や引継ぎに関する取り決めも、検討対象になります。ただし、売り手と買い手の約束で金融機関を拘束することはできません。
中小企業庁「中小M&Aガイドライン」は、保証の扱いを最終契約の主要項目に挙げています。条項の文言と、金融機関側の手続きの両方を確かめます。出典:中小M&Aガイドライン
株主・従業員・契約相手の承認をそろえる
事業譲渡は、社長と買い手の合意だけで実行できるとは限りません。会社内部の承認と、雇用・契約ごとの同意を分けて確認します。
株主総会の承認が必要になる範囲
株式会社が事業の全部を譲る場合などは、株主総会の承認が問題になります。会社法第467条は、事業の「重要な一部」の譲渡も対象としています。承認は、原則として効力発生日の前日までに必要です。
同条では、譲る資産の帳簿価額について基準が示されています。総資産額の5分の1を超えるかが確認事項です。ただし、その比率だけで事業譲渡への該当性を決めるものではありません。譲る事業の内容や法定の例外も確認します。出典:会社法第467条
社長が経営を担っていても、株式を家族などが保有している場合があります。株主と持株の状況を早めに確かめてください。取締役会などの機関設計や定款に応じた承認も、別途確認する対象です。
従業員には、移る条件を示して同意を得る
事業譲渡で雇用を引き継ぐには、従業員本人の同意が必要です。民法第625条は「労働者の承諾を得なければ」と定めています。売り手と買い手が合意しても、本人の意思確認を省くことはできません。出典:民法第625条
説明前に、少なくとも次の条件を整理します。
- 雇用する会社と仕事の内容
- 勤務地と勤務時間
- 給与などの労働条件
- 勤続年数や退職金の扱い
- 未払い給与の支払主体
「働き続けられる」とだけ伝えると、待遇への不安が残ります。条件が決まっていない部分は、回答予定を添えて伝えてください。
移籍を希望しない人への対応も必要です。譲渡対象から外れた人の雇用が、そのまま終了するわけではありません。残る会社の状況と労働契約を踏まえ、専門家と対応を確認します。
取引先と家主には、契約ごとに承諾を確かめる
売上が続くかどうかは、主要な取引契約を引き継げるかに左右されます。取引先の担当者の了解だけで足りるか、正式な承認が要るかを確かめます。
契約書に引継ぎの制限があるなら、その条件に沿って進めます。単価や支払条件が変わる可能性も、買い手と共有してください。従来の売上をそのまま見込めるかの判断に関わります。
物件も見落とせません。民法第612条では、賃借権の譲渡に賃貸人の承諾が必要とされています。事業を買う合意があっても、店舗や工場を使い続けられるとは限りません。出典:民法第612条
家主への説明時期は、買い手とすり合わせます。条件が固まらないまま話すことも、引渡し直前まで伏せることも、日程に影響するおそれがあります。
許認可は「全部取り直し」とも「そのまま」とも決めない
許認可の扱いは、業種と許可の種類によって変わります。買い手が営業できる条件を、対象の許認可ごとに確かめる必要があります。
飲食店の営業許可には、事業譲渡による承継の規定があります。食品衛生法第56条では、許可営業者の地位の承継と届出が定められています。他の業種まで同じ扱いと考えないでください。出典:食品衛生法第56条
確認結果は、次の形で工程表に落とします。
- 承継か新規取得か
- 届出や申請をする主体
- 営業開始までに必要な書類
- 人員や設備に関する条件
資格を持つ従業員の移籍が、営業の条件に関わることもあります。雇用と許認可を別々に進めず、同じ日程で確かめると不足に気づきやすくなります。
代金決済と引渡しは、未完了事項を確認して実行する
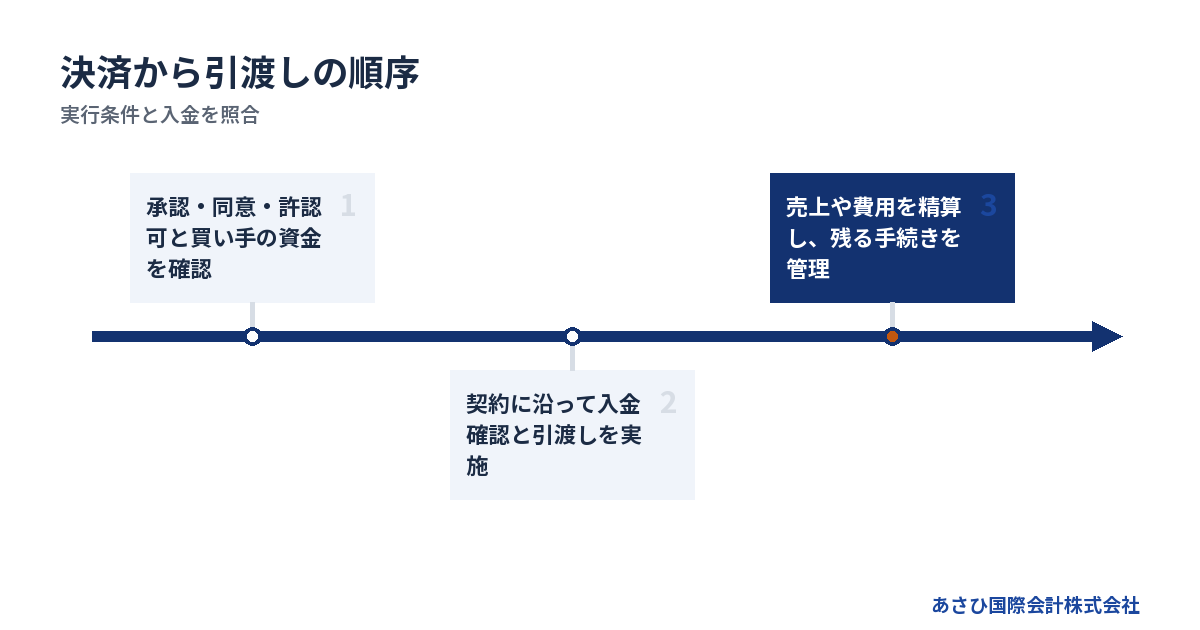
事業譲渡の実行では、入金と引渡しの条件を照合します。契約書に署名した日と、事業を移す日は分けて管理してください。
買い手の資金と実行条件を確認する
契約条件を満たして代金決済や引渡しをおこなう段階を、クロージングと呼びます。その前に、買い手の支払準備と必要な承諾を確認します。
書面上の価格が高くても、予定日に支払われなければ資金繰りは改善しません。分割払いの提案がある場合も、当面使える金額で判断してください。
実行前には、次の事項を照合します。
- 代金を支払う資金の準備
- 必要な社内承認の完了
- 雇用や取引契約の同意
- 許認可に関する条件
- 担保やリースの処理方法
未完了の事項が残るなら、責任者と対応日を記録します。営業に欠かせない条件が満たされていない場合は、日程を見直す判断も必要です。
入金と引渡しの順序を、当日の作業に落とす
当日は、誰が入金を確認し、誰が何を渡すかを決めておきます。電話で「振り込んだ」と聞いただけで、すべてを渡す段取りにはしません。
現物だけでなく、営業を続けるための情報も引継ぎ対象です。対象ごとに受け渡しの記録を残します。
- 設備や在庫の現物
- 契約書などの引継ぎ書類
- 物件や設備の鍵
- 業務システムの利用権限
- 取引先への連絡事項
顧客情報などは、契約と法令に沿った扱いを確認します。資料を丸ごと渡す前に、引継ぎ対象に含まれるかを確かめてください。
不動産などは、引渡し以外にも権利の移転を第三者に示す手続きが必要です。必要な登記などを済ませたかも、完了確認に含めます。
譲渡日前後の売上と費用を区切る
引渡しの前後では、請求や支払いが行き違いやすくなります。契約日と入金日がずれる取引では、どちらの会社に属するかを決めておきます。
継続する仕事なら、作業が終わっていない部分の扱いも確認します。売り手が受け取った前受金がある場合、買い手が負う仕事との対応を整理してください。
精算項目の例は、次のとおりです。
- 譲渡日前に生じた売上
- 引渡し時点の在庫
- 前払い・前受けの金額
- 譲渡日前後の家賃や利用料
- 未完了の仕事にかかる費用
売上だけ買い手に移り、費用が売り手に残るような食い違いは避けたいところです。精算方法が契約に反映されているか、数字と照らして確認します。
譲渡代金と自由に使えるお金は違う
法人が事業を譲る場合、代金の受取主体は原則として売り手の会社です。社長個人の生活費として自由に使える金額とは分けて考えます。
代金から何を支払い、いくら残るかを試算してください。税金についても、譲渡対象と契約内容に応じた確認が必要です。税率を一律に当てはめると、手元資金の見込みがずれることがあります。
当社の報酬は、成約時に譲渡代金の中から精算します。このため、売り手の手元からの持ち出しは0円です。成功報酬そのものが無料という意味ではありません。
弁護士などへの費用や登記の実費は、当社報酬と分けて確認します。代金でまかなえない見込みなら、不足を残したまま実行せず、費用と資金計画を見直します。
詳しくは事業譲渡の手続きと流れを工程表で確認|契約・雇用・借入・連帯保証までをご覧ください。
残る借入と連帯保証まで、譲渡前に着地点を描く
事業譲渡で返済原資を得ても、借入や保証が自動的に消えるわけではありません。残額をどう扱うかを、買い手探しと同時に検討します。
保証の解除は、買い手との約束だけで終わらない
連帯保証は、経営者と金融機関などの間の契約です。会社の事業を別の法人に移しても、それだけで契約がなくなることはありません。
買い手との譲渡契約と、金融機関による保証解除の確認は別です。「保証を外す」と書かれた契約書があっても、相手の履行や金融機関の同意を確かめる作業が残ります。
確認する事項は、借入ごとに整理してください。
- 保証の対象となる借入
- 保証契約の相手方
- 解除や変更の条件
- 手続きを担う人
- 完了を確認する書面
民法第454条では、連帯保証人に催告・検索の抗弁は認められていません。会社に先に請求するよう求めて、支払いを拒める立場ではない点にも注意が必要です。出典:民法第454条
詳しくは連帯保証の解除合意書とは?経営者保証を外す条項と手続きの注意点をご覧ください。
返済しきれない場合は、会社側の整理も検討する
譲渡代金で借入を返しきれない場合は、残額の扱いを検討します。事業を移す契約だけ締結して、会社側の債務処理を後回しにすると、保証への請求に対応できなくなるおそれがあります。
経営者保証に関するガイドラインは、保証債務の整理を検討する枠組みです。ただし、事業を譲れば利用できるというものではありません。
すでに負っている保証債務を整理する場面には、会社側の手続きに関する要件があります。法的債務整理または準則型私的整理の申立てを、同時におこなっているか、おこなう見込みであることなどが求められます。出典:全国銀行協会・経営者保証に関するガイドライン
必要な整理は、債務や資産の状況で変わります。保証への対応を含む法的判断は弁護士が担い、税務の扱いは税理士に確認するなど、担当を明らかにします。
身内への安値譲渡で、債務を切り離そうとしない
事業を残したくても、債権者を害する譲渡には法的な問題が生じます。身内の会社に安く移せば終わる、という発想は避けてください。
会社法第23条の2には、債権者を害すると知っておこなう事業譲渡の規定があります。要件を満たすと、買い手にも「承継した財産の価額を限度として」履行を求められる場合があります。買い手が害することを知らなかった場合の例外も含め、個別の検討が必要です。出典:会社法第23条の2
価格の理由と、代金の使途を説明できる状態にしておきます。税金を滞納している場合には、関係者への譲渡や著しく低い対価にも注意が必要です。
急いでいるからこそ、資産を移す前に確認してください。後から譲渡の有効性や責任が争われると、残した事業の営業にも影響します。
当社は資料と条件設計で、経営者本人の協議を支える
あさひ国際会計株式会社は、再生型M&Aの仲介をおこなっています。借入や連帯保証を抱えた会社について、事業の引継ぎと保証の解除を見据えたスキームをご提案します。
金融機関との協議・交渉の主体は、経営者ご本人です。必要に応じて依頼する弁護士などが、その役割を担います。当社は後方支援として、協議に必要な資料を整えます。事業価値の説明資料やM&Aの条件設計を通じ、ご本人の協議を支えます。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
初回のご相談では、近い支払日と借入の状況をお伝えください。資料がそろっていなくても構いません。相談は無料、着手金はなく、成功報酬のみです。
よくある質問
借入が多くても事業譲渡の手続きを進められますか?
借入が多くても、引き継ぐ価値のある事業があれば検討できます。買い手が事業を続けられるかと、売り手に残る債務をどう処理するかを並行して確認します。譲渡代金だけで完済できない場合は、会社と経営者保証の整理まで検討対象です。
事業譲渡契約を結べば、すぐ営業を引き継げますか?
契約の締結だけでは、営業を引き継ぐ条件がそろわない場合があります。従業員の同意や主要契約の承諾、許認可の扱いを確認してください。必要な条件がそろう日を見込み、代金決済と引渡しの日程を組みます。未完了の事項を残す場合は、責任者と対応を明らかにします。
会社を清算すれば、社長の連帯保証もなくなりますか?
会社の清算と、経営者個人の保証責任は別に確認します。会社を閉じる手続きを進めても、保証が自動的に解除されるわけではありません。借入の返済状況と保証契約を照らし、金融機関側で何が必要かを確かめます。会社の整理方法によっては、保証債務の整理も並行して検討します。
費用を先に用意できなくても相談できますか?
当社への相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。ただし、法律・税務・登記などの費用は別に確認します。支払資金が不足する見込みなら、依頼範囲と支払時期を確認し、実行可能な資金計画を検討します。
まとめ
まず、次の支払日と手元資金、借入の一覧を整理してください。あさひ国際会計株式会社への無料相談では、その情報をもとに、事業譲渡の実行条件と残る借入・連帯保証の着地点を一緒に確認します。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496