


目次
この記事の対象と結論
事業承継税制の要件は、会社・先代経営者・後継者と、承継後の継続条件に分けて確認します。自社株式を引き継ぐ際の税負担を猶予する制度であり、借入や連帯保証の整理とは役割が異なります。
廃業を考えるほど資金繰りが厳しいなら、税制の適用だけで承継を決めないでください。後継者が事業を続けられるか。引き継いだ後の支払いが回るか。この見通しも必要です。
「制度を使えること」と「会社を引き継げること」は別の判断です。 承継後の廃業や株式売却により、猶予された税金の納付が問題になる場合があります。
対象は、非上場会社の株式を引き継ぐ法人のケースです。個人事業の承継では、対象資産や要件が異なります。
事業承継税制の要件は、株式をどう引き継ぐかで変わる
事業承継税制を検討する出発点は、誰が、何を、どの方法で引き継ぐかです。株式の贈与・相続と、代金を受け取る売却では、確認する税金が変わります。
贈与・相続による株式の取得が出発点
生前に株式を無償で渡すなら贈与、亡くなった人から受け継ぐなら相続が基本です。法人の事業承継税制では、一定の非上場株式等の取得に伴う税負担を扱います。
後継者が代金を払って株式を買う場合は、贈与・相続と同じ整理にはなりません。売る側の税金と、買う側の購入資金も検討対象です。引き継ぎ方を先に決めます。
- 生前に株式を贈与する
- 相続によって株式を受け継ぐ
- 親族や従業員に株式を売却する
- 外部の買い手に会社や事業を売却する
親族への引き継ぎでも、無償か有償かで扱いが変わります。社長の交代と、株式の移転も別の話です。仕事を子どもに任せていても、株式を移していなければ、税制の検討はその前提から始まります。
「会社を譲る予定」と伝えるだけでは、適用の判断材料が足りません。誰が現在の株主で、誰に株式を渡す予定なのかまで書き出してください。
納税猶予は、適用時点で税金が消える意味ではない
税金の支払いを待ってもらう扱いを、納税猶予と呼びます。制度を使った時点で、将来の税負担まで消えたと受け止めないでください。
その後、一定の事由や手続きを満たすと、猶予税額の免除につながる場合があります。一方、要件を外れたときは、猶予されていた税金の納付が必要になることもあります。
廃業検討中の会社では、この違いが切実です。引き継いだ直後に営業を続けられなくなると、会社の整理と並んで、後継者個人の納税資金も課題になります。
- 適用時に猶予される税額
- 猶予を続けるために守る条件
- 猶予が終わる事由と納付の範囲
- 免除に必要な事由と手続き
節税額だけの説明では、承継後の負担が見えません。継続できる場合と、途中で続けられなくなる場合を比べます。猶予された税金を誰が管理するかも、後継者と共有しておきましょう。
一般措置と特例措置の情報を混ぜない
法人の事業承継税制には、一般措置と特例措置があります。対象株式や後継者の範囲、雇用の扱いなどに違いがあるため、どちらの説明かをそろえて読みます。
特例措置では、特例承継計画の提出状況と期限も確認対象です。ただし、計画に関する手続きを済ませただけで、税務上の適用まで完了するわけではありません。
予定表に入れる日付も分かれます。
- 計画の提出に関する期限
- 株式の贈与・相続に関する期限
- 都道府県への認定申請期限
- 税務署への申告・届出期限
期限や後継者の要件は、改正の影響を受ける部分です。過去に聞いた日付だけで、利用できる、できないと決めないでください。承継予定日に適用される資料で確認します。
すでに計画を提出している場合は、その控えを探してください。提出した事実と、内容の確認を受けた事実も区別します。後継者や承継時期が変わっていれば、変更に伴う手続きも調べる必要があります。
会社・先代経営者・後継者を別々に判定する
事業承継税制の要件は、会社の規模だけでは判定できません。先代経営者と後継者についても、代表者としての立場や株式保有の状況を確かめます。
会社は規模に加えて資産と事業の実態を見る
法人の制度では、非上場の中小企業者であることなどが基本になります。「上場していない小さな会社だから対象」とは判断できません。業種ごとの規模要件や、対象外となる条件も確認します。
見落としやすいのが、保有資産と収入の内容です。資産の保有や運用が中心の会社では、その実態に応じた判定が必要になります。決算書の表紙だけでは足りません。
- 直近の決算書と申告書
- 資産の内容が分かる明細
- 従業員と事業活動の状況
- 関係会社と出資関係の資料
廃業に向けて設備を売り、現金だけが残る場合もあります。事業を縮小する前後では、判定の前提が変わり得ます。過去に適用できると聞いていても、現在の状態で見直してください。
事業を営んでいるかどうかも、会社が登記上残っているだけでは説明できません。何を販売し、誰が働き、どのような収入を得ているかを資料で示します。
先代経営者は代表歴と議決権を確認する
贈与する人や、亡くなった先代経営者については、代表者としての経歴などが要件に関わります。株主だったという事情だけで、対象になるとは限りません。
家族で株式を分けている会社では、誰がどれだけ議決権を持つかも調べます。本人の保有状況と、一定の関係者を含めた保有状況を区別するためです。
- 代表者だった時期と登記の履歴
- 本人が保有する株式と議決権
- 親族など関係者の株式保有
- 贈与後の役職と株式保有の予定
贈与による承継では、代表権をいつ後継者へ移すかも論点です。肩書きは先代のまま、実務だけ任せる予定なら、その状態で要件を満たすかを確かめます。
先代が所有する株式以外も移す予定がある場合は、贈与者ごとの確認が必要です。家族の株式をひとまとめにして、同じ条件で扱えると考えない方がよい場面があります。
後継者は年齢・役職・取得後の議決権を照合する
後継者には、代表者としての地位や議決権の保有などに関する要件があります。贈与と相続では、確認する時点や条件が異なります。
贈与では、年齢や役員としての経歴に関する扱いも確認対象です。相続では、相続開始時の状況と、その後の代表者就任期限を分けて調べます。就任予定だけでは判定できません。
候補者とは、税制の条件に加えて、経営を引き受ける意思も共有してください。
- 代表者に就任する意思があるか
- 株式の取得方法を理解しているか
- 資金繰りの実態を把握しているか
- 猶予終了時の税負担を理解しているか
親の会社を助けたい気持ちがあっても、日々の支払い判断を担えるかは別の問題です。取引先との関係や従業員への説明を、誰が引き継ぐかも具体化します。
後継者が複数いる予定なら、取得する株式や経営上の役割を曖昧にしないことです。税務上の要件と、社内で意思決定できる体制の両方を検討します。
株主名簿と実際の権利関係をそろえる
株主名簿に名前があっても、株式取得の経緯が分からない会社があります。設立時に家族の名義を使った場合などは、実際の権利関係から調べる必要が生じます。
議決権の要件を判定する前提は、誰が株式を保有しているかです。名義だけで税務上の所有者を決めると、贈与の対象や株式評価にも影響しかねません。
- 現在の株主名簿
- 株式を取得した際の契約書
- 出資や売買代金の支払い記録
- 過去の相続・贈与に関する資料
資料がない部分は、推測で埋めないでください。不明な箇所を明示すれば、追加確認の範囲を絞れます。急いで名義だけ書き換えるのは避けましょう。
家族の間で認識が違う場合も、承継の直前まで持ち越さない方が進めやすくなります。誰の株式を渡す話なのかが決まらなければ、適用の試算も固まりません。
適用後も事業継続・株式保有・届出の確認が続く
事業承継税制は、株式を渡した日で手続きが終わる制度ではありません。廃業を考えている会社ほど、承継後に守る条件と、継続できない場合の負担を先に調べます。
退任や株式売却は、実行する時期で扱いが変わる
承継後の一定期間は、代表者として事業を続けることや、対象株式を保有することなどが求められます。その期間を過ぎても、株式保有や届出に関する確認は残ります。
代表者を辞める予定や会社を売る予定があるなら、適用の検討時に伝えてください。後から出口を考えると、想定していなかった納税負担が表面化するおそれがあります。
- 後継者が代表者を退く
- 対象となった株式を売却する
- 会社の解散を決める
- 組織や事業の形を変える
同じ行為でも、時期や事情で扱いは変わります。病気などの事情がある場合も、猶予の継続や免除に関する規定の確認が必要です。
退任や売却をすると全額納付になるとも、事情があれば免除されるとも決めつけないでください。実行予定日と理由を税理士に伝え、手続きを進める順序まで確認します。
雇用が減る予定なら、特例でも報告を確認する
雇用に関する条件は、一般措置と特例措置で扱いが異なります。特例措置では雇用が減った場合にも継続できる仕組みがありますが、必要な報告などの確認は残ります。
売上減少に伴う人員削減を予定しているなら、承継後の計画を税制と照らし合わせます。退職者が出た場合の手続きも、事前に担当を決めておきましょう。
- 承継時点の雇用状況
- 退職や採用の予定
- 雇用を維持するための売上見込み
- 減少時に必要な報告の内容
人数だけでは判断が足りません。従業員が残っても、給与を支払う資金が続かなければ、雇用の維持は難しくなります。
税制上の雇用の扱いと、経営上の雇用計画を並べて考えます。退職予定を伏せたまま適用を検討すると、後から計画を組み直す負担が増えかねません。
都道府県の認定と税務申告は別に管理する
都道府県の認定に関する手続きと、税務署への申告は、それぞれ確認が必要です。計画の確認や認定を受けた段階で、すべて済んだと考えないでください。
税務上は、期限内の申告や必要書類の添付に加え、担保の提供に関する要件もあります。承継後は、都道府県への報告と税務署への継続届出なども管理します。
- 提出する書類と提出先
- 各手続きの期限
- 書類の作成を担当する人
- 提出済みの控えを保管する場所
経理担当者の退職や税理士の変更があると、管理が途切れる場合があります。引き継ぎ資料には、次回の期限と未提出の書類も残してください。
決算申告を依頼していても、承継税制の継続管理まで契約に含まれるとは限りません。申告を担当する人と、会社から情報を渡す人を決めておくと、確認漏れを減らせます。
猶予が終わる場合の税額と納付時期も試算する
納税猶予の終了事由に該当すると、猶予税額に加え、利子税が問題になる場合があります。経営環境の変化などに応じた扱いもあるため、納付額は個別に確認します。
廃業検討中なら、営業を続けられた場合の試算だけでは足りません。承継後に営業を止める場合と、外部へ売却する場合も並べます。
猶予が終わる際の税負担まで含めて、承継後の資金を見積もります。 株式を売れても、代金だけで納付をまかなえるとは限らないためです。
- 予定する行為で猶予が終わるか
- 納付が必要になる税額の範囲
- 免除等の規定を検討できるか
- 納付時期までに資金を用意できるか
税金を払う人と、売却代金を受け取る人にも注意してください。事業譲渡では、通常は会社が代金を受け取ります。その資金を後継者個人の納税に使えると、初めから計算しないことです。
廃業検討中は、税負担と事業を続ける資金を比べる
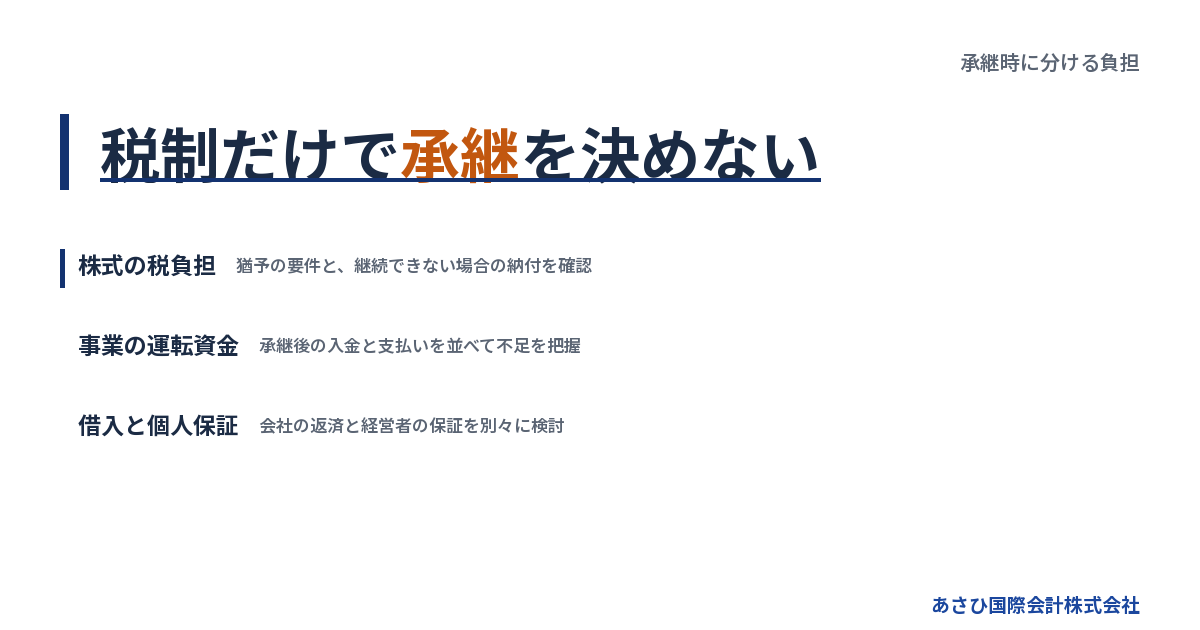
廃業を考えている会社では、税制の利用によって減る負担と、残る負担を分けます。納税猶予を受けても、会社の給与や仕入れを支払う資金が給付されるわけではありません。
赤字・債務超過だけで適用効果を決めない
赤字は一定期間の損益、債務超過は資産と負債の関係を表します。その言葉だけで、事業承継税制の適用可否は判定できません。
帳簿上の純資産と、贈与・相続の際の株式評価も同じとは限りません。保有資産の評価や会社の状況を踏まえ、税務上の評価を確認する必要があります。
1. 株式の税務上の評価を確認する
2. 制度を使わない場合の税負担を試算する
3. 適用要件と継続管理の負担を調べる
4. 継続できない場合の納付額を比較する
もともとの税負担が小さければ、猶予の効果も限られる場合があります。制度を使うこと自体を目標にせず、利用した場合の差額を見てください。
税額だけでなく、継続管理にかかる費用や社内の事務負担も比較します。資金が厳しい会社では、わずかな支出でも支払時期が重なると影響が出るためです。
後継者がいても運転資金は別に必要になる
株式の取得に伴う税負担を猶予できても、会社の日々の支払いは続きます。売上の入金より先に支払いが来るなら、承継時に運転資金が必要です。
後継者が貯蓄を入れる予定なら、その資金でいつまで支払えるかも見積もります。一時的な不足か、毎月続く不足か。ここで判断が分かれます。
- 手元の預金と使える現金
- 入金日が見えている売上代金
- 給与や仕入れなどの営業支出
- 借入返済や滞納分の支払い
設備の更新や修繕が必要なら、その支出も加えます。古い設備を使い続けられる前提だけでは、承継後に資金が足りなくなるおそれがあります。
家族が用意する資金は、生活費まで含めて際限なく投入する計画にしないでください。投入の上限と、改善しなかった場合に計画を見直す時点を話し合います。
親族承継・M&A・廃業を同じ条件で比較する
引き継ぐ人と事業を続ける見通しがあるなら、親族や従業員への承継が候補になります。自力で続ける資金が足りない場合は、M&Aによる引き継ぎも比較対象です。
→ 横にスクロールできます
| 選択肢 | 主に確かめること | 残る課題 |
|---|---|---|
| 贈与・相続による承継 | 税制と継続要件 | 後継者の資金負担 |
| 株式の売却 | 株価と買い手の資力 | 借入と保証の扱い |
| 事業の売却 | 事業と契約の引き継ぎ | 元の会社の債務 |
| 廃業 | 支払いと終了費用 | 残債務と個人保証 |
比較するときは、残したいものを先に書き出します。
- 従業員の雇用
- 継続中の仕事や取引
- 家族の生活資金
- 経営者本人の再出発の余地
売却できる見込みがあっても、成約までの運転資金が不足する場合があります。反対に、廃業にも契約の終了や片づけに伴う支出が生じます。どの案も、実行まで支払いが続く前提で比べてください。
事業の継続にこだわることで損失が増える場合もあります。状況によっては法的整理が適切な場合もあるため、返済の見通しと残る資金を踏まえて判断します。
家族に譲っても先代の保証は自動では外れない
社長を子どもへ交代しても、先代の連帯保証が自動的に外れるわけではありません。株式の移転と代表者の交代、保証契約の扱いは別々に確認します。
家族には、借入残高だけでなく滞納や修繕費も伝えてください。承継税制の継続管理を含め、引き継いだ後の仕事と負担を共有します。
- 会社が支払う債務
- 先代が負っている個人保証
- 後継者に求められる役割
- 家計から出す資金の上限
会社のことを家族に話せず、相談する経営者は珍しくありません。資料がそろっていなくても、分かる事実と未確認のことを分ければ、検討は始められます。
従業員や取引先への責任を感じると、身内への承継を急ぎたくなることもあるはずです。気持ちだけで引き受けてもらわず、続けられる条件を示すことが、家族への説明にもなります。
経営者保証の解除要件は、事業承継税制と分けて確認する
税制の適用を受けても、金融機関との保証契約は別に扱われます。借入を続ける場面と、返済が難しく債務を整理する場面でも、確認する条件は異なります。
保証を求めない判断には財務と情報開示が関わる
借入に保証を付けない扱いを求める際は、会社と個人のお金の分離や財務状態などが検討されます。税制の後継者要件を満たしただけでは、判定できません。
経営者保証に関するガイドラインでは、法人と個人の分離に加え、財務基盤や情報開示が論点です。返済原資をどう確保するかまで、資料で説明できるようにします。
- 会社と個人の資金のやり取り
- 直近の財務状況
- 今後の返済原資の見通し
- 金融機関へ提出している資料
事業承継に焦点を当てた特則では、前経営者と後継者への二重の保証を原則として求めない考え方が示されています。ただし、先代の保証が手続きなしで消えるという意味ではありません。
出典は全国銀行協会「経営者保証に関するガイドラインの特則」です。承継時には、誰の保証をどう扱う合意なのかを書面で確認します。
詳しくは経営者保証の3要件と廃業時の保証債務整理は別の基準、満たせないときの選択肢をご覧ください。
返済が難しい場合は会社側の整理も前提になる
すでに負っている保証債務を整理する場合は、会社側の債務整理とあわせて検討します。個人の財産を開示するだけで、保証を外せる仕組みではありません。
経営者保証に関するガイドラインには、会社側について「法的債務整理手続又は準則型私的整理手続」との関係が定められています。申立てをしているか、行う見込みがあることなどが前提です。
同じ規定には「対象債権者にとっても経済的な合理性が期待できること」とあります。債権者の回収見込みも検討対象になります。出典は全国銀行協会「経営者保証に関するガイドライン」です。
- 会社の資産と債務
- 経営者個人の資産と保証債務
- 事業を続けた場合の収支
- 事業を終了した場合の回収見込み
債務整理の法的判断は、弁護士等の専門家が担います。状況によっては法的整理が適切な場合もあります。税制を使うために株式を移す判断とは、目的も確認資料も異なります。
詳しくは経営者保証ガイドラインで債務免除を受ける要件と手続|破産前の確認事項をご覧ください。
M&Aでは猶予中の税金と借入・保証を別々に詰める
外部への売却でも、会社を譲る契約だけで個人保証がなくなるわけではありません。保証契約に関わる金融機関の同意と、実際の手続きを確認します。
買い手が解除に取り組む約束と、金融機関の解除への同意は別です。売却代金の受領だけを完了の目印にすると、保証が残る問題を見落としかねません。
- 買い手の資力と事業継続の計画
- 会社の借入をどう扱うか
- 個人保証の解除に必要な同意
- 猶予中の税金がある場合の納付
すでに事業承継税制を使っているなら、売却の検討開始時に伝えてください。猶予税額への影響が分からない段階で、譲渡価格だけを見て手残りを決めないことです。
事業の一部だけを譲る場合も、残る会社の状態を税務上確認します。譲渡後に何を営むのか、会社を残すのかまで含めて計画を作ります。
詳しくは経営者保証の解除要件は返済の見通しで変わる――廃業・譲渡と個人の責任をご覧ください。
相談では税制の適用判定と資金計画を並べて進める
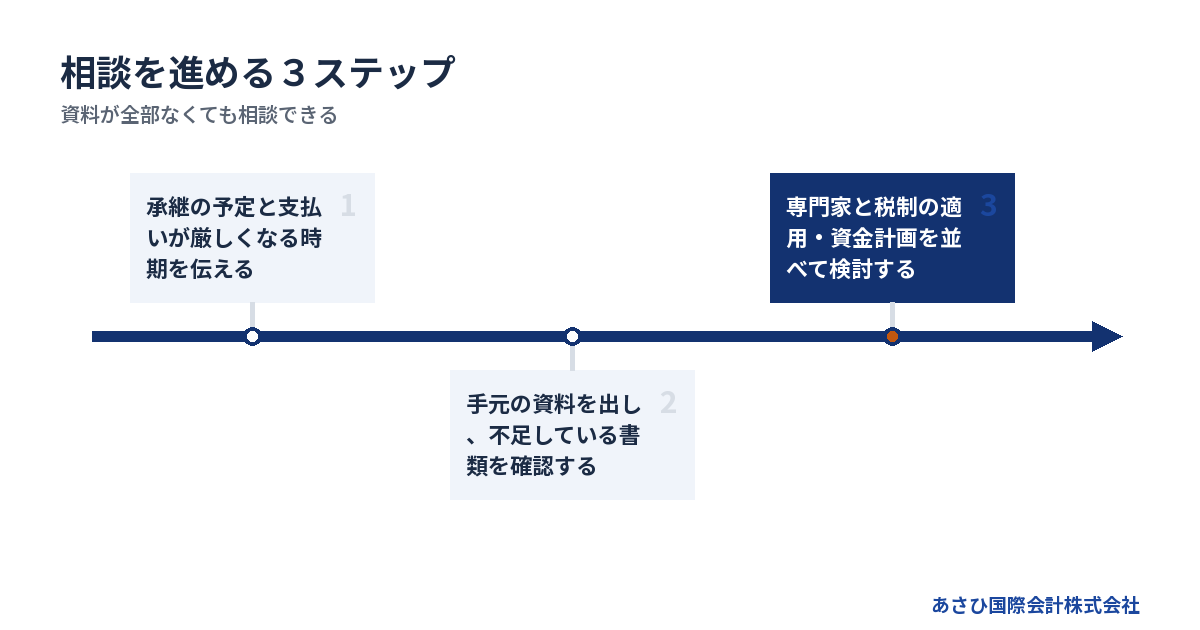
廃業を迷う段階の相談は、税制を使うと決めていなくても始められます。適用の可能性と承継後の資金繰りを並べて調べると、実行できる選択肢を絞りやすくなります。
最初に承継の予定と支払い状況を伝える
初回は、誰への承継を考えているかと、支払いがいつまで続けられそうかを伝えます。制度の調査に使える時間と、資金面の対応の順序を判断するためです。
詳しい説明が難しければ、次の項目だけでも構いません。
- 後継者候補がいるか
- 贈与・相続・売却のどれを考えているか
- 支払いが厳しくなる時期
- 個人保証を付けている借入の有無
すでに猶予を受けている場合は、その事実を最初に加えてください。これから使いたい場合と、使った後に廃業したい場合では、確認する内容が変わります。
支払期限を過ぎているものがあれば、その相手と期限も伝えます。税制の検討が進むのを待つ間に、事業を続ける資金がなくなる事態を避けるためです。
書類はそろった分から出し、不足を明らかにする
適用可否は、口頭の説明だけでは判断しにくい部分があります。会社と株主の状況が分かる資料を使い、確認できた点と未確認の点を分けます。
- 決算書と直近の試算表
- 株主名簿と登記の資料
- 借入残高と返済予定が分かる書類
- 保証契約に関する書類
税制の手続きを進めていれば、関係する控えも用意してください。
- 特例承継計画に関する控え
- 都道府県の認定に関する書類
- 贈与税・相続税の申告書
- 継続届出や報告書の控え
書類が見つからない場合は、そのまま伝えて構いません。資料探しで相談を遅らせるより、不足を明らかにした方が、次に誰が確認するかを決めやすくなります。
借入の契約書が複数ある場合は、現在有効なものが分からなくても保管してください。古い契約だと自己判断して捨てると、保証の経緯を確認しづらくなることがあります。
税理士・弁護士・M&A支援者の担当を明らかにする
依頼時には、誰がどの判断を担うかを確認します。税制の適用と保証債務の整理、事業の売却は、必要な検討が異なります。
→ 横にスクロールできます
| 担当 | 主な検討内容 | 依頼前の確認 |
|---|---|---|
| 税理士 | 株式評価と税制の適用 | 継続管理の範囲 |
| 弁護士 | 債務整理と法的な対応 | 会社と個人の対象 |
| M&A支援者 | 買い手探索と譲渡条件 | 報酬と支援範囲 |
あさひ国際会計株式会社は、再生型M&Aの仲介を扱っています。事業価値の説明資料や資金状況を整理し、連帯保証の解除を見据えた条件を提案します。
金融機関との協議に必要な資料の整備は、当社の後方支援です。協議・交渉の主体は経営者ご本人です。必要に応じて依頼する弁護士等の専門家も、その立場で対応します。
税務上の適用判定は、税理士が担う範囲として区別します。担当が複数になる場合は、資料を共有する範囲と判断の順序をそろえます。
事業を残す方法を検討していても、状況によっては法的整理が適切な場合もあります。専門家の判断を踏まえ、成約の見込みだけで支払いを先延ばしにしないことです。
費用は仲介報酬と税務・法務の依頼費用を分ける
当社への相談は無料です。仲介報酬は成功報酬のみで、着手金はありません。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円となる仕組みです。
成功報酬まで無料という意味ではありません。税理士や弁護士への個別の依頼費用と、納付する税金は分けて確認してください。
- 誰に支払う費用か
- どの業務まで含まれるか
- 支払いが生じる時期
- 成約しなかった場合の扱い
税制の申請だけを頼むのか、適用後の管理まで頼むのかでも依頼範囲は変わります。費用は業務内容に応じた見積もりで確認し、未確認の相場を予算に入れないでください。
手元資金が不足している場合は、契約前に伝えます。支払方法について合意できなければ、予定した業務を依頼できない場合があります。必要な作業と期限を整理し、未払いを前提に進めないようにします。
よくある質問
後継者が親族でなければ事業承継税制は使えませんか?
親族であることだけで適用が決まる仕組みではありません。親族以外でも、株式の取得方法や後継者の要件などを満たせば、適用を検討できる場合があります。従業員への承継でも、贈与か売買かを分けて確認してください。本人の就任意思と、承継後の資金計画も必要です。
債務超過の会社でも要件を調べる意味はありますか?
債務超過という理由だけで、株式の税務上の評価や適用可否は決められません。制度を使わない場合の税負担を先に試算すると、利用する効果が見えてきます。税負担が小さい場合は、継続管理の費用も含めて比較してください。運転資金や保証の扱いを優先して調べる判断もあります。
事業承継税制を使った後に廃業するとどうなりますか?
会社の解散などにより、納税猶予の終了が問題になる場合があります。時期や廃業に至った事情によって、免除などの規定も確認します。税金がすべて消えるとも、猶予税額の全額を納めるとも、事情を調べずには判断できません。解散や株式売却を決める前に、申告書と認定関係の資料をそろえてください。
後継者に代表者を任せれば、先代の連帯保証も外れますか?
代表者の交代だけで、先代の連帯保証が外れるわけではありません。保証契約の扱いについて、金融機関の同意や手続きを確認します。後継者に保証を求める話と、先代の保証を解除する話も別です。税制の適用判定と並行して、会社の返済見通しを説明する資料を整えます。
まとめ
承継の方法と後継者の有無、次の支払い予定を書き出し、事業承継税制の要件と継続できない場合の負担を照合してください。廃業か承継かを決めきれない段階でも、手元の資料から当社にご相談いただけます。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
状況によっては法的整理が適切な場合もあります。事業の引き継ぎと債務整理の双方を踏まえ、必要に応じて弁護士等の専門家の判断も確認します。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
—FIGURES—
[
{“type”:”cards”,”title”:”承継時に分ける負担”,”subtitle”:”税制だけで出口を決めない”,”after”:”## 廃業検討中は、税負担と事業を続ける資金を比べる”,
“items”:[[“1″,”株式の税負担”,”猶予の要件と、継続できない場合の納付を確認”],[“2″,”事業の運転資金”,”承継後の入金と支払いを並べて不足を把握”],[“3″,”借入と個人保証”,”会社の返済と経営者の保証を別々に検討”]]},
{“type”:”steps”,”title”:”相談準備の順序”,”subtitle”:”分かる資料から始める”,”after”:”## 相談では税制の適用判定と資金計画を並べて進める”,
“items”:[“承継の方法と次の支払い予定を書き出す”,”株式・借入・税制の資料を集める”,”適用要件と継続資金を並べて判断する”]}
]
—END FIGURES—
最終更新日: 2026年9月26日