


目次
この記事の対象と結論
事業再生に融資を活かせるかは、追加資金で何を変え、どの収入から返すかを説明できるかで判断します。廃業が頭をよぎる段階では、融資の申込みと並行して、借入を増やさず事業を残す道も比べてください。
銀行への返済が重い。連帯保証があるため、会社を閉じる決断もできない。そんなときは、会社の資金不足と社長個人の保証を分けるところから始められます。融資が受けられることと、借りた後に経営が続くことは別の判断です。
廃業を考えながら相談する経営者は珍しくありません。借入先ごとの残高と、直近の支払日だけでも整理できれば、検討の入口になります。追加融資を待つ間に資金が尽きないかを確かめ、事業・雇用・暮らしをどう残すかまで考えていきます。
事業再生の融資は「資金不足の原因」から判断する
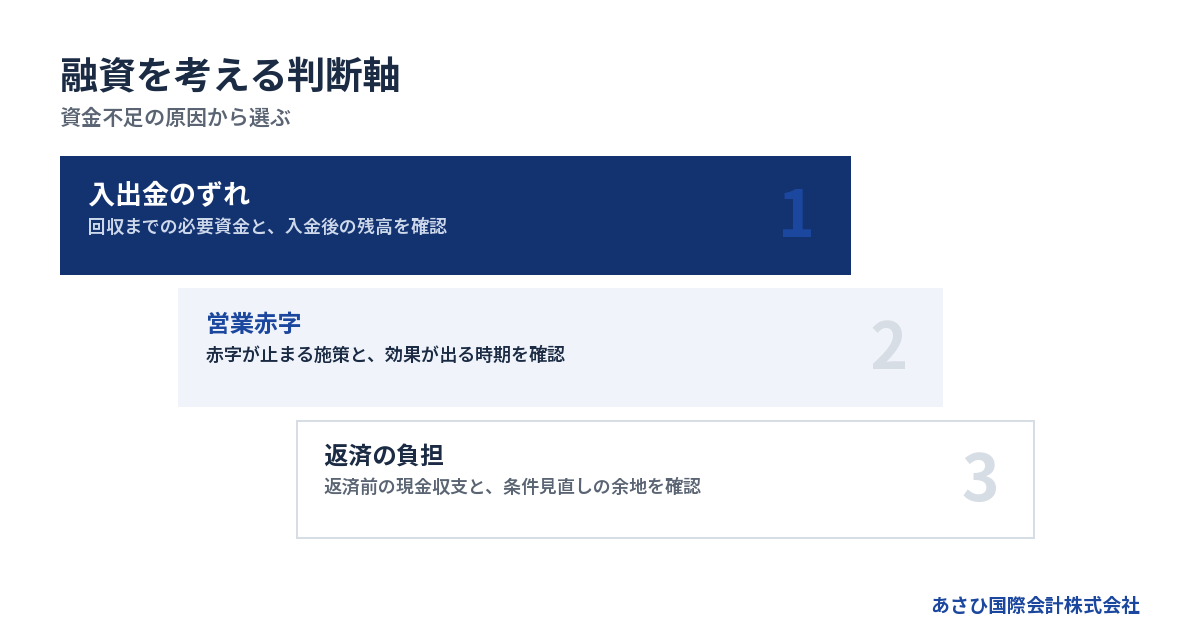
事業再生のための融資は、資金不足を埋めた後に返済へ回せるお金が生まれるかで検討します。売上の入金待ちと、営業を続けるほど現金が減る状態では、必要な対策が変わります。
入金と支払いのずれなら、回収までの道筋を示す
仕事は受注できているのに、仕入れや給与の支払いが先に来る。こうした入出金のずれが資金不足の主因なら、融資が事業の継続につながる余地があります。ただし、売上が帳簿に載っているだけでは返済原資を説明できません。
確認したいのは入金の確かさです。取引先が検収を終えているか、請求に争いがないかで見込みは変わります。過去に遅れた入金を、今回だけ予定どおりとして計画に入れるのも避けたいところです。
- 請求済みの売掛金と入金日
- 入金が遅れている理由
- 回収までに必要な支出
- 入金後に残る運転資金
借りた資金を入金時に返すと、次の仕入れ代が足りなくなる場合もあります。回収までの期間に加え、その後の営業資金まで追うと、必要額を説明しやすくなります。
赤字を埋める融資には、赤字が止まる根拠が要る
毎月の売上から仕入れや固定費を払うと現金が減る。その状態での追加融資には、赤字を止める手当てが必要です。借りられる額を先に決めると、資金を使い切った時点で同じ問題に戻りかねません。
たとえば、値上げの計画があっても、取引先の了承が取れていなければ収入は未確定です。不採算の仕事を減らす場合も、売上だけが先に減り、固定費が残る期間を見込む必要があります。改善には時間差があるためです。
融資の説明では、改善策の実施日と効果が出る日を分けてください。担当者が誰か、実施に追加費用がかかるかも確認対象です。希望的な売上予測より、すでに合意できた条件や実施済みの見直しが判断材料になります。
改善後も営業資金が減り続けるなら、借入の追加だけで支える計画は見直す段階です。事業の一部を残す案や、引継ぎ先の資金力を使う案まで比較します。
本業の収支と借入返済の負担を分ける
営業から現金は生まれているのに、元金返済まで払うと足りない会社もあります。その場合は、借入を増やす検討とあわせて、現在の返済条件を見直す余地を確かめます。返済負担の調整が事業継続につながる可能性があるためです。
毎月の返済額などを金融機関との合意で変更することを、リスケジュールと呼びます。元金の返済を軽くできても、借入残高そのものが減るとは限りません。変更後の利息や返済再開後の負担も計画に含めます。
→ 横にスクロールできます
| 資金不足の主因 | 確認すること | 検討の方向 |
|---|---|---|
| 入出金のずれ | 回収日と回収見込み | 必要期間の資金確保 |
| 営業赤字 | 改善策と実施時期 | 事業の収支改善 |
| 返済負担 | 返済前の現金収支 | 返済条件の見直し |
| 改善の見込み不足 | 残せる事業の価値 | 譲渡・整理の比較 |
実際には原因が重なることもあります。詳しくは銀行融資をリスケすると信用情報に影響する?新規融資と経営者保証の注意点をご覧ください。
融資の回答を待てる期限は、支払日から逆算する
融資を待てる期間は、現在の預金と入金予定で、どこまで支払いを続けられるかによって変わります。月末の残高だけを見ると、月の途中で起こる資金不足を見落とすことがあります。
預金残高ではなく、日付ごとの不足をつかむ
まず、直近の支払日を日付順に並べます。大まかな月次の収支では足りない場面です。入金より先に給与や仕入れの支払いが来れば、月全体では黒字でも資金が不足する可能性があります。
予定の入出金を日付に沿って並べた表が、資金繰り表です。立派な書式を整えるより、現在の残高から計算を始めるほうが状況をつかめます。通帳と請求書で確認できる範囲から埋めてください。
1. 現在使える預金残高を確認する。
2. 入金予定を確度とともに記載する。
3. 支出を支払日ごとに並べる。
4. 残高が不足する日を見つける。
未承認の融資は、入金が決まったお金と分けて記載します。買い手候補から出資の話があっても同じです。契約や条件が整っていない段階で残高に含めると、実際より長く待てるように見えてしまいます。
不足する日が見えたら、その日を相談時に伝えます。「資金繰りが苦しい」だけより、検討に使える時間が伝わります。
希望どおりにならない場合も計算しておく
融資の計画は、希望額が希望日に入る場合だけで作らないでください。減額や回答の遅れがあると、改善策の途中で資金が途切れる可能性があります。申込みと資金の着金には隔たりがあります。
検討する場面は、現状に合わせて絞れます。
- 希望した条件で融資が実行される。
- 融資額が必要額を下回る。
- 回答が支払日に間に合わない。
- 追加融資を受けられない。
必要額に届かない融資を受けるときは、足りない分を何で補うかも確認します。差額を個人の借入で埋めるつもりなら、会社と家計の負担をあわせて点検する段階です。
支払日をすでに過ぎている場合は、資料が完成するまで相談を待たないでください。未払いの相手と金額、届いている通知を伝えます。支払いの順番や停止の判断に法的な検討が要る場合は、依頼する弁護士等の専門家が扱います。
従業員と取引先への約束を増やしすぎない
融資が決まっていない段階で、「予定どおり払える」と伝え続けると、説明のやり直しが必要になるおそれがあります。決まった事実と未確定の見通しを分け、誰がいつ説明するかを準備します。
事業を続けるための受注も点検対象です。新しい注文を受けるほど材料費が先に出る仕事では、売上の増加が資金不足を深めることがあります。受注額の大きさだけで判断せず、代金回収までの支出を確認してください。
従業員の生活や取引先への影響が気になり、判断を先延ばしにしたくなることもあります。それでも、資金の限界が見えている段階で説明と選択肢を準備するほうが、引継ぎの条件を検討しやすくなります。
家族に対しても、会社へ追加で入れられるお金と生活に残すお金を分けて考えます。家計を支える資金まで投入する前に、その投入で何が変わるのかを書き出してください。
融資相談の資料は「返せる理由」を一本につなぐ
事業再生の融資相談では、必要額の計算と返済の見通しがつながる資料を用意します。決算書の数字だけで説明しきれない足元の変化は、資金繰りと改善策の進み具合で補います。
過去の決算と現在の資金をつなげる
決算時には利益があっても、その後に売上が落ちているかもしれません。反対に、過去の赤字から改善が進んでいる場合もあります。古い数字だけで現在の状態を判断しないため、直近までの動きを添えます。
最初からすべてそろっていなくても、不足資料を区別できれば整理は進みます。相談に使う資料の候補は次のとおりです。
- 直近の決算書
- 現在の業績が分かる試算表
- 入出金を追える資金繰り表
- 借入先ごとの返済予定表
- 保証や担保が分かる契約書
- 未払いと滞納の一覧
資料同士で数字が違う場合は、理由を確認します。借入残高の集計日が違うのか、未記帳の支払いがあるのか。差額をそのままにすると、必要資金の計算もずれるおそれがあります。
帳簿に載る在庫や売掛金が、すぐ現金になるとも限りません。回収に時間がかかる資産を切り分けておくと、使えるお金を過大に見積もるのを防げます。
必要額には改善までの運転資金も含める
今回足りない支払いだけを借りても、次の支払日で再び不足することがあります。融資の必要額を考えるときは、改善策が収入に反映されるまでの営業資金を追います。
設備の修理や営業体制の変更が必要なら、その費用と支払日も計画に入れます。実行後すぐ効果が出るとは限りません。収入が増えるまでの期間に、通常の支払いを続けられるかを確かめます。
| 計算する項目 | 確認の資料 |
|---|---|
| 直近の資金不足 | 日付別の資金繰り表 |
| 改善策の支出 | 見積書や契約内容 |
| 効果が出るまでの支出 | 営業継続の収支計画 |
| 返済に回せる資金 | 改善後の資金繰り表 |
借入額を抑えたい気持ちがあっても、必要な支出を隠すと計画が途中で崩れかねません。一方、根拠のない予備資金を積み上げても説明は難しくなります。支出の目的と時期を一つずつ対応させてください。
融資条件が示されたら、利息や返済の開始時期を織り込んで再計算します。申込時の計画が、提示された条件でも成り立つかを見るためです。
売上予測が外れたときの見直し条件を決める
「売上が戻れば返せる」という計画には、売上が戻らない場合の判断も必要です。過去の水準に戻る理由を説明できなければ、返済の見通しは希望に寄ってしまいます。
確認するのは、予測の根拠です。契約済みの受注と商談中の案件を分け、値上げの合意も実際の記録で確かめます。売上だけ増えても外注費が同じように増えるなら、返済資金は想定ほど残らないかもしれません。
- 予定した受注を確保できているか。
- 値上げが請求に反映されているか。
- 不採算の仕事を減らせているか。
- 返済後の現金残高が保てるか。
計画が崩れた後に検討を始めると、使える時間が少なくなります。どの変化が起きたら再検討するかを、融資を受ける前に決めておきます。
金融機関に説明する計画と、社内で使う計画を別物にしないことも必要です。現場で実行できない目標を置くより、実施済みの対策と残る課題を伝えるほうが、その後の報告を続けやすくなります。
追加融資と連帯保証は、契約ごとに分けて確認する
追加融資を受けても、既存の連帯保証がそのまま残る場合があります。新しい借入の保証条件と、すでに負っている保証債務の扱いは、別々に確認する必要があります。
新しい借入で個人の責任がどう変わるかを見る
融資額や金利だけを見て契約すると、個人の責任がどこまで及ぶかを把握しにくくなります。現在の借入と新しい借入を並べ、誰がどの債務を保証するのかを確認してください。
代表者だからという理解だけでは、契約の内容を説明できません。家族や前の経営者が保証人に含まれている場合も、本人ごとに確認します。
- 借入の契約者は誰か。
- 保証人は誰か。
- 保証の対象となる債務は何か。
- 担保に入っている財産は何か。
- 既存の保証条件も変わるのか。
説明を受けた内容と契約書の文言が一致しているかも点検します。不明点が残る場合は、金融機関へ確認する事項として記録し、法的な評価が必要な箇所は弁護士等の専門家と確かめます。
廃業を迷う段階で新たな保証を引き受けるなら、その融資で事業がどう変わるかまで検討します。資金が入る安心感だけで、個人の負担を決めないためです。
保証を求めない融資と、既存保証の整理は別の枠組み
経営者保証に関するガイドラインは、保証を求めない融資を考える際の経営状況を示しています。第4項(1)の文言には「法人と経営者との関係の明確な区分・分離」があります。会社と個人のお金の扱いを区別する趣旨です。
ほかに財務基盤の強化、財務状況の把握と適時適切な情報開示が挙げられています。ただし、これらを確認すれば既存の保証債務が免除される、という意味ではありません。
出典は全国銀行協会「経営者保証に関するガイドライン」第4項(1)です(2026年8月原文確認)。ガイドラインの公表資料で内容を確認できます。
すでに負っている保証債務の整理は、第7項(1)の要件を確認する場面です。会社側の債務整理と保証人側の事情を合わせて検討します。新規融資の条件だけを読んで、廃業後の保証まで解決できると考えないようにしてください。
会社を閉じる場合も、保証債務の整理を別途検討する
保証債務の整理では、会社側の手続との関係が問われます。経営者保証に関するガイドライン第7項(1)は、次の要件を示しています。資料を正直に開示するだけで利用が決まる枠組みではありません。
- 保証契約が第3項の要件を満たすこと。
- 会社側で所定の債務整理を進めること。
- 対象債権者に経済的な合理性があること。
- 所定の免責不許可事由等がないこと。
会社側では、法的債務整理手続か準則型私的整理手続の申立てが関係します。同時の申立て、手続が係属中、または終結済みであることが要件に含まれます。単に廃業を決めた状態とは異なります。
経済的な合理性については、「破産手続による配当よりも多くの回収が見込める」ことなどが判断材料です。免責不許可事由は、破産法第252条第1項のうち第10号を除くものが対象となります。そのおそれがないことも要件です。
出典は全国銀行協会「経営者保証に関するガイドライン」第7項(1)です(2026年8月原文確認)。原文の掲載ページも参照してください。
追加融資の可否と、保証債務をどう整理するかは分けて検討します。 個別の適用や法的手続きは、依頼者が委任する弁護士等の専門家が扱います。
融資が難しいときは、事業の継続と経営者の退任を分けて考える
追加融資が難しくても、事業を他社へ引き継ぐ余地が残る場合があります。社長が経営を続ける案に加え、事業を譲る案と会社を整理する案を、資金と保証の両面から比較します。
自力での再生と、引継ぎ先のもとでの再生を比べる
自力で経営を続ける場合は、自社の収益力と調達資金で改善を進めます。一方、事業を引き継ぐ会社がいれば、その会社の営業基盤や管理体制を使って継続を目指せる可能性があります。
赤字や債務超過だけで、事業の引継ぎの可否が決まるわけではありません。買い手は、引き継いだ後に事業を運営できるかを見ます。取引関係や働く人が残っているかも検討材料です。
→ 横にスクロールできます
| 選択肢 | 主な資金の考え方 | 個人保証の確認 |
|---|---|---|
| 自力での事業再生 | 営業収入と調達資金 | 既存・新規を確認 |
| 返済条件の見直し | 返済負担を調整 | 残る保証を確認 |
| 再生型M&A | 引継ぎ条件に応じる | 金融機関の同意 |
| 会社の整理 | 終了までの資金確保 | 整理方法を検討 |
買い手が見つかっても、すべての債務が引き継がれるとは限りません。譲渡の対象と残る負担を確認して、初めて比較できる状態になります。
事業再生は立て直しという目的、M&Aはその目的に使う場合もある手段です。詳しくは事業再生とM&Aの違いとは?定義と比較でわかる選び方をご覧ください。
譲渡代金の受取人と、保証解除の条件を確かめる
会社の株式を譲る場合と、会社が事業を譲る場合では、代金を受け取る主体が異なります。譲渡価格を聞いただけで、社長個人の手元に同額が残ると考えないようにしてください。
株式譲渡なら株式の売り手、事業譲渡なら事業を売る会社が代金を受け取る形が基本です。そこから必要な費用や残る債務を確認します。会社に入るお金を、個人の保証債務へ自由に充てられるとは限りません。
買い手との契約で保証解除について約束しても、その約束だけで金融機関との保証契約が消えるわけではありません。保証解除には金融機関の同意が前提となります。
確認事項は、譲渡契約と金融機関の手続に分けて整理します。
- 買い手が負う義務と実施期限
- 金融機関の同意の取得状況
- 解除の効力が生じる条件
- 解除を確認する書面
- 未完了の場合の対応
買い手の資金力も見ておく必要があります。取得代金を支払えても、引継ぎ後の運転資金が不足すれば、事業継続の計画が崩れるおそれがあるためです。
事業を止める場合にも準備資金が要る
営業を続けるほど損失が増え、引継ぎ先の見込みも乏しい。そうした状況では、法的整理が適切な場合もあります。事業を残す案だけに絞ると、終了に必要な資金を使い切るおそれがあります。
営業を止めても、残務がその日に終わるとは限りません。賃借物件や設備の扱い、従業員への説明など、終了に伴う対応が残ります。支出の時期は契約や手続によって異なります。
- 未払いの内容と支払期限
- 契約を終える際の費用
- 財産の保管や処分にかかる費用
- 専門家へ依頼する業務と報酬
- 終了後の生活に必要な資金
融資の回答を待つ間にも、終了する場合の見積りを並行しておくと比較できます。廃業の準備をしたからといって、その時点で事業継続をあきらめることにはなりません。
家族や従業員への影響を抑えるためにも、残せる事業と終了する業務を分けます。法的な優先関係や手続の選択は、弁護士等の専門家による確認が必要です。
相談では「借りたい額」より「困っている支払日」を伝える
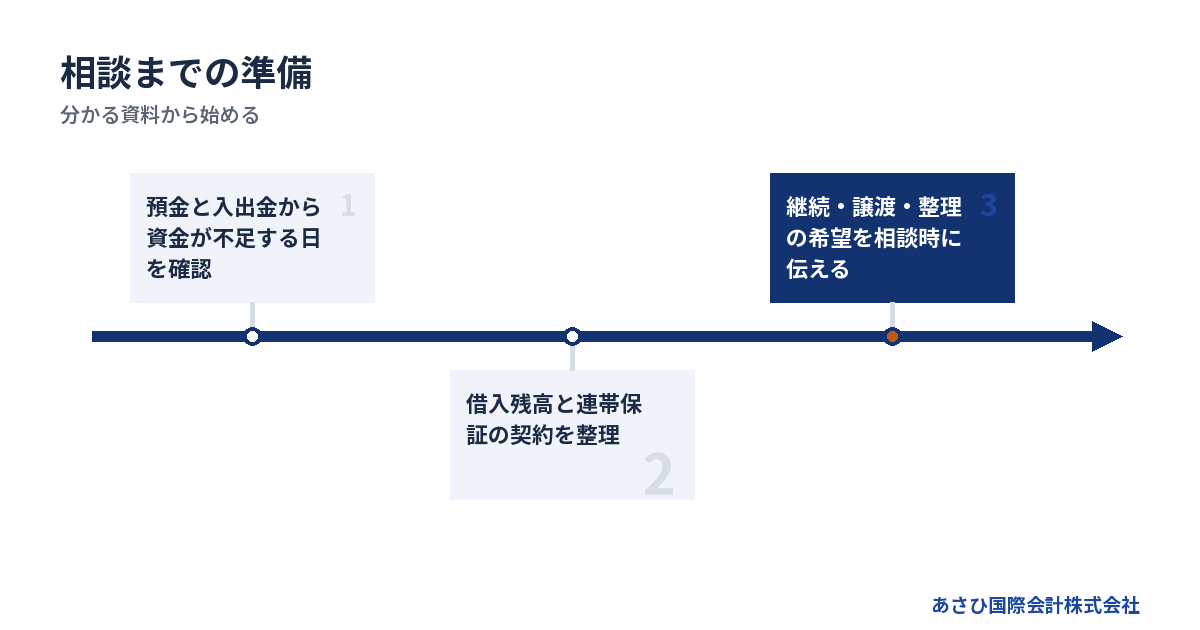
初回相談では、融資を受けたい理由に加え、資金が足りなくなる日と連帯保証の状況を伝えてください。廃業か継続かを決めていなくても、比較に必要な情報から整理できます。
資料がそろわなくても、未確認の箇所を伝える
資金繰りに追われていると、帳簿の整理が後回しになることもあります。相談のためにすべてを作り直そうとして、時間を使い切らないでください。分かる事実と未確認の数字を分ければ、次に集める資料が見えてきます。
最初に伝える内容は、次のように絞れます。
- 現在使える預金のおおよその残高
- 直近で不足しそうな支払いと日付
- 借入先とおおよその借入残高
- 連帯保証をしている人
- 営業を続けたいか、退きたいか
- すでに金融機関へ伝えた内容
廃業の気持ちが強いなら、そのまま伝えて構いません。「事業は残したいが、自分は退きたい」という希望も検討の出発点です。会社の継続と社長の続投を同じ条件にしないことで、選択肢が変わる場合があります。
金融機関から届いた書面がある場合は、口頭の記憶と分けて確認します。回答が出ているのか、追加資料を求められているのかによって、次の作業が変わるためです。
資料づくりと法的な交渉の担当を分ける
あさひ国際会計株式会社は、再生型M&Aの仲介を扱う会計事務所です。金融機関へ説明する財務資料や事業価値の資料を整え、M&Aの条件を設計します。経営者ご本人が協議に臨むための後方支援です。
金融機関との協議の主体は、経営者ご本人です。法的な交渉や債務整理の手続が必要な場合は、依頼者が委任する弁護士等の専門家が担います。当社の資料作成と、法的な代理業務は分けて進めます。
依頼する際には、担当する作業を具体的に確認してください。
- 資金繰り表を誰が作成するか。
- 事業価値を誰が整理するか。
- 法的な判断を誰が担うか。
- 買い手候補を誰が探すか。
- 保証解除の書面を誰が確認するか。
担当が曖昧なままだと、契約まで進んでも保証の確認が残るおそれがあります。借入と個人保証を含めた依頼範囲の考え方は、廃業も視野に入れた事業再生コンサルへの相談で、借入と連帯保証の出口を探るをご覧ください。
費用と実績は、対象範囲をそろえて確認する
当社への相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬が無料という意味ではありません。報酬額や精算条件は契約前に確認いただきます。
弁護士等へ別途依頼する費用や、営業継続に必要な資金は分けて考えます。手元資金が足りない場合は、払える前提で依頼を進めず、支払時期と負担範囲を最初に伝えてください。譲渡代金の受取人や残る債務によっても、資金計画は変わります。
当社には年間60件以上のM&A仲介の成約実績があります。自社の実績情報として2026年8月に確認したもので、仲介の着手件数ではなく、クロージングまで完了した成約の件数です。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
融資やM&Aの結果を先に約束することはできません。それでも、資金の期限と事業の状態が分かれば、継続・譲渡・整理を比較する作業から始められます。
よくある質問
赤字や債務超過でも、事業再生のための融資を受けられますか?
赤字や債務超過という状態だけで、融資の可否を決めることはできません。資金不足の原因と改善策、返済原資などを踏まえて金融機関が判断します。融資が実行されるまでの資金が足りるかも、別途確認してください。
過去の決算が厳しくても、足元で改善が進んでいれば、その根拠を資料にできます。一方、今後の収支を支える条件が整っていないなら、借入を増やす案と事業を譲る案を比べる段階です。
返済条件を見直している間は、新しい融資をあきらめるべきですか?
返済条件を見直している事実だけで、新規融資の結論を先に決める必要はありません。ただし、現在の返済が難しい理由と、新たな借入を返せる理由をあわせて説明する必要があります。審査結果は金融機関の判断によります。
条件変更で確保した資金が何に使われ、業績がどう変わったかを整理してください。改善が遅れているなら、理由と修正計画を伝えます。新規融資を受けられる前提で支払いを約束することは避けたいところです。
社長個人が借りて会社へ入れれば、再生まで持ちこたえられますか?
個人の借入による投入で一時的に支払えても、会社の収支が改善しなければ、個人側の返済負担が増えるおそれがあります。会社へ入れる額だけで判断せず、改善が遅れた場合の家計と返済の見通しまで確認してください。
家族の生活資金を使い切ってから事業の譲渡や整理を考えると、選べる条件が狭まる可能性があります。追加で投入する前に、その資金で実行する改善策と、効果が出ない場合の判断を整理します。
廃業も考えている段階で、再生型M&Aの相談をしてもよいですか?
廃業と事業継続で迷っている段階でも、ご相談いただけます。あさひ国際会計株式会社では、残せる事業と借入・連帯保証の状況を整理し、引継ぎの可能性を検討します。相談時点で譲渡を決めている必要はありません。
事業の状態や資金の期限によっては、法的整理が適切な場合もあります。M&Aに限定せず、必要な法的判断は弁護士等の専門家が担う形で、比較する条件を整えます。
まとめ
借入先ごとの残高と保証人、次に不足する支払日を書き出し、分かる範囲の資料をあさひ国際会計株式会社へお寄せください。追加融資を待てる時間を確かめながら、事業を続ける案・譲る案・終える案を比較するところから始めます。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496