


目次
この記事の対象と結論
廃業を考えている段階でも、事業再生コンサルへの相談で、事業を残す道と閉じる道を比べられます。借入の連帯保証がある場合は、会社の処遇と社長個人の保証を分けて検討してください。
「返済を続けられない」「従業員にどう話せばよいか分からない」。そんな状態で相談する経営者は珍しくありません。廃業を決めてからでなくても、相談は始められます。
相談の出発点は、手元資金がいつまで持つか、事業を引き継げるか、保証がどう残るかの確認です。 コンサルには財務整理や事業の検討を依頼し、法律判断が必要な部分は弁護士等と役割を分けます。
状況によっては法的整理が適切な場合もあります。営業の継続だけを目標にせず、家族の暮らしや従業員への影響まで含めて、実行できる出口を探してください。
廃業を考えた段階の相談では、続けられる期限を先に確かめる
廃業検討中の事業再生相談では、改善策の効果を待てる資金があるかを先に確認します。売上を伸ばす提案があっても、実行中の支払いを賄えなければ計画を進めにくいためです。
通帳の残高と、使えるお金を分ける
口座に残高があっても、その全額を事業の立て直しに使えるとは限りません。直近の給与や仕入れ代金など、支払先が決まっているお金も含まれています。
まずは日付をそろえます。
- 現在の預金残高と手元の現金
- 入金予定日と入金の確かさ
- 給与などの支払日と必要額
- 借入の返済日と返済額
- すでに期限を過ぎた支払い
入金予定には、確定した売掛金と期待している受注を混ぜないでください。取引先から聞いた予定だけなら、その旨を添えます。予定どおり入らなかった場合も確認すると、使える時間を見誤りにくくなります。
支払期限を超えている場合や、目前の支払いが難しい場合は、その事実を相談の冒頭で伝えましょう。資料の完成を待つより、期限と不足額を共有するほうが先です。
赤字の原因と返済の重さは、別々に見る
赤字という言葉だけでは、改善の余地を判断できません。商品を売るほど損失が増えるのか、事業ではお金が残るものの返済が重いのかで、検討する内容が変わります。
借入残高だけでも決まりません。
たとえば、受注はあるのに利益が残らないなら、取引ごとの採算を調べる必要があります。日々の営業でお金が残っているなら、返済負担を含めた資金の流れを確かめます。
コンサルから改善策を示された際は、次の点を聞いてください。
- どの支出や取引を見直すのか
- 効果が出るまで営業を続けられるか
- 実行のために追加資金が要るか
- 計画が外れた場合に何を見直すか
社長の努力だけに頼る計画では、体力が尽きるおそれもあります。担当者や取引先の協力まで含めて、現場で動かせる内容かを見ます。
廃業の決定と、営業停止の実行を分ける
廃業を考え始めても、その場で取引の終了まで決める必要はありません。先に従業員の退職や設備の処分を進めると、引継ぎの候補から外れる事業もありえます。
一方で、引継ぎの可能性を待つだけで赤字を重ねるのも危険です。続けるにも閉じるにも、必要なお金があります。
比較に使う項目は、次のようにそろえます。
- 営業を続ける間に必要な資金
- 営業を止める際に生じる支出
- 引継ぎに必要な人員や設備
- 解約や退職に関する契約条件
「買い手が見つかるかもしれない」という期待だけで、営業を延ばさないこと。相談では、引継ぎを検討する期限と、閉じる準備に移る条件をあわせて決めます。支払いに関わる判断は、必要に応じて弁護士等の確認も受けます。
家族と従業員に伝える内容も相談に含める
説明を先延ばしにしているのは、相手を困らせたくないからかもしれません。ただ、伝える時点を決めないままだと、支払いの遅れから突然知られるおそれがあります。
最初から結論を話す必要はありません。
家族には、会社の資金と暮らしのお金を分けて説明できるようにします。従業員には、雇用や給与への影響を確認してから、伝える範囲と時期を検討してください。
相談時には「従業員にはまだ話していない」と伝えて構いません。誰に、どの段階で、何を説明するかも実務の一部です。経営者が引退したい場合は、その希望も隠さず共有します。
事業の継続と社長自身の続投は、同じ結論になるとは限りません。家族や従業員への責任を考えるからこそ、引継ぎを含めて検討する余地があります。
無料お役立ち資料
『どこに相談すればいいのか』
5つの相談先の得意分野の違いを、優劣ではなく役割として整理しました。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
事業再生コンサルは、肩書きより依頼する仕事で選ぶ
事業再生コンサルを選ぶ際は、相談後に何を整理し、誰が何を実行するのかを確認します。財務の分析、事業の引継ぎ、法的な債務整理では、必要な役割が異なります。
担当する仕事を一覧にして比べる
同じ事業再生という言葉でも、得意な仕事は相談先によって異なります。資金繰りの見直しが中心なのか、事業の譲渡まで扱うのかを確かめてください。
比較の目安は次のとおりです。
→ 横にスクロールできます
| 担い手 | 主に扱う内容 | 相談で確かめること |
|---|---|---|
| 事業再生コンサル | 採算分析・改善計画 | 実行までの担当範囲 |
| 税理士・会計の専門家 | 会計資料・税務の整理 | 最新の資金状況の把握 |
| 弁護士 | 法律判断・債務整理 | 会社と保証への対応 |
| 再生型M&Aの仲介 | 引継ぎ先・譲渡条件 | 保証解除を見据えた設計 |
この表だけで資格や権限を判断しないでください。実際に依頼できる仕事は、担当者の資格や契約内容によって変わります。
相談先が複数になる場合は、同じ資料を共有できるかも確認します。説明の食い違いを減らせれば、経営者が何度も状況を説明する負担を抑えられます。
債権者との交渉を誰が担うか、契約前に聞く
「銀行対応も含めて任せられる」と聞いても、具体的な業務を確かめる必要があります。資料の作成と、経営者に代わる交渉では、仕事の性質が違います。
あさひ国際会計株式会社の役割は後方支援です。金融機関に説明する財務資料や事業価値の資料を整え、M&Aの条件を設計します。交渉の主体は経営者本人と、必要に応じて依頼する弁護士等の専門家です。
依頼前には、次の点を確認してください。
- 経営者本人が説明する内容
- コンサルが作成する資料
- 弁護士等に依頼する業務
- 各担当者の連絡と報告の方法
担当が曖昧だと、社長は任せたつもりでも準備が進んでいないことがあります。見積書と契約書に、担当範囲を具体的に記載してもらいましょう。
廃業や法的整理も比較できるかを見る
相談先を選ぶ基準には、営業を続けられない場合の説明も含めます。再生の提案だけで契約せず、その計画を実行できなかった場合の対応まで聞いてください。
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。状況によっては法的整理が適切な場合もあるため、どちらかを先に否定する必要はありません。
確認したいのは、結論の根拠です。
「なぜ継続できると考えたのか」「なぜ譲渡が難しいのか」。事業の採算や残りの資金に結びついた説明なら、自分でも判断材料を整理しやすくなります。
詳しくは事業再生の相談はどこにすべき?相談先の種類と選び方をご覧ください。
実績は、似た状態の会社を扱ったかで確かめる
成約件数だけで、自社に合う支援かは判断しきれません。廃業を考える会社なら、赤字や債務超過の状態から引継ぎを検討した経験を聞くほうが、相談の目的に合います。
質問する際は、顧客名を求める必要はありません。
- 資金繰りが厳しい会社を扱ったか
- 事業のどこを評価したか
- 保証の確認をどの段階で進めたか
- 成約できない場合をどう説明するか
あさひ国際会計株式会社には、年間60件以上のM&A仲介の成約実績があります。これは相談の受付件数ではなく、クロージングまで完了した件数です。
ただし、自社の案件が成約するかは別の判断になります。実績を確認したうえで、今回の会社に残っている課題を具体的に説明してもらってください。
自力再建・事業の引継ぎ・廃業を同じ条件で比べる
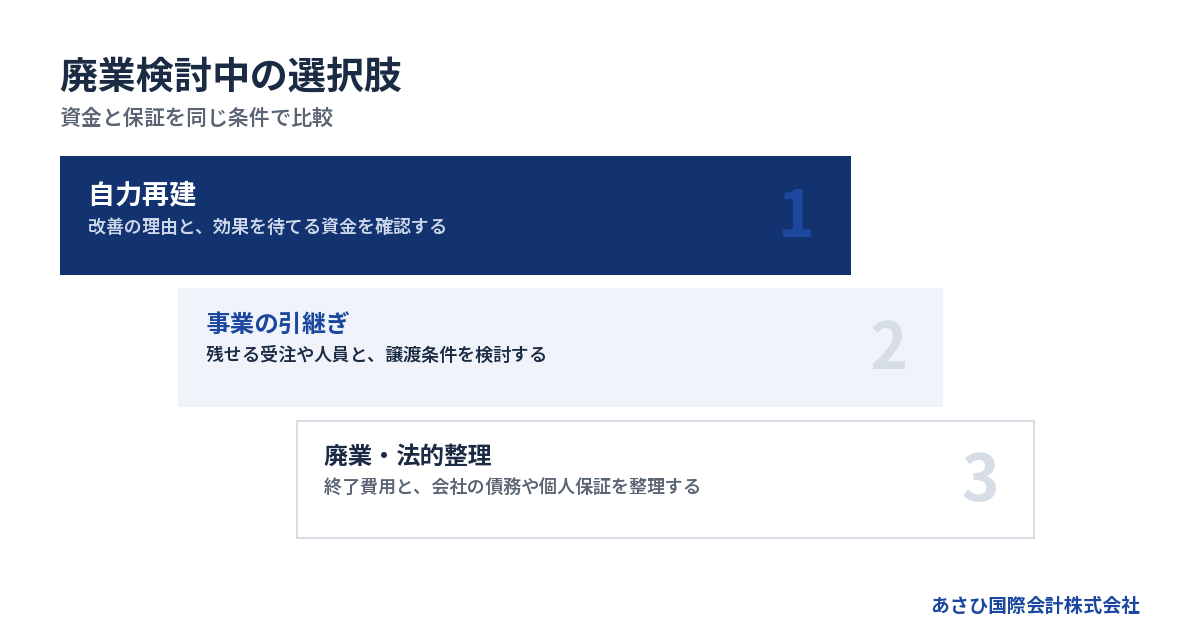
事業再生の相談では、自力で立て直す道だけでなく、引継ぎと廃業も比較します。社長が続けたいかに加え、事業に残る価値と、その検討を続けられる資金で判断します。
自力再建は、改善する理由を説明できるかで見る
今の会社で営業を続けるなら、売上や利益が改善する理由が必要です。「景気が戻れば」「受注が増えれば」という期待だけでは、返済の見通しまで立てにくくなります。
過去の実績と今の受注を分けましょう。
値上げを計画している場合は、取引先の了承状況を確かめます。人員や設備を減らす案なら、生産や納期への影響も検討が必要です。支出を減らしても、売上まで落ちれば改善につながらない場合があります。
コンサルが作る計画は、社長が自分の言葉で説明できる内容かを見てください。誰が何を変えるか分からない計画では、現場で実行しにくいためです。
金融機関への説明に用いる場合も、経営者本人が計画の前提を理解しているかが問われます。資料の体裁より、計画が外れた際に見直せる内容かを確認します。
社長が退く場合も、引継げる事業があるかを調べる
経営者が続投を望まなくても、事業の引継ぎを検討できる場合があります。買い手が評価するのは、決算書の損益だけではありません。
着目する対象には、次のようなものがあります。
- 継続して取引している顧客
- 業務を担える従業員
- 稼働している設備や拠点
- 引継ぎ後にも続く受注
ただし、社長だけの人脈で成り立つ仕事は、退任後も続くかを確認する必要があります。主要な従業員が退職する見込みなら、その影響も隠せません。
設備や顧客があるから買い手がつく、と単純には決まりません。買い手が引き継いだ後に営業を続けられるかを、具体的に説明します。許認可や契約の扱いも、引継ぎ方に応じた確認が必要です。
詳しくは事業再生とM&Aの違いとは?定義と比較でわかる選び方をご覧ください。
債務超過でも検討できるが、借入の処理は別に残る
負債が資産を上回っている状態を、債務超過と呼びます。債務超過でも事業の引継ぎを検討できる場合はありますが、買い手の存在だけで借入や保証の問題が解消するわけではありません。
当社が支援して成約した案件には、運送業で売上が1億円台の会社があります。債務超過は3,000万円規模、従業員は10名前後でした。自社の成約資料で確認した事例です。
これは、似た規模なら同じ結果になるという意味ではありません。比較する際は、引継ぎ後の受注や必要資金まで見ます。
- 引継ぎ後も売上が続くか
- 人員や設備を維持できるか
- 残る借入をどう扱うか
- 保証について同意を得られるか
譲渡代金と借入残高が離れている場合は、その差がどう扱われるのかも確認してください。価格だけを聞いて契約を進めると、譲渡後の負担を把握しにくくなります。
閉じる道は、残る債務と支出まで含めて検討する
営業を止めれば、新たな仕入れなどを減らせる場合があります。一方で、閉じる段階にも支出が生じます。止めた後のお金まで計算して、継続と比較してください。
→ 横にスクロールできます
| 選択肢 | 判断に使う材料 | 残る課題 |
|---|---|---|
| 自力再建 | 採算改善と資金の余裕 | 改善中の資金繰り |
| 事業の引継ぎ | 受注・人員・買い手 | 譲渡条件と保証 |
| 廃業・法的整理 | 残る資産と債務 | 終了費用と保証整理 |
廃業を選んでも、会社の借入や社長の連帯保証を放置できるわけではありません。営業を終えることと、債務を整理することは分けて考えます。
従業員への対応や賃貸物件の明渡しなどは、契約を踏まえた検討が必要です。資金が足りない場合は、支払順や資産の処分を自己判断せず、法律判断を含めて進め方を確認してください。
連帯保証は、会社の譲渡と切り分けて確認する
会社を譲渡しても、経営者の連帯保証が自動的に外れるわけではありません。借入先ごとに保証の内容を確認し、金融機関の同意と実際の解除を確かめる必要があります。
保証契約を借入先ごとに並べる
借入残高が分かっていても、保証の範囲まで把握できているとは限りません。社長自身の記憶だけで判断せず、契約書や関係資料で確認します。
会社名義の借入と個人名義の借入も分けてください。会社の運転資金に使ったお金でも、誰が借りたかによって確認する契約が変わります。
整理する項目は次のとおりです。
- 借入先と現在の借入残高
- 借入契約の名義
- 保証人の氏名と保証の範囲
- 担保に入っている資産
- 返済条件を変更した際の書類
保証契約書が見つからなければ、そのまま相談時に伝えて構いません。存在を推測して書き埋めるより、不明な項目を明示するほうが確認を進めやすくなります。
家族が保証人になっているかも、親族だからという推測で扱わないでください。契約の当事者として記載があるかを確認します。
買い手の約束と金融機関の同意を混同しない
買い手が「保証を外す」と約束しても、その約束だけで金融機関との保証契約が変わるわけではありません。譲渡契約上の義務と、金融機関による解除の判断を分けて確認します。
譲渡の成約と、連帯保証の解除は別々に完了を確かめる事項です。
契約の検討段階では、解除の条件や確認する書類を整理します。買い手が何を実行するのかだけでなく、実行されなかった場合の対応も、弁護士等による確認の対象です。
当社はM&Aの条件設計や説明資料の作成を担い、経営者本人の協議を後方から支えます。債権者との交渉を当社が代理するという意味ではありません。
当社でこれまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
保証を付けない要件と、すでにある保証の整理を分ける
経営者保証に関するガイドラインでは、新たな保証の扱いと、すでに負っている保証債務の整理で要件が異なります。会社と個人のお金を分ければ、それだけで既存の保証を整理できるという理解は避けてください。
保証債務の整理を扱う項目では、会社側の手続きも要件に含まれます。原文にある「法的債務整理手続」や「準則型私的整理手続」は、会社側の債務整理に関わる言葉です。
会社側で該当する手続きの申立てを同時におこなっているか、おこなう見込みであることが要件に含まれます。ほかの要件もあるため、この点だけで利用の可否は決まりません。
出典は全国銀行協会「経営者保証に関するガイドライン」の保証債務整理に関する項目です。本文は全国銀行協会の公表資料で確認できます。
相談では、会社の整理と個人の保証整理を、どの順序で検討するのかを聞いてください。
自宅や生活資金は、処分を決める前に整理する
保証が残るなら、自宅も処分しなければならないのか。社長にとっては、会社の売却価格より切実な疑問かもしれません。
住まいの扱いは、名義や担保の状況などで確認事項が変わります。記事だけで残せると判断せず、関係資料をそろえて個別に検討してください。
- 自宅の名義と担保の状況
- 住宅に関する借入の契約
- 個人名義の預金や資産
- 家計に必要な支出
- 会社への貸付けや立替え
不安から資産の名義を変えたり、家族に移したりする前に、法律上の扱いを確認します。会社の口座から生活費を出している場合も、実態を隠さず説明してください。
詳しくは連帯保証解除の相談は会計事務所へ|財務整理が近道をご覧ください。
費用は総額だけでなく、払う時点と原資を確かめる
事業再生コンサルの費用は、業務の範囲や契約によって変わります。廃業検討中は、報酬額に加えて、いつ、どのお金から支払うかまで確認してください。
見積書では、何に対する費用かを読む
相談料が無料でも、その後の調査や計画作成まで無料とは限りません。継続して依頼する場合は、契約のどの段階で支払義務が生じるかを確認します。
見積書では、次の項目を読み合わせてください。
- 契約時に発生する費用
- 継続中に発生する費用
- 成約時に発生する報酬
- 別の専門家への依頼費用
- 解約時の精算条件
成果物の内容もあわせて聞きます。計画書の提出までなのか、実行状況の確認まで含むのかで、同じ金額でも頼める仕事が変わるためです。
相場の安さだけでは判断しにくいところです。依頼する仕事をそろえてから金額を比較すると、必要な支援が見積りから抜けていないかを確かめやすくなります。
当社の報酬は成約時に譲渡代金から精算する
あさひ国際会計株式会社の相談は無料で、着手金はありません。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。これは当社の報酬体系によるものです。
成功報酬まで無料という意味ではありません。
報酬額と精算後の金額は、契約前に確認してください。譲渡代金をそのまま自由に使えるお金として考えると、実際の資金計画とずれるおそれがあります。
また、譲渡代金が会社に入るか、株主個人に入るかは取引の形によって異なります。誰が受け取り、何の支払いに使うのかまで、条件に沿って確認が必要です。
弁護士等への依頼が必要になる場合は、その費用の扱いも別に聞いてください。当社の成功報酬と、別途発生する費用を混ぜずに把握します。
払えるお金がない場合は、契約前に伝える
手元に費用を用意できないなら、初回相談でそのまま伝えて構いません。支払えるように見せて契約すると、事業のために必要なお金まで不足しかねません。
当社では着手金を求めない報酬体系のため、相談時に成功報酬を用意する必要はありません。ただし、成約するかどうかは事業や買い手などの条件によります。
M&Aが成立しなかった場合に備え、次の点も確認してください。
- 成約しない場合の費用の扱い
- 途中で終了する場合の契約条件
- 外部に依頼済みの費用
- 営業終了に向けて必要な支出
法的整理が必要な場合には、弁護士費用や裁判所への費用も検討の対象です。用意が難しい事情を伏せず、残る資産や資金を踏まえた進め方を相談します。
費用を払うための追加借入や、個人資産の売却を先に決めないでください。出口の方針とあわせて判断する順序です。
相談後に受け取れるものを契約の基準にする
費用に納得するためには、相談後に何が分かるのかを確認すると判断しやすくなります。「支援一式」だけでは、経営者が次に動ける状態になるかが見えません。
廃業検討中なら、次の内容を求めると具体的です。
- 資金が不足する時点の整理
- 継続と譲渡を比較した判断材料
- 保証に関する未確認事項
- 次に必要な作業と担当者
- 方針を見直す時期や条件
最初から最終結論が出ないこともあります。その場合は、何が分かれば判断できるのかを示してもらってください。
買い手の検討が必要なら、情報提供までの準備を確認します。法律判断が必要なら、確認する論点を絞ります。高額かどうかだけでなく、判断が前に進む仕事かどうかで依頼範囲を決めましょう。
初回相談は、分かる事実と困っている順番を伝える
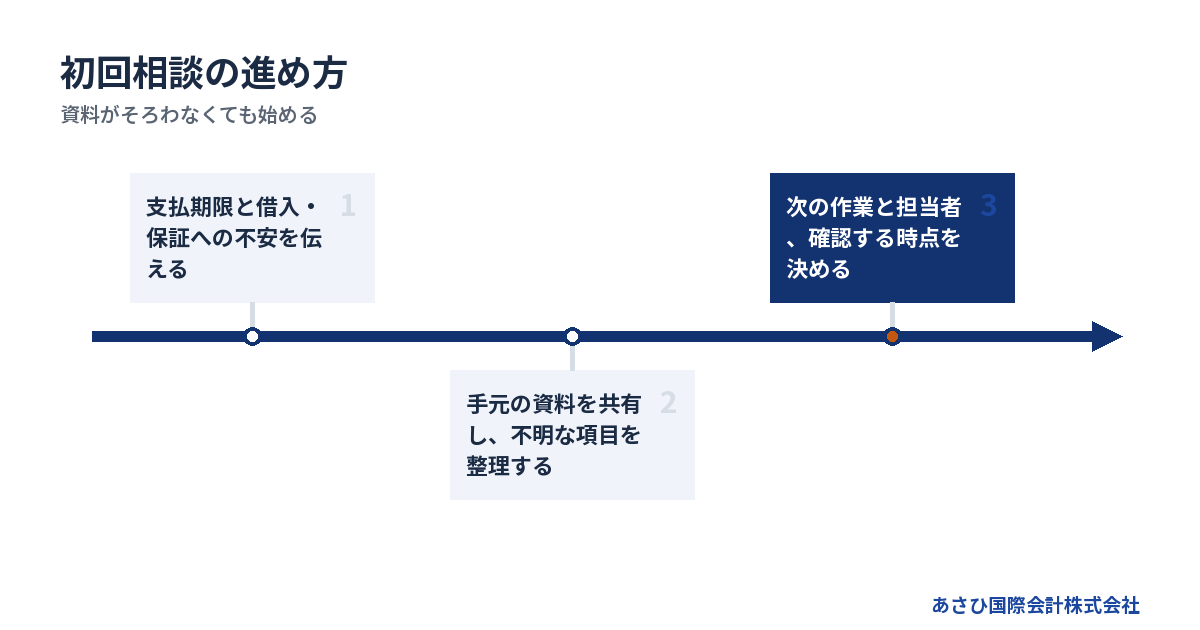
初回相談では、資料を完璧にそろえるより、支払いの期限と保証への不安を先に共有します。未確認の項目を残したままでも、次に調べることを整理できます。
最初に話す内容は、今の困りごとでよい
事業再生の用語を覚えてから相談する必要はありません。「会社を閉じたいが、保証が怖くて動けない」という説明でも、相談の目的は伝わります。
冒頭では、次の順で話すと状況を共有しやすくなります。
1. 廃業を考えた理由を伝える。
2. 次の支払期限と不足見込みを伝える。
3. 借入と連帯保証の有無を伝える。
4. 従業員や家族への心配を伝える。
5. 続投や引退についての希望を伝える。
分からない金額は概数と伝え、確定した数字と区別してください。保証人になっていると思うが資料がない、という状態も説明できます。
経営者が疲れていて長く話せない場合は、困っている項目だけを箇条書きにしておくと負担を減らせます。相談のために立派な説明資料を作る必要はありません。
資料は、今あるものから渡す
初回に役立つのは、過去の成績と現在のお金の動きを確認できる資料です。決算書だけでは直近の支払いが分からないため、最新の状況も添えてください。
- 決算書と直近の試算表
- 通帳など入出金が分かる資料
- 売掛金と買掛金の一覧
- 借入の返済予定表
- 借入契約書と保証関係の書類
- 給与や家賃などの支払予定
すべてを一度に出せなくても、手元にある資料と不足している資料を分ければ準備が進みます。税理士等が保管している場合は、どこに確認すれば入手できるかを伝えます。
古い資料を渡す際は、作成した時点も添えてください。過去の残高を現在の残高と取り違えると、資金の余裕を誤って見積もるおそれがあります。
数字のずれを見つけても、慌てて合わせる必要はありません。差がある理由を確認するため、そのまま共有します。
情報を誰に渡すかを先に確認する
従業員や取引先に知られる不安は、相談をためらう理由になりえます。最初の連絡時に、まだ社内に話していないことや、連絡を受けられる方法を伝えてください。
買い手候補に情報を出す場合も、公開する内容と時点を確認します。社名を伏せても、事業の特徴から推測される場合があるためです。
確認事項は次のとおりです。
- 相談内容を共有する相手
- 買い手候補に見せる資料の範囲
- 社名を開示する前の確認方法
- 社内への連絡を避けたい時間帯
情報を絞りすぎると、買い手が判断できない場合もあります。隠すか全部出すかで考えず、検討の段階に応じた開示範囲を決めます。
秘密保持についても、口頭の印象だけで済ませないでください。契約や情報管理の説明を確認したうえで、資料を渡す順序を相談します。
面談の終わりに、次の担当と期限を決める
初回相談の後は、次に誰が何をするかを明確にします。経営者だけが資料集めを抱えると、日々の支払いへの対応で止まってしまうこともあるためです。
終了前に確認する項目は、次のとおりです。
- 追加で必要な資料と用意する人
- 法律判断が必要な論点
- 引継ぎを検討するための作業
- 次に状況を確認する時点
- 資金が悪化した場合の連絡方法
相談時点で示した期限まで待てなくなったら、その変化を伝えてください。入金の遅れや取引の終了が決まれば、同じ計画を続けられない場合があります。
あさひ国際会計株式会社では、平日の営業時間内のご連絡には最短当日に対応しています。最短の対応が成約時期を意味するわけではありません。最初の連絡で支払期限を共有すると、準備の順番を検討しやすくなります。
よくある質問
事業再生コンサルへの相談は、再建を決めた会社だけを対象とするものではありません。廃業や引退を考えながら、残せる事業と整理すべき負担を確認する相談もできます。
廃業する気持ちが強くても、相談してよいですか?
廃業の意向が強い段階でも相談できます。経営者が退きたい理由を伝えたうえで、事業を引き継げるか、閉じる場合に何が残るかを比較します。営業継続を前提に話を合わせる必要はありません。
社長の続投が難しいなら、その条件を最初に共有してください。引継ぎ後に求められる役割も、譲渡条件の検討に関わります。体力や家族の事情まで含めて、実行できる方針を探します。
ほかの専門家に破産を勧められた後でも相談できますか?
相談できます。破産を勧められた理由や、すでに受けた説明を共有してください。事業の引継ぎを検討する余地があるかを確認します。ただし、状況によっては法的整理が適切な場合もあります。
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。先の助言を否定するために相談する必要はありません。同じ資金状況と資料で比較すると、判断の違いがどこにあるかを確かめやすくなります。
赤字で小さな会社でもM&Aを検討できますか?
赤字や小規模という理由だけで、検討の可否は決まりません。引継ぎ後も続く受注や、業務を担う人員などを確認します。買い手にとって事業を続ける意味があるかが判断材料です。
一方、買い手が関心を示しても、必要資金や契約条件で進められない場合があります。規模を気にして相談を見送るより、残っている事業と資金の期限を具体的に伝えてください。
相談したら、その場で契約を決める必要がありますか?
相談の段階では、依頼する仕事と費用を確認し、契約内容を理解してから判断してください。支払期限が近い場合でも、担当範囲や報酬の条件が不明なまま進めるのは避けます。
分からない点が残ったら、説明を書面で受け取ると確認しやすくなります。あさひ国際会計株式会社への相談は無料です。手元資金が少ない場合も、その事情を伝えたうえで必要な作業を整理できます。
まとめ
次の支払期限と、手元にある借入・保証の資料を確認し、「廃業も考えている」と相談の冒頭で伝えてください。あさひ国際会計株式会社では、その状況から事業の引継ぎと保証解除を見据えた検討に必要な情報を整理します。
▶ 関連資料:『どこに相談すればいいのか』(全13ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『会社の終わり方をめぐる言葉を、使い分ける』(全14ページ)(登録不要でそのままお読みいただけます)
あわせて読みたい
- 事業再生とは、続けられる事業を残す取り組み|廃業と連帯保証に悩む社長へ
- 廃業を迷う社長へ、事業再生に強い会計事務所の選び方と連帯保証までの相談準備
- 事業再生の相談は廃業に迷った段階から始められる、借入と連帯保証の相談ノート
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年10月1日