


目次
この記事の対象と結論
資金繰りが厳しくなり廃業や自己破産が頭をよぎるなか、会社を譲って終われるならと自社株売却の確定申告を調べている経営者に向けた記事です。借入の連帯保証を抱えて誰にも打ち明けられず、ひとりで出口を探している経営者は珍しくありません。
個人である社長が自社株を売却したとき、出資額や手数料を上回る譲渡益が出れば翌年に確定申告をおこないます。反対に、利益が出ない譲渡や、会社が代金を受け取る事業譲渡の時点では、個人に株式譲渡益は生じません。ただし会社に入った代金を株主へ分配すれば別途課税され、株を手放しただけでは連帯保証も残ります。売却先ごとの課税方式と保証整理は、切り離さずに一体で設計しなければなりません。
自社株の売却で確定申告が必要になる条件と不要なケース
個人で保有する非上場の自社株を売却した場合、確定申告が要るかどうかは手元に譲渡益が残ったかで決まります。売却代金を受け取った事実だけで一律に課税されるわけではなく、次の3パターンに分かれます。
- 出資額と諸費用を上回る代金で株を売った:翌年に個人の確定申告が必要
- 債務超過などで利益が出ない価額で株を売った:個人の譲渡益課税はなし
- 会社が主体となって事業譲渡をおこなった:法人の決算申告で処理する
譲渡益が出た個人株主は翌年に申告分離課税で申告する
自社株を売った代金から、会社設立時などに出資・購入した取得費と、売却のために支払った仲介手数料などの費用を差し引きます。引き算の結果がプラスになったとき、その利益に対して所得税や住民税がかかる仕組みです。
国税庁タックスアンサー No.1463(2026年8月確認)のとおり、個人の株式譲渡で得た利益は「申告分離課税」の対象となります。役員報酬などの給与所得とは切り離して税額を計算する方式です。たとえば資本金300万円を個人で出資して作った会社の全株式を1,000万円で売却し、諸費用を引いても利益が残れば、譲渡した年の翌年に税務署へ確定申告をおこなう流れになります。
債務超過や低額譲渡で利益が出ないときに税金はかかるか
廃業を検討する段階では、帳簿上の資産より負債が膨らんだ債務超過の状態にある会社が少なくありません。当社が支援して成約した案件でも、売上1億円前後・債務超過5,000万円規模・借入8,000万円規模の会社があります。
出資した当時の金額を下回る価額で第三者へ自社株を売却した場合、計算上の利益はマイナスです。譲渡益が出ていないため、売り手個人に株式譲渡益への所得税は発生しません。もっとも、実態の資産価値に比べて著しく低い価額で譲り渡すと、買い手側や親族間での課税関係が別途問題になることがあります。売却価額の根拠は契約を結ぶ前に税理士と確かめておく手順が安全です。
非上場株の売買では税金が源泉徴収されない
上場企業の株式を証券会社の口座で売却した経験がある方ほど、税金は自動で差し引かれると思い込みがちです。しかし中小企業の非上場株には、証券会社が税金を計算して天引きする仕組みがありません。
売り手である社長個人と買い手が直接契約を交わし、売却代金はそのまま個人の銀行口座へ振り込まれます。利益が出ている取引では、振り込まれた金額の中に翌年納めるはずの税金分が含まれている状態です。入金直後に会社の未払い精算や生活費へ全額を回してしまうと、翌年の申告期に納税資金が足りなくなります。手取り額の計算と資金の取り置きについては、詳しくは自社株を売る時の税金で手取りを見誤らないための売却先と納税資金の確認をご覧ください。
株式の譲渡制限と会社承認の手続きもあわせて確認する
税金の有無と並んで見落とせないのが、会社法上の株式譲渡の手順です。会社法第127条では株式の譲渡は原則自由と定められていますが、中小企業のほとんどは定款で株式に譲渡制限を付けています。
譲渡制限株式(会社法第2条第17号)を第三者へ売るには、株主総会や取締役会など会社の機関による承認が要ります。社長が全株式を持つオーナー企業であっても、承認決議の議事録や株主名簿の書換えを省くと、後から権利関係をめぐる争いになりかねません。契約日と代金の受領日、そして名義書換の記録が揃ってはじめて、いつの年分の確定申告にあたるかも明確になります。定款と株主名簿の記載は最初に開いて確かめておきたい項目です。
売却先と手続きで変わる課税方式|第三者譲渡・金庫株・解散清算の比較
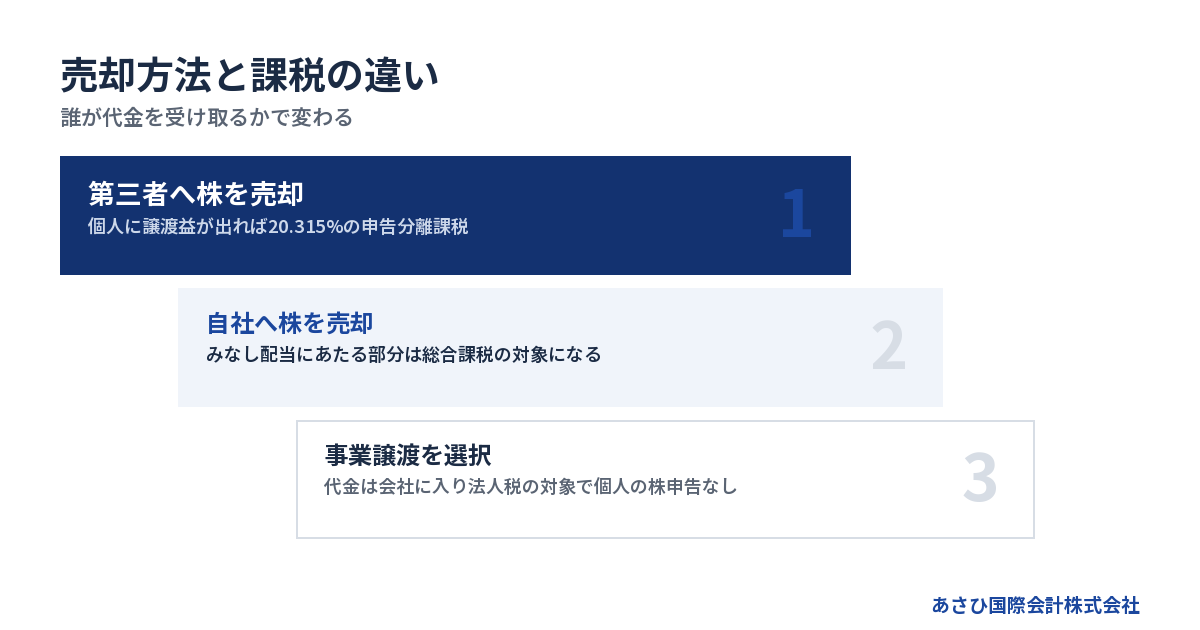
自社株を手放して現金を受け取る場面でも、相手が第三者の買い手か、自分の会社自身か、あるいは解散・清算に伴う分配かで課税の仕組みが分かれます。さらに事業譲渡を選んだ場合は、課税される主体そのものが会社へと移ります。
→ 横にスクロールできます
| 手続きの種類 | お金の支払元 | 社長個人の課税区分 | 会社の借入の扱い |
|---|---|---|---|
| 第三者への株式譲渡 | 買い手(法人・個人) | 申告分離課税 | 会社に残る |
| 自己株式の取得 | 自分の会社 | みなし配当+譲渡所得 | 会社に残る |
| 解散・清算の分配 | 清算中の自分の会社 | みなし配当+譲渡所得 | 清算手続きで弁済 |
| 事業譲渡 | 買い手(会社へ入金) | 個人の株申告なし | 売り手の会社に残る |
第三者への株式譲渡に適用される20.315%の税率
外部の事業会社や個人に自社株を売却して譲渡益が出た場合、税率は利益の額にかかわらず一定です。国税庁タックスアンサー No.1463(2026年8月確認)によれば、税率は所得税15%と住民税5%を合わせた20%と定められています。
これに加えて、平成25年から令和19年までは復興特別所得税として所得税額の2.1%が上乗せされます。第三者への株式譲渡で利益が出た場合の実質合計税率は20.315%です。給与や役員報酬が高い年でもこの税率は変動しないため、売却価格が決まれば手元に残る金額を逆算しやすいという特徴があります。まずは設立時の出資額がわかる資料を探し、差額がいくらになるかを見積もってみてください。
自分の会社に買い取らせると生じる「みなし配当」
共同経営者との整理や廃業前の資本整理で、発行会社である自分の会社に自社株を買い取らせる(自己株式の取得)と、課税の仕組みが変わります。第三者への売却と同じ税率にはなりません。
国税庁タックスアンサー No.1536(2026年8月確認)のとおり、自己株式の取得等により交付された金銭等のうち、所得税法第25条に規定する「みなし配当」とされる部分を除いた金額が、株式等に係る譲渡所得等の収入金額とみなされます。みなし配当にあたる部分は総合課税の配当所得として扱われ、役員報酬などの所得と合算して税額を計算する仕組みです。売却先ごとの手取りの違いは、詳しくは自社株の税金は売却先で変わる―廃業時のお金を会社と個人に分けて考えるをご覧ください。
解散・清算で残余財産を受け取る場合の課税区分
株主総会の特別決議で会社を解散すると(会社法第471条第3号・第309条第2項第11号)、会社は清算に入ります(同法第475条第1号)。解散に伴い残余財産の分配を受けた場合も、国税庁タックスアンサー No.1536(2026年8月確認)の対象です。交付された金銭等のうち、所得税法第25条の「みなし配当」とされる部分を除いた額が譲渡所得等の収入金額とみなされます。
みなし配当とされる部分は、総合課税の配当所得として扱われます。国税庁タックスアンサー No.1330(2026年8月確認)にあるとおり、上場株式等以外の配当等は他の課税方式を選択できません。なお清算株式会社に債務超過の疑いがあるときは、清算人に特別清算の申立て義務(会社法第510条・第511条第2項)が生じます。
消費税が非課税になる株式譲渡と法人課税になる事業譲渡
確定申告とあわせて整理しておきたいのが消費税と法人税の関係です。国税庁タックスアンサー No.6201(2026年8月確認)にあるとおり、株券などの有価証券等の譲渡は非課税取引であり、自社株の売却代金に消費税はかかりません。
一方、事業や設備を切り出して譲る事業譲渡では、代金を受け取るのは社長個人ではなく会社そのものです。生じた資産の譲渡益は法人税法第22条第2項の一般原則により法人の益金に算入されます。令和7年4月1日現在の法令では、資本金1億円以下の法人など中小法人は年800万円以下の所得部分に15%、それ以外の部分に23.20%の法人税率が適用されます(国税庁タックスアンサー No.5759・2026年8月確認)。また非課税取引の一般原則を事業譲渡にあてはめると、土地の譲渡などは非課税ですが、課税資産が含まれれば会社側に消費税の申告が生じます。
廃業を検討する社長が「株式譲渡」と「事業譲渡」で迷う理由
資金繰りに追われて廃業を意識したとき、多くの経営者は「会社を売る=自社株を売却して個人が確定申告をする」と考えます。しかし借入を抱えた中小企業の現場では、株式譲渡に代わって事業譲渡が選ばれる場面が少なくありません。当社が扱う譲渡案件でも、9割を超えるものが事業譲渡の形をとっています。
代金の受取人が社長個人か会社かで納税の主体が分かれる
株式譲渡と事業譲渡では、契約の当事者とお金の入り口が別物です。株式譲渡は株主である社長個人が買い手と契約するため、代金は個人の口座へ入り、利益が出れば個人が確定申告をおこないます。
対して事業譲渡では、事業の全部や総資産額の5分の1を超える重要な一部を譲る際、株主総会の承認決議(会社法第467条第1項)を経て会社が契約します。譲渡代金は会社の口座へ入り、会社に残る借入金の返済原資や未払金の精算に充てる流れです。譲渡時点の税金は法人の決算申告で処理するため、事業譲渡だけでは社長個人に株式譲渡の確定申告は生じません。もっとも負債の精算後に残った資金を株主への分配などで個人へ還元すれば、その時点で個人への課税が発生します。
赤字・債務超過の会社で事業譲渡が選ばれやすい背景
なぜ資金繰りが苦しい局面ほど事業譲渡が多くなるのでしょうか。中小企業庁「中小M&Aガイドライン(第3版)」(令和6年8月公表)でも示されているとおり、株式譲渡は譲り渡し側の法人格に変動がないため、借入金などの債務がそのまま会社に残り、簿外債務や偶発債務のリスクも高くなりやすいからです。
事業譲渡なら、承継する財産を選択して法人格から切り離し、同意を得た従業員の雇用(民法第625条第1項により労働者の承諾が必要)を買い手へ移せます。成約に至った当社の支援案件にも、運送業で売上1億円台・債務超過3,000万円規模・従業員10名前後の会社があります。なお一般貨物自動車運送事業の事業譲渡は、国土交通大臣の認可を受けなければ効力を生じません(貨物自動車運送事業法第30条第1項)。許認可が絡む業種では、認可が下りるまでの期間を契約日程に見込んで進めます。
買い手が決算書と未払い税金・借入の引き継ぎを確かめる視点
買い手企業は、税務や負債の切り分けを細かく確認します。2026年1月〜10月に当社が仲介する譲渡案件44件について買い手企業から受けた質問999問(別案件の紹介依頼など53問を除く)を分類すると、「決算・損益の中身」が14.2%(約7割の案件)で2位、「価格・時期・契約の条件」が11.1%(約3分の2)で6位、「借入・未払いのうち、どれを引き継ぐか」が8.5%(約半数)で7位でした(自社調査:買い手から実際に受けた質問)。
面談でも「売上総利益率が期ごとに大きく動いているのはなぜか」や「金融機関の借入・税金・社会保険料・未払金は、買い手が引き継がないということでよいか」といった質問が寄せられます。個人の確定申告を心配する前に、会社に残る未払税金や借入をどう整理するかを固めておくことが成約への近道です。
親族や同族会社への低額譲渡で生じる第二次納税義務のリスク
廃業を検討するなかで、税金や借入を残したまま身内の別会社へ安く事業や資産を移せばしのげるのではないかと考える方もいます。しかし安易な移し替えは、法律上の追及を受ける原因になりかねません。
国税徴収法第38条では、生計を一にする親族や納税者が支配する同族会社に事業を譲渡し、譲受人が同一または類似の事業を営んでいる場合、滞納処分をしても足りないときは譲受財産の価額を限度として第二次納税義務を負うと定めています(法定納期限より1年以上前の譲渡は対象外)。また同法第39条により、法定納期限の1年前の日以後に無償または著しく低い対価で財産を譲渡した場合も、受けた側が利益の限度で義務を負います。適正な対価で第三者の買い手へ譲り渡す手順が安全です。
確定申告の計算より先に確かめたい会社の借入と連帯保証
廃業か売却かの岐路に立つ経営者にとって、個人の暮らしを大きく左右するのは確定申告の税率よりも連帯保証(経営者保証)の行方です。会社の株式や事業を手放しても、保証契約の整理を置き去りにすれば個人への請求は止まりません。
株を手放しても個人の連帯保証は自動的には消えない
自社株を第三者に売って社長を辞めれば、会社の借金からも外れられるという見通しは危険です。保証契約は会社と銀行の融資契約とは別に、経営者個人と金融機関の間で書面によって結ばれています(民法第446条第2項)。
しかも連帯保証人には、先に会社へ請求してほしいと主張する催告の抗弁(同法第452条)も、会社の財産から執行してほしいと求める検索の抗弁(同法第453条)もありません(同法第454条)。中小M&Aガイドライン(第3版)でも、M&Aにおける経営者保証の解除や移行は最終的に金融機関等の判断によるものと明記されています。保証が残ったまま対象会社や清算中の会社が破産手続開始の決定を受ければ、期限の利益を失って(民法第137条第1号)残額の請求が社長個人へ向かう仕組みです。手取りと保証の関係は、詳しくは自社株売却の税金と手取りを分ける計算帳、廃業時に見落とせない借入と保証をご覧ください。
契約条項の整備と買い手の資力調査をめぐる業界ルール
株式譲渡の実行後に買い手が保証の切り替えへ動かず、元の社長に連帯保証が残る事態を防ぐため、業界の規律も整えられました。M&A支援機関協会(2025年1月にM&A仲介協会から名称・体制を変更)は、2024年9月に広告営業規程の附則3項として経営者保証解除に関するサンプル条項を公表しています。
2024年10月1日からは、M&A取引の実行日から60営業日以内に経営者保証が解除されない場合などに、不適切な譲受け事業者の情報を加盟社間で共有する「特定事業者リスト」の運用が始まりました。続いて2025年1月1日施行の自主規制ルール(広告・営業規程)改正では、最終契約書の草案作成時に経営者保証の解除を譲受け事業者に義務付ける条文案を盛り込むことが定められています。あわせて譲受け事業者の資力についての調査義務と、M&A成立後のリスク事項についての説明義務も追加されました。
事業譲渡のあとに会社を整理し保証を外すガイドラインの要件
事業譲渡で事業を買い手へ移し、売り手の会社に残った借入と社長の連帯保証を整理する場面では、全国銀行協会と日本商工会議所が事務局を務める「経営者保証に関するガイドライン」(平成25年12月5日制定・平成26年2月1日運用開始)の枠組みがあります。同ガイドライン7.(1)で保証債務の整理を申し出る際の4要件は次のとおりです。
1. 保証契約がガイドライン第3項の要件を満たすこと
2. 会社側で法的整理や準則型私的整理の申立てがあること
3. 破産配当より多くの回収が見込める経済的合理性があること
4. 保証人に破産法上の免責不許可事由やそのおそれがないこと
具体的には、主たる債務者(会社)が法的債務整理手続または準則型私的整理手続の申立てを同時に行っている(または行う見込み・係属中・終結済みである)ことと、保証人に破産法第252条第1項(第10号を除く)の免責不許可事由がないことが求められます。早期に着手すれば、一定期間の生計費に相当する額や華美でない自宅等(いわゆる『インセンティブ資産』)を残存資産に含める検討もなされます(同5.(3)③)。
売却の手取りと廃業・破産にかかる費用をどう比べるか
資金繰りが限界に近づいているときは、確定申告で納める税金とあわせて、手続きそのものにかかる持ち出し費用まで含めて手元資金を計算します。選ぶ出口によって、社長個人が用意する現金の額は大きく変わります。
株式の売却代金を会社の借入返済に回しても個人の課税は消えない
オーナー社長が陥りやすい落とし穴が、個人のお金と会社のお金の混同です。たとえば第三者へ自社株を売却して社長個人に1,000万円の譲渡益が出たあと、その現金をすべて会社へ貸し付けて借入金の返済に充てたとします。
社長の手元には現金が1円も残りません。それでも個人に発生した株式譲渡益が消えるわけではなく、翌年の確定申告では1,000万円の利益に対して20.315%の税金がかかります。会社へ資金を入れて負債を整理する前提なら、最初から会社へ代金が入る事業譲渡とどちらが手元資金を守れるかを比較しなければなりません。契約書に調印する前のスキーム比較が、翌年の納税資金ショートを防ぎます。
法人破産で手元から出ていく裁判所費用と弁護士費用
もし譲渡を断念して法人の自己破産を選ぶ場合、破産法第1条が「債務者について経済生活の再生の機会の確保」を目的に掲げているとおり生活再建の道は開けますが、申立てにあたってまとまった費用が要ります。東京地方裁判所の手続費用一覧(令和8年1月1日版)で確認できる裁判所への納付額は次のとおりです。
→ 横にスクロールできます
| 費用の項目 | 法人の自己破産(代理人申立て) | 備考 |
|---|---|---|
| 申立手数料(収入印紙) | 1,000円 | 裁判所へ貼付 |
| 予納郵券 | 4,950円 | 大型合議事件は6,000円 |
| 管財事件の予納金基準額 | 最低20万円 | 事案に応じて変更あり |
| 法人1件あたりの加算額 | 16,264円 | 現金納付時は17,000円 |
上表は裁判所に納める実費だけであり、別途依頼する弁護士の費用(全国一律の報酬基準が無く事務所ごとに設定)を自分で用意する必要があります。なお債権者破産申立事件および本人申立事件の管財事件は別表となり、負債5,000万円未満の法人でも70万円からに同額の加算が必要です。
譲渡代金から報酬を精算する再生型M&Aの費用構造
手元の現金が乏しく、破産申立ての費用すら捻出しづらいと悩む経営者も少なくありません。従業員への給与や取引先への支払いを優先してきた結果、自分のための資金が残らないのは無理もないことです。
当社の再生型M&A仲介では、ご相談は無料で着手金もいただいていません。成約時に受け取る譲渡代金の中から報酬を精算するため、売り手の手元からの持ち出しは0円です。これまで当社で成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし連帯保証の解除は金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。会社の財務状態や債権者の意向によっては、法的整理(破産・特別清算)が適切な場合もあるため、両方の選択肢を並べて判断します。
申告や資金繰りに不安があるときの相談先と準備の順番
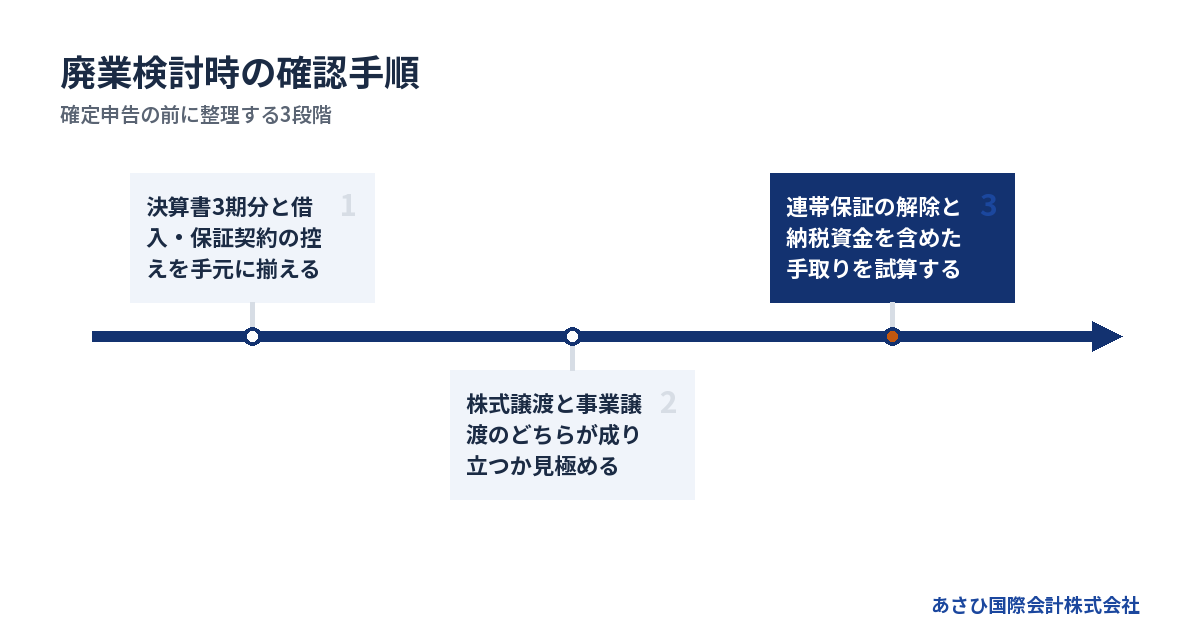
自社株の売却と確定申告、そして借入や連帯保証の整理が重なる局面では、1つの資格者だけですべての手続きを処理できるわけではありません。法律上の猶予制度を知ったうえで、誰に何を頼むかを切り分けます。
一時的な納付が苦しいときに設けられている納税・換価の猶予
株式譲渡や事業の廃止に伴い国税を一時に納付できないときは、法律上の猶予制度が設けられています。国税通則法第46条第2項では、「納税者がその事業を廃止し、又は休止したこと」(第3号)や「納税者がその事業につき著しい損失を受けたこと」(第4号)に基づき一時に納付できないと認められるとき、申請により1年以内の期間を限り納税を猶予できると定めています(e-Gov法令検索)。
また国税徴収法第151条の2第1項には、一時の納付で事業継続や生活維持を困難にするおそれがあり納税に誠実な意思があると認められるとき、納期限から6月以内の申請に基づき1年以内の期間を限り財産の換価を猶予する「換価の猶予」があります。納税の猶予とは別の制度で財産目録等の添付も要るため、期限が過ぎる前に税理士と要件を確かめておく手順が安全です。
税理士・弁護士・M&A支援機関が担う業務の境界線
誰に相談すべきか迷ったときは、それぞれの専門家が扱う業務の範囲を整理します。破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では得意分野が異なり、会社の状況によっては法的整理(破産・特別清算)が適切な場合もあります。
- 税理士:譲渡所得やみなし配当の税額計算と確定申告書の作成を担う
- 弁護士:破産・特別清算の申立てや債権者との法的な交渉代理を担う
- M&A支援機関:事業の引き継ぎ手探しと譲渡スキームの条件設計を担う
M&A支援機関は、債権者や金融機関との交渉代理をおこなう立場にはありません。交渉の主体はあくまで経営者ご本人と、必要に応じて委任を受けた弁護士等の専門家です。法的な整理で閉じるか、事業を譲って残すかによって頼る先を組み合わせます。
当社(あさひ国際会計株式会社・法人番号6010501044373)は、中小M&Aガイドライン第3版に対応した中小企業庁「M&A支援機関登録制度」の登録支援機関です。再生型M&Aの仲介と連帯保証の解除を見据えたスキームのご提案をおこない、年間60件以上のM&A仲介の成約実績があります。金融機関との協議に必要な資料の整備、事業価値の説明資料の作成、M&Aの条件設計を通じて、経営者ご本人の協議を後方から支える役割です。
相談前に手元で揃えておきたい決算書と契約書類
赤字・債務超過の案件でも、当社ではおおむね2〜4週間、最短5日でクロージングした実績があり、相談した月のうちに成約することがほとんどです。一般的なM&Aは半年以上かかると言われますが、資金繰りが厳しい局面ではスピードが結果を左右します。相談の段階ですべて揃える必要はありませんが、次の書類があると見通しを立てやすくなります。
1. 直近3期分の決算書(法人税申告書)と今期の月次試算表
2. 出資額や株主構成がわかる定款と株主名簿
3. 金融機関ごとの借入金残高と返済予定がわかる資料
4. 経営者個人が署名した連帯保証契約書の写し
5. 税金・社会保険料や取引先への未払金メモ
まずは直近3期分の決算書と借入の一覧だけでも構いません。平日の営業時間内のご連絡には最短当日に対応していますので、支払期日が迫る前に現状をお聞かせください。
よくある質問
赤字で債務超過の会社でも自社株を売却できますか?
赤字や債務超過であっても、事業そのものに顧客基盤や許認可、従業員の技術があれば引き継ぎ手が見つかる可能性はあります。ただし負債や簿外債務のリスクを避けるため、実務では株式譲渡に代えて事業譲渡を選ぶケースが多く、当社の仲介案件でも9割超が事業譲渡です。売上3,800万円規模から6億円台まで幅広い規模の会社で成約実績がありますので、決算書の数字だけで諦める必要はありません。
自社株を無償や低額で譲渡した場合も確定申告は要りますか?
個人である売り手に株式の譲渡益が生じなければ、売り手側に株式譲渡益への所得税は発生しません。もっとも、会社の純資産や収益力に対して著しく低い価額や無償で譲り渡した場合、譲り受けた個人や法人、あるいは既存の他株主に贈与税や法人税などの課税関係が生じるおそれがあります。債務超過だから無税になると自己判断せず、株価算定の根拠を税理士に確認したうえで譲渡価額を決める手順が安全です。
確定申告の計算や申告書の作成はM&Aの仲介会社に頼めますか?
個別の税額計算や確定申告書の作成・提出代行は税理士の業務領域にあたるため、M&Aの仲介業務として引き受けることはできません。当社のM&A仲介では、株式譲渡と事業譲渡で課税の主体やお金の残り方がどう変わるかを整理してスキームを設計し、具体的な申告手続きは税理士にご依頼いただく形で切り分けています。契約前の段階で譲渡代金の流れを明確にしておけば、翌年の申告時に慌てずに済みます。
他社に売却を断られた状態でも廃業以外の道を探せますか?
他のM&A仲介に相談して買い手がつかないと断られたあと、当社へご相談に来られる経営者は少なくありません。負債ごと引き継ぐ株式譲渡では難しくても、事業だけを切り出す事業譲渡と連帯保証の解除を見据えたスキームを組み合わせることで、道が開けるケースがあります。なお状況によっては法的整理(破産・特別清算)が適切な場合もありますので、まずは決算書と借入の状況をもとに現実的な出口を比較します。
まとめ
個人の自社株売却で確定申告が必要になるのは譲渡益が出たときですが、廃業を検討する局面では税率の確認だけでは終わりません。売却先によって20.315%の申告分離課税と総合課税のみなし配当に分かれるほか、借入や債務超過がある会社では会社が主体となる事業譲渡を選ぶことでお金の流れも納税主体も変わります。
さらに見落とせないのが、株や事業を手放したあとも経営者個人に残る連帯保証です。確定申告の計算に悩んで時間を費やす前に、直近3期分の決算書と借入・保証の控えを手元に置き、事業を残せる譲渡スキームが成り立つかどうかを確かめることから始めてください。資金繰りの余力があるうちに動くほど、従業員の雇用とご家族の暮らしを守る選択肢は広がります。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496