


目次
この記事の対象と結論
自社株比率ランキングから、自分の会社の売却価格や連帯保証の解除見込みを読み取ることはできません。廃業を考えているなら、比率の意味を確かめたうえで、株主・売却代金・借入・保証を別々に整理する必要があります。
「自社株」の持ち主が会社なのか、社長個人なのか。その違いで、数字の読み方も売却の話も変わります。会社が保有する自己株式の比率と、経営者個人の持株比率は別の指標です。
掲載時点や集計対象がそろった企業別データがないため、ここでは順位表を作っていません。ランキングの比較条件と、廃業判断への使い方を説明します。株を手放せば借入も保証も片づく、と考えている方は、契約ごとの確認から始めてください。
自社株比率ランキングは「誰が持つ株か」で意味が変わる
自社株比率ランキングを読む際は、会社自身の保有割合と、経営者などの保有割合を区別します。同じ「自社株」という言葉でも、集計している対象が違えば順位を比べる意味は変わります。
会社自身が持つ株と社長の持株を分ける
会社が発行した株式を、その会社自身が保有している場合、その株式を自己株式と呼びます。自己株式比率の表は、通常、会社自身が保有する株式数に着目したものです。社長個人がどれだけ出資しているかを示す表とは区別してください。
一方、経営者が「自社株を持っている」と話すときは、個人で保有する勤務先や経営する会社の株式を指すことがあります。言葉は似ています。ただし、財産の持ち主が違います。
比較する前に、表の見出しと注記から次を確かめてください。
- 株式の持ち主は会社か個人か
- 分子にはどの株式数を使っているか
- 分母にはどの株式数を使っているか
- いつの保有状況を集計しているか
会社保有の自己株式が多いという情報から、社長の売却代金は計算できません。個人が売れる株式を知るには、その個人の保有状況を確認する必要があるためです。
「自分が経営しているから、株も自分のものだと思っていた」。その認識だけで譲渡条件を決めないでください。株主名簿や取得時の資料を照らし合わせ、誰の株を売る話なのかを先に定めます。
自社株買いの比率と保有比率も同じではない
一定期間に会社が取得した株式の割合と、ある時点で会社が保有する株式の割合も別の数字です。取得に着目した表と、保有残高に着目した表を並べても、同じ意味の比較にはなりません。
さらに、取得予定と取得済みを分ける必要があります。計画の公表額だけを見て、すでに資金が支払われたと読み替えるのも避けたいところです。
ランキングを見るときは、次のように整理できます。
→ 横にスクロールできます
| 表にある指標 | 見ているもの | 混同しやすいもの |
|---|---|---|
| 自己株式の保有比率 | 会社の保有状況 | 社長の持株比率 |
| 自社株の取得比率 | 期間内の取得状況 | 現在の保有残高 |
| 経営者の持株比率 | 個人の保有状況 | 会社の現預金 |
| 自社株買いの金額 | 株の取得に使う額 | 事業の売却価格 |
金額のランキングと株数の比率のランキングでは、並び順が違っても不自然ではありません。比較する単位が違うからです。自分の会社に当てはめるなら、まず何を知りたいのかを言葉にしてください。
株を買い取ってもらいたいのか。経営から退きたいのか。それとも、会社を閉じた後の保証負担を知りたいのか。目的が決まると、読むべき資料も絞れます。
上位企業の比率を中小企業の目標値にしない
ランキングの上位にある比率は、そのまま自社の適正値にはなりません。資金の余裕や株主構成が異なる会社を、保有割合だけで評価することには限界があります。
廃業を考えるほど資金繰りが厳しい場合は、株式の割合を変える効果より、現金への影響を先に確認したいところです。会社が対価を払って株を取得する話なら、その支出が営業資金にどう響くかを見ます。
比率が変わっても、翌月の支払いに使えるお金が増えるとは限りません。社長の手元に入金があっても、会社から同額の資金が出ている場合もあります。
順位表を読む目的と、会社の出口を考える目的は分けておきましょう。詳しくは自社株ランキングの順位より先に確かめたい、廃業時の売却条件と保証の行方をご覧ください。
比率を比較するなら基準日・分母・集計対象をそろえる
自社株比率を比べるには、数字を計算した条件がそろっている必要があります。順位だけを抜き出すと、更新時期や対象範囲の差を、会社の実力の差と誤解するおそれがあります。
公表日と数字の基準日は別に見る
記事が最近更新されていても、表の数字まで最近の状況とは限りません。ページの更新日と、株式数を確認した基準日を分けて読みます。
同じランキングの中でも、会社ごとに集計時点が違う可能性があります。その後に株式の取得や処分などがあれば、現在の保有状況とは差が生じます。現在の経営判断に使うなら、その差を放置しないほうがよいでしょう。
確認する項目は次のとおりです。
- ランキングの掲載日と更新日
- 株式数を集計した基準日
- 元資料の名称と公表日
- 基準日後の変更を反映したか
自社の資料にも同じ確認が要ります。過去の決算時点の株主構成と、現在の売却対象は一致しているでしょうか。すでに譲った株や取得した株があるなら、その経緯も確かめます。
資料間で数字が違うときは、都合のよい数字を採用しないでください。「どちらの時点の記録か」を確かめるだけで、食い違いの理由が見える場合があります。
分母の注記を省くと比率の意味が変わる
比率は、何を何で割ったかによって意味が変わります。保有株数が同じでも、分母に使う株式の範囲が違えば、表示される割合は変わります。
たとえば、発行済株式総数を使っているのか、自己株式を除いた株式数を使っているのか。持株比率を読む際には、その注記を残したまま比較してください。注記を外して数字だけ転記すると、別の条件で計算した割合が混ざりかねません。
また、株式数に基づく割合と、議決権に基づく割合も区別が必要です。会社の決定にどう関われるかを確認したいなら、持株比率の欄だけでは足りない場合があります。
比較表を自分で作るなら、項目は少なくても構いません。
| 記録する欄 | 書いておく内容 |
|---|---|
| 比率の名称 | 元資料と同じ名称 |
| 計算の対象 | 分子と分母の定義 |
| 基準日 | 数字を確認した時点 |
| 注記 | 除外や集計の条件 |
非上場会社の売却を考える場面では、計算が合っているだけでは不十分です。買い手に譲れる株式がどれか、必要な承認を得られるかまで確認して、初めて譲渡の話につながります。
集計外の会社や同率順位にも目を向ける
ランキングは、集計対象に入った会社を並べたものです。載っていない会社について、比率が低い、価値がない、と推測する根拠にはなりません。
対象が上場会社に限られる表なら、非上場の中小企業は比較の枠に入っていない可能性があります。また、丸めた数値で同率になっている場合、表示順位の細かな差に意味を持たせすぎないほうが自然です。
廃業を検討する経営者が知りたいのは、多くの場合、自社に買い手がつくかどうかです。その答えを探すには、株式の比率以外も見ます。
- 続けたいと考える従業員がいるか
- 引き継げる取引や設備があるか
- 事業を続ける収支が見込めるか
- 譲渡まで営業資金が持つか
これらはランキングの順位では分かりません。会社全体の財務が苦しくても、事業の一部に引き継ぐ価値がある場合があります。
順位表は、他社の株式保有状況を理解する資料として使えます。ただ、自社の廃業や譲渡を判断する資料としては、確認すべき範囲が足りないのです。
廃業を考える社長が確かめたいのは持株比率の中身
廃業や株式譲渡に進む際は、社長の持株比率だけでなく、株主の実態と必要な承認を確認します。社長として会社を動かす立場と、株主として意思を示す立場は分けて整理してください。
株主名簿と取得の経緯を照らし合わせる
最初に確認するのは、誰がどの株式を保有しているかです。家族や過去の役員が株主になっているなら、その保有分を社長の判断で売れるとは考えないでください。
手がかりになる資料を、残っている範囲で集めます。
- 現在の株主名簿
- 株式を取得したときの契約書
- 出資や売買代金の支払記録
- 過去の株式移動が分かる資料
名簿と本人の認識が合っていない場合は、書き換えを急がず、経緯を確認します。誰が資金を出したかだけで結論を出すのも避けたいところです。契約や当時の合意を含めた判断が必要になります。
買い手との条件提示が先行すると、後から株主の同意が得られず、日程を組み直す場合があります。「親族だから話は通る」という見込みも、確認済みの事実とは分けておきましょう。
相談の段階で、株主関係がすべて解決している必要はありません。分かっていることと不明点を分ければ、先に調べるべき範囲を決めやすくなります。
自分の株を売るにも会社の承認が関係する
会社法第127条は、株式の譲渡について「株主は、その有する株式を譲渡することができる」と定めています。ただし、譲渡制限株式には会社の承認が必要です。自分の持株だから手続きなしで譲れる、とは考えないでください。
出典はe-Gov法令検索「会社法」第127条・第2条第17号です。条文は2026年8月18日に確認された内容に基づきます。
買い手と価格が合意できた後にも、会社側の手続きが残る場合があります。定款などで承認の仕組みを確認し、誰がどの段階で判断するのかを整理します。
また、社長が保有する株式だけを譲る話なのか、ほかの株主の保有分も含む話なのかで、進め方は変わります。売却対象を曖昧にしたまま「会社を売る」と伝えると、相手と前提がずれます。
持株比率は交渉の出発点にはなります。それでも、買い手が求める保有範囲や、残る株主の意向まで表しているわけではありません。
解散の決定と事業譲渡の承認を混同しない
営業を終えるつもりでも、会社として必要な決定は残ります。株主総会の決議による株式会社の解散は、会社法第471条第3号に定められています。
同法第309条第2項第11号による原則は、議決権の過半数を有する株主の出席です。そのうえで、出席株主の議決権の3分の2以上の賛成を要します。定款による変更なども確認が必要です。
この決議要件はe-Gov法令検索「会社法」の第309条・第471条に基づきます。2026年7月23日時点の確認内容です。
一方、事業を買い手に譲る場合も、会社法第467条に基づく承認が問題になります。対象となる事業や取引条件によって確認が要るため、解散の決議と同じ話として扱わないでください。
社長が多くの株を保有していても、議事や契約を省いてよいという意味にはなりません。株主の意向が割れている場合は、法的な整理を依頼する弁護士等の専門家と確認します。
廃業を決める権限があるかと、廃業後の借入を返せるかも別の問題です。決議が済めば借金まで消える、という関係にはありません。
持株比率から売却代金と手取りを直接計算しない
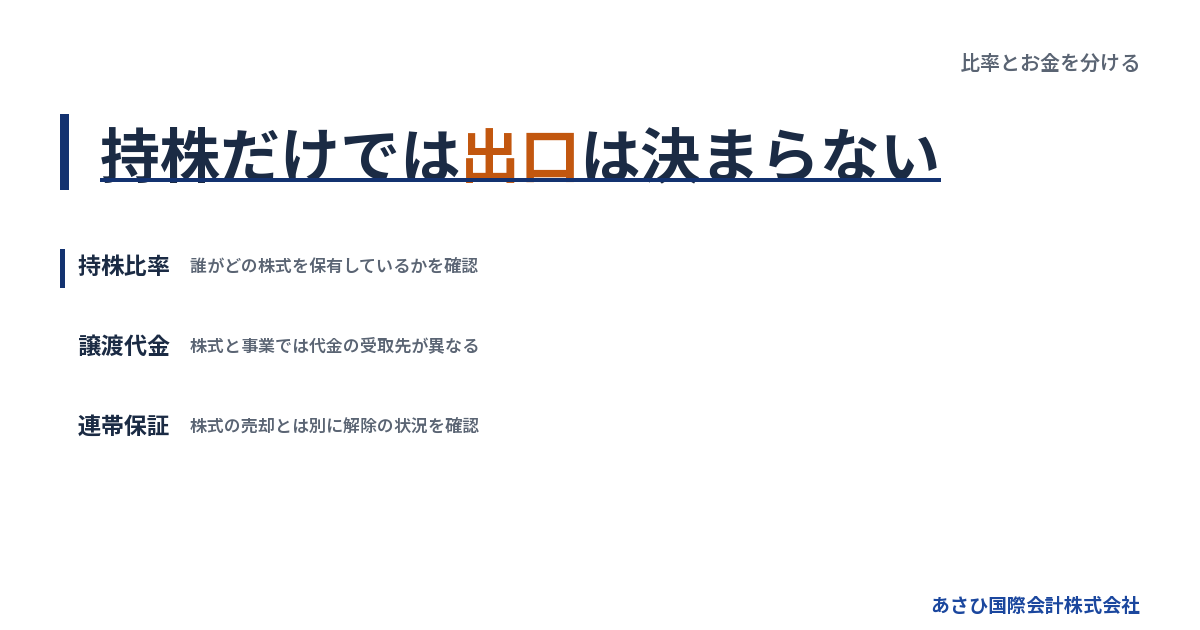
持株比率は、売却価格そのものを決める指標ではありません。何を売るか、誰が代金を受け取るか、どの負担が残るかをそろえてから、手元に残る金額を考えます。
株式の価格と事業の価値を切り分ける
会社の事業に価値があっても、その価値がそのまま株式の売却価格になるとは限りません。株式譲渡では、会社に残る借入や未払いも含めて買い手が判断するためです。
顧客との取引や従業員の技能は、事業を続けるうえで評価される要素です。一方、返済負担が重ければ、株式を取得する条件に影響します。
買い手に説明する内容を、次のように分けてください。
- 今後も続く見込みの売上
- 事業を動かす人員と設備
- 会社に残る借入や未払い
- 引継ぎに必要な資金と条件
持株比率が高いほど、会社の価値も高いという関係ではありません。比率は保有範囲を示す情報です。事業の収支や買い手の引継ぎ条件とは、別に確認する必要があります。
債務超過の場合も、株式の売却だけで検討を終えないほうがよい場合があります。事業だけを譲り、元の会社に残る債務を整理する案が検討対象になるためです。ただし、譲渡後の処理まで含めて成立性を確認します。
株式譲渡と事業譲渡では代金の受取先が違う
社長個人が保有株式を売るなら、その株式の売り手が代金を受け取ります。会社が事業を売るなら、代金の受取先は売り手の会社です。ここを混ぜると、廃業後の生活資金を多く見積もりかねません。
→ 横にスクロールできます
| 検討する形 | 売るもの | 代金の受取先 |
|---|---|---|
| 個人の株式譲渡 | 個人の保有株式 | 売却した個人 |
| 会社の事業譲渡 | 対象の事業や資産 | 売り手の会社 |
| 会社による株の買取り | 株主の保有株式 | 売却した株主 |
事業譲渡の代金を、社長の持株比率に応じてそのまま個人へ振り分けるわけではありません。会社の債務や税負担、残る手続きに必要な資金を確認する必要があります。
会社が自社株を買い取る場合も、買い手となる会社の資金負担を確認します。外部の買い手から会社へ資金が入る話とは、お金の流れが違います。
譲渡代金を見るときは、「いくら」より先に「誰が受け取るか」を確かめてください。 詳しくは自社株がいくらで売れるかを知るための価格と手取り、廃業時の連帯保証の見方をご覧ください。
手取りは入金後に残る支出まで含めて見る
売却代金と、自由に使える手取りは同じ金額とは限りません。報酬や税金のほか、契約上どの負担を売り手が引き受けるかによっても変わります。
試算では、会社と個人の欄を分けます。
- 入金先と入金予定日
- 売却に伴う報酬や費用
- 税金の見込みと支払時期
- 譲渡後にも残る支払い
税金の扱いも売り方によって異なります。個人が第三者へ株式を譲る場合と、会社による買取りや清算に伴う受取りは、同じ計算と考えないでください。
また、契約日と入金日が離れるなら、その間の営業資金が必要です。価格だけを比べて高い案を選んでも、入金まで支払いが持たなければ、条件の組み直しが必要になることがあります。
生活費を考える際は、売却後に社長としての報酬が続くのかも確認したい点です。残留する契約がある場合と、退任する場合では、家計の見通しが変わります。株価の試算と生活資金の予定は、分けて書いておきましょう。
株を手放す割合と連帯保証の責任は連動しない
株式を譲った割合に応じて、連帯保証の責任が減る仕組みではありません。保証の対象と範囲は、借入に関する保証契約や、その後の解除・変更の合意から確認します。
保有株式がなくなっても保証契約は別に確認する
会社の株主でなくなることと、借入の保証人でなくなることは別の話です。社長を退任したことだけで、保証契約まで終わったと判断しないでください。
民法第446条第2項には「保証契約は、書面でしなければ、その効力を生じない」とあります。同条第3項では電磁的記録も扱われています。確認の出発点は、契約の記録です。
出典はe-Gov法令検索「民法」第446条です。2026年8月18日に確認された条文に基づきます。
手元に写しが見つからないことと、保証契約が存在しないことは同じではありません。契約時の書類や借入先ごとの記録をたどり、本人の記憶だけで責任の有無を決めないようにします。
連帯保証では、持株比率を根拠に「自分の負担もその割合まで」と考えることも避けてください。株式の保有範囲と、保証で負う範囲は別々に確かめる必要があります。
買い手との約束だけで解除済みとは扱わない
譲渡契約に保証解除に関する約束が書かれていても、それだけで金融機関との保証契約が消えるわけではありません。解除には金融機関等の判断が関わります。
中小企業庁「中小M&Aガイドライン第3版」では、経営者保証の扱いを最終契約で取り決める主要項目としています。同時に、解除や移行を円滑に進められないリスクにも触れています。
出典は中小企業庁「中小M&Aガイドライン」です。第3版の該当内容は2026年8月18日に確認されています。
契約を検討する際は、次を分けて確認します。
- 買い手が引き受ける義務
- 金融機関の同意が必要な事項
- 解除の予定時期と確認方法
- 予定どおり進まない場合の扱い
当事者間の約束と、実際に解除されたことを示す確認は、同じ段階ではありません。「後で外す予定」という説明だけで、完了したものとして扱わないでください。
あさひ国際会計株式会社は、事業価値の説明資料やM&Aの条件設計を担います。債権者との協議・交渉の主体は経営者ご本人です。必要に応じ、依頼者が委任する弁護士等の専門家が対応します。
借入が残るなら会社と個人の整理を並べて考える
事業譲渡をしても、元の会社に借入が残る形はあります。その場合、事業の引継ぎができたことと、残った債務の整理が終わったことを分けて考えます。
また、事業譲渡なら債務の影響を切り離せる、と単純には扱えません。商号の続用などによって、買い手にも責任が生じる場合があります。譲渡価格や契約の設計には、債権者への影響も含めた確認が必要です。
保証債務の整理には「経営者保証に関するガイドライン」という枠組みがあります。ただし、株を売ったことや情報を開示したことだけで利用結果が決まるものではありません。
会社側の整理状況や債権者の回収見込みなど、要件を踏まえた検討が必要です。制度の説明は、全国銀行協会「経営者保証に関するガイドライン」に示されています。ここでの制度説明は2026年8月19日の原文確認に基づきます。
状況によっては、破産・清算などの法的整理が適切な場合もあります。詳しくは自社株のおすすめの譲り方は廃業の理由で変わる、借入と連帯保証から選ぶ道をご覧ください。
ランキングを閉じた後は資金期限と譲れる範囲を整理する
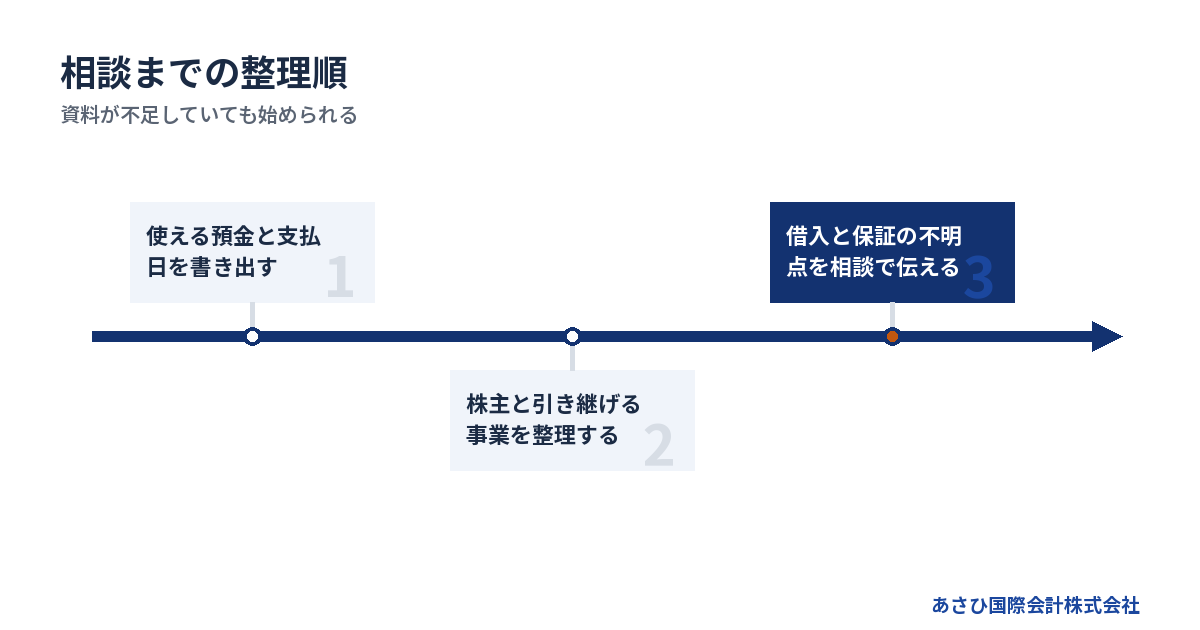
廃業を検討しているなら、次の作業は自社の支払期限と譲渡対象の整理です。比率を調べ続けるより、株主・事業・借入の情報を相談で使える形にすると、選択肢を具体化できます。
支払いが続く期限を先に書く
譲渡の検討に使える時間は、会社の支払いと切り離せません。月末の預金残高だけで判断せず、入金と支払日を並べて、不足する時点を確認します。
まずは、分かる範囲で書き出してください。
- 現在使える会社の預金
- 入金予定の金額と日付
- 給与や仕入れの支払日
- 借入返済と滞納の状況
入金予定には、まだ確定していないものもあるはずです。確定した入金と期待している入金を分けると、資金不足の見通しが曖昧になりにくくなります。
すでに支払期限を過ぎている場合は、その事実を相談の冒頭で伝えます。株主名簿が整うまで待つ必要はありません。時間の制約を共有したうえで、資料の確認を進めるほうが実情に合います。
家族の資金を追加するか悩んでいるなら、投入後の家計も別に試算してください。会社に必要な額だけを見て決めると、生活の支払いまで見落とすおそれがあります。資金を足せば出口が見えるのか、その見通しを先に整理します。
株式だけでなく引き継げる事業も書き出す
株式の売却が難しそうでも、従業員や設備を含む事業の引継ぎを検討できる場合があります。ただし、引き継げるものと、条件の確認が必要なものを分けます。
整理の対象は次のとおりです。
- 継続が見込める取引
- 残ってほしい従業員と担当業務
- 使用中の設備と所有者
- 引継ぎを確認したい契約や許認可
設備は、会社の所有物かリースかで扱いが変わります。借りている物件も、自由に買い手へ渡せると考えず、契約条件を確認してください。
従業員についても、社長の希望だけでは決められません。民法第625条第1項は、使用者の権利の譲渡に「労働者の承諾」を求めています。事業譲渡では、雇用条件を示したうえで本人の同意を得る手順が必要です。
出典はe-Gov法令検索「民法」第625条で、2026年10月23日に原文確認された内容です。
従業員や取引先への影響が気になり、相談をためらう方もいます。相談する経営者は珍しくありません。説明する相手と時期を整理することも、引継ぎの準備に含まれます。
相談では費用の精算方法と担当範囲を確かめる
相談時は、「会社を売りたい」だけでなく、廃業も考えていることを伝えてください。借入や保証の状況、営業を続けられる期限が分かると、検討すべき範囲を絞りやすくなります。
最初から資料をそろえ切る必要はありません。あさひ国際会計株式会社では、決算書と借入の一覧を起点に相談を承っています。株主や保証の不明点は、そのまま伝えて構いません。
依頼範囲では、次を確認すると認識がそろいます。
- M&A仲介で扱う作業の範囲
- 法的判断を担う専門家の役割
- 報酬の計算方法と精算時期
- 成約しなかった場合の費用条件
当社への相談は無料で、着手金なしの成功報酬のみです。成約時に譲渡代金から報酬を精算するため、売り手の手元からの持ち出しは0円です。これは報酬自体が無料という意味ではありません。
弁護士等へ別途依頼する業務は、担当者と費用条件を確認します。手元に費用を用意できない場合も、その状況を隠さず伝えてください。譲渡代金で精算できる範囲と、別に資金が要る範囲を分けて考えます。
相談の時点で、廃業かM&Aかを決めておく必要はありません。 事業を引き継げる見込みと、会社・個人に残る負担を並べてから判断します。
よくある質問
自社株比率ランキングの上位企業ほど安全な会社ですか?
自社株の比率だけでは、会社の安全性は判断できません。比率が何を表しているかに加え、現預金や借入返済、事業の収支を確認する必要があります。上位というだけで、資金に余裕があるとは読み替えないでください。
廃業を検討する会社では、他社の順位より、予定日に支払えるかの確認が先です。決算上の数字と、現在使える現金の差も整理しておきます。
自社株をすべて売れば連帯保証も外れますか?
保有株式をすべて売っても、連帯保証が自動的に解除されるわけではありません。株式の売買契約と、金融機関等との保証契約は別に確認します。買い手との約束だけで解除済みと扱わず、同意や実施状況を確かめてください。
株式を売った後に保証だけが残る事態を避けるため、契約前から扱いを整理します。解除の予定時期だけでなく、予定どおり進まない場合の条件も確認対象です。
自分の持株比率が高ければ事業譲渡代金も多く受け取れますか?
会社が事業を譲る場合、代金を受け取るのは売り手の会社です。社長個人の持株比率に応じて、その代金を直接受け取る仕組みではありません。会社に残る債務や税金、後始末の費用を含めて確認する必要があります。
個人が株式を売る案と、会社が事業を売る案を比べる際は、価格だけを並べないでください。入金先と残る支払いまでそろえると、家計に使えるお金を見誤りにくくなります。
株主関係が分からず、手元資金も少ない段階で相談できますか?
分かっている情報から相談できます。株主の認識が一致していないことや、保証契約書が見つからないことも、確認すべき課題として共有してください。資料の不足を理由に、支払期限の共有まで遅らせる必要はありません。
当社は無料相談を承っています。手元資金が少ない場合は、残高と支払予定を伝えてください。M&Aを進める可能性とともに、法的整理が適切かを専門家と検討する必要がある状況も整理します。
まとめ
株主名簿と借入の一覧を手元に置き、「誰の株を売るのか」「誰が代金を受け取るのか」「誰に保証が残るのか」を書き分けてください。支払いが厳しい場合は、未確認の項目を残したままでも、資金が不足する日を添えて相談を始めましょう。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496