


目次
この記事の対象と結論
自社株がいくらで売れるかは、決算書の純資産だけでは決まりません。買い手が引き継ぐ事業の収益や、借入への対応でも価格は変わります。
廃業を考えながら「株を売れば返済に充てられるか」と調べている方もいるはずです。連帯保証がある場合は、株式の売却価格・自分の手取り・保証の扱いを分けて確認してください。高い値段がついても、保証が残る条件では不安が解消しないおそれがあります。
赤字や債務超過でも、引き継ぐ価値のある事業が残っている場合はあります。ただし、売却できるかは買い手と資金繰り次第です。廃業か譲渡かを迷って相談する経営者は珍しくありません。金額を知るための相談から始めて構いません。
自社株はいくらになるのか、まず価格の対象をそろえる
自社株の金額を確かめるときは、何を誰に譲る価格なのかをそろえる必要があります。会社全体の価値と、社長が持つ株式の売却代金は、同じ金額とは限りません。
経営者の持株と、会社が持つ自己株式を区別する
「自社株」という言葉は、経営者が持つ自分の会社の株式を指すことがあります。一方、会社自身が保有する株式を意味する場面もあります。売り手が違うのです。
この記事では、経営者個人が持つ非上場会社の株式を中心に扱います。会社を譲り、経営から退く場面を想定しています。
相談時には「私個人が持つ株を、第三者に売りたい」と伝えると話が通じやすくなります。家族や他の役員も株を持っているなら、その状況も添えてください。
会社に自分の株を買い取ってもらう話と、外部の買い手への売却も分けて考えます。資金を出す人や税務上の確認が異なるためです。売却先が決まっていなければ、未定のままで構いません。
税金のための評価額と、買い手の提示額は別に見る
以前、税金の計算のために自社株を評価したことがあっても、その金額が売却価格になるとは限りません。評価の目的が違うためです。
第三者への売却では、引き継いだ後に事業を続けられるかが検討されます。過去の決算に加え、現在の受注や従業員の継続勤務も判断材料になります。
以前の評価書があるなら、作成日と目的を確認してください。状況が変わっていれば、同じ数字をそのまま交渉の基準にするのは難しくなります。
「評価額」とだけ書かれた資料では、その金額の意味が伝わりません。税務上の評価なのか、売却を想定した概算なのかを明記します。ここをそろえると、専門家との話の食い違いを減らせます。
会社全体の株価と、自分の持株の価格を混同しない
会社全体の株式に対する提示額でも、社長個人が全額を受け取るとは限りません。他の株主がいる場合は、誰がどの株式を売るかの確認が要ります。
持株の割合だけで価格を単純に割り振れない場面もあります。買い手が経営を引き継げる範囲の株式を求めていると、売却に応じる株主の範囲が条件になるためです。
確認するのは、主に次の項目です。
- 株主ごとの保有株式
- 今回売却する株式の範囲
- 他の株主の売却意向
- 株式の譲渡制限の有無
会社法第127条は「株主は、その有する株式を譲渡することができる」と定めています。ただし、譲渡制限株式では会社の承認が必要です。売却の段取りは定款などと照合します。出典:e-Gov法令検索「会社法」(提示資料で2026年8月18日確認)。
株価の一般相場より、同じ条件での見積もりを見る
自社株について、どの会社にも当てはまる金額の幅は示せません。売上が近くても、借入や収益の中身によって買い手の負担が違います。
比較するなら条件をそろえます。株式代金だけが高い提案と、運転資金の確保まで含む提案では、社長が受け取る意味が違うためです。
→ 横にスクロールできます
| 確認する金額 | 主な意味 | 混同しやすいもの |
|---|---|---|
| 株式の譲渡代金 | 株主が売る対価 | 会社への入金 |
| 事業の譲渡代金 | 会社が事業を売る対価 | 社長の手取り |
| 買い手の追加資金 | 事業継続などの資金 | 株式の購入代金 |
| 売却後の手取り | 税金・費用控除後 | 契約書上の価格 |
見積もりを受け取ったら、対象と入金先を確認してください。「会社に入るお金まで自分の売却代金だと思っていた」という誤解を防げます。
無料お役立ち資料
『会社をたたむのに、いくらかかるか』
破産・自主廃業・事業譲渡で、費用の中身と「誰の財布から出るか」がどう違うのか。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
自社株の価格は、資産・収益・引き継ぎやすさで変わる
自社株の売却価格を考える材料は、保有資産と負債、事業が生む利益、引き継ぎに必要な負担です。どの材料を重く見るかは、会社の状態や買い手によって変わります。
帳簿の純資産を、回収できる金額に置き直す
資産から負債を差し引いた純資産は、価格を考える出発点になります。ただし、決算書の金額をそのまま売却できるとは限りません。
長く回収できていない売掛金は、額面どおりの入金を見込めないことがあります。使っていない設備にも、帳簿に残る金額と処分できる金額の差が生じます。
反対に、帳簿だけでは価値を読み取りにくい資産もあります。金額の修正は、根拠を添えておこないます。
- 売掛金の入金予定と回収状況
- 在庫の販売見込みと滞留状況
- 設備の使用状況と修繕の必要
- 帳簿に未反映の支払い
特に廃業を考える局面では、資産を持っていることと、支払いに使える現金があることを分けてください。純資産がプラスでも、入金まで事業を維持できない場合があります。
過去の利益から、引き継いだ後の収益を考える
利益を見るときは、直近の決算が黒字か赤字かだけで判断しません。その損益が今後も続く内容かを確かめます。
一時的な支出による赤字と、仕事を受けるほど損失が増える状態では、買い手の検討が変わります。支出の理由を分けて説明できると、改善の余地を検討しやすくなります。
もっとも、社長が考える「削れる経費」をすべて利益に戻すのは危険です。社長の退任後に代わりの人材が必要なら、その費用が生じるかもしれません。
将来の見通しには裏付けが要ります。契約が続く見込みや受注の履歴を示し、期待だけで作った計画と区別します。買い手が確認できる材料があれば、数字の前提を話し合えます。
顧客や従業員の継続が、事業の評価を支える
会社の価値は、設備や預金だけに表れるものではありません。継続して依頼をくれる顧客や、仕事を担う従業員も評価に関わります。
ただし、人や取引がそのまま残るとは限りません。社長個人との関係で成立している受注なら、退任後に継続するかを確認する必要があります。
引き継ぎの説明では、次の点を整理します。
- 社長が担当する営業や現場の仕事
- 社内で代わりを担える人
- 主要な取引契約の継続条件
- 引き継ぎに必要な社長の関与
「社長がいなくても回る」と言い切る必要はありません。今は社長に集中していても、引き継ぐ手順を示せれば検討の材料になります。退任したい時期と、協力できる範囲を分けて伝えてください。
借入や未払いは、価格と資金計画の両方に影響する
借入が多い会社では、買い手は株式代金以外の資金も検討します。譲渡後の返済や、営業を続けるための支出があるためです。
株式譲渡では法人格が変わらず、借入などの債務は会社に残ります。買い手個人が借入の全額を肩代わりするという意味ではありません。
未払費用が後から分かると、価格の見直しにつながるおそれがあります。申告した内容を修正する手間も増えるため、把握しているものは早い段階で示します。
一方で、事業価値から借入を引く計算だけを自分で作ると、二重控除になる場合があります。すでに負債を反映した評価額なのか、見積もりの前提を確認してください。詳しくは赤字会社の売却相場はいくら?価格の決まり方と売却評価を高める準備をご覧ください。
赤字・債務超過なら、株価と事業を残す条件を分けて考える
赤字や債務超過でも、事業を引き継ぐ相手が見つかる場合があります。ただし、事業に買い手がつくことと、経営者の株に十分な代金がつくことは分けて考えます。
純資産がマイナスでも、事業を調べる余地はある
債務超過は、負債が資産を上回っている状態です。それだけで事業の引き継ぎ先がないと決めることはできません。
買い手が同じ地域で仕事を増やしたい場合や、既存の事業と組み合わせたい場合もあります。単独では重い経費を見直せるかも検討材料です。
ただし、買い手にとっての利点は仮説にすぎません。どの負担が減り、どの収益が続くかを確認して初めて、価格の話につながります。
経営者が用意するのは「買う理由」の断定より、事業の実態です。継続中の仕事と採算の悪い仕事を分けるだけでも、検討しやすくなります。数字が悪い理由を説明できれば、決算書だけでは伝わらない事情を共有できます。
成約実績は、同じ株価を約束する材料にはならない
あさひ国際会計株式会社が支援して成約した案件には、債務超過の会社もあります。売上が小さい会社を含め、財務状態だけでは可否を決められないケースを扱っています。
たとえば、運送業で売上が1億円台、債務超過が3,000万円規模の会社です。従業員は10名前後でした。出典は当社成約案件の集計資料で、2026年8月16日に確認した内容です。
この例から読み取れるのは、その規模や状態でも成約した事実です。同程度の債務超過なら同じ価格がつく、という意味ではありません。
株式の譲渡代金や保証解除の条件は、会社ごとに確認します。他社の事例を自分の見積もりに置き換えず、継続できる仕事や資金不足の時期を照らし合わせてください。
株価が低い提案でも、何が残るかを比較する
株式代金が希望に届かないと、売る意味がないと感じるかもしれません。創業からの苦労を思えば、自然な気持ちです。
廃業を検討している場合は、代金に加えて、従業員の仕事や保証の扱いも比較してください。高値でも条件が不明な提案と、低めでも引き継ぎ範囲が明確な提案では判断が変わります。
家族との話し合いでも、価格だけを示すと納得を得にくくなります。売却後に残る負担と、生活に使える資金を並べると、選ぶ理由を伝えやすくなります。
一方、低い価格なら受け入れるべきだという話でもありません。買い手の資力や事業計画が不明なままでは、従業員や取引先への影響も見通せません。安さを急ぐ理由にせず、条件の中身を確かめます。
資金が続かない場合は、譲渡だけを待たない
買い手候補がいても、入金まで営業を続けられるとは限りません。給与や仕入代金の支払日が先に来るなら、成約を待つ間の資金計画が必要です。
見積もりを依頼するときは、価格とあわせて支払いが厳しくなる日を伝えてください。資金不足を伏せると、間に合わない日程で話が進むおそれがあります。
状況によっては法的整理が適切な場合もあります。事業を残す可能性の検討と、支払えない場合の対応は、並行して扱う課題です。
従業員や取引先への影響を減らすには、実現していない売却代金を当てにして約束を増やさないことです。法的対応は依頼する弁護士等の専門家が担います。詳しくは自己破産しないで会社をたたむ方法をご覧ください。
売却代金から手取りを確かめ、廃業した場合と比べる
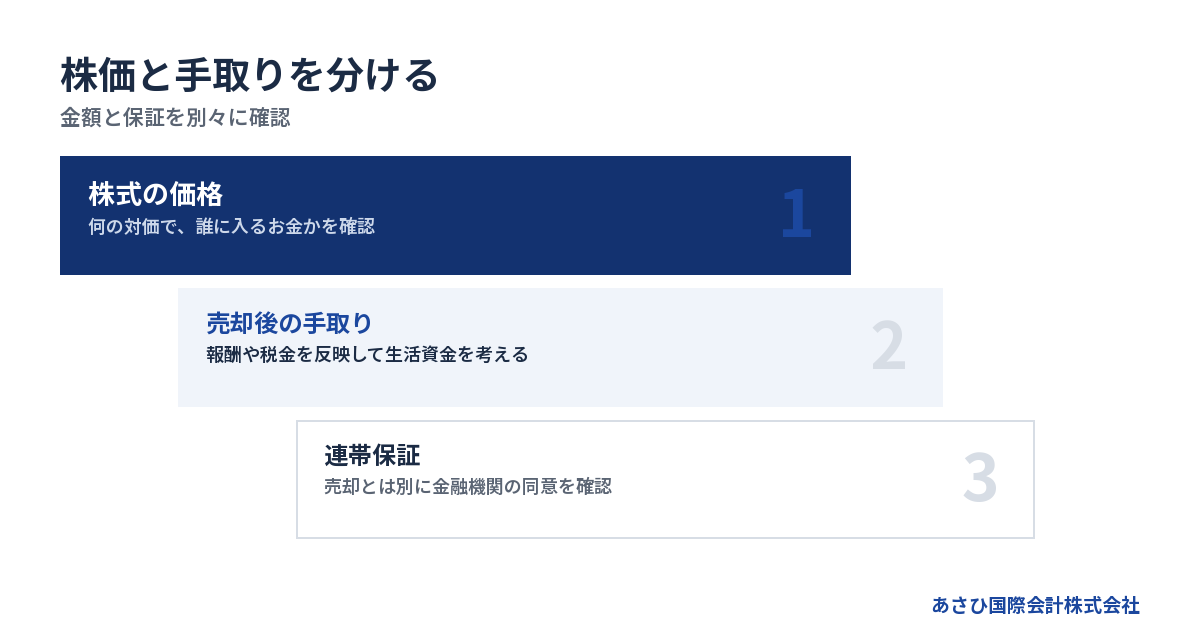
自社株を売った後の手取りは、譲渡代金から費用や税金を反映して考えます。廃業との比較では、会社と経営者個人のお金を分けて見積もります。
株式譲渡代金と、社長から会社への貸付金を分ける
社長が会社にお金を貸している場合、その貸付金と株式は別の項目です。株式を売る価格が決まっても、貸付金の返済まで決まったとは限りません。
買い手から総額の提案を受けたら、何に対する支払いかを確かめてください。貸付金の扱いが価格の前提になっている場合もあります。
逆に、社長が会社から借りているお金があれば、その精算も論点になります。貸しているのか、借りているのかを帳簿と照合します。
- 株式の譲渡代金
- 会社への貸付金の扱い
- 会社からの借入金の扱い
- 別途支払う費用の有無
内訳が分かれば、手元に入る金額と返済に必要な金額を整理できます。総額だけで合意せず、支払先と支払時期まで書面で確かめる流れです。
税金は、売却代金の全額に同じようにかかるわけではない
個人の株式売却では、原則として売却で生じた利益に課税されます。譲渡代金の全額を、そのまま課税対象と考えるものではありません。
個人の株式等の譲渡益にかかる税率は、復興特別所得税を含め20.315%です。同税の対象期間は平成25年から令和19年までとされています。出典は国税庁タックスアンサーNo.1463で、提示資料では2026年8月18日に確認済みです。
国税庁は、株式等の譲渡について「他の所得と区分して税金を計算する申告分離課税」と説明しています。出典:国税庁「株式等を譲渡したときの課税」。
実際の計算では、株式の取得費などを確かめます。設立時や取得時の資料が見つからない場合も、自己判断で金額を置かず、税理士による確認につなげてください。売却直後に代金を使い切らない資金計画も必要です。
仲介報酬と、別途かかる費用を切り分ける
あさひ国際会計株式会社では、相談は無料で、着手金はありません。成功報酬を成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。これは2026年8月11日の当社費用条件の確認内容に基づきます。
報酬が無料という意味ではありません。精算後にいくら残るかを、契約条件とあわせて確認します。
別途依頼する専門家の費用や税金まで、仲介報酬に含まれるとは限りません。必要な業務ごとに、支払先と支払時期をそろえて見積もります。
譲渡代金が小さい場合や、別途費用を払う余裕がない場合も、契約前にそのまま伝えてください。費用を払えない事情を隠して進めると、途中で資金が足りなくなるおそれがあります。費用の見込みを含めて、進められる条件を確認する段階です。
廃業後に残るお金と、譲渡後の手取りを並べる
廃業すれば会社の資産がそのまま社長の手元に残るわけではありません。資産を換金し、債務や終了に必要な費用を考慮する必要があります。
帳簿に載る資産を売却できる金額と、廃業に伴う支出を見積もります。債務の支払いができない場合は、通常の清算だけで終えられる前提を置かないでください。
→ 横にスクロールできます
| 比較する点 | 株式を売る場合 | 廃業する場合 |
|---|---|---|
| 主な収入 | 株式の譲渡代金 | 資産の換金代金 |
| 会社の債務 | 会社に残る | 弁済・整理を検討 |
| 主な支出 | 報酬・税金など | 終了費用・税金など |
| 個人の保証 | 別途確認が必要 | 別途確認が必要 |
廃業費用を用意できない場合も、会社を放置して解決するとは考えないでください。必要な支出と使える資金を早めに把握します。詳しくは倒産手続き費用はいくら残すべきか|法人破産・廃業・M&Aの資金設計をご覧ください。
自社株を売っても、連帯保証は別の確認が要る
株式を売る当事者の合意だけで、金融機関との保証契約が消えるわけではありません。売却価格への合意と、連帯保証の解除に向けた確認は別々に進めます。
株主や社長が変わっても、保証の扱いを確認する
株式譲渡では、会社の株主が変わります。代表者の変更も予定されているなら、それぞれの手続きと保証の扱いを整理します。
「退任すれば借入と無関係になる」と考えて契約を進めるのは避けてください。保証は、経営者個人と金融機関等との契約にもとづく責任だからです。
保証契約書の写しが手元になくても、保証が存在しないとは判断できません。借入先と契約内容の確認から始めます。
中小企業庁「中小M&Aガイドライン」は、保証解除や移行が金融機関等の判断によることを説明しています。根拠は第3版の保証に関する記載で、提示資料では2026年8月18日に確認済みです。出典:中小企業庁「中小M&Aガイドライン」。
買い手の約束と、金融機関の同意を区別する
買い手が「保証を外す」と約束していても、その約束だけでは金融機関を拘束できません。買い手との契約と、金融機関側の判断を分けて確認します。
契約条件では、解除に向けた義務や、進まなかった場合の対応も論点になります。文言の検討は、必要に応じて弁護士等の専門家に依頼します。
確認事項を、曖昧な口約束で終わらせないようにします。
- 保証の対象となっている借入
- 金融機関への確認状況
- 解除に向けた手続きの担当
- 解除が進まない場合の対応
「買い手が対応する予定」と「金融機関が条件を確認した」は別の進捗です。何が確認済みで何が未確定かを資料に残します。売却を急ぐときほど、未確定の項目を見える形にしてください。
買い手が代金を払えるか、事業を続けられるかを見る
高い株価を示す買い手でも、実際に資金を用意できるかは別途確認します。譲渡代金を払った後に、事業を続ける資金があるかも検討対象です。
過大な代金を前提にして運転資金が不足すれば、従業員や取引先に影響が及ぶおそれがあります。提示額だけで決めない理由がここにあります。
具体的には、資金の裏付けと事業の運営体制を確かめます。説明が変わる項目や、確認資料が出ない項目は、条件が固まっていないものとして扱います。
廃業への不安が強いと、買ってくれるという言葉だけで安心したくなるものです。それでも、譲渡後に誰が仕事を回し、必要な支出をどう賄うのかを確認してください。会社を引き継ぐ人の計画も、価格を評価する材料です。
当社は資料整備と条件設計で、本人の判断を支える
あさひ国際会計株式会社は、再生型M&Aの仲介をおこないます。金融機関との協議に必要な資料や、事業価値の説明資料を整えます。
連帯保証の解除を見据えたM&Aの条件設計も当社の役割です。後方支援として、経営者ご本人の協議を支えます。交渉の主体は経営者ご本人と、必要に応じて依頼する弁護士等の専門家です。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
初回相談では、保証の現状と売却の見通しを分けて扱います。「いくらになるか」とともに「売却後に何が残るか」を整理するためです。金額だけを先に固める進め方は避けます。
自社株の見積もりは、手元の資料と支払予定から始める
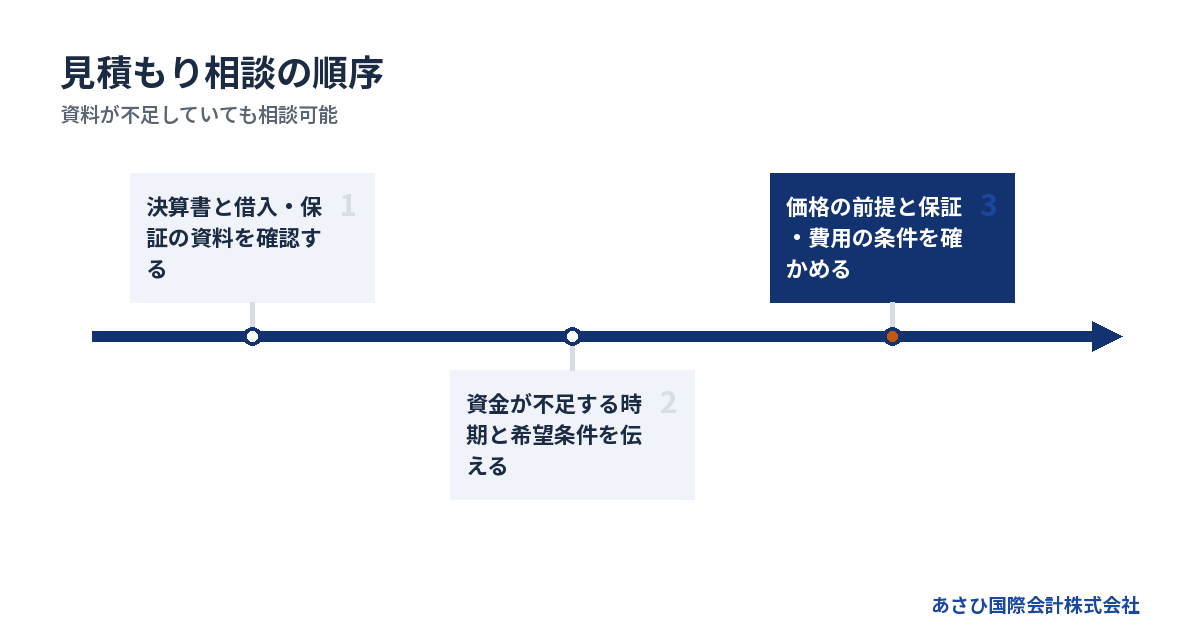
見積もりの相談は、資料が全部そろう前でも始められます。決算の内容に加え、現在の資金繰りと引き継ぎ条件を伝えると、価格を検討する前提がそろいます。
最初に出す資料は、手元にあるものからでよい
初回から整った事業計画書を作る必要はありません。既存の資料を使い、不足している情報を確かめる進め方でも構いません。
まず、次の資料の有無を確認してください。
- 決算書と直近の試算表
- 借入残高と返済予定が分かる資料
- 保証契約の内容が分かる資料
- 株主構成が分かる資料
探すのに時間がかかるものは、未確認と伝えます。支払日が迫っているなら、資料探しだけで相談を遅らせないようにしてください。
また、決算後に大きく変わった事情は口頭でも伝えます。主要取引の終了や設備の故障などがあれば、以前の決算だけでは今の状態を捉えられません。資料の日付と、現在との差を添えると話が進みます。
支払予定を並べ、売却を待てる日程を確かめる
自社株の価格を検討している間にも、会社の支払いは続きます。見積もりを待てる期間は、現金残高だけでなく入出金の日程で考えます。
給与や仕入代金などについて、支払予定と入金予定を並べてください。すでに遅れている支払いがあれば、期限と相手先も整理します。
1. 現在使える現預金を確認する。
2. 入金予定日と見込額を並べる。
3. 支払予定日と必要額を並べる。
4. 資金が不足する時点を確認する。
売却予定の入金は、未確定のまま確定収入に含めません。買い手候補がいても、調査や条件確認で進行が変わるためです。
家族の生活費と会社の運転資金も分けて把握します。個人資金を追加投入するかは、譲渡の実現性や他の選択肢を確認したうえで考える事項です。
概算の提示後は、何が変わると価格が動くかを聞く
最初の概算は、確認できた情報にもとづく見通しです。買い手が会社を詳しく調べる過程で、価格や条件が変わる場合があります。
会社の財務や契約などを調べる作業を、デュー・ディリジェンスと呼びます。未払いの発見だけでなく、事業を続ける条件も確認されます。
提示額を受け取ったら、前提を質問してください。
- どの資料にもとづく金額か
- 追加で確認する項目は何か
- 価格が変わる条件は何か
- 入金までに必要な手続きは何か
根拠が分かると、価格が変わった際に理由を判断できます。概算の高さだけで期待を固めず、未確認事項が解消されるにつれて見通しを更新します。分からない点を残したまま契約を急ぐ必要はありません。
相談先は、扱う業務と費用の説明で選ぶ
自社株の見積もりには、M&Aの条件設計に加え、税務や法務の確認が関わります。担当する業務を分けて理解すると、相談内容を整理しやすくなります。
M&A仲介は、候補先とのマッチングや譲渡条件の整理を扱います。税理士は税務の確認、弁護士は法的問題や依頼を受けた交渉を担います。どこまでが契約に含まれるかを確認してください。
あさひ国際会計株式会社への相談では、廃業を迷っている段階から状況を伺います。業種と資金繰りの状態に、株主構成や保証の有無を添えてお伝えください。
費用を先に出せない事情や、従業員にまだ話していない事情も相談内容です。買い手候補へ伝える情報の範囲や時期も確認します。無料相談だけで売却を決める必要はありません。まず、価格を検討できる状態に整えるところから始めます。
よくある質問
決算書があれば、自社株がいくらかすぐ分かりますか?
決算書は概算を考える材料になりますが、それだけで売却価格は固まりません。直近の資金繰りや未払い、事業を引き継ぐ条件も確認します。決算書をもとに相談を始め、足りない情報を追加する流れです。
以前の評価額がある場合も、作成時点と目的を添えてください。売却の見積もりとして使えるかを分けて検討します。
借入が多い会社の株を売ると、社長が借金を払うのですか?
株式譲渡後も、会社の借入は原則として会社に残ります。社長個人の支払責任は、連帯保証などの契約を別に確認する必要があります。株を売った事実だけで、個人の保証がなくなるわけではありません。
売却条件では、会社の返済計画と保証の扱いを分けて確かめます。保証契約書が手元にない場合は、その旨を相談時に伝えてください。
希望する価格がないと、売却の相談はできませんか?
希望価格が決まっていなくても相談できます。廃業と迷っているなら、退任したい時期や保証への不安から伝えて構いません。事業の状態を確かめながら、価格と譲渡条件を整理します。
希望は金額だけに限りません。従業員の雇用を残したい事情や、長期間の引き継ぎが難しい事情も、買い手との条件を考える材料になります。
査定を受けたら、その金額で売らなければなりませんか?
金額の提示を受けたことだけで、売却を決める必要はありません。ただし、仲介契約などを結ぶ際は、契約期間や解約条件、費用の発生条件を確認してください。どの段階で何に合意するのかを把握して進めます。
価格に納得していても、保証や入金時期が未確定なら、その点も判断材料です。譲渡後の生活と残る責任まで見通してから検討します。
まとめ
決算書と借入の資料を手元に置き、次の支払いが厳しくなる日を書き出してください。あさひ国際会計株式会社の無料相談では、自社株の価格を検討する前提と、手取り・連帯保証・廃業との比較を整理します。
▶ 関連資料:『会社をたたむのに、いくらかかるか』(全13ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『破産で変わること、変わらないこと』(全14ページ)(無料)
あわせて読みたい
- 自社株をいくらで買うかは買い手で変わる|廃業を考える社長の価格交渉ノート
- 自社株ランキングの順位より先に確かめたい、廃業時の売却条件と保証の行方
- 休眠会社の売却相場を見誤らないための価格・手取り・連帯保証の判断基準
- 自社株の利益にかかる税金と手取りの計算帳|廃業・売却で混同しやすいお金
- 自社株を売る時の税金で手取りを見誤らないための売却先と納税資金の確認
- 経営者保証がなぜ必要かを知るための融資の構造と、廃業時に残る責任の確かめ方
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年10月1日