


目次
この記事の対象と結論
廃業を考えている経営者におすすめしたいのは、自社株の売値と、借入・連帯保証の着地点をセットで比べることです。資金繰りが苦しくても、引き継ぐ価値のある事業が残っていれば、株式譲渡を検討できる場合があります。
「自社株 おすすめ」と調べても、持株会や投資の情報ばかり出てくるかもしれません。ここで扱うのは、ご自身が経営する非上場会社の株式です。会社を譲るか、事業だけを残すか、廃業するか。その判断に絞ります。
株式を売ることと、連帯保証が外れることは別の確認事項です。 高い価格が示されても、保証が残れば個人の不安は解消しません。廃業の相談をする経営者は珍しくありません。結論が出ていない段階から、残る仕事と支払期限を整理して構いません。
自社株のおすすめは、売却価格より「何を終えたいか」で変わる
経営から退きたいのか、借入の負担を整理したいのかで、選ぶ道は変わります。希望を言葉にしておくと、条件の合わない提案に時間を使わずに済みます。
社長を退きたいなら、株式譲渡と退任条件を並べて考える
受注は続いているのに、経営者自身が限界を感じている。後継者も見つからず、廃業を考え始めた。そんな場合は、会社を引き継ぐ株式譲渡が候補になります。
ただし、買い手が求めるのは株式だけとは限りません。取引先との関係が社長に集中していれば、引き継ぎへの関与を求められる場合があります。退任の希望も、価格と同じ段階で伝えましょう。
確認する条件は、次のとおりです。
- 代表者を交代する時期
- 引き継ぎに関わる期間と仕事
- 退任後の報酬と費用負担
- 経営者保証の扱い
「売れればすぐに離れられる」と思っていたのに、長く経営に関わる条件だった。そんな行き違いを避けるため、心身の負担も含めて希望を共有します。
返済が重いなら、会社の収支と借入を分けて見る
営業を続けるためのお金は回っていても、借入の返済で資金が減る会社があります。反対に、借入の返済を除いても日々の営業で赤字が出る会社もあります。見直す場所が違います。
前者では、事業を引き継ぐ買い手のもとで、返済と資金供給をどう組み立てるかが論点です。後者では、赤字の原因を変えられるかまで確かめる必要があります。
数字は分けて置きます。
- 営業で入ってくるお金
- 営業を続けるための支出
- 借入の返済に使うお金
- 支払いが遅れているお金
売上があることと、事業を続けられることは同じではありません。入金までの間を支える資金が足りなければ、買い手候補がいても進行に支障が出ます。
雇用を残したいなら、残す仕事と必要な人を明らかにする
従業員の生活が気になり、廃業の話を誰にもできない。そうした迷いは、譲渡条件に置き換えて考えられます。どの仕事を続け、そのために誰の力が必要かを整理するのです。
「雇用を守る」という希望だけでは、買い手と認識がずれるおそれがあります。勤務地が変わるのか、仕事の内容が変わるのか。処遇についても具体化しましょう。
買い手への説明では、個人に依存している業務も隠さず伝えます。担当者が抜けたときの影響が分かれば、引き継ぎの計画を作りやすくなります。
従業員への説明時期も検討事項です。未確定の条件を約束せず、決まっていることと調整中のことを分けて伝える準備を進めます。家族にも、退任後の生活費を含めた見通しがあると話しやすくなります。

無料お役立ち資料
『会社が倒産したら、自己破産するしかないのか?』
社長・家族・自宅・連帯保証はどうなるのか。会社の倒産と社長個人の破産を分けて整理し、事業を譲る道まで。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
株式譲渡・事業譲渡・廃業は、代金の行き先から比べる
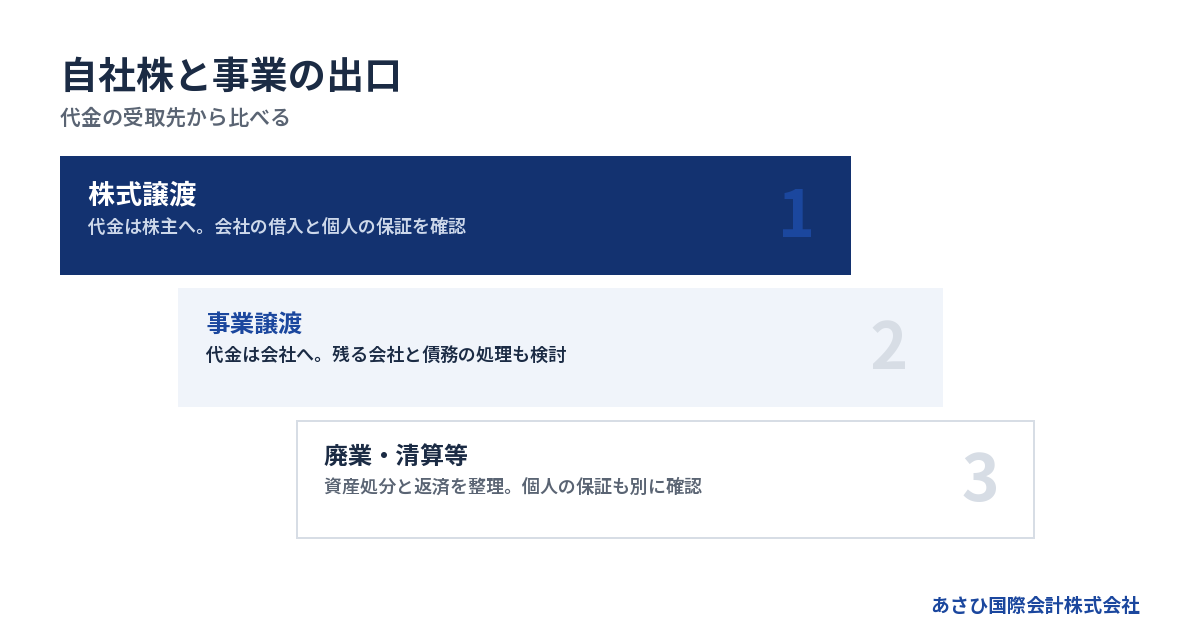
経営者が保有株を売る場合と、会社が事業を売る場合では、お金の受け取り手が異なります。会社の借入を返す資金になるのか、個人の手取りになるのかを混ぜずに比較してください。
株式譲渡では、会社の借入も確認の対象になる
経営者が保有する株式を買い手に譲ると、株主が変わります。法人格はそのままなので、会社の借入金などの債務は会社に残ります。借入が売り手個人から買い手個人へ移る取引ではありません。
会社法第127条には、「株主は、その有する株式を譲渡することができる」とあります。ただし、譲渡制限株式では会社の承認が必要です。株式を持っているだけで、承認の確認を省けるわけではありません。出典はe-Gov法令検索「会社法」です。
親族や元役員が株式を持っている場合も、早めに共有しましょう。社長の希望だけで、他の株主の持分まで譲れるとは限りません。
買い手は、帳簿に表れていない負担も調べます。会社の財務や契約を調べる作業を、デュー・ディリジェンスと呼びます。借入だけでなく、未払いの有無も説明の対象です。
事業譲渡は、残る会社の処理まで組み立てる
会社が保有する事業を譲る場合、譲渡代金を受け取るのは原則として会社です。経営者個人がそのまま自由に使えるお金とは分けて考えます。
引き継ぐ財産や契約を選べるため、一部の事業を残す検討に向いている場合があります。ただし、対象を決めるだけでは足りません。取引契約や許認可について、引き継ぐための手続きも確認します。
借入が残る会社は、その後どうするのか。この点が抜けた提案には、追加の説明が必要です。
また、「事業譲渡なら債務は移らない」という説明も単純すぎます。譲受会社が商号を引き続き使う場合などには、債務を弁済する責任を負う規定があります。会社法第22条の確認が必要です。個別の扱いは、依頼する弁護士等の専門家が判断します。
廃業は、株主へお金を戻すだけの手続きではない
廃業を選ぶなら、資産を処分して借入などを支払う見通しを作ります。帳簿上の資産額と、実際の処分で入る金額に差があれば、残るお金も変わります。
債務を払いきれない場合には、通常の清算だけで終えられるかの検討が必要です。状況によっては法的整理が適切な場合もあります。M&Aの候補探しだけに判断を預けず、残る資金と手続きの適否を確認します。
→ 横にスクロールできます
| 選択肢 | 主な代金の受取先 | 借入の確認 | 退任後の確認 |
|---|---|---|---|
| 株式譲渡 | 株式を売る株主 | 会社に残る債務 | 保証と引き継ぎ |
| 事業譲渡 | 事業を売る会社 | 承継範囲と残債務 | 残る会社の処理 |
| 廃業・清算等 | 資産を処分する会社 | 返済と整理の見通し | 個人の保証債務 |
どの方法も、会社と個人の問題を分けて設計します。名称だけで有利・不利を決めると、手元資金の見込みを誤りやすくなります。
会社に自社株を買ってもらう案は、資金の出どころを確かめる
自分の会社に株式を買ってもらえば、退任資金を作れるのではないか。そう考える方もいます。ただ、外部の買い手が資金を入れる場合とは、お金の動きが違います。
買い取りに会社のお金を使えば、その分だけ会社の手元資金に影響します。給与や仕入れの支払いが厳しいなら、買い取り後に営業を続けられるかの確認が先です。取得の可否や手続きについても法的な確認が要ります。
税金の扱いも、第三者への株式譲渡と同じとは限りません。受け取る金額に、配当として扱う部分が生じる場合があります。これが、みなし配当です。
節税という言葉だけで決めず、会社と個人の両方に残る資金を見ます。詳しくは自社株のみなし配当と税金の落とし穴|会社の買い取り・廃業で変わる課税をご覧ください。
自社株の買い手は、価格と引き継ぐ力をセットで選ぶ
高い提示額があっても、代金の支払いや譲渡後の営業を支えられなければ、安心して引き継げません。買い手が何を評価し、どの資金で引き受けるかまで確認します。
赤字や債務超過だけで、売却の可能性を閉じない
借入が多い会社でも、買い手にとって必要な事業が残っている場合があります。既存の仕事を引き継げることや、人材がそろっていることが検討の理由になるためです。
あさひ国際会計株式会社が支援して成約した案件には、運送業で売上が1億円台の会社もあります。債務超過は3,000万円規模、従業員は10名前後でした。当社の成約案件資料に基づく事例で、2026年8月16日に確認しています。
ただし、この事例から自社の成約価格や期間は決まりません。残る仕事の内容や、引き継ぎ後に必要な資金が異なるからです。
買い手に説明する際は、赤字の理由を具体化します。一時的な支出なのか、営業するたびに損失が増える構造なのか。改善の根拠があるなら、裏付けとなる資料も添えます。
提示額が高い理由と、あとから変わる条件を聞く
提示された価格は、どこまで調べたうえでの金額でしょうか。初期の情報だけで示された額と、調査を終えた額では、前提が違う場合があります。
比較するときは、金額の横に条件を書き添えます。
- 価格に含まれる対象
- 価格を見直す条件
- 代金の支払時期
- 売り手に残る負担
未払いが後から見つかった場合や、主要取引が続かない場合に、価格がどう変わるのかも確認対象です。高い数字だけを先に受け取り、条件の確認を後回しにしないようにします。
買い手によって評価が変わる理由もあります。自社の弱みを補える相手なら、引き継ぎ後の計画を描きやすくなるためです。詳しくは自社株をいくらで買うかは買い手で変わる|廃業を考える社長の価格交渉ノートをご覧ください。
買収代金と運転資金は、別々に確認する
株式を買うお金を用意できても、その後の給与や仕入れを支えられるとは限りません。買収代金を払う力と、会社を運営する力を分けて見ます。
資金繰りが厳しい会社では、譲渡直後にも支払いが続きます。買い手が入金を待ってから資金を出す計画なら、それまでの不足を誰が埋めるのかが問題になります。
説明を求める内容は、次のように整理できます。
- 買収代金の調達方法
- 譲渡後の運転資金の出し方
- 借入返済を続ける計画
- 想定外の支出への備え
口頭の「大丈夫です」だけでは、日付ごとの支払いを確認できません。必要な範囲で資料を確かめ、説明と契約条件が合っているかを見ます。資金供給が条件付きなら、その条件が整わない場合の扱いも検討します。
仲介への依頼範囲と、専門家の担当を分ける
仲介を依頼する際は、候補探し以外に何を担うのかも聞きましょう。価格の説明だけなのか、保証の条件や譲渡後の確認まで整理するのか。依頼する範囲によって、準備すべきことが変わります。
役割は、たとえば次のように分かれます。
| 担当 | 主に確認すること |
|---|---|
| M&A仲介 | 候補探しと譲渡条件 |
| 弁護士等 | 法的判断と必要な交渉 |
| 税理士 | 課税と申告の確認 |
| 経営者本人 | 希望条件と事実の共有 |
あさひ国際会計株式会社の役割は、M&A仲介と資料面の後方支援です。事業価値の説明資料や、金融機関との協議に必要な資料を整えます。債権者との交渉主体は経営者ご本人です。必要に応じて、依頼者が委任する弁護士等の専門家が担います。
連帯保証は、契約の約束と金融機関の同意を分けて確かめる
買い手との間で保証解除を約束しても、それだけで金融機関との保証契約は消えません。契約前の見通しから、解除を確認する段階まで予定に入れます。
株式を譲って退任しても、保証の確認は残る
株主や代表者という立場と、連帯保証人という立場は別です。社長を辞めたことだけを理由に、保証の責任が終わったと扱わないようにしてください。
民法第454条は、連帯保証人について「前二条の権利を有しない」と定めています。通常の保証にある、会社への催告や財産への執行を先に求める権利がありません。出典はe-Gov法令検索「民法」です。
会社が先に対応してくれるはず、と考えて請求への確認を遅らせるのは避けたいところです。保証契約書の写しをもとに、対象の借入と契約内容を確かめます。
書類が手元に見つからなくても、保証がないとは判断できません。紙の契約書だけでなく、電磁的記録で締結されている可能性にも留意します。契約の有効性に疑問があれば、法的な確認を依頼します。
最終契約では、未解除の場合まで話を進める
譲渡契約の検討では、保証解除を買い手がどう進めるかを具体化します。期限の記載だけで安心せず、必要な対応と確認の方法もそろえましょう。
契約を確認する際の論点は、次のとおりです。
- 解除に向けて買い手がおこなう対応
- 解除の予定時期
- 進行状況の報告方法
- 未解除の場合の契約上の扱い
金融機関等による判断があるため、当事者の予定どおりに進まない場合も想定します。未解除のときの補償等を定めても、保証が消えたことにはなりません。契約上の備えと実際の解除は、最後まで分けて確認します。
経営者保証の扱いは、株式譲渡・事業譲渡に共通する検討項目です。根拠となる資料は、中小企業庁が公表する「中小M&Aガイドライン」の案内で確認できます。
解除の確認は、借入ごとに記録を残す
金融機関が複数あるなら、保証の確認も借入ごとに進めます。ある借入の保証が外れても、他の契約まで同じ扱いになったとは限りません。
記録は簡潔で構いません。
- 借入先と対象契約
- 解除について確認した日
- 金融機関から受けた説明
- 解除を確認できる書面等
口頭の説明にとどまる部分があれば、何をもって解除済みと確認するのかを明らかにします。借入残高の資料と保証契約の資料を対応させると、確認漏れを見つけやすくなります。
成約日だけでなく、保証を確認する日程まで見える提案を選んでください。 あさひ国際会計株式会社では、これまで成約に至った案件で、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
自社株の手取りは、税金・報酬・残る支払いを引いて考える
譲渡価格がそのまま生活の立て直しに使えるとは限りません。個人に残るお金と、会社の支払いに必要なお金を別々に試算します。
株価の数字と、個人の手取りを分ける
経営者個人が株式を譲渡する場合、課税は原則として譲渡による利益をもとに計算します。売却代金の全額を利益とみなすわけではありません。取得費や譲渡にかかった費用の確認が要ります。
取得した経緯が古く、資料がそろわない場合もあるはずです。分からない部分を都合よく埋めず、残っている資料を示して税務上の扱いを確認します。
手取りの試算では、次の内容を分けます。
- 株式の譲渡代金
- 売り手が負担する報酬等
- 納税に備えて残すお金
- 契約上、別に負担する支出
役員貸付金などがある場合も、株式の代金と別に扱いを決める必要があります。契約書の総額だけで判断せず、どの名目で誰に支払われるかを確かめましょう。
清算による分配は、株式売却と課税が違う場合がある
会社をたたみ、残った財産を株主へ分配する場合には、みなし配当の扱いが関わります。第三者へ株式を売る場合と同じ計算で手取りを見込むと、差が出るおそれがあります。
国税庁は、残余財産の分配に伴う金額のうち、みなし配当部分を除いた額について説明しています。その額を株式等の譲渡所得等の収入金額とみなす仕組みです。根拠は国税庁「株式等に係る譲渡所得等の収入金額とみなされる場合」です。
比較の対象は、税率だけではありません。廃業までの支出や、資産を処分して入る金額も変わります。会社に現金があっても、支払うべき債務が残っていれば、全額を分配する前提にはできません。
詳しくは自社株がいくらで売れるかを知るための価格と手取り、廃業時の連帯保証の見方をご覧ください。
着手金がなくても、成約後の精算内容は確認する
あさひ国際会計株式会社への相談は無料です。報酬は成功報酬のみで、着手金はありません。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。
成功報酬まで無料という意味ではありません。譲渡条件とあわせて、報酬を精算した後に残る金額を確認します。譲渡代金が少ない場合にどう扱うかも、依頼時に説明を受けてください。
手元資金が乏しいときほど、費用が発生する場面を把握しましょう。
- 契約時に支払いがあるか
- 成約時に何を精算するか
- 不成立時に負担があるか
- 別の専門家の費用があるか
法的整理が適切な場合には、その手続きの費用も別に検討します。用意できない金額を伏せたまま進めず、現在の資金と支払える時期を共有してください。費用面でも実行できる道かを見極めます。
廃業検討中の相談は、支払期限と残る事業を伝えるところから始める
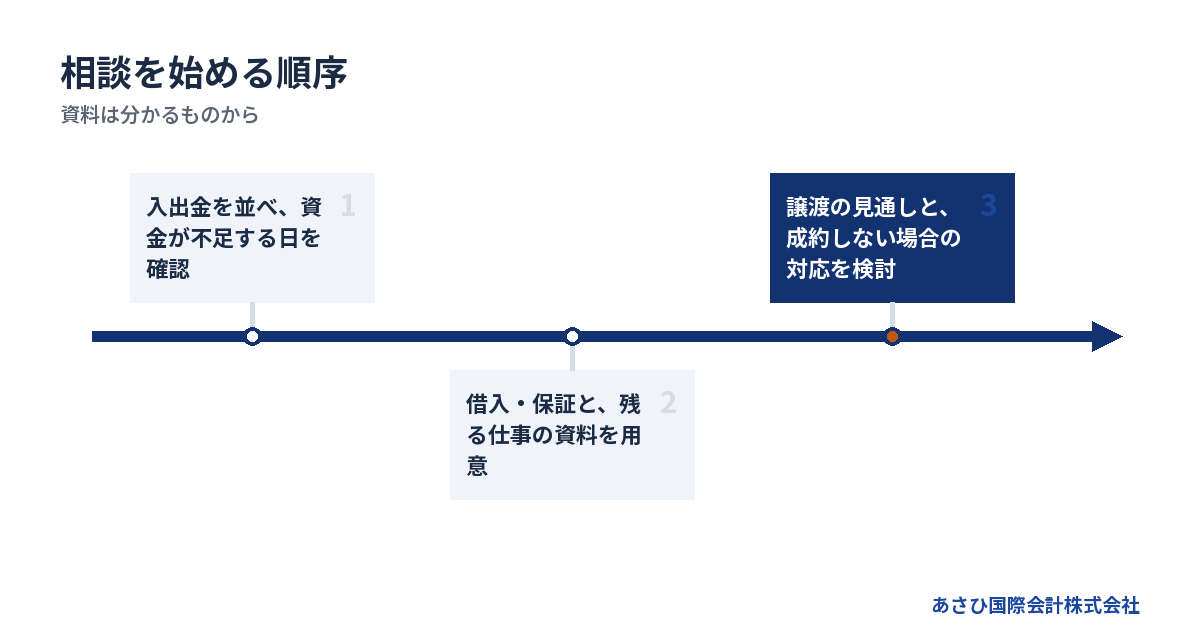
相談前に書類を完璧にそろえる必要はありません。次の支払いがいつ難しくなるかと、今も続いている仕事を伝えるだけでも、検討の出発点になります。
資金が減る日を、成約希望日より先に置く
「なるべく早く売りたい」という希望だけでは、間に合う日程かを判断しにくくなります。給与や仕入れなど、資金が不足する支払日を先に示しましょう。
予定している入金にも、確度の違いがあります。すでに請求済みの売掛金なのか、これから契約する予定の売上なのかを分けます。未確定の入金を前提にすると、使える時間を長く見積もりがちです。
最初の整理は、次の順序です。
1. 現在使える会社資金を確認する
2. 入金予定と支払予定を日付で並べる
3. 資金が不足する日を示す
4. その日までに必要な判断を決める
売却代金の受け取り前にも、営業の支出は続きます。株式譲渡の代金が株主に入る場合には、会社の運転資金を別に用意する検討も必要です。お金の受取人と日付を対応させて見ます。
最初の資料は、分かるものから共有する
決算書の数字だけでは、今の資金繰りまでは読み取れない場合があります。最近の収支と、支払いが遅れているものを添えると、現状を伝えやすくなります。
手元にあれば、次の資料を用意してください。
- 決算書と直近の試算表
- 入金予定と支払予定の一覧
- 借入残高と返済予定の資料
- 保証契約書の写し
- 株主と持分が分かる資料
見つからない資料は「未確認」と記せば構いません。存在しないのか、探せていないのかが区別できれば、次に確認する対象が分かります。
未払給与や税金の滞納なども、早い段階で共有します。不利な情報を隠して価格の話を進めると、調査後に条件をやり直す負担が増えます。原因の説明と、今後も増える見込みかどうかを添えてください。
株式や設備を先に動かさず、処分の理由を説明できる状態にする
廃業が頭に浮かぶと、設備を急いで売ったり、身近な相手へ株式を移したくなるかもしれません。ただ、先に動かすと、買い手へ引き継ぐ対象や法的な検討が変わります。
とくに、価値のある事業だけを安く移せばよい、という考え方は避けてください。債権者を害する事業譲渡には、譲受会社への請求が認められる場合があります。
会社法第23条の2には「承継した財産の価額を限度として」との規定があります。適用には、譲渡会社の認識や譲受会社の認識などの条件が関わります。出典はe-Gov法令検索「会社法」です。
処分を検討する段階で、対象と価格の根拠を残しましょう。すでに動かした資産がある場合も、その経緯を隠さず共有します。個別の法的評価は、依頼する弁護士等の専門家が担います。
事業を続ける案と、終える案の判断期限を決める
買い手候補から返事を待っている間にも、会社の支払いは進みます。関心があるという連絡と、実行できる条件が整った状態には差があります。
待てる期間は、手元資金から逆算します。候補が見つからない場合や、保証の見通しが立たない場合に、どの段階で別の判断へ移るかを決めておきましょう。
並べて確認する内容は、次のとおりです。
- 候補から回答を得る予定
- 調査と契約に必要な準備
- 営業を続けられる資金
- 成約しない場合の対応
再生型M&Aを検討することは、廃業や法的整理を選べなくなることではありません。状況によっては法的整理が適切な場合もあります。従業員や取引先への影響が広がる前に、進行状況を資金の残り方と照らし合わせます。
よくある質問
自社株のおすすめは、持株会で買う株と同じ意味ですか?
この記事の自社株は、経営者が保有する非上場会社の株式を指します。従業員が持株会などを通じて勤務先の株式を買う話とは、目的も判断基準も異なります。廃業を検討している場合は、投資の有利・不利より、会社を誰に引き継ぎ、借入と保証をどう扱うかを確認します。
検索結果のおすすめを読む際も、どちらの意味で使われているかを見てください。上場株式への投資を前提とする説明を、そのまま会社売却の判断に当てはめるのは避けましょう。
債務超過で自社株に高い値段がつかなくても、相談できますか?
高い株価が見込めない段階でも、相談は可能です。株式の価格と、事業を引き継ぐ価値は分けて検討します。買い手が引き継ぎたい仕事や人材があり、必要な資金を組み立てられるなら、検討が進む場合があります。
ただし、成約や保証解除を約束するものではありません。営業を続けるほど損失が増える場合には、改善の根拠も確認します。希望価格が決まっていなくても、借入と資金繰りの状況から話を始められます。
株式の売却代金で、会社の借金を返す必要がありますか?
株主が受け取る売却代金と、会社の借入は別に整理します。売却代金の使い道は、譲渡条件や金融機関との合意などを確認して判断します。会社の借入があるという理由だけで、手取りを機械的に計算することはできません。
同時に、株式を売った後の連帯保証も確認してください。個人に代金が入っても、保証債務への対応が残れば、その資金を生活費として使う判断に影響します。税金や報酬も含めた試算が必要です。
家族や従業員にまだ話していなくても、相談を始められますか?
まだ話していない段階でも、相談は始められます。初回に、誰が状況を知っているかを伝えてください。家族が株主や保証人である場合には、その立場も確認します。単に家族というだけの場合とは、整理する論点が違います。
候補先に会社情報を開示する際は、開示範囲と段階を確認しましょう。従業員への説明は、引き継ぎ条件や営業継続の見通しとあわせて準備します。未確定の結果を約束する必要はありません。
まとめ
次の支払期限、借入と保証の内容、今も続く仕事を手元の資料に書き添えてください。自社株を譲る案と廃業する案を、個人の手取りと保証の着地点まで含めて比べるところから相談を始めましょう。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月13日
▶ 関連資料:『会社が倒産したら、自己破産するしかないのか?』(全20ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『相談してから、事業が引き継がれるまで』(全14ページ)(無料)