


目次
この記事の対象と結論
この記事は、会社の借入を連帯保証しており、廃業や自己破産を考え始めた経営者に向けたものです。
自己破産の主なデメリットは、一定の財産を失うこと、信用情報に登録されること、一部の資格や職業が制限されることです。会社の破産と経営者個人の自己破産は別の手続きですが、連帯保証があると両者がつながります。
一方で、戸籍に記載される、選挙権を失う、公的年金を受け取れなくなる、といった理解は正確ではありません。破産法は、債権者への公平な配当だけでなく、債務者の経済生活を立て直す機会の確保も目的としています。
状況によっては法的整理が適切です。ただし、事業に価値が残っているなら、自己破産だけに結論を絞る前に、会社の譲渡や再生型M&Aも比較する余地があります。
自己破産の主なデメリット
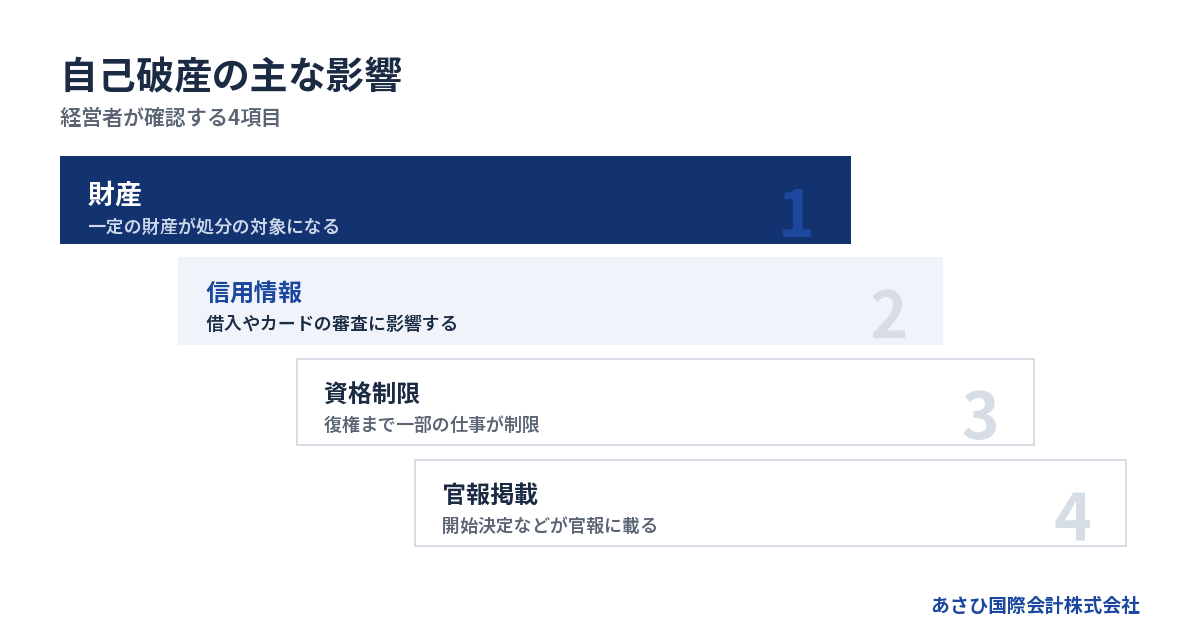
一定の財産が破産手続の対象になる
自己破産では、経営者個人が所有する財産のうち、換価できるものが破産手続の対象になります。
たとえば、自宅、不動産、一定の価値がある車、有価証券などです。どの財産が対象になるかは、財産の種類や価値、事案ごとの判断によって変わります。
ただし、すべての財産を失う制度ではありません。破産後の生活に必要な財産まで、一律に処分されるわけではないのです。
破産法34条3項1号などにより、99万円までの現金は自由財産として手元に残せます。この99万円は現金だけが対象で、預貯金を含む金額ではありません。
生活用品などにも差押えを制限する仕組みがあります。実際に何を残せるかは、申立てを依頼する弁護士へ財産一覧を示して確認します。
財産を隠したり、親族へ不自然に移したりすると、手続きに影響するおそれがあります。処分を急ぐ前に、現状をそのまま整理することが出発点です。
新たな借入やカード契約が難しくなる
自己破産に関する情報は、信用情報機関に一定期間登録されます。その間は、新たな借入やクレジットカードの審査に影響が出ます。
登録期間は、信用情報機関や契約時期によって異なります。
→ 横にスクロールできます
| 信用情報機関 | 対象情報 | 登録期間 |
|---|---|---|
| CIC | 異動・破産など | 終了後5年以内 |
| JICC | 破産申立てなど | 終了後5年以内 |
| KSC | 官報情報 | 決定から7年以内 |
CICは、契約期間中および契約終了後5年以内としています。JICCも、2019年10月1日以降の契約では、契約継続中および契約終了後5年以内です。
全国銀行個人信用情報センターは、破産手続開始決定などの官報情報について、決定日から7年を超えない期間としています。
登録期間が過ぎれば、融資やカード契約が自動的に認められるという意味ではありません。各金融機関やカード会社が、その時点の収入や返済能力などを審査します。
一部の資格や仕事に制限が生じる
破産手続開始決定から復権まで、一部の資格や職業に法律上の制限が生じます。
弁護士法7条4号は、破産手続開始決定を受けて復権を得ない人について、弁護士となる資格を制限しています。警備業法にも同種の規定があります。
制限は、すべての仕事に及ぶものではありません。会社員として働くことや、一般的な業種で新しい事業を始めることまで、一律に禁じる制度ではないのです。
裁判所の説明では、免責許可決定が確定すると資格制限は消滅します。これを復権といいます。免責を受けられなかった場合でも、破産手続開始決定から10年が経過したときに復権する場合があります。
現在の仕事が許認可や資格と結びついている経営者は、申立て前の確認が欠かせません。法人の許認可と、経営者個人の資格は分けて確認します。
官報に掲載される
破産手続開始決定などは官報に掲載されます。官報は国が発行する公的な情報媒体です。
信用情報とは別の仕組みですが、全国銀行個人信用情報センターは官報情報を登録対象としています。銀行との新規取引を考えるときは、この点も踏まえる必要があります。
官報への掲載を理由に、家族や取引先へ裁判所から一斉に連絡が届くという仕組みではありません。ただし、債権者には手続き上の通知がおこなわれます。
「周囲に知られる可能性がまったくない」とまではいえません。取引関係や職場での立場も含め、どこへどのような影響が出るかを事前に整理しておくと安心です。
経営者は会社と個人の影響を分けて考える
法人破産と個人の自己破産は別の手続き
株式会社などの法人と、経営者個人は別の主体です。会社が破産しても、それだけで経営者個人の破産が決まるわけではありません。
会社法471条では、破産手続開始の決定は会社の解散事由の一つです。破産した会社の財産や債務は、破産手続の中で処理されます。
経営者個人に会社の債務を支払う義務がなければ、会社の破産と個人の財産は原則として分けて考えられます。
しかし、中小企業の経営者は、会社借入の連帯保証人になっていることがあります。その場合、会社が返済できなくなると、個人へ請求が及ぶ可能性が生じます。
確認する順序は次のとおりです。
1. 会社名義の借入残高を確認する
2. 保証書や契約書の写しを集める
3. 保証人と極度額を確認する
4. 個人資産と生活費を整理する
5. 会社と個人の手続きを分けて検討する
詳しくは自己破産するとどうなる|経営者の暮らし・連帯保証・会社への影響をご覧ください。
連帯保証があると個人へ請求が及びうる
民法446条では、保証人は主たる債務者が履行しないときに、その債務を履行する責任を負います。保証契約は書面でなければ効力を生じません。電磁的記録も書面とみなされます。
通常の保証人には、先に主たる債務者へ請求するよう求める「催告の抗弁」があります。また、一定の場合には「検索の抗弁」も認められます。
一方、民法454条により、連帯保証人にはこれらの権利がありません。そのため、会社の財産から先に回収するよう求められるとは限らず、経営者個人へ請求が向かうことがあります。
「会社を閉じれば借入も連帯保証も消える」という理解は危険です。会社の債務と個人の保証債務を分け、保証契約ごとに確認する必要があります。
個人根保証では、民法465条の2により極度額の定めが必要です。借入を含む個人貸金等根保証契約には、元本確定期日についても法律上の歯止めがあります。
ただし、元本確定は保証責任が自動的に終わることではありません。確定した元本に対する保証責任は残ります。
家族や従業員への影響は間接的に現れる
経営者の自己破産による法律上の制限が、そのまま家族へ移るわけではありません。ただし、家計や住居への影響は考えておく必要があります。
自宅が経営者本人の財産で、処分対象となる場合、家族の生活環境も変わります。家族が保証人や共有者になっていれば、その立場を別に確認しなければなりません。
会社を停止する場合は、従業員の雇用や給与、取引先への納品にも影響が出ます。罪悪感から連絡を避けると、情報不足によって混乱が大きくなりかねません。
まず、次の項目を時系列で整理します。
- 次回の給与支払日
- 税金や社会保険料の期限
- 仕入先への支払日
- 入金予定日と入金額
- 手形や小切手の決済日
- 従業員へ伝える時期
すぐに全員へ結論を伝えるという意味ではありません。誰に、何を、どの順番で説明するかを専門家と組み立てるための準備です。
事業の停止で価値が失われることがある
会社の営業を止めると、顧客、従業員、許認可、取引関係などの事業価値が失われる場合があります。
一度失った契約や人材を戻すことは容易ではありません。破産申立てが視野に入っていても、申立て前に事業譲渡やM&Aの可能性を検討できることがあります。
ただし、資金流出を止める必要がある会社では、営業継続が負債を増やす場合もあります。事業を続けること自体を目的にせず、資金繰りと譲渡可能性を同時に見ます。
当社が支援して成約した案件には、運送業で売上1億円台、債務超過3,000万円規模、従業員10名前後の会社もあります。債務超過だけで譲渡の余地がなくなるとは限りません。
詳しくは自己破産の前に検討したい会社売却という選択肢をご覧ください。
誤解されやすい「自己破産のデメリット」
戸籍には記載されない
裁判所の説明資料では、破産手続開始決定を受けても、その事実は戸籍に記載されないとされています。
「戸籍に破産者として残り続ける」という理解は正確ではありません。戸籍は親族関係や身分関係を公証する制度であり、信用情報とは役割が異なります。
ただし、官報への掲載や信用情報機関への登録はあります。戸籍に載らないことと、外部記録が存在しないことは分けて理解してください。
また、住民票への記載については、今回確認した裁判所資料に説明がありません。そのため、戸籍と住民票を一括して断定するのは避けるべきです。
選挙権や被選挙権は失わない
自己破産をしても、選挙権や被選挙権を失うことはありません。これも裁判所の説明資料に明記されています。
破産は、債務者の財産関係を法的に整理する手続きです。市民としての権利を広く奪う制度ではありません。
資格制限があることから、「すべての権利が制限される」と誤解されることがあります。しかし、資格や仕事への制限は、個別の法律で定められた範囲に限られます。
不安がある場合は、職業名や許認可名を具体的にして、申立てを依頼する弁護士へ確認します。
公的年金の受給権は処分対象にならない
国民年金法24条は、給付を受ける権利について、譲渡、担保提供、差押えを制限しています。したがって、自己破産を理由に国民年金の受給権そのものが処分されるわけではありません。
ただし、年金が振り込まれた後の預貯金は、受給権とは別の財産です。預金残高や他の財産とあわせて扱いを確認する必要があります。
「自己破産すると老後の年金を受け取れない」という理解と、「口座内の預金がどう扱われるか」は別問題です。
生活を組み直すには、破産後の収入、住居費、医療費、家族の生活費を具体的に見積もることが欠かせません。
家族が同じ信用情報に登録されるわけではない
信用情報は個人ごとに管理されます。経営者が自己破産したことだけを理由に、家族が同じ破産情報の当事者になるわけではありません。
ただし、家族が会社借入の連帯保証人であれば、その保証契約に基づいて請求を受ける可能性があります。家族名義の財産でも、実質的な所有関係が問題になる場合は個別確認が必要です。
家族への影響を考えるときは、次の三つを分けます。
- 経営者本人の債務
- 家族自身が契約した債務
- 共有財産や生活への影響
家族へ何も話せず、孤立して相談に来る経営者は珍しくありません。契約関係と生活上の影響を分けると、伝えるべき内容を整理しやすくなります。
自己破産にかかる費用と準備
裁判所へ納める費用がある
東京地方裁判所の令和8年1月1日版資料では、法人の自己破産の申立手数料は1,000円です。予納郵券は4,950円とされています。
同資料の「管財事件(自己破産申立事件)」では、予納金の基準額は最低20万円です。法人1件あたり16,264円が加わります。
これは裁判所へ納める費用です。弁護士費用は別に必要となります。また、金額は事案に応じて変更されることがあります。
本人申立てなどに関する管財事件は、別の基準です。負債総額5,000万円未満の法人では70万円からとされています。
法人は原則として管財事件になります。個人の同時廃止事件の金額を、法人破産の費用として当てはめないよう注意が必要です。
弁護士費用には全国一律の基準がない
法人破産や個人の自己破産を弁護士へ依頼する場合、裁判所へ納める費用とは別に弁護士費用がかかります。
弁護士報酬には全国一律の基準がありません。会社の規模、債権者数、従業員数、財産の内容、個人破産を同時に申し立てるかによって料金体系が変わります。
相談時には、総額だけでなく次の範囲を確認します。
- 法人と個人の費用区分
- 裁判所費用を含むか
- 追加費用が生じる条件
- 支払時期と分割の可否
- 従業員対応を含むか
破産を決めてから費用不足に気づくと、申立ての準備が進まないことがあります。現預金を使い切る前に、見積もりを得ておく必要があります。
費用を払えないと申立てが進まないことがある
裁判所へ納める予納金を用意できなければ、予定した形で申立てを進められない可能性があります。弁護士費用についても、支払条件が合わなければ委任契約に至りません。
そのため、「払えなくなってから破産を考える」のではなく、手元資金がある段階で費用を試算します。
確認したい資金は次の四つです。
1. 会社に残る現預金
2. 直近の入金予定
3. 給与などの支払予定
4. 法人と個人の申立費用
会社資金と個人資金を混同して使うのは避けます。支払の優先順位を独断で決める前に、弁護士へ資料を示して確認してください。
費用不足が見込まれる場合も、財産の移転や一部債権者だけへの返済を急ぐべきではありません。後の手続きで問題となる可能性があるためです。
相談前に集める資料
初回相談では、完璧な資料を作る必要はありません。手元にあるものから、会社と個人に分けて集めます。
会社関係の資料は次のとおりです。
- 直近の決算書
- 最新の試算表
- 預金通帳や残高資料
- 借入金の一覧
- 資金繰りの予定
- 給与と買掛金の一覧
個人関係では、次の資料を確認します。
- 保証契約書の写し
- 自宅などの資産資料
- 個人名義の借入一覧
- 預貯金と保険の資料
- 毎月の生活費
保証書が見つからなくても、相談を止める必要はありません。借入をした金融機関、契約時期、当初金額を分かる範囲で整理します。
自己破産だけに絞る前に比べたい選択肢
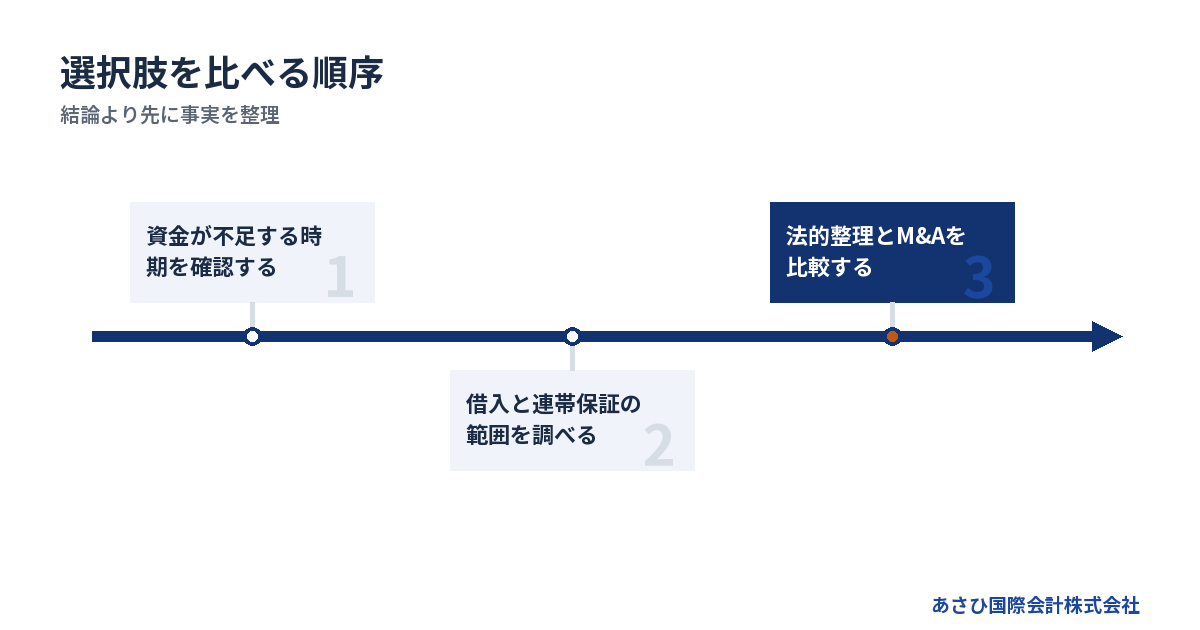
法的整理が適している場合
事業の収益性が失われ、買い手へ引き継げる資産や契約も乏しい場合は、破産などの法的整理が適切なことがあります。
債権者ごとの利害が複雑で、公平な清算が必要な場合にも、裁判所が関与する手続きには意味があります。
破産法1条は、債務者の財産を適正かつ公平に清算することを目的に掲げています。同時に、債務者が経済生活を再生する機会の確保も目的に含めています。
破産は単なる失敗の証明ではありません。返済不能の状態を放置せず、法的な枠組みで整理するための制度です。
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。両方の視点から判断材料を得ることが、選択肢の見落としを減らします。
自主廃業を選べる場合
会社の資産で債務を返済できるなら、株主総会で解散を決議し、通常の清算を進められる場合があります。
会社法475条では、解散した会社は清算をしなければならないとされています。ただし、破産手続開始で解散し、破産手続が終わっていない場合などは除かれます。
自主廃業を選べるかは、帳簿上の純資産だけでは判断しにくいものです。設備や在庫が、帳簿どおりの金額で売れるとは限りません。退職金や原状回復費用なども見込む必要があります。
資産を換価した後に借入が残り、その借入へ連帯保証が付いていれば、経営者個人へ影響が及びます。
廃業と譲渡の違いは、廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
事業譲渡やM&Aを検討できる場合
赤字や債務超過でも、顧客基盤、従業員、技術、設備、許認可などに価値があれば、譲受け先が見つかることがあります。
当社が支援して成約した案件のうち、財務概要が残る9件では、およそ3分の2が債務超過でした。債務超過額は3,000万円から6,000万円規模が中心です。
売上が約3,800万円の会社から、6億円台の会社まで成約例があります。規模の大小だけで譲渡の可否は決まりません。
比較の軸を整理すると、次のようになります。
→ 横にスクロールできます
| 選択肢 | 事業 | 債務処理 | 主な判断軸 |
|---|---|---|---|
| 法人破産 | 原則終了 | 法的に清算 | 支払不能 |
| 自主廃業 | 終了 | 全額返済を想定 | 資産余力 |
| M&A | 承継を目指す | 条件を個別設計 | 事業価値 |
M&Aで会社や事業を譲渡しても、連帯保証が自動的に外れるわけではありません。金融機関の同意が前提です。
あさひ国際会計株式会社では、金融機関との協議に必要な資料の整備、事業価値の説明資料の作成、M&Aの条件設計を通じて、経営者ご本人の協議を支えます。法的な対応は、依頼者が委任する弁護士などが担います。
判断を急ぐほど先に事実を並べる
資金繰りが厳しくなると、「会社を残すか」「破産するか」という二択で考えがちです。しかし、判断の前提となる数字が不足していることがあります。
最初に確認するのは、次の5項目です。
1. いつ資金が不足するか
2. 給与や決済日はいつか
3. 連帯保証はいくらか
4. 事業に何が残っているか
5. 申立費用を確保できるか
そのうえで、弁護士には法的整理と保証債務を確認します。再生型M&Aの専門家には、譲渡可能性と事業価値を確認します。
あさひ国際会計株式会社は、再生型M&Aと連帯保証の解除を見据えたスキームを扱っています。これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。
ただし、金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
相談は無料で、着手金はありません。成約時の報酬は譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。
よくある質問
自己破産すると家族も借金を負いますか
経営者が自己破産したことだけを理由に、家族が債務者になるわけではありません。ただし、家族が連帯保証人や共同債務者になっている場合は、その契約に基づく責任を別に確認する必要があります。自宅が共有名義の場合も、持分や担保の状況によって影響が変わります。
会社が破産すると社長も自己破産しますか
会社と経営者個人は別の主体なので、会社の破産だけで社長個人の破産が決まるわけではありません。ただし、会社借入に連帯保証があり、個人資産や収入で支払えない場合は、個人の債務整理を検討することになります。保証契約書と個人資産の確認が先です。
自己破産すると一生借入ができませんか
一生借入ができないと決まっているわけではありません。信用情報機関では、破産などの情報に登録期間を設けています。ただし、登録が終了した後も、融資やカード契約は各社の審査対象です。将来の収入、返済能力、取引履歴などによって結果は変わります。
自己破産とM&Aのどちらを選ぶべきですか
会社の支払能力、連帯保証、事業価値、従業員、申立費用によって判断が異なります。事業価値が乏しく、公平な清算が必要なら法的整理が適切な場合があります。顧客や人材などを引き継げるなら、M&Aも比較対象です。弁護士と再生型M&Aの専門家では扱う領域が異なるため、同じ資料を使って両面を確認すると整理しやすくなります。
まとめ
自己破産のデメリットには、一定の財産の処分、信用情報への登録、一部の資格や仕事の制限、官報への掲載があります。経営者の場合は、会社の破産と個人の自己破産を分け、連帯保証の有無を確認しなければなりません。
一方、戸籍への記載、選挙権の喪失、公的年金の受給権の喪失は、自己破産の効果として正確ではありません。手元に残せる財産もあります。
状況によっては、破産が生活と事業を整理するための適切な手段になります。ただし、事業に顧客、従業員、技術、契約などの価値が残るなら、会社や事業を譲る可能性も確認できます。
結論を出す前に、借入残高、保証契約、資金が尽きる時期、個人資産、事業価値を一枚にまとめてください。選択肢が残るうちに事実を整理することが、経営者本人と家族、従業員への影響を抑える第一歩です。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年8月27日