


目次
この記事の対象と結論
自社株消却のメリットは、会社が持つ株式を消し、今後その株式を社外に出さない方針を明確にできることです。ただし、消却だけで返済資金が生まれたり、経営者の連帯保証が外れたりするわけではありません。
借入返済が重く、廃業も考えているなら、先に確かめたいのは手元のお金です。すでに会社が持つ株式を消す話と、これから株主へお金を払って買う話では、資金繰りへの影響が違います。
株式を減らす判断と、借金・連帯保証を整理する判断は分けてください。 消却が役立つ会社もありますが、支払いが迫る局面では優先順位が下がることもあります。廃業や保証の負担について相談する経営者は珍しくありません。株の整理だけで出口を決めず、残せる事業と必要な資金を並べて考えましょう。
自社株消却のメリットは、将来の株式の扱いを明確にできること
自社株消却で期待できるのは、保有する自己株式の扱いを確定し、株主への説明をしやすくする効果です。利益や預金残高を増やす効果とは分けて評価します。
会社が持つ株式を、再び社外に出さない方針を示せる
会社が自分で発行した株式を取得し、保有しているものを自己株式と呼びます。自社株消却は、その自己株式を消すことです。経営者が個人で持つ株式を、会社の判断だけで消す意味ではありません。
保有を続ける場合は、その株式を将来どう使うかが残ります。第三者に渡すことなどを検討する余地もあるため、既存株主は今後の持ち分への影響を気にするかもしれません。
消却すると、対象となった株式をそのまま再利用する余地がなくなります。「会社が持つ株式を後から誰かに渡すのか」という疑問に、方針を示しやすくなるわけです。ただし、将来の新たな株式発行まで封じるものではありません。
将来の持ち分の薄まりへの懸念を減らせる
株主が気にするのは、発行済株式数だけではありません。自分の議決権が、今後どの程度の割合を占めるかも判断材料です。
会社が保有する自己株式には議決権がありません。その株式が第三者に渡れば、議決権のある株式として扱われるため、既存株主の割合が下がる場合があります。持ち分の割合が薄くなることを、希薄化と呼びます。
消却には、保有中の自己株式が再び社外に出ることによる希薄化を避ける意味があります。対象は、その自己株式です。資金調達や事業承継に伴う将来の株式発行まで含めて、持ち分が変わらないと約束するものではありません。
非上場の会社では、市場の評価よりも株主間の納得に結びつくことがあります。
保有方針が決まっていない株式を整理できる
以前の株主から買い取った株式が、その後も会社に残っていることがあります。取得時の目的は達成していても、保有を続ける理由がはっきりしていない状態です。
こうした場合、消却は資本構成を整理する選択肢になります。後継者や買い手に対して、会社保有分を今後どう扱うのか説明しやすくなる可能性があります。
ただし、資料の不備まで解消するわけではありません。過去の取得経緯が分からなければ、その確認は残ります。帳簿の自己株式と株主名簿に食い違いがある場合も同様です。
先に整えたいのは記録です。買い取った相手や決議の内容を確かめたうえで、保有を続ける目的があるかを判断します。消却を記録不足の解消手段にしないようにしてください。
上場会社と中小企業では、メリットの現れ方が違う
上場会社の自社株消却は、株主還元や株価の話と一緒に説明されがちです。しかし、非上場の中小企業には、そのまま当てはまらない部分があります。
市場で日々売買される株価がない会社では、消却の発表による値上がりを期待する構図になりません。株主の構成や、事業承継の予定に照らして考える必要があります。
廃業を検討しているなら、次の点で効果を確かめてください。
- 保有中の株式を使う予定があるか
- 株主間に将来の持ち分への不安があるか
- 買い手から整理を求められているか
- 整理に使える時間と費用があるか
具体的な目的がなければ、消却を急ぐ理由も薄くなります。ほかの会社が実施したというだけで、自社の優先課題にはなりません。
自社株買いと消却を分けると、お金の動きが見える
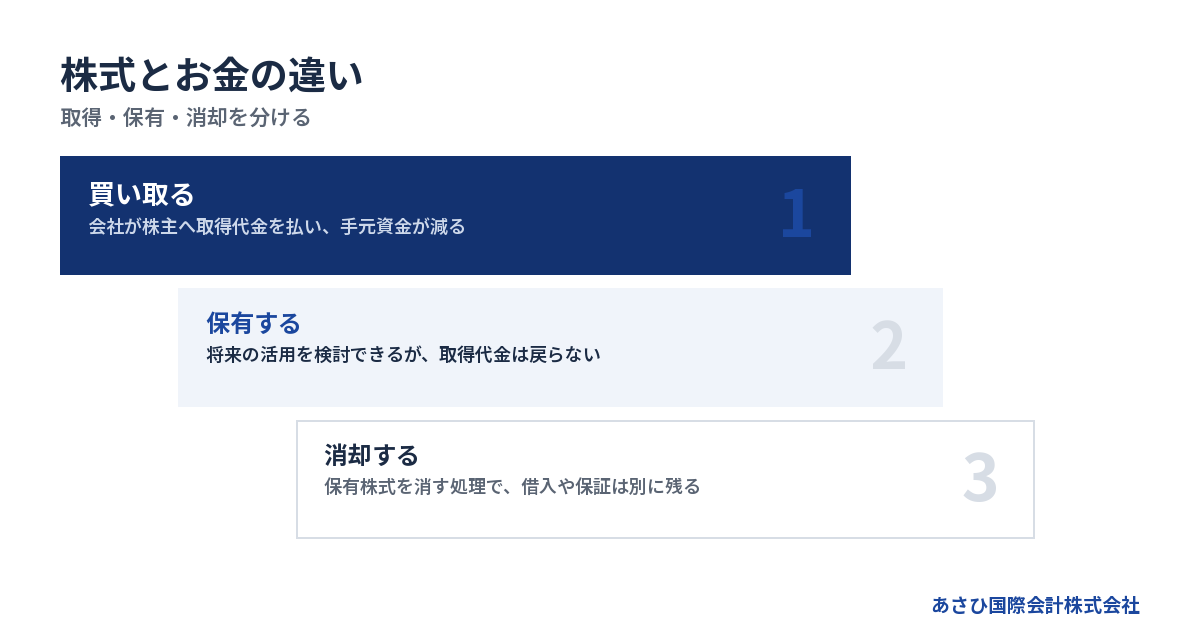
自社株買いは会社が株式を取得する取引で、消却は取得後の株式を消す処理です。資金繰りを判断するときは、取得代金の支払いと消却に伴う費用を分けて確認します。
取得する段階では、会社から株主へお金が出る
会社が株主から株式を有償で買い取ると、取得代金が会社から出ていきます。売った株主にはお金が入りますが、会社の運転資金はその分だけ減ります。
社長自身が売り手であれば、個人の預金は増えるかもしれません。会社と個人を合わせて見ていると、お金が動いただけに感じることもあります。しかし、給与や仕入代金を払う主体は会社です。
会社から移したお金が、次の支払いに使えなくなる点を見落とせません。取得には法令上の手続きや財源の確認も伴います。社長と会社が合意すれば、自由に買い取れると考えないでください。
詳しくは自社株買いのメリットが生きる会社・負担になる会社、廃業を考える社長への判断材料をご覧ください。
取得済みの株式を消しても、代金がもう一度発生するわけではない
すでに会社が取得している株式なら、消却のために同じ株主へ取得代金を再び払うわけではありません。過去の買い取りで生じた資金流出と、今回の消却を切り離して考えられます。
ただし、「新たな取得代金がない」と「費用がかからない」は別です。決議や記録の整備、登記、専門家への依頼などに費用がかかる場合があります。
→ 横にスクロールできます
| 行為 | 主な目的 | 会社のお金への影響 |
|---|---|---|
| 自社株買い | 株式を取得する | 取得代金が出る |
| 自社株の保有 | 将来の活用に備える | 保有しても支払ったお金は戻らない |
| 自社株消却 | 保有株式を消す | 取得代金は再発生しない |
| 第三者への株式譲渡 | 株主が株を売る | 売主へ代金が入る |
表の消却欄は、取得代金についての整理です。手続費用まで含めた無料の処理を意味しません。
株主を減らす効果は、取得と消却のどちらで生じるか
「消却すれば株主が整理される」という説明には、取得段階の効果が混ざっていることがあります。
ある株主から、その人が持つ株式を会社がすべて買い取れば、株主構成は取得の段階で変わります。その後に会社保有分を消却しても、元の株主からもう一度株式を取り上げるわけではありません。
一方、経営者や親族が現在持っている株式は、会社の自己株式ではありません。誰の株式かを確認せず、消却の対象として扱うことは避けてください。
名前が似ていても、検討する順序は違います。株主との関係を整理したいのか、会社保有分を消したいのか。相談時には、その目的を分けて伝えると話が進みやすくなります。
第三者への売却なら、会社の現金を使わない形も検討できる
経営者が持つ株式を第三者に売る場合、代金を払うのは原則として買い手です。会社が自分の現金で買い取る場合とは、お金の出どころが違います。
会社法は、株式について「株主は、その有する株式を譲渡することができる」と定めています。譲渡制限のある株式では、会社の承認も確認する必要があります。出典はe-Gov法令検索「会社法」第127条などです。
もっとも、買い手が見つかるかは事業や条件次第です。経営者が期待する代金を受け取れるとも限りません。
会社による買い取りだけを先に進めると、事業を引き継ぐための資金が減る場合があります。退任や廃業が目的なら、第三者への譲渡も含めて比較する余地があります。
株数が減っても、利益・資産・借入が一緒に改善するわけではない
自己株式の消却だけで、会社の稼ぐ力や返済能力が高まるとは考えにくいものです。株数の変化と、財務の変化を混同しないことが判断の土台になります。
議決権の割合が、消却時にさらに上がるとは限らない
自己株式には議決権がないため、保有中の段階で議決権の計算から外れています。その株式を消しても、残った株主の議決権割合がさらに上がるとは限りません。
混乱しやすいのは、分母の違いです。発行済株式総数に対する割合と、行使できる議決権に対する割合は、同じとは限りません。
株主向けの資料に持ち株比率を書く場合は、何を分母にしているかを明らかにしてください。割合だけが書かれた表では、消却の前後で支配関係が変わったように見えることがあります。
親族や後継者との話し合いでも同じです。「何割になったか」だけを伝えるより、会社保有分を除いた議決権の表を示す方が誤解を減らせます。
1株当たり利益の改善を、消却だけの効果にしない
会社の利益を株数で割った指標を、1株当たり利益と呼びます。株数が減れば数値が上がるように見えますが、自己株式の扱いに注意が要ります。
通常、この指標では自己株式を除いた株数を使います。取得済みの自己株式を消しても、消却だけで分母がさらに減るとは限りません。
自社株買いによる効果と、消却による効果は別です。「消却すれば1株当たり利益が増える」という説明だけでは、計算の前提が足りません。
そもそも赤字や資金不足の会社では、指標の見え方だけを整えても支払いに使えるお金は増えません。利益が残る受注があるか、入金が予定どおり進むか。経営を続ける判断には、そうした実態も要ります。
自己資本利益率の上昇は、消却とは切り分けて読む
自己資本に対して、どれだけ利益を得たかを見る指標が自己資本利益率です。英語の略称でROEと呼ばれます。
自社株買いで自己資本が減ると、利益が同じでも比率が変わる場合があります。ただし、それを取得済み株式の消却による改善として説明すると、段階を取り違えます。
消却時の会計処理では、純資産内の科目が動くことがあります。だからといって、会社全体の純資産が増えたり、現金が戻ったりするわけではありません。
財務説明を受けたら、比率と残高を別々に確かめてください。比率が良く見えても、預金が減って支払いに困ることはあり得ます。資金繰りが厳しい会社では、その違いが経営判断に直結します。
借入金と連帯保証は、株式とは別の契約として残る
自社株消却は、借入金の返済や連帯保証の解除を代わりに済ませる手続きではありません。 株主としての立場と、保証人としての責任は分けて確認します。
民法は保証人について、主たる債務者が履行しないときに「その履行をする責任を負う」と定めています。出典はe-Gov法令検索「民法」第446条です。
株式を売った場合も、社長を退いた場合も、保証契約の扱いを別に確かめる必要があります。「もう株主ではない」という事情だけで、保証が外れたと判断しないでください。
借入先ごとに、保証契約と現在の残高を並べます。会社の株式をどうするかという資料とは別に、保証の確認表を作ると、話し合いの抜けを見つけやすくなります。
廃業検討中は、消却の効果より先に資金と出口を比べる
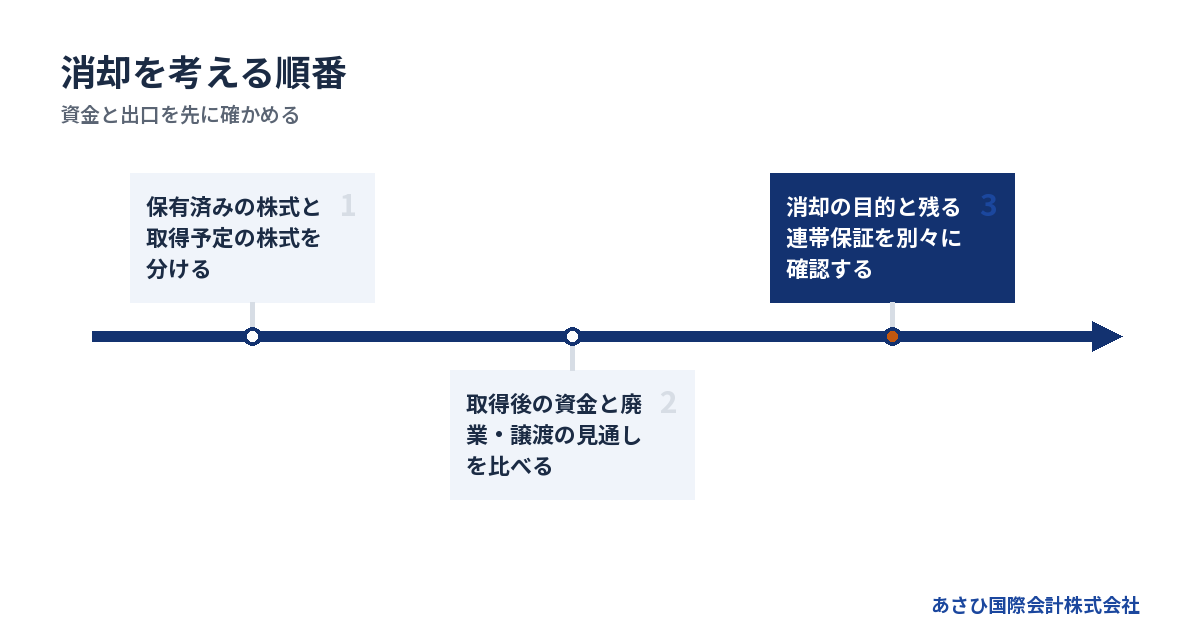
廃業を考える会社では、消却するかどうかより、事業を止めるまでの資金を見通す作業が先になることがあります。会社を譲る可能性が残るなら、その検討時間も確保したいところです。
買い取りが未実行なら、支払い予定と並べて判断する
これから株式を買い取り、その後に消却する計画なら、取得代金を払った後の資金繰りを作ってください。今の預金残高だけでは判断できません。
入金予定にも確かさの違いがあります。請求済みの売掛金と、まだ受注していない売上見込みを同じように置くと、使える資金を多く見積もるおそれがあります。
確認する順序は次のとおりです。
1. 現在使える会社の預金を確かめる
2. 入金日と回収の見込みを書き出す
3. 給与や仕入れなどの支払日を並べる
4. 取得代金と手続費用を加えて比べる
取得後に支払いが詰まるなら、株式整理の目的から見直す必要があります。親族への説明や退任準備が目的でも、事業の支払いを維持できるかは別に検討してください。
取得済みでも、消却を急ぐ理由があるかを確かめる
すでに保有している自己株式であれば、新たな買い取り資金の問題は生じません。それでも、直ちに消却すべきとは限らないのです。
後継者への承継や買い手との条件調整で、その株式を活用する予定があるかもしれません。いったん消した株式を、保有状態にそのまま戻すことはできません。
反対に、活用する予定がなく、将来の扱いが株主間の懸念になっているなら、消却の検討が進めやすくなります。判断の分かれ目は目的です。
廃業を検討している段階では、「会社を残す案があるか」「譲渡の条件が固まったか」も確認します。資本構成だけを先に変えると、後で別の手続きを組み直す場合があるためです。
会社を閉じる判断と、株式を消す判断を取り違えない
自己株式を消却しても、会社が解散するわけではありません。会社を閉じるには、残った財産と債務を整理する別の作業があります。
借入を返せる見込みがあるのか。支払いが続けられない状態なのか。出口は、その状況によって変わります。株数が少なくなったことだけで、清算の負担が軽くなるとは考えない方がよいでしょう。
比較する際は、次の項目をそろえます。
→ 横にスクロールできます
| 比較する項目 | 事業を止める案 | 事業を譲る案 |
|---|---|---|
| 日々の営業 | 終了へ向けて整理 | 引継ぎ条件を確認 |
| 従業員の雇用 | 終了時の対応を検討 | 継続条件を検討 |
| 会社の借入 | 返済・整理を検討 | 引継ぎ方と併せて確認 |
| 経営者保証 | 別に整理を検討 | 別に解除条件を確認 |
消却は、この表のどちらの出口も代替しません。株式の整理を終えたことで、廃業準備まで済んだと受け止めないようにしてください。
雇用や取引を残す余地は、営業が続くうちに調べる
従業員や取引先に迷惑をかけたくない。その思いから、結論を出せずに時間が過ぎることもあります。ただ、責任を引き受けることと、社長個人が借入を増やし続けることは同じではありません。
事業に引継ぎの余地があれば、雇用や取引を残す条件を検討できます。買い手の有無に加え、引継ぎまでの運転資金があるかも確認対象です。
当社が支援して成約した案件には、売上1億円前後の会社もあります。債務超過は5,000万円規模、借入は8,000万円規模でした。自社案件資料の2026年8月確認による概数です。消却で解決した事例ではなく、財務が厳しくても譲渡を検討できた例です。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
消却を決めるなら、保有の確認から費用まで順番に整理する
自社株消却の実行は、対象株式の確認から始めます。必要な決議や会計処理を確認し、費用と日程が会社の資金繰りに合うかを見てから進めます。
帳簿と株主名簿で、会社保有分を照合する
最初に見るのは、会社が消却対象の株式を持っているかどうかです。「昔、社長が買い戻した」という説明だけでは、会社と個人のどちらが買ったのか分かりません。
契約の名義と代金を払った口座も確かめます。会社の帳簿に自己株式が載っていても、関係資料と合っているかは別の確認です。
手元でそろえたい資料は、次のとおりです。
- 現在の株主名簿
- 自己株式の残高が分かる帳簿
- 取得時の契約書や決議の記録
- 株式に関する定款の記載
資料がそろわない部分は、不明のまま書き出してください。記憶だけで株主名簿を書き換えるより、どの取得の記録が欠けているかを特定する方が、その後の確認につながります。
消却する目的と、対象の範囲を先に決める
自己株式があるからといって、保有分をすべて消す必要があるとは限りません。将来の活用予定を確かめ、どの範囲を消却するか検討します。
目的が「買い手に分かりやすい資本構成にすること」なら、買い手がどの状態を求めているかも確認したいところです。社内の思い込みで先回りする必要はありません。
取締役会設置会社では、消却する自己株式の数を取締役会の決議で定めます。種類株式を発行している場合は、種類と種類ごとの数も対象です。根拠はe-Gov法令検索「会社法」第178条です。
取締役会を置かない会社では、取締役による業務決定の方法と定款を確認します。取締役会がないから株主総会の決議が必要、と読み替えないでください。誰が決定するかを曖昧にしたまま、議事録だけを作ることは避けます。
処理の前後で変わる事項も一覧にします。発行済株式数と自己株式数を分ければ、何が変わり、何が変わらないかを関係者で共有しやすくなります。
会計処理と税金は、取得の段階まで戻って確かめる
消却を検討するときは、今回の処理だけで税負担を判断しないようにしてください。過去の取得や、これから予定する取得の内容が関わるためです。
会社が株主から株式を取得した取引では、売った側の税務上の扱いも確認対象になります。受け取った金額のすべてを、第三者への通常の株式売却と同じように考えると、見込みがずれる場合があります。
売り手が経営者本人なら、会社の支払資金と個人の納税資金を分けて確認します。個人の外部株主から取得する場合も、その株主側の税務確認が必要です。外部株主へ払った代金を、社長個人の生活資金として見込むことはできません。
個人が会社に株式を売る場合、代金の一部がみなし配当となることがあります。経営者本人か外部株主かだけで、税の扱いが決まるわけではありません。出典は国税庁「株式等に係る譲渡所得等の収入金額とみなされる場合」です。売り手が法人なら、個人向けの税率を当てはめずに確認してください。
税金を確かめる際には、次の事項を分けます。
- 株式を売った人は誰か
- 取得代金はいつ支払われたか
- 取得時にどの処理をしたか
- 消却時に必要な処理は何か
消却をすれば税金が減る、という前提は置きません。自己株式の消却は、資本金を直接減らす手続きではありません。帳簿と登記の扱いを、それぞれ確認する必要があります。
登記と専門家費用を含め、実行の予算を作る
実務では、決議をした後にも確認する事項が残ります。発行済株式総数の変更に伴う登記や、会計記録への反映などです。どこまで終えれば完了かを先に決めておきます。
費用は、会社の状況と依頼範囲によって変わります。定額の相場を前提にせず、取得代金と手続費用を分けた見積もりを取ってください。
見積もりでは、次の内容を確認します。
- 決議や書類の確認を含むか
- 登記の実費と報酬はいくらか
- 会計・税務の確認を含むか
- 追加費用が生じる条件は何か
費用を用意できない場合は、その事情も先に伝えます。消却を予定する段階なのか、すでに決議や実行が済んでいるのかで対応が変わります。必要な処理を放置せず、進行状況から整理してください。
相談では「株を消したい理由」と「残る保証」を一緒に伝える
相談時には、自社株消却そのものに加え、退任や廃業を考えた理由を伝えてください。本来の目的が分かれば、株式の整理だけに時間を使うことを避けやすくなります。
最初の相談は、書類の完成を待たずに始められる
「会社を閉じたいが、保証が怖い」「親族の株式を整理したい」。相談の入口は、その程度の言葉でも構いません。最初から手続きを選んでおく必要はありません。
手元の資料で分かる範囲を伝え、不明な部分は不明とします。特に支払日が近い場合は、株式の説明より先に、資金が足りなくなる見込みを共有してください。
初回に伝えたい内容は、次のとおりです。
- 自己株式をすでに保有しているか
- 新たな買い取りを予定しているか
- 直近の支払いに不足があるか
- 社長個人の保証が付いているか
説明をうまくまとめる必要もありません。消却と買い取りを取り違えていたとしても、資料を見ながら整理できます。恥ずかしさから相談を遅らせるより、残っている時間を確認に使う方が次へ進めます。
法務・税務・登記・M&Aで、担当する仕事を分ける
依頼先を選ぶときは、肩書きだけで判断せず、何を担当してもらうかを具体的にします。株式を消す話と、会社を閉じる話では必要な仕事が違うためです。
法律上の判断や債務整理は、依頼する弁護士等が担います。税務は税理士、登記は司法書士など、それぞれの専門領域を確認します。M&A仲介は、買い手探しや取引条件の設計などを扱う立場です。
確認したいのは担当範囲です。「消却はできる」という説明だけでは、取得時の問題や保証の扱いまで見てもらえるか分かりません。
廃業を考えている事情を共有し、作業の順序をそろえてください。状況によっては法的整理が適切な場合もあります。譲渡の可能性を検討するときも、その判断を遅らせない進め方が必要です。
保証解除は、契約の文言と実際の同意を分けて確認する
M&Aで買い手が保証解除に対応する約束をしても、その約束だけで金融機関との保証契約が消えるわけではありません。金融機関の同意と、実際の手続きの確認が残ります。
中小企業庁「中小M&Aガイドライン」でも、経営者保証の扱いは取引条件として検討する事項です。株式の売却や代表者の交代とは区別して確認します。出典は中小企業庁「中小M&Aガイドライン」です。
買い手との契約だけを見て安心せず、借入先ごとの進行状況を確かめてください。解除の対象や時期について、曖昧な点を残さないようにします。
自社株消却の基本との違いは、自社株消却とは、会社が持つ株式を消すこと――廃業・借金・連帯保証との距離をご覧ください。
あさひ国際会計は、資料とM&A条件の整備で後方支援する
あさひ国際会計株式会社は、再生型M&Aの仲介を扱っています。連帯保証の解除を見据えたスキームを提案し、事業価値の説明資料や取引条件を整えます。
金融機関との協議に臨むのは、経営者ご本人です。必要に応じて、依頼する弁護士等の専門家が交渉を担います。当社の役割は、M&Aの説明資料の作成と取引条件の整理を通じた後方支援です。
相談は無料で、着手金はありません。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。自社の費用条件として、2026年8月に確認しています。成功報酬まで無料という意味ではありません。
依頼者が別途委任する専門家の費用は、依頼範囲に応じた確認が必要です。手元資金が乏しい場合も、その事情を含めて費用の出どころを整理します。
よくある質問
自社株消却だけで、残った株主の株式価値は上がりますか?
消却だけで株式価値が上がるとは限りません。自己株式の扱いが明確になることで、株主や買い手の不安が減る可能性はあります。ただし、会社の収益や資産が消却によって増えるわけではありません。非上場の中小企業では、事業の引継ぎや返済の見通しも価格判断に関わります。
債務超過の会社でも、自社株消却を検討できますか?
取得済みの自己株式を消す話と、これから有償で買い取る話を分けて確認します。保有株式の消却を検討する余地はありますが、必要な手続きや会計処理の確認が先です。新たな買い取りには財源の制約も関わります。消却だけで債務超過が解消するものとして進めないでください。
廃業するなら、自己株式を先に消しておく必要がありますか?
廃業を考えているという理由だけで、自己株式の消却を先に進める必要があるとは限りません。会社の財産と債務をどう整理するかによって、作業の順序が変わります。株式の記録は整えつつ、借入の返済見通しや残る支払いを先に確認してください。消却が廃業の前提だと思い込まないことです。
自分の株式を会社に買い取ってもらえば、連帯保証も終わりますか?
株主でなくなっても、それだけで連帯保証が終わるわけではありません。株式の売買と保証契約は別に確認します。退任やM&Aを予定している場合も、金融機関の同意と実際の解除手続きの確認が必要です。受け取れる株式代金だけでなく、売却後に残る責任まで含めて判断してください。
まとめ
まず、会社がすでに持つ自己株式と、これから買い取る予定の株式を分けて書き出してください。廃業を考えている場合は、そのメモに直近の支払予定と保証契約の状況を添えて、消却を進める順序から相談できます。
あわせて読みたい
- 自社株のメリットデメリットを整理する比較表と、廃業時に残るお金・責任
- 自社株消却の仕訳は「その他資本剰余金/自己株式」が基本、廃業検討時の読み方
- 自社株の公開買付のメリットが届く範囲と、非上場会社の買取りに必要な条件
- 自社株を社員に持ってもらうメリットと、廃業を迷う会社が守りたい給与と生活
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496