


目次
この記事の対象と結論
自社株消却とは、会社が保有する自社の株式を消滅させることです。消える対象は株式であり、会社の借入金や社長の連帯保証ではありません。
廃業を考えていると、「株をなくせば会社も借金も整理できるのか」と迷うことがあります。社長が個人で持つ株式と、会社が取得して保有する株式は別のもの。まず、誰が持っている株なのかを確かめてください。
自社株消却だけで、返済資金が生まれたり、経営者保証が外れたりするわけではありません。 会社による買い取りを伴うなら、手元資金が減る場面にも目を向ける必要があります。
廃業を検討している段階では、株式の整理と並行して、会社の支払い、事業の引継ぎ、個人の保証を分けて考えます。株式を消すことを急ぐより、いま困っている問題に合った手段を選ぶための整理が先です。
自社株消却で消えるのは、会社が保有する株式
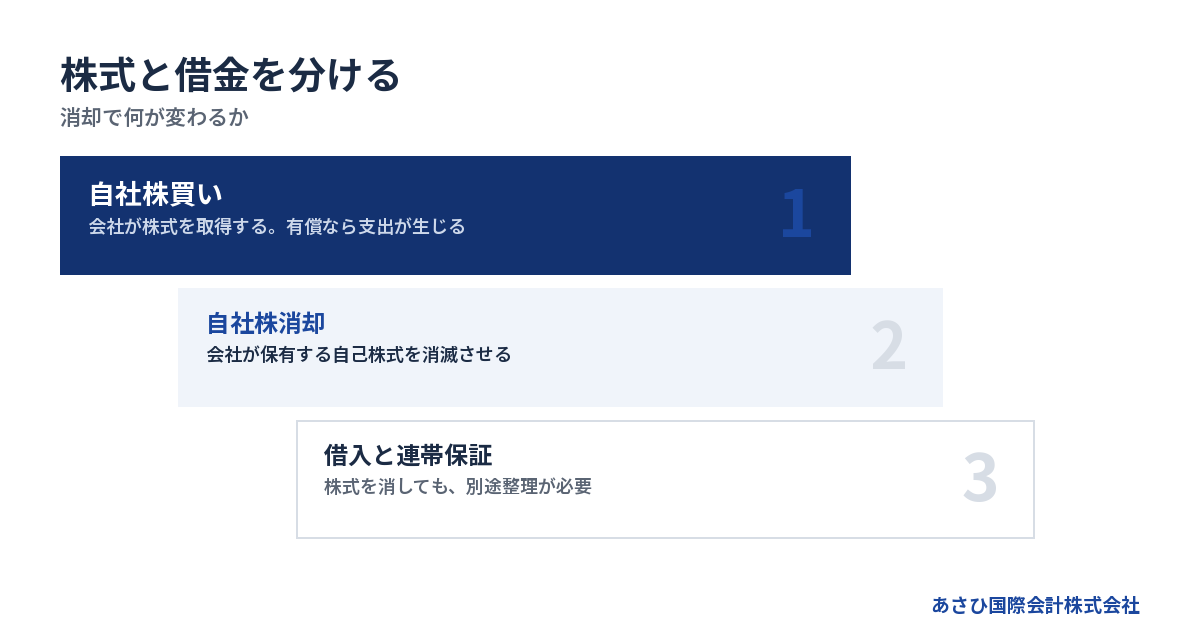
自社株消却の対象は、会社自身が保有している株式です。社長や家族が持つ株式を、会社の帳簿から消すだけで処理できるものではありません。
「社長の自社株」と「会社の自己株式」を区別する
中小企業で「自社株」と話すときは、社長が持つ自分の会社の株式を指すことがあります。一方、会社が自ら取得して保有する株式は「自己株式」と呼ばれます。言葉は似ていますが、所有者が違います。
消却を考える出発点は、この区別です。社長の保有株式を整理したい話なのか、会社がすでに持つ自己株式をなくしたい話なのかで、検討する手続きが変わります。
手元の資料では、次の内容を照合してください。
- 株主名簿に記載された株主と株数
- 会社が保有する自己株式の有無
- 過去の株式取得に関する契約書
- 取得代金の支払いを示す記録
名簿の記載だけで判断しにくい場合もあります。契約と入出金が食い違っていないかまで確認すると、消却の前提を整理しやすくなります。
自社株買いは取得、消却は取得後の処理
株主から会社が自社の株式を買う行為が、自社株買いです。取得した株式を消滅させる消却とは、段階が異なります。
買い取りでは、株主から会社へ株式が移ります。対価を現金で払えば、会社から株主へお金も動きます。その後、保有している自己株式を消却するかどうかを検討する流れです。
会社の現金が動く取得段階と、株式を消す消却段階を分けて見てください。 「消却の費用」と言われた金額に買い取り代金まで含まれていると、支出の意味を取り違えます。
すでに自己株式を保有している会社なら、新たな買い取りが必要とは限りません。反対に、社長しか株式を持っていない会社では、まず取得の可否から確認することになります。
消却・減資・廃業は、それぞれ扱う対象が違う
自社株消却は株式の数に関する処理です。資本金の額を減らす減資や、事業をやめる廃業とは区別されます。消却した株式の数に応じて、資本金がそのまま減ると考えるのは早計です。
→ 横にスクロールできます
| 言葉 | 主な対象 | 現金との関係 |
|---|---|---|
| 自社株買い | 株式の取得 | 有償なら支出が生じる |
| 自社株消却 | 保有株式の消滅 | 消却自体は入金でない |
| 減資 | 資本金の額 | 払戻しの有無などによる |
| 廃業 | 事業の終了 | 残務処理の資金が要る |
「株を減らす」「資本金を減らす」「会社を閉じる」。似た言い方でも、検討する対象は異なります。
廃業のために自己株式を先に消却するという順番が、どの会社にも当てはまるわけではありません。会社の財産と債務をどう処理するかを先に定め、その中で株式に必要な対応を確認します。
株式の数が減っても、会社の価値が増えるとは限らない
株式数が減れば、株式あたりの指標がよくなるという説明を見かけます。ただし、自社株買いと消却の効果を混ぜないようにしてください。
会社が保有する自己株式には、議決権や配当の扱いに特徴があります。議決権のない自己株式を消却したからといって、残った株主の議決権割合がその時点で増える、とは単純に考えられません。どの株式を分母にしているかの確認が必要です。
また、発行済株式の数が変わることと、事業の収益力が高まることは別です。顧客との契約や設備の状態が改善するわけではありません。
非上場の中小企業では、とくに買い手が何を引き継げるかが問題になります。消却後の株数だけで、会社の売却価格や社長の手取りを見積もらないようにしましょう。
無料お役立ち資料
『会社が倒産したら、自己破産するしかないのか?』
社長・家族・自宅・連帯保証はどうなるのか。会社の倒産と社長個人の破産を分けて整理し、事業を譲る道まで。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
資金繰りが厳しい会社は、消却より取得時の支出を確認する
資金繰りへの直接の影響は、株式を取得する際の支払いに表れます。消却の話が出たら、新たな現金支出があるのかを最初に切り分けてください。
すでに取得済みなら、過去の支払いと現在の処理を分ける
過去に株主から株式を買い取り、そのまま保有している会社もあります。この場合、今回の消却と過去の買い取りは別の出来事です。以前支払った取得代金が、消却によって会社へ戻るわけではありません。
確認したいのは、取得時の処理が完了しているかどうかです。買い取り代金の未払いがあるなら、その支払義務と消却の関係を個別に整理する必要があります。
確認事項は、次のように分けると見落としを減らせます。
- 株式を取得した時期と相手方
- 取得代金の支払済み・未払いの別
- 取得時の決議や契約の記録
- 帳簿に記載された自己株式の内容
「自己株式がある」という決算書の表示だけでは、過去の経緯までは分かりません。資料が足りなければ、その不足を明らかにしたうえで検討を進めます。
これから買い取るなら、支払い後の会社の現金を見る
社長や家族が持つ株式を会社が買い取る計画なら、会社から出る資金の確認が先です。株主側にお金が入っても、会社側では支払いの原資が減ります。
借入返済が苦しいときほど、会社と個人のお金を分けてください。社長の生活費を確保するための買い取りが、会社の給与や仕入れの支払いを圧迫することも考えられます。
判断には、次の項目を同じ資金繰り表に置きます。
- 現在使える預金と現金
- 回収時期が確認できる入金
- 給与や仕入れの支払予定
- 借入返済と税金等の支払予定
- 株式の取得に充てる予定額
預金残高だけでは足りません。入金見込みに不確かな売掛金が含まれていれば、予定どおりに資金が残らないためです。買い取り後も事業や残務処理を続けられるかまで見ます。
預金があることと、買い取れることは同じではない
自己株式の取得には、会社の財産を株主へ移すという面があります。そのため、会社に現金があるかだけで実行の可否を決めることはできません。
取得の方法や対価に応じて、必要な意思決定や財源の制約を確認します。借入で増えた預金を見て、「この残高までなら社長の株を買える」と判断しないでください。
債務超過の会社では、とくに慎重な検討が必要です。現金が一時的に残っていても、会社全体の財産では債務をまかなえないことがあるからです。税務上の株価を算定しただけでも、取得の可否は決まりません。
取得条件を決める段階では、会計・税務と会社法上の確認をそろえます。法的な判断は、依頼する弁護士等の専門家が担います。消却する予定だから取得時の制約を省ける、という関係にはありません。
消却しても債務超過の穴埋めや返済資金にはならない
会社の自己株式は、保有する他社株式と同じ感覚で扱わないほうがよい項目です。自己株式を消却すれば、その帳簿上の金額だけ会社の利益が増える、と考えるのも適切ではありません。
消却は、会社に外部から資金が入る取引ではありません。会計上の処理が変わっても、銀行へ返済する現金が同時に増えるわけではないのです。
債務超過への対応を考えるなら、次の内容を確認します。
- 財産をいくらで換金できそうか
- 未計上の支払いが残っていないか
- 事業を続けた場合に資金が残るか
- 事業を譲る余地があるか
株式の帳簿処理と、返済能力の改善は分けて検討します。消却を実行する理由が「借金を減らしたい」だけなら、目的に合う別の手段を探す必要があります。
自社株消却を進めるなら、所有・決定・記録を順に確かめる
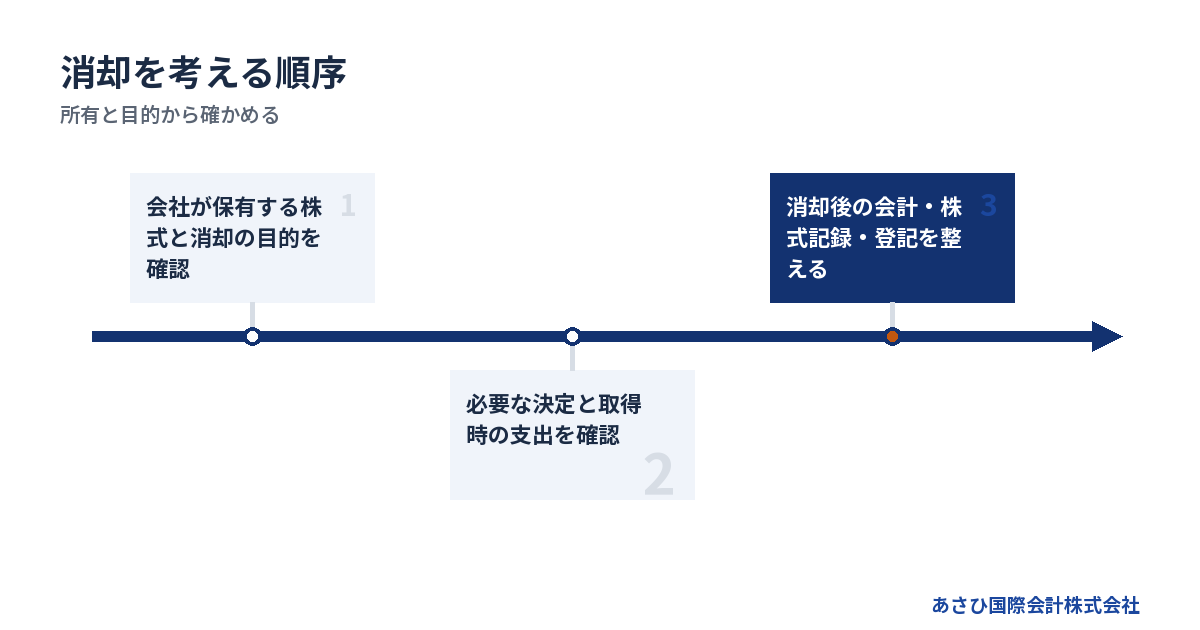
自社株消却の検討は、会社が対象株式を保有していることの確認から始めます。そのうえで、会社の機関構成に合う決定と、会計・登記の処理を整理します。
最初に「何のために消すのか」を文章にする
消却を検討する理由は、会社ごとに異なります。自己株式を今後使う予定がない場合もあれば、事業承継に向けて株式の状態を整理したい場合もあります。
目的を短く書いてみてください。「社長が引退したい」と「会社が持つ自己株式をなくしたい」では、必要な対応は同じになりません。引退が目的なら、経営の引継ぎや保証の扱いまで確認する話になります。
目的を整理するための問いは、次のとおりです。
- 消却によって何を変えたいのか
- 株式を保有したままでは困るのか
- M&Aや事業承継の予定があるのか
- 廃業と同時に進める必要があるのか
目的と効果がつながらなければ、実行を急ぐ理由は薄くなります。予定しているM&Aがある場合は、買い手との条件設計に影響するかも先に確認します。
会社の形に合った決定方法を確認する
自社株消却は、経営者が思いついた日に帳簿を直して終える処理ではありません。会社の機関構成や定款を確認し、誰がどの内容を決めるかを整理します。
必要な資料として、定款や登記の内容を確認できるものがあります。取締役会の有無を思い込みで判断しないでください。以前の組織変更が資料に反映されていない場合も、確認が必要です。
決定前には、少なくとも次の事項を明らかにします。
- 消却対象となる株式の種類と数
- 消却をおこなう時期
- 意思決定を担う機関
- 決定内容を残す書類
- 会計と登記の担当者
取得も同時に予定しているなら、取得側の決定事項も別に整理します。取得の承認と消却の決定を、同じ意味の手続きとして扱わないことです。
株主名簿・会計・登記の記録をそろえる
消却後は、発行済株式の総数などに変更が生じます。会社内の記録と外部から確認できる情報に食い違いを残さないよう、関連する処理を組み合わせて進めます。
帳簿だけ、登記だけでは、株式の経緯を追いにくくなります。担当者が分かれる場合は、消却する内容と日付を共通の資料で伝えると、確認の往復を減らせます。
実務の順序は、次のように整理できます。
1. 対象株式の保有状況を確認する
2. 必要な決定と書類を整える
3. 消却に伴う記録と会計を更新する
4. 登記の変更と完了内容を確認する
登記に必要な書類や期限は、具体的な内容に沿って確認してください。過去の取得記録が見つからない場合は、そのまま先へ進めず、所有関係を確認できる資料を補います。
費用は取得代金・実費・専門家報酬に分ける
自社株消却をめぐる支出には、性質の異なるものが含まれます。これから株式を買うなら取得代金が必要です。手続きに伴う実費や、依頼する専門家の報酬も分けて見積もります。
費用の確認では、次の区分が使えます。
| 費用の区分 | 確認する内容 |
|---|---|
| 株式の取得代金 | 誰にいくら払うか |
| 登記等の実費 | 必要な手続きの範囲 |
| 専門家報酬 | 契約に含まれる業務 |
| 税務対応の費用 | 計算と申告の担当 |
消却だけの場合と、取得から整理し直す場合では、依頼する業務量も変わります。見積書には、過去の記録確認が含まれるかまで記載してもらうと判断しやすくなります。
支払資金が足りないときは、消却の目的と実施時期を見直します。ただし、すでに実行した取引に必要な記録や登記を、資金不足だけを理由に放置しないよう担当者へ状況を伝えてください。
税金と株主への影響は、消却前の取引まで戻って確認する
税金の検討では、消却だけを切り取らず、会社が株式をどう取得したかを確認します。株主が受け取った対価の性質によって、税務上の扱いが変わるためです。
株主が受け取るお金は、取得の場面で発生する
会社が保有済みの自己株式を消却するとき、その消却だけを理由に社長へ買い取り代金が支払われるわけではありません。社長がお金を受け取るのは、会社に株式を売るなど、別の取引がある場面です。
ここを混同すると、税金を確認すべき時点もずれます。「消却が終わったら税金を考える」では、取得に伴う税務対応が後手に回るおそれがあります。
取引の流れを整理する際は、次の内容をつなげて確認します。
- 誰が株式を売ったのか
- 誰が対価を支払ったのか
- 対価をいつ受け取ったのか
- 取得後にどの処理をしたのか
消却の有無だけで非課税と判断しないでください。過去に買い取りがあったなら、その時点の申告や会社側の処理も確認対象になります。
会社への売却は、第三者への売却と税金が違う場合がある
個人が発行会社へ株式を売る場合、受取額の一部が配当とみなされることがあります。これが「みなし配当」です。受け取った全額を、第三者への株式売却と同じ方法で計算するとは限りません。
国税庁は、自己株式の取得等に伴う収入金額を説明しています。その説明では、「みなし配当」とされる部分を除いて扱う整理が示されています。出典は国税庁「株式等に係る譲渡所得等の収入金額とみなされる場合」です。
税金は、売り先の違いでも変わり得ます。会社が買う案と外部の買い手へ売る案を比べるなら、提示価格だけで判断しないほうがよいでしょう。
具体的な計算は、取得価額などの資料をもとに税理士が確認します。会社に資金が足りるかという問題も、税額とは別に残ります。
会計上の消却処理と税務上の扱いをそろえて確認する
会計では、自己株式を取得した時点の処理と、消却した時点の処理を分けます。過去の取得が帳簿に正しく反映されているかを確認してから、今回の消却につなげます。
処理の前提になるのは、実際におこなわれた取引です。契約書には有償取得とあるのに、帳簿に対価の記録が見当たらない場合は、先に差異を調べる必要があります。
税務上の帳簿と会計上の表示が、同じ動きになるとは限りません。勘定科目だけを見て仕訳をまねると、前提の異なる処理を当てはめてしまうおそれがあります。
確認を依頼するときは、消却直前の資料だけに絞らないでください。取得時の契約と決議の記録も渡します。過去から現在までの流れが分かる資料があれば、何を修正し、何を新たに処理するかを区別できます。
手取りを考えるなら、会社と個人の収支を別々に作る
社長の手元に残るお金と、会社が支払いに使えるお金は分けて計算します。会社から買い取り代金を受け取ったとしても、その全額を生活費に充てられるとは限りません。
個人側には税金の負担を見込む必要があります。会社側では取得代金を払った後の事業資金や、廃業に伴う支出が残ります。同じ金額を両方の収支に使わないことです。
→ 横にスクロールできます
| 確認する主体 | 入金として見るもの | 支出として見るもの |
|---|---|---|
| 会社 | 営業収入等 | 取得代金・事業支出 |
| 社長個人 | 株式の売却代金等 | 税金・生活費等 |
連帯保証の履行が問題になる場合は、個人側の収支にも影響します。保証の扱いが定まらないまま、「株式を売った後の手取り」を生活再建の資金として見込むと、計画が崩れる可能性があります。
廃業と連帯保証は、株式とは別の手順で整理する
廃業を考える会社では、事業をやめる手続きと債務の処理を検討します。自社株消却は、その代わりになる手段ではありません。
株式を消しても、会社の借入契約は残る
借入金は、会社と金融機関等との契約から生じます。株式の数を減らす処理をしただけでは、借入残高や返済条件は変わりません。
借入の整理を考えるときは、株主名簿とは別に債務の一覧を作ります。借入先ごとに条件が違うため、合計残高だけでは返済の見通しを立てにくくなります。
一覧に入れる内容は、次のとおりです。
- 借入先と現在の残高
- 次の返済日と返済予定額
- 担保に入っている財産
- 保証人と保証契約の内容
- 支払いが遅れている債務
廃業時は、銀行借入以外の支払いも確認します。事業を止めた後に請求される費用があると、事前の見積もりより現金が足りなくなるためです。
株式の整理は進んでいても、債務の処理が未定なら、会社を閉じる計画はまだ完成していません。
株主をやめても、連帯保証から自動的に外れない
株主としての立場と、保証人としての責任は別です。株式を譲渡したり、会社が取得した株式を消却したりしても、そのことだけで保証契約が終わるわけではありません。
民法では、連帯保証人について「前二条の権利を有しない」と定めています。会社への催告や財産への執行を先に求める権利がない、という意味です。出典はe-Gov法令検索「民法」です。
そのため、株主をやめた後でも、保証契約が残っていれば請求の問題は残ります。代表者の退任も、保証の終了を示すものとは限りません。
詳しくは「廃業したら連帯保証はどうなる?残る理由と整理の道」をご覧ください。まず保証契約の写しを探し、どの債務を保証しているかを確認します。
会社を閉じる場合は、財産と債務の処理を組み立てる
株主総会の決議による解散を選ぶ場合、その後の清算まで見通す必要があります。清算では、会社の財産と債務を整理します。株式を消却しただけで、その作業が完了するわけではありません。
会社法は、清算中の会社について「債務超過の疑いがあるとき」にも触れています。通常の清算で進められるかは、支払いの見通しに沿って判断する事項です。出典はe-Gov法令検索「会社法」です。
売掛金が帳簿どおり回収できるか、設備をいくらで処分できるかでも見通しは変わります。廃業を決めた時点の決算書だけで、完済できると判断しないでください。
状況によっては、破産などの法的整理が適切な場合もあります。具体的な手続きの判断と実行は、依頼する弁護士等の専門家が担います。
残せる事業があるなら、株式整理とM&Aを同時に検討する
借入が重くても、顧客との取引や働く人の技能に引継ぎの価値が残る場合があります。廃業だけに絞る前に、事業を譲る余地を確認する意味があります。
株式譲渡では、株主が変わっても会社の借入等は会社に残ります。事業譲渡では、譲る財産や契約を特定して引継ぎを検討しますが、債務の扱いには別途確認が必要です。どちらも、経営者保証の解除が自動的に決まる仕組みではありません。
詳しくは「廃業とM&Aの比較|メリット・デメリットと判断基準を解説」をご覧ください。
会社の譲渡条件と、金融機関等による保証解除の同意は分けて確認します。 買い手との約束だけで完了とせず、保証契約の扱いを示す書面まで確認する計画が必要です。
廃業を迷う段階では、資料を分けて相談内容を絞る
相談の準備では、株式・資金・保証の資料を分けると、何を先に判断するかが見えやすくなります。資料をすべてそろえるまで相談を待つ必要はありません。
株式の整理より先に、支払いの限界を共有する
廃業を考えて相談する経営者は珍しくありません。「もっと早く相談すべきだった」と抱え込むより、現在の支払い状況をそのまま伝えてください。
相談時には、「自社株を消却したい」という希望に加えて、そう考えた理由を伝えます。株式の処理を希望していても、本当の悩みが資金不足や引退後の保証である場合は、検討の順番が変わるためです。
最初に伝えたい内容は、次のとおりです。
- 現在使える会社の資金
- 次に支払いが難しくなる時期
- 廃業を考えている理由
- 引き継ぎたい事業や雇用
- 個人の連帯保証の有無
金額がまだ概算なら、その旨を添えれば構いません。分からない部分を隠さず、どの資料で確認できそうかを整理するところから始めます。
専門家には、株式・税金・法的整理の担当範囲を確かめる
自社株消却と廃業を一緒に考える場合、確認事項は複数の専門分野にまたがります。最初の依頼で、誰がどこまで担当するかを明らかにすると、抜けを減らせます。
| 担当分野 | 主な確認事項 |
|---|---|
| 税理士 | 税金と税務上の処理 |
| 司法書士 | 登記の要否と申請 |
| 弁護士 | 法的判断と債務整理 |
| M&Aの支援者 | 買い手探索と条件設計 |
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。希望する出口と、現在の支払能力の両方を共有して検討します。状況によっては法的整理が適切な場合もあります。
依頼先を選ぶ際は、報酬の対象業務と他の専門家との分担を確認してください。株式の登記だけを頼んだつもりが、保証の整理まで含まれていると誤解することを防げます。
再生型M&Aでは、保証解除を見据えて条件を整理する
あさひ国際会計株式会社は、再生型M&Aの仲介をおこなっています。連帯保証の解除を見据えたスキームの提案と、事業承継の支援が業務の範囲です。
金融機関との協議に向けては、説明資料の整備を通じた後方支援を担います。事業価値を説明する資料やM&Aの条件を整理し、経営者本人の協議を支える役割です。交渉の主体は経営者本人と、必要に応じて依頼する弁護士等の専門家となります。
支援を依頼する場合も、譲渡と保証解除の見通しは分けて確認します。買い手の資力や引継ぎ後の運営方針も、検討材料です。
廃業と個人の再出発を合わせて考えたい方は、詳しくは「自己破産しないで会社をたたむ方法」をご覧ください。
相談時には、消却を決めたかどうかも伝える
自社株消却の検討前と、すでに決定・実行した後では、確認する内容が異なります。実行済みなら、日付と処理の進み具合を最初に共有してください。
準備する資料は、次のように分けられます。
- 株式の資料は名簿・定款・取得記録
- 資金の資料は決算書・直近の入出金
- 債務の資料は借入と保証の契約書
- 事業の資料は売上と雇用の状況
不足する書類は、後から補う前提で整理できます。従業員や取引先へ何を伝えたかも共有すると、引継ぎや廃業の予定を組み立てやすくなります。
当社への相談は無料で、着手金はありません。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。成功報酬まで無料という意味ではありません。依頼する業務と契約条件を確認したうえで検討してください。
よくある質問
社長が持っている株式を、そのまま消却できますか?
自社株消却の対象は、会社が保有する自己株式です。社長個人が持つ株式は、会社の保有株式と区別します。会社への移転を伴うなら、取得方法や対価のほか、必要な決定と財源の制約を先に確認します。名簿の記載を消すだけで済む処理ではありません。
自社株消却をすると、資本金や借入金も減りますか?
消却は株式を消滅させる処理であり、資本金の額を減らす減資とは別です。借入金も、消却した株式の数や帳簿上の金額に応じて減るわけではありません。返済負担を軽くしたい場合は、株式の処理と切り分けて、債務の扱いや事業の収支を検討します。
廃業する会社は、先に自社株を消却する必要がありますか?
廃業に先立って自己株式を消却することが、すべての会社に共通する前提ではありません。先に確認するのは、事業を止めた後の支払いと、財産・債務の処理です。保有する自己株式の扱いは、選ぶ手続きや会社の状態に沿って整理します。
赤字や債務超過でも、消却をすれば会社を売りやすくなりますか?
消却だけで、事業の収益力や借入の負担が改善するわけではありません。買い手は、引き継ぐ事業と財務の状態を確認します。自己株式の整理が取引条件に関わる場合はありますが、売却の前提として先に消却すべきかは個別の判断です。赤字や債務超過でも、事業を引き継ぐ相手が見つかる可能性はあります。
まとめ
株主名簿と自己株式の取得記録を見て、誰の株式をどう整理したいのかを書き出してください。廃業を考えているなら、次の支払予定と保証契約も合わせて準備し、株式の処理より先に判断すべき問題がないか確認しましょう。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
▶ 関連資料:『会社が倒産したら、自己破産するしかないのか?』(全19ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『相談してから、事業が引き継がれるまで』(全14ページ)(無料)