


目次
この記事の対象と結論
自社株の奨励金ランキングだけでは、会社の売却価格や連帯保証の行方は判断できません。奨励金は、従業員による株式購入への補助を比べるときの情報です。社長が保有株式を譲る話とは、お金の流れが異なります。
借入の返済が重く、廃業が頭をよぎっている。従業員に株式を持ってもらえば、会社を残せるのかと探している。そんな状況なら、奨励金の率より先に、株式の持ち主と資金の受け取り先を確かめてください。
奨励金の比較と、会社・経営者の出口の検討は分けて進めます。 この記事では、比較根拠のない企業別順位や奨励金率は掲載していません。ランキングの読み方を整理したうえで、廃業を検討する会社で確認したい実務につなげます。
自社株の奨励金ランキングは「購入への補助」を比べる情報
奨励金率は、株式購入に対する会社の補助の大きさを見る数字です。株式を売ったときの利益率や、会社の評価額を表すものではありません。
奨励金は、株式を買う人への補助として読む
従業員が勤務先の株式を購入するとき、会社が資金を上乗せする仕組みがあります。その上乗せが、検索でいう「自社株の奨励金」です。持株会を通じた購入などで使われる言葉ですが、支給条件は会社ごとに確認する必要があります。
最初に見るのは、何に対して補助されるか。毎月の拠出に付くのか、特定の募集だけが対象なのかで、受け取れる額は変わります。広告に出ている率だけを抜き出すと、自分には適用されない条件を比べてしまうおそれがあります。
比較するなら、次の情報をそろえてください。
- 奨励金を受けられる人の範囲
- 補助の対象となる拠出額
- 支給額に設けられた上限
- 支給が続く期間と終了条件
経営者が自社への導入を考える場合も、同じ確認が出発点です。補助を厚くするほど従業員の関心を得られるとは限りません。買った株式をどう保有し、必要なときにどう換金できるかまで説明して、参加を判断してもらう必要があります。
高い奨励金率と、株式購入の利益は別に考える
購入時に補助を受けても、売却までに株式の価値が下がれば損失が生じる可能性があります。奨励金の率を、そのまま運用の利回りとして読むのは避けたいところです。補助が付いたことと、最終的に利益が出ることは別の話になります。
手取りも同じです。購入に使った資金だけで判断せず、売却代金と費用の関係を確かめます。税務上の扱いまで含めると、制度の案内にある率と、本人が使えるお金は一致しない場合があります。
従業員には、勤務先の業績が給与と株式価値の両方に関わる点も伝えたいところ。経営が苦しい会社ほど、参加すれば安心だという説明はできません。会社の状況と換金条件を理解したうえで、本人が選べる形を整えます。
社長自身が廃業を考えているなら、なおさらです。奨励金の高さで参加を促す前に、事業を続けられる見通しを整理してください。従業員の資金を受け入れる判断と、目先の支払いをしのぐ判断を重ねないようにします。
企業別順位は、調査条件がそろっているか確かめる
「自社株 奨励金 ランキング」で見つかる一覧を読むときは、順位の根拠から確認します。対象企業の範囲や比較時点が違えば、同じ会社でも見え方が変わるためです。掲載がない会社を、奨励金がない会社と扱うこともできません。
見出しに「高水準」とあっても、通常の支給率なのか、一時的な条件なのかは別途確認が必要です。対象者や上限を省いた一覧から、自社に合う水準を決めるのは難しくなります。
→ 横にスクロールできます
| 比較する項目 | 確かめる内容 | 読み違えやすい点 |
|---|---|---|
| 奨励金率 | 通常時の適用条件 | 利益率との混同 |
| 支給上限 | 補助される範囲 | 全額対象との誤認 |
| 対象者 | 加入できる人 | 全員対象との誤認 |
| 適用期間 | 開始と終了の条件 | 常設との取り違え |
| 換金条件 | 売却までの手順 | 即時換金への期待 |
この記事で企業別ランキングを示していないのは、同じ条件で比較できる資料を提示できないためです。未確認の率で順位を作るより、比較表の空欄を埋めるほうが、自社の判断に使える情報になります。
廃業を考える会社では、奨励金より資金の行き先を確かめる
従業員が株式を買っても、その代金が会社の運転資金になるとは限りません。誰が株式を売り、誰が代金を受け取る取引なのかを、先に分けてください。
社長の株式を売る代金と、会社のお金を混ぜない
社長個人が持つ株式を売るなら、売主は社長個人です。会社が事業を売る場合とは、代金の受け取り先が異なります。「自社株を売れば仕入代金が払える」と考える前に、契約上のお金の流れを図にしてみてください。
受け取った代金を会社へ入れるとしても、別の資金移動になります。売却と資金投入を一続きに考えると、社長の手元に残る額や、会社との貸し借りが見えにくくなります。帳簿と契約を合わせて整理する場面です。
確認する内容は、次のとおり。
- 売却対象の株式を誰が持っているか
- 買い手は誰になるのか
- 代金は誰の口座へ入るのか
- 受け取った代金を何に使うのか
資金が足りないときほど、入金予定を先に支払いへ充てたくなります。ただ、買い手が決まっていない段階の金額は予定にすぎません。確定した入金と、成立を待つ売却代金を分けて資金繰りを作るほうが、判断を誤りにくくなります。
奨励金を増やす判断は、支給を続ける負担まで見る
自社の奨励金を増やすなら、会社から出ていく資金も増える可能性があります。従業員の参加を促せても、その負担が資金繰りに合っているかは別の検討です。他社より高い率を掲げること自体を目標にしないでください。
廃業を検討する段階では、すでに約束した支払いを把握する作業が先になります。奨励金を増やした場合の負担だけでなく、現在の条件で発生する支払いも含めて整理します。変更できるかどうかは、規約や約束の内容を確認して判断する必要があります。
資金繰り表には、少なくとも次の区分を設けます。
- 現在使える預金と現金
- 入金日が見えている売上代金
- 給与や仕入れなどの支払予定
- 借入の返済予定
- 奨励金などに伴う支出予定
支給率を下げれば問題が解消する、とも限りません。従業員への説明や既存の権利関係が残る場合があります。経営が苦しい事情だけで結論を出さず、変更の可否と、変更して得られる資金繰りの改善幅を分けて確かめます。
従業員に株式を持ってもらっても、後継者が決まるとは限らない
株式を持つことと、社長として事業を担うことは異なります。従業員が購入を希望していても、経営を引き受ける意思まで確認できたとはいえません。借入や保証の扱いも、別に話し合う必要があります。
従業員へ引き継ぎたいなら、役割を具体化してください。現場の仕事を続けたい人と、資金繰りや経営判断を担いたい人では、望む関わり方が違います。株式購入への同意を、経営責任への同意として受け取らないようにします。
引継ぎ候補者との確認事項は、次のように分けられます。
- 事業を引き受ける意思があるか
- 経営を担う体制を作れるか
- 買取資金の見通しがあるか
- 借入と保証をどう扱う予定か
従業員に引き継ぐ道と、外部の買い手へ譲る道は、条件を並べて比較できます。詳しくは自社株のおすすめの譲り方は廃業の理由で変わる、借入と連帯保証から選ぶ道をご覧ください。
従業員が持つ自社株は、名義と換金条件から整理する
従業員が自社株を持っている会社では、株主としての関係と雇用の関係を分けて確認します。廃業やM&Aの方針を伝える前に、誰がどの権利を持つかを整理しておくと、説明の食い違いを減らせます。
株主名簿と購入記録を照らし合わせる
従業員が株式を持っていると聞いていても、本人の名義なのか、持株会を通じた保有なのかで確認資料が変わります。社長の記憶だけで株主構成を確定しないでください。過去の購入記録と現在の名義を照合するところから始めます。
名義と実際の出資者が食い違って見える場合は、その理由も残します。口頭の説明だけで書き換えると、後の売却や分配で問題になるおそれがあります。誰の権利として扱うかは、資料をもとに確認したい論点です。
手元にあれば、次の資料をまとめます。
- 現在の株主名簿
- 株式の購入や譲渡の記録
- 持株会の規約と残高の資料
- 買取りに関する合意書
資料が不足していても、確認できた部分から一覧を作れます。「不明」として残すほうが、推測で埋めるより実務に役立ちます。特に退職者の持分や古い口約束は、現在の従業員だけに聞いても全体が見えない場合があります。
退職時の買取りを、思い込みで約束しない
退職したら購入時の金額で会社が買い取る、と従業員が理解している場合があります。しかし、実際にどう扱うかは、規約や個別の合意を確認する必要があります。奨励金を付けて募集したことだけで、買取条件まで決まるわけではありません。
確認したいのは価格だけではありません。誰が買い取る約束なのか、その人や会社に支払う資金があるのかも関わります。廃業を検討する会社で、資金の裏付けがない買取りを約束すると、後の説明が難しくなります。
会社法第127条には、株主は「その有する株式を譲渡することができる」とあります。ただし、譲渡制限株式では会社の承認が必要です。法律上の譲渡と、実際に買い手が見つかることも分けて考えます。
出典:e-Gov法令検索「会社法」第127条・第2条第17号(2026年8月18日確認)。
市場で売れる株式と同じ感覚で、すぐ現金になるとは説明できません。売却先と承認の手順を確かめ、未確定の部分を明示して伝える必要があります。
従業員には雇用と株式の扱いを別々に伝える
事業が譲渡された場合でも、従業員の雇用と、保有株式の換金は別の論点です。「働き続けられる予定」と「株式を買い取ってもらえる予定」を一緒に伝えると、双方が決定済みと受け取られるおそれがあります。
説明資料も分けると整理しやすくなります。雇用については引継ぎ後の働き方を、株式については対象となる持分と売却条件を示します。まだ決まっていない事項を、見通しだけで埋めないことが信頼につながります。
伝える内容は、次の区分で準備してください。
- 現時点で決定している事項
- 買い手などと確認中の事項
- 従業員本人の判断が必要な事項
- 次に説明する予定の事項
従業員を不安にさせたくない気持ちは自然です。ただ、安心させるための約束が後で変われば、負担は大きくなります。説明する範囲と時期を整え、給与の話と株式の話を混ぜずに向き合う道筋を作ります。
自社株の売却を比べるなら、価格・手取り・保証を別欄にする
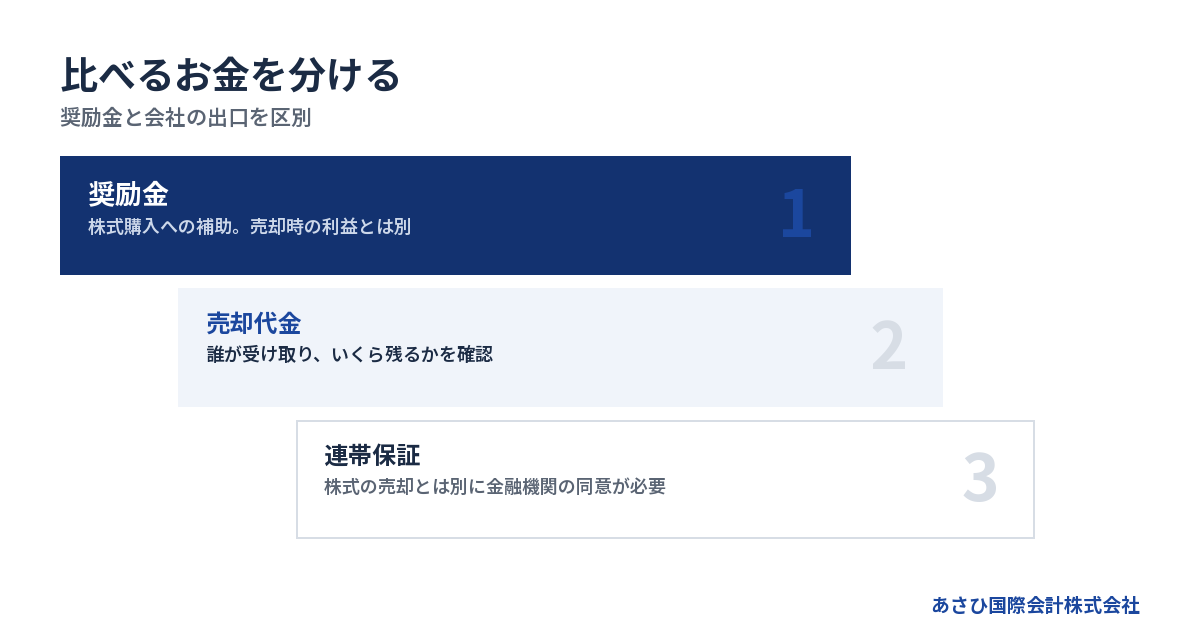
会社の出口を選ぶ比較表には、売却価格だけでなく、入金先と連帯保証の扱いも並べます。高い提示価格でも、支払条件や保証の扱いが未定なら、それだけで選ぶ材料にはなりません。
株式譲渡と事業譲渡では、売るものと代金の受け取り先が違う
経営者などの株主が株式を売る形が、株式譲渡です。法人格は変わらないため、会社の借入金などは引き続き会社に残ります。株主が交代しただけで、借入が消えるわけではありません。
会社が事業に関わる財産などを売る形は、事業譲渡と呼ばれます。この場合の代金は、売主となる会社が受け取ります。社長個人が自由に使えるお金として、そのまま計算しないでください。
→ 横にスクロールできます
| 検討する形 | 主な売却対象 | 代金の受取先 | 別途確認すること |
|---|---|---|---|
| 株式譲渡 | 株主の保有株式 | 売主となる株主 | 借入と保証 |
| 事業譲渡 | 契約で定める事業 | 売主となる会社 | 残る債務の整理 |
| 廃業・清算 | 財産の換価など | 会社で処理 | 債務と残余財産 |
事業譲渡なら債務の問題を切り離せる、と単純にも考えられません。商号の継続使用などにより、買い手も責任を負う場合があります。契約の書き方だけで判断せず、法的な確認を含めて設計する場面です。
出典:中小企業庁「中小M&Aガイドライン」第3版、e-Gov法令検索「会社法」第22条(2026年8月18日確認)。
手取りは、提示額から支出を確かめて見積もる
買い手の提示額と、売却後に手元へ残る額は分けて見積もります。報酬や税金など、取引に伴う支出があるためです。価格だけを並べたランキングでは、暮らしの立て直しに使える金額までは分かりません。
売却代金の支払時期にも目を向けてください。契約日に受け取れるのか、取引の実行時なのか、条件を満たした後なのか。金額が同じでも、目前の支払いに間に合うかどうかは変わります。
見積もりには、次の欄を設けると比較しやすくなります。
- 譲渡代金と受け取り先
- 入金時期と支払いの条件
- 仲介報酬などの費用
- 税金の見込み
- 返済などに充てる予定額
税金についても、売却額全体に同じ計算を当てはめないでください。株式を売るのか、会社に買い取ってもらうのかで、検討する課税関係が変わる場合があります。取得時の資料もそろえ、取引形態を決めてから見積もります。
詳しくは自社株がいくらで売れるかを知るための価格と手取り、廃業時の連帯保証の見方をご覧ください。
連帯保証は、株式の売却とは別に確認を進める
株式を売ったことだけで、経営者の連帯保証が外れるわけではありません。 買い手との約束と、金融機関との保証契約は別に扱う必要があります。社長を退任する予定だけで、保証の問題を解決済みとしないでください。
連帯保証の責任を確かめる出発点は、契約書です。民法第446条では、保証契約は「書面でしなければ、その効力を生じない」と定めています。電磁的記録も書面とみなされるため、紙の控えがないだけで保証がないとは判断できません。
出典:e-Gov法令検索「民法」第446条(2026年8月18日確認)。
M&Aの条件を比べる際には、次の点を確認します。
- 保証の対象となる借入の範囲
- 金融機関へ説明する担当者
- 保証解除に向けて必要な条件
- 解除が進まない場合の契約上の扱い
最終的な解除は金融機関の同意が前提です。金融機関との協議・交渉は経営者本人が担い、必要に応じて依頼する弁護士等が対応します。当社は資料の整備やM&Aの条件設計を通じた後方支援を担います。
廃業か譲渡かは、事業を残せる条件と資金の期限で比べる
廃業とM&Aの比較では、会社全体の評価だけでなく、引き継げる仕事や人も見ます。一方で、譲渡の検討に使える時間は資金繰りに左右されるため、希望と支払予定を同じ表で確認してください。
債務超過でも、引き継ぎたい事業があるかを調べる
資産より負債が多い状態を、債務超過といいます。ただ、その状態だけで買い手の関心まで決まるわけではありません。継続する受注や、仕事を担う人材に価値を見いだす買い手がいる可能性があります。
あさひ国際会計株式会社が支援して成約した案件には、売上が1億円台の運送業があります。債務超過は3,000万円規模、従業員は10名前後でした。当社成約資料の2026年8月16日確認に基づく例です。個別の結果であり、同じ条件での成約を示すものではありません。
判断材料は、決算書だけに限りません。
- 引継ぎ後も続く見込みの仕事
- 現場を支えている従業員
- 稼働している設備や拠点
- 買い手の体制で改善できる費用
社長の経験や取引先との関係に依存している仕事なら、退任後も続けられるかを確認します。売上があっても、その前提が引き継げなければ評価は変わります。反対に、引継ぎの手順を示せると、買い手が検討しやすくなる場合があります。
資金が尽きる日を、譲渡の予定から切り離して把握する
買い手探しを始めたことと、資金繰りが改善したことは別です。成約を見込んで通常の入金と同じように扱うと、予定がずれたときに支払いができなくなるおそれがあります。売却代金が入らない場合の資金繰りも作っておきます。
見るべきなのは、口座の残高だけではありません。入金前に給与や仕入代金の支払日が来るなら、その間に不足する額を把握する必要があります。帳簿上の売掛金があっても、必要な日に使えるとは限らないためです。
検討の順序は、次のように組み立てます。
1. 支払日と入金予定日を並べる。
2. 資金が不足する時点を確かめる。
3. 譲渡に必要な確認事項を洗い出す。
4. 成立しない場合の対応も検討する。
時間が限られているなら、その事実を相談の冒頭で伝えてください。「急いでいる」だけより、どの支払日が迫っているかを示すほうが、実行できる選択肢を絞りやすくなります。成立の見通しが薄いまま、結論を先延ばしにしないための作業です。
廃業を選ぶ場合も、株主への分配と債務の整理を混同しない
会社を閉じる場合は、残った財産の扱いと債務の処理を確かめます。従業員が株式を買ったときの金額が、そのまま返ってくるとは説明できません。株主として受け取れるものがあるかは、会社の財産と負債の状況に関わります。
借入を返しきれない状況なら、法的整理が適切な場合もあります。M&Aの成立だけを目標にせず、残された資金と事業の状態を踏まえて比較する必要があります。手続きを担うのは、依頼者が委任する弁護士等の専門家です。
破産法第1条は、手続きの目的に「経済生活の再生の機会の確保」も含めています。経営者の再出発を考えることは、従業員や取引先への責任から目をそらすこととは異なります。支払いと説明の方針を整えるためにも、会社と個人の問題を分けて向き合います。
出典:e-Gov法令検索「破産法」第1条(2026年8月18日確認)。
詳しくは自社株ランキングの順位より先に確かめたい、廃業時の売却条件と保証の行方をご覧ください。
相談時は、株式・借入・支払予定をそろえて判断を進める
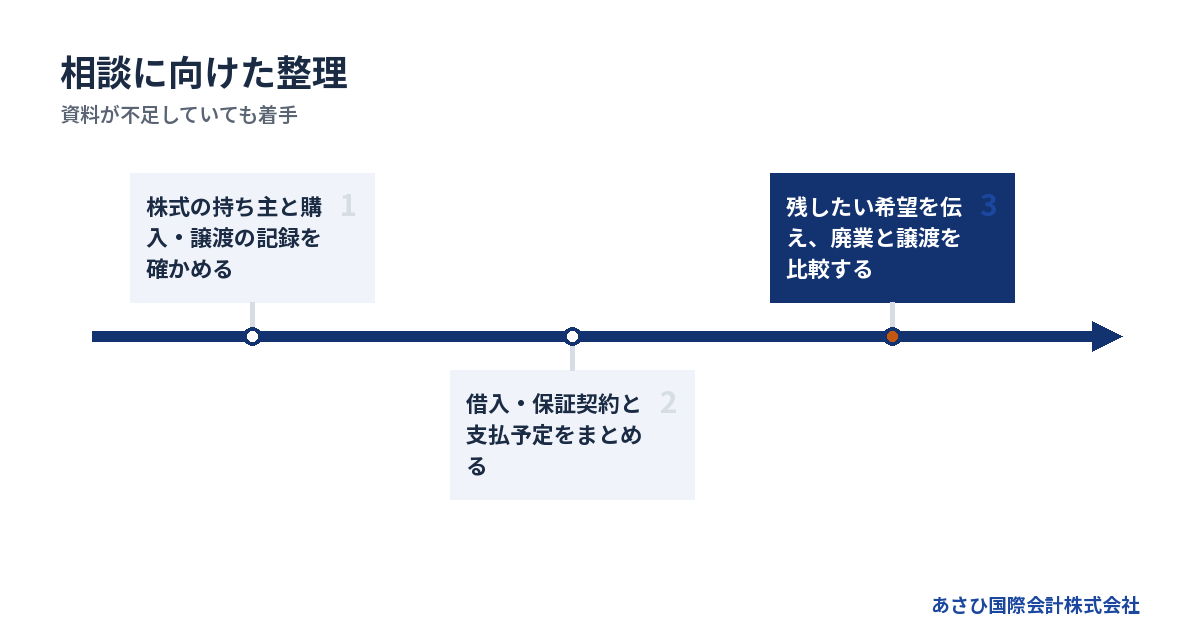
相談の準備は、経営状態をよく見せる作業ではありません。確認できていることと不明なことを分け、いま選べる道を検討するための作業です。資料が全部そろうまで、連絡を待つ必要はありません。
最初に伝えるのは、困っている支払いと残したいもの
経営が苦しくなり、廃業や自己破産を考えて相談する経営者は珍しくありません。あさひ国際会計株式会社にも、他の仲介会社で断られた後の相談が寄せられています。説明がまとまっていなくても、現状から整理していけます。
初回は、廃業するかどうかの結論より、判断を急ぐ理由を伝えてください。家族へどこまで説明しているか、従業員の雇用を残したいかも、条件を組み立てる材料になります。ただし、希望がそのまま実現するとは限りません。
伝える内容を短くまとめるなら、次の項目です。
- 支払いで困っている内容
- 借入と連帯保証の有無
- 事業を続けられる見通し
- 従業員や家族についての希望
奨励金や持株会がある場合は、その存在も最初に伝えます。従業員が株式を持っているなら、売却への参加や規約の確認が必要になる可能性があるためです。人数や持分を把握できていなければ、そのまま不明と説明してください。
専門家の役割と、依頼する範囲を分けて確認する
相談先を選ぶときは、何を依頼できるかを確認します。株式の売却条件を作る仕事と、債務整理の法的手続きを進める仕事では役割が異なります。担当者の肩書きだけで、対応範囲を判断しないほうが安心です。
法的な争点や債務整理は、依頼する弁護士等が扱います。税額の見積もりや申告は、税務を担う専門家と確認します。M&Aの検討では、買い手候補や譲渡条件を整理する役割が加わります。
依頼範囲を確認する質問は、次のように具体化できます。
- 誰が株主との権利関係を確認するか
- 誰が税金の見込みを算定するか
- 誰が買い手候補と条件を整理するか
- 誰が金融機関との交渉を担うか
当社の役割は、再生型M&Aの仲介と後方支援です。事業価値の説明資料や、金融機関へ提示する資料を整えます。経営者本人と、必要に応じて依頼する弁護士等が進める協議に向け、M&Aの条件を設計します。当社が債権者との交渉を代理するという意味ではありません。
費用が心配な場合は、支払原資も含めて相談する
あさひ国際会計株式会社の相談は無料で、着手金はありません。報酬は成功報酬のみです。成約時に譲渡代金の中から精算するため、当社の仲介報酬について、売り手の手元からの持ち出しは0円となります。
成功報酬まで無料という意味ではありません。また、税金や別途依頼する専門家の費用まで同じ扱いになるわけでもありません。見積もりでは、当社への報酬と、それ以外の支出を分けて確認してください。
譲渡代金の見込みが立たない場合や、別の費用を用意できない場合は、その事情を初回に伝えます。費用を払えないからといって、検討を止めて支払期限を迎えることは避けたいところです。実行できる手続きと資金の確保を、条件に合わせて検討します。
相談で確かめたいのは、売れるかどうかだけでなく、実行後に何が残るかです。 株式の扱い、会社の債務、個人の連帯保証を分けて整理します。廃業か譲渡かを決めきれていない段階でも、いま分かっている状況からご相談いただけます。
よくある質問
自社株の奨励金ランキングで上位なら、購入したほうがよいですか?
奨励金率だけでは判断できません。適用条件と支給上限に加え、株式の値動きや換金の条件も確かめる必要があります。勤務先の業績が給与と資産の両方に関わる点も含め、生活に必要なお金と分けて検討してください。上位という評価だけで、購入額を決めないようにします。
奨励金を増やして従業員に株式を買ってもらえば、資金繰りは改善しますか?
株式の代金を誰が受け取るかによって異なります。社長個人の保有株式を売る場合、代金が会社の運転資金へ直接入るわけではありません。会社が負担する奨励金の支出もあるため、入金と出金を分けて確認します。資金繰りが厳しい事情を伏せたまま参加を促すことも避けてください。
従業員が株主でも、会社を売ることは検討できますか?
検討は可能ですが、株主構成と希望する譲渡範囲を確認する必要があります。社長が持つ株式だけを売るのか、従業員の持分も対象にするのかで準備が変わります。株主名簿に加え、持株会の規約や買取りの合意を整理してください。従業員の株式を、社長の判断だけで売れるとは考えないようにします。
廃業やM&Aで社長を辞めれば、連帯保証も終わりますか?
退任や株式の売却だけで、連帯保証が終わるとは限りません。金融機関との保証契約について、解除の同意と手続きの確認が必要です。当社がこれまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
まとめ
まず、株式の持ち主と代金の受け取り先を書き出し、借入・保証契約の資料と直近の支払予定をそろえてください。廃業か譲渡か迷っている場合は、その資料と残したい希望をもとに、あさひ国際会計株式会社へご相談ください。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月21日