


目次
この記事の対象と結論
自社株の相続に関する特例は、会社を続ける見通しと、家族が引き受ける負担を確かめてから検討するものです。税金の支払いを待ってもらえても、会社の借入や経営者保証まで消えるわけではありません。
「子どもに株を渡せば、会社を残せるかもしれない」。そう考える一方で、資金繰りが厳しく、廃業も頭にある経営者が対象です。相続や保証の不安を抱えたまま相談する経営者は珍しくありません。結論が出ていない段階でも、話を始めて構いません。
特例を使えるかと、家族が事業を続けられるかは、別々に判断します。 すでに特例を利用している場合は、廃業や株式売却に動く前に、猶予中の税金への影響を確認してください。税負担だけで承継を選ばず、第三者への譲渡や清算も並べて考えると、残る負担が見えやすくなります。
自社株の相続特例は、税金を軽くする仕組みと条件を分けて読む
自社株の相続に関する特例を検討するときは、税金の「猶予」と「免除」を区別してください。支払いを待ってもらう状態と、支払義務がなくなる状態では、その後の判断が変わります。
納税猶予は、税金の支払いを待ってもらうこと
非上場会社の株式を相続した後継者について、条件を満たせば、対象となる相続税の納税を猶予する仕組みがあります。現金化しにくい株式を引き継ぐ際の負担に対応するものです。
ただし、適用を受けた時点で、将来の税負担までなくなったとは扱えません。猶予を続けるための条件や、免除に至るための要件を分けて読む必要があります。
家族には「相続税がかからない」とだけ伝えないでください。その説明では、後で売却や廃業を考えた際に話が食い違います。
- どの株式が特例の対象になるか
- どの税金が猶予されているか
- どの条件を満たし続ける必要があるか
- どんな場合に納付や免除の確認が要るか
税理士から説明を受ける際は、適用時の話だけで終えないことです。事業を続けられなくなった場合も、同じ資料に書き込んでもらうと、家族と共有しやすくなります。
「特例」という名前だけでは適用できるか分からない
検索で見つけた特例が、自分の会社にそのまま使えるとは限りません。相続した時期や株式の状況によって、確認すべき要件が変わるためです。
会社側の条件に加え、先代経営者と後継者の条件も関わります。準備書類や申告などの手続きもあります。株式を受け取る人が決まっただけで、判断が済む話ではありません。
確認は次の順に進めます。
1. 相続がすでに発生しているかを確認する
2. 対象の株式と持ち主を整理する
3. 後継者の就任状況と意思を確かめる
4. 過去の申請書類と申告書を確認する
適用期限や細かな対象範囲は、改正の影響を受けることがあります。古い記事の期限を、自分の申請期限だと思い込まないでください。相続日と書類の提出状況を示し、税理士に現行の要件との照合を依頼します。
相続税の対策と、会社を続ける資金は別の話
特例によって相続時の納付負担を抑えられても、会社に運転資金が入るわけではありません。給与や仕入れの支払いは、事業から生まれる現金などで賄う必要があります。
税金が心配で特例を探していたものの、実際には目前の返済が重い。そんな場合は、検討の順序を変えます。先に会社の資金不足を把握し、その後に承継後の税負担を重ねるのです。
→ 横にスクロールできます
| 確認する負担 | 主な確認資料 | 判断したいこと |
|---|---|---|
| 相続時の税金 | 相続税の試算 | 納付資金の不足 |
| 会社の支払い | 資金繰り表 | 営業継続の見通し |
| 借入の返済 | 返済予定表 | 返済原資の有無 |
| 個人の保証 | 保証契約書 | 個人に及ぶ責任 |
会社の預金を、家族の納税資金として自由に使える前提にもできません。誰のお金かを分けたうえで、必要な手続きと税負担を確認します。
株価が下がっても、相続の問題が片づくとは限らない
赤字や債務超過を理由に、自社株の相続税評価額を自己判断するのは避けたいところです。帳簿上の純資産と、相続税を計算するための評価は、同じものとして扱えません。
また、株式の評価額が低い場合でも、保証契約の確認は残ります。税金の試算が小さければ、家族への責任も小さい、という関係にはなりません。
売却を考えているなら、税務上の評価と買い手の提示額も分けます。買い手が見るのは、引き継いだ後の事業や負担です。税務上の数字だけで、売れる金額を決めることはできません。
詳しくは自社株の相続税評価額を読み解く、廃業を迷う経営者のための株価と資金の整理帳をご覧ください。
廃業を考えているなら、特例の申請より先に承継後の生活を描く
廃業も選択肢に入っている会社では、税負担の軽減だけを理由に親族へ承継させないことです。後継者の意思と、引き継いだ後の収支がかみ合うかを確かめます。
後継者が引き継ぎたいのは株か、経営か
「株を相続してもよい」と「社長になって経営を続けたい」は、同じ返事ではありません。家族の了解を得るときは、どこまでを引き受ける話なのかを明らかにします。
親への遠慮から、その場では否定できないこともあります。借入や日々の支払いを知らないままの同意では、承継後に負担が表面化しかねません。
話し合う内容は、税金以外にもあります。
- 経営を担う意思があるか
- 現在の仕事を続けたいか
- 会社から受け取る報酬で暮らせるか
- 保証を求められた場合にどう考えるか
家族が引き継がないと答えても、会社を残す道がその場で閉じるわけではありません。第三者への譲渡を検討できる場合があります。親族内承継だけに話を絞らず、家族が選べる形で情報を示してください。
承継後の資金繰りに、家族の生活費も重ねる
後継者が無報酬に近い状態で働けば続けられる計画は、家族の生活を圧迫します。会社の収支と、後継者の暮らしを同時に確認してください。
見たいのは、売上の大きさだけではありません。入金を受けた後、事業を回す支払いと返済を済ませて、どれほど現金が残るかです。
経営者が個人の貯金で補っているなら、その補填も表に出します。表面上は支払いが続いていても、後継者に同じ補填を求める計画では、承継後に行き詰まるおそれがあります。
| 資金の使い道 | 確認する内容 |
|---|---|
| 営業を続ける支出 | 給与・仕入れなど |
| 借入の返済 | 元金と利息 |
| 家族の暮らし | 報酬と生活費 |
| 将来の税金 | 猶予終了時も確認 |
赤字でも事業の一部に収益力がある場合と、営業を続けるほど不足が広がる場合では、選ぶ道が変わります。後継者の努力だけを、資金不足を埋める根拠にしないでください。
雇用を残したい気持ちは、引継ぎ条件に置き換える
従業員を思うと、廃業を切り出しにくいものです。その気持ちは、誰に何を引き継ぐかという具体的な条件に変えていきます。
親族へ承継するなら、給与を支払い続ける資金があるか。第三者へ事業を譲るなら、雇用条件をどう引き継ぐか。希望だけで済ませず、実行できる形を探します。
事業譲渡で従業員の雇用を移す際は、本人の承諾が関わります。民法は「労働者の承諾を得なければ」と規定しています。会社間の合意だけで、全員の雇用が移ると考えないでください。
出典:e-Gov法令検索「民法」の雇用に関する規定。
取引先への影響も同様です。引き継げる仕事と、途中で終える仕事を区別すると、説明すべき相手が見えてきます。会社の名前を残すことだけが、従業員や取引先に向き合う道ではありません。
家族への承継、第三者への譲渡、清算を並べる
相続特例を使う案は、ほかの選択肢と同じ条件で比べてください。税額だけ比べると、返済や保証の負担が抜け落ちます。
→ 横にスクロールできます
| 選択肢 | 最初に見る条件 | 残る確認 |
|---|---|---|
| 家族への承継 | 後継者の意思と収支 | 特例と保証 |
| 第三者への譲渡 | 買い手と事業価値 | 税金と保証解除 |
| 廃業・清算 | 債務の支払見通し | 整理費用と保証 |
家族が経営を望み、継続資金も見込めるなら、特例の適用を詳しく調べる意味があります。後継者がいなくても事業に引継ぎの余地があれば、M&Aが比較対象になります。
一方、支払いを続けられず、譲渡の見通しも立たない場合があります。状況によっては法的整理が適切な場合もあります。特例を使うために事業継続を選ぶのではなく、続けられる事業に特例が役立つかを確かめる順序です。
すでに相続特例を利用中なら、売却や廃業の決定前に税額を確かめる
相続税の納税猶予を受けている株式を売却したり、会社を解散したりすると、猶予中の税金に影響する場合があります。株や会社を動かす前に、税理士へ具体的な予定を示してください。
最初に探すのは、申告書と適用時の書類
「以前、税金がかからないようにしてもらった」という記憶だけでは、売却できる条件を判断できません。何の適用を受け、現在どんな状態にあるのかを、書類で確かめます。
必要な資料の候補は次のとおりです。
- 相続税の申告書と添付書類
- 特例の申請や認定に関する書類
- 適用後に提出した報告書類
- 税理士から受けた説明の記録
すべてを探し終えるまで、相談を待つ必要はありません。手元にないものは「不明」として、当時の担当者や保管先を整理します。
なお、会社の借入に関する書類と、個人の相続税に関する書類は分けておきます。同じ「猶予」という言葉が出てきても、何の支払いについての話かを混ぜないためです。
売却・廃業・代表者交代をひとまとめにしない
株式を売る場合と、会社が事業を譲る場合では、動く財産も代金の受取人も異なります。代表者を交代するだけの場合とも違います。
税理士への質問を「会社をやめたらどうなるか」で終えると、前提が伝わりません。予定している行為を、具体的に示してください。
- 株主が株式を売る予定なのか
- 会社が事業を譲る予定なのか
- 代表者だけ交代する予定なのか
- 会社を解散する予定なのか
売却や解散で納付が必要になる可能性がある一方、事情に応じた扱いを確認すべき場合もあります。「売ったら全額納付」「廃業すれば免除」と、どちらかに決めつけないことです。
個別の扱いは、適用している特例と経過期間などで照合します。税額の説明は、予定する取引とセットで受け取ってください。
譲渡代金があっても、納税資金が足りるかは別計算
M&Aの話が進むと、提示された譲渡代金に目が向きがちです。しかし、猶予中の税金があるなら、その精算も含めて手残りを確認します。
とくに、個人が株式を売る取引と、会社が事業を売る取引では、お金の入る場所が違います。会社に入る代金を、株主個人の納税にそのまま充てられる前提にはできません。
資金の表には、少なくとも次を分けて書きます。
- 代金を受け取る人や会社
- 代金が入る予定日
- 納付する税金の種類と見込額
- 報酬や返済などの支払予定
同じ代金を、借入返済と納税の両方に重ねて計上しないことです。契約上の代金と、最後に家族へ残る現金の間には、複数の支払いが挟まります。
詳しくは自社株の相続税が払えないときの資金づくりと、廃業しても残る負担の見極めをご覧ください。
猶予を守るためだけに、赤字を補い続けない
税金の納付が心配で、家族のお金を会社へ入れ続けている場合は、その支出も比較に含めます。特例を維持している間に、別の負担が増えているかもしれません。
まず、現状を続ける案と、譲渡や廃業へ進む案を並べます。税金だけでなく、それぞれの案で必要になる現金を見ます。
現状維持の試算には、今後の営業赤字や設備の支出を反映します。出口を選ぶ試算には、税金や手続き費用などを入れる。見込みが曖昧な部分は、確定額と区別してください。
「税金を払いたくないから続ける」と「続けた方が家族の負担を抑えられる」は違います。税理士には税負担の試算を、事業の検討では継続や譲渡の見通しを求め、同じ資金表で比べると判断しやすくなります。
株の相続と経営者保証は、別の書類で確認する
相続税の特例は、金融機関との保証契約を解除する仕組みではありません。株式の持ち主が変わる話と、借入を返す責任の話を分けて整理します。
株主、会社の借入人、保証人を書き分ける
会社の借入について、誰が借り、誰が保証しているのかを確認してください。経営者の名前が書かれた書類でも、契約上の立場によって意味が変わります。
株を引き継ぐ家族がいるからといって、借入や保証の扱いまで決まったとは考えないことです。相続によって引き継ぐ責任については、個別の契約と相続の状況を確認する必要があります。
→ 横にスクロールできます
| 立場 | 確認する資料 | 主な確認内容 |
|---|---|---|
| 株主 | 株主名簿など | 株式の保有状況 |
| 借入人 | 金銭消費貸借契約書 | 借入の名義 |
| 保証人 | 保証契約書 | 対象債務と範囲 |
| 担保の提供者 | 担保関係の書類 | 対象となる財産 |
会社への経営者個人の貸付けもあれば、別に書き出します。自社株と、会社に返してもらうお金は、同じ財産としてひとまとめにしないでください。
詳しくは自社株の相続で家族に渡るもの、廃業を考える社長が整理したい株と保証の境界をご覧ください。
保証契約の写しで、記憶と契約を照合する
借入時の記憶だけで、保証の有無を判断するのは避けましょう。契約書や変更書類の写しで確認します。電子的に契約している場合は、その記録も対象です。
民法には「保証契約は、書面でしなければ、その効力を生じない。」という規定があります。電磁的記録を用いた場合の定めも置かれています。
出典:e-Gov法令検索「民法」の保証人の責任等に関する規定。
ただし、手元に写しがないことと、契約が存在しないことは同じではありません。「書類が見つからないから責任はない」と判断しないでください。
確認したいのは、保証している借入の範囲です。借換えや契約変更を経ている場合は、古い契約書だけで終えず、現在の返済予定表と照合します。不明な箇所は、経営者本人や依頼する専門家が確認できるよう、質問として残します。
後継者への保証の扱いも、承継条件に含める
後継者が会社を引き継ぐ際は、前経営者の保証と、新たに求められる保証を分けて確認します。親が退任する予定だから、保証もなくなるだろう、とは考えないでください。
事業承継に関する保証の扱いには、前経営者と後継者からの二重の保証を原則として求めない考え方が示されています。ただし、例外もあり、個別の保証解除を約束するものではありません。
これは、経営者保証に関するガイドラインの特則で扱われる内容です。自社株の相続税に関する特例とは、目的が違います。
家族に示す承継案には、保証の確認状況も記載します。「確認済み」「協議が必要」「書類が不明」を区別すれば、未解決の負担を見落としにくくなります。
相続対策を急ぐほど、資産の移し替えは慎重に
家族を守りたい気持ちから、会社の財産や株式を急いで動かしたくなるかもしれません。しかし、適正な対価や債権者への影響を確かめずに進めると、別の問題につながるおそれがあります。
たとえば、事業を別会社へ移す場合でも、残る債権者への責任が問われうる場面があります。会社の名義を変えた、事業だけを移した、という外形だけで判断できません。
検討する順序は次のとおりです。
1. 移す財産と目的を明らかにする
2. 対価の根拠と資金の行き先を確認する
3. 残る債務と債権者への影響を確かめる
4. 税務と法務の確認後に実行を判断する
相続税を抑える案でも、返済や保証への影響があれば別途検討が要ります。税理士による税務確認と、必要に応じた弁護士等の法務確認を、契約や送金の後回しにしないでください。
家族が継がない場合も、事業を残す余地と清算の負担を比べる
親族への承継が難しくても、事業を第三者へ引き継げる場合があります。一方、会社を閉じる方が適している状況もあるため、譲渡代金だけで結論を出さないことです。
株式譲渡では、会社の借入も確認対象になる
株主が株式を売る場合、会社そのものは同じ法人として残ります。会社の借入なども、その会社に残るため、買い手は負担を含めて検討します。
相続した株式を売るなら、売却時の税金に加えて、相続特例の利用状況も確認します。買い手が提示した価格を、そのまま使える現金として扱わないことです。
検討資料には、事業の魅力と負担の両方を載せます。
- 引き継げる顧客や仕事
- 継続に必要な従業員や設備
- 借入と未払いの状況
- 保証や担保の確認状況
都合の悪い負担を伏せると、契約直前に前提が崩れるおそれがあります。最初から確認事項として出した方が、どの条件なら進められるかを話し合いやすくなります。
事業譲渡の代金は、会社側の資金として考える
会社が事業を譲る場合は、会社が代金を受け取ります。株主が株式を売って個人で受け取る場合と、資金の流れを混ぜないでください。
事業譲渡では、何を買い手へ引き継ぐかを定めます。同時に、譲渡後の会社に何が残るのかも確認が要ります。売却できた後の借入や税金を、計画から外すことはできません。
また、「事業譲渡なら債務は移らない」と単純には整理できません。商号の継続使用などにより、譲受会社側にも責任が生じる場合があります。
家族の納税資金をつくる目的なら、会社が代金を受け取った後の扱いまで、税理士に試算を依頼します。会社のお金を個人へ移す過程にも、税務や法務の確認が伴うためです。
保証解除は、売買契約とは別に金融機関の同意が要る
買い手と「保証を外す」と合意しても、その合意だけで金融機関との保証契約がなくなるわけではありません。解除には、金融機関等の同意や所要の手続きが関わります。
会社を譲る条件と、経営者保証がどうなるかを、同じ進行表で管理します。 解除の予定だけでなく、誰が何を確認し、どの書面で完了を確かめるかまで整理するためです。
あさひ国際会計株式会社は、事業価値の説明資料や資金資料を整備します。保証解除を見据えたM&Aの条件設計もおこないます。
金融機関との交渉の主体は経営者ご本人です。必要に応じて依頼する弁護士等の専門家が担います。当社は、その判断や説明に必要な資料を整える後方支援の立場です。税金や保証の個別判断まで、仲介だけで完結するような説明はしません。
清算を選ぶ場合も、残る税金と保証を数える
会社を解散することと、借入や保証の処理が終わることは別です。自主的に会社を閉じるなら、財産を換金して債務を支払えるかを確認します。
清算中に債務超過の疑いがある場合には、通常の清算だけで終えられる前提にはできません。適した手続きは、債務や債権者の状況に応じて判断する必要があります。
法的整理には、経営者の暮らしを立て直す意味もあります。破産法も、目的に「経済生活の再生の機会の確保」を掲げています。
出典:e-Gov法令検索「破産法」。
猶予中の相続税がある場合は、清算に伴う扱いも税理士へ確認します。会社の整理、個人の保証、個人の税金を別々に見たうえで、支払資金と実行順序を合わせて検討してください。
相談には、特例・資金・保証の現在地が分かる資料を持っていく
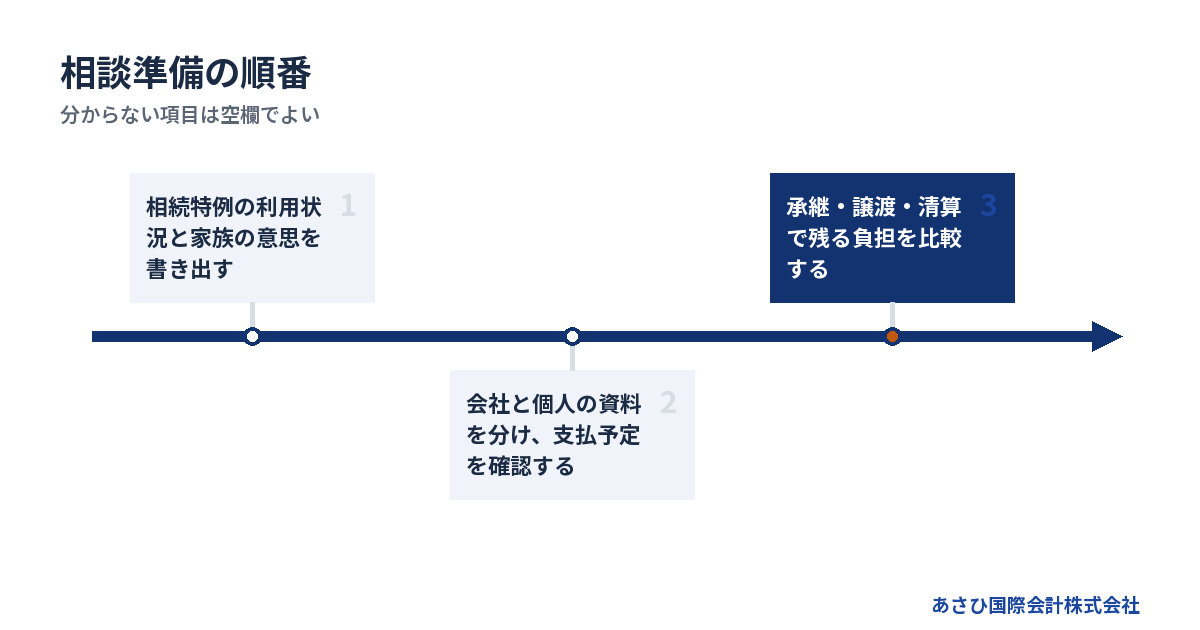
相談の準備は、制度名を覚えることより、分かる事実と不明点を書き分けることから始めます。廃業するか決まっていなくても、比較のための相談は可能です。
最初のメモには、困っていることを具体的に書く
「相続対策をしたい」だけでは、税金が不安なのか、借入を家族へ残したくないのかが伝わりません。困りごとを短い言葉にしてください。
相談の冒頭で伝えたいのは、次の内容です。
- 相続が発生しているか
- 特例を利用しているか
- 家族に後継者候補がいるか
- 支払いが難しくなる予定日
- 廃業や売却を考えている理由
支払期限が迫っている場合は、その日付を最初に伝えます。制度の適用検討より、目前の資金や法的対応を先に扱う必要があるかを判断するためです。
また、相談しただけで廃業やM&Aを選ぶことにはなりません。家族に残したいものと、引き継がせたくない負担を言葉にするところから始められます。
資料は会社と個人に分け、不明な欄を残す
資料が整っていないからと、相談を先延ばしにする必要はありません。まず手元のものを、会社の資料と個人の資料に分けます。
| 区分 | 用意したい資料 |
|---|---|
| 会社の経営 | 決算書・直近の試算表 |
| 会社の資金 | 預金残高・支払予定 |
| 借入と保証 | 返済予定表・保証書 |
| 株式と相続 | 株主名簿・申告書 |
数字が食い違っている場合は、帳尻を合わせようとしないでください。作成日や残高を確認した日を添え、差があることをそのまま示します。
家族の生活費や経営者から会社への補填も、別紙に書いておきます。会社の数字だけでは見えない負担です。特例を使った承継が成り立つかを考える際の材料になります。
税務・法務・M&Aで、依頼する仕事を分ける
相続税の計算や特例の適用判断は、税理士が扱う領域です。保証債務や相続上の責任、法的整理の判断は、弁護士等への依頼が関わります。
M&Aでは、事業の引継ぎ可能性や買い手の条件を検討します。担当する仕事が違うため、同じ資料を見ながら前提をそろえる必要があります。
選ぶ際は、肩書きだけで判断せず、次を確かめてください。
- 特例利用中の売却を検討できるか
- 廃業する案も比較に含めるか
- 保証の確認を誰が担当するか
- 費用と依頼範囲を書面で示すか
すでに相談している専門家がいるなら、その説明内容も共有します。別の結論が出たときは、どちらが正しいかを急ぐ前に、売却方法や税額などの前提が一致しているかを確認すると、違いを整理できます。
手元資金が乏しい場合は、報酬の支払時点まで聞く
費用を用意できない不安がある場合は、相談時にそのまま伝えてください。報酬額だけでなく、契約時・手続き中・成約時のどこで支払いが生じるかを確かめます。
あさひ国際会計株式会社の相談は無料です。M&A仲介は成功報酬のみで、着手金はありません。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。
成功報酬まで無料という意味ではありません。また、相続税や、別途依頼する専門家の費用までなくなるわけでもありません。依頼する業務ごとに、負担する人と支払原資を確認します。
納税や別の手続き費用が払えない場合は、その不足を含めて計画を見直します。見積書を受け取るだけで終えず、支払時期や依頼範囲も確認してください。資金不足を伏せたまま進めると、実行直前に止まるおそれがあります。
よくある質問
自社株の相続特例を使えば、相続税は払わなくてよいですか?
納税の猶予と免除は違います。猶予を受けた段階では、支払いを待ってもらっている状態です。その後の条件や手続きによって扱いが変わります。家族には「税金がなくなる」とだけ説明せず、猶予される税額と、将来納付が必要になる場面を一緒に伝えてください。
廃業を考えていても、自社株の相続特例は検討できますか?
検討はできますが、廃業の予定と特例の条件が両立するかを確認する必要があります。事業を続ける見通しが乏しいなら、適用時の税負担だけで判断しないことです。すでに利用している場合も、解散や事業停止に動く前に、猶予中の税金への影響を税理士へ確認してください。
相続した株式を売れば、経営者保証も外れますか?
株式の売却だけで、金融機関との保証契約が解除されるとは扱えません。売買の条件とは別に、金融機関等の同意と所要の手続きを確認します。相続が関わる場合は、誰がどの責任を引き継いでいるかも確認が要ります。保証契約書と相続関係の資料を合わせて検討してください。
税理士に相続を相談中でも、M&Aについて相談してよいですか?
相談できます。税理士が試算する税負担と、M&Aで想定する譲渡方法や価格を合わせると、手残りを考えやすくなります。猶予中の税金があることは、早い段階で共有してください。あさひ国際会計株式会社では、廃業と迷っている段階から、事業の引継ぎ可能性や条件を整理する相談を承っています。
まとめ
相続特例を利用しているか分かる書類と、借入・保証の書類を分けて用意してください。家族の承継意思と直近の支払予定を添え、特例を使う案、会社を譲る案、閉じる案で、誰にどの負担が残るかを相談しましょう。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496