


目次
この記事の対象と結論
自社株の相続税評価額だけでは、廃業するか、事業を譲るかは決められません。相続税の計算に使う株式の価額と、買い手が払う価格は、目的も前提も異なるためです。
借入の返済が重く、家族に会社を残してよいか迷っている。そんなときは、株価の数字より先に、その数字が何を表しているかを確かめてください。評価額が高くても、納税に使える現金が手元にあるとは限りません。低くても、連帯保証の負担が消えるわけではないのです。
相続税評価額・売却後の手取り・保証責任を分けて考える。 廃業を検討する経営者には、この整理が出発点になります。相談する経営者は珍しくありません。結論を決めてから相談する必要もなく、まずは手元の資料で分かることから並べられます。
自社株の相続税評価額は「相続税を計算するための価額」
自社株の相続税評価額は、相続する株式を税務上いくらと見るかを表します。会社の売値や、相続人が実際に払う税額とは区別して読みます。
評価額と相続税額を同じ数字として扱わない
「自社株の評価が高い」と聞くと、その金額を家族が納めるように感じるかもしれません。しかし、評価額は税額を求める際の材料です。評価書に書かれた金額が、そのまま納付額になるわけではありません。
相続税の負担を考えるには、株式以外の財産も確認します。誰が何を受け取るのかによって、確認すべき内容も変わります。株式の評価だけを終えても、家族の資金負担までは見えてきません。
税理士に試算を依頼するときは、欲しい答えを分けて伝えると整理しやすくなります。
- 株式そのものの評価額を知りたい
- 家族ごとの納税額を確かめたい
- 納税に使える現金を把握したい
評価結果を受け取ったら、税額の試算まで含む資料か確認してください。「株価は分かったが、払えるかは分からない」という状態を残さないためです。
出資した金額や帳簿の純資産とは一致しない
創業時に出資した金額は、現在の自社株の相続税評価額をそのまま示すものではありません。事業を続ける間に、会社の財産や収益の状態が変わっているためです。
貸借対照表の純資産も、確認の入り口にはなります。ただし、その金額を持株数で割れば評価が終わる、と考えるのは避けたいところです。帳簿に載る金額と、評価に使う金額が同じとは限りません。
たとえば不動産があれば、取得時の帳簿価額だけでは現在の状態をつかめないことがあります。回収が難しい売掛金が残っている場合も、資料を読み直す必要があるでしょう。
まず求めたいのは計算の根拠です。どの財産を、どの資料に基づいて評価したのか。帳簿から修正した項目があるなら、その理由も説明してもらいます。結果の数字だけを見るより、自社の実態とのずれに気づきやすくなります。
非上場株式は、会社と株主の条件を確認して評価する
市場で日々の株価が付かない非上場株式は、会社の資料を使って評価を検討します。経営者が所有する自社株も、まずは評価の対象となる株式と、その保有状況の確認からです。
会社の規模や事業の状態に加え、株式を取得する人の立場なども確認事項になります。経営者本人の株式について作った評価を、別の家族の株式にもそのまま当てはめてよいとは限りません。
税理士へ渡す情報は、決算書だけでは足りない場合があります。
- 誰が株式を保有しているか
- 誰が株式を取得する予定か
- どの時点の評価が必要か
- 会社が営業中か、清算中か
計算方法の名前を覚えるより、適用した理由を聞いてください。「なぜ自社にはこの方法なのか」が分かれば、将来どの条件が変わると再確認が必要かも見えてきます。
評価書は対象日と対象株式から読む
以前に作った評価書があるなら、最初に作成日と評価の対象日を見ます。資料を作った日と、価額を判定する日が異なることもあるためです。
続いて、記載額の単位を確認してください。株式全体の金額なのか、経営者の保有分なのか。株式あたりの価額と保有分の合計を取り違えると、家族への説明もずれてしまいます。
さらに、評価の目的を見直します。相続を想定した試算なのか、実際に生じた相続に対応する資料なのかで、扱いが変わります。売却の参考資料として受け取った数字なら、相続税の計算用かどうかも確かめましょう。
表紙に「株価算定」とあっても、それだけでは判断できません。依頼した目的と計算の前提が、いま知りたいことに合っているかを確認します。前提が不明なら、資料に疑問点を書き込むところからで十分です。
赤字や借入の多さだけでは評価額を決められない
赤字や借入残高は、自社株の相続税評価額を検討する材料になります。ただし、単独の数字から評価額を決めるのは早計です。
今期の赤字と会社に残る財産は分けて見る
今期の損益が赤字でも、過去に積み上げた財産が残っている会社はあります。損益計算書に表れる業績と、貸借対照表に表れる財産の状態は、別々に確認します。
資金繰りが厳しい経営者ほど、「利益が出ていないから株価も低いはず」と考えがちです。ところが、日々の支払いに使える現金が少なくても、不動産などの財産が残っている場合があります。
現金の不足と財産の有無は別問題です。評価の説明を受ける際は、赤字が計算のどこに反映されたかを聞いてください。あわせて、財産の評価が結果にどれほど影響したかも確認します。
廃業を考える場面では、さらに売却や回収にかかる時間が加わります。財産があることと、支払日までに現金を用意できることは一致しません。評価資料と資金繰り表を並べる理由は、ここにあります。
借入金を見たら、その資金で取得した財産も確認する
借入が多いと、株式の価値は低いように感じられます。ただ、借りたお金で取得した設備や不動産が会社に残っていれば、負債だけを見ると全体像を見失います。
確認したいのは、財産と負債の対応です。借入で取得した設備が稼働しているのか、すでに使っていないのかによって、廃業や譲渡の検討内容も変わってきます。
次の資料を対応させて整理してください。
- 借入先ごとの残高が分かる資料
- 会社が保有する財産の明細
- 担保に入っている財産の一覧
- 売却や回収に制約のある契約
株式の評価に負債をどう反映したかは、評価を担当する税理士の確認事項です。一方、返済を続けられるかは資金繰りの問題になります。同じ借入残高でも、尋ねるべき内容は異なるのです。
帳簿上の債務超過だけで株式の評価を決めつけない
貸借対照表で負債が資産を上回っていても、それだけで相続税評価額の確認を終えるのは避けてください。税務上の評価に使う財産の価額などを確かめる必要があるためです。
反対に、帳簿では財産が残っていても、実際の回収に不安があることもあります。売掛金の相手先が支払いを止めている。棚卸資産が長く動いていない。そうした事情は、口頭の感覚だけで済ませず、確認できる資料にしておきます。
- 回収状況が分かる入金記録
- 滞留している在庫の明細
- 使用していない設備の一覧
- 財産の処分に関する見積書
評価が低いという結論になった場合も、その根拠は保管します。家族が後から説明を求められた際に、経営者の記憶だけに頼らず済むからです。書類が不足している箇所も、未確認として残しておきましょう。
廃業予定と清算中では、確認する前提が変わる
「会社をたたもうと思っている」という経営者の意向と、会社が実際に解散して清算に入った状態は区別します。将来の予定だけで、清算を前提にした評価へ切り替えてよいとは限りません。
会社法第471条は、解散の事由として「株主総会の決議」を挙げています。廃業を考え始めた段階と、会社として決議した段階には違いがあります。出典はe-Gov法令検索「会社法」です。
相続に関する評価を依頼するなら、営業の状況と手続きの進み具合を正確に伝えます。いつ営業を止めたか、解散を決めたか、清算がどこまで進んでいるかを整理してください。
評価を下げる目的だけで解散を先に進めると、事業を譲る選択肢にも影響しかねません。株価の試算と、会社の出口を決める判断は、順序を相談しながら進める必要があります。
相続税評価額とM&Aの価格は、使い道が異なる
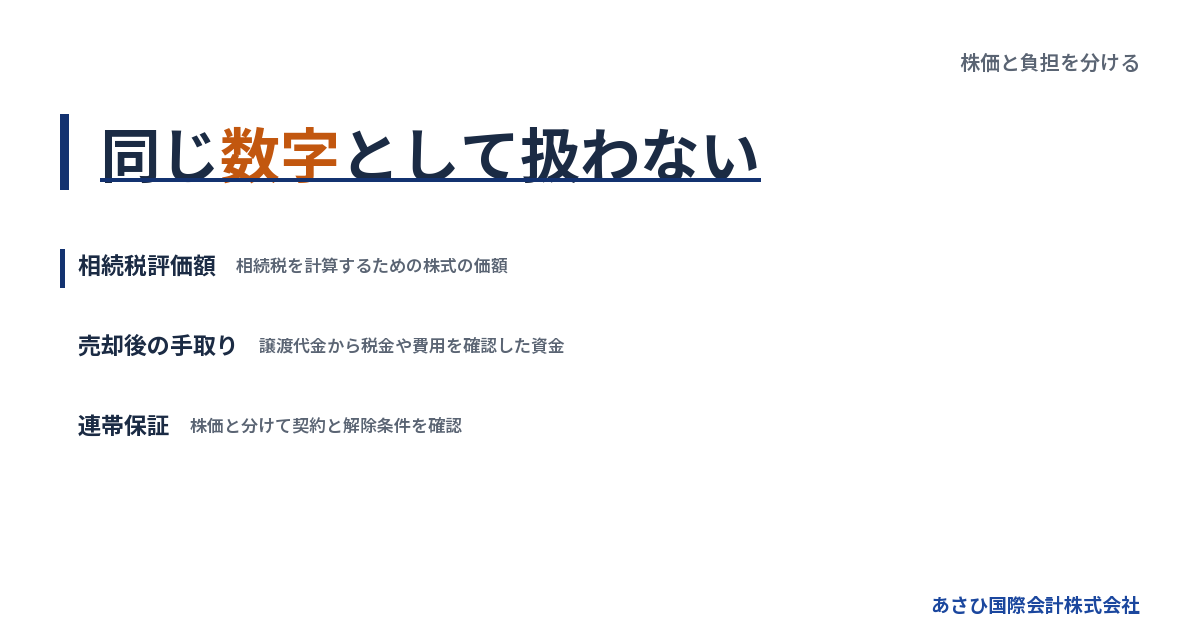
相続税評価額は税額計算のため、M&Aの価格は売り手と買い手が取引条件を決めるための数字です。家族の負担を考える際は、売却後に使える現金まで追って確認します。
税務評価を買い手の提示額と直接比べない
評価書に記載された価額を見て、「この値段で売れる」と受け取るのは早い段階です。買い手は、引き継いだ後の事業や必要資金も踏まえて購入条件を検討します。
たとえば、取引が続く見込みや従業員の引継ぎ状況は、購入の判断材料になります。会社に残る借入や、資料に表れていない負担も確認の対象です。税務評価と目的が違うため、提示価格に差があっても、それだけでどちらかの誤りとは判断できません。
→ 横にスクロールできます
| 数字の種類 | 主な目的 | そのまま分からないこと |
|---|---|---|
| 相続税評価額 | 相続税計算の基礎 | 売れる価格 |
| M&Aの提示価格 | 取引条件の検討 | 税引後の手取り |
| 売却後の手取り | 使える資金の把握 | 保証解除の可否 |
| 借入残高 | 返済負担の把握 | 株式の評価額 |
比較するときは、同じ対象を見ているかも確かめます。株式全体の価格と、事業の一部の価格を並べても、判断材料にはなりません。
株価が低くても、事業の引継ぎを検討できる場合がある
会社の財務が傷んでいても、引き継ぎたい事業が残っている場合があります。株式の評価が低いことだけを理由に、買い手の検討対象から外れるとは限りません。
見るべきは、事業を続けるための条件です。取引先との関係が続くのか。現場を動かす人が残るのか。買い手の体制に組み込むと、運営を続けられる余地があるのか。こうした内容は、決算書の純資産だけでは読み取れないことがあります。
廃業を決める前段階なら、事業の説明資料も残しておきます。受注の状況や業務の引継ぎに必要な情報は、売却可能性を確かめる材料になるためです。
ただし、事業に引継ぎの余地があることと、株主に十分な代金が残ることは別です。買い手の条件を確認しながら、会社の返済と経営者の生活資金を分けて試算します。
譲渡代金を誰が受け取るかで家族の資金計画が変わる
経営者個人が株式を売る場合と、会社が事業を売る場合では、代金を受け取る主体が異なります。会社が受け取ったお金を、経営者の納税資金や生活費にそのまま使えるとは考えないでください。
株式譲渡を検討するなら、個人に入る代金から税金や費用を確認します。事業譲渡なら、会社に入る代金を起点に、残る債務や税負担を整理する流れです。
見積書には受取人を書き添えると、混同を減らせます。「売却代金」という同じ言葉でも、会社と個人では使い道が違うからです。家族へ説明する際も、手元に残るお金まで確認した数字かを伝えます。
詳しくは自社株がいくらで売れるかを知るための価格と手取り、廃業時の連帯保証の見方をご覧ください。
会社による買い取りと清算には別の税務確認が要る
「第三者に売れないなら会社に買ってもらう」と考える場合も、受取額だけで決めるのは避けたいところです。買い取りに使う資金が会社から出るため、事業の支払いへの影響も確認します。
また、会社の買い取りや清算に伴う受取りでは、配当として扱う部分の確認が必要になる場合があります。第三者への株式売却と同じ税計算だと考えると、手取りの見込みがずれるおそれがあります。
国税庁は、解散に伴う残余財産の分配について「みなし配当」とされる部分を区別しています。出典は国税庁「株式等に係る譲渡所得等の収入金額とみなされる場合」です。
詳しくは自社株のみなし配当と税金の落とし穴|会社の買い取り・廃業で変わる課税をご覧ください。方法を選ぶ際は、会社と個人の双方に残る資金を比べます。
家族に残る負担は、株式・貸付金・連帯保証を分けて確認する
自社株の相続税評価額を確認しても、家族に関わる財産や責任の全体像は完成しません。会社とのお金のやり取りや、保証契約も別の資料で確かめます。
社長が会社に貸したお金は株式と別に整理する
資金繰りを支えるため、経営者が会社にお金を入れていることがあります。そのお金が出資なのか、会社への貸付けなのかで、確認する資料が変わります。
会社の帳簿に役員借入金として載っていれば、個人側では会社に返済を求める立場が生じている可能性があります。株式の評価が低いからといって、その貸付けについても確認を省いてよいわけではありません。
帳簿の残高と実際の入出金を照合してください。誰から借りたお金かが不明なままでは、家族も事情をたどりにくくなります。
- 貸した人の氏名を確認する
- 入金と返済の記録を照合する
- 契約書や合意内容を探す
- 返済の見通しを整理する
回収が難しい場合の税務上の扱いは、個別の確認が必要です。「会社が苦しいから価値はない」と自己判断せず、根拠を税理士へ示します。
保証契約の責任は株価と連動しない
自社株の相続税評価額が下がっても、金融機関との保証契約が同じ割合で軽くなるわけではありません。株式を手放すことと、保証から外れることも別の手続きです。
民法第446条は、保証人の責任を「主たる債務者がその債務を履行しないとき」と結び付けています。株式の評価額を基準にする定めではありません。出典はe-Gov法令検索「民法」です。
株価が低いという説明を、保証責任が軽いという説明に置き換えないでください。 家族への説明でも、この区別は残しておきます。
保証契約書が見つからない場合は、未確認として扱います。契約の相手方や保証の範囲を確かめ、個別の法的判断は弁護士が担います。借入残高の一覧だけでは、経営者や家族の責任まで判断できないのです。
株式の名義と家族の理解にずれがないか確かめる
家族が株主として記載されていても、本人が保有状況を把握していないことがあります。相続や譲渡を検討する時点で初めて、そのずれに気づく場合もあるでしょう。
株主名簿だけで疑問が残るなら、出資や過去の譲渡の経緯を確認します。名義を書き換えれば済むと考えて、資料を先に変更するのは避けてください。所有関係と税務の両面で検討が必要になり得ます。
家族には、確認できたことと未確認のことを分けて伝えます。「あなた名義だから、すべて引き継いでほしい」と結論を急ぐ必要はありません。
会社の仕事を引き継ぐ意思も、株式の保有とは分けて聞きます。経営への参加を望まない家族がいるなら、その意向を前提に出口を考えるためです。家族会議を、負担の引受けを迫る場にしないようにしましょう。
相続が起きている場合は将来の試算と進め方を分ける
すでに相続が起きているなら、将来の備えとして株価を調べる場合とは進め方が異なります。実際の申告や法的な判断に関わる期限を、先に確認する必要があります。
評価の完成を待つ間にも、会社の支払いは続きます。誰が会社の意思決定を担うかも含め、株式の評価と事業運営を並行して整理してください。
初回相談では、次の情報を優先して伝えます。
- 相続が生じた日
- 申告や手続きの進み具合
- 直近の支払予定
- 保証契約の有無と確認状況
株式の価額が分かるまで、すべての判断を止める必要はありません。税務を担当する税理士と、法的判断を担う弁護士の確認事項を分ければ、待つべき作業と先に進める作業が見えやすくなります。
廃業・親族への承継・M&Aは、資金と引継ぎ条件で比べる
廃業の検討では、自社株の評価を下げることだけを目的にしないでください。家族の現金負担と、会社の返済、事業を続ける条件を並べて選びます。
親族への承継は経営を続けられるかから考える
家族に株式を引き継いでもらう場合は、その後の経営を担えるかが判断の中心になります。税負担を試算する前提として、事業を続ける意思と体制を確認します。
引継ぎ先が家族だからといって、今の借入負担が軽くなるとは限りません。経営者の個人的な取引関係に売上が依存しているなら、退任後も仕事が続くかを確かめる必要があります。
判断材料は、株価の高低だけではありません。
- 後継者に経営を担う意思があるか
- 引継ぎ後も資金繰りが続くか
- 主要な従業員が残る見込みがあるか
- 保証の扱いを確認できているか
家族が望まない承継を、税金だけを理由に進めないようにします。会社を続ける人と、財産を受け取る人の希望が異なるなら、その違いも早い段階で共有しておきます。
M&Aでは価格と保証解除の条件を別々に確認する
第三者への譲渡を検討するなら、提示価格に加え、経営者保証の扱いを確認します。売り手と買い手が解除を約束しても、それだけで金融機関との保証契約が消えるわけではありません。
中小企業庁の「中小M&Aガイドライン第3版」も、保証の扱いを最終契約で取り決める主要項目に挙げています。解除や移行は、金融機関等の判断が関わる事項です。出典は中小企業庁「中小M&Aガイドライン」です。
買い手の説明を受ける際は、解除までに誰が何をするのかを確認します。未了の場合の対応も、契約を扱う専門家と検討する対象になります。
詳しくは自社株のおすすめの譲り方は廃業の理由で変わる、借入と連帯保証から選ぶ道をご覧ください。希望する価格だけで、最終判断を急がないための整理です。
廃業では株主への分配より先に残る支払いを把握する
営業を止めれば、会社の財産がそのまま株主に戻るわけではありません。残る債務や終了に伴う支出を確認し、その後にどれほど財産が残るかを見ます。
帳簿の純資産がプラスでも、設備の処分や契約の終了にお金がかかる場合があります。売掛金の回収が遅れれば、支払いの時期ともずれます。清算時の手取りは、現在の評価額とは別に試算する必要があるのです。
→ 横にスクロールできます
| 選択肢 | まず確認すること | 資金面の確認 |
|---|---|---|
| 親族への承継 | 経営を担う意思 | 納税と運転資金 |
| 株式譲渡 | 買い手の引継ぎ条件 | 個人の手取り |
| 事業譲渡 | 譲渡する事業の範囲 | 会社に残る債務 |
| 廃業・清算 | 債務を払える見通し | 終了費用と残余財産 |
支払いを続けられない場合は、状況によって法的整理が適切な場合もあります。M&Aの可能性を確かめる作業と、支払不能への対応を検討する作業を混同しないようにします。
評価を下げるための支出が資金繰りを悪化させないか
株価が高いと分かったとき、評価を下げることに意識が向くかもしれません。ただ、会社から現金が出る対策なら、その後の支払い能力まで確認する必要があります。
税額の試算だけを見て進めると、運転資金が不足するおそれがあります。支出の効果が出る時期と、実際に現金が出る時期も同じとは限りません。
比較するときは、少なくとも次の条件をそろえます。
- 対策に必要な現金
- 税負担への影響が生じる時期
- 実施後に残る運転資金
- 廃業や譲渡への影響
廃業を検討するほど資金繰りが厳しいなら、実施後の現金残高を先に見ます。株価の数字が下がっても、給与や仕入代金を払う余力が失われれば、選択肢を狭めかねません。
評価を相談するときは「何を決めたいか」と資料をそろえる
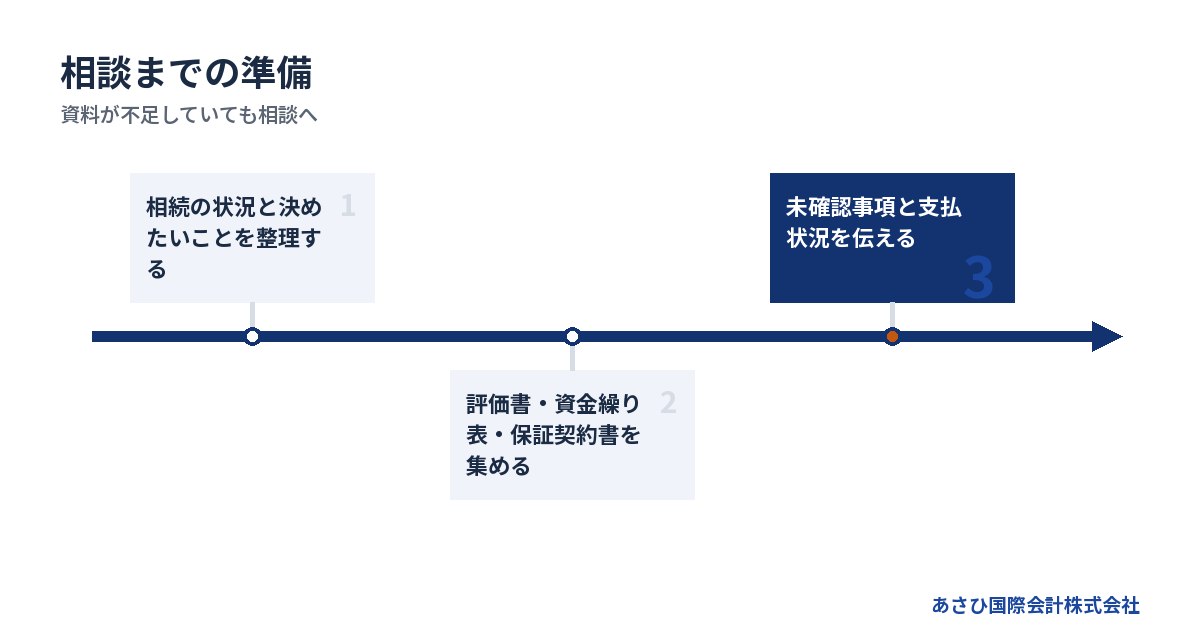
自社株の評価相談は、目的を短く伝えるところから始められます。書類が完全にそろっていなくても、支払状況と未確認事項を共有すれば、作業の順序を検討できます。
評価に必要な資料と資金繰りの資料を分ける
資料は、株価を計算するものと、会社の出口を判断するものに分けると扱いやすくなります。同じ決算書でも、見る人によって確認する箇所が異なるためです。
評価の前提を確認する資料としては、次のものが候補になります。
- 決算書と税務申告書
- 株主名簿と定款
- 過去に作成した株価の評価書
- 財産や負債の内訳が分かる明細
廃業や譲渡を検討する際は、直近の状況も加えます。
- 最新の試算表と預金残高
- 支払日が分かる資金繰り表
- 借入返済予定表と保証契約書
- 従業員や契約の引継ぎ資料
不足分は一覧に残しておけば構いません。資料集めを終えるまで相談を待つより、何が不足しているかを先に伝えた方が、期限のある判断を進めやすくなります。
税理士・弁護士・M&A仲介の役割を分けて依頼する
相続税評価額の算定と税務申告は、税理士が扱う領域です。保証責任や相続に関する法的判断、債務整理の手続きは、依頼を受けた弁護士等の専門家が担います。
M&A仲介は、事業を引き継ぐ相手や譲渡条件の検討を扱います。役割が違うため、同じ「会社をどうするか」という相談でも、依頼する作業を明確にすると説明の行き違いを減らせます。
あさひ国際会計株式会社は、再生型M&Aの仲介をおこなっています。事業価値の説明資料や、譲渡条件の整理を通じて、経営者の判断を支える立場です。
金融機関との交渉主体は、経営者ご本人と、必要に応じて委任する弁護士等です。当社は協議に必要な資料の整備やM&Aの条件設計を担う後方支援であり、債権者との交渉を代理する立場ではありません。
費用は依頼範囲と支払時期を確認する
評価書の作成費用と、相続税の申告費用、M&Aの費用は分けて確認します。見積りを受けたら、何が含まれているかと、いつ支払うかを聞いてください。
評価の試算後に会社の状態が変われば、再計算の扱いも確認が必要です。家族の納税額まで知りたいなら、その試算が依頼範囲に入っているかも確かめます。相場の数字だけでは、自社の必要額をつかめません。
当社への相談は無料で、M&A仲介は着手金なしの成功報酬のみです。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円となる仕組みです。成功報酬そのものが無料という意味ではありません。
税務や法務を別途依頼する場合の費用は、切り分けて確認します。手元資金が不足しているときも、その状態を先に伝え、必要な業務と支払時期を相談してください。
初回相談では評価額の不安と支払状況を一緒に伝える
「自社株の相続税評価額を知りたい」だけでなく、知った後に何を決めたいかまで伝えると、相談の焦点が定まります。廃業を迷っているなら、その事情も共有してください。
話す順序は、次の流れが使いやすい形です。
1. 相続が起きているかを伝える
2. 廃業や承継で迷う理由を伝える
3. 支払いと保証の状況を伝える
4. 評価書や資料の有無を伝える
すでに支払いが遅れている場合は、その事実を冒頭に置きます。株価の算定よりも先に、弁護士による法的な対応の検討が必要になることがあるためです。
当社では、譲渡を決めていない段階の相談も承っています。相続税評価のために必要な確認と、事業を残す可能性を確かめる作業を分け、いま判断すべきことから整理します。
よくある質問
自社株の相続税評価額が低ければ、相続税はかかりませんか?
株式の評価額だけでは、相続税の有無を判断できません。他の財産や債務なども含めた確認が必要です。株価の試算を受け取る際は、家族の納税額まで計算したものかを確かめてください。会社への貸付金がある場合は、株式とは別の項目として伝えます。
廃業する予定なら、自社株の評価は不要ですか?
廃業予定だけを理由に、評価の確認を省くことは避けてください。相続がいつ生じたか、その時点で会社がどの状態だったかによって、確認する前提が変わります。営業を止める予定と、解散して清算中であることも区別します。実際の申告に必要な評価かどうかを税理士に確認してください。
相続税評価額と同じ金額で家族に株式を売ればよいですか?
相続税評価額を、そのまま家族間の売買価格に使ってよいとは判断できません。取引の目的や当事者、適用する税務上の扱いを確認する必要があります。過去の評価書があっても、対象日や条件が現在と同じか見直してください。代金の支払い能力や株式の譲渡承認も、別に確認する事項です。
株式を譲れば、経営者の連帯保証もなくなりますか?
株式の譲渡だけで連帯保証が解除されるわけではありません。金融機関等の同意と、保証契約に関する確認が必要です。買い手との合意だけで完了したと考えず、解除の条件や確認資料を整理します。税務上の株価と保証責任は、最後まで分けて扱ってください。
まとめ
手元にある自社株の評価書で、対象日・対象株式・計算の目的を確認し、直近の資金繰り表と保証契約書を並べてください。廃業を迷っている場合は、その資料と未確認事項を持って、あさひ国際会計株式会社へご相談ください。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496