


目次
この記事の対象と結論
自社株は、退職・退任しただけで自動的に現金へ変わるものではありません。経営から離れた後も保有するのか、誰かに譲るのかを別に決める必要があります。借入の連帯保証も、退任とは切り離して確認する問題です。
「社長を辞めたい。でも株と借金が残るのでは」。資金繰りが苦しく、廃業を考えている経営者なら、退職後の生活まで見通せずに迷うことがあるはずです。廃業や保証の不安を相談する経営者は珍しくありません。
退任、株式の譲渡、連帯保証の解除は、それぞれ確認する手続きが異なります。 日付だけを先に決めず、会社の支払いと個人の生活費を並べてください。従業員が勤務先の株を保有する場合にも触れますが、中心は非上場会社の経営者が退任する場面です。
自社株を退職後にどうするかは、立場と約束で変わる
退職後の自社株は、誰が保有し、どのような条件で取得したかを確認して扱いを決めます。経営者の退任と、従業員の退職を同じ前提で考えると、必要な確認が抜けやすくなります。
社長を辞めることと株主を辞めることは別
社長として会社を動かす立場と、株を保有する株主の立場は別です。経営から離れても、株式を譲るなどの対応をしなければ、保有が続く場合があります。
そのため、「後任が決まったから株も後任のものになる」という理解では進められません。後任が経営を引き受ける約束と、株式を買い受ける約束は分けて確かめます。売買代金を払う人も、会社とは限りません。
最初の確認事項は次のとおりです。
- 自分が保有する株式数を確かめる
- 他の株主と保有状況を確認する
- 退任後も株を残す意向を整理する
- 株を引き受ける相手の有無を調べる
後継者が決まっていても、購入資金の準備が済んでいるとは限りません。退任日と売買代金の入金日が離れるなら、その間の生活費も別に用意する必要があります。「引き継ぐ」という言葉だけで、株の扱いまで合意したつもりにならないようにしてください。
従業員が持つ自社株は取得時の書類から確認する
従業員として勤務先の株を取得した場合は、退職時の扱いを定めた書類を探します。勤務先からの案内だけで判断せず、取得時に交わした約束との対応を確認してください。
確認したいのは、次の内容です。
- 退職後の保有についての定め
- 売却や返還についての約束
- 買い取り価格の決め方
- 申出先と必要な書類
会社から買い戻しを求められている場合も、提示価格だけで即答する必要はありません。価格の根拠と支払日を示してもらい、手元の書類と照らし合わせます。合意の有効性に争いがあれば、法律上の検討が必要です。
一方、経営者本人が保有する非上場株を、従業員向けの退職案内に当てはめるのは適切ではありません。検索で見つけた説明が、自分と同じ立場を対象にしているかも確かめましょう。
譲渡先が決まっても会社の承認が要る場合がある
自社株を誰かに譲るときは、譲渡を制限する定めがあるかを確認します。買い手との合意だけで、必要な手続きがすべて終わるとは限りません。
会社法第127条は、株主について「その有する株式を譲渡することができる」と定めています。ただし、譲渡制限株式では会社の承認が必要です。定款を読まずに契約日だけ決めると、予定を組み直すことにもなります。出典はe-Gov法令検索「会社法」です。
株主同士の約束が別に残っていることもあります。過去の株式売買の書類や合意書が見つかれば、一緒に確認してください。書類が見当たらない段階では、内容を推測して署名を進めないほうが安全です。
売却条件の整理について、詳しくは自社株の売買禁止期間で立ち止まった社長へをご覧ください。
退職後の自社株は、保有・売却・廃業を並べて考える
退職後も株を持つ選択と、売却して経営から離れる選択では、現金の入り方が変わります。廃業を検討しているなら、会社の支払いを終えられるかまで含めて比較してください。
持ち続けるなら現金化しない期間を見込む
保有を続ける場合、株そのものは退職後の生活費には使えません。売却できる相手や時期が決まっていなければ、生活費の計画に売却予定額を入れるのは控えたいところです。
配当を期待する場合も同様です。以前に受け取れていたからといって、退任後も同じように受け取れるとは限りません。資金繰りが厳しい会社なら、事業の支払いを続けられるかを先に見ます。
→ 横にスクロールできます
| 選択肢 | 株の扱い | お金の確認 | 保証の確認 |
|---|---|---|---|
| 保有を続ける | 本人が保有 | 換金時期は未定 | 別に確認 |
| 後継者へ売る | 後継者へ移す | 購入資金と入金日 | 別に確認 |
| 第三者へ売る | 買い手へ移す | 価格と手取り | 別に確認 |
| 会社へ売る | 会社が取得 | 財源と税金 | 別に確認 |
| 廃業を進める | 清算等で扱う | 債務と残る財産 | 別に確認 |
経営を任せた後、どの資料をどの時点で確認するかも話し合っておくとよいでしょう。株を残す理由が「今は売れないから」なのか、「将来も関わりたいから」なのかで、退任後の関わり方は変わります。
後継者に売る場合は買う資金と事業の資金を分ける
親族や社内の後継者へ譲るなら、引き継ぐ意思だけでなく、代金を払えるかを確認します。株の買い取りに資金を使いすぎると、その後の事業運営に余裕がなくなるおそれもあります。
売り手側には退職後の生活があり、後継者側には事業を続ける資金が必要です。希望価格を伝えるだけでは、両方を満たせるか分かりません。購入資金の出どころと、引継ぎ後の支払予定を照らし合わせてください。
後払いの提案を受けたときは、総額の大きさだけで選ばないことです。入金までの間に何が起こりうるか、支払いが遅れた場合にどうするかを契約で検討します。未入金の代金を、受領済みの現金と同じように扱うことはできません。
後継者へ株を売っても、経営者保証の扱いは別に残ります。家族間の承継であっても、「次の社長が払ってくれる」という約束だけで本人の保証責任が消えるわけではありません。
第三者への譲渡と廃業は残せる事業から比べる
社内に買い手がいなくても、第三者への譲渡を検討する余地があります。取引や人材を引き継ぎたい買い手がいれば、経営者が退任しながら事業を残す形も考えられます。
赤字や債務超過だけで、可能性を閉じる必要はありません。ただし、株式に高い価格が付くことと、事業の引受先が見つかることは別の話です。借入の多さや追加資金の必要額によって、譲渡の形も変わります。
当社が支援して成約した案件には、売上1億円台の運送業があります。債務超過は3,000万円規模、従業員は10名前後でした。同じ条件での成約を約束するものではありません。この例は、自社株の売却価格や退任後の手取りを示すものではなく、債務超過でも譲渡を検討する余地があることを示しています。
一方、事業を続けるほど未払いが増える状況では、売却の検討だけを続けるのは負担になります。状況によっては法的整理が適切な場合もあります。閉じる場合の支出と、引き継ぐまでに必要な資金を並べて判断してください。
売却代金と退職後に使えるお金は一致しない
自社株の売却額を、そのまま退職後の生活資金として見込むと不足が生じかねません。誰が代金を受け取り、税金や費用を払った後にいくら残るかを確認します。
株式譲渡と事業譲渡では代金の受取人が違う
個人が保有する株を売る株式譲渡では、株主が代金を受け取る形が基本です。一方、会社が事業を売る事業譲渡では、代金を受け取るのは会社です。
この違いは、退職後の生活設計に直結します。会社に入る売却代金を、社長個人が自由に使えるお金として計算してはいけません。会社に残る債務や、その後の整理にかかる支出を先に確かめます。
また、会社が社長から借りているお金がある場合、その返済は株式代金と別の項目です。役員としての退職金について話がある場合も、株の売却と一緒にせず、根拠と支払条件を整理してください。
手元のメモは、受取人ごとに分けると混乱しにくくなります。
- 個人が受け取る株式の売却代金
- 会社が受け取る事業の譲渡代金
- 会社から個人への借入金返済
- 支給を検討している退職金
名前が違うお金を合算すると、税金や支払いの順序を見誤りやすくなります。入金予定の段階から、契約上の位置づけを分けておきましょう。
税金は売却額の全額に同じ率を掛けるとは限らない
個人による株式売却では、売却代金そのものと、課税される利益を区別します。取得にかかった費用などを確認せずに税額を見積もると、手取りの見通しがずれるおそれがあります。
国税庁の説明によると、個人が株式等を譲渡して得た譲渡益は申告分離課税の対象です。所得税と住民税に復興特別所得税を含めた税率は20.315%です。復興特別所得税の対象期間は平成25年から令和19年まで。出典は同庁「株式等を譲渡したときの課税」で、2026年8月に確認された内容です。
ただし、会社自身が株を買い取る場合や、清算で財産の分配を受ける場合は、課税の区分を別に検討します。利益配当として扱われる「みなし配当」が含まれることがあるためです。上記の税率を、みなし配当を含む受取額全体にそのまま当てはめないでください。
買い手が変われば、同じ受取額でも手取りが変わる可能性があります。詳しくは自社株のみなし配当と税金の落とし穴をご覧ください。
会社の買い取りは支払余力を確かめてから進める
「退職するので会社に株を買ってもらいたい」と考えても、会社の預金をそのまま買い取りに使えるとは限りません。実施できる条件や必要な手続き、税務上の扱いを確認する必要があります。自社が自己株式を買い取れるか、どの手続きが必要かは弁護士に、買い取りに伴う課税と手取りは税理士に確認してください。
資金繰りが厳しい会社では、買い取り後の支払余力も検討します。社長に代金を払えても、従業員の給与や取引先への支払いが滞れば、事業を続けにくくなるためです。
確認は次の順で進めると整理しやすくなります。
1. 買い取りを検討できる条件を確かめる
2. 株価と税務上の扱いを確認する
3. 支払い後の会社資金を試算する
4. 個人に残る現金を計算する
廃業する場合も、会社の預金残高がそのまま株主に戻るとは限りません。債務の支払いと清算に必要な支出を踏まえ、財産が残るかを確認します。
退職後に使えるお金を比べるときは、会社からの買い取り案だけでなく、第三者への売却案も同じ条件で試算してください。詳しくは自社株がいくらで売れるかを知るための価格と手取りをご覧ください。
社長を退任して株を売っても、連帯保証の解除まで確かめる
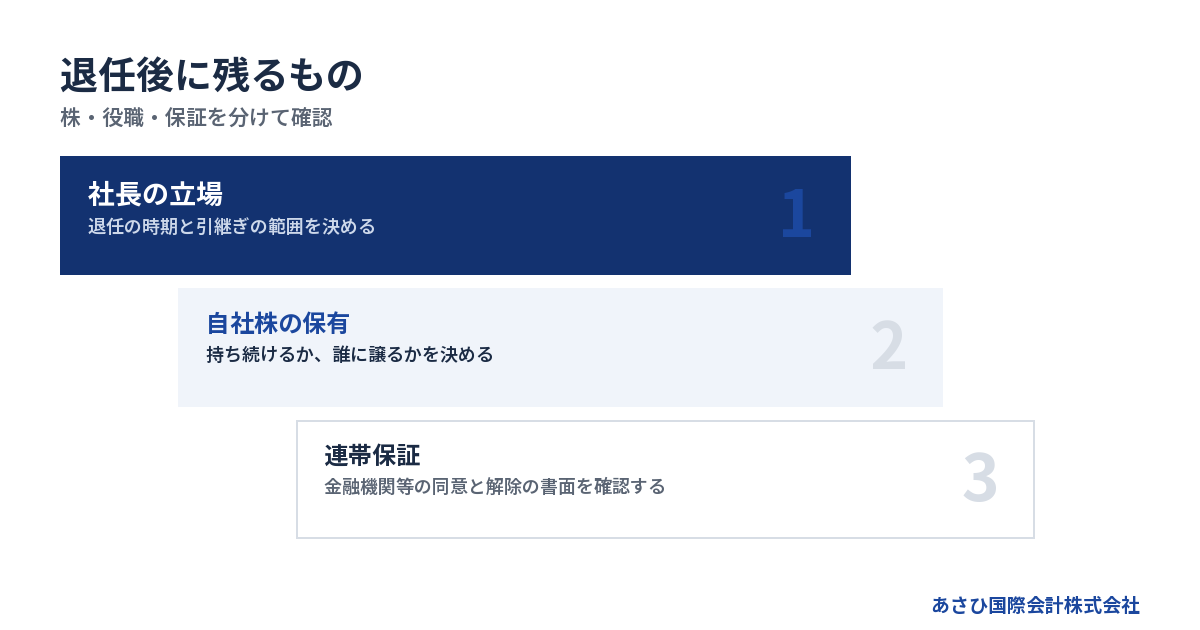
退任や株式売却だけで、借入の連帯保証が自動的に消えるわけではありません。退職後の生活を考えるなら、株の処分と並行して、保証契約の扱いを確認してください。
保証の有無は役職名より契約書で確かめる
借入をした会社と、その返済を保証した個人は別の当事者です。退任後に会社の経営へ関わらなくなっても、保証の扱いが未整理なら不安が残ります。
民法第446条は、保証について「主たる債務者がその債務を履行しないときに、その履行をする責任を負う」と定めています。また、保証契約には書面等の要件があります。まず保証契約書の写しを探し、内容を確認するところから始めてください。出典はe-Gov法令検索の民法です。
手元に写しがないことと、契約が存在しないことは違います。記憶だけで「もう保証していない」と判断せず、借入に関する資料を照合します。
契約書では、どの借入を保証しているか、保証人として誰が記載されているかを確かめます。そのうえで、契約変更の書類と解除についての書面があるかを確認してください。
家族が会社に関わっている場合も、役職や続柄だけで判断しません。それぞれの契約上の立場を確かめる必要があります。口頭の説明しか残っていなければ、その説明内容もメモにしておきましょう。
すでに退任している場合は、まず本人から借入先の金融機関に保証契約の現状と解除に関する書面の有無を確認します。保証が残っていれば、株式の売買契約にある買い手の義務と、実際に済んでいる手続きを照らし合わせてください。買い手が約束を履行していない、または金融機関から請求を受けている場合は、契約書や請求書を持って弁護士に相談し、対応を検討します。
買い手の約束と金融機関の同意を混同しない
株の買い手が「保証はこちらで対応する」と約束しても、それだけで金融機関との保証契約が変わるわけではありません。売買契約の合意と、金融機関等による保証解除の判断は別です。
中小企業庁の「中小M&Aガイドライン第3版」は、保証の扱いを最終契約の主要項目に挙げています。解除や引継ぎの義務に加え、実行されなかった場合の契約解除や補償なども検討対象です。出典は中小企業庁「中小M&Aガイドライン」です。
契約案では、解除に向けて誰が何をおこなうか、手続きの進捗をどう共有するかを確かめます。解除されない場合の対応と、完了を確認する書面まで定めておく必要があります。
「買い手が補償する」という約束も、金融機関からの請求を止めることと同じではありません。約束を履行できる資力があるかも確認が要ります。
退任後に連絡が取りにくくなることを避けるため、担当者や書類の受渡し方法も定めます。株式代金の入金だけをもって、すべて完了と扱わないようにしてください。
廃業に進むなら会社の債務と保証債務を一緒に整理する
事業を閉じる場合も、会社の借入と個人の保証債務は、それぞれの扱いを検討します。会社の整理だけを進め、経営者の生活再建を後回しにすると、退職後の見通しが立ちません。
一定の要件のもとで保証解除や保証債務の整理を求める枠組みがあります。「経営者保証に関するガイドライン」です。ただし、資料を出すだけで利用が決まる制度ではありません。
すでに負っている保証債務の整理では、会社側の手続きとの関係が問われます。法的債務整理や準則型私的整理の申立て等に関する要件があり、対象債権者の回収見込みなども検討対象です。新しい融資に保証を付けないための要件とは区別します。
退任した事実だけで、こうした要件を満たすとは限りません。会社の資産・債務と本人の資産・債務を分けて整理し、依頼者が委任する弁護士等の専門家が法的な適用を検討する流れになります。
制度の説明は全国銀行協会「経営者保証に関するガイドライン」で確認できます。自宅などの扱いも個別の条件によるため、退職後に残せる財産を先に決めつけないことです。
退任の予定は、会社の支払日と引継ぎの条件から組む
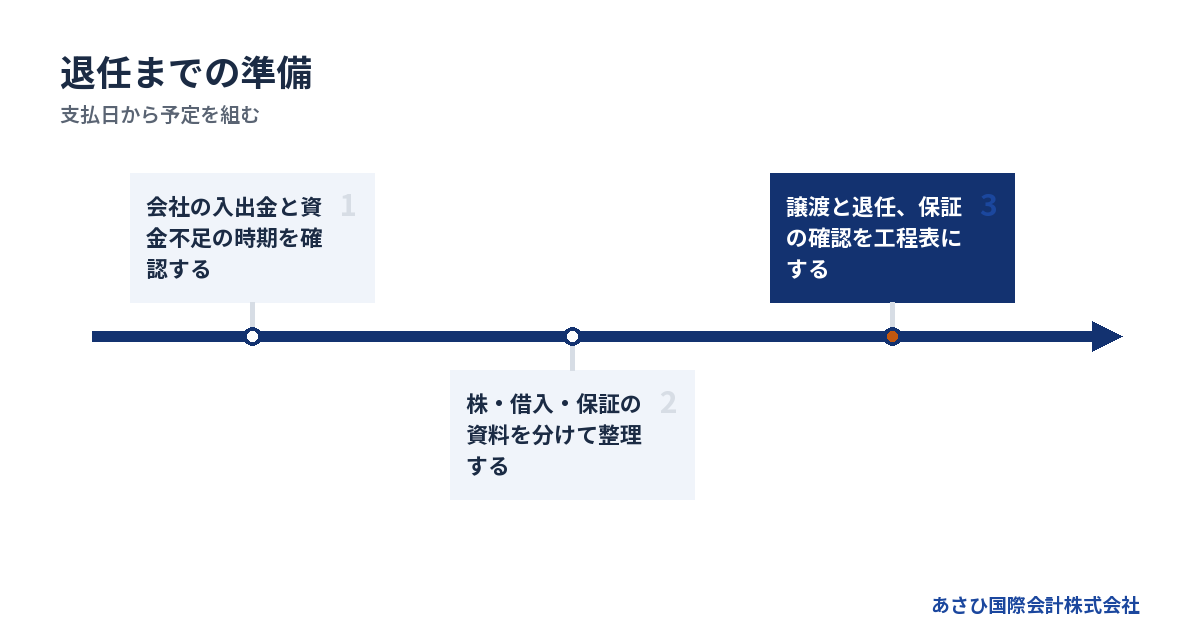
自社株の扱いを決める時間は、会社の資金が続く期間に左右されます。退任希望日だけを起点にせず、支払予定と引継ぎに必要な作業を並べて日程を組んでください。
資金が足りなくなる時期を先に見つける
決算書で赤字かどうかを見るだけでは、退任まで持ちこたえられるか分かりません。現時点の現金と、これからの入出金を日付で確認します。
売上があっても、入金より支払いが先なら資金が不足します。売却の見込みが立っていても同じです。代金が入るまでの運転資金がなければ、譲渡の準備と日々の支払いを両立しにくくなります。
支払予定は、次の項目を分けてまとめます。
- 給与の支払日と必要額
- 借入の返済日と返済額
- 取引先への支払予定
- 税金や社会保険料の未払い
- 現預金と入金の見込み
これらを日付順の入出金表にします。今日使える現預金を出発点に、日ごとの入金を足し、支払いを引いて、その日の残高を計算してください。残高がマイナスになる最初の日と不足額が、相談時に伝える目安になります。入金が未確定のものは別欄に置き、その入金がなくても支払えるかを確かめます。
すでに期限を過ぎた支払いがある場合は、その事実を先に伝えてください。株価の算定が終わるまで待つ必要はありません。期限が近いほど、売却の検討と債務整理の検討を並行する必要が出てきます。
入金予定は、受注しただけの売上と、支払日が確認できる売掛金を混ぜないようにします。楽観的な予定で退任日を決めると、引継ぎの途中で資金が尽きるおそれがあります。
株・借入・個人のお金を別々の資料にする
相談用の資料は、すべてを完璧にそろえる必要はありません。株主としての立場、会社の支払能力、個人の保証責任が分かるものからまとめます。
→ 横にスクロールできます
| 確認すること | 用意する資料 | 分かる内容 |
|---|---|---|
| 株の保有状況 | 株主名簿・定款 | 株主と譲渡条件 |
| 会社の収支 | 決算書・試算表 | 利益と資産・債務 |
| 支払いの時期 | 資金繰り表 | 資金不足の時期 |
| 借入と保証 | 返済表・保証契約 | 残高と保証対象 |
| 過去の約束 | 合意書・売買契約 | 売却等の条件 |
不明な項目は「未確認」として残します。空欄を推測で埋めるより、何が分かっていないかを示すほうが、次の作業を決めやすくなります。
個人の生活費も、会社の支払表から切り離してください。退任後の収入見込みと必要な生活費を比べれば、株式代金をいつまでに受け取りたいのかが具体的になります。
会社から個人への貸し借りがある場合は、通帳と会計資料の記録も確認します。名目だけで処理せず、実際にどのようなお金の動きがあったかを説明できるようにしておきましょう。
株式の契約と引継ぎの完了を工程表でつなぐ
退任までの予定には、書類への署名だけでなく、実際の引継ぎを含めます。取引先との連絡や従業員への説明が残っていれば、株の売買が終わっても現場が混乱するおそれがあります。
工程表には、作業と担当者を並べてください。
1. 株の譲渡条件と必要な承認を確認する
2. 買い手の資金と引継ぎ体制を確かめる
3. 保証の扱いを関係者間で確認する
4. 代金決済と退任の予定を合わせる
5. 引継ぎ後の未完了事項を確認する
従業員には、分かっていることと検討中のことを分けて伝えます。雇用や支払日について、買い手と合意していない内容を先に約束するのは避けたいところです。家族への説明も、売却予定額だけで済ませず、入金と保証の見通しを共有してください。
あさひ国際会計株式会社では、相談から最短5日でクロージングした実績があります。ただし、個別案件の日程は必要な承認や資料の状態によって変わります。最短実績を前提に、支払猶予や退任予定を組むことは勧められません。
相談では「株を売りたい」より退職後に残る負担を伝える
退職後の不安を整理する相談では、希望する売却価格だけでなく、残したくない負担を伝えてください。廃業と譲渡のどちらが合うかは、保証や支払いの状況を含めて検討します。
最初の相談は希望と期限を短く伝える
「株がいくらか分からない」「資料が足りない」という段階でも、相談を始めることはできます。価格が決まるまで待っていると、事業を引き継ぐための時間が減る場合があります。
最初は、次の事項が伝われば整理を始めやすくなります。
- 経営を離れたい理由
- 退任を希望する時期
- 会社の借入と保証の有無
- 支払いが難しくなる見込み
- 従業員や事業を残したい意向
すでに後継者と話しているなら、どこまで合意しているかも伝えます。「株を譲る話だけ進んだ」「価格は決まったが入金日が未定」など、途中の状態で構いません。
廃業を考えながら売却を相談することにも矛盾はありません。閉じる費用が重い、従業員の仕事を残したい、保証を整理したい。そうした希望を並べることで、検討する条件が見えてきます。経営を続ける意思が固まっていなくても、現状を話せます。
仲介・法務・税務で担当する仕事を確認する
支援者を選ぶときは、誰が何を担当するかを確認します。株式売却の仲介と、保証債務の法的な整理、税金の計算では、扱う仕事が異なるためです。
弁護士は、契約の法的検討や債務整理などを扱います。税理士は、株式売却や会社の買い取りに伴う課税を確認します。M&Aの支援者は、買い手探しや条件の整理などを担います。
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。依頼する仕事に合っているかを確認してください。状況によっては法的整理が適切な場合もあり、M&Aだけを結論にするものではありません。
当社は、再生型M&Aの仲介をおこないます。事業価値の説明資料を作成する役割です。金融機関との協議の主体は経営者ご本人と、必要に応じて依頼する弁護士等の専門家です。
契約や債務整理の判断を、仲介会社だけの説明で済ませないことです。各担当者の役割が明確なら、退任までに誰へ何を確かめるかも分かりやすくなります。
費用は手取りへの影響と支払時期まで確かめる
相談料が無料でも、成約時の報酬まで無料とは限りません。依頼する範囲と支払時期を確認し、売却代金から何が差し引かれるかを把握してください。
あさひ国際会計株式会社への相談は無料です。報酬は成功報酬のみで、着手金はありません。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。報酬額と精算後の手取りは、契約内容として確認していただきます。
別に依頼する専門家の費用や税金まで、この条件に含まれるわけではありません。支払う現金が足りない場合は、契約に入る段階でその事情を伝えます。支払時期や依頼範囲を確認し、実行できる計画を組むためです。資金がないことだけで、費用が免除されるわけではありません。
また、当社がこれまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
相談では、成約価格に加え、退任後に残る保証や未完了事項も確認します。株が売れるかだけで終わらせず、その後の生活を組めるかまで検討してください。
よくある質問
自社株は退職後も持っていてよいのですか?
退職・退任後も保有する場合はあります。ただし、取得時の約束や会社との合意によって、確認すべき内容が変わります。経営者の退任なら、株主として残る意向を後継者とすり合わせてください。従業員の退職なら、株を取得したときの書類や退職時の案内を確認します。いずれも、保有が続くことと、希望するときに現金化できることは別です。
退職したら会社に自社株を買い取ってもらえますか?
退職したという理由だけで、希望する価格や時期での買い取りが決まるわけではありません。会社の取得条件や必要な手続き、支払余力を確認します。買い取りの可否と手続きは弁護士に、課税の扱いは税理士に確認してください。資金繰りが厳しい場合は、買い取りによって事業の支払いが滞らないかも検討対象です。会社へ売る場合と第三者へ売る場合では、税金の扱いが変わることもあるため、受取額だけで比較しないでください。
自社株を売って社長を辞めれば、連帯保証も外れますか?
株式売却と退任だけで、保証が自動的に解除されるわけではありません。保証解除は金融機関等の判断に関わるため、売買契約の約束とは分けて確認します。買い手が対応すると約束した場合も、必要な手続きや未実行時の対応を具体化してください。解除の完了を確認する書面と、その受渡し方法まで整理しておくと、退任後の確認漏れを減らせます。
廃業予定で自社株に値段が付かなければ、相談しても意味がありませんか?
株式の価格が低いことと、引き継げる事業がないことは同じではありません。借入が重くても、事業を続けたい買い手が見つかる余地はあります。ただし、売り手に十分な代金が残るとは限らず、会社に残る債務と保証の扱いを併せて検討します。状況によっては法的整理が適切な場合もあります。値段を推測して結論を出すより、支払期限と事業の状態を伝えてください。
まとめ
手元の株式関係の書類と保証契約書を探し、「退任したい時期」「会社の次の支払日」「退職後に必要な生活費」をメモしてください。資料がそろっていなくても、そのメモから自社株と保証の整理についてご相談いただけます。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496