


目次
この記事の対象と結論
休眠会社の買取には、会社を手放したあとも連帯保証や契約上の負担が残るデメリットがあります。「会社を買います」という約束だけでは、借入や経営者個人の責任がどうなるかまで判断できません。
借入の返済が重く、廃業を考えている経営者ほど、買取価格に目が向きがちです。けれども、判断の順番は売却後に残る責任の確認から。会社の借入、個人の保証、買い手への補償を分けて確かめます。
株式の売却と、連帯保証の解除は別の確認が必要です。 金融機関の同意をどう得るかが曖昧なまま、引き渡しだけを急ぐのは避けたいところです。
廃業や保証の悩みを相談する経営者は珍しくありません。まだ営業が残っているなら、休眠させる前に事業の譲渡も比べてください。
休眠会社の買取は、会社の借入まで消す取引ではない
休眠会社を株式譲渡で売っても、会社の借入はその法人に残ります。事業を止めること、株主が変わること、債務を整理することは、それぞれ扱いが異なります。
事業を休んでいる会社と、会社法上の休眠会社を分ける
買取の広告などでいう「休眠会社」は、営業を休んでいる会社を指すことがあります。まず、自社がどの状態なのかを言葉にしましょう。売上が止まっていても、会社の契約や借入まで終わっているとは限りません。
一方、会社法には休眠会社について別の定めがあります。同法第472条の文言は「最後の登記から十二年を経過した株式会社」です。営業しているかだけで決まる仕組みではありません。
対象の株式会社は、法務大臣の公告後、所定の対応がなければみなし解散となります。その期間は公告から2箇月。事業を廃止していない旨の届出か、必要な登記が判断に関わります。出典は会社法第472条で、2026年8月に確認された内容です。e-Gov法令検索「会社法」
買取の相談では、次の状態を分けて伝えてください。
- 営業を止めた時期
- 現在も続いている契約
- 借入や未払いの有無
- 登記上の解散の有無
解散の記載がある場合は、通常の休業中の会社と同じ前提で話を進めないことです。取引の可否や必要な手続きの確認が先になります。
株式譲渡で変わるのは株主であり、借り手の会社は続く
株式譲渡では、会社の法人格は変わりません。そのため、借入をしている会社自体は続きます。買い手が株主になっても、既存の借入が買い手個人の債務に変わるわけではありません。
「借金ごと買う」という説明にも確認が要ります。会社に借入を残して経営を引き継ぐ意味なのか。返済資金を入れる約束なのか。金融機関の同意を得て別の扱いにするのか。説明を契約の内容と照らし合わせる必要があります。
中小企業庁「中小M&Aガイドライン」第3版でも、株式譲渡では会社に債務が残ると整理されています。簿外債務などの調査も取引の論点です。出典は2024年8月公表の同資料で、2026年8月に確認された内容です。中小企業庁「中小M&Aガイドライン」
売り手としては、買い手が借入を認識している証拠を残したいところです。口頭で伝えた記憶だけに頼らず、残高資料や開示資料を契約書と対応させます。
買取の対象が株式か、設備や事業かで代金の行き先も変わる
「会社買取」という呼び方だけでは、何を売る契約か分かりません。株主が株式を売る取引と、会社が事業や設備を売る取引では、代金の受取人も異なります。
経営者個人が保有株式を売るなら、原則としてその株主が代金を受け取ります。会社が事業を売るなら、代金は売り手の会社に入る形です。会社に入ったお金を、そのまま経営者の生活費に使えるとは考えないでください。
事業譲渡では、譲る財産や契約の範囲を決めます。ただし、債務の扱いを自由に切り離せるという理解も危険です。商号を引き続き使う場合など、買い手の責任が問題になる場面があります。
会社法第22条は、商号を継続使用する譲受会社の責任を定めています。適用や例外の判断は、依頼する弁護士等の専門家が契約と実態を確認します。e-Gov法令検索「会社法」
最初の説明で、売るものと代金の受取人を確認しましょう。ここが曖昧だと、手取りの計算も借入の返済計画もずれてしまいます。
売り手が負いやすいデメリットは、保証・補償・費用にある
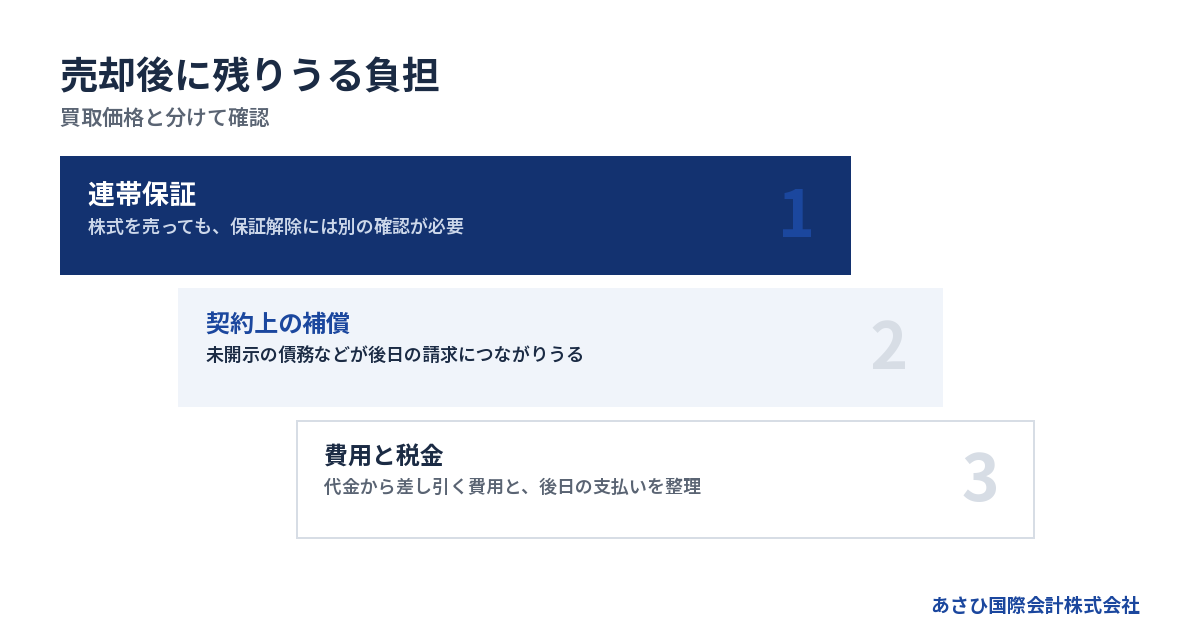
休眠会社の買取で売り手が確認したいのは、保証が残るリスク、契約後の補償、手取りの減少です。買取価格が示されても、経営者が負担から離れられる条件まで決まったとは限りません。
経営から離れたあとに連帯保証だけが残りうる
経営者が株式を売り、代表者を退いても、それだけで保証契約が消えるわけではありません。会社の経営に関われなくなったあと、個人の保証責任が残る可能性があります。
連帯保証では、請求への備えも必要です。民法第454条は、連帯保証人について「前二条の権利を有しない」と定めています。会社への催告や、会社財産への執行を先に求める権利のことです。出典は民法第452条から第454条で、2026年8月に確認された内容です。e-Gov法令検索「民法」
つまり、借り手が会社だからという理由だけで、個人への請求が後回しになるとは考えられません。売却後の会社が返済できなくなれば、残った保証が生活に響くおそれがあります。
契約前に確認する項目は、次のとおりです。
- 保証の対象となる借入
- 保証を負っている人
- 解除に向けた金融機関の意向
- 解除までの返済資金
- 解除できない場合の対応
家族も保証人になっているなら、経営者本人の分だけで終わらせないでください。対象者ごとに確認が要ります。
過去の未払いが、売却後の補償請求につながることがある
買い手が会社を引き継いでも、売り手が契約で負った責任は別に残りえます。とくに注意したいのは、伝えた情報が正しいと約束する条項です。契約では「表明保証」と呼ばれることがあります。
帳簿にない未払いが見つかった場合、契約の定めによっては補償を求められます。「売ったあとは関係ない」と考えて署名すると、あとから負担に気づくかもしれません。
分からないことまで、問題がないと約束しないことです。調べた範囲と未確認の範囲を分けて、契約に反映させます。
- 未払いとして把握している項目
- 帳簿と請求書が合わない項目
- 相手と金額を争っている項目
- 資料がなく確認できない項目
休眠期間が長いほど、担当者が退職して経緯が分からないこともあります。その事情も開示の対象です。契約案では補償の対象に加え、請求できる期間や金額の上限も確認します。
上限がある条項でも、例外が広ければ負担が変わります。見出しだけで安心せず、例外まで含めた法的な確認を依頼してください。
買取価格と手取りは一致せず、精算条件でも差が出る
提示された買取価格が、そのまま生活の立て直しに使えるお金になるとは限りません。仲介報酬や実費のほか、売却に伴う税金を考える必要があります。
比較するときは、費用の金額だけで判断しないでください。契約時に払うのか、成約時に差し引くのか。売却が中止されたときにも発生するのか。支払時期によって、必要な手元資金が変わります。
| 確認する項目 | 確かめる内容 |
|---|---|
| 譲渡代金 | 受取人と入金日 |
| 仲介報酬 | 発生条件と精算方法 |
| 手続きの実費 | 誰がいつ負担するか |
| 売却に伴う税金 | 納税資金の見込み |
| 未払いの精算 | 対象と負担する人 |
| 中止時の費用 | 請求条件と範囲 |
休眠会社の買取に一律の相場を当てはめると、個別条件を見落とします。価格が高い提案でも、広い補償義務や追加費用が付いているかもしれません。
見積書では、代金と控除項目を同じ紙に並べてもらいましょう。会社が受け取るお金と、個人に残るお金も別に計算します。後日の税金や精算に備える額を除いてから、使える金額を考える流れです。
引き渡し後の書類不足が、確認や対応を難しくする
会社の印鑑や帳簿を引き渡したあと、元経営者の手元に資料が残っていないと困る場面があります。売却時点の債務や開示内容を説明したくても、根拠を示しにくくなるためです。
必要な資料は、守秘義務や個人情報の扱いも踏まえて保管方法を決めます。顧客情報を無制限に複製するという意味ではありません。どの資料を、誰が、何の目的で保存するかを契約で整理します。
最低限、次の確認記録は所在を明らかにしておきたいものです。
- 最終契約書と付属資料
- 開示した債務の一覧
- 代金の入金を示す記録
- 代表者変更を確認する資料
- 保証解除に関する書面
引き渡し後の窓口も決めておくと、連絡が行き違いにくくなります。買い手の担当者だけでなく、契約上の通知先を確認してください。
買い手選びでは、価格より先に資金と実行条件を確かめる
買取のデメリットを減らすには、買い手が約束を実行できるかを確認します。高い価格の提示だけでは、会社の返済や保証解除に必要な資金まで用意されているか分かりません。
登記上の実体と、買う目的を確認する
買い手については、法人名や所在地といった基本情報から確認します。説明している担当者と、契約を結ぶ会社が違う場合も、その関係を明らかにしてください。
法人番号や登記で存在を確かめても、返済能力まで分かるわけではありません。実体の確認と資力の調査は別の作業です。どちらかだけでは足りません。
面談では、次の説明を求めます。
- 契約の当事者となる法人
- 買収を決める権限のある人
- 休眠会社を買う目的
- 買収後の会社の運営方針
- 残る借入の返済方針
会社の沿革や許認可に関心があると言われた場合も、内容を具体化します。自社のどの要素に価値を見ているのか。その価値を取引後も使える前提なのか。説明と実態が合うかを確認するためです。
質問への返答が曖昧なまま、印鑑や口座の操作権限の引き渡しを急がされる場合は、引き渡し条件が整理できるまで進行を止めます。
代金の支払い能力と、会社を支える資金は分けて見る
買い手が株式の代金を払えても、その後の返済や会社の運営を支えられるとは限りません。買取代金の原資と、引き継いだ会社に使う資金を分けて確認します。
休業中でも、既存の支払いが残っていることがあります。売掛金の回収見込みをあてにする場合は、入金の確かさも論点です。予定どおり回収できなければ、返済計画が崩れるおそれがあります。
確認する資料や説明は、取引に応じて次のように整理できます。
- 買収資金の調達方法
- 買い手の財務状況
- 会社への資金投入の予定
- 借入の返済に使う資金
- 入金が遅れた場合の備え
「買収後に考える」という回答では、保証を残す経営者が不安を負い続けます。資金計画のどこが決定済みで、どこが見込みなのかを分けてもらいましょう。
借入がある会社の買取条件について、詳しくは休眠会社の買取で借金はどうなる――買い手の条件と連帯保証まで確かめる売却判断をご覧ください。
業界のルールは、個別の契約確認の代わりにはならない
M&A支援機関協会には、経営者保証の扱いに関する自主規制ルールがあります。買い手の資力調査や、成立後のリスク説明も定められています。
同協会の広告・営業規程は、2025年1月1日施行の改正で対応を加えました。最終契約書の草案に、買い手へ保証解除を義務付ける条文案を盛り込むものです。以上は2026年8月に確認された内容です。
別の仕組みとして、不適切な買い手の情報を加盟社間で共有する特定事業者リストがあります。運用開始は2024年10月1日。取引実行日から60営業日以内に経営者保証が解除されない場合、掲載対象になりえます。こちらも2026年8月確認の内容です。
ただし、この期間は保証を残してよいという意味ではありません。経営者にとっては、実行前から解除までの工程を決めておく必要があります。自主規制や情報共有の仕組みだけで、金融機関の同意が得られるものでもありません。
あさひ国際会計株式会社は、特定事業者リストには現在加盟していません。業界制度の説明と、当社が利用している仕組みは区別しています。
契約では「保証を外す約束」と「解除の確認」をつなぐ
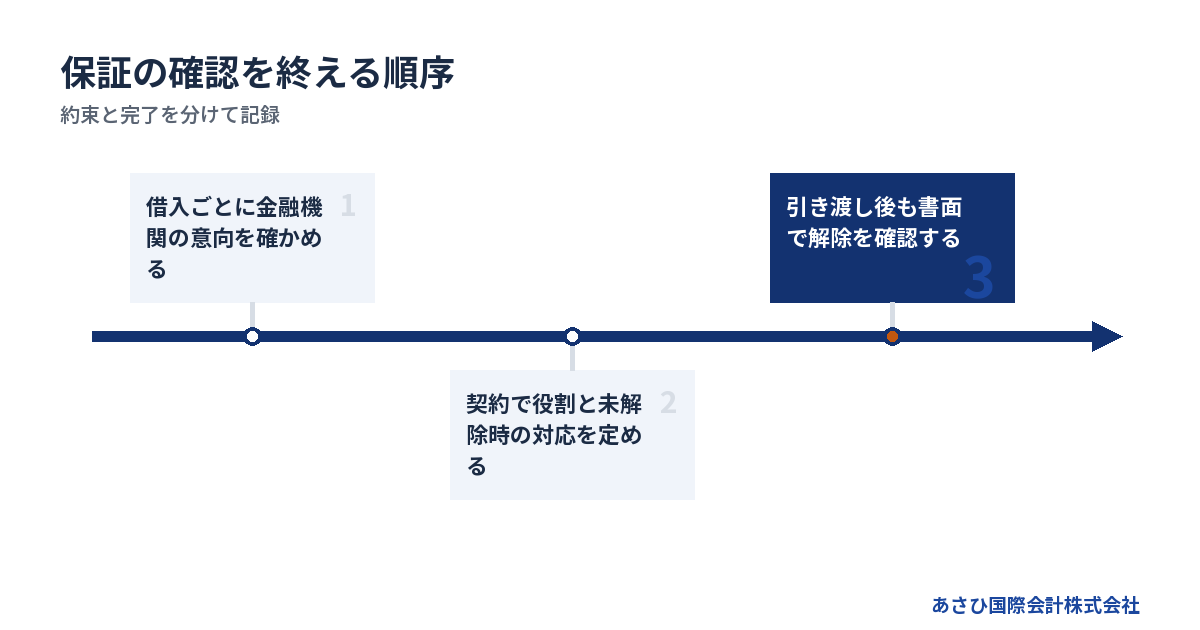
保証解除を契約に書いても、その約束だけで金融機関との保証契約が消えるわけではありません。誰が何を進め、いつ、どの書面で完了を確認するかまで整理します。
金融機関の意向は、引き渡しより前に確かめる
保証の解除や移行は、最終的には金融機関等の判断に関わります。売り手と買い手だけで話をまとめても、金融機関が同じ条件を受け入れるとは限りません。
借入先が複数あれば、借入ごとに確認します。ある金融機関が前向きでも、ほかの借入について同じ結論になるとは考えないでください。保証人や契約の内容が違う場合もあるからです。
経営者本人が説明するため、事前にそろえたい資料は次のとおりです。
- 借入ごとの残高資料
- 保証契約書の写し
- 買い手の概要と財務資料
- 譲渡後の返済計画
- 代表者変更までの日程案
金融機関との交渉の主体は経営者本人です。必要に応じて、依頼した弁護士等の専門家が担います。当社は財務資料や事業価値の説明資料を整え、M&Aの条件を設計する後方支援を担います。
保証契約書が手元になければ、写しの確認から始めてください。会社の借入総額だけで、個人が負う保証の範囲まで推測しないことです。
解除が遅れる場合に、経営者が取れる対応を定める
契約案では「買い手が解除する」と書かれているかだけを見ないでください。進捗が分からない場合や、金融機関が同意しない場合の対応も確認します。
中小企業庁のガイドラインでも、保証解除がなされない場合の契約解除や補償は検討項目です。ただし、契約を解除すれば会社も資金も元どおりになるとは限りません。会社の状況が変わっている可能性があるためです。
弁護士等による契約確認では、次の点を具体化します。
- 保証解除に向けた行動の内容
- 進捗を報告する時期
- 解除できない場合の通知
- 保証が残る間の情報提供
- 約束に反した場合の対応
売却後に返済状況を確認する手段がなければ、問題の発見も遅れます。保証が残る期間の資料提供をどうするか、買い手との約束を検討してください。
「解除する予定」と「解除を確認した」は分けて記録します。 担当者の口頭説明だけで完了扱いにせず、対象の借入と保証人が分かる書面で確認する流れです。
引き渡しは、代金・権限・書類の順序をそろえる
株式の移転や代表者の変更、印鑑類の引き渡しを別々の口約束で進めると、確認漏れが起こりやすくなります。誰がいつ何を渡すかを、実行日程に落とし込みます。
正式な保証解除が、代表者変更後の手続きになる場合もあります。そのため、売却と同時にすべてが終わる前提で予定を組まないことです。実行前の確認と、実行後に残る作業を分けます。
1. 契約と金融機関の意向を確認する
2. 代金の入金条件を確かめる
3. 株式や経営権の移転を進める
4. 合意した書類や権限を引き渡す
5. 代表者変更と保証の扱いを確認する
実際の順序は取引条件に合わせて調整します。上の並びだけで手続きを進めず、契約書や金融機関の条件と対応させてください。
売却後の負担を含めた比較について、詳しくは休眠会社買取センターを探す社長へ、買取価格と借入・連帯保証を分けて読むをご覧ください。
買取を選ぶかは、残る事業と支払いの見通しで判断する
休眠会社の買取が合うかどうかは、法人や事業に引継ぎ価値があるかで変わります。返済や保証の扱いがまとまる見通しも必要です。売却だけを出口に決めず、休業の継続や清算と比べます。
営業が残っているなら、止める前の価値も見てもらう
廃業を考えていても、まだ顧客との取引や従業員の仕事が残っている場合があります。設備を処分し、人が離れてからでは、譲れるものが変わるかもしれません。
借入が多いという理由だけで、会社を空にする判断を急がないでください。買い手が見ているのは、借入残高だけとは限らないためです。引き継げる仕事や人材を整理する余地があります。
あさひ国際会計株式会社が支援して成約した案件には、次の例があります。金額は個社を特定しにくい概数で、2026年8月の社内資料確認に基づきます。
- 運送業で売上1億円台
- 債務超過は3,000万円規模
- 従業員は10名前後
これは営業のある会社の成約例です。事業を止めた休眠会社も同じ条件で売れるという意味ではありません。残る事業の内容によって検討する材料が違う、という参考にしてください。
従業員や取引先への説明も、引継ぎの条件と一緒に考えます。何も決まらないまま継続を約束することも、急に関係を断つことも避け、伝えられる事実と未定事項を分けます。
休業・買取・清算では、残る作業が異なる
休業は、事業を止めて会社を残す選択です。買取による株式譲渡は、会社の所有者を変える選択。解散・清算は、会社の財産や債務を整理する流れになります。
→ 横にスクロールできます
| 選択肢 | 主な目的 | 残る確認 |
|---|---|---|
| 休業の継続 | 再開の余地を残す | 維持費と借入 |
| 株式譲渡 | 会社を引き継ぐ | 保証と契約責任 |
| 事業譲渡 | 事業を引き継ぐ | 元の会社の債務 |
| 解散・清算 | 財産と債務を整理 | 弁済と残務 |
| 法人破産 | 裁判所で財産を整理 | 個人保証の扱い |
会社法第499条では、清算時の債権申出期間について「二箇月を下ることができない」と定めています。出典は同条で、2026年8月確認の内容です。解散を決めた日だけで、清算まで終わるわけではありません。e-Gov法令検索「会社法」
借入や未払いを払える見通しが乏しい場合、任意の清算で終えられると決めつけないことです。状況によっては法的整理が適切な場合もあります。
選択肢の比較を深めたい方は、廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
買取の見込みが立たない間も、支払日は進む
売却活動を始めても、買い手が見つかる時期は決まりません。条件が合っても、調査で新たな問題が見つかれば話が変わることがあります。
その間の支払いを、将来の買取代金だけで見込むのは避けたいところです。入金が確定していない段階では、いまある資金で対応できる範囲を別に計算します。
- 現在の預金と現金
- 回収が見込める売掛金
- 直近の返済日と金額
- 未払いの金額と期限
- 営業停止後も続く支出
期限を過ぎた支払いがある場合は、その事実を相談の冒頭で伝えてください。売却価格の検討より、資金と対応期限の把握を先に進める必要があります。
家族に知らせる際も、会社の借入総額だけを示すと不安が膨らみます。個人が保証している範囲と、当面の生活費を分けて説明しましょう。会社の出口と暮らしの準備を、並行して考えられる形にします。
相談では、未整理の資料と希望条件をそのまま出してよい
休眠会社の買取を相談するとき、資料を完璧に整える必要はありません。分かることと不明なことを分けて伝えると、価格より先に確認すべき問題を整理できます。
最初に伝えるのは、営業状況・借入・保証の有無
初回相談では、休眠させた経緯を長く説明するより、現在の状態を共有します。まだ廃業を決めていなくても構いません。「何が残るかを知ってから決めたい」と伝えてください。
手元の資料は、次の順で探すと話を進めやすくなります。
1. 直近の決算書を用意する
2. 借入残高が分かる資料を集める
3. 保証契約書の有無を確認する
4. 未払いと支払期限を書き出す
5. 買取提案があれば契約案を添える
全部そろうまで相談を待つ必要はありません。見つからない資料は、何がないかを伝えれば次の確認事項になります。
希望条件も具体的にします。従業員の仕事を残したいのか。個人保証の整理を優先したいのか。支払いの期限が迫っているのか。希望が重なる場合は、譲れない条件から順に伝えてください。
仲介・法律・税務で、誰が何を担うかを明確にする
相談先を選ぶ際は、肩書きだけで仕事の範囲を判断しないことです。契約内容の法的判断と、買い手探しや財務資料の整備は役割が異なります。
| 担い手 | 主な確認・支援内容 |
|---|---|
| M&A仲介 | 買い手探しと条件設計 |
| 弁護士 | 法的判断と契約確認 |
| 税理士 | 税務判断と申告 |
| 経営者本人 | 意思決定と事実の開示 |
会社の状況によって、依頼する範囲は変わります。破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では得意分野が異なります。どちらが適切かは、支払能力や残る事業を踏まえた判断です。
あさひ国際会計株式会社は、再生型M&Aの仲介をおこなっています。連帯保証の解除を見据えたスキームを提案し、財務資料の整備を担います。債権者との交渉の当事者になる役割ではありません。
依頼時には、担当する業務と対象外の業務を文書で確認してください。弁護士等への委任が必要な作業と、その費用も分けておくと、あとから予算がずれにくくなります。
手元資金がない場合も、費用の発生条件から確認する
当社への相談は無料で、着手金はありません。報酬は成功報酬のみです。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円となる料金設計です。
持ち出し0円は、成功報酬まで無料という意味ではありません。 譲渡代金から報酬を差し引く仕組みです。税金や外部専門家への費用は、仲介報酬と分けて確認してください。
手続き費用を用意できない場合は、使える資金と不足額を先に示します。買い手が決まっていないのに、売却代金で払える前提にはしません。成約の見通しが立たないときは、ほかの整理方法も含めた検討が必要です。
これまで当社で成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
相談時には、解除の可能性だけでなく、まとまらない場合に何を検討するかもお伝えします。売却の成立と生活の立て直しを混同せず、残る負担を確認するための相談としてご利用ください。
よくある質問
休眠会社を買い取ってもらえば、社長の借金もなくなりますか?
会社の株式を売るだけで、経営者個人の借入や保証がなくなるわけではありません。会社の借入、個人名義の借入、連帯保証を分けて確認します。保証解除には金融機関の同意が関わるため、買い手の説明だけで完了と判断しないでください。
借入や税金の未払いがある休眠会社も売れますか?
検討の余地はありますが、借入や未払いの内容、引き継げる価値によって条件が変わります。滞納があっても買い手に隠さず、対象と金額を開示してください。取引がまとまる見込みが乏しい場合や、支払能力に問題がある場合は、法的整理が適切なこともあります。
買取価格が低くても、会社を手放したほうが得ですか?
価格だけでは判断できません。売却後の保証や補償義務、税金、精算費用を含めて比べます。価格が低くても負担の整理が進む場合はありますが、保証が残るなら、そのリスクを別に評価する必要があります。休業を続ける費用や清算に必要な資金も比較対象です。
買取契約を結んだあとで、不安な条項に気づいたらどうしますか?
署名済みの契約書と、説明を受けた際の記録をそろえてください。支払いや引き渡しの期限も確認します。中止や変更が可能かは契約と経緯によるため、自己判断で履行を止めず、依頼する弁護士に法的な対応を確認する流れです。当社にご相談いただく際も、署名済みであることを最初にお伝えください。
まとめ
買取提案がある方は、契約案と保証契約書を並べ、解除までの工程と売却後に残る負担を書き出してください。あさひ国際会計株式会社への無料相談では、未整理の資料からでも、買取を進める条件と別の出口を検討する条件を整理します。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496