


目次
この記事の対象と結論
M&A支援機関登録制度は、事業を譲る相談相手を確かめる手がかりになります。ただし、登録の有無だけで、成約や連帯保証の解除まで判断することはできません。
借入の返済が重く、数ヶ月のうちに廃業を決めたい。それでも、相談先の説明をどこまで信じてよいか分からない。そんな状況では、登録情報の確認と、自社の借入・保証を扱う手順の確認をセットで進めてください。
売り手の会社が、この制度への登録を申し込むわけではありません。依頼する支援機関の情報を調べ、支援の範囲と費用を確かめてから契約する流れです。廃業とM&Aを比べる際も、譲渡価格だけで決めず、残る債務と個人の保証まで見通しておきます。
M&A支援機関登録制度で確認できることと、その限界
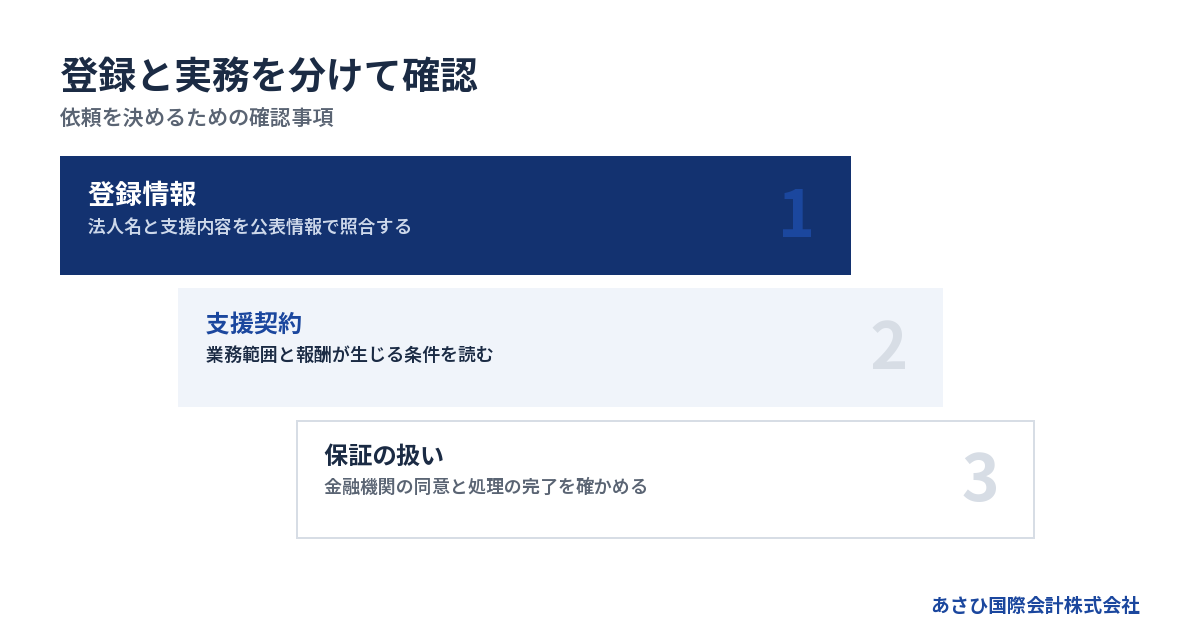
M&A支援機関登録制度では、依頼候補となる支援機関の公表情報を確認できます。登録は入口の確認に使い、個別案件の進め方は担当者への質問と契約書で確かめます。
登録するのは支援機関で、売り手の会社ではない
廃業や売却を考える経営者が、登録申請を済ませてから相談する仕組みではありません。登録の対象となるのは、M&Aの支援業務を提供する側です。売り手は、依頼先が登録されているかを確認する立場になります。
初めて調べると、「登録制度を利用するには何を提出するのか」と迷うかもしれません。しかし、相談に向けて先におこなうのは自社の状況整理です。登録の申請書を探す必要はありません。
次の順で進めると、制度の確認と相談の準備を混同せずに済みます。
1. 依頼候補の正式な法人名を確かめる。
2. 公表情報と契約相手の名前を照合する。
3. 自社の状況に合う支援内容か質問する。
4. 費用と契約条件を読んで依頼を判断する。
会社の登記上の情報と、担当者が名乗る屋号が違う場合もあります。その際は、どの法人と契約を結ぶのかを説明してもらいます。
法人名と法人番号から契約相手を照合する
登録を確認するときは、営業資料の「登録済み」という表示だけで終えないようにします。公表情報にある法人名と、契約書に記載された法人名が一致するかを見てください。似た名前の会社を取り違えないためです。
この制度には「登録番号」という項目はありません。法人の場合は、法人番号が照合の手がかりになります。登録番号を聞くより、正式な法人名と法人番号を確認するほうが話を進めやすくなります。
公表内容を読む際の確認項目は、次のとおりです。
- FAと仲介のどちらを扱うか。
- 支援業務を提供する地域はどこか。
- 中小M&Aガイドラインへの対応内容。
- 実際に担当する人と、その支援経験。
ただし、会社全体の情報と担当者の経験は別です。赤字企業の譲渡を扱う会社でも、自分の案件で誰が何を担当するかは面談で確かめます。
登録は成約や買い手の履行を約束するものではない
登録されているという理由だけで、「借入の多い会社でも売れる」「保証まで外れる」と受け取らないでください。事業を買いたい相手がいるか、提示条件で合意できるかは、会社ごとに変わります。
買い手が契約上の約束を守るかも、別に検討する課題です。支援機関の登録と、買い手の資力や事業運営の実態を分けて確認します。
たとえば「保証は買い手が対応します」と説明された場合。その言葉だけでは、いつ誰が何をするのか分かりません。担当者には、金融機関の判断が必要な場面と、成約後に残る確認作業を説明してもらいます。
依頼先を比較する際の質問は、詳しくはM&A支援機関登録制度を使いこなす、廃業検討中の社長のための依頼先確認帳をご覧ください。
補助対象の支援でも、費用の負担は別に確かめる
登録支援機関による支援は、事業承継・M&A補助金の専門家活用枠で補助対象とされています。ただし、登録先へ依頼すれば、その支出がすべて補助されるという意味ではありません。
制度との関係と、自社の利用条件を分けて読みます。補助金を前提に依頼するなら、対象となる業務や費用の範囲を確認してください。申請や支払いに関する条件も、依頼時点の公募内容に照らして判断する必要があります。
手元資金が乏しい場合は、補助を受けられる見込みより先に、支払いの時期を確かめます。契約時に払うのか、成約時に払うのかで資金繰りへの影響は違うためです。
「登録されているから費用面も安心」とひとまとめにせず、請求が生じる条件を見積書に残してもらいましょう。
廃業とM&Aは、返済・事業・保証を分けて比較する
廃業を選ぶかM&Aを検討するかは、返済の見通しと事業の引継ぎ可能性で比べます。経営者保証については、どちらの選択でも個別の確認が必要です。
返済できる見通しがあれば、清算の費用も比べる
事業を止め、資産を換金して債務を払える見通しがあるなら、会社を清算する道も比較対象になります。ただし、帳簿上の資産額がそのまま現金になるとは限りません。設備の売却額や売掛金の回収見込みを確かめます。
営業を止めた後も支出は残ります。借入だけを差し引いて「返せそう」と考えず、終了までの費用を加えて判断してください。
→ 横にスクロールできます
| 比較する項目 | 廃業・清算 | M&A |
|---|---|---|
| 事業の行き先 | 営業終了を想定 | 引継ぎ先を検討 |
| 主な入金 | 資産売却・債権回収 | 株式・事業の譲渡代金 |
| 残る支出 | 撤去・清算など | 報酬・残務など |
| 経営者保証 | 個別に扱いを確認 | 個別に扱いを確認 |
表だけで結論を出す必要はありません。撤去費用が重い会社もあれば、買い手の条件に合うまで事業を維持する負担が重い会社もあります。入金額と終了までの支出を、同じ範囲で比較します。
返済しきれなくても、事業の引継ぎを検討する余地はある
借入が多いことと、事業を必要とする買い手がいないことは別です。買い手は、引継ぎ後も売上が続くか、従業員が残るかを確かめます。設備や取引関係に価値を見いだす場合もあります。
一方で、借入の多さを説明せずに買い手を探すと、後の調査で条件が崩れかねません。事業の魅力と、会社に残る負担の両方を早い段階で整理します。
比較に使う材料は、次のようなものです。
- 買い手の下でも続く仕事があるか。
- 現場を支える従業員が残れるか。
- 引継ぎに必要な資産が使えるか。
- 譲渡まで営業を続ける資金があるか。
支援機関には「売れますか」だけでなく、「何が整えば検討が進みますか」と聞いてください。不足する資料や条件が見えれば、限られた時間の使い方を決めやすくなります。
株式譲渡と事業譲渡では、代金の受取人も変わる
株式譲渡は、株主が保有する株式を買い手へ譲る形です。会社の法人格は変わらず、会社の借入金なども同じ会社に残ります。経営者が株主なら、株式の代金はその株主が受け取る形になります。
事業譲渡では、会社が事業や対象資産を譲ります。そのため、譲渡代金を受け取るのは売り手の会社です。社長個人の生活費として、そのまま使えるお金とは区別してください。
借入を売り手側に残す設計でも、残った債務の整理が続きます。また、商号を引き続き使う場合などは、買い手も債務を負う規定があります。「事業だけ移せば借金の問題は終わる」という理解は避けます。
譲渡対象や債務の扱いは、中小企業庁「中小M&Aガイドライン第3版」の説明も根拠になります。出典は中小企業庁「中小M&Aガイドライン」です。
M&Aを待つ期限を、資金繰りから決める
数ヶ月の余裕があるつもりでも、売掛金の回収が遅れると日程は変わります。買い手探しの期間だけを考えず、従業員への支払いと事業維持に必要な資金から、判断の期限を置きます。
相談時には、次の予定を支援機関と共有してください。
- 手元資金が不足しそうな時期。
- 給与や家賃などの支払予定。
- 大口の入金と契約終了の予定。
- 譲渡の検討を続けられる条件。
買い手候補が出ても、資金の裏付けや引継ぎ条件が整わなければ、成約まで進まない場合があります。紹介件数だけで進捗を判断しないことです。
状況によっては法的整理(破産・清算)が適切な場合もあります。破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では得意分野が異なります。判断に迷う論点を分け、必要な専門家の検討を工程に入れます。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
初回相談は、借入と支払予定を伝えるところから始まる
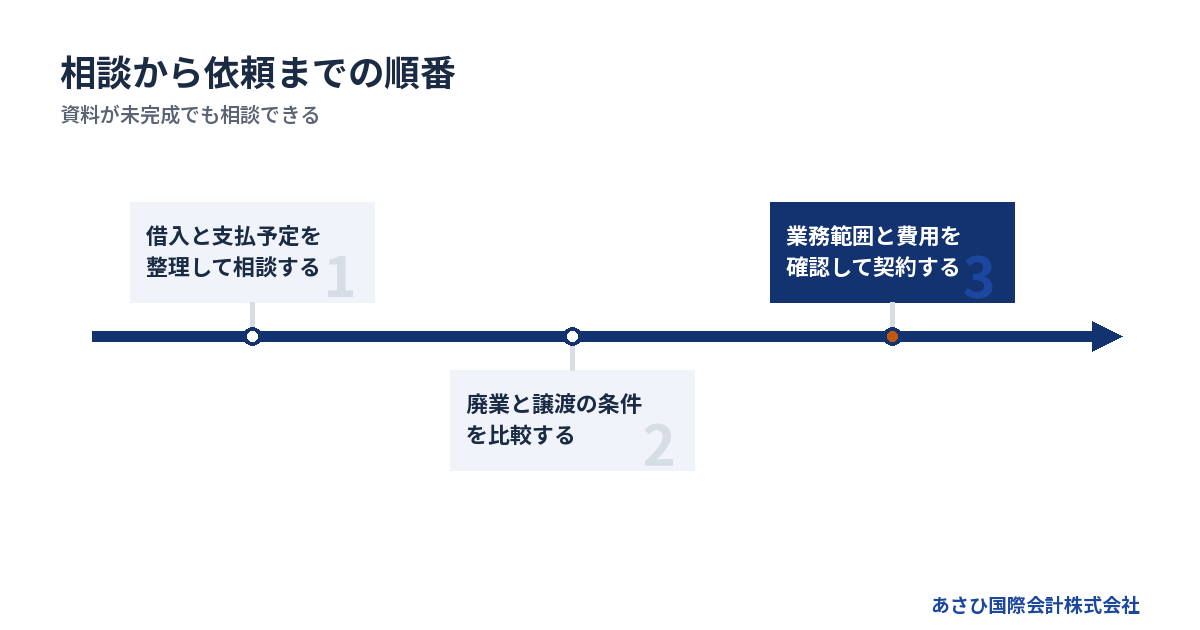
初回相談では、決算書と借入の一覧を手がかりに、譲渡の可能性と残された時間を整理します。資料がそろっていない場合も、その事情を伝えて相談を始められます。
最初の連絡で「廃業を迷っている」と伝えてよい
売却すると決めてから相談する必要はありません。「会社をたたむ場合と、譲る場合の両方を比べたい」と伝えて構いません。相談の目的が分かれば、価格の話だけに偏るのを防げます。
借入額だけを伝えると、営業の状況や支払期限が見えないこともあります。連絡するときは、次の内容を簡単にまとめておきます。
- 事業の内容と、おおよその売上。
- 借入残高と、連帯保証の有無。
- 資金が不足しそうな時期。
- 廃業と譲渡のどちらを迷っているか。
正確な数字が分からない項目は「確認中」で十分です。推測した数字を確定したものとして伝えるより、分かっている範囲を示すほうが、その後の確認につながります。
家族や従業員にまだ話していない場合は、その事情も伝えてください。誰にいつ情報を伝えるかは、買い手探しとは別に段取りを決める課題です。
決算書と借入一覧に、直近の資金繰りを添える
相談の入口では、直近3期分の決算書と借入の一覧が手がかりになります。ただし、過去の決算だけでは今の支払い余力を読み切れません。足元の状況が変わっていれば、月次試算表などで補います。
準備する資料は、次の順で整理すると扱いやすくなります。
1. 決算書と、手元にある月次試算表。
2. 借入先ごとの残高と返済予定。
3. 預金残高と、今後の入出金予定。
4. 未払いと滞納があれば、その一覧。
ここでは、きれいな説明資料を作る必要はありません。残高がいつの時点かを付け、返済済みの借入を混ぜないようにします。税金や社会保険料の滞納も、銀行借入と分けて記載してください。
売上があっても入金前に支払日が来る会社はあります。損益の説明と支払予定を分けると、譲渡まで事業を続けられるかを話しやすくなります。
保証契約書が見つからないときは、未確認と記録する
連帯保証は、借入の一覧だけでは範囲が分からない場合があります。経営者本人のほかに、家族や前の代表者が保証していないかも確認対象です。契約書の写しがあれば、借入先ごとにまとめます。
民法446条は、保証契約について「書面でしなければ、その効力を生じない」と定めています。同条には電磁的記録に関する規定もあります。出典はe-Gov法令検索「民法」です。
ただし、自宅や会社で写しが見つからないことと、保証契約がないことは同じではありません。書類をなくしただけの可能性もあります。
不明な契約は「保証なし」とせず、「保証の有無を確認中」と記録してください。経営者本人が金融機関に契約内容を確かめる際も、質問の抜けを減らせます。契約の効力など法的な判断が必要なら、依頼する弁護士等の専門家が確認します。
事業の引継ぎ資料は、買い手の疑問からそろえる
財務の確認が進んだら、事業を続けるために何が要るかを整理します。買い手に見せる資料は、会社案内だけでは足りません。従業員や設備の引継ぎ条件が、価格や日程に影響するためです。
- 従業員の担当業務と資格の一覧。
- 車両・設備とリース契約の一覧。
- 主な取引先と、おおよその売上割合。
- 賃貸借契約書と許認可の通知書。
個人情報や取引先名を含む資料は、送付先と利用範囲を確認してから共有します。初回連絡の段階で、買い手候補へすべて渡すとは限りません。
たとえば、中心となる従業員が残れないなら、買い手は事業計画を見直す必要があります。反対に、残る意思をまだ聞いていないだけなら、その事実を区別して伝えます。「不明」と「難しい」を混ぜないことが、条件のすり合わせに役立ちます。
支援契約は、業務範囲・報酬・途中終了を読んでから結ぶ
支援機関への依頼では、何をしてもらえるかと、どの時点で費用が生じるかを契約書で確認します。登録情報と面談の説明が合っていても、契約の条項は別に読む必要があります。
仲介とFAの違いを、自分の案件で説明してもらう
売り手と買い手の間に立って進行を支えるのが仲介です。一方の当事者から依頼を受け、その立場で助言する形はFAと呼ばれます。名称だけで選ばず、今回どの立場で支援するかを確かめてください。
両方を扱う登録支援機関であっても、個別の契約がどちらになるかは別です。相手方からも報酬を受けるのか、条件が対立したときにどう説明するのかを聞きます。
確認したいのは、次の内容です。
- 自分と相手方のどちらから依頼を受けるか。
- 双方から受ける報酬をどう説明するか。
- 条件が対立したときに誰が判断するか。
- 法務や税務の確認を誰が担うか。
「全部任せられる」という言葉では、担当の境界が見えません。契約書の確認を依頼する専門家と、買い手探しを担当する人の役割を分けておきます。
成功報酬は「何を成約とするか」まで読む
成功報酬という名称でも、どの出来事で請求が生じるかを読む必要があります。最終契約への署名なのか、代金の決済と引継ぎが済んだ時点なのか。説明だけで済ませず、条項と照合します。
さらに、報酬の計算対象が何かで支払額は変わりえます。「譲渡代金に対する割合」と思っていても、別の金額を基準にしている場合がないか確認してください。最低報酬の有無も確認対象です。
見積書には、自社の想定条件を当てはめてもらいます。
- 報酬を計算する基準額。
- 最低報酬の有無。
- 実費や追加業務の扱い。
- 請求と支払いの時期。
あさひ国際会計株式会社は、相談無料・着手金なしの成功報酬のみです。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬まで無料という意味ではありません。別に依頼する専門家の費用などは、業務の範囲を分けて確認します。
専任・直接交渉・契約終了後の条項を確かめる
依頼後に別の支援機関へ相談できるか。紹介された買い手と直接連絡してよいか。こうした制限が契約にある場合は、対象と期間を読んでおきます。
また、契約終了後に紹介先と成約したときの報酬条項にも目を通してください。途中で依頼をやめれば、その後の義務もすべてなくなるとは限らないためです。
契約前に残しておきたい質問は、次のとおりです。
- 他の支援機関への相談に制限があるか。
- 買い手との直接連絡はどう扱うか。
- 途中終了の条件と費用は何か。
- 契約終了後の報酬対象はどこまでか。
分からない条項が残るなら、その場で署名を急がず、説明を文面でもらいます。口頭の約束と契約書が食い違うと、後から認識をそろえる負担が増えます。修正した場合は、修正後の契約書で再確認してください。
資金が尽きる前に、進捗を見直す日を置く
支援契約を結んだ後も、進め方の見直しは必要です。買い手への紹介が進んでいても、面談や資料確認が止まっているなら、資金繰りに合わせて次の判断をします。
報告の内容は、候補数よりも具体性を重視します。買い手が何を確認中で、誰の返答を待っているかが分かると、自社が準備すべきことも見えてきます。
- 買い手が検討を続ける条件。
- 未提出の資料と、その担当者。
- 価格以外に合意していない事項。
- 次に進まない場合の判断予定。
支払予定が変わったときは、予定していた面談まで待たずに共有します。M&Aだけに時間を使い切ると、会社や保証債務の整理に必要な準備が遅れるおそれがあります。法的な判断を要する場面は、経営者が依頼する弁護士等の専門家の検討につなげます。
買い手の確認と保証条項は、登録制度とは別に必要になる
支援機関の登録を確認した後も、買い手の資力と保証の扱いを調べる工程は残ります。業界の自主規制ルールや情報共有の仕組みも、登録制度とは区別して理解してください。
買い手の資力は、価格提示とは別に確かめる
高い価格を提示した相手でも、支払う資金の裏付けがあるかは別です。譲渡代金だけで資金を使い切れば、引継ぎ後の給与や仕入れに支障が出る可能性もあります。
担当者には、買い手について何を調べ、どの説明を受けたのか聞いてください。資料を見た事実と、買い手の口頭説明だけの事項を分けてもらいます。
- 譲渡代金の資金をどう用意するか。
- 引継ぎ後の運転資金をどう見込むか。
- 誰が事業を運営する予定か。
- 保証に関する約束を誰が実行するか。
経営者自身が相手に好感を持つことはあっても、それだけで判断しないようにします。条件変更が続いたり、資料提出が進まなかったりするなら、その理由を確認する段階です。契約の締結予定より、未確認事項の解消を優先する場面もあります。
協会の自主規制は、登録制度と同じ仕組みではない
M&A支援機関協会は、M&A支援機関登録制度そのものとは別の仕組みです。登録支援機関であることから、協会のルールや情報共有制度への参加まで推測しないでください。
同協会の自主規制ルールである広告・営業規程は改正されています。2025年1月1日施行の改正では、最終契約書の草案に関する規定が設けられました。経営者保証の解除を譲受け事業者に義務付ける条文案を盛り込む内容です。出典はM&A支援機関協会の公表情報で、2026年8月14日に確認された内容です。
あわせて、譲受け事業者の資力に関する調査義務も定められています。M&A成立後のリスク事項に関する説明義務も追加されています。
ただし、買い手に義務を負わせる条文と、金融機関による保証解除は別の段階です。条文を入れたことだけで、保証契約の効力がなくなるわけではありません。
特定事業者リストは、利用状況を依頼先ごとに確認する
不適切な買い手の情報を加盟社間で共有する仕組みが、特定事業者リストです。運用開始は2024年10月1日。M&A支援機関協会の公表情報などに基づき、2026年8月14日に確認された内容です。
掲載の対象になりうる事情には、経営者保証の解除の遅れがあります。対象は、M&A取引の実行日から60営業日以内に解除されない場合です。この期間は、売り手が未解除の状態を放置してよい目安ではありません。
また、リストへの掲載対象になることと、個別の保証が解除されることも別です。情報共有の仕組みがあっても、契約と実行状況の確認は続けます。
依頼先には、この仕組みへの加盟状況を聞いてください。あさひ国際会計株式会社は、現在、この情報共有の仕組みには加盟していません。中小企業庁の登録支援機関であることと混同せず、買い手をどう確認するかを個別にご説明します。
保証条項は、約束・期限・未履行時の扱いをそろえる
最終契約では、保証解除や引継ぎについて、買い手と何を合意するのかを明らかにします。期限だけあっても、実行内容と確認方法が曖昧なら、成約後に認識がずれるおそれがあります。
契約の確認では、次の内容を並べて読みます。
- 対象となる借入と保証契約。
- 買い手がおこなう具体的な行為。
- 実行期限と進捗の報告方法。
- 未履行時の契約解除や補償の扱い。
売り手と買い手の合意だけでは、金融機関との保証契約は消えません。 金融機関等の判断と同意が前提です。中小M&Aガイドライン第3版も、保証の扱いを最終契約の主要項目として挙げています。
条項の法的な検討は、依頼する弁護士等の専門家が担います。仲介会社には、経営者が専門家へ確認できるよう、対象となる借入と合意条件の資料を整えてもらってください。
成約後は、事業の引継ぎと保証の処理を別々に確かめる
譲渡代金の決済と事業の引継ぎが済んでも、会社側の残務や保証の確認が続く場合があります。依頼時に、成約後のどこまでが支援範囲かを決めておきます。
従業員と取引の引継ぎは、契約しただけで終わらない
事業譲渡で従業員を買い手へ移す場合は、本人の同意を得る手順が必要です。民法625条1項は「労働者の承諾を得なければ」と定めています。出典はe-Gov法令検索「民法」です。
株式譲渡では雇用契約の相手方となる会社が変わりませんが、経営方針や役割の説明は残ります。どちらの形でも、従業員へ何をいつ伝えるかを買い手とそろえます。
引継ぎの工程には、次の確認を入れてください。
- 従業員に示す雇用条件。
- 取引先への説明と契約の扱い。
- 設備や賃貸物件を使い続ける条件。
- 許認可について必要な手続き。
許認可の申請などは、必要に応じて行政書士等の専門家が担います。仲介担当者の進行表にも、専門家の手続きと相手方の承諾を待つ工程を反映させます。
会社に残る債務と、譲渡代金の使途を整理する
事業を引き継いだ後も、売り手の会社に借入や未払いが残る場合があります。譲渡代金が入ったことと、会社の整理が済んだことは別です。入金を見てから使い道を決めると、必要な費用が不足しかねません。
成約前の段階で、残る支出を整理しておきます。
- 会社に残る借入と未払金。
- 税金や社会保険料の未納分。
- 契約の終了や残務にかかる費用。
- 依頼する専門家への費用。
債権者への弁済や債務整理について法的な判断が必要なら、経営者が委任する弁護士等の専門家が扱います。特定の支払いだけを先に済ませてよいかも、自己判断で決めないようにしてください。
支援機関には、譲渡時点の収支と、その後に残る作業を分けた資料を求めます。価格の提示書だけでは、会社をどこまで整理できるか読み取れません。
保証が残っていないか、借入先ごとに確認する
代表者の変更や株式の譲渡だけで、旧経営者の保証が外れたと判断しないでください。借入先ごとに、対象の契約と処理の状況を確認します。
口頭で「手続き中」と聞いた場合も、そのまま終わりにしません。経営者本人と、必要に応じて依頼する弁護士等の専門家が、金融機関との協議の主体となります。
- どの保証契約を対象にしているか。
- 金融機関の同意を得られたか。
- 正式な処理はいつ完了したか。
- 完了を何の書面で確認できるか。
あさひ国際会計株式会社の役割は後方支援です。金融機関との協議に必要な資料や、事業価値の説明資料を整えます。M&Aの条件設計とあわせて、経営者ご本人の協議を支える立場です。
廃業後も保証の問題が残る理由は、詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
当社へ相談する際も、公表情報と支援内容を照合する
あさひ国際会計株式会社は、中小企業庁のM&A支援機関登録制度に登録済みです。公表情報ではFA・仲介の両方を扱い、中小M&Aガイドライン第3版に対応しています。支援業務の提供地域は全国です。
法人番号は6010501044373です。会社の実体は、国税庁の法人番号公表サイトでも照合できます。登録や法人情報は、2026年8月に確認された内容です。
得意とするのは、赤字・債務超過企業のM&A仲介と、連帯保証の解除を見据えた条件設計です。これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
初回相談では、借入の一覧と決算書があればお手元に置いてください。そろっていなくても相談できます。廃業の結論を出すための相談なのか、買い手探しを進めたいのか、ご希望に合わせて確認事項を整理します。
よくある質問
M&A支援機関登録制度を利用するために、売り手も申請しますか?
売り手が支援機関として登録申請をする必要はありません。依頼候補の登録情報を確認し、その支援機関と相談・契約を進めます。補助金の利用を検討する場合は、別に申請条件の確認が必要です。支援機関への依頼と補助金の手続きを混同しないようにしてください。
登録支援機関に頼めば、連帯保証は解除されますか?
登録だけで解除が決まるわけではありません。買い手との合意に加え、金融機関等の判断と同意が前提になります。契約時には対象の保証と実行予定を確認し、成約後には正式な処理の完了を確かめます。保証の話が「成約後に対応する」という説明だけなら、担当者と具体化してください。
赤字や債務超過でも、相談を始めてよいですか?
赤字や債務超過でも相談できます。譲渡できるかは、買い手の下で事業が続く見込みや、引継ぎ条件によって変わります。借入を隠さず、支払予定とあわせて伝えてください。営業を続ける資金が乏しい場合は、買い手探しを待てる期間も同時に検討します。
着手金を払えない場合は、依頼できませんか?
着手金の有無や支払時期は支援機関の契約によって異なります。あさひ国際会計株式会社は相談無料・着手金なしの成功報酬のみです。報酬を成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。別に必要となる専門家費用や会社の整理費用は、依頼範囲に応じて確認します。
まとめ
依頼候補の登録情報を確かめたら、借入の一覧と支払予定を用意し、「廃業と譲渡を比べたい」と伝えてください。契約の前に、報酬が生じる条件と、成約後の保証確認を誰がどこまで担うかを文面に残しましょう。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496