


目次
この記事の対象と結論
名義株の相続は、名簿の名前だけで結論を出せません。判例が扱う「実質上の引受人」の考え方と、株式を取得した経緯を照らし合わせる必要があります。
廃業を考えて資料を開いたら、亡くなった親族の名前が株主として残っていた。借入の連帯保証も抱え、「相続人全員の了解がなければ会社をたためないのか」と不安になる場面です。
先に進める作業は、株式の持ち主、会社の意思決定、個人の保証責任を分けること。名義株の疑いがあるだけで、廃業や譲渡の道が閉ざされたとは限りません。
ただし、判例の結論を読んだだけで名簿を書き換えるのは避けてください。残っている資料と家族の認識を整理し、争いの有無に応じて法的な確認を進めます。資金繰りの確認は、その間も止めない進め方が必要です。
名義株の判例は「名前だけで株主を決めない」と読む
名義株の判例を読むときは、誰が実質的に株式を引き受けたのかを確認します。ただし、その判断と、相続後に誰が権利を引き継ぐかは別の段階です。
判例が扱うのは、承諾を得て他人名義で引き受けた場面
他人の承諾を得て、その人の名前で株式を引き受ける。名義株の代表的な判例が扱うのは、この場面です。裁判所の判決本文では、株主となる者について「実質上の引受人」と示されています。出典:最高裁判所の判決本文
名前を貸した人と、実際に株式を取得した人が違う可能性がある。そのため、名簿にある氏名だけで判断を終えない、という読み方になります。
もっとも、「自分がお金を出した」という説明だけでは足りません。誰の株にするつもりだったのか、その人に何を伝えたのかが問題になります。
確認したいのは、次の事実です。
- 名義の使用について承諾があったか
- 誰が株式を取得する意思を示したか
- 払込金を誰がどの理由で負担したか
- 当時の合意を示す資料があるか
判例は、自分の会社の持ち主を直接決める書類ではありません。資料を読むための基準として使います。
出資した人と株主になる人が違う可能性もある
払込金を出した人が、その株式を自分のものにするとは限りません。親が子の取得資金を援助した可能性もあれば、立て替えた可能性もあります。単なる名義貸しとは、経緯が異なります。
銀行の記録から分かるのは、お金が動いた事実です。支払いの理由までは書かれていないこともあります。
たとえば、親の口座から払込みがあっても、その後に子が返金していれば見方が変わります。親が子に株式を持たせると説明していた場合も、確認する内容が増えるでしょう。
そこで、送金記録と当時の意思を示す資料を組み合わせます。後から作った説明だけに頼らず、取得時の手紙や会社に出した書面も探す対象です。
「払込者だから株主」「名簿に名前があるから株主」。どちらも、それだけで相続財産の範囲を決めるには情報が足りません。
株式を取得した後の出来事まで追う
取得時に名義株だったとしても、その後の経緯は別に確認します。途中で本当に譲ったり、贈与したりしている可能性があるためです。
設立当初の説明が正しくても、相続直前まで同じ関係が続いたとは限りません。相続で問題になるのは、亡くなったときに誰の財産だったかです。
時系列に並べる資料は、次のようなものです。
- 最初の株式取得に関する書面
- 増資時の申込みと払込みの記録
- 途中の譲渡や贈与に関する書面
- 株主名簿の変更履歴
増資のときだけ別の合意があったなら、株式をまとめて扱うと取り違えます。取得した時期ごとに、説明できる範囲を分けてください。
昔から経営に関わってきたという事情も、それだけで全株式の所有を示すものではありません。経営を任されていたことと、株式を取得したことを区別して記録します。
判決と相続税の裁決を同じ結論として扱わない
株主としての権利を争う判決と、相続税の課税財産を扱う裁決では、判断の対象が異なります。「名義株の判例」と検索すると、両方の解説が出てくるため注意が要ります。
国税不服審判所の公表裁決には、親族名義の財産が相続財産とされた事例があります。名義に加え、原資の負担や管理の実態などを検討したものです。これは裁判所の判決とは区別して読みます。出典:国税不服審判所「株式等」
税務上の判断を見つけても、会社で議決権を行使する手続きまで済むわけではありません。反対に、家族間で持ち主に合意できても、税務の確認が残る場合があります。
記事や資料を読むときは、まず「何を争った案件か」を確かめます。詳しくは名義株の裁判例で争われるのは誰の権利か――出資・名簿・廃業の判断をつなぐをご覧ください。
相続で最初に分けるのは、誰が亡くなったか
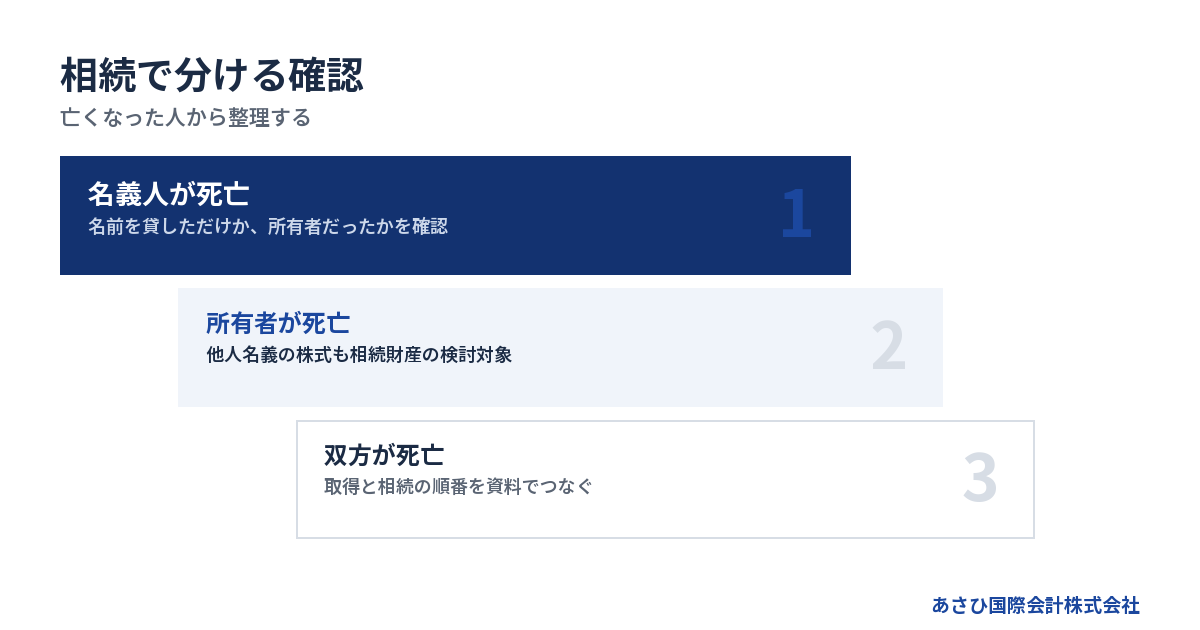
名義株の相続では、名義人が亡くなったのか、実質的な所有者が亡くなったのかで確認の順序が変わります。両者を同じ人物として書類を作り始めると、途中で修正が必要になります。
名前を貸した人が亡くなった場合
名義人が亡くなった場合は、その人が本当に株式を所有していたかを先に調べます。名前を貸していただけなら、名簿に記載があるという理由だけで、その人の相続財産と決めることはできません。
ただし、遺族には当時の事情が伝わっていないかもしれません。「父の名前があるのだから父の株だ」と考えるのも、不自然ではありません。
最初から権利がないと言い切ると、資料の確認より感情の対立が先に立ちます。まずは会社が把握する経緯を、確認済みの事実と記憶に分けて伝える順序です。
渡す資料も、原本を保管したうえで写しを使います。遺族が保管している契約書などが見つかれば、会社側の説明を見直す必要もあるためです。
名義人の死亡後は、本人から当時の意思を聞けません。だからこそ、遺族の署名を急いで集めるより、双方の資料を照合する時間を確保します。
実質的な所有者が亡くなった場合
実質的な所有者が亡くなった場合は、別人名義の株式も相続財産の検討対象になります。名簿に故人の名前がないことだけで、調査を終えるのは避けてください。
家族が見つけやすいのは、通帳や不動産の書類です。自社株は会社の資料にしか手がかりがない場合もあります。会社側と家族側の情報を合わせる必要があります。
確認する対象は、たとえば次のとおりです。
- 故人が保管していた株式の書類
- 親族や従業員名義の株式の経緯
- 配当金が振り込まれた口座
- 過去の株式売買代金の受取先
見つかった株式を誰が引き継ぐかは、その先の課題です。遺言や相続人間の取決めも確認することになります。
「先代の会社だから後継者の自分の株」とは限りません。代表者を引き継ぐことと、株式を相続することは、分けて整理してください。
名義人も出資者も亡くなっている場合
関係者がともに亡くなっているなら、説明を一度に完成させようとしないことです。どの時点まで資料で確認できるかを区切ると、未確認の範囲が見えてきます。
まず、亡くなった人ごとに関係資料をまとめます。そのうえで、株式の取得から相続に至る順番を並べる方法が使えます。
→ 横にスクロールできます
| 亡くなった人 | 最初の確認 | 続いて確認 |
|---|---|---|
| 名義人 | 本当の所有者 | 遺族の認識 |
| 実質的な所有者 | 相続対象の株式 | 引き継ぐ人 |
| 両方の関係者 | 取得と死亡の順序 | 各相続の経緯 |
| 所有者が不明 | 残る証拠 | 主張の違い |
連絡が取れる親族だけで全体を決めないようにします。途中の相続で関係する人が変わっている可能性もあります。
会社が作る一覧には、「所有者確定」と「会社の認識」を別の欄に置くと混乱を減らせます。分からない部分を空欄のまま残す方が、推測で埋めるより次の確認につながります。
相続税と会社の手続きを別々に進める
相続税の申告資料に株式が載っていても、それだけで株主間の争いが解消したとは限りません。申告時に何を根拠として記載したのかも確認します。
一方、株主の確認に時間がかかる間も、税務の期限は問題になります。「持ち主が決まっていないから税金も後でよい」と考えないでください。
相続税を担当する税理士には、名義株の疑いと争いの内容を伝えます。法的な確認を担う弁護士にも、申告済みかどうかを共有する進め方です。
同じ株式について説明が食い違わないよう、共通の時系列表を使います。結論が出ていない部分は、その旨を記載して渡してください。
税額や評価額の検討には、誰の財産かという前提が要ります。詳しくは名義株の相続税は誰の財産として考えるか|廃業を見据えた株式と納税資金の整理をご覧ください。
名義株の証拠は、取得時の合意とその後の記録をつなぐ
名義株の確認では、単独の資料に結論を任せず、取得時の説明と後の行動が合うかを調べます。残っていない資料があっても、何が不明かを整理すれば調査の出発点になります。
払込みの記録は、お金の出どころと理由を分ける
通帳や振込控えが見つかったら、まず日付と名義をそのまま記録します。続いて、その支払いが出資なのか、貸付けなのか、立替えなのかを調べます。
会社への送金がすべて株式の取得代金とは限りません。運転資金を貸した記録と混ざっていれば、株式に関する説明を誤るおそれがあります。
照合する資料は、次の組合せです。
- 株式の申込みに関する書面
- 払込口座の入出金記録
- 当時の会計帳簿
- 返金や精算の記録
帳簿に書かれた内容も、実際の合意と一致するかを確認します。処理した担当者が経緯を知らなかった可能性もあるためです。
古い通帳がない場合は、取得できる記録の有無を調べます。見つからないものを「出資がなかった証拠」と扱わず、確認できなかった資料として一覧に残してください。
配当や議決権の記録は、受け取った理由まで確認する
配当を誰が受け取ったか、誰が株主総会に出席したかは、確認したい事情です。ただし、受取りや出席の事実だけで持ち主を決めることは避けます。
本人に代わって配当を預かっていた可能性もあります。総会への出席も、代理人として参加していたのかもしれません。
調べる際は、行動と権限を分けて記録します。
- 配当の支払先と最終的な受取人
- 総会に出席した人と委任の有無
- 株式に関する通知の送付先
- 株式売買を決めた人とその理由
配当が長く出ていない会社なら、この資料は使えません。無配だったことを、名義人に権利がない根拠に置き換えないようにします。
また、社長が会社の書類を一括保管していたことと、全株式を所有していたことは別です。保管場所は手がかりのひとつとして扱い、取得時の合意とつなげて考えます。
家族の記憶は、誰がいつ聞いた話かを残す
「祖父が名前だけだと言っていた」という話も、確認の入口になります。ただ、本人から直接聞いたのか、別の家族を通じて聞いたのかで、記録の意味が変わります。
聞き取りでは、結論に誘導しない質問を使います。「名前を貸しただけですよね」では、相手の記憶と質問者の期待が混ざってしまいます。
記録しておきたい内容は、次のとおりです。
- 誰から説明を聞いたか
- いつごろ、どこで聞いたか
- どの株式についての話だったか
- 同席していた人がいるか
回答は、できるだけ本人の言葉で残してください。会社側の表現に直しすぎると、後から何を話したのか確認しにくくなります。
家族ごとに説明が違っても、その場でどちらかを排除する必要はありません。食い違う箇所を示し、裏付けとなる資料を探す順序にすれば、話合いの焦点が絞れます。
確認書は過去の事実を確かめてから作る
名義株を整理しようとして、最初に確認書への署名を求めることがあります。しかし、書類の表題だけで権利関係が決まるわけではありません。
過去から実質的な所有者だったと確認するのか、今回新たに株式を譲るのか。この違いを曖昧にすると、法的な扱いも税務の検討もずれます。
過去の名義株を確認する作業と、今から株式を移す取引を混ぜないこと。書面を作る前に、その内容を整理してください。
署名を依頼する際は、少なくとも次を明らかにします。
- 対象となる株式の範囲
- 確認しようとする過去の事実
- 当事者間で一致していない点
- 金銭の支払いがある場合の理由
日付をさかのぼらせたり、故人の意思を推測で書いたりするのは避けます。異論が出ている場合は、経営者だけで合意文書をまとめず、依頼する弁護士による確認を進める場面です。
廃業とM&Aは、株主が不明な部分を残したまま決めない
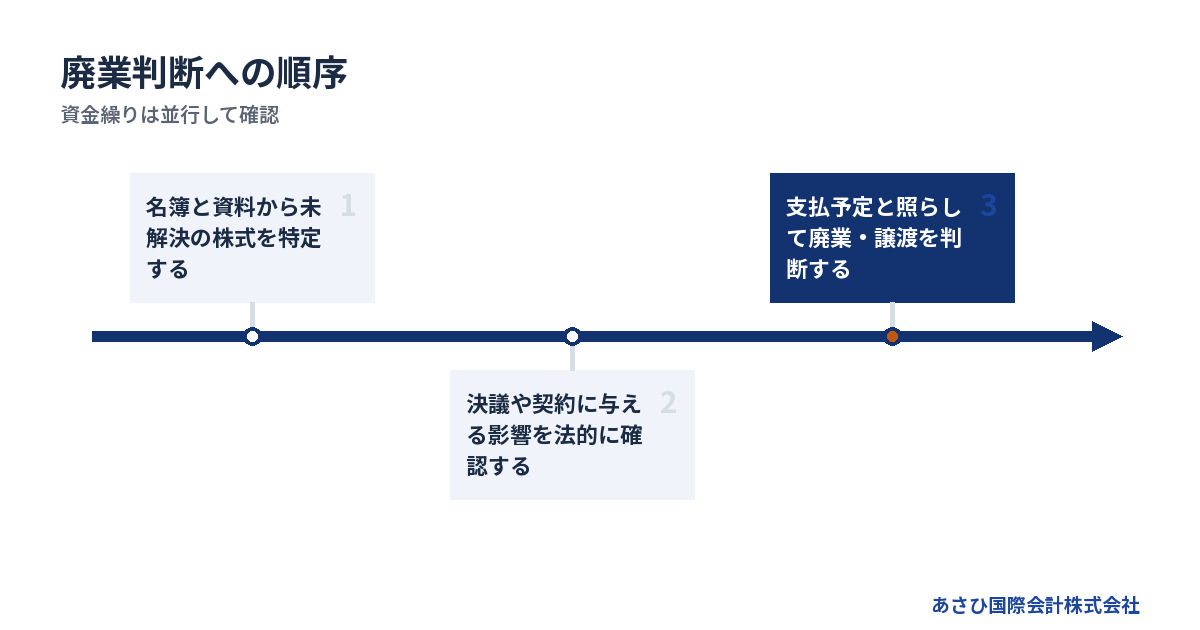
廃業やM&Aでは、誰が決議し、誰が契約するのかを確認する必要があります。ただし、株主の調査中でも、資金繰りの把握や事業価値の整理は進められます。
解散の決議には、株主と議決権の確認が要る
株式会社の任意の解散は、会社法上「株主総会の決議」が解散事由とされています。社長の意思表示だけで会社の後片付けが終わる仕組みではありません。出典:会社法第471条・第309条
名義株の帰属が争われていると、誰に総会の案内を送るかが問題になります。どの議決権を数えるかについても、法的な確認が要る場合があります。
とはいえ、すべての廃業で相続人全員の個別同意が要る、という意味ではありません。定款や株式の状況、必要な決議の要件に沿って判断します。
確認を急ぐときほど、次の順番を崩さないようにします。
1. 現在の名簿と定款を確かめる。
2. 争いのある株式を特定する。
3. 決議への影響を法的に確認する。
4. 招集と決議の日程を組む。
議事録だけ先に作っても、手続き上の疑問は残ります。実際の出席や意思確認と、記録の内容を一致させる進め方が必要です。
株式譲渡では、売り手に処分する権限があるかを見る
株式を売って会社を引き継ぐ場合は、売る人がその株式を処分できるかを確認します。名義人だけで契約してよいのか、相続を経た権利者が誰かが争点になります。
会社法では、株主が株式を譲渡できることを定めています。一方、譲渡制限株式については会社の承認も確認する必要があります。出典:会社法第127条・第2条
買い手にとっても、代金を払った後で別の人から権利を主張される事態は避けたいものです。価格の話を進めても、権利関係の確認が残れば実行日を決めにくくなります。
見つかった問題は、説明資料に明記します。「親族だから後で署名してもらえる」と見込んで、解決済みの扱いにしないでください。
確認が済んだ株式と未解決の株式を分ければ、買い手との検討事項も整理できます。株式譲渡を続けるか、別の方法を検討するかは、その影響を見たうえで判断します。
事業譲渡でも、株主の問題が消えるわけではない
事業譲渡は、会社が事業や資産を譲る取引です。個人が自分の株式を売る株式譲渡とは、売り手と代金の受取先が異なります。
そのため、株式そのものの売買が難しいときに検討対象となることがあります。ただし、名義株の問題を飛び越えられる方法ではありません。
事業の全部などを譲る場合、会社法上、株主総会の承認が必要になる場面があります。対象となる取引や例外を含めた確認が要ります。出典:会社法第467条
→ 横にスクロールできます
| 選択肢 | 主な確認対象 | 代金の受取先 |
|---|---|---|
| 株式譲渡 | 株式を売る権限 | 売り手の株主 |
| 事業譲渡 | 会社の承認と契約 | 売り手の会社 |
| 解散・清算 | 決議と債務の処理 | 残余財産を確認 |
事業譲渡代金は、社長個人が自由に使えるお金とは区別します。会社に残る借入や未払いをどう扱うかも、取引と合わせて検討する内容です。
株主調査と資金繰り確認は並行させる
名義株の調査が長引いても、給料や仕入代金の支払日は進みます。権利関係が片付くまで、会社の判断をすべて止める進め方は避けたいところです。
準備段階で進められるのは、現状の把握です。
- 手元資金と入金予定を確認する。
- 支払日ごとの不足額を整理する。
- 引継ぎ対象の事業を把握する。
- 未解決の株式と担当者を記録する。
まだ確定していない譲渡代金を、支払いの原資として扱わないでください。調査の見通しと、会社が営業を続けられる期間を並べて判断します。
従業員や取引先への説明も、未確定の約束を含めないようにします。誰に何を伝えたかを残せば、方針が変わったときの説明にも役立ちます。
資金不足が深まり、取引の実行を待てない場合もあります。状況によっては法的整理が適切な場合もあるため、M&Aの成立だけを前提に日程を組まないことです。
株式の相続と連帯保証は、別の書類から確かめる
株式を引き継ぐことと、会社の借入に対する保証責任は別に確認します。名義株の問題が解消しても、経営者本人の連帯保証が自動的に消えるわけではありません。
名義人だから保証人、とは判断しない
株主名簿に名前があるだけで、その人が会社の連帯保証人だと判断することはできません。保証の確認には、借入や保証の契約書が必要です。
民法では、保証契約について「書面でしなければ、その効力を生じない」と定めています。電磁的記録による契約についての規定もあります。出典:民法第446条
家族が株主だったとしても、保証契約の当事者かどうかは別問題です。反対に、株式を持っていない人が保証人になっている可能性もあります。
整理する表は、株式と保証で分けます。
- 株式の名義人と所有者の候補
- 借入先と借入残高
- 保証契約に記載された人
- 保証の対象と契約内容
「役員だから」「家族だから」という説明で責任をまとめないことです。契約書が見つからない場合も、保証が存在しないと即断せず、写しの所在を確認します。
亡くなった人に保証契約があれば別に調べる
故人が保証人だった場合は、株式と切り離して責任の範囲を確認します。株式を誰が取得するかだけでは、保証に関する相続上の扱いは決まりません。
借入契約の内容に加え、保証がどの債務を対象にしているかも確認対象です。将来の取引を含む契約かどうかなどにより、検討する内容が変わります。
家族内で「株式をもらう人が借金も全部引き受ける」と話していても、金融機関との関係までその話合いだけで決まるとは限りません。
経営者が亡くなった後は、残高だけを見て判断を急がないでください。保証契約の原本や変更書面をそろえ、相続の判断に期限があることも含めて法的な確認を進めます。
株式の権利調査に集中して、保証の確認を後回しにしないためです。詳しくは連帯保証人が死亡したあとの債務は誰が負う|相続人が確認すべき責任の範囲をご覧ください。
名義を変えるだけでは個人資産の説明は終わらない
廃業や保証債務の整理を考えるときは、個人の資産も説明する場面があります。その際、他人名義の株式があるなら、実質的な持ち主に関する資料も必要になります。
名簿の名前だけで、自分の資産から除外してよいと判断しないことです。反対に、自分名義でも他人の財産だと考えるなら、その根拠を示せるようにします。
家族名義へ変更すれば整理できる、と急いで手続きをするのは避けます。新たな譲渡なのか、従来の関係を確認するだけなのかを、先に区別する必要があるためです。
説明資料には、都合の悪い記録も含めてください。資金の出入りや過去の申告と矛盾したまま進めると、後で確認事項が増えてしまいます。
資産の帰属に疑問があるときは、「自分のものではない」と結論だけを書くより、判断に迷っている理由と資料を添える方が検討を進めやすくなります。
M&Aの合意と金融機関の保証解除は別に確認する
会社や事業を譲る契約で、保証の解除について定めることはあります。ただし、売り手と買い手の合意だけで、金融機関との保証契約まで消えるわけではありません。
株主の変更、代表者の交代、保証の解除は、それぞれ確認する事項です。 名義株を整理できたから保証も解決した、と考えないようにします。
譲渡を検討する段階では、次の事項を分けて管理します。
- 株式の権利関係の確認状況
- 譲渡契約の締結と実行条件
- 金融機関に確認する保証の扱い
- 解除等を確認する書面の有無
中小企業庁の資料でも、経営者保証の扱いはM&Aの契約で確認する項目とされています。解除や移行には、金融機関等の判断が関わります。出典:中小企業庁「中小M&Aガイドライン」
協議の主体は経営者本人と、必要に応じて依頼する弁護士等です。仲介会社による事業価値の説明資料づくりとは、役割を分けて進めます。
相談には、結論より「分かっていること」を持っていく
名義株の持ち主を自力で決めてから相談する必要はありません。現時点の資料と認識の違いを示す方が、調べる範囲や担当を決めやすくなります。
最初の相談資料は、株式と資金の両方をそろえる
廃業を検討しているなら、株式の資料だけで相談を終えない方がよいでしょう。調査に使える時間を判断するため、資金の状況も合わせて伝えます。
最初に手元にあるか確認する資料は、次のとおりです。
- 現在の株主名簿と定款
- 株式の取得や相続に関する書面
- 直近の決算書と資金繰りのメモ
- 借入一覧と保証契約書の写し
そろっていない資料は、欠けていると伝えれば出発できます。記憶を埋め合わせるために、確認できない内容を事実として書く必要はありません。
相続人との関係が悪化しているなら、その経緯も共有してください。すでに届いている通知や請求があれば、期限が分かる形でまとめます。
「名義株を解消したい」だけでなく、「廃業を考えており、支払いの見通しにも不安がある」と伝える。その一言で、株式の調査と会社の対応を並べて検討しやすくなります。
法律・税務・M&Aの担当範囲を分ける
株式の持ち主に争いがある場合と、税額を計算する場合では、必要な専門性が異なります。窓口の名称より、誰がどこまで担当するかを確認してください。
→ 横にスクロールできます
| 検討する内容 | 主な担当 | 確認する範囲 |
|---|---|---|
| 株式の帰属や紛争 | 弁護士 | 権利と解決手段 |
| 相続税や譲渡の税務 | 税理士 | 申告と納税資金 |
| 会社の登記 | 司法書士等 | 必要な登記 |
| 事業の引継ぎ | M&A仲介会社 | 買い手と取引条件 |
名義株の争いを仲介会社だけで法的に決着させることはできません。依頼者が委任する専門家の判断を受けながら、取引の準備を進める役割分担です。
依頼内容には、担当範囲と成果物を明記してもらいます。株主の確認までなのか、合意書の作成や相続税の申告まで含むのかで、必要な作業が変わるためです。
専門家同士で情報を共有する際も、同じ資料を使うと説明のずれを減らせます。変更した資料には作成日を残し、古い版と取り違えないようにします。
費用は、名義株の解決とM&A仲介を区別する
名義株の調査や争いの解決にかかる費用を、資料なしに一律の金額で示すことはできません。関係者の数よりも、合意の有無や証拠の状態で作業が変わる場合があります。
見積もりでは、総額だけでなく支払時期を確認します。追加作業が生じる条件も、依頼前に把握しておきたいところです。
- 調査だけの場合の費用を確認する。
- 書面作成を含む範囲を確認する。
- 紛争になった場合の費用を分ける。
- 支払時期と追加費用の条件を聞く。
手元資金が足りない場合は、その事情を最初に伝えます。段階ごとの依頼や支払方法を相談できるかは、担当する専門家との取決めによります。
あさひ国際会計株式会社のM&A仲介は、相談無料・着手金なしの成功報酬です。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。これは仲介報酬の扱いであり、別途依頼する法律・税務業務の費用まで含む説明ではありません。
当社は資料整備と事業を残す条件の設計を担う
あさひ国際会計株式会社は、再生型M&Aの仲介を担います。名義株や相続の法的な結論を代わりに決める立場ではありません。
権利関係の確認状況を整理し、事業価値の説明資料を作成します。引継ぎの条件や日程を組み、経営者本人が判断するための後方支援をおこなう役割です。
金融機関との協議に向けても、必要な資料の整備を通じて経営者本人を支えます。保証の解除や債務の扱いに関する交渉は、本人と必要に応じて依頼する弁護士等が担います。
廃業や連帯保証の不安を相談する経営者は、珍しくありません。相続の資料が片付いていない段階でも、事業をどうするかの検討は始められます。
従業員の働き先や取引先への影響を考えるためにも、営業を止める案と引き継ぐ案を比較します。そのうえで、会社の状況に合う道筋を選ぶ進め方です。
よくある質問
名義株の判例があれば、名義人の相続人の主張を退けられますか?
判例があるだけで、個別の株式の持ち主は決まりません。他人名義を使った経緯や、株式を取得する意思を示す資料が必要です。相続人の手元に別の資料がある場合もあります。会社側の説明と照合し、争いが残る部分は弁護士による法的な確認を進めます。
出資した通帳が見つからないと、名義株の整理はできませんか?
通帳がないことだけで、整理できないとは決まりません。申込書や当時のやり取り、配当の記録など、別の資料が手がかりになる可能性があります。ただし、資料がない部分を家族の記憶だけで埋めないでください。見つかったものと未確認のものを分けて提出します。
名義人の相続人が同意すれば、株主名簿を書き換えて終わりですか?
合意だけで作業が終わるとは限りません。過去の所有関係の確認なのか、新たな譲渡なのかを区別する必要があります。署名する人の権限や対象株式を確かめ、会社の手続きと税務の扱いも確認します。書類の表題を「確認書」にすれば足りる、という考え方は避けてください。
廃業を急いでいる場合は、株主の確認を後回しにできますか?
資金繰りの把握や事業の引継ぎ準備は、株主調査と並行できます。ただし、誰が決議や契約をおこなえるかが不明なまま、手続きの完了を前提に進めるのは避けます。支払期限と未解決事項を同じ日程表に置き、廃業・譲渡・法的整理の検討に使ってください。
まとめ
株主名簿と取得時の資料を並べ、「誰が亡くなり、どの株式の持ち主が不明なのか」を書き出してください。そのメモに借入一覧と直近の支払予定を添え、相続の確認と廃業の判断を同時に進める相談の出発点にします。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496