


目次
この記事の対象と結論
国内の事業譲渡で営業権として譲るのれん代は、原則として消費税の課税対象です。ただし、株式の売買価格に含まれる事業の価値とは扱いが異なります。まず、何を売る契約なのかを確かめてください。
借入の返済が重く、事業を譲って資金をつくりたい。そんなときは、提示価格だけで返済計画を組むと、納税資金が足りなくなるおそれがあります。税込の入金額と、返済に使える金額は分けて考えます。
90日以内の譲渡を考えているなら、価格の合意と並行して税金の見込みを整理しましょう。契約書の内訳、会社の申告状況、譲渡後に残る支払いが確認の出発点です。連帯保証の扱いも別に決める必要があり、のれん代が付いたことだけでは解除につながりません。
のれん代の消費税は「何を譲るか」で変わる
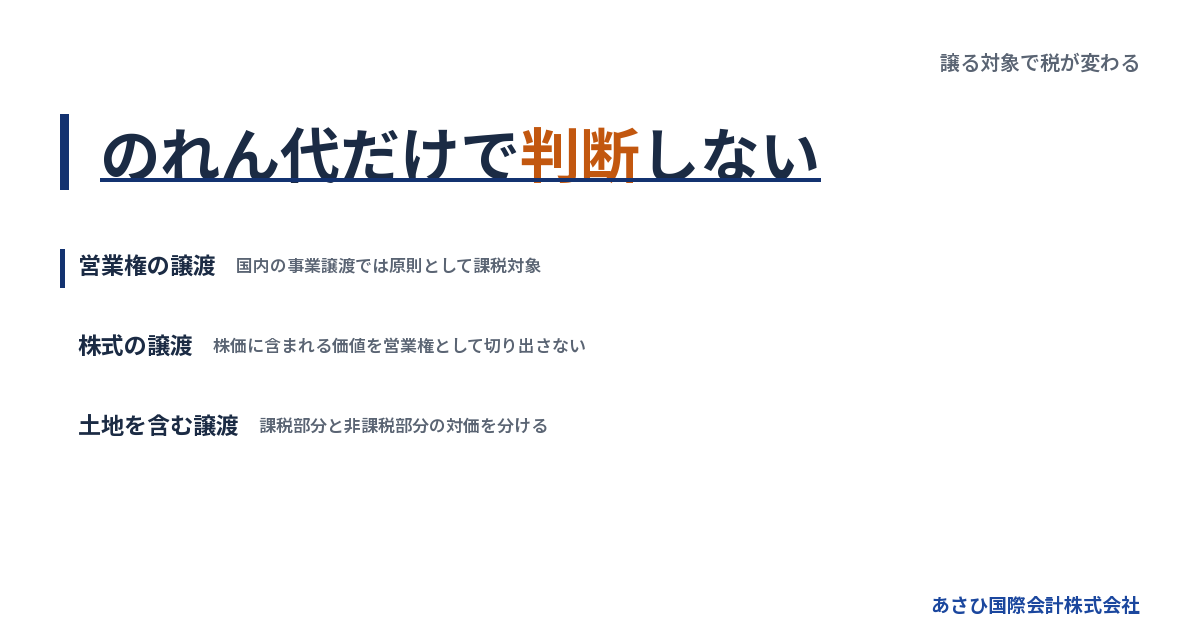
事業譲渡で営業権を売る場合と、株主が株式を売る場合では、消費税の判定対象が異なります。「会社の価値にのれんが含まれる」という説明だけでは、税金の扱いを決められません。
事業譲渡の営業権は原則として課税対象
顧客との関係や営業の仕組みなど、引き継ぐ事業の価値に対価が付くことがあります。そのうち、個々の資産だけでは説明しきれない価値が、のれん代として検討されます。
形が見えないから消費税がかからない、という扱いにはなりません。国内で事業者が対価を得て営業権を譲る場合は、原則として課税対象です。設備を売る場面と同様に、譲渡対象と対価を確認します。
ただし、課税対象の取引であることと、売り手に実際の納税義務が生じることは別の判断です。申告状況も確認が必要になります。「のれん代に税金がかかる」という説明だけで、納付額まで決まるわけではありません。
契約の表題が「営業権譲渡」であっても、含まれる財産は案件ごとに異なります。名称よりも中身です。設備や在庫などが含まれていないか、明細に戻って確かめてください。
株式の価格に含まれる価値を切り出して課税しない
株式譲渡では、株主が保有する株式を買い手に譲ります。対象会社が営業権を売却する取引とは異なり、会社の資産や契約は原則として同じ法人に残ります。
国税庁は、有価証券等の譲渡を非課税取引として整理しています。事業者としておこなう株式の譲渡には、この一般原則が関わります。個人が事業としておこなわない売却は、課税対象の範囲から確認する必要があります。
株価の算定で顧客基盤や将来の収益を評価していても、その評価部分を営業権の売却とみなすわけではありません。売買の対象は株式です。価格の説明と、取引の種類を分けて読みましょう。
なお、消費税がかからないことと、売却益への税金がないことも別です。株式譲渡を選ぶ際には、売り手が個人か法人かを踏まえ、譲渡後の資金まで比べる必要があります。
一括の事業譲渡でも資産ごとに区分する
事業をまとめて譲っても、すべての財産が同じ課税区分になるとは限りません。土地など、消費税が非課税となる財産が含まれる場合があるためです。
非課税取引の一般原則を事業譲渡に当てはめると、課税される部分と非課税の部分を区分する必要があります。営業権の対価だけを見て、譲渡全体の税額を計算しないようにしてください。
→ 横にスクロールできます
| 譲渡するもの | 消費税の基本的な扱い | 確認する資料 |
|---|---|---|
| 営業権としてののれん | 原則として課税 | 価格の内訳 |
| 建物・機械など | 原則として課税 | 資産の明細 |
| 土地 | 原則として非課税 | 対象土地の資料 |
| 株式 | 非課税等の確認 | 株式の売買契約 |
表は国内取引を前提にした整理です。実際の判定では、売り手の立場や取引内容も確認します。非課税の一般原則の出典は、国税庁「非課税となる取引」です。
帳簿にのれんがなくても対価は生じうる
自社で育ててきた顧客との関係が、帳簿に独立した資産として載っていないことがあります。それでも、買い手が引き継ぐ価値として評価する余地はあります。
「帳簿にないので、売っても消費税は関係しない」とは判断できません。帳簿への記載と、対価を得て何を譲ったかは別の問題です。譲渡対象に営業権が含まれるなら、その対価を整理します。
一方、価格の残りをすべてのれん代と呼べばよいわけでもありません。個別に評価すべき資産が残っていないかを確認し、説明できる内訳をつくります。
のれんの意味を先に整理したい方は、詳しくはのれん代とは、帳簿に映らない事業の価値――会社を譲る経営者のための基礎知識をご覧ください。
税込・税別の違いは、売り手に残る資金に直結する
提示されたのれん代が税込か税別かで、買い手の支払総額や売り手の税抜対価が変わります。価格の話を進める際は、総額と税の扱いを同じ資料に記載してください。
「この金額で買う」の意味を先にそろえる
買い手が示した金額を、売り手は税別だと思っている。一方、買い手は税込の予算上限だと考えている。こうした認識のずれは、契約書を作る段階で表面化します。
税別で合意するなら、課税対象部分に対する消費税相当額を加えた支払総額を確認します。税込で合意するなら、その総額に含まれる税抜対価と税額を分けて整理する流れです。
口頭の了解だけでは、後から認識をそろえるのが難しくなります。価格を提示するメールや条件表にも、税込・税別の区別を残してください。
- 提示価格が税込か税別かを記す
- 課税対象となる対価を区分する
- 買い手の支払総額を確認する
- 最終契約と条件表を照合する
のれん代だけが税別で、ほかの資産は税込という資料も読み違いの原因です。表示方法をそろえると、比較や修正がしやすくなります。
計算は課税対象部分の対価から始める
税別の契約なら、基本的には課税対象の税抜対価に適用税率を掛けて税額を求めます。税込の契約では、課税対象の税込対価から税抜対価と税額を分けます。
ただし、譲渡総額に土地などの非課税資産が含まれる場合は、その総額をそのまま計算の基礎にできません。先に内訳を分ける順序です。
確認用の資料には、計算結果だけでなく、計算の出発点も記録します。
| 記載する項目 | 確かめる内容 |
|---|---|
| 課税対象の税抜対価 | のれん・設備等の合計 |
| 消費税相当額 | 適用税率による計算 |
| 非課税部分の対価 | 土地などの金額 |
| 支払総額 | 入金予定との一致 |
消費税相当額は、会社が申告して納める最終的な税額と同じとは限りません。契約上の金額確認と、納税額の試算は分けておこないます。
税金を減らす目的だけで内訳を動かさない
買い手と売り手が合意していても、価格の配分に根拠が乏しければ、税務上の説明に困るおそれがあります。のれん代を減らし、その分を土地に寄せるような調整には慎重さが必要です。
内訳を考える出発点は、実際に引き継ぐ資産とその価値です。税金の都合だけで配分を決めると、契約書と評価資料のつじつまが合わなくなります。
次の資料を対応させておくと、価格の説明を組み立てやすくなります。
- 譲渡対象となる資産の一覧
- 各資産の評価に使った資料
- のれん代に含めた価値の説明
- 買い手との価格合意の記録
なお、のれん代を設備代に振り替えたとしても、どちらも課税対象なら、その振り替えだけで消費税が減るとは限りません。勘定科目の名前を変えることと、税務上の扱いを変えることを混同しないようにしましょう。
買い手の税負担の説明は売り手の手取りと分ける
買い手から「のれん代を多くすると負担が重い」と言われることがあります。その負担が、購入時の資金なのか、会計上の費用なのかで、話し合う条件は変わります。
消費税と、のれんを費用として処理する償却は別の論点です。買い手の説明が曖昧なら、どの税金や資金負担を指しているかを確認してください。
売り手が比較するのは、値下げ後の税抜対価だけではありません。支払時期や追加費用まで含め、譲渡後に残る金額を比べます。税務上の利点があるという説明だけで、値下げを受け入れる必要はありません。
詳しくはのれん代の償却で変わる譲渡条件――会計と税金の違い、売り手の手取りを読むをご覧ください。
契約書・請求書・申告資料の数字をつなげる
のれん代の消費税を整理するには、合意した価格が契約書から申告資料まで追える状態にします。税の扱いを請求書の発行時まで先送りすると、買い手との再調整が必要になりかねません。
契約書には総額と内訳の対応を残す
最終契約書では、事業全体の対価と、その内訳を確認できる形にします。本文に細かな明細を載せにくい場合は、別紙との対応を明確にする方法があります。
「事業一式」という記載だけでは、のれん代や設備代がいくらなのかを読み取れません。課税対象と非課税部分の両方がある取引では、税額計算の根拠も見えにくくなります。
確認事項は次のとおりです。
- のれん代の金額が特定されている
- 税込・税別の区別が書かれている
- 資産別の内訳と総額が一致している
- 消費税相当額の扱いが明確である
- 別紙の名称と版が一致している
別紙を差し替えたのに、契約本文の総額が古いままという状態も避けたいところです。署名する版を決めたら、本文と別紙を一組として確認してください。
請求書の発行条件も買い手と共有する
買い手から税務処理に必要な請求書を求められることがあります。売り手側では、自社の登録状況や発行できる書類を先に把握しておくと、決済直前の混乱を減らせます。
請求書に税額を記載すれば、買い手がその税額をすべて差し引けるとは限りません。買い手側の処理には、取引内容や書類の要件が関わります。相手の税務上の効果まで約束しないことです。
価格の合意と同じ時期に、次の点を共有しておきましょう。
- 売り手の登録状況を確認する
- 発行する書類の形式を決める
- 発行者と受取人の名義を合わせる
- 契約の内訳と請求額を照合する
買い手から書類を理由に値下げを求められた場合は、税務上の説明と価格の提案を分けて受け止めます。契約後にどのような変更が可能かは、合意内容の確認も必要です。
入金日と税務上の計上時期を混同しない
契約日、事業を引き渡す日、代金が振り込まれる日は、同じとは限りません。分割払いを選ぶ場合は、さらに確認する日付が増えます。
消費税の計上時期は、原則として資産の引渡しなどの時期を基に判断します。入金が後になるという理由だけで、税務上の処理も同じ時期まで延びるとは考えないでください。
特に気を付けたいのは、代金の一部を後払いにする契約です。売り手の手元に十分な現金が入る前に、納税資金が必要になる可能性があります。
日付を整理する際は、次の予定を並べます。
- 事業を引き渡す予定日
- 代金が入る予定日
- 申告と納付をおこなう予定日
- 会社の支払いが続く期限
どの時期の申告に反映するかは、契約の実態を踏まえて税理士が判断する領域です。入金予定だけで資金繰りを組まず、税務上の日程も重ねて確認しましょう。
価格が変わったら税額と書類も更新する
引渡し時点の在庫や、承継する資産の範囲が変わると、譲渡価格を調整する場合があります。その際は、総額だけでなく、どの資産の対価が変わったのかを記録します。
課税部分が変われば、消費税相当額の再計算も検討が必要です。一方、非課税部分だけの変更なら、同じ処理になるとは限りません。修正する箇所を特定してください。
追加の支払いがある場合も、名称だけでは判断できません。譲渡対価の追加なのか、譲渡後の引継ぎ業務への報酬なのかで、確認する内容が変わります。
担当者同士のメールだけで変更を終わらせず、契約上の記録と精算資料にも反映します。税務処理を担当する人へ変更内容を渡すところまで、作業に含めておきましょう。
のれん代の入金を使い切らないための資金計画
譲渡代金から返済に回せる金額は、税金や譲渡後の支払いを見積もってから判断します。赤字や債務超過でも、消費税の負担がなくなるとは限りません。
赤字の会社でも消費税の確認は残る
利益が出ていない会社では、「税金は発生しないはず」と考えやすくなります。しかし、法人の所得にかかる税金と消費税では、計算の仕組みが異なります。
事業譲渡による損益がどうなるかと、のれん代が課税対象かどうかは別々に確認します。過去の赤字があるという理由だけで、消費税の見積もりを省くことはできません。
また、債務超過は資産と負債の関係を示す状態です。消費税の納税義務を直接判定する言葉ではありません。決算書の純資産がマイナスでも、申告状況の確認は残ります。
手元にある直近の消費税申告書と、税務に関する届出の控えを探してください。資料が見つからなければ、まず「未確認」として扱います。納税資金を不要と見込むより、確認事項として残すほうが資金計画を修正しやすくなります。
受け取る税額と実際に納める税額を分ける
契約で受け取る消費税相当額と、会社が申告して納める税額は一致するとは限りません。申告では、ほかの売上や支出に関する税額なども関係するためです。
ただし、「差し引ける分があるはず」と予想して、入金をすべて使うのは避けたいところです。自社に適用される計算方法を踏まえ、税理士に試算してもらう流れになります。
見積もり段階では、確定している金額と未確定の金額を分けます。
| 項目 | 資金計画での扱い |
|---|---|
| 契約上の入金額 | 入金予定として記載 |
| 消費税の納付見込額 | 支出予定として確保 |
| ほかの税金の見込額 | 別項目で管理 |
| 未確認の税額 | 確認期限を設定 |
試算ができた後も、価格や引渡し日が変われば見直します。最初の見積もりを固定したまま進めると、契約の変更が資金計画に反映されません。
会社のお金と経営者個人のお金を分ける
会社が売り手となる事業譲渡では、対価の受取人は原則として会社です。会社に入ったのれん代が、そのまま社長個人の生活資金になるわけではありません。
借入や未払いが残っている場合は、会社の債務と譲渡後の費用を整理します。個人へお金を移す前に、その支出の根拠と扱いを確認する必要があります。
資金表では、少なくとも次の項目を分けてください。
- 譲渡代金の入金予定
- 納税のために確保する資金
- 仲介などの費用の支払予定
- 譲渡後に残る会社の支払い
- 借入などへの返済予定
計算上の残額と、実際に支出してよい金額も同じではありません。債務整理を伴う場合の支払順序は、依頼する弁護士等の専門家による確認が必要です。
「入金されたから返せる」と判断せず、税金と残る債務を同じ資金表で確認します。連帯保証を減らしたい気持ちが強いときほど、会社の資金を先に整理してください。
納税資金が不足する見込みなら契約条件に戻る
税金を見込むと返済原資が足りない場合、価格だけでなく入金条件を見直す余地があります。後払い部分を減らせるか、譲渡までの支出をどう賄うかなど、現金の動きを確認します。
それでも足りなければ、譲渡案そのものを再検討する必要があります。のれん代を受け取れることだけで、会社を整理する資金まで足りるとは限りません。
税金を一時に払えない場合には、要件を満たせば納税の猶予などを検討できることがあります。ただし、申請に基づく制度であり、資金不足になれば自動で利用できる仕組みではありません。適用の可否を資金計画の前提にしないようにしましょう。
契約後に不足が分かった場合も、予定していた支払いを独断で振り替えるのは避けます。税額の見積もりと未払いの状況をそろえ、税務・法務の担当者が同じ数字を確認できる状態にしてください。
90日以内の譲渡は、税務確認を価格合意と並行して進める
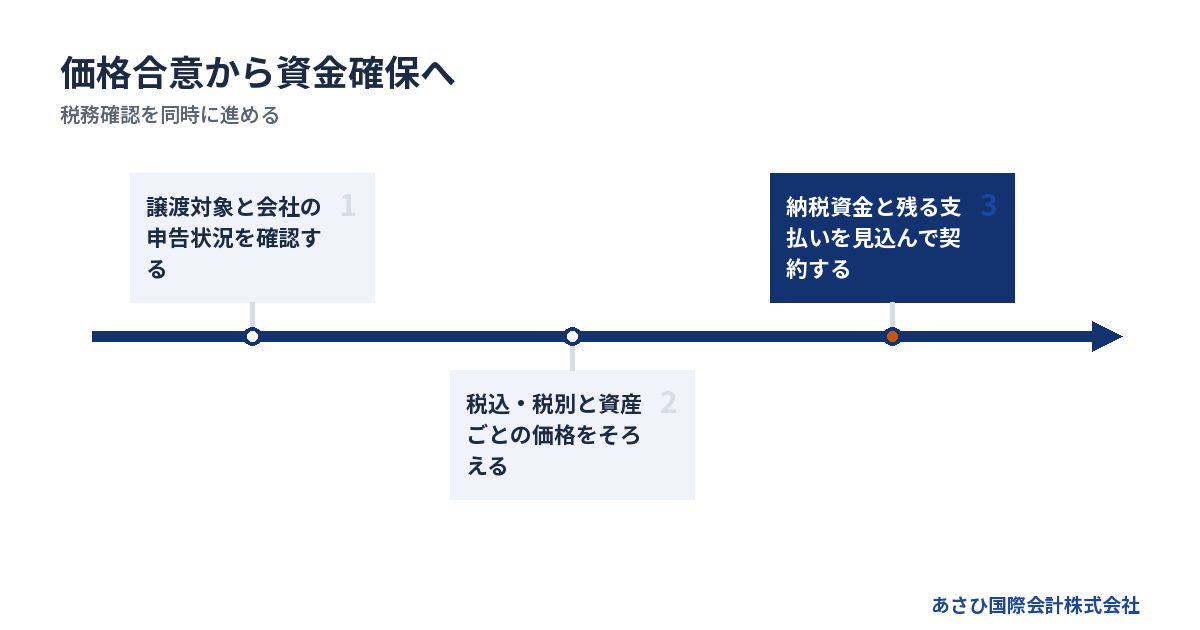
90日以内に譲渡を検討するなら、買い手との価格調整が終わるまで税務確認を待たないほうが進めやすくなります。日数を均等に区切るより、次の段階へ進む条件を決めておきましょう。
最初に取引の形と申告状況をそろえる
出発点は、株式譲渡か事業譲渡かの整理です。事業譲渡なら、何を買い手へ移すのかを一覧にし、のれん代を含む価格案と結び付けます。
並行して、会社の税務資料を確認してください。過去の説明を記憶だけで再現すると、届出や登録の変更を見落とすおそれがあります。
初期段階でそろえたい資料は次のとおりです。
- 直近3期分の決算書
- 今期の月次試算表
- 直近の消費税申告書
- 税務の届出や登録に関する控え
- 借入と未払いの一覧
- 譲渡対象資産の一覧
資料が全部そろうまで相談を待つ必要はありません。不足している資料の名前を把握するだけでも、次に誰が何を確認するかを決めやすくなります。
条件交渉では税金を引いた資金で比べる
複数の提案がある場合は、税込総額だけで順位を付けないでください。入金時期や売り手側に残る支払いが違えば、資金繰りへの効果も変わります。
比較表には、未確定の欄を残して構いません。分からない金額を仮の数字で埋めるより、確認担当者と回答予定を決めるほうが判断に使えます。
| 比較する条件 | 判断につながる内容 |
|---|---|
| 税込の支払総額 | 実際に入る現金 |
| 納税の見込額 | 会社に残す資金 |
| 支払時期 | 資金不足の有無 |
| 売り手に残る費用 | 譲渡後の負担 |
| 保証に関する条件 | 個人の責任の扱い |
価格の根拠と契約条件を一緒に整理したい方は、詳しくはのれん代を譲渡価格につなげる実務ガイド|算定の根拠から契約・税金・連帯保証までをご覧ください。
署名前に確認結果を一つの予定表へまとめる
署名の直前には、価格・税額・支払いの日程を合わせて確認します。担当者ごとに別の資料を見ていると、修正前の金額で入金や申告の準備が進むおそれがあります。
確認の順序は、次のように整理できます。
1. 譲渡対象と価格の内訳を確定する
2. 税込・税別と支払総額を照合する
3. 納税見込額と支払予定を更新する
4. 必要な承認と同意の状況を確かめる
5. 入金後の資金管理を決める
事業の引継ぎには、税金以外の手続きも関わります。従業員の雇用を買い手へ移す場合などは、必要な同意を確認しなければなりません。
民法625条は「労働者の承諾を得なければ」と定めています。価格の合意だけで雇用が移るわけではないため、従業員への説明も日程に含めます。出典はe-Gov法令検索「民法」です。
予定していた期限に間に合わないと分かった場合は、先に資金繰りへの影響を確認してください。税務確認を省いて日程だけ合わせると、譲渡後に不足が残りかねません。
消費税を整理しても、借入と連帯保証の確認は残る
のれん代を受け取り、納税資金を確保しても、残る借入や連帯保証が自動でなくなるわけではありません。譲渡後の会社と経営者個人について、それぞれ着地点を確認します。
のれん代が付くことと保証の解除は別の判断
買い手が事業を評価することと、金融機関が保証の解除に同意することは別の判断です。譲渡代金による返済を予定していても、借入がどれだけ残るのかを確認する必要があります。
民法446条では、保証人について「履行をする責任を負う」と定めています。会社の持ち主や事業の所在が変わったという説明だけで、保証契約が消えるわけではありません。出典はe-Gov法令検索「民法」です。
保証について確認する資料も、税務資料とは分けて用意します。
- 金融機関ごとの借入残高
- 保証契約書の写し
- 担保の対象となる財産
- 譲渡後の返済に関する予定
- 保証解除についての確認状況
買い手との合意だけで、金融機関との保証契約が変わるわけではありません。解除の見通しは、同意の状況を踏まえて確認します。
事業を譲った後の会社にも支払いが残りうる
事業譲渡は、対象となる財産を選んで引き継ぐ方法です。ただし、残る債務や税金を無視して、事業だけを移せばよいという仕組みではありません。
譲渡後の会社に、借入や未払い、税金が残る場合があります。会社を残すのか、整理するのかによっても必要な資金と手続きは変わります。代金の使い道と一緒に検討してください。
商号の継続使用などにより、買い手にも債務の責任が生じる場合があります。また、不当に低い価格での譲渡は、債権者との関係で問題になるおそれがあります。価格の根拠を残す作業は、税務以外にもつながっています。
資金が不足し、事業を引き継いでも残る債務を整理できない場合もあります。状況によっては法的整理が適切な場合もあるため、M&Aの成立だけを到達点にしないことです。
あさひ国際会計は資料とM&Aの条件設計で支える
あさひ国際会計株式会社では、再生型M&Aの仲介をおこなっています。のれん代を含む事業価値の整理と、連帯保証の解除を見据えた条件設計を通じて、譲渡案を検討します。
金融機関との交渉の主体は、経営者ご本人です。必要に応じて、依頼する弁護士等の専門家が担います。当社は、協議に必要な資料や事業価値の説明資料を整える後方支援をおこないます。
個別の税額計算や申告は、税理士が担う領域です。税務上の確認結果を譲渡価格や資金計画に反映し、法務上の判断とも食い違わない条件を目指します。
ご相談は無料で、着手金はありません。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬が無料になる意味ではなく、消費税などの納税資金も別に見込む必要があります。
相談の際は、価格案があれば税込・税別の記載が分かるものをご用意ください。決算書や借入の一覧がそろっていなくても、現時点で分かる内容から整理できます。
よくある質問
のれん代が帳簿に載っていなくても消費税はかかりますか?
国内の事業譲渡で営業権を対価付きで譲るなら、帳簿に載っていなくても原則として課税対象です。帳簿上の資産計上と、譲渡取引への課税は別に判断します。ただし、実際の納税義務や納付額は、売り手の申告状況などを踏まえて確認する必要があります。
税込で合意した後から消費税を上乗せできますか?
税込で合意した内容を、売り手の判断だけで税別へ変更できるとは考えないでください。契約書や条件表に何が書かれているかを確認し、変更するなら買い手との合意が必要です。税額を別に表示することと、支払総額を増やすことも区別します。価格の提示段階で税込・税別を記録すると、認識のずれを減らせます。
のれん代を分割で受け取れば納税も分割になりますか?
代金の分割払いに合わせて、消費税の申告や納付も分割になるとは限りません。資産の引渡しなどの時期と、入金の時期は別に確認します。後払いの条件では、代金を受け取り終わる前に納税資金が必要になる可能性があります。契約を決める前に、入金予定と納付予定を重ねて試算してください。
赤字で借入が残っている会社でも、のれん代を付けて譲れますか?
赤字や借入残高だけで、のれん代の有無が決まるわけではありません。買い手が引き継ぐ顧客との関係や、事業を続けた場合の収益などを踏まえて価格を検討します。ただし、価格が付いても、税金や費用を差し引いた後に資金が足りるかは別の判断です。残る借入と連帯保証まで含めて確認します。
まとめ
買い手の価格案に「税込・税別」「資産別の内訳」「支払日」が書かれているかを確認し、納税資金を含む入出金の予定を作ってください。金額がまだ決まっていなくても、直近の決算書と借入の一覧から、譲渡条件と残る負担の整理を始められます。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496