


目次
この記事の対象と結論
のれん代とは、顧客との関係や技術など、事業を引き継いで得られる価値に対して支払う対価を指す言葉です。設備や在庫の値段だけでは説明できない部分、と考えるとつかみやすくなります。
借入が残り、会社を譲るか廃業するかで迷っている。そんな経営者にとって、のれん代は譲渡の可能性を考える材料です。赤字や債務超過でも、引き継ぐ側が事業の継続に価値を認める場合があります。
ただし、のれん代と、社長個人の手元に残るお金は別です。 譲渡方法によって代金の受取人が変わり、税金や借入返済も関わります。連帯保証の扱いも別途確認が必要です。
今後90日以内に譲渡を進めたいなら、価格の希望とあわせて、引き継げる事業の中身と支払期限を整理してください。
のれん代は「引き継いだ後も続く価値」への対価
のれん代をわかりやすく捉えるには、買い手が事業を始める手間を考えてみてください。設備を買うだけでは得られない顧客や仕事の仕組みに、価格がつくことがあります。
設備をそろえるだけでは同じ商売にならない
同じ設備を置いても、翌日から同じ売上が立つとは限りません。仕事を頼んでくれる顧客がいて、対応する従業員がいて、納品までの段取りがある。事業は、その積み重ねで動いています。
買い手が引き継ぎたいと考える対象は、たとえば次のようなものです。
- 継続して注文を受けている顧客との関係
- 従業員が身につけた技術や仕事の手順
- 品質や納期に対する取引先からの信頼
- 受注から代金回収までの運営の仕組み
どれも、設備の一覧だけでは伝わりにくい価値です。買い手が自力で築く時間や費用を減らせるなら、評価の材料になります。
ただし、長く営業してきたという事実だけで価格がつくわけではありません。譲渡後にも使えるか。そこまで説明できると、価格の話が具体的になります。
日常の「のれん代」と会計上の「のれん」を分ける
譲渡の話し合いでは、事業の見えにくい価値をまとめて「のれん代」と呼ぶことがあります。「営業権」という言葉を使う場面もありますが、何を含めているかは確認が必要です。
会計上の「のれん」は、もっと範囲を絞った言葉です。買収の対価と、引き継ぐ資産・負債の評価額との差額をもとに考えます。個別に識別できる資産へ価額を配分した後に、残る部分が問題になります。
つまり、契約交渉で呼ぶのれん代と、買い手が決算で計上するのれんは、同じ額になるとは限りません。
見積書に「営業権」と書かれていたら、含まれる内容を聞いてください。顧客関係の評価なのか、引き継ぎへの協力まで含むのか。言葉の意味をそろえてから、金額を比較する順序です。
決算書に載っていなくても説明する余地はある
自社で育ててきた信用や仕事の仕組みは、決算書を読むだけでは把握しにくいものです。帳簿にのれんが載っていないからといって、買い手にとっての価値までないとは判断できません。
反対に、価値があると思っていても、希望額をそのまま資産に足せるわけではありません。会社の財務状態と、譲渡で評価される可能性は分けて扱います。
たとえば、社長の頭の中にしかない顧客対応の知識。引き継ぐ方法が決まっていなければ、買い手は評価しづらい状態です。担当者や手順を整理できれば、継続の見通しを説明しやすくなります。
帳簿にない価値を語るときは、「長年の信用があります」で終わらせないこと。信用が次の受注につながる根拠まで示してください。
のれん代がつかなくても譲渡の意味は残る
のれん代の評価が難しくても、設備や在庫などに対価がつく場合があります。また、雇用の継続や契約の引き継ぎが、経営者の目的に合うこともあります。
比較したいのは、のれん代だけではありません。
| 比べる項目 | 確認する内容 |
|---|---|
| 譲渡の対価 | 何に対して払われるか |
| 事業の継続 | どの仕事が残るか |
| 雇用の条件 | 誰がどの条件で働くか |
| 残る負担 | 借入や保証をどう扱うか |
高いのれん代を求めるほど、買い手から厳しい条件が出る場合もあります。価格だけで判断すると、長い引き継ぎ義務や代金の後払いを見落としかねません。
まず、譲渡で何を達成したいかを言葉にしてください。手元資金の確保と、従業員の仕事を残すことでは、比較すべき条件が変わります。
のれん代の金額は、利益が続く根拠と譲渡条件で変わる
買い手は、事業を引き継いだ後にどれだけ収益を得られるかを考えて価格を決めます。売り手の希望だけでなく、収益の見通しと引き継ぎに伴う負担が評価に影響します。
売上の大きさより、残る利益の中身を見る
売上が多くても、材料費や外注費がかさめば、使えるお金は限られます。のれん代の説明では、受注額とあわせて、仕事を続けたときに利益が残るかを示す必要があります。
確認したいのは、次のような内容です。
- 継続して利益が出ている仕事はどれか
- 一時的な費用で損益が悪化していないか
- 譲渡後も同じ単価で受注できるか
- 買い手側で追加の費用が発生しないか
「この費用は譲渡後になくなる」という説明には、裏付けが要ります。社長が退任して報酬が減っても、代わりの責任者を雇うなら人件費は残るからです。
帳簿の費用を都合よく取り除くと、買い手の調査で説明が崩れます。続く費用と、本当になくなる費用を分ける。利益の見通しは、その作業から組み立てます。
顧客と従業員が残る見込みを確かめる
のれん代の根拠になる顧客関係も、譲渡によって途切れるなら評価が変わります。契約の名義や取引条件を確認し、引き継ぎに必要な手続きを洗い出してください。
従業員についても同じです。技術のある人がいるという説明と、その人が譲渡後も働く意思があるという説明では、買い手の受け止め方が違います。
事業譲渡で雇用を移す場合、本人の承諾が関わります。民法625条は「労働者の承諾を得なければ」と定めています。社長と買い手の合意だけで、人員の移籍を確定扱いにしないようにしてください。出典はe-Gov法令検索「民法」です。
説明する時期も慎重に設計します。条件が固まらない段階で話が広がれば、不安から離職や取引見直しにつながるおそれがあります。
買い手によって評価が違う理由
同じ事業でも、買い手がすでに持っている設備や人員によって評価は変わります。自社の顧客に追加提案できる買い手なら、売り手単独のときとは違う収益の見通しを描くかもしれません。
一方で、買い手自身に運営経験がなければ、採用や管理の費用が増える場合があります。引き継ぎに時間がかかるほど、その負担も価格に織り込まれます。
そのため、提示価格が低いという理由だけで、事業全体の価値を決めつけないことです。何が評価され、何が負担と見られたかを確認します。
ただし、買い手探しを長く続ければよいわけでもありません。資金繰りが悪化して事業を止めれば、引き継げる内容も変わります。希望価格を追う期間と、営業を続けられる期間を並べて判断してください。
計算結果と契約価格を混同しない
利益や資産をもとにした試算は、価格を話し合うための材料です。試算した額が、そのまま支払われる約束になるわけではありません。
とくに、設備などの評価額と、事業全体の収益から求めた価値を足すときは注意が要ります。同じ収益力を重ねて数えていないか、計算の前提を確かめる必要があります。
買い手から提示を受けたら、次の条件をそろえて比較してください。
- 譲渡する資産と契約の範囲
- 引き継ぐ債務や未払いの範囲
- 代金の支払日と支払条件
- 社長に求める引き継ぎの内容
総額が高くても、受取時期が遅ければ目前の支払いには使えません。追加条件で価格が変わる提案なら、どの条件を満たしたときに額が確定するのか、書面で確認します。
赤字・債務超過でも、事業の評価は切り分けて考える
赤字や債務超過という会社の状態だけで、のれん代の有無は決まりません。引き継ぐ事業が収益を生む見込みと、会社に残る負債の処理を分けて検討します。
過去の損失と、これから続く仕事は別の判断材料
過去の損失が積み重なって債務超過でも、現在の仕事に収益性がある場合があります。反対に、帳簿上の純資産がプラスでも、主要な取引が終わるなら将来の収益は慎重に見積もる必要があります。
買い手に説明する際は、赤字になった理由を具体化してください。単価の低い契約が続いているのか、一時的な費用が出たのかで、改善の見通しは変わります。
売り手の希望だけで「買い手なら黒字にできる」と置かないことです。人員や契約の変更が必要なら、その実現性と費用も含めて考えます。
財務状態の読み分けについて、詳しくは債務超過とはわかりやすく言うとどんな状態か、廃業に迷う社長のための基礎知識をご覧ください。
借入残高を、そのままのれん代の希望額にしない
借入を返し切りたいという気持ちは自然です。ただ、返済したい金額と、買い手が事業に支払える金額は、別々の根拠で決まります。
不足する返済資金をすべてのれん代に乗せても、買い手にとって収益の裏付けがなければ合意は難しくなります。借入額を起点に希望価格を固定すると、現実的な提案を比較しにくくなるのです。
先に整理するのは、次の内容です。
- 事業を続けた場合の収益の見通し
- 譲渡によって受け取れる対価
- 譲渡後に会社へ残る債務
- 債務の整理に必要な手続きと費用
不足が見込まれるなら、その前提で検討します。価格が決まってから残債務の問題を考えると、譲渡の日程や契約条件を見直すことになりかねません。
事業を止めると評価の前提が変わる
のれん代には、仕事が続いていることを前提とする部分があります。受注が途切れ、従業員が離れ、顧客が別の会社へ移れば、引き継げる事業の内容も変わります。
だからといって、支払える見込みがないまま営業を続ける判断もできません。新たな未払いが増えるなら、関係者への影響を含めた検討が必要です。
譲渡を待てる期間は、希望の日付だけでは決まりません。入金予定と支払日を並べ、どの時点で不足するかを確認してください。未確定の譲渡代金を、入金済みのお金と同じ扱いにしないことです。
期限が迫っている場合は、のれん代の試算を完成させるまで相談を待つ必要はありません。資金繰りと事業の継続可能性を、同時に整理する段階です。
廃業との比較では、譲渡後の負担も含める
譲渡なら事業が続く可能性がありますが、契約の引き継ぎや買い手の調査に対応する負担もあります。廃業なら営業を終える方向で進みますが、借入や未払いの整理は残ります。
→ 横にスクロールできます
| 判断すること | 譲渡を検討する場合 | 廃業を検討する場合 |
|---|---|---|
| 事業の継続 | 買い手の運営条件を確認 | 終了に伴う影響を確認 |
| 入ってくる資金 | 譲渡対価と入金日 | 資産の処分代金 |
| 残る支出 | 税金・残務・債務整理 | 撤去・清算・債務整理 |
| 経営者保証 | 別途扱いを確認 | 別途扱いを確認 |
のれん代が見込める場合でも、それだけで譲渡が適切とは決まりません。買い手が条件を履行できるか、事業を続ける資金があるかも判断材料です。
状況によっては法的整理が適切な場合もあります。詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
譲渡代金は、受取人・税金・借入返済を分けて確認する
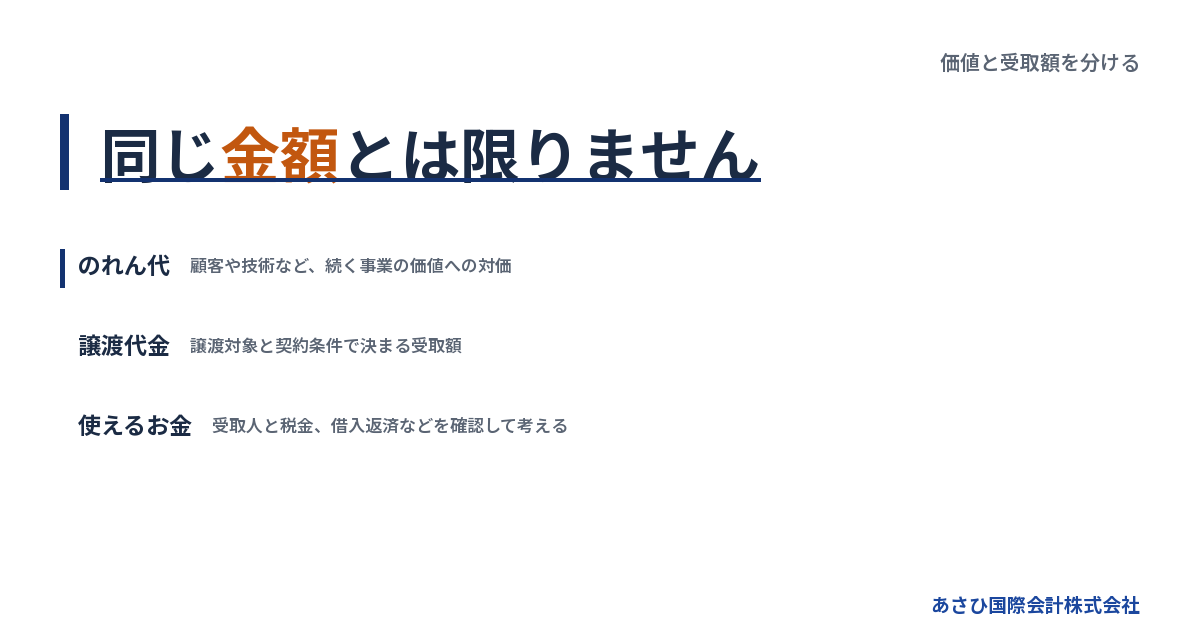
のれん代を含む譲渡代金が決まっても、その全額を生活費に使えるとは限りません。誰が受け取り、どの支払いに充てるかを、譲渡方法ごとに確かめます。
事業譲渡の代金は、原則として売り手の会社に入る
会社が事業を売る場合、代金の受取人は原則としてその会社です。株主である社長が、会社のお金をそのまま個人のお金として受け取る仕組みではありません。
事業を譲った後も、売り手側に借入や未払いが残る形があります。その場合は、譲渡代金の使途と、残った会社の処理まで計画に含めます。
一方、社長個人が保有する株式を売る場合、株式の代金はその売主が受け取ります。会社の法人格は変わらず、会社の借入は会社に残る点も押さえてください。
→ 横にスクロールできます
| 譲渡方法 | 売る対象 | 主な代金の受取人 |
|---|---|---|
| 事業譲渡 | 選んだ事業や資産 | 売り手の会社 |
| 株式譲渡 | 株主が持つ株式 | 売主である株主 |
この違いを取り違えると、生活の立て直しに使える額を大きく見誤ります。価格を聞くときは、受取人もセットで確認してください。
税金は「のれん代」という名目だけで決まらない
税務上の扱いは、何を誰が譲ったかによって変わります。契約にのれん代と書けば、譲渡方法にかかわらず同じ税金になるわけではありません。
会社の事業譲渡では、資産の譲渡による収益が法人の所得計算に関わります。個人による株式の譲渡では、譲渡による利益をもとに税金を計算する仕組みです。売却代金そのものと、課税される利益を混同しないようにします。
消費税も、対象を分けて確認します。国税庁は土地や株券などの譲渡を非課税取引として説明しています。非課税取引の一般原則を事業譲渡にあてはめると、対象資産ごとの区分が必要です。出典は国税庁「非課税となる取引」です。
契約前に税理士へ確認したいのは、代金の内訳と税込・税抜の区別です。納税時期まで資金計画に入れれば、入金後に使い過ぎる事態を避けやすくなります。
のれん代がついても、経営者保証は別に残り得る
事業の価値が認められることと、金融機関が保証の解除に同意することは、別の判断です。買い手と売り手の契約だけで、金融機関との保証契約が消えるわけではありません。
「譲渡価格が決まった」と「保証の扱いが決まった」を分けて確認してください。
中小M&Aガイドライン第3版では、経営者保証の解除や引継ぎに関する扱いが、最終契約で取り決める主要項目に含まれています。ただし、実際の解除・移行は金融機関等の判断によります。出典は中小企業庁「中小M&Aガイドライン」です。
確認事項は、対象となる借入と保証契約、必要な同意、完了を確認する書面です。買い手の「引き受けます」という説明だけで、社長の責任がなくなったと判断しないようにします。
借入を残す譲渡には、債権者への配慮も要る
事業譲渡では、譲る財産や契約の範囲を選べます。ただし、「事業だけ売れば債務とは無関係になる」という理解は危険です。
会社法22条は、商号を引き続き使う買い手の責任を定めています。原則として「譲渡会社の事業によって生じた債務を弁済する責任」を負うとされています。責任を負わない旨の登記や通知についても規定があります。出典はe-Gov法令検索「会社法」です。
また、不当に安い対価で事業を移すなど、残る債権者を害する取引には法的な問題が生じる場合があります。価格の根拠は、買い手を説得するためだけの資料ではありません。
返済が難しい会社では、価格の妥当性と代金の使途をあわせて検討します。法的な判断や手続きは、経営者が委任する弁護士等の専門家が担います。
のれん代を説明する資料は、事業が続く根拠からそろえる
買い手へ示す資料は、事業の継続性を確認できるものからそろえます。きれいな説明資料を作るより、数字と契約の内容が食い違わない状態を目指してください。
最初は決算書と借入の一覧から始める
相談の入口では、直近3期分の決算書と借入の一覧が出発点になります。そろっていなくても相談は可能です。古い決算の数字しかなければ、現在との差を分かる範囲で伝えてください。
譲渡価格の検討が進む段階では、次の資料を補っていきます。
- 今期の月次試算表
- 主な取引先と売上の割合
- 従業員の担当業務と継続の見込み
- 設備・リース・賃貸借契約の一覧
借入の一覧には、保証の有無が分かる情報も添えます。契約書を確認できない項目は「未確認」として残して構いません。
説明を整えるために推測で埋めると、後の調査で修正が増えます。判明している事実と確認中の事項を分けた資料の方が、作業を進めやすくなります。
顧客との関係は「続く理由」まで書く
取引先の名前と売上額だけでは、引き継ぎ後の継続性は分かりません。担当者同士の関係で受注しているのか、契約に基づく継続取引なのかで、必要な引き継ぎが変わります。
まず、売上が多い取引について、契約の期間と条件を確認します。契約書がない取引では、発注や更新の経緯を整理してください。口頭の見込みと、すでに確定した受注は分けます。
社長の人脈に頼る仕事が多い場合も、隠す必要はありません。誰に紹介し、どの期間に引き継ぐかを検討する材料になります。
取引先へ連絡する時期は、買い手との進行状況に合わせます。秘密保持の取り決めや開示先を確認し、情報が必要以上に広がらない手順を決めてから進めてください。
資産の所有者と、使い続ける条件を確認する
現場で使っている設備が、すべて自社所有とは限りません。リース品や借りた物件が含まれるなら、譲渡後も使える条件を確かめます。
買い手が、使えると思っていた設備を引き継げなければ、追加投資が必要になります。稼ぐための前提が変わるため、のれん代の評価にも影響しかねません。
一覧では、次の項目を区別すると確認が進みます。
- 自社が所有している資産
- リースや借用で使っている資産
- 担保が設定されている資産
- 修理や更新が近い設備
帳簿価額だけで判断せず、使える状態かも確かめてください。取引先から預かった物や、社長個人の所有物が混ざっている場合は、会社の譲渡対象と分けて表示します。
未払いを早めに開示すると、条件を組み立てやすい
未払いがあると伝えれば、買い手が離れるのではないか。不安になる場面です。しかし、後から分かると、価格だけでなく説明全体の信頼性が問われます。
税金や社会保険料の滞納も含め、支払先と残額を整理してください。争いがある請求なら、請求された額と自社が認めている額を区別します。
買い手が知りたいのは、誰が何を支払い、営業を続けるうえで支障が出ないかです。会社に残す負担と引き継ぐ負担を曖昧にすると、最終契約の段階で止まりやすくなります。
資金繰りに悩み、譲渡の相談をする経営者は珍しくありません。資料が整っていないことまで、ひとりで抱え込む必要はないのです。問題が分かる範囲から、順に伝えてください。
90日以内の譲渡を目指すなら、価格と手続きを並行して進める
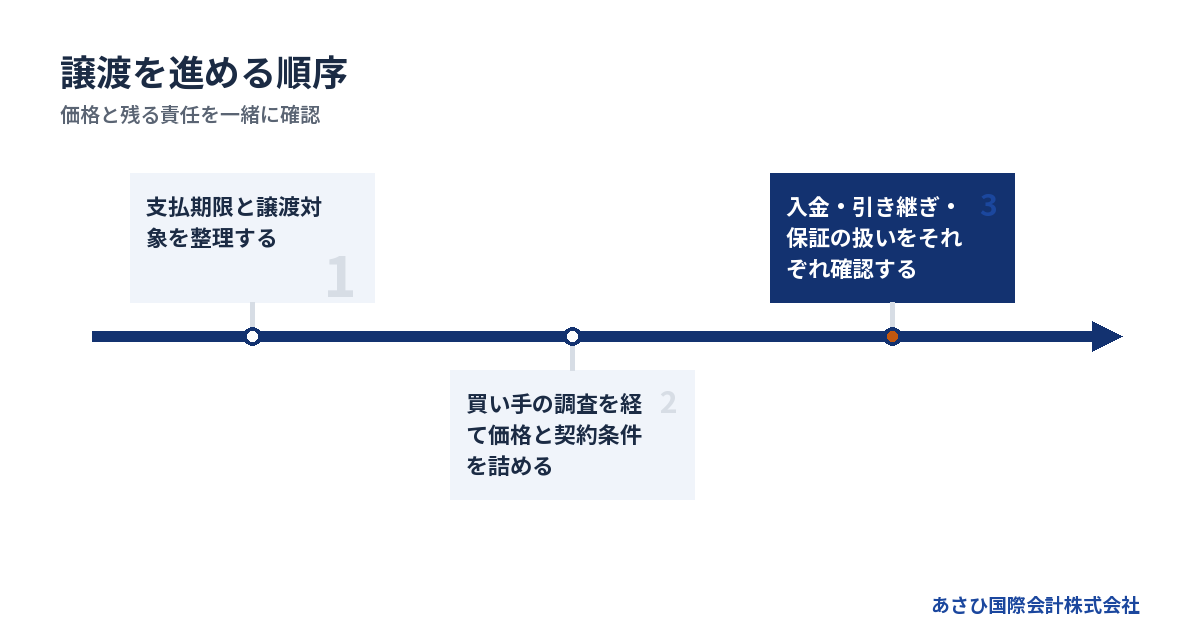
90日以内という希望があるなら、価格の検討と引き継ぎの準備を並行させます。ただし、この期間は一律の成約目安ではありません。資金の期限や必要な同意によって日程は変わります。
最初に支払期限と譲渡対象を決める
着手時に確認するのは、営業を続ける資金がいつまで持つかです。買い手を探す期間だけでなく、調査や契約、代金の入金までの期間を考えます。
最初の作業は、次の順序で進めてください。
1. 予定入金と支払日を並べる。
2. 借入と保証契約の所在を確認する。
3. 譲りたい事業や資産を整理する。
4. 残したい雇用や取引を言葉にする。
事業の全部を譲るのか、一部を残すのかでも準備は変わります。残す事業があるなら、共通の設備や従業員をどう扱うかも検討対象です。
入金が遅れると支払いに間に合わない場合は、その期限を初回相談で伝えてください。時間の制約を共有してから、実行できる選択肢を絞ります。
買い手の調査では、価格の根拠をすり合わせる
買い手は、提示された数字や契約に問題がないかを調べます。この調査をデュー・ディリジェンスと呼びます。売り手は質問に答え、資料との食い違いを解消していく段階です。
調査中に、のれん代の前提が変わることもあります。主要顧客の取引終了や設備の修繕など、新たな事情が分かれば、買い手から条件の見直しが出るかもしれません。
その際は、値下げに応じるかだけを考えないことです。どの事実が変わり、収益や費用にどう影響するのかを確認します。理由を分ければ、対象範囲や引き継ぎ条件の調整で対応できるかも検討できます。
調査対応が長引く間も、資金繰り表は更新します。価格交渉の進展と、会社が支払いを続けられるかは、別々に確かめてください。
契約前に、支払条件と未達時の扱いを確認する
最終契約では、金額とあわせて、実行に必要な条件をそろえます。買い手の資金準備や契約の引き継ぎが未確定なら、予定日に代金を受け取れないおそれがあります。
署名前の確認事項は、次のとおりです。
- 代金の額と支払日が明記されているか
- 値段が変わる条件を理解しているか
- 必要な同意や承認の担当が決まっているか
- 保証の扱いが未了の場合を定めているか
社長が譲渡後に働く条件も分けて確認してください。引き継ぎへの協力と、継続勤務の約束では負担が違います。期間や報酬が曖昧なままでは、退任後の生活計画を立てにくくなります。
契約の法的な確認は、依頼する弁護士等の専門家が担います。税務上の内訳は税理士と確認し、契約書と資金計画の数字をそろえておきます。
入金と引き継ぎの後にも、完了確認が残る
譲渡代金が入っても、売り手側の作業がすべて終わるとは限りません。残る債務や税金の扱い、保証の解除に必要な確認などが続く場合があります。
契約・入金・事業の引き継ぎ・保証の確認は、それぞれ完了を確かめます。 担当者と確認書類を決めておくと、口頭説明だけで終わることを防ぎやすくなります。
あさひ国際会計株式会社では、事業価値の説明資料の作成やM&Aの条件設計を担います。金融機関との協議に必要な資料を整え、経営者ご本人の協議を後方から支える役割です。債権者との交渉は経営者本人と、必要に応じて委任する弁護士等の専門家が担います。
相談は無料で、着手金はありません。当社の報酬は成功報酬のみです。成約時に譲渡代金から精算するため、当社報酬のための売り手の持ち出しは0円です。税金や別途依頼する専門家の費用は、分けて確認してください。
よくある質問
のれん代とは、会社の売却価格そのものですか?
のれん代は、通常、会社や事業の売却価格を構成する要素として考えます。設備や在庫などの評価と区別して使われる言葉です。ただし、提案書によって含める範囲が違う場合があります。「のれん代込み」と言われたら、譲渡総額と対象の内訳を確認してください。
赤字なら、のれん代はつかないのでしょうか?
赤字というだけで、のれん代がつかないとは決まりません。赤字の原因と、買い手が引き継いだ後の収益の見通しによって評価が変わります。継続する顧客や従業員がいても、それを維持する費用が大きければ評価は慎重になります。将来の収益を説明する資料が必要です。
買い手がのれんを償却すると、売り手の受取額も減りますか?
買い手が取得後にのれんを費用化する会計処理と、売り手への代金の支払いは別の話です。償却を理由に、合意済みの受取額が自動的に減るわけではありません。ただし、契約に価格調整や分割払いの条件があれば、その内容に従って受取額や時期が変わり得ます。
のれん代で借入を返し切れないと、社長も自己破産になりますか?
返済不足があるという事実だけで、社長個人の自己破産が決まるわけではありません。会社の債務処理と、個人の保証債務の扱いを分けて検討します。金融機関の同意や個別の要件が関わり、状況によっては法的整理が適切な場合もあります。詳しくは自己破産しないで会社をたたむ方法をご覧ください。
まとめ
決算書と借入の一覧を手元に置き、引き継いだ後も続く仕事と、目前の支払期限を書き出してください。のれん代の評価に加え、代金の受取人・納税資金・残る借入・連帯保証を同じ計画で確かめるところから、譲渡の準備を始められます。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496