


目次
この記事の対象と結論
連帯保証人の変更手続きは、借入先の金融機関に変更を申し出て、同意を得るところから始まります。後継者が引き受けると約束しても、それだけで現在の保証責任が外れるわけではありません。
資金繰りが苦しく、家族や後継者に会社を託したい。社長を辞めたいが、借入の保証だけ残るのが怖い。そう感じる場合は、新しい保証人の契約と、今の保証人を外す合意を別々に確認することから着手してください。
手元に置きたいのは、保証契約書と借入の一覧です。変更を認める条件や必要書類は、金融機関と契約によって異なります。代わりの人を探すほか、保証を付けない形への見直しも検討対象です。相談する経営者は珍しくありません。家族に頼む結論を急がず、残る責任を整理しましょう。
連帯保証人の変更は「追加」と「解除」を分けて考える
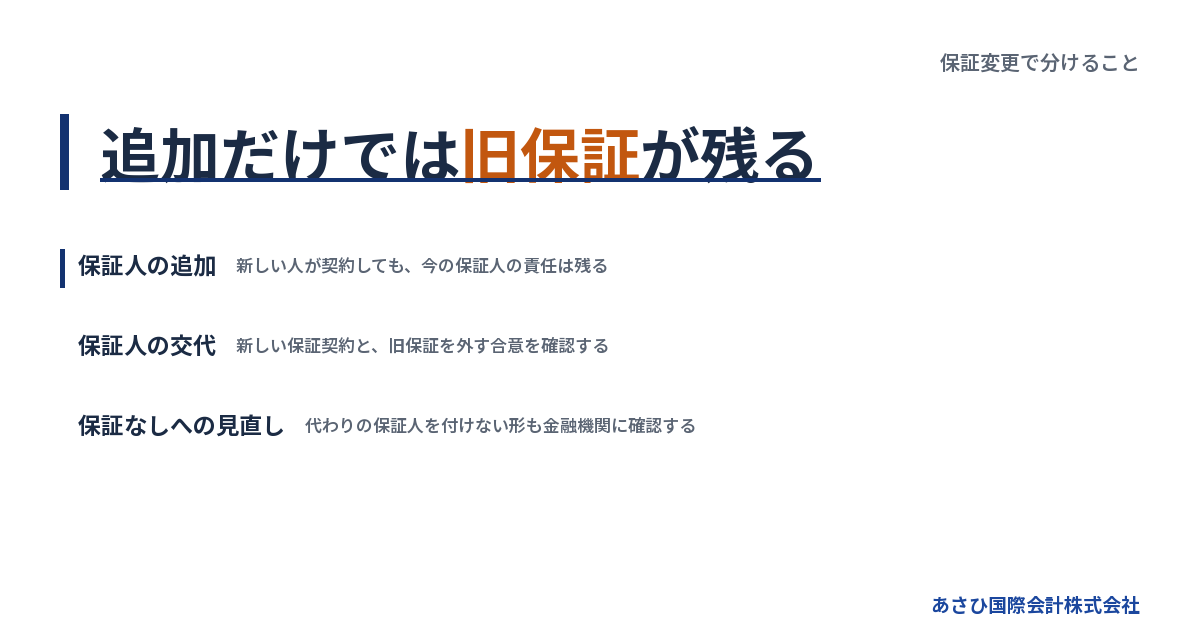
連帯保証人を変更できたかは、新しい人が署名した事実だけでは判断できません。現在の保証人が、どの債務について、いつ責任を外れるかまで確認する必要があります。
後継者との約束だけでは銀行への責任は変わらない
「これからは自分が返すから、安心して引退してほしい」。後継者からそう言われても、銀行との保証契約は別に残ります。当事者が違うためです。
前社長と後継者の間で負担の分担を決めても、銀行が前社長への請求をやめる合意とは区別されます。会社の代表者変更や株式の譲渡についても同様です。経営を引き継ぐ手続きと、個人の保証を外す手続きを並べて進めます。
最初の申し出では、「後継者を保証人にしたい」だけで終わらせないでください。「現在の自分の保証を外したい」と目的を伝えます。金融機関が検討している内容と、経営者の希望をそろえるためです。
すでに代表者を交代しているなら、その日付も共有しましょう。交代後に経営へ関わっているかも、事実に沿って説明します。
保証人が増えただけの状態を見落とさない
新しい保証人の審査が通っても、旧保証が残る条件なら、希望していた交代にはなりません。署名する書類の数より、その書類が誰の責任をどう変えるかを読み取ります。
→ 横にスクロールできます
| 手続きの内容 | 新しい保証人 | 現在の保証人 |
|---|---|---|
| 保証人の追加 | 保証を負う | 保証が残る |
| 保証人の交代 | 合意した保証を負う | 解除範囲を確認 |
| 保証を外す見直し | 付けない形を検討 | 解除条件を確認 |
| 借入の借換え | 新契約による | 旧契約の終了を確認 |
「変更」という呼び方だけでは、表のどこに当たるか分かりません。金融機関の説明と契約書を照合し、旧保証の扱いを明らかにします。
また、複数の保証人がいる場合は、人ごとに確認が必要です。社長の保証が外れても、家族の保証まで同じ扱いになるとは限りません。誰の保証を対象に申し出るのか、最初から名前を整理しておきましょう。
連帯保証には「先に会社へ請求してほしい」と断る権利がない
会社の返済が滞ると、連帯保証人に直接請求が来る可能性があります。社長を退いた後でも、保証が残っていれば同じ問題に直面します。
民法454条は、連帯保証人について「前二条の権利を有しない」と定めています。対象は、催告の抗弁と検索の抗弁です。会社への催告や財産への執行を先に求める権利を、連帯保証人は使えません。出典はe-Gov法令検索「民法」です。条文は2026年11月に確認された内容によります。
だからこそ、退任した事実だけで安心するのは避けたいところです。会社から離れると、返済の遅れに気づく機会も減ります。
引継ぎ中は、返済状況を誰が確認するかを決めてください。保証解除が終わるまでの情報共有も、承継の条件に含めて考えます。仕事を渡す日と、個人の責任が終わる日を混同しないための備えです。
申し出の準備は保証契約と借入の一覧から始める
変更の準備では、保証の対象と現在の返済状況を先に確かめます。必要書類をすべて集め切るまで待つより、不明な契約を洗い出し、金融機関に確認する方が進めやすくなります。
保証契約書がなければ写しを確認する
借りた時期が古く、どこに署名したか覚えていないこともあります。まずは借入関係の書類から、自分が保証人になった契約を探してください。融資の契約書と保証の書類が分かれている場合もあります。
確認する項目は次のとおりです。
- 保証人として記載された氏名
- 保証の対象となる借入
- 保証契約の締結日
- 保証の上限や対象範囲
- その後に交わした変更書類
民法446条2項には「書面でしなければ、その効力を生じない」とあります。同条3項では、電磁的記録も書面とみなされます。出典はe-Gov法令検索「民法」です。2026年8月に確認された条文です。
ただし、手元に写しがないことと、契約が存在しないことは別です。電子契約を含め、金融機関の保管状況を確かめましょう。「紙が見つからないから責任はない」と判断してはいけません。
借入ごとに保証人と残高を対応させる
同じ銀行で借りていても、契約ごとに保証の扱いが異なる場合があります。借入総額だけを書いたメモでは、どの保証を変更するのか特定しにくくなります。
一覧は、借入の契約を単位に作ると確認しやすくなります。金融機関から届く返済予定表も手掛かりです。
→ 横にスクロールできます
| 確認する資料 | 書き出す内容 | 確認したいこと |
|---|---|---|
| 借入契約書 | 借入先と契約日 | 対象契約の特定 |
| 返済予定表 | 残高と返済日 | 足元の支払負担 |
| 保証契約書 | 保証人と範囲 | 誰に責任が残るか |
| 変更契約書 | 変更内容と日付 | 現在の契約条件 |
返済条件を変更したことがあれば、その書類も重ねます。最初の契約だけで判断すると、今の条件を取り違えるおそれがあるためです。
信用保証協会の保証付き借入がある場合は、その旨も記載します。経営者本人の保証について、どの関係先の確認が必要かを融資担当者に聞いてください。銀行だけで完了する手続きだと先回りして決めない方が安全です。
会社・後継者・資金繰りの資料を分けて用意する
金融機関が知りたいのは、交代後も会社が返済できるかという点です。後継者の氏名だけでなく、経営を引き継ぐ理由と見通しを説明できるようにします。
通常、準備の候補となる資料は次のとおりです。実際の提出範囲は、金融機関の指定に合わせてください。
- 会社の決算書と直近の試算表
- 借入残高と返済予定の一覧
- 今後の入出金が分かる資金繰り表
- 代表者交代や承継の説明資料
- 新保証人の本人確認に関する資料
- 新保証人の収入や資産に関する資料
不足がある場合は、未作成なのか、所在が分からないのかを区別します。説明できる範囲から提出の順序を決めれば、準備で立ち止まりにくくなります。
新保証人の個人情報は、本人の理解を得て扱ってください。家族だからと無断で収入や資産の資料を集める進め方は避けます。求められた資料の用途と提出先を本人にも伝え、保証の負担を理解する時間を取りましょう。
変更手続きは申し出・審査・契約・完了確認の順で進める
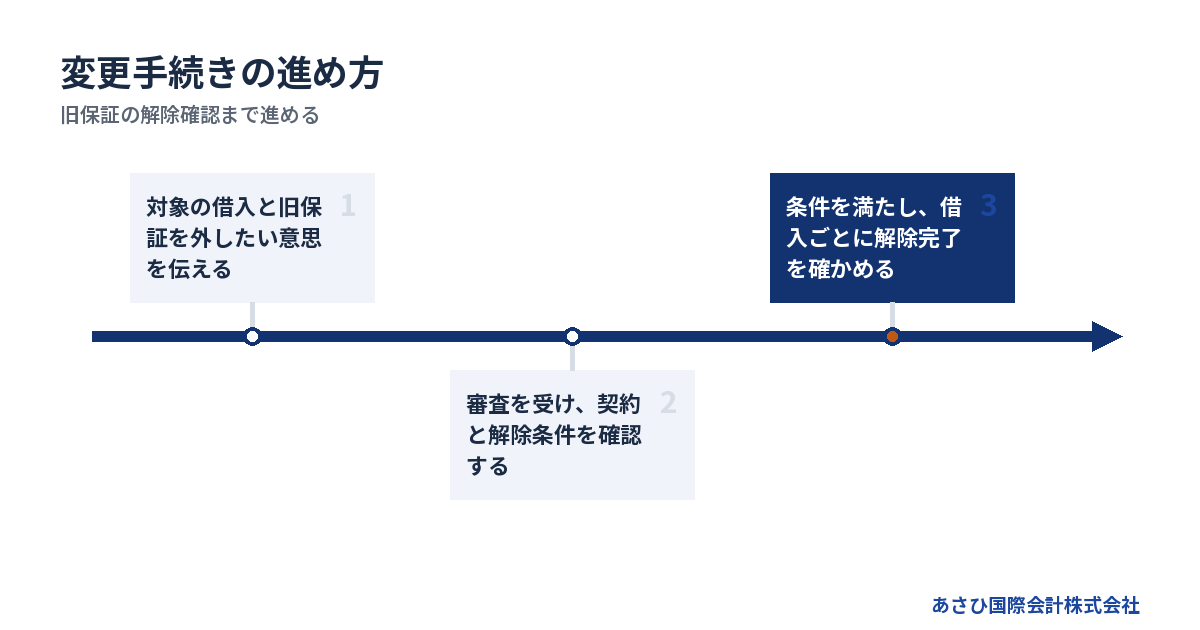
連帯保証人の変更では、金融機関の審査と契約の手続きが必要になります。希望する交代日だけを先に固定せず、旧保証が外れる条件から日程を組み立ててください。
申し出では「誰を外し、何を変えたいか」を伝える
最初の連絡は、会社の借入を扱う金融機関の担当者が起点です。経営者本人が変更の目的を伝え、必要な確認事項を聞き取ります。法的な交渉が必要な場面は、依頼した弁護士等の専門家が担います。
連絡時の内容は、次の順に整理すると伝わりやすくなります。
1. 現在の保証人と対象の借入を伝える。
2. 退任や事業承継などの理由を説明する。
3. 旧保証を外したい意思を明確にする。
4. 新保証人を付けない案も確認する。
5. 必要書類と今後の進め方を聞く。
後継者の就任が決まっているなら、予定日も伝えましょう。ただし、その日までの解除を金融機関が認めたとは受け取らないでください。
支払いが近づいている場合は、返済可能な金額と不足の見込みも別に伝えます。変更の審査中だから返済を待ってもらえる、という扱いにはなりません。保証の変更と目先の資金繰りは、同時に整理する必要があります。
審査では交代後の経営と返済の見通しを説明する
保証人が変わると、金融機関から見た回収の条件も変わります。後継者が立派な経歴を持っているという説明だけでは、判断材料が足りないことがあります。
たとえば、前社長しか取引先との関係を把握していない会社なら、引継ぎ後の売上が課題です。後継者が現場を担っていても、資金管理を経験していなければ、その体制をどう整えるかが問われます。
説明の軸は、会社の実態に合わせてください。
- 売上や受注を引き継げる見込み
- 経理と資金管理を担う人
- 赤字が続いている理由と改善策
- 前社長が退任後に関わる範囲
- 返済に充てられる資金の見通し
資金繰りが悪いときほど、予定と確定事項を分けます。入金が未確定なのに、返済原資として確保済みのように説明すると、後から計画を組み直すことになります。
追加資料を求められたら、何を判断するための資料かを確認しましょう。資料の厚さより、疑問に答えているかで考えると、準備の負担を抑えられます。
契約では解除範囲と効力が生じる条件を読む
審査の説明を受けた後は、契約書類で内容を確認します。「了承された」という口頭の説明だけで、交代が終わったと扱わないでください。
旧保証について確認するのは、次の内容です。
- 解除される保証人の氏名
- 対象となる借入や保証契約
- 解除の効力が生じる日
- 効力発生までに満たす条件
- 対象外として残る債務の有無
新保証人の契約についても、同じ粒度で確認します。対象が既存の借入だけなのか、今後の取引まで含むのかで負担は違います。旧保証人と新保証人で、責任を負う期間が重なるかも読み合わせましょう。
契約書の題名だけでは判断できません。解除合意書という名称がなくても、他の書面で旧保証の扱いを定める場合があります。必要なのは、金融機関との合意内容が読み取れることです。
詳しくは連帯保証の解除合意書とは?経営者保証を外す条項と手続きの注意点をご覧ください。
完了は契約ごとに書面で確かめる
新保証人が署名した段階と、旧保証が外れた段階を分けて管理してください。条件付きの解除なら、その条件を満たしたことも確認します。
借入一覧に、変更の進捗欄を追加しておくと便利です。
1. 必要な契約の締結状況を確認する。
2. 解除条件を満たした証拠をそろえる。
3. 金融機関に解除の完了を確認する。
4. 確認書類を契約ごとに保管する。
一部の借入だけ終わった場合は、残りを「手続き中」として残します。会社全体で変更済みと書き換えると、確認漏れが起こりやすくなります。
完了の連絡を電話で受けたなら、書面等でも内容を確認できるか聞きましょう。後任の担当者にも経緯が分かるよう、対象契約と確認日を記録します。退任後に会社の書類へアクセスしにくくなる場合もあるため、自分の保証に関する控えを手元に残してください。
変更が難しいときは理由ごとに次の手を変える
連帯保証人の変更を断られても、理由によって検討できる対応は異なります。書類の不足なのか、返済の見通しなのか、代替条件の問題なのかを分けて確かめましょう。
不足資料の問題と返済能力の問題を分ける
「今の状況では難しい」という回答だけでは、次の準備を決められません。何が不足しているのか、追加の説明で再検討される余地があるのかを確認します。
確認したい内容は次のとおりです。
- 判断に必要な資料が不足しているか
- 会社の返済見通しが課題なのか
- 新保証人の条件が合わないのか
- 交代後の経営体制が不明なのか
- 条件を変えると再検討できるか
資料不足なら、提出の順序を立て直せます。一方、会社の返済原資が足りないなら、保証人の候補を増やしても資金不足は残ります。会社を続ける計画そのものを見直す局面です。
断られた理由は、経営者の人格の評価ではありません。金融機関がどの条件を課題としているかを、具体的な言葉に置き換えましょう。家族に新たな負担を頼むのは、その整理をしてからでも遅くありません。
新保証人を付けない見直しも確認する
会社の経営と個人の家計が分かれ、返済の見通しを説明できる場合は、保証を付けない形も検討対象になります。交代する人を探す前に、保証そのものを見直せないか確認してください。
「経営者保証に関するガイドライン」では、保証に依存しない融資を検討するための考え方が示されています。確認の軸は次の内容です。
- 法人と個人の資産や経理の分離
- 法人だけで返済を見込める財務基盤
- 適時で適切な情報開示
これらは、ガイドライン4.(1)で示される、保証を付けない場面の要件です。既存の保証契約が自動で消える条件ではありません。解除や変更は、現在の契約と経営状況に沿って金融機関と確認します。
出典は全国銀行協会「経営者保証に関するガイドライン」です。要件の区分は2026年8月に原文で確認されています。
なお、すでに返済困難となった保証債務の整理は、同じガイドラインでも別の場面です。保証を付けない要件だけで、債務を整理できると考えないようにしてください。
返済が難しい場合は保証債務の整理も検討する
今後の入金でも借入を返せず、経営者個人も保証を履行できない。そうした状況では、保証人の交代だけで問題を収めるのは難しくなります。会社と個人の両方を整理する視点が必要です。
経営者保証に関するガイドライン7.(1)は、すでに負っている保証債務を整理する場面の要件です。会社側の手続きも関係します。
主たる債務者である会社が、法的債務整理手続を申し立てていること。または、準則型私的整理手続を申し立てていること。これらを同時におこなう場合や、おこなう見込みである場合も含めて検討されます。ほかの要件もあり、資産を開示するだけで利用が決まる仕組みではありません。
法律上の判断と債権者との交渉は、経営者本人と、必要に応じて依頼する弁護士等の専門家が担います。状況によっては法的整理、つまり破産や清算が適切な場合もあります。
詳しくは会社破産とは?手続き・費用・連帯保証と破産前に検討したい選択肢をご覧ください。
事業承継やM&Aでは会社の引渡しと保証の解除をつなげる
事業承継やM&Aを予定している場合は、譲渡の条件と保証解除の見通しを並べて確認します。会社や事業を引き渡しただけで、旧経営者の保証が外れるわけではありません。
株式譲渡でも事業譲渡でも保証の扱いを別に確認する
株式譲渡では、株主が変わっても、借入をしている会社はそのままです。そのため、会社の借入と旧経営者の保証について、金融機関との確認が残ります。買い手が経営を引き継ぐことと、保証契約の変更は別の手続きです。
事業譲渡では、引き継ぐ事業や資産を契約で決めます。借入を売り手の会社に残す形なら、譲渡後にその借入をどう整理するかが課題になります。
譲渡代金を受け取っても、借入全額を返せるとは限りません。事業の移転と債務の整理を、別々に見積もる必要があります。
→ 横にスクロールできます
| 確認対象 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 借入のある会社 | 原則として同じ | 売り手に残る場合あり |
| 旧経営者の保証 | 解除の確認が必要 | 解除の確認が必要 |
| 返済原資の検討 | 会社の継続収益など | 譲渡代金など |
| 譲渡後の課題 | 経営と保証の引継ぎ | 残る会社と債務の整理 |
有限会社を引き継ぐ場合も、名義の手続きだけで保証は完了しません。詳しくは有限会社の株式譲渡手続きで見落とせない承認・名義変更と社長の連帯保証をご覧ください。
買い手の解除約束と金融機関の同意は区別する
譲渡契約に「買い手が経営者保証の解除に対応する」と書くことは、買い手の義務を明らかにする手掛かりになります。ただし、その条項だけで金融機関の権利を変更することはできません。
買い手の約束が実行されなければ、旧経営者が保証を負ったまま会社を離れるおそれがあります。最終契約を交わす段階で、少なくとも次の内容を確認してください。
- 解除に必要な手続きを進める人
- 金融機関から示された条件
- 手続きの完了を確認する方法
- 予定どおり進まない場合の扱い
業界でも、この問題への対応が進められています。M&A支援機関協会の自主規制ルールは、2025年1月1日施行の改正で条文案の組込みを定めました。最終契約書の草案に、買い手へ経営者保証の解除を義務付ける内容を盛り込むものです。買い手の資力についての調査義務も定められています。
出典はM&A支援機関協会の公表情報で、2026年8月確認です。自主規制の条文案があることと、個別の金融機関が解除に同意することは区別して考えます。
引渡しまでに解けない条件は未完了として管理する
買い手が見つかっても、保証解除の見通しが曖昧なら、契約を急ぐ前に条件を整理します。「引渡し後に対応する」という約束では、残る期間の負担が読めません。
同時に解除できるか、先に満たす条件があるかを確認してください。引渡し後に手続きが残るなら、その間の報告方法と遅れた場合の扱いを契約面から検討します。具体的な条項は、法的な確認が必要な領域です。
また、特定事業者リストという業界の情報共有の仕組みもあります。M&A取引の実行日から60営業日以内に経営者保証が解除されない場合、掲載の対象になりえます。M&A支援機関協会の制度として、2026年8月に確認された内容です。
ただし、60営業日は旧経営者が待つべき猶予期間を意味しません。リストへの掲載で保証が外れるわけでもないため、契約時点の確認に代えることはできません。なお、あさひ国際会計株式会社は同リストに現在加盟していません。
期間と費用は保証変更の手続きと事業の支援を分けて確認する
保証人変更にかかる期間や費用は、金融機関の手続きと依頼する業務によって変わります。M&Aの成約までの期間や仲介報酬を、そのまま保証変更の目安には使えません。
審査期間より先に支払期限を確認する
保証人変更の完了日を、全国共通の日数で示すことはできません。追加資料や関係先の確認が必要なら、当初の予定から延びる場合があります。
日程を組むときは、次の予定を並べてください。
- 次の借入返済日
- 給与や仕入代金の支払日
- 後継者の就任予定日
- M&Aの引渡し予定日
- 保証変更の審査と契約の予定
支払期限が先に来るなら、変更の審査を待つだけでは足りません。不足する資金と支払いの見通しを経営者本人が金融機関に伝え、必要に応じて専門家へ法的な対応を依頼します。
あさひ国際会計株式会社には、相談から最短5日でクロージングした実績があります。2026年8月に確認された自社のM&A成約実績です。保証人変更の審査や解除が同じ日数で終わるという意味ではありません。予定を立てる際は、個別の金融機関の確認を優先してください。
手数料・専門家報酬・返済資金を混ぜない
見積もりを確認するときは、何の支払いかを分けます。金融機関の手数料が少なくても、解除の条件として返済が必要なら、用意する資金は別に生じます。
→ 横にスクロールできます
| 支出の区分 | 確認する相手 | 確認する内容 |
|---|---|---|
| 金融機関の手数料 | 借入先 | 有無と支払時期 |
| 契約の確認費用 | 依頼する専門家 | 対象と報酬 |
| 債務整理の費用 | 依頼する弁護士等 | 手続きと支払条件 |
| 返済に充てる資金 | 借入先 | 条件となる返済額 |
| M&Aの仲介報酬 | 仲介会社 | 算定と精算方法 |
手元資金が足りない場合は、契約前に不足を伝えてください。費用を払えないことと、保証責任がなくなることは結び付きません。着手できる範囲や支払時期を確認し、必要な資金を用意できる見通しから判断します。
特に、専門家への依頼範囲は書面で確認しましょう。契約書の確認だけなのか、交渉や法的手続きまで含むのかで、費用の意味が変わります。
あさひは資料整備とM&Aの条件設計で経営者本人を支える
あさひ国際会計株式会社の役割は、再生型M&Aの仲介と後方支援です。金融機関に説明する資料を整え、事業価値の説明資料を作成します。連帯保証の解除を見据えたM&Aの条件設計も担います。
債権者や金融機関との交渉の主体は、経営者本人です。必要に応じて依頼する弁護士等の専門家が、法的な交渉や手続きを担当します。当社が保証解除の交渉を代理するという意味ではありません。
相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。これは当社の仲介報酬の扱いです。弁護士費用や会社の返済資金まで不要になるわけではありません。
最初は、決算書と借入の一覧が相談の手掛かりになります。書類がそろっていなくても相談できます。変更だけを希望するのか、会社を譲る可能性も考えているのか、まだ決まっていない状態で構いません。
よくある質問
連帯保証人の変更で迷いやすいのは、退任の効果と、保証が残る範囲です。口頭の説明だけで判断せず、自分が署名した契約と変更後の書面を照合してください。
社長を辞めれば連帯保証人から外れますか?
社長を辞めただけでは、保証が外れたとは扱えません。代表者の地位と保証契約は別です。退任の予定を金融機関に伝え、どの借入について解除を求めるかを確認してください。すでに退任している場合も、現在の保証の有無と残高を確かめるところから始めます。
家族が引き受けると言えば変更できますか?
家族の同意だけでは変更は完了しません。新しい保証の契約と、現在の保証を外すための金融機関の同意が必要です。会社の返済が難しい状態なら、家族に負担が移るおそれもあります。借入残高と返済見通しを共有し、保証を付けない案や債務整理の可能性も含めて検討してください。
根保証の元本確定期日が来れば保証はなくなりますか?
元本確定期日は、保証の対象となる元本を確定するための期日です。確定した元本についての保証責任まで消える意味ではありません。継続した取引から生じる債務を一定範囲で保証する契約を、根保証と呼びます。契約書で対象範囲と上限額を確認し、既存債務の保証をどう扱うかを金融機関に確かめましょう。
M&Aで成約すれば旧社長の連帯保証も外れますか?
M&Aの成約だけで連帯保証が外れるわけではありません。当社がこれまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。譲渡の条件と保証解除の条件を、契約ごとに確認します。
まとめ
保証契約書と借入の一覧を手元に置き、「誰の、どの保証を外したいか」を書き出してください。家族や後継者に引き受けてもらう結論を急がず、変更と解除の見通しをあさひ国際会計株式会社の無料相談で整理しましょう。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496