


目次
この記事の対象と結論
債務超過は負債が資産を上回る財務状態で、倒産は経営が行き詰まった状態を指す言葉です。債務超過になっただけで、直ちに倒産や社長個人の自己破産が決まるわけではありません。
借入の連帯保証を抱え、廃業を考え始めた経営者にとって、気になるのは決算書の数字だけではないはずです。次の支払いはできるのか。従業員や家族に何が起きるのか。会社を閉じても借金が残るのか。その不安は、分けて整理できます。
見るべきなのは、財産と負債の差、支払日までの現金、個人で負っている保証です。廃業を考えて相談する経営者は珍しくありません。会社を続けるか閉じるかを決めきれていなくても、事業の引継ぎと債務の整理を比較する準備は始められます。
債務超過と倒産は、財産の状態と経営の行き詰まりの違い
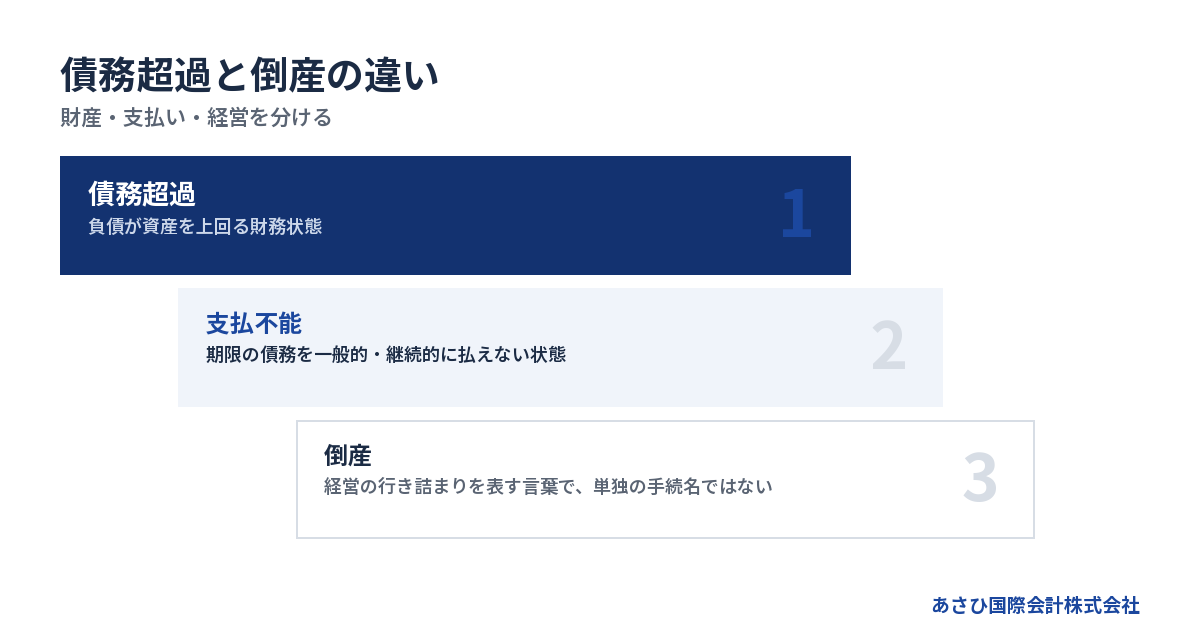
債務超過は財務上の状態を表し、倒産は経営の行き詰まりを表します。赤字や支払不能も別の意味なので、同じものとして扱うと判断がずれます。
債務超過は、負債が資産を上回っている状態
会社の財産よりも、返済や支払いが必要な負債のほうが多い。これが債務超過の基本的な意味です。決算書では、財産と負債を並べた貸借対照表の純資産がマイナスになっていないかを確認します。
ただし、決算書に載った金額と、実際に使えるお金は別です。売掛金には回収が難しいものが含まれているかもしれません。在庫や設備も、帳簿の金額で売れるとは限りません。
廃業を考える場面では、帳簿上の数字に加えて、回収・売却できる見込み額を確かめます。事業を続けながら使う設備と、営業を止めて売る設備では、評価の前提も変わるためです。
「純資産がマイナスだから、事業に価値がない」とまでは判断できません。日々の取引や従業員の技能を、買い手が評価する余地もあります。財産の不足と、事業を引き継ぐ価値は分けて見ます。
詳しくは債務超過とは?赤字との違い・判断方法と会社を残す選択肢を経営者向けに解説をご覧ください。
倒産は、単独の法律上の手続名ではない
日常的に使われる「倒産」は、特定の法律手続の名称ではありません。資金繰りが行き詰まった状態や、その後の債務整理を含めて使われます。会話の相手によって、指している範囲が違うこともあります。
たとえば「倒産を考えている」と伝えたとき、営業停止を想定する人もいれば、破産の申立てを想定する人もいるはずです。相談では、言葉だけでなく実際の状況を添えると伝わりやすくなります。
- 支払期日を過ぎた請求があるか
- 営業を続けているか
- 借入の返済を続けているか
- 裁判所の手続きを始めているか
倒産という言葉だけでは、会社が消滅するのか、事業が続くのかも分かりません。廃業や破産との違いを確認するのは、自分の会社に起きることを具体化するためです。
赤字・債務超過・支払不能は、確認する対象が違う
赤字は一定期間の収益と費用の差、債務超過はある時点の資産と負債の差です。一方、支払不能では、期限が来た債務を支払える状態かが問題になります。
→ 横にスクロールできます
| 言葉 | 主に見るもの | 確認する内容 |
|---|---|---|
| 赤字 | 一定期間の損益 | 収益より費用が多いか |
| 債務超過 | 資産と負債 | 負債が資産を超えるか |
| 支払不能 | 支払能力 | 期限の債務を払えるか |
| 倒産 | 経営の行き詰まり | 実際の状態や手続き |
破産法では、期限が来た債務を一般的・継続的に弁済できない状態を支払不能としています。単に口座残高が少ないことや、個別の支払いが遅れたことと同じではありません。判断には支払能力全体の確認が必要です。出典:破産法第2条・第15条(e-Gov法令検索)。
赤字でも手元資金があれば、当面の支払いを続けられる場合があります。反対に、利益が出ていても入金が遅れれば、支払いに困ることがあります。廃業の検討では、損益と現金の動きを別々に確認してください。
無料お役立ち資料
『他社に断られた会社のための相談ガイド』
断られた理由を4つに分け、それぞれが何を意味するのかを整理しました。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
倒産の切迫度は、債務超過額だけでは測れない
廃業を急いで検討すべきかは、債務超過の金額だけでは決まりません。支払日までに使える資金と、その後も営業を続けられる見込みを照らし合わせます。
債務超過でも支払いが続く会社はある
資産より負債が多くても、売上の入金から仕入れや給与を払い、借入返済を続けている会社はあります。債務超過は残高の問題であり、その日の現金不足と常に重なるわけではないからです。
ただし、営業を続けられていることと、今後も続けられることは別です。過去の赤字が積み重なっただけなのか、今も現金が減り続けているのかで、検討する内容は変わります。
売上が戻れば資金が増える見通しなら、その根拠を確認します。受注が増えるほど仕入れの先払いも増える事業では、売上回復だけで資金繰りが楽になるとは限りません。
借入の返済条件を見直している場合も、返済負担が軽い期間だけで判断しないようにします。通常の返済に戻ったときの支出まで含めて、継続できるかを考える必要があります。
純資産がプラスでも、支払日に現金が足りないことがある
決算書に財産が多く載っていても、支払日に使えなければ資金不足は起こりえます。不動産や設備の売却には時間がかかりますし、売掛金も予定どおりに回収できるとは限りません。
資金繰りを見るときは、次のように入金の確かさを分けます。
- 入金日と金額が確認できているもの
- 入金日は未定だが回収を見込むもの
- 回収そのものに不安があるもの
- 売却先が決まっていない財産
予定と確定を混ぜないことです。売却できそうな設備を、すでに現金化したものとして扱うと、支払えると誤認してしまいます。
担保が付いている財産は、売却代金を自由に使えるとは限りません。帳簿上の財産額、売却見込み額、支払いに回せる額をそれぞれ確認すると、資金不足の実態が見えやすくなります。
支払いが迫っているなら、今日の残高と期日を先に並べる
給与や仕入代金の支払いが迫っている場合は、決算書の分析より先に、直近の資金を確認してください。支払期限を過ぎているものがあるなら、その事実も相談の最初に伝えます。
1. 現在使える預金と現金を確認する。
2. 確定している入金日と金額を並べる。
3. 支払先ごとの期日と金額を書き出す。
4. 現金が不足する日を確認する。
不足が分かった後、誰に払うかを独断で決めるのは避けたいところです。親族や関係先への返済、資産の処分は、後の整理手続きに影響する場合があります。法律上の扱いは弁護士等の専門家に確認します。
まだ支払いを続けられていても、使える資金が減り続けているなら、相談を後回しにする理由にはなりません。売却や引継ぎの準備にも資金が必要です。残高だけでなく、判断に使える時間がどれほどあるかを把握します。
廃業・破産・事業承継は、何を終えるかで選び方が変わる
廃業を考えるときは、営業を止める判断と、会社の債務を片づける手続きを分けます。事業を他社へ引き継ぐ場合にも、元の会社と借入の扱いは確認が必要です。
営業を止めても、会社の支払義務は残る
店を閉めたり受注を止めたりしても、それだけで借入や未払金が消えるわけではありません。営業終了後も、残った財産と支払いを整理する作業が続きます。
株式会社を株主総会の決議で解散する場合、その後に清算を進めます。解散は会社を閉じる過程の入口であり、その時点で債務の整理が済むわけではありません。
会社法第499条では、債権者に「一定の期間内にその債権を申し出るべき旨」を公告することなどを定めています。申出期間は2箇月を下ることができません。出典:会社法第499条、2026年8月18日確認の確定資料(e-Gov法令検索)。
つまり、営業を終えた直後に手続きも終わる、と予定を組むのは難しいのです。未回収の売掛金や契約の精算が残るなら、その対応に使う費用も見込んでおきます。
詳しくは倒産と廃業の違いがわかる|借入と連帯保証から考える会社の出口設計をご覧ください。
債務を払いきれないなら、通常の清算だけでは進めにくい
廃業後に財産を換金しても、負債を払いきれない見込みなら、債務の整理方法を検討します。単に解散の登記をすれば終わる、という状況とは異なります。
会社法第511条第2項には、清算株式会社に債務超過の疑いがある場合の規定があります。この場合、清算人には特別清算開始を申し立てる義務が定められています。債務超過のまま通常の清算を進めればよい、とは考えないでください。出典:会社法第511条(e-Gov法令検索)。
どの手続きが適するかは、会社の財産や債権者の状況などによって変わります。弁護士等による法的な確認が必要な場面です。
廃業の予算にも違いが出ます。営業を止める費用に加えて、債務を整理するための費用が生じる場合があるためです。撤去費だけを確保して手元資金を使いきると、その後の選択肢が狭まりかねません。
破産は裁判所の清算手続きで、再出発も目的に含む
財産を整理し、債権者への配当などを進める裁判所の手続きが破産です。倒産という広い言葉と比べて、法律上の手続きが具体的に定まっています。
破産法第1条は、目的として「債務者の財産等の適正かつ公平な清算」を挙げています。同時に「債務者について経済生活の再生の機会の確保」も掲げています。出典:破産法第1条(e-Gov法令検索)。
資金が尽きて事業の継続も難しい場合には、法的整理が適切なこともあります。事業を残す可能性を調べることと、必要な整理を遅らせないことは、あわせて考える課題です。
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。相談では「従業員の仕事を残したい」などの希望と、資金不足の事実を両方伝えてください。
会社を閉じる判断と、事業を残す判断は分けられる
経営者が退くことを決めても、事業まで止める以外の道が残る場合があります。他社が事業を引き継げば、取引や雇用を続けられる可能性があるためです。
→ 横にスクロールできます
| 選択肢 | 主な検討対象 | 残る確認 |
|---|---|---|
| 営業を続ける | 資金と収益の改善 | 返済を続けられるか |
| 廃業して清算する | 財産と負債の精算 | 債務を払いきれるか |
| 法的整理を進める | 裁判所での債務整理 | 手続費用と個人保証 |
| M&Aを検討する | 会社や事業の引継ぎ | 借入と保証の扱い |
どの道でも、現金の見通しは欠かせません。引継ぎ先を探す期間中に給与や仕入れを払えなければ、事業価値が下がることもあります。
閉じる場合の費用と、引き継ぐまでの運転資金を並べてみてください。「売れるかどうか」だけでなく、「成立まで事業を保てるか」が比較の軸になります。
会社の債務超過と、社長個人の連帯保証は別に確認する
会社が債務超過でも、その事実だけで社長個人の自己破産が決まるわけではありません。ただし、連帯保証をしている借入については、会社の整理とは別に個人の負担を確認します。
社長という立場と、保証人としての義務を混同しない
会社の借入と社長個人の借入は、まず名義で分けます。そのうえで、会社の借入に個人が保証しているかを確認してください。代表者だからという理由だけで、すべての会社債務を同じように扱うことはできません。
確認する資料は、借入残高の一覧だけでは足りません。保証契約や、契約変更の書類まで見ていく必要があります。
- 誰が借主になっているか
- 誰が保証人になっているか
- どの借入を保証しているか
- 個人の財産に担保が付いているか
社長が交代していても、以前の代表者の保証が残っている場合があります。記憶だけで「今は外れているはず」と判断しないようにします。
家族への影響も、同じように契約や財産の名義から確認します。不安が大きいと、家族全員が同じ責任を負うように感じがちです。誰の契約で、どの財産に関わる問題なのかを整理すると、必要な対応を絞れます。
廃業や会社の破産で、個人保証が自動的に消えるわけではない
営業を終えること、会社の債務を整理すること、保証人の債務を整理することは、それぞれ確認が必要です。会社の手続きが進んだからといって、個人の負担まで解決したとは判断できません。
一方、保証があるという理由だけで、個人の自己破産しか残らないとも限りません。保証の内容と個人の財産、債務整理の枠組みなどを踏まえて検討します。
一定の要件のもとで保証解除や保証債務の整理を検討する枠組みに、経営者保証に関するガイドラインがあります。法律による一律の免除制度とは異なり、対象債権者の同意などが前提です。
すでに負っている保証債務を整理する場面では、会社側の手続きも関わります。会社が法的債務整理か準則型私的整理を同時に申し立てているか、申し立てる見込みであることなどが要件です。資産を開示すれば、それだけで整理できる仕組みではありません。出典:全国銀行協会「経営者保証に関するガイドライン」。
株式を譲っても、保証解除は金融機関の確認が要る
M&Aで会社の株主が変わっても、社長個人の保証が自動的に外れるわけではありません。売り手と買い手の約束に加えて、保証契約を扱う金融機関の同意が必要です。
譲渡の成立と、連帯保証の解除は別々に確認してください。 「買い手が対応すると言った」という説明だけで、解除済みと受け止めないようにします。
- 解除の対象となる保証契約はどれか
- 金融機関の同意は確認できているか
- 解除の時期と確認書類は何か
- 予定どおり進まない場合はどうするか
契約の条件を詰める段階で、こうした確認事項を具体化します。譲渡代金が入ることと、将来の保証請求がなくなることを混ぜないためです。
当社がこれまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
債務超過企業のM&Aは、残せる事業と引継ぎ条件から考える
債務超過でも、買い手が引き継ぐ価値を見いだせば、M&Aを検討できる場合があります。財務の不足を確認したうえで、事業の価値と負債の扱いを具体化します。
買い手が見るのは、純資産だけではない
既存の取引が続くことや、技能のある従業員が働き続けることに価値を感じる買い手もいます。設備を単体で売る価格と、稼働する事業として引き継ぐ価値は同じとは限りません。
もっとも、「取引先があるから売れる」と単純には判断できません。社長が退いた後にも取引が続くか、従業員が残るかで、買い手の評価は変わります。
事業の説明では、次の内容を資料で示せるようにします。
- 継続している取引の内容
- 社長以外が担っている業務
- 引継ぎに必要な設備や契約
- 営業を続けるための資金
社長だけが営業や現場管理を担う会社なら、引継ぎ期間の設計も論点です。退任した直後に仕事が止まる状態なのか、段階的に引き継げるのかを確認します。
売却希望額を決めるより先に、買い手が引き継いだ後の姿を説明できること。そこから、事業として残せる範囲を検討します。
債務超過の成約例はあるが、自社の条件との比較が必要
当社が支援して成約した案件には、債務超過の会社もあります。たとえば、運送業で売上は1億円台、債務超過は3,000万円規模、従業員は10名前後の会社です。当社成約資料にもとづく、2026年8月16日確認の匿名事例です。
この事例から分かるのは、純資産がマイナスという理由だけで、成約の可能性を閉じる必要はないということです。同じ金額なら売れる、という判断には使えません。
自社との比較では、借入額以外にも条件をそろえます。継続する取引の見込みや、人員の状況、引継ぎまでの資金などが違えば、結果も変わるためです。
相談時には良い情報だけを選ばず、支払遅延や契約上の問題も伝えてください。後から重大な事情が分かると、条件を作り直す時間が必要になります。資金に余裕がない局面ほど、早い段階で全体像を共有する意味があります。
株式譲渡と事業譲渡では、残る会社や債務が違う
会社の株式を譲る方法と、特定の事業を譲る方法では、引継ぎの対象が異なります。株式譲渡では会社自体が存続し、事業譲渡では契約で対象を定めて引き継ぎます。
事業譲渡をした場合、元の会社に債務や整理の作業が残ることがあります。事業を譲れたことで、会社の借入も個人保証も片づいたと考えるのは早計です。
また、譲渡代金を誰が受け取るかも確認します。株式を売った株主が受け取る場合と、事業を売った会社が受け取る場合では、その後の資金の使い方が変わるためです。
→ 横にスクロールできます
| 確認項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 主な対象 | 会社の株式 | 契約で定めた事業 |
| 代金の受取先 | 売り手の株主 | 売り手の会社 |
| 会社の債務 | 会社に残る | 引継ぎ条件を確認 |
| 個人保証 | 別途確認が必要 | 別途確認が必要 |
従業員の雇用や契約の引継ぎも、方法によって確認事項が変わります。希望する結果から逆算して条件を組み、法務と税務の確認を進めます。
引継ぎ先が見つかっても、従業員と取引先への説明は残る
M&Aを選んでも、従業員や取引先への影響がなくなるわけではありません。雇用条件や取引条件がどう変わるかを、具体的に確認する必要があります。
早く知らせたい気持ちがあっても、条件が未定のまま説明すると混乱を招く場合があります。反対に、説明が遅すぎれば、生活や仕事の準備に支障が出るかもしれません。伝える順番と内容を、引継ぎの進み具合に合わせて整理します。
従業員に対しては、未確定の雇用継続を約束しないことです。決まっている内容と調整中の内容を分け、説明できる材料をそろえます。
取引先についても、未払金の扱いと将来の取引を分けて考えます。仕事が続くから過去の支払いも問題ない、と受け止められないようにするためです。事業を残す検討は、関係者への説明を省くためのものではありません。
廃業を迷っている段階から、資料と費用の整理は始められる
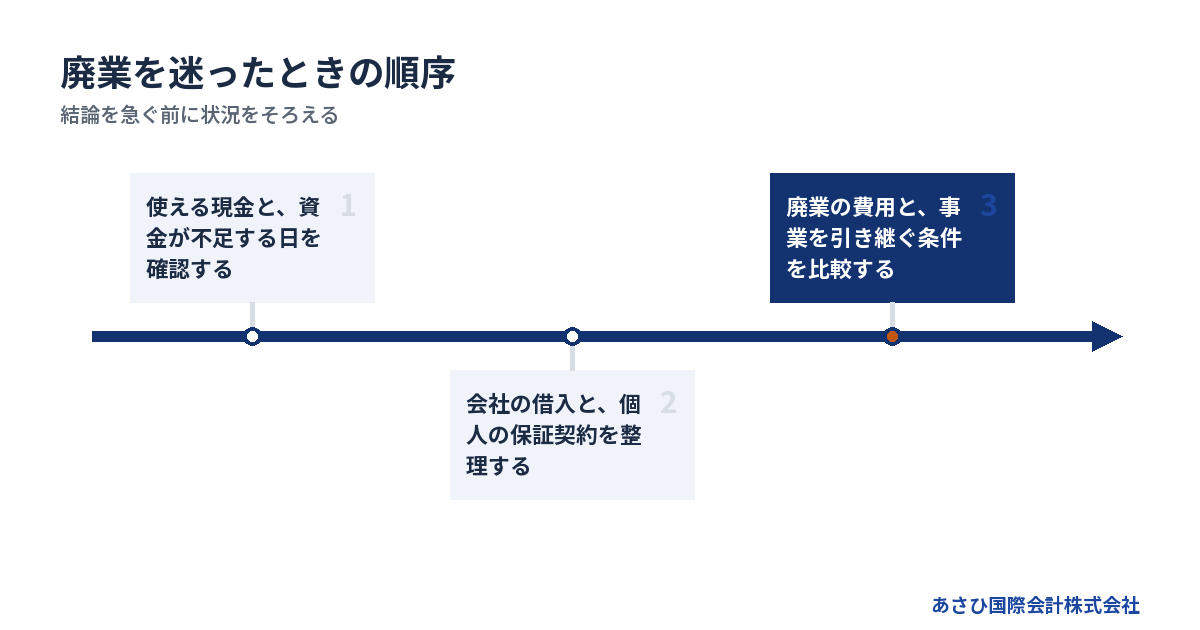
相談にあたって、廃業やM&Aの方針を先に決める必要はありません。資金が不足する時期と、借入・保証の内容が分かれば、比較すべき選択肢を絞りやすくなります。
最初の相談は、手元にある資料からでよい
資料がそろっていないことを理由に、相談を先延ばしにしないでください。直近の残高と次の支払日だけでも、緊急度を伝える材料になります。
その後、確認できる範囲で次の資料を用意します。
- 直近の決算書
- 最近の試算表
- 入出金予定が分かるメモ
- 借入と返済予定の一覧
- 保証契約や担保の書類
過去の決算が黒字でも、現在の資金繰りが厳しいなら、その差を説明します。大口入金の遅れなど、決算書だけでは分からない事情があるかもしれません。
「従業員を残したい」「自分は退きたい」といった希望も伝えて構いません。ただし、希望を優先できる範囲は資金や契約によって変わります。事実と希望を分けて話すと、実行できる案を検討しやすくなります。
費用は、会社の支払いと手続きの報酬を分けて確認する
費用を比べる際は、専門家の報酬だけを見ると不足が出ます。営業を止めるまでの支出と、その後の債務整理に使う資金も確認してください。
- 営業終了までの給与や仕入代金
- 契約終了や設備撤去にかかる費用
- 法務・税務などの専門家報酬
- 整理手続きに必要な実費
当社の相談は無料で、M&A仲介は着手金なしの成功報酬です。報酬を成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬自体が無料という意味ではありません。
会社に残る債務や、別途依頼する専門家の費用までなくなるわけでもありません。何が仲介報酬に含まれ、何が別の負担かを確認します。
手続費用を払う資金が足りない場合は、その事実も初回から伝えてください。自己破産では弁護士費用や裁判所への費用を用意する必要があります。資金が尽きる前に、必要額と支払時期を確かめることが、手続きを選ぶための準備になります。
当社は事業価値の資料化とM&Aの条件設計を担う
あさひ国際会計株式会社は、再生型M&Aの仲介をおこなっています。金融機関との協議に必要な資料を整え、事業価値の説明資料やM&Aの条件設計を通じて、経営者本人を後方から支えます。
交渉の主体は経営者本人と、必要に応じて依頼する弁護士等の専門家です。当社が債権者との法律上の交渉を代理する、という役割ではありません。
相談先を選ぶ際は、会社と個人のどちらを扱うのかも確認してください。事業の買い手探し、会社の債務整理、個人の保証債務の整理では、必要な仕事が異なります。担当する範囲と、別途確認が必要な範囲が明らかであれば、途中の抜けを防ぎやすくなります。
最初の連絡では、次に資金が足りなくなる日を伝えてください。 当社への相談は、事業を譲ると決めてからでなくても構いません。無料相談はこちらから、廃業を迷っている段階の状況もお知らせいただけます。
よくある質問
債務超過が続くと、自動的に倒産するのですか?
債務超過が一定期間続いたという理由だけで、自動的に倒産する仕組みではありません。ただし、支払いを続けられるか、事業の損失が広がっていないかは別途確認が必要です。帳簿上の状態だけで安心せず、入出金の予定から資金が足りなくなる時期を確認してください。
借入が多くても、債務超過ではない場合がありますか?
借入を含む負債より資産が多ければ、借入額が大きくても債務超過とは限りません。ただし、売掛金や設備がすぐ現金になるとは限らないため、支払いに困る場合はあります。財産と負債の残高に加えて、回収時期と返済期日を照らし合わせます。
債務超過なら、廃業よりM&Aを選ぶほうがよいのですか?
債務超過という理由だけで、M&Aが適しているとは判断できません。買い手が評価する事業があるか、引継ぎまで資金が続くか、借入と保証をどう扱うかで変わります。事業継続が難しい状況では、法的整理が適切な場合もあります。廃業時の費用と引継ぎ条件を並べて検討してください。
会社が倒産したら、連帯保証をしている社長も自己破産しますか?
会社の倒産と社長個人の自己破産は、同じ手続きではありません。保証に基づく負担は生じえますが、個人の財産や負債、利用を検討できる整理の枠組みを確認します。会社の手続きだけを決めて個人保証を後回しにせず、両方の見通しをそろえると、生活への影響も検討しやすくなります。
まとめ
直近の預金残高と次の支払日を書き出し、借入・保証の書類を手元に集めてください。廃業を決めきれていなくても、その資料から会社の整理と事業の引継ぎを比較する相談を始められます。
▶ 関連資料:『他社に断られた会社のための相談ガイド』(全14ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『相談してから、事業が引き継がれるまで』(全14ページ)(無料)
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月29日