


目次
この記事の対象と結論
倒産時の退職金は、世間の相場よりも自社の退職金規程で確認する金額が出発点です。さらに、会社が支払う義務を負う金額と、従業員が実際に受け取れる金額は分けて考えます。
借入の連帯保証を抱え、破産を考え始めた経営者にとって、従業員への未払いは重い問題です。家族の暮らしまで思い浮かび、説明をためらうこともあるはずです。
ただ、支払額が分からないまま約束を重ねると、従業員も生活の見通しを立てられません。今後30日以内に方針を決めるなら、まず支給根拠と個人別の金額を整理してください。資金が足りない場合は、破産手続きでの扱いや公的な立替払いの対象を確認します。事業を引き継ぐ余地があれば、雇用の継続も並行して検討する流れです。
倒産時の退職金は「相場」より自社の規程で決まる
会社倒産を理由に、全国共通の退職金額が決まるわけではありません。支給の有無と金額は、就業規則や雇用契約などの内容から確認します。
平均額をそのまま自社の必要資金にしない
「倒産 退職金 相場」と検索すると、定年退職の平均額が目に入ることがあります。しかし、定年まで勤めた人の金額を、倒産で退職する従業員に当てはめると見積もりを誤ります。
退職金には勤続年数や退職理由が関わります。会社ごとの算定方法も違うためです。平均値だけでは、自社が負う金額を計算できません。
比較するなら、調査対象の企業規模や退職理由までそろえる必要があります。大企業を含む平均額と、小規模な会社の必要資金は別の話です。
この記事では、根拠を確認できない平均額や金額帯は示しません。経営判断に使うのは、自社の規程を当てはめた従業員別の試算です。平均より少ないから問題ない、平均より多いから減らせる、とは判断しないでください。
退職金の規程がない場合も過去の支給を確認する
退職金制度を設けていない会社では、退職したという理由だけで支給義務が生じるとは限りません。一方、規程が見つからないだけで「支給なし」と決めるのも早計です。
雇用契約に支給の約束がある場合や、過去の支給が労働条件として定着している場合も考えられます。名称が違っていても、実質を確認する必要があります。
探す資料は、次のとおりです。
- 就業規則と退職金規程
- 雇用契約書と労働条件通知書
- 従業員との合意書
- 過去の退職金の計算書
- 支給を約束した通知や記録
昔の支給が毎回の慣行だったのか、その人だけへの特別な支給だったのかでも判断は変わります。記録が食い違う場合は、その事実を残して法的な確認につなげます。
会社都合の区分と計算の基礎を確かめる
倒産に伴う退職について、規程に会社都合の支給率が定められている場合があります。自己都合と同じ計算でよいかは、規程の文言を読んで判断する箇所です。
計算の基礎が基本給なのか、独自の基準額なのかも確認してください。毎月の総支給額をそのまま使うと、実際の規程とずれるおそれがあります。
確認箇所をそろえると、計算の抜けを見つけやすくなります。
→ 横にスクロールできます
| 確認項目 | 見る内容 | 間違えやすい点 |
|---|---|---|
| 支給対象 | 対象者の範囲 | 全員対象と思い込む |
| 勤続期間 | 起算日と算定方法 | 入社日だけで計算 |
| 計算基礎 | 規程上の基準額 | 総支給額を使う |
| 退職理由 | 適用する支給区分 | 自己都合で計算 |
休職期間や雇用形態の変更がある人は、個別の確認も必要です。担当者の記憶で補わず、根拠にした箇所を計算書に添えておきます。
金額の幅は「支給対象外から規程上の全額」まである
倒産時の退職金は、支給対象外となる場合から、規程に基づく退職金全額を請求できる場合まで幅があります。ただし、請求できることと全額を受け取れることは同じではありません。
一律に「数十万円から数百万円」と置くと、会社に制度がない場合も、長期勤続者が多い場合も見落とします。資金繰りに使うには粗すぎる見積もりです。
自社の金額帯を出すなら、対象者ごとの最少額と最多額を計算します。次に全員分の合計を出し、支払期日ごとに並べる手順です。
規程の解釈が未確定なら、適用する条件ごとに試算を分けます。「金額未定」のまま置くより、何を確認すれば金額が決まるかが明らかになります。従業員への説明にも、その違いを使えます。
必要なお金は退職金・未払い給与・手続き費用を分けて積み上げる
会社を閉じるための必要資金は、退職金だけでは足りません。未払い給与などの従業員への支払いと、会社の整理にかかる費用を別々に計上します。
個人別の退職金一覧で未確定の箇所を残す
退職金の見積もりは、従業員ごとの一覧から作ります。合計額だけでは、誰の金額に誤りがあるのか確認しにくいためです。
最低限、一覧に入れる項目をそろえます。
- 支給対象者と入社日
- 退職予定日と退職理由
- 適用した規程と計算式
- 算定額と支払期日
- 支払済み額と未払い額
不明な項目は、空欄にせず「確認中」と記します。計算が済んだ人と、条件の確認が必要な人を区別できる形にしてください。
退職予定日が変われば、勤続期間や計算結果が変わることもあります。試算には作成日を入れ、説明に使った版を保存しておきます。担当者ごとに違う数字を伝える混乱も防ぎやすくなります。
給与や解雇に伴う支払いを退職金に混ぜない
未払い給与と退職金は、同じ従業員に払うお金でも別項目です。給与の未払いを退職金に含めて説明すると、請求内容や制度の対象を確認しにくくなります。
残業代に未精算分がある場合も、給与の内訳として整理してください。解雇に伴う支払いの要否については、退職日や予告の状況などを踏まえた確認が必要です。
従業員別の表とは別に、会社全体の支出を分類します。
→ 横にスクロールできます
| 支出の区分 | 集計する内容 | 確認の基礎 |
|---|---|---|
| 退職金 | 規程に基づく金額 | 退職金規程 |
| 未払い給与 | 支払期日を過ぎた分 | 賃金台帳 |
| 退職に伴う支払い | 個別に生じる負担 | 通知内容と日程 |
| 整理の費用 | 専門家費用など | 個別の見積もり |
公的な立替払いについても、従業員への支払いすべてが同じ扱いになるわけではありません。名前をまとめず、発生理由が分かる状態で残します。
帳簿の残高と使える現金を照合する
退職金の支払いに備えた会計上の計上があっても、同額の現金を使えるとは限りません。預金として残っているのか、別の支出に回っているのかを確かめます。
売掛金も同様です。帳簿に載る金額を、そのまま退職金の原資にしないでください。回収予定日と入金の見込みを分けて見る必要があります。
資金不足額は、支払いの期日と入金の時期をそろえて考えます。月末に入る予定のお金では、それより前の支払いに間に合わないこともあります。
見込んでいた入金が遅れた場合の不足も、別に確認しておきます。その差が分かれば、従業員に伝える支払見込みを慎重に判断できます。資金繰りの考え方は、詳しくは黒字倒産はなぜ起きる?会社売却という選択肢をわかりやすく解説をご覧ください。
破産費用の不足を退職金の減額で埋めようとしない
会社を整理する費用が足りなくても、それを理由に退職金を自由に減らせるわけではありません。支給条件の変更と、現実に支払える金額の問題は切り分けます。
破産を検討する場合は、会社の手続き費用を見積もります。経営者個人も自己破産を検討するなら、個人側の弁護士費用や裁判所への費用も別の負担です。
費用は財産や債権者の状況などで変わるため、見積もりなしに一律の金額を置くのは避けます。支払時期と、追加費用が生じる条件まで確認する形です。
手元資金が足りないときほど、退職金だけを先に払う判断には法的な検討が要ります。会社を整理するための資金も含めて、支払いの順序を確認してください。詳しくは会社の倒産費用はいくら?法人破産のお金がないときの対処法と連帯保証をご覧ください。
退職金を払えない場合は、請求額と回収の見込みを分ける
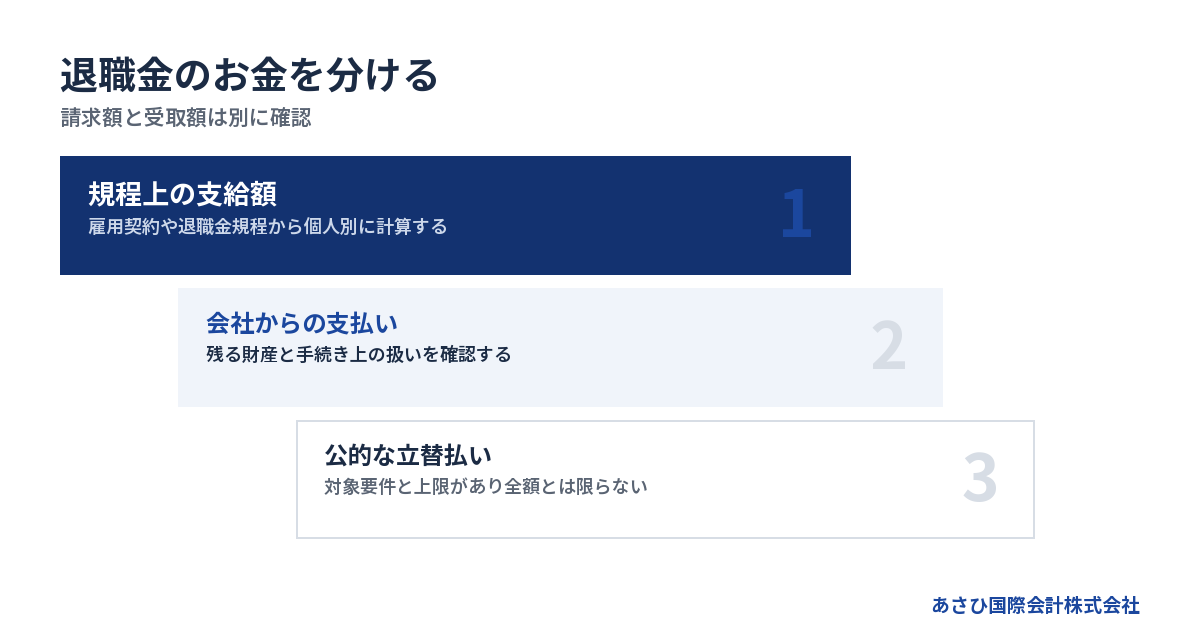
退職金を払う現金が不足しても、支給義務のある退職金がその場で消えるわけではありません。未払い分について、会社の財産からの支払いと、公的な立替払いの対象を確認します。
支払えないことを理由に請求額を書き換えない
「会社にお金がないので、この額で納得してほしい」。そう伝えたくなる状況でも、元の支給額と提案する支払額を混同しないようにします。
規程上の金額がいくらで、いくらを支払済みなのか。その差が未払い額です。会社の都合で計算書そのものを小さくすると、従業員が請求内容を確認できなくなります。
減額や分割払いの合意を考える場合も、本人の意思や合意内容を含む法的な確認が必要です。説明の場で署名を急がせる進め方は避けてください。
支払いを約束するなら、原資の見込みが前提です。入金が不明なまま日付だけを提示すると、約束を守れない事態が重なります。確定している内容と未定の内容を分けた説明のほうが、従業員も次の行動を考えやすくなります。
破産手続きでは退職金の性質と財産の状況を確認する
破産手続きでは、従業員の退職金について、一般の取引上の債権とは異なる保護が問題になります。ただし、退職金の全額が同じ順位で扱われると考えるのは適切ではありません。
支給の根拠や時期などによって、手続きでの扱いを確認する必要があります。優先的に扱われる部分があっても、会社の財産が不足すれば全額回収に届かない場合があります。
ここは請求額の計算とは別の判断です。
従業員には「優先されるから全額受け取れる」と説明せず、会社に残る財産と手続き上の扱いによると伝えます。経営者が回収率を独自に決めて案内することも控えてください。
破産管財人が選任された後は、その指示に沿って資料や支払記録を引き継ぎます。従業員ごとの未払い額が分かる一覧は、手続きの確認にも役立ちます。
公的な立替払いは退職金も対象になりうる
倒産によって賃金を受け取れないまま退職した労働者には、未払い分の一部を公的に立て替える仕組みがあります。退職金も、要件を満たす場合には対象になりえます。
ただし、会社の退職金を全額肩代わりする仕組みではありません。対象となる退職時期や未払いの期間に条件があり、立替額にも上限があります。
支給対象を調べる際は、次の点を照合します。
- 雇用された労働者に当たるか
- 会社の倒産が対象に当たるか
- 退職時期が対象期間に入るか
- 未払い額を資料で確認できるか
- 請求期限に間に合うか
役員としての退職慰労金などは、従業員の退職金と同じ前提で扱わないでください。肩書きだけでなく、実際の働き方の確認が必要になる場合もあります。
対象の確認と支給決定は別の段階です。受け取れる額や時期が未確定のうちは、従業員の生活費として入金を約束しないようにします。
立替払いの後にも残額の確認が要る
公的な立替払いを利用できても、未払い退職金の全額に届かないことがあります。会社からの支払いと立替払いを合わせ、何が残っているかを確認します。
立替払いされた部分と、従業員に残る請求権の扱いは異なります。二重の請求や記録の食い違いを避けるため、入金の記録を共有できる形にしておく必要があります。
会社側で残す記録は、次の内容です。
- 当初の退職金額
- 会社から支払った金額
- 立替払いに関する確認資料
- 手続きで案内された残額
一部を受け取れたから手続きが終わった、と経営者が判断することは控えます。従業員に届いた書類と会社の一覧を照合し、必要な確認が残っていないかを整理してください。
従業員への説明は、金額の根拠と未確定事項をそろえておこなう
従業員への説明では、支払額の根拠と現在の資金状況を伝えます。全額支払いの見通しが立たない場合も、何を調べていて、次に何を伝えるのかは整理できます。
罪悪感だけで支払日を約束しない
長く働いてくれた人に未払いを伝えるのは、つらい場面です。家族の生活や再就職への影響を思うほど、良い見通しを伝えたくなるかもしれません。
それでも、資金の裏付けがない約束は避けたいところです。従業員がその日付を前提に支出を予定すると、さらに困らせるおそれがあります。
説明では、次の順番が使えます。
1. 現在の支払い状況を伝える
2. 退職金の計算根拠を示す
3. 支払見込みの確定部分を伝える
4. 未確定事項と次の説明時期を示す
謝罪は必要でも、謝罪だけでは生活の見通しを立てられません。個人別の計算書や未払いの記録を渡せるように準備することが、責任に向き合う具体的な行動になります。
個別の金額と会社全体の説明を分ける
従業員全体には、営業の継続や退職に関わる方針を説明します。一方、個人別の退職金額や雇用条件は、個別に確認できる形が適しています。
同じ勤続年数でも、雇用条件や規程の適用が違う場合があります。全体説明で一律の金額を示すと、後から訂正が必要になることもあります。
質問を受けた際は、回答できた内容と確認中の内容を記録します。口頭で答えが変わると、「人によって説明が違う」という不信につながりかねません。
退職理由についても、実態と異なる説明で処理を進めないようにします。従業員が必要な手続きを進める際、会社の記録との食い違いが負担になるためです。説明に使う文書は、法的な整理方針と整合する内容にしてください。
特定の人への先払いは実行前に確認する
生活が厳しい従業員や、長く支えてくれた従業員を優先したい気持ちは自然です。ただ、破産が視野に入る段階では、支払いの時期や相手によって法的な問題が生じる場合があります。
従業員への支払いであれば、どのような方法でも問題がないとは限りません。親族への支払いが含まれる場合などは、経緯も含めた説明が必要になりえます。
資金が不足する局面では、先払いを実行する前に支払いの可否と順序を確認してください。
経営者が個人のお金を会社へ入れる場合も、処理方法を決めずに動かさないようにします。会社への貸付けなのか、従業員への直接の支払いなのかで記録が変わります。自宅や家族の資金を急いで動かす前に、個人側の債務も含めて検討する場面です。
計算資料が失われる前に保存する
事務所の退去やシステムの解約が先に進むと、給与や勤続期間の資料を取り出せなくなるおそれがあります。資料の保存は、支給額が未確定の段階から進められます。
保存するのは、計算に使った原資料です。
- 賃金台帳と給与明細
- 勤怠記録と入退社の記録
- 退職金規程の改定履歴
- 過去の支払記録
- 従業員に渡した通知の控え
閲覧できる担当者も確認します。担当者が退職した後に、経営者が場所も操作方法も分からない状態は避けたいところです。
個人情報を含むため、買い手候補などへの共有は範囲を絞ります。社内で保管する原本と、外部へ説明するための資料を分けておけば、必要以上の情報提供を防ぎやすくなります。
30日以内の判断に向け、支払期限から準備を逆算する
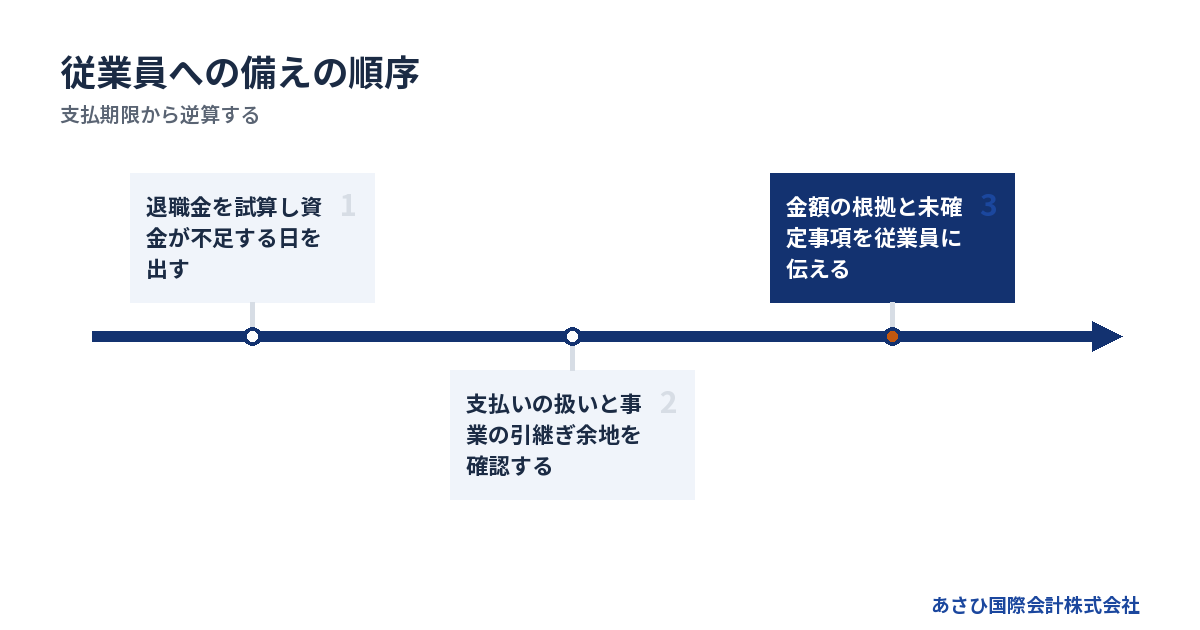
破産を検討している会社では、退職金の調査と資金繰りの確認を並行して進めます。30日以内に方針を決める場合も、実際の支払期限が先に来るなら、その日付を優先します。
最初に「いつ資金が足りなくなるか」を出す
準備の出発点は、現預金と直近の支払予定です。退職金の計算が終わるまで資金繰りの確認を待つ必要はありません。
まず、支払日と入金予定日を並べます。すでに遅れている支払いがあれば、その金額も分かるようにしてください。
確認の順番は次のとおりです。
1. 現時点の預金残高を確認する
2. 支払期日が近い支出を並べる
3. 入金予定の根拠を確かめる
4. 退職金の試算を加える
5. 最初に不足する日を特定する
資金が不足する日が分かれば、何をいつまでに決めるかが具体的になります。「今月は何とかなりそう」という感覚だけで営業を続けると、給与や取引先への未払いが増えるおそれがあります。
法的な判断に必要な資料と事業の資料をそろえる
退職金の支給義務や破産での扱いは、法律上の判断を伴います。一方、事業を譲れる可能性の検討には、顧客との取引や現場の運営状況などの資料が必要です。
目的が違うため、同じ資料だけでは判断できないことがあります。どの確認に使うのかを分けて準備すると、説明の重複を減らせます。
→ 横にスクロールできます
| 判断したい内容 | 用意する資料 | 確認する立場 |
|---|---|---|
| 退職金の義務 | 規程と雇用契約 | 弁護士等 |
| 支払いの処理 | 未払い一覧と資金表 | 弁護士等 |
| 税務・会計処理 | 帳簿と支払資料 | 税理士等 |
| 事業の引継ぎ | 事業内容と収支 | M&A支援者 |
当社への初回相談では、決まっていない事項もそのままお伝えください。法律上の判断が必要な部分と、事業価値を調べる部分を整理する材料になります。
継続案と終了案を同じ支払日で比べる
営業を続ければ売上が入る一方、人件費や仕入れの支払いも発生します。継続案を考える際は、入金だけを見込まず、それまでに増える支出も含めます。
終了案では、退職金に加え、会社を閉じるまでに必要な支出を確認します。どちらも同じ期間で比較しないと、資金の差を見誤ります。
比較表には、見込みの確度も添えておきます。
- 契約上確認できる入金
- 相手の判断を待っている入金
- 継続すると発生する支出
- 終了しても残る支払い
M&Aの買い手候補がいる場合も、契約前の譲渡代金を使える現金として扱わないでください。入金まで営業を維持できるかが、継続案の判断材料になります。
従業員への説明と手続きの日程を合わせる
方針が未定でも、従業員に影響する日程は整理できます。給与の支払日と退職予定日、資料を渡す時期が食い違わないように確認します。
事業譲渡を検討している場合は、雇用の引継ぎ条件が固まる時期も関わります。買い手の意向だけで、従業員に雇用継続を約束することは控えます。
破産の準備を進めるなら、従業員への通知内容も法的な方針に合わせます。説明後の質問に誰が答えるかまで決めておくと、連絡が途切れる事態を避けやすくなります。
資金が尽きるまで結論を先送りするほど、選べる日程は狭まります。資料がそろったものから確認を進め、未完成の資料は不足箇所を明記して扱ってください。完成を待つこと自体が遅れの原因になる場合もあります。
雇用を残すM&Aでも退職金と連帯保証は個別に確認する
事業を引き継ぐ買い手が見つかれば、従業員が働き続ける選択肢を検討できます。ただし、M&Aをすれば退職金や経営者の連帯保証が自動的に解決するわけではありません。
株式譲渡では会社が雇用主として続く
株式譲渡は、会社の株主が変わる形のM&Aです。雇用主である会社自体は続くため、株主の変更だけを理由に従業員全員が退職する扱いには通常なりません。
退職が生じなければ、その時点で退職金の支払事由が発生するかも、規程に照らした確認になります。雇用を維持できることと、既存の退職金に関する負担がなくなることは別です。
買い手には、退職金制度や未払い給与の状況を説明します。将来の支払いを含む負担が分からないと、譲渡条件を詰めにくくなるためです。
長く働く従業員が多い会社では、退職金の算定資料も引継ぎ情報になります。雇用条件を曖昧にしたまま進めるより、負担を把握したうえで条件を設計するほうが、成約後の食い違いを減らせます。
事業譲渡では勤続年数と退職金の扱いを決める
事業譲渡では、譲り渡す事業や契約などを選んで引き継ぎます。従業員の雇用についても、本人の同意を含む確認が必要になります。
退職金については、売り手側で精算するのか、買い手側の制度でどう扱うのかを具体化します。勤続年数を引き継ぐという説明だけで、退職金の負担まで決まるとは限りません。
条件として確認する内容は、次のとおりです。
- 雇用主が変わる日
- 引継ぎ後の給与と勤務条件
- 勤続年数の扱い
- 退職金の負担者と精算方法
従業員への説明資料と、売り手・買い手の契約内容をそろえます。口頭では勤続年数を引き継ぐと伝え、契約上は別の扱いになっていると、後から負担の争いにつながるおそれがあります。
会社の売却代金と経営者個人のお金を分ける
株式譲渡では、通常は株主が株式の譲渡代金を受け取ります。事業譲渡では、事業を譲った会社が代金を受け取る形になります。
お金の受取人が違います。
経営者個人に入る代金を、会社の退職金原資として最初から計上しないでください。会社に資金を入れるなら、その方法や個人側の債務への影響も確認します。
当社の仲介報酬は成功報酬のみで、着手金はありません。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。これは仲介報酬の支払い方の説明であり、従業員への支払いや他の専門家費用がなくなる意味ではありません。
相談も無料です。費用の考え方は、詳しくは再生型M&Aの費用相場|内訳と料金体系の考え方をご覧ください。
保証の解除と従業員への支払いを並行して設計する
銀行借入の連帯保証をしていることと、会社の退職金を経営者個人が負担することは別の論点です。個人が負う責任は、保証契約や個別の事情に応じて確認します。
会社を譲渡しても、金融機関の同意なしに借入の保証が外れるとは限りません。売り手と買い手の間で決めた内容だけでは、金融機関に対する保証責任を変更できない場合があります。
あさひ国際会計株式会社では、連帯保証の解除を見据えた再生型M&Aを扱っています。金融機関に説明する資料の整備や事業価値の資料作成、M&Aの条件設計を通じた後方支援が当社の役割です。
協議や交渉の主体は経営者ご本人です。法的な対応が必要な場面では、依頼する弁護士等の専門家が担います。
事業の引継ぎが難しい場合や、営業の継続で未払いが増える場合には、法的整理が適切なこともあります。従業員を守りたいという思いを、M&Aだけに結びつけず、支払いと雇用の見通しで判断します。
よくある質問
倒産した会社には退職金を請求できませんか?
退職金規程や雇用契約などに支給の根拠があれば、倒産したことだけで請求できなくなるとは限りません。ただし、請求できる金額と実際に回収できる金額は異なります。会社の財産や手続きでの扱い、公的な立替払いの対象を分けて確認します。
退職金の規程がなければ支払わずに済みますか?
規程がない場合でも、雇用契約や個別の約束、過去の支給慣行から支給義務が問題になることがあります。書類が見つからない状態と、支給の根拠がない状態は区別してください。過去の支払記録や従業員への通知も集めて判断します。
社長が個人の貯金で退職金を払う必要がありますか?
法人が雇用主であれば、退職金は原則として会社の支払いの問題です。銀行借入の連帯保証があるだけで、退職金まで同じ保証の対象になるとは限りません。ただし、個人の約束や責任が問題になる事情は別途確認します。個人資金を入れる場合も、会社と個人の債務を整理してから判断してください。
M&Aが成立すれば退職金の未払いは解消しますか?
成立しただけで未払いが解消するわけではありません。未払いの負担を誰が引き受けるのか、いつ支払うのか、原資をどう確保するのかを決める必要があります。雇用の継続についても条件の確認が必要です。買い手がいる段階と、支払いまで実行できる段階を分けて従業員に説明します。
まとめ
退職金規程と個人別の計算資料をそろえ、次の支払日までに不足する金額を出してください。支払いが難しい場合は、その一覧をもとに、従業員への説明と事業を引き継ぐ余地の確認を進めましょう。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496