


目次
この記事の対象と結論
倒産とは、会社が債務の支払いを続けられず、経営が行き詰まる状態を指す言葉です。特定の手続きだけを意味するものではありません。財産を整理して会社を終える破産も、事業を続けるための再建手続きも、その文脈で使われます。
借入の返済が重く、来月の給与や仕入代金が心配な経営者へ。資金繰りの悪化だけで、会社の破産や社長の自己破産が決まるわけではありません。 ただし、支払日が近づくほど、選べる対応は限られやすくなります。
まず確かめたいのは、いつ、どの支払いに現金が足りなくなるか。そのうえで、事業を続ける余地と、借入・連帯保証の扱いを分けて考えます。「倒産するかもしれない」という不安を、日付と金額がある課題に置き換えるところから始めてください。
倒産とは経営が行き詰まる状態で、破産は整理の手続き
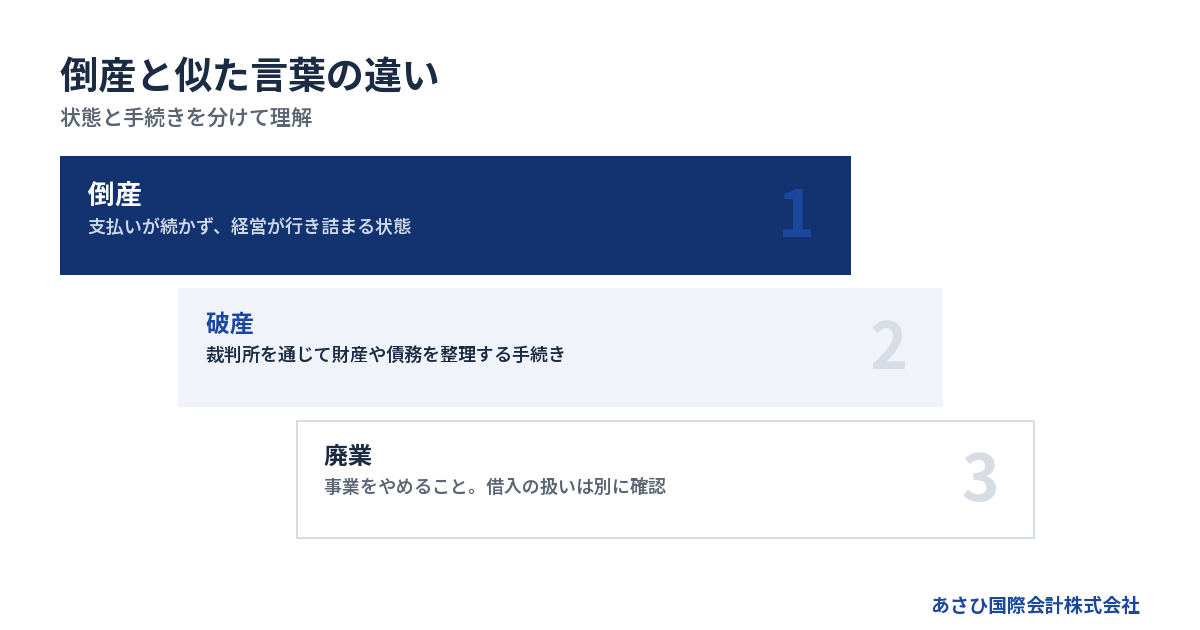
倒産は経営の状態を表す広い言葉で、破産は裁判所を通じて財産や債務を整理する手続きです。「倒産した会社」という言葉だけでは、営業を続けているかどうかまでは分かりません。
「会社が倒産する」に共通するのは支払いの行き詰まり
会社の倒産を考えるとき、出発点になるのは支払いを続けられるかどうかです。売上が減ったことや、決算が赤字になったことだけでは判断できません。
たとえば、売上があっても入金より先に仕入代金の支払日が来る場合があります。預金が尽き、ほかに支払いへ回せる資金もなければ、経営は行き詰まります。利益と現金は別です。
一方、一時的に資金が不足しても、入金や資金調達の見通しが立つこともあります。そのため、口座残高だけを見て「もう倒産だ」と決めるのも早計です。
確認するのは、次のような事実です。
- 支払期限までに使える現金があるか
- 入金予定に回収の裏づけがあるか
- 資金不足を埋める手段が具体化しているか
- 営業を続けるほど不足額が増えるか
金融機関に相談中というだけでは、融資が実行されるとは限りません。見込みの資金と、使えることが確認できた資金を分けておきます。
破産・廃業・債務超過は同じ意味ではない
倒産と似た言葉でも、表している対象は異なります。手続きを表す言葉もあれば、営業や財務の状態を表す言葉もあります。
→ 横にスクロールできます
| 言葉 | 主に表すもの | 確認する内容 |
|---|---|---|
| 倒産 | 経営の行き詰まり | 支払いを続けられるか |
| 破産 | 財産・債務の整理手続き | 清算の必要性 |
| 廃業 | 事業をやめること | 終了後の債務 |
| 債務超過 | 負債が資産を上回る状態 | 財産と負債の差額 |
| 赤字 | 費用が収益を上回る状態 | 事業の採算 |
廃業しても、借入が残れば返済や整理を考える必要があります。「営業をやめた」と「債務の問題が終わった」は別の話です。
債務超過でも、現金が回っていれば営業を続けている会社はあります。反対に、資産が負債を上回っていても、支払日に現金を用意できない場合があります。不動産や在庫は、必要な日に希望額で売れるとは限りません。
倒産した会社でも事業が続く場合がある
倒産という言葉には、会社を終える場面だけでなく、事業を立て直す場面も含まれます。裁判所を通じた再建手続きには、民事再生などがあります。
ただ、手続きを始めれば営業資金が生まれるわけではありません。事業を続けるには、仕入れや給与を支払える見通しが必要です。取引の継続も課題になります。
会社を存続させることと、事業を残すことも分けて考えられます。会社そのものを続けるのが難しくても、事業を別の会社へ引き継ぐ余地があるためです。
経営者にとって気になるのは、社名が残るかだけではないはずです。従業員の働く場所や、取引先への供給をどうつなぐか。その目的によって、検討する道筋が変わります。
自社の危険度は、決算の赤字より支払日と現金で確かめる
資金繰りが厳しいときは、手元の現金と今後の入出金を日付順に並べます。今後30日間を最初の確認範囲とし、足りなくなる日を探してください。30日間待ってよいという意味ではありません。
残高ではなく「その日に使えるお金」を見る
通帳の残高があっても、直後に給与や仕入代金が出ていくなら、自由に使える余裕は小さくなります。月末の残高予測だけでは、月の途中の資金不足を見落とすこともあります。
まず、日ごとの入金と支払いを並べます。厳密な様式は要りません。支払日が近いものから、金額と相手先が分かれば出発点になります。
整理する項目は次のとおりです。
- 現在使える預金と現金
- 入金予定日と回収見込み
- 給与や仕入代金の支払日
- 借入返済と税金などの支払日
- すでに遅れている支払い
入金予定は、請求書を出した事実だけで判断しないようにします。検収が終わっているか、相手から支払日の回答があるかも確かめてください。
不足が見えたら、その金額を隠さず残します。帳尻を合わせるために未確定の融資を入れると、動ける時間を読み違えます。
黒字でも、売上の入金が遅ければ支払いに詰まる
黒字倒産とは、会計上は利益が出ていても、現金不足で経営が行き詰まることです。仕事が増えたときにも起こりえます。
受注が増えれば、材料の購入や外注への支払いが先行する場合があります。売上代金が入るまでの負担を支えられなければ、利益が出る仕事でも資金を圧迫します。
借入元金の返済にも目を向けてください。損益計算書の費用とは別に、返済によって現金が減ります。決算上の利益だけで、返済余力を判断するのは危険です。
「売上さえ増えれば解決する」と考える前に、売上が現金になる時期を確認します。入金までに必要な資金が増えるなら、受注条件や支払条件も見直しの対象です。
詳しくは黒字倒産はなぜ起きる?会社売却という選択肢をわかりやすく解説をご覧ください。
一時的な不足か、毎月続く不足かで対応が変わる
入金の遅れによる不足と、営業を続けるたびに生じる不足では、必要な対応が異なります。前者では入出金の時期が中心課題です。後者では採算の見直しも避けられません。
借入返済がなければ現金が残る会社では、返済条件を見直す余地を検討します。ただし、条件変更には金融機関との合意が必要です。依頼した段階で返済予定を消してはいけません。
返済を除いても不足が続くなら、資金の追加だけでは問題が先送りになるおそれがあります。続ける事業と、縮小する事業を考える段階です。
判断材料として、次の点を書き出してください。
- 本業の入金で営業の支払いを賄えるか
- 不採算の原因を具体的に説明できるか
- 改善策を実行する資金が残っているか
- 改善まで取引を維持できる見込みがあるか
改善の見通しには、根拠が要ります。「来月は売れるはず」だけなら、売れなかった場合の資金繰りも用意します。
支払期限を過ぎているなら検討の順番を早める
すでに給与や返済が遅れている場合は、通常の経営改善だけをゆっくり検討する段階とは異なります。今日・明日の入出金と、届いている通知の確認を先に進めてください。
不足額だけで緊急度は決まりません。取引停止が迫っているか、営業に欠かせない支払いが止まるかでも変わります。
請求書や通知は、封を開けて日付順にまとめます。確認がつらくても、期限を把握できなければ対応を組めません。メールの連絡も保存しておきます。
支払いが難しい相手に、実行の見込みがない約束を重ねるのは避けてください。返答内容や支払いの順番に迷う場合は、法律上の判断を弁護士に確認する必要があります。再生型M&Aの検討を続ける場合も、この対応を後回しにはできません。
倒産の影響は、会社の借入と社長の連帯保証で分かれる
会社の借入と、経営者個人が負う保証債務は分けて確認します。従業員や取引先への影響も、事業の継続方法や契約によって変わるため、「倒産したら全部終わる」とひとまとめにしないでください。
借入は営業をやめるだけでは消えない
廃業を決めたり、店舗を閉めたりしても、借入の扱いは別に残ります。返済できる資金があるのか、債務を整理する必要があるのかを確かめます。
設備の売却を考える場合も、売却額をそのまま返済原資に数えるのは早計です。所有者が誰か、担保が付いているかなどによって、使える金額が変わることがあります。
まず借入先ごとに、次の内容をまとめてください。
- 借入残高と毎月の返済額
- 担保に入っている財産
- 保証人になっている人
- 返済条件を変更した履歴
- 滞納や督促の有無
借入以外にも、未払いの仕入代金や賃料が残る場合があります。金融機関への返済だけを整理しても、会社全体の必要資金は分かりません。
営業をやめる費用も別に見積もります。閉店すれば翌日から支出がなくなるとは限らず、終了までの資金が要るためです。
社長の自己破産は、会社の倒産とは別に判断する
経営者個人の負担を考えるときは、連帯保証の有無と内容を確かめます。社長という立場だけで、会社の借入全額を個人が負うと決めつけるべきではありません。
保証契約がある場合は、会社の返済が滞ることで個人への請求につながる可能性があります。本人が覚えている範囲で判断せず、契約書を確認してください。
会社を譲ったり、代表を退いたりする場合も同様です。役職の変更と、保証の解除は別の問題。買い手との約束だけで、金融機関に対する連帯保証が外れるわけではありません。
保証債務をどう扱うかは、会社側の整理方針と合わせて検討します。個人の資産やほかの債務も判断材料になるため、会社の決算書だけでは結論を出せません。
家族への影響が心配な場合も、名義や保証関係を確認します。不安から先に財産の名義を変えることは避け、法律上の扱いを確かめてから動いてください。
従業員には給与と働く場所の両方が関わる
従業員への影響は、未払い給与だけにとどまりません。営業の継続や譲渡を考えるなら、今後どこで、どの条件で働くかも課題になります。
まず把握するのは、現在の給与の支払状況です。雇用を残したいという希望があっても、引継ぎまでの給与を支払えるかは別に確認します。
事業譲渡などでは、雇用がそのまま移ると決めつけず、必要な手続きを整理します。買い手が希望する条件と、従業員へ説明する内容をすり合わせる必要があります。
説明の準備では、次を区別してください。
- すでに決まっていること
- 現在協議していること
- まだ回答できないこと
- 次に説明する予定
未確定の雇用継続を約束すると、後から条件が変わったときに混乱が広がります。反対に、何も伝えないまま給与の遅れが起きれば、信頼を失いやすくなります。
説明の時期と範囲は、資金の状況や譲渡の進み具合に合わせて設計します。気持ちだけで抱え込まず、伝えられる事実を用意する作業が必要です。
取引先には、未払いと納品の見通しを分けて伝える
取引先が知りたいのは、過去の代金が支払われるかだけではありません。注文した商品が届くか、進行中の仕事を続けられるかも関わります。
受注済みの仕事は、完成までに必要な支出を確かめます。続ければ資金がさらに不足する仕事を、売上が立つという理由だけで進めると、負担が膨らむおそれがあります。
引継ぎを考える場合は、取引契約の内容も確認します。事業を買う相手が見つかっても、現在の条件で取引を継続できるとは限りません。
また、親しい取引先だけに先に返す判断は慎重におこなってください。資金が尽きる局面では、一部への返済が後の整理に影響することがあります。支払先の選び方は、弁護士による確認が必要になる場面です。
会社を続ける・事業を譲る・清算する道筋を比較する
対応を選ぶ基準は、事業の採算と、対応が形になるまでの資金です。再生型M&Aが候補になる会社もあれば、法的整理による清算が適切な会社もあります。
続けるなら、改善の内容と資金をセットで考える
会社を続ける案には、収支を改善する行動と、改善までを支える資金の両方が必要です。返済を軽くしても本業の資金不足が続けば、再び行き詰まるおそれがあります。
値上げを考えるなら、取引先が応じる見通しを確かめます。固定費の削減なら、実際に支出が減る時期を確認する。計画の数字と現金の動きをつなげます。
比較するときは、次のように整理できます。
→ 横にスクロールできます
| 道筋 | 成り立つかを見る材料 | 残りやすい課題 |
|---|---|---|
| 自社で立て直す | 採算改善と運転資金 | 改善までの資金 |
| 事業を譲る | 引継ぐ価値と買い手 | 借入・保証の扱い |
| 清算を検討する | 継続の見通しと財産 | 費用と個人の保証 |
どれかを選ぶために、ほかの案を早々に捨てる必要はありません。期限を置いて可能性を確かめ、条件が整わなければ次の案へ移れるようにします。
再生型M&Aでは、買い手が引き継ぐ価値を探す
再生型M&Aでは、借入や赤字だけでなく、引継ぎ後に活かせる事業を見ます。人材や顧客との関係が、買い手にとって価値になる場合があります。
単独では資金繰りが苦しくても、買い手の設備や販路と組み合わさると、事業を続けやすくなることがあります。ただし、関心を持つ買い手が見つかることと、条件がまとまることは別です。
譲渡を考えるなら、次の材料をそろえます。
- 継続して受注している仕事
- 引継ぎ後も残る見込みの人材
- 事業に必要な設備や契約
- 引継ぎまでに必要な運転資金
借入の大きさだけで、自社には価値がないと決めないでください。一方で、売れるという期待だけを理由に、資金不足への対応を遅らせることも避けます。
詳しくは再生型M&Aとは?通常M&Aとの違いと対象企業を解説をご覧ください。
株式譲渡と事業譲渡では借入の確認箇所が違う
会社の株式を譲る場合は、会社という主体が続くため、会社の借入も確認対象として残ります。買い手が変わることと、借入や保証の条件が変わることを分けて扱います。
事業譲渡では、どの財産や契約を引き継ぐかを定めます。そのため、事業を譲った後の会社に借入が残る場合があります。譲渡代金の使い道まで考える必要があります。
受け取る代金が、会社に入るのか、株主個人に入るのかも確認してください。代金の受取人を取り違えると、会社の返済に使える資金を誤って見積もります。
比較する際は、売却価格だけを並べないようにします。残る債務や費用を踏まえ、譲渡後にどの負担が誰に残るかを確認します。保証の解除も、別途確認する項目です。
継続の見通しが立たない場合は清算も検討する
営業するほど支払えない債務が増えるなら、続けること自体が負担を広げる場合があります。再建や譲渡の成立を待てる資金があるかを、冷静に確かめる必要があります。
状況によっては、法的整理として破産・清算を検討するのが適切です。事業を終える判断を、経営者個人の失敗という言葉だけで捉える必要はありません。未払いの拡大を抑える意味もあります。
法的整理を検討する場合は、必要な費用も確認します。手元資金を営業や一部の返済に使い切る前に、終了までの支出を把握しておきます。
譲渡の可能性を調べることと、法的整理の準備は、状況に応じて並行して進められます。期限までに買い手や資金の条件が整わない場合を想定しておくと、判断の遅れを防ぎやすくなります。
経営者保証は、会社の出口と合わせて扱いを確認する
連帯保証の解除や整理は、会社を譲るか、清算するかを決めるだけでは完了しません。金融機関の同意や制度の要件を確認し、個人に残る負担まで見通す必要があります。
これから保証を付けない話と、すでにある保証の整理は別
経営者保証に関するガイドラインには、保証に頼らない融資と、すでにある保証債務の整理に関する枠組みがあります。どちらの場面を検討しているかで、確認する要件が変わります。
保証を付けない融資を考える場面では、法人と個人の分離や財務基盤などが問われます。「適時の情報開示」も確認する要素です。資金繰りが悪化した後の保証債務整理とは、同じ要件として扱えません。
「会社と個人のお金を分けていれば、今の保証がなくなる」とは読まないでください。帳簿や資産を整理する作業と、保証の扱いについて合意する作業は異なります。
保証債務の整理では会社側の手続きも要件になる
すでに負っている保証債務の整理では、経営者個人の事情だけを確認するわけではありません。ガイドラインでいう「主たる債務者」、つまり借入をしている会社の手続きも関わります。
会社が法的債務整理か準則型私的整理を申し立てているか、申し立てる見込みがあることなどが要件です。正直に資産を説明したという事情だけで、保証が外れる仕組みではありません。
利用できるかは、ほかの要件も含めて確認します。資産や借入の資料をそろえ、会社側と個人側の整理をつなげて考えてください。
詳しくは経営者保証ガイドラインが使える条件とはをご覧ください。
M&Aでは解除の約束と完了の確認を分ける
買い手が保証を引き受ける意向を示しても、それだけでは元の経営者の保証が外れたとは判断できません。金融機関の同意と、必要な手続きの完了を確認します。
譲渡の条件を検討する段階から、次の点を明確にしてください。
- 対象となる借入と保証
- 解除に向けた対応を担う人
- 金融機関に確認する時期
- 解除が進まない場合の扱い
- 完了を確認する書類
口頭で「対応する」と言われたまま、確認を先送りしないようにします。会社の引渡しと保証の解除が、同じ日に終わるとは限らないためです。
借入先が複数あれば、それぞれの保証を照合します。一部の書類がそろったことだけで、すべての保証が終わったと判断しないでください。
今後30日間は、資金の確認から出口の判断へ進める
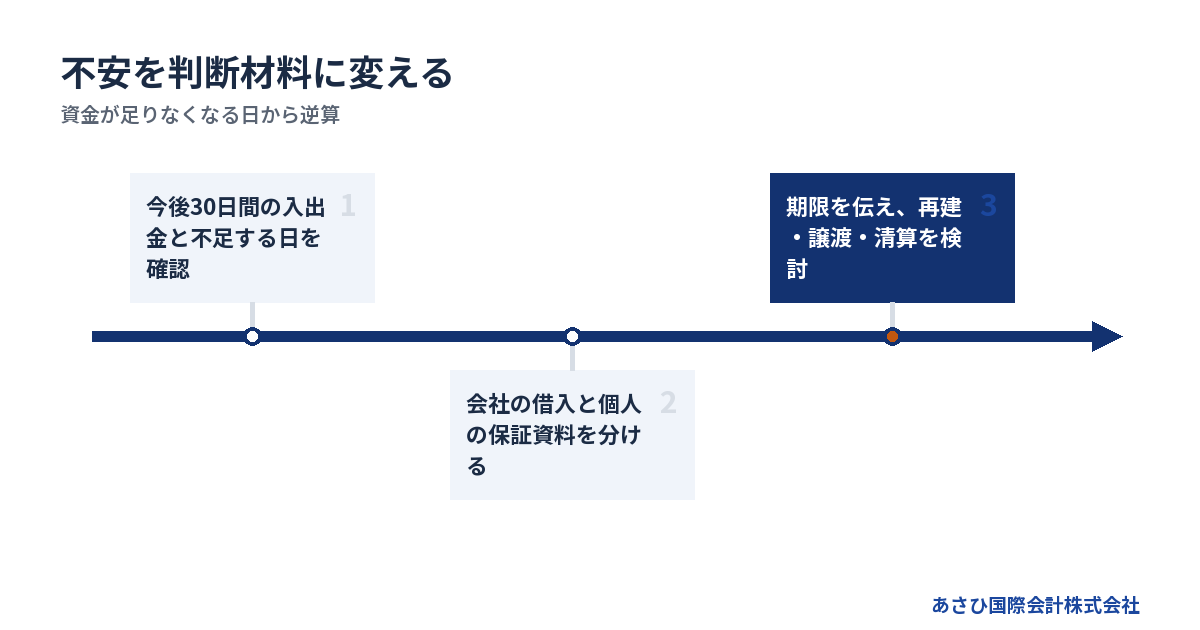
今後30日間の動き方は、支払いが続く期限から逆算します。資料集めに時間をかけすぎず、分かっている数字と未確認の項目を分けて、相談を始める準備をしてください。
最初に、不足する日と金額を紙に置く
最初の作業は、今後30日間の入出金を並べることです。資金が足りなくなる日が見つかれば、その日までに何を決める必要があるかを考えられます。
進める順序は次のとおりです。
1. 現在使える現金を確認する
2. 入金と支払いを日付順に並べる
3. 未確定の入金を別にする
4. 最初に不足する日と金額を記す
口座が複数ある場合は、会社全体で確認します。代表者の個人口座と混ぜず、会社に入れたお金があれば、その経緯も分かるように残してください。
資金が不足する日が目前なら、資料の完成を待つ必要はありません。確認できた数字だけでも、緊急度を伝える材料になります。
次に、会社と個人の資料を分けてそろえる
会社の財務資料と、経営者個人の保証資料は分けてまとめます。混在したままだと、誰がどの負担を負っているのかを確認しにくくなります。
手元にある範囲で、次の資料を用意してください。
- 直近の決算書と試算表
- 入出金を書き出した資金繰り表
- 借入残高と返済予定が分かる資料
- 保証契約や担保に関する資料
- 未払いと督促が分かる資料
古い決算書だけでは、現在の不足を説明できないことがあります。直近の預金残高や滞納状況を添えると、現状とのずれを把握しやすくなります。
保証契約書が見つからない場合は、見つからないと記載します。推測で保証人の欄を埋めるより、未確認として残すほうが、その後の確認につながります。
判断を難しくする資金移動を避ける
焦って資産を親族へ移したり、会社のお金で身近な人だけに返したりすると、後の整理で問題になるおそれがあります。自己判断で資金や名義を動かす前に、法律上の確認をおこなってください。
資料の処分も避けます。会社の状況を説明するには、契約や取引の記録が必要です。電子データも含めて保管してください。
気をつけたい行動は次のとおりです。
- 根拠のない返済約束を重ねる
- 親族などへ財産の名義を移す
- 特定の相手だけに返済する
- 帳簿や契約書を処分する
追加の個人借入にも慎重さが要ります。何の支払いに使い、何を原資に返すのかが説明できなければ、会社の不足を個人へ移す結果になりかねません。
再生型M&Aの相談では期限と保証を先に伝える
あさひ国際会計株式会社へ相談する際は、資金が足りなくなる日と、連帯保証への不安を先に伝えてください。会社を続けたいのか、事業を譲って退きたいのかも、現時点の希望で構いません。
当社は、再生型M&Aの仲介と、連帯保証の解除を見据えたスキームの提案を扱っています。相談時点で譲渡を決めておく必要はありません。
金融機関との協議に向けては、資料の整備や事業価値の説明資料を作成します。M&Aの条件設計を通じて、経営者ご本人の協議を後方から支える役割です。協議・交渉の主体は経営者ご本人で、必要に応じて依頼する弁護士等が対応します。
法律上の判断や債務整理は、弁護士が担う領域です。事業を残す可能性と、法的整理が必要かどうかを分けて確認します。
相談は無料で、報酬は成功報酬のみです。着手金はありません。成約時に譲渡代金の中から報酬を精算するため、売り手の手元からの持ち出しは0円です。成功報酬そのものが無料という意味ではありません。
よくある質問
会社が赤字なら、すでに倒産しているのでしょうか?
赤字だけで倒産と判断することはできません。赤字は一定期間の収益と費用の関係を表します。支払いを続けられるかは、現金と入出金の予定で確かめます。赤字でも資金が回る場合がある一方、黒字でも現金不足で行き詰まることがあります。
会社が倒産したら、社長も自己破産するのでしょうか?
会社の倒産だけで、社長の自己破産が決まるわけではありません。連帯保証の有無や個人の返済能力、会社側の整理方法などを確認します。保証がある場合も、自己破産以外の整理が可能かは個別の要件によります。会社と個人の資料を分けて判断します。
債務超過の会社でも、M&Aを検討できますか?
債務超過でも、引継ぐ事業に価値があればM&Aを検討する余地があります。ただし、買い手の存在だけで成立するものではありません。譲渡までの運転資金や、残る借入・保証の扱いも条件になります。債務超過額だけを理由に判断せず、事業の中身と期限を確かめます。
まだ支払いが遅れていなくても相談してよいですか?
支払いが遅れる前でも相談できます。先に不足する日が分かれば、譲渡や資金繰りの改善を検討する時間を取りやすくなります。資料がそろっていなくても、手元資金と近い支払日の情報から整理を始められます。すでに不足が見えているなら、実際の滞納を待たずに動いてください。
まとめ
今日の口座残高と今後30日間の支払予定を並べ、最初に現金が足りなくなる日を確認してください。借入と連帯保証の資料を手元に置き、その期限をあさひ国際会計株式会社への初回相談でお伝えください。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月20日