


目次
この記事の対象と結論
会社をたたむ手続きは、会社の財産で借入や未払いを払い切れるかを確かめるところから始まります。返済の見通しが立つ場合は解散・清算へ進み、足りない場合は法的整理や事業の引継ぎを含めた検討が必要です。
資金繰りに追われ、「廃業すれば借金も終わるのか」と悩む経営者もいるはずです。ただ、営業を止めること、会社を清算すること、社長の連帯保証を整理することは別の課題。同じ工程表で管理しても、それぞれの完了確認が要ります。
対象は、主に借入と経営者保証がある株式会社の経営者です。廃業を相談する経営者は珍しくありません。書類がそろっていなくても、手元資金と直近の支払日が分かれば、着手すべき作業を整理できます。
会社をたたむ手続きは、返済の見通しで分かれる
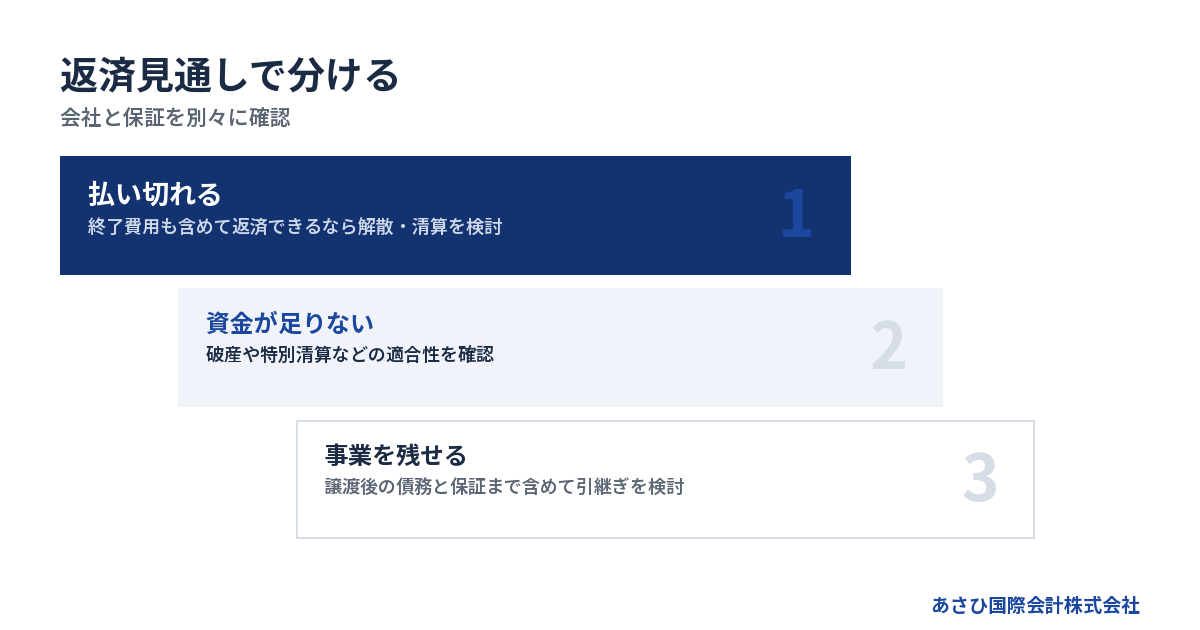
借入や未払いを払い切れる見込みがあれば、通常の解散・清算を検討できます。返済原資が足りない場合は、登記の準備に先立って債務の整理方法を検討します。
帳簿の資産額より、実際に使えるお金を確かめる
決算書で資産が借入を上回っていても、そのまま廃業資金に使えるとは限りません。売掛金には回収まで時間がかかり、設備は帳簿の金額で売れない場合があるためです。
まず、使えるお金を分けて整理してください。
- 現在の現金と預金
- 回収日が見込める売掛金
- 売却額を確認した設備や在庫
- 返還条件を確認した敷金など
売れるか分からない設備を、満額の入金予定に含めるのは避けたいところです。所有者が会社かどうかも確認します。リース品を自社の資産として見積もると、資金計画がずれます。
支出には借入だけでなく、営業を止めるためのお金も加えてください。退去費用や契約終了に伴う負担が分かると、返済に回せる額が変わることがあります。
払い切れない場合は、通常の清算だけで進めない
返済資金が不足する会社では、破産や特別清算などの検討が必要になる場合があります。どの手続きが合うかは、支払いの状態や債権者との関係によって異なります。
財産を整理して債権者に配分する裁判所の手続きが、破産手続です。破産法では、期限が来た債務を一般的・継続的に払えない状態を「支払不能」と定義しています。
特別清算は、すでに解散して清算中の株式会社を対象とする手続きです。会社法には、開始原因として「債務超過の疑い」が挙げられています。解散前の会社が、そのまま特別清算に入るわけではありません。
出典:e-Gov法令検索「破産法」第2条・第15条、「会社法」第510条・第511条。条文確認は2026年8月です。
社長が退くことと、事業をなくすことは分けて考える
経営を続ける体力がなくても、引き継ぎたいと考える買い手がいる場合があります。判断材料になるのは、顧客との取引や働く人、設備を使って事業を続けられるかどうかです。
廃業と譲渡では、残る会社や必要な作業が違います。
→ 横にスクロールできます
| 進め方 | 会社の扱い | 主な確認事項 |
|---|---|---|
| 解散・通常の清算 | 財産と債務を整理 | 全額返済の見通し |
| 破産・特別清算 | 裁判所が関与 | 手続きの適合性 |
| 株式譲渡 | 法人は存続 | 買い手と保証の扱い |
| 事業譲渡 | 売り手法人は残る | 譲渡後の債務整理 |
株式譲渡なら、経営者が交代して会社を存続させる形が考えられます。一方、事業譲渡では売り手法人の後処理が残ります。買い手が見つかった時点で、会社をたたむ作業が終わるとは限りません。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
手続きを始める準備は、資金・書類・日付をそろえること
会社をたたむ準備では、支払いの期限と判断に使う書類を結び付けます。資料をきれいに仕上げるより、確認できたことと未確認のことを分ける方が、次の作業を決めやすくなります。
最初に「いつ資金が足りなくなるか」を書き出す
通帳残高だけでは、営業を続けられる期限は分かりません。入金より先に給与や家賃の支払いが来れば、その時点で資金が不足するためです。
日付順に、次の項目を並べてください。
1. 現在使える預金残高を書く
2. 入金予定と回収の確度を記す
3. 支払日と支払額を並べる
4. 残高が不足する日を確かめる
未回収の請求書があっても、予定どおりの入金を確認できていなければ分けて扱います。口頭で聞いた予定と、入金が確認できた事実は別です。
すでに期限を過ぎた請求や督促がある場合は、その書面も添えてください。「借入が多い」という説明より、何の支払いがいつ足りないかを示した方が、緊急度が伝わります。整理が終わるまで相談を待つ必要はありません。
財務資料と契約書を、用途ごとに集める
必要な書類は、会社の状態と選ぶ手続きによって変わります。最初から申請書類を完成させるより、元になる資料を集めるところから着手します。
- 決算書と直近の試算表
- 通帳明細と資金繰りのメモ
- 借入契約書と返済予定表
- 保証契約書と担保の資料
- 売掛金・買掛金の一覧
- 賃貸借契約書とリース契約書
税金や社会保険料に未納がある場合は、納付書や督促状も対象です。金額だけでなく、指定された期限を読み取れる状態にします。
契約書が見つからないものは、一覧に「未確認」と残してください。手元にないことと、契約が存在しないことは違います。保証の有無を記憶だけで判断すると、後から別の契約が見つかるおそれがあります。
株主と会社名義の財産を確認する
株式会社の解散は、社長の意思だけで完了する作業ではありません。株主総会の決議が関わるため、誰が株主で、どのような承認が必要かを先に確認します。
用意したい資料は次のとおりです。
- 定款と株主名簿
- 会社の登記事項が分かる資料
- 過去の株式譲渡に関する書面
- 不動産や設備の所有者を示す資料
家族が株主になっている場合も、口頭の了解だけで進めず、必要な決議や記録を確かめます。名義や出資の経緯に不明点があれば、解散の日を先に決めない方が手戻りを抑えられます。
会社が使っている建物でも、個人所有かもしれません。会社の財産と社長の財産を分けると、売却できる資産と保証債務の検討対象が見えやすくなります。
営業終了日と、手続きが終わる日を別に置く
営業を止めた後にも、売掛金の回収や帳簿の整理は残ります。店舗の閉店日だけを決めると、残務を誰が担うかが抜けがちです。
予定表には、異なる意味の日付を置いてください。
- 最後に受注する予定日
- 最後に商品やサービスを提供する日
- 従業員への説明と退職の予定日
- 退去や設備搬出の予定日
- 法的手続きや登記の予定日
業種によっては、営業終了に関する届出の確認も要ります。契約終了や許認可の扱いを調べず、一律に同じ日へそろえるのは避けましょう。
事業を譲る可能性があるなら、取引を終了させる通知にも順序があります。引継ぎの検討と、現在の契約上必要な対応を照らし合わせて日付を決めます。
解散・清算は、決議から清算結了の登記まで進める
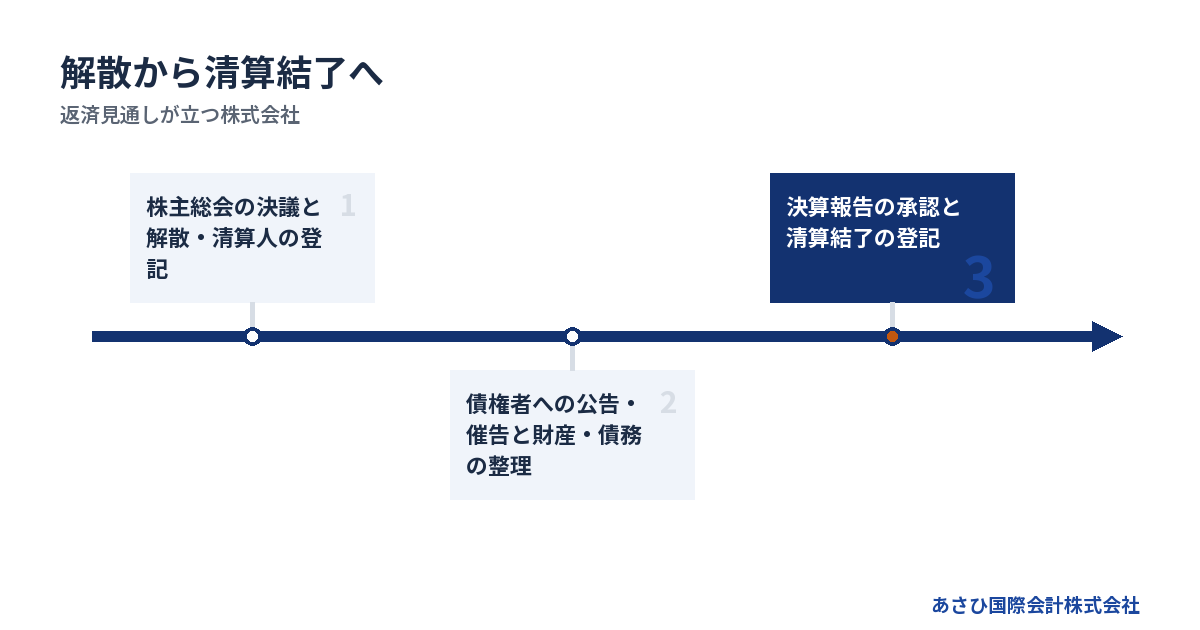
返済の見通しが立つ株式会社では、解散決議の後に清算の作業へ進みます。解散の登記をした段階では、回収や支払いを含む会社の後処理が残っています。
株主総会で解散を決め、清算人を確認する
株主総会の決議による解散は、会社法に定められた方法です。この場合、通常の決議より厳しい賛成要件を満たす特別決議が必要になります。
株式会社の解散決議は、原則として議決権の過半数を有する株主の出席が必要です。出席株主の議決権の3分の2以上の賛成を要します。出席要件は定款で3分の1以上まで軽減できます。出典は会社法第309条・第471条で、2026年8月に条文を確認しています。
解散後の後処理を担う人を、清算人と呼びます。定款や株主総会で別段の定めがなければ、解散時の取締役が清算人となるのが基本です。
決議に向けて、解散日と清算人の選び方を確認し、議事録などの書類を整えます。社長が実務を担う場合でも、取締役として営業していたときと役割が変わる点を押さえてください。
解散と清算人の登記をおこなう
株式会社の解散登記は、解散の日から2週間以内が期限です。清算人の登記も、原則として解散の日から2週間以内におこないます。後から選任した場合は、その選任の日が起点です。出典は会社法第926条・第928条で、2026年8月に条文を確認しています。
登記の準備では、決議内容と申請書の記載が一致しているかを確かめます。会社の機関構成や清算人の選び方で、添付する書類が変わる場合があります。
主な確認対象は以下です。
- 解散を決めた株主総会議事録
- 清算人の選任方法を示す書類
- 定款や株主に関する資料
- 登記申請に添付する書類
期限は、営業を終えた日と同じとは限りません。解散を決める段階で、申請を担う人と準備日程まで決めておくと進めやすくなります。
債権者への公告・催告と、財産の整理を進める
清算では、会社に請求権がある人へ、債権の申出を求める手続きがあります。会社法第499条は、官報での公告に加え、判明している債権者への個別の催告を定めています。
申出期間について、条文は「二箇月を下ることができない」と規定しています。株式会社の通常の清算における期間であり、会社全体の手続きが2か月で終わるという意味ではありません。出典は会社法第499条、条文確認は2026年8月です。
清算の作業として、財産と請求内容も照合します。
- 売掛金の回収状況を確認する
- 在庫や設備の処分方法を決める
- 借入と未払いの残高を照合する
- 解約費用や税負担を確認する
公告期間中の支払いには法的な扱いがあります。入金があったからと、そのまま一部の債権者へ支払う進め方は避け、清算のルールに沿って判断します。
支払いと税務を確認して、清算結了へ進む
財産の整理が進んだら、未回収や未払いが残っていないかを確かめます。手元の残高だけを見て株主へ分配すると、後から判明した支払いに対応できなくなるおそれがあります。
最後に確認したいのは、次の事項です。
- 回収や支払いの処理状況
- 税務申告と納税の見通し
- 残余財産の有無と分配の扱い
- 決算報告と株主総会の承認
- 清算結了登記の準備状況
清算結了の登記は、決算報告について株主総会の承認を受けた日から2週間以内です。株式会社に関する会社法第929条の定めで、2026年8月に条文を確認しています。
途中で資金不足が分かった場合は、予定どおりの結了を優先しないでください。債務超過の疑いがある清算株式会社では、清算人の特別清算開始申立て義務も問題になります。手続きの切替えを含めた法的な確認が必要です。
従業員・取引先への対応は、最終営業日までに段取りを決める
会社をたたむ際は、登記と並行して雇用や契約の終了を進めます。相手に伝える内容は、決まった事実と検討中の事項を分け、支払いの見込みと食い違わないようにします。
従業員には、勤務・給与・退職の予定を分けて伝える
従業員が知りたいのは、仕事がいつまで続き、給与をいつ受け取れるかです。廃業の理由だけを説明しても、その後の生活を考える材料には足りません。
説明に先立って、以下を整理します。
- 最終勤務日と退職予定日
- 未払い給与の有無と対象期間
- 退職金の規程と支給条件
- 退職に伴う書類の準備状況
- 事業譲渡時の雇用の扱い
退職や解雇には、雇用上の手続きの確認も要ります。会社の都合だけで日付を決め、後から従業員へ伝える進め方は避けたいところです。
労働基準法第23条には、退職時の賃金等について定めがあります。権利者から請求があった場合は7日以内の支払い・返還が必要です。争いがある場合も、異議のない部分が対象になります。2026年8月に確認した条文であり、退職だけで自動的に起算する規定ではありません。
給与を払えないときも、記録の整理は止めない
未払いが生じている場合は、誰にいくら払えていないかを確認します。勤怠や賃金台帳が不十分だと、従業員が請求額を確かめる作業にも影響します。
倒産で賃金を受け取れない労働者を対象とする仕組みとして、未払賃金立替払制度があります。ただし、利用には事業主や退職時期などの要件があり、賃金に関するすべての請求が対象になるわけではありません。
定期賃金や退職手当が対象となる一方、賞与や解雇予告手当などは対象外です。「制度で払われるから問題ない」と説明せず、対象となるかを確認します。
会社側では、給与計算の根拠と実際の支払記録を残してください。従業員ごとの説明内容も記録しておくと、未払い額や退職日の認識違いを減らせます。
制度の内容は、厚生労働省などの公表資料に基づく2026年8月確認の情報です。個別の適用や必要な証明は、手続きを担当する専門家と照合します。
取引先には、受注残と返還物を確認してから通知する
営業を止める日が決まっても、受注済みの仕事が消えるわけではありません。納品できない注文や、預かっている品物がないかを先に調べます。
取引先ごとに確認する項目は次のとおりです。
- 未納品の商品や未完了の業務
- 前受金や預かり金
- 借りている物品や預かり品
- 未発行の請求書と回収予定
- 契約終了に関する通知条件
履行できるか分からない仕事について、新たな入金を前提に資金をつなぐ判断は慎重に扱います。営業継続の見込みと、契約上の責任を合わせて確認する必要があるためです。
通知には、対応できる範囲と連絡の担当者を記します。買い手への引継ぎを検討中なら、成立前に「引継ぎ先が対応する」と約束しないでください。
賃貸物件・税金・社会保険の処理を残さない
事務所や店舗の返却には、解約通知の時期や原状回復の範囲が関わります。退去費用を含めると、営業を止めた後の支出が想定より増える場合があります。
税金や社会保険も、営業終了だけで処理が完了するものではありません。会社の状態に応じた申告や届出を、担当者ごとに確認します。
- 賃貸借の解約条件を確認する
- 原状回復の見積もりを取る
- リース品の返却条件を確かめる
- 税務申告と届出の担当を決める
- 社会保険関係の処理を確認する
税金の未納を含めて資金が足りない場合は、見えない支出として後回しにしないことです。借入返済の予定と同じ表に載せてください。
会社の解散に伴う株主への分配にも、税金が関わることがあります。「会社に残ったお金は、そのまま個人の生活費になる」と考えず、分配後の税負担まで確認します。
費用は登記代だけでなく、営業終了後の支出まで見積もる
会社をたたむ費用には、登記や公告の実費に加え、専門家報酬や契約終了の支出が含まれます。残っている借入の返済原資と、手続きに使う費用を分けて計算してください。
通常の解散・清算に必要な登記費用
株式会社の登記に係る登録免許税は、次のとおりです。登録免許税法別表第一第24号に基づく金額で、2026年7月23日時点の現行法を確認しています。
| 登記の内容 | 登録免許税 |
|---|---|
| 解散 | 3万円 |
| 清算人・代表清算人 | 9千円 |
| 清算結了 | 2千円 |
| 上記の合計 | 4万1千円 |
出典:登録免許税法。
これは、会社をたたむ総額ではありません。官報公告の実費や、司法書士へ依頼する場合の報酬は別に必要です。税務申告などを依頼する費用も、見積もりに加えます。
依頼するときは「解散の登記まで」か「清算結了まで」かを確認してください。最初の見積額が低くても、依頼範囲が異なれば比較できません。追加作業が生じた場合の料金も確認対象です。
法人破産では、裁判所費用と弁護士費用を分ける
法人破産の費用は、裁判所へ納める分だけでは足りません。弁護士費用も別に見積もる必要があります。
東京地方裁判所の令和8年1月1日版資料では、法人の自己破産申立手数料は1,000円です。弁護士を代理人とする法人管財事件の予納金基準額は、最低20万円に法人1件あたり16,264円が加わります。自己破産申立ての予納郵券は4,950円です。資料は2026年8月20日に確認しています。
出典:東京地方裁判所「破産手続の費用一覧」。
事案に応じて金額は変わります。本人申立てや債権者申立ての管財事件には、負債総額に応じた別の基準があるため、最低額だけで予算を決めないでください。
弁護士報酬には全国一律の基準がありません。法人だけを扱う見積もりか、経営者個人の手続きも含むのかを分けて確認します。
払えない場合は、不足額と支払時期を明らかにする
手続費用が足りないからと放置すると、家賃や保管費などの支出が続く場合があります。何にいくら足りないかを出せば、手元の資産や今後の回収予定と照合できます。
見積もりでは、次の点を確認してください。
- 最初に支払う金額
- 後で支払う金額と期限
- 会社財産から支払える範囲
- 追加費用が生じる条件
- 個人の手続きに必要な費用
経営者が新たに個人借入をすれば済む、という話ではありません。会社と個人の債務を増やす前に、予定している手続きとの関係を検討します。
資金不足が分かった時点で、その事情を担当する弁護士等へ伝えてください。用意できない費用を隠して依頼すると、途中で進行が止まるおそれがあります。分割払いなどの可否は依頼先や事案によるため、利用できる前提で予算を組まないことです。
再生型M&Aも、報酬と後処理の費用を区別する
事業を譲る場合は、譲渡代金の額だけで手元資金を判断しないでください。誰が代金を受け取り、何の支払いに使うかで、その後の資金が変わります。
あさひ国際会計株式会社は、相談無料・着手金なしの成功報酬制です。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬まで無料という意味ではありません。
この報酬の説明は、会社の未払いをなくす約束とは別です。事業譲渡後に売り手法人を整理する場合は、残る債務や税金、清算に伴う費用も検討します。
比較するときは、廃業に使う総額と、譲渡後の後処理まで含めた負担を並べます。従業員や契約を引き継げる範囲も含めると、価格だけでは見えない違いを確認できます。
連帯保証の整理と事業の引継ぎは、会社の手続きと並行させる
会社をたたむことが決まっても、社長の連帯保証が自動的に外れるわけではありません。保証契約ごとの扱いを確かめ、会社の整理と経営者個人の生活再建を並行して検討します。
保証契約ごとに、誰へ何を負っているかを整理する
連帯保証があると、会社の借入について経営者本人に支払いを求められる場合があります。民法第454条により、連帯保証人には催告の抗弁と検索の抗弁がありません。
「まず会社へ請求してほしい」と求める権利などが制限されている、という意味です。借入契約と保証契約の写しを照らし合わせてください。
- 保証先の金融機関等
- 保証している債務の範囲
- 現在の借入残高
- 担保に入っている財産
- ほかの保証人の有無
出典:民法第446条・第454条。条文確認は2026年8月です。
退任したことや、会社の営業を止めたことだけで保証の終了を判断しないでください。詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
保証債務の整理には、会社側の手続きも関わる
すでに負っている保証債務を整理する枠組みとして、経営者保証に関するガイドラインがあります。ただし、資産を開示するだけで保証が外れる仕組みではありません。
全国銀行協会が公表する同ガイドライン第7項では、主に次の要件が示されています。2026年8月19日に原文を確認しています。
- 保証契約が対象要件を満たすこと
- 会社側で所定の債務整理をおこなうこと
- 債権者にも経済的合理性があること
- 所定の免責不許可事由等がないこと
会社側の要件には、法的債務整理や準則型私的整理の申立てが関わります。同時に申し立てる場合のほか、手続きが係属中または終結済みのケースも含まれます。
経済的合理性については、「破産手続による配当よりも多くの回収」が見込めることなどが判断材料です。免責不許可事由は、破産法第252条第1項のうち第10号を除く扱いです。
出典:全国銀行協会「経営者保証に関するガイドライン」。
新たな融資で保証を付けないための要件と、既存の保証債務を整理する要件は異なります。個人の資産と会社の処理方法を、同じ時点の資料で検討します。
M&Aでは、買い手との約束と金融機関の同意を分ける
買い手との契約だけで、金融機関と経営者の保証契約が消えるわけではありません。 保証の解除や移行は、金融機関等の判断に左右されます。
譲渡の検討段階では、次を確認します。
- 買い手が負う義務の内容
- 金融機関等への確認状況
- 保証解除までの予定と担当者
- 解除されない場合の契約上の扱い
- 最終的な解除を確認する書面
株式譲渡では会社の法人格が続くため、借入は会社に残ります。事業譲渡でも、債務や保証の整理は別途検討が必要です。手法の名前だけで結論は出せません。
中小企業庁の中小M&Aガイドライン第3版でも、経営者保証の扱いは最終契約で取り決める主要項目とされています。金融機関等の判断が関わる点も説明されています。
出典:中小企業庁「中小M&Aガイドライン」。第3版の該当内容は2026年8月に確認しています。
相談では、法的な判断と資料作成の担当を明確にする
弁護士は債務整理の法的判断や依頼範囲に応じた交渉を担います。税理士は税務、司法書士は登記など、それぞれの専門領域があります。依頼するときは、会社と個人のどこまでを扱うかを確認してください。
再生型M&Aの検討では、事業価値の把握と買い手探しが加わります。あさひ国際会計株式会社は、財務資料や事業価値の説明資料を整え、M&Aの条件設計を担う後方支援の立場です。債権者との交渉の主体は経営者本人と、必要に応じて依頼する弁護士等です。
当社が支援して成約した案件には、売上1億円前後、債務超過5,000万円規模、借入8,000万円規模の会社もあります。2026年8月の成約資料確認に基づく概数です。同じ財務状態なら譲れる、という基準ではありません。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
状況によっては法的整理が適切な場合もあります。詳しくは自己破産しないで会社をたたむ方法をご覧ください。
よくある質問
会社をたたむ手続きは、自分だけでも進められますか?
自分で準備できる書類や確認作業はあります。ただし、返済資金が足りない場合や保証がある場合は、登記だけで問題が完結しません。法的整理の要否は弁護士、税務は税理士、登記は司法書士など、担当範囲を分けて確認してください。まず自分で進めるなら、資金と契約の一覧作成から始めると判断材料になります。
借入が残っていても解散できますか?
借入が残っていることだけで、株主総会による解散ができなくなるわけではありません。ただ、解散しても返済義務は残ります。清算の中で払い切れるかを確認し、不足する場合は法的整理を含めて検討します。解散の登記ができることと、通常の清算を終えられることを分けて考えてください。
会社をたたむまで、どのくらいの期間が必要ですか?
株式会社の通常の清算では、債権者の申出期間を2か月以上設けます。会社法第499条に基づく期間で、2026年8月に条文を確認しています。全体の期間は、資産売却や債務の確認などの進み方によって変わります。法人破産や特別清算にも、ここで示せる一律の標準期間はありません。最終営業日と清算が終わる日は別に計画します。
会社をたたむと、社長も自己破産することになりますか?
会社の整理だけで、社長の自己破産が自動的に決まるわけではありません。連帯保証や個人の債務、保有資産などを別に確認します。保証債務の整理や事業の引継ぎを検討できる場合もありますが、個人の破産が適切な場合もあります。家族の生活に必要な支出も含め、会社と個人の資金を分けて整理してください。
まとめ
直近の支払日、使える預金、保証契約の写しを手元に集め、未確認の項目をメモしてください。返済の見通しが立たない、または事業を引き継ぐ余地を確かめたい場合は、そのメモをもとにあさひ国際会計株式会社へご相談ください。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496