


目次
この記事の対象と結論
自社株の買取を考えるなら、最初に確かめたいのは「誰が代金を払うか」です。会社自身が買う場合は、会社からお金が出ます。第三者が社長の株式を買う場合は、買い手から社長へ代金が渡る形です。
借入の連帯保証を抱え、廃業を考えている方は、売却後の責任まで見て判断してください。株式を売ることと、連帯保証が外れることは別の話です。 会社の買い取りで生活費を確保できても、会社の支払いが苦しくなれば、保証の問題が残りかねません。
比べる軸は、会社に残る資金、税金などを引いた手取り、保証解除の見通しです。廃業か譲渡かを決めきれないまま相談する経営者は珍しくありません。結論を急ぐより、お金と責任の行き先を紙に書き出すところから始められます。
自社株の買取は、会社が買うか第三者が買うかで意味が変わる
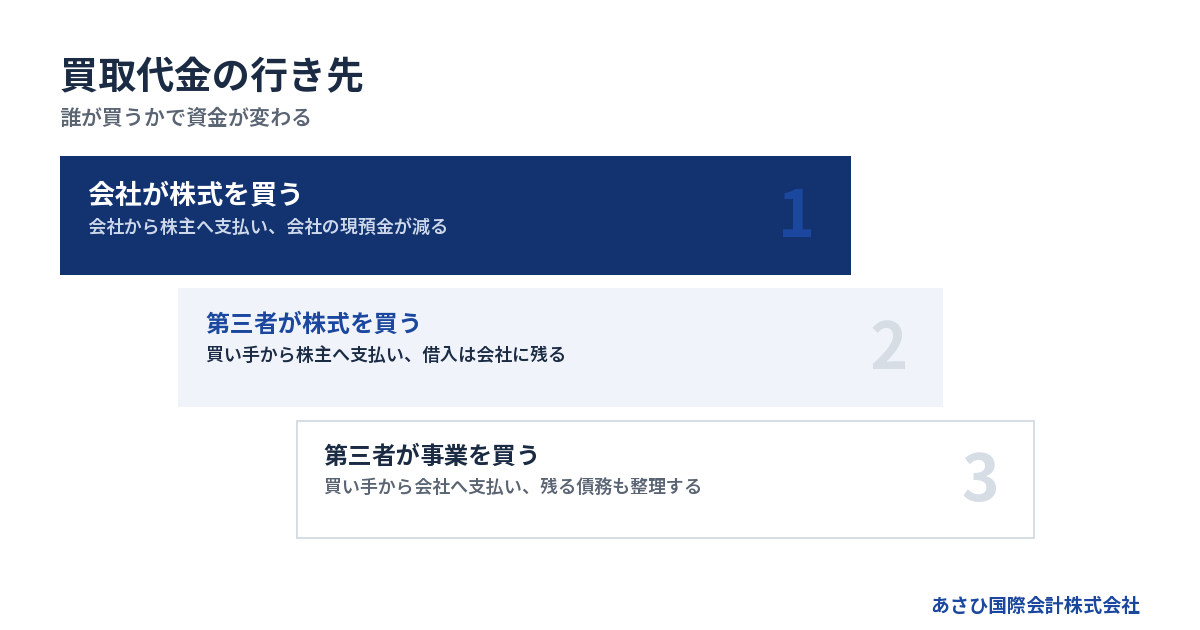
会社自身による自社株の買取は、会社の資金を使う取引です。第三者への株式売却とは、会社の財布への影響が異なります。
会社自身による買い取りでは、会社から株主へお金が動く
経営者が保有する株式を、その株式を発行した会社が買う。これが、会社自身による自社株の買い取りです。受け取った株式は会社が保有する自己株式となります。
社長個人には売却代金が入る一方、支払った分だけ会社の現預金は減ります。会社全体に新しいお金が入る取引ではありません。資金繰りが厳しい会社では、ここが判断の出発点になります。
たとえば、会社の預金に余裕があるように見えても、近く給与や仕入れ代金の支払いが控えているかもしれません。その資金まで買い取りに使うと、営業を続ける力が弱まります。
また、株式を会社に買ってもらっただけで、会社が廃業するわけでもありません。社長が退任することや借入を返すことも、それぞれ別に扱う必要があります。自分が経営から離れる話と、会社が株式を取得する話を混ぜないようにしてください。
第三者が社長の株式を買う場合、会社の借入は会社に残る
別の企業や個人が社長の株式を買う場合は、第三者への株式譲渡です。会社自身の買い取りと区別して、売却の条件を考えます。
株式譲渡では、株主が変わっても会社という法人は続きます。そのため、会社の借入金も会社に残る形です。買い手が株式の代金を払っただけでは、そのお金が会社の返済資金に回るわけではありません。
会社に追加資金が必要なら、株式代金とは別に扱います。買い手が営業資金をどう用意するのかも、確認する項目です。
- 株式代金を誰に支払うか
- 会社の運転資金を誰が用意するか
- 既存の借入をどう返していくか
株価が希望に近くても、会社への資金投入が決まっていなければ、引き継ぎ後の営業に不安が残ります。提示された金額の名前と使い道を、分けて聞いてください。
事業の買い取りは、社長の株式を買う取引とは異なる
株式の取得が難しくても、事業を引き継ぐ形が検討できる場合があります。会社が持つ設備や取引など、事業の対象を定めて譲る方法です。
この場合、事業を売るのは会社です。代金も原則として会社が受け取ります。社長個人の生活費として、そのまま使えるお金とは扱いが違います。
→ 横にスクロールできます
| 買い取りの形 | 代金を払う人 | 代金を受け取る人 | 主な確認対象 |
|---|---|---|---|
| 会社による株式取得 | 自分の会社 | 売る株主 | 会社の支払余力 |
| 第三者への株式譲渡 | 第三者の買い手 | 売る株主 | 借入と保証 |
| 事業譲渡 | 事業の買い手 | 売る会社 | 残る債務の整理 |
「会社を買い取る」という説明だけでは、この違いが見えません。何を売り、誰がお金を受け取るのかを契約に沿って確かめます。
保有を続ける場合も含めた整理は、詳しくは自社株のメリットを生かす経営の出口|保有・売却・会社による買取りの選び方をご覧ください。
会社に買い取ってもらう判断は、預金残高だけではできない
会社による買い取りでは、法的に支払える範囲と、支払った後の資金繰りを別々に確認します。口座にお金があるだけで、買い取りに使えるとは判断できません。
買い取りの可否と、実際に払える余力を分ける
会社の株式取得には、会社の状態や取得の仕方に応じた確認が必要です。社長と会社の間で金額を決めるだけでは、必要な確認は終わりません。
法的な手続きや支出の制限は、依頼する専門家が資料を見て確かめる領域です。預金残高をそのまま買取予算に置き換えないでください。
実務では、次の内容を分けて整理します。
- 会社による取得が可能な範囲
- 必要な社内の決議や手続き
- 買取代金を払う予定日
- 支払後も営業を続けられる資金
黒字の決算でも、すぐに動かせる現金が少ない場合があります。反対に、現金があっても借入や前受金などで成り立っている場合もある。利益と現金は同じではありません。
過去の決算書に加え、足元の入出金を見る理由はここにあります。買い取りの可否が確認できても、資金不足を招くなら、時期や方法の見直しが必要です。
廃業費用と営業中の支払いを先に書き出す
廃業を考えている会社にも、支払うべき費用が残ります。営業を止めた翌日から、支出がなくなるわけではありません。
継続中の費用と終了に伴う費用を分けると、自社株の買取に回せる余地を考えやすくなります。
- 給与や仕入れの支払予定
- 借入の返済予定
- 税金や社会保険料の未払い
- 店舗や事務所の退去に伴う費用
- 会社の整理に必要な費用
見積もりがない項目は、空欄のままにせず「未確認」と記します。未確認の費用が多い段階では、残高を余剰資金と見込まないほうが安全です。
さらに、入金予定にも目を向けます。請求済みでも回収日が不明なら、そのお金を当てにして買取代金を払うと予定が崩れます。入金の確かさと支払期日を並べてみてください。
自社株の買い取りを先に決めるより、会社の終了までに必要なお金を把握するほうが、個人の暮らしの見通しも立てやすくなります。
借入で買い取っても、会社と個人の負担は消えない
会社が借りたお金で社長の株式を買う案も、資金の移動を追って考えます。個人に代金が入っても、その裏側では会社の返済負担が増える可能性があります。
新たな借入に個人保証を求められるなら、退任後に残る責任も確認が必要です。目先の生活資金を得るために、保証の負担を増やしてしまうと、出口の計画が変わってきます。
廃業を考えるほど資金繰りが厳しい場合、株式の買い取りを目的に借入を増やす判断は慎重に進めます。返済の原資がどこにあるのか。営業を止めた後も返せるのか。説明できない部分を残したまま進めないでください。
返済や給与がすでに遅れている場合は、株主への支払いだけを先に実行することも避けたいところです。債権者への影響を含め、委任する弁護士等の確認を受けて判断します。
「社長の口座に入った金額」だけで、負担が軽くなったとは判断できません。会社と個人の両方で、取引後の状態を見ます。
買取価格と手取りは違う、税金と支払条件まで比べる
自社株の買取価格が高くても、その全額が生活に使えるとは限りません。税金や費用に加え、いつ受け取れるかによっても、手元資金の見通しは変わります。
買い手に伝えるのは、決算の数字と事業が続く根拠
第三者が買取価格を考えるとき、会社の資産だけでなく、引き継いだ後の事業も確認します。売り手も、希望額とその根拠を分けて準備してください。
借入が多い会社でも、継続する取引や働く人に、買い手が価値を見いだす場合があります。ただし、期待だけを並べても価格の説明にはつながりません。
- 継続が見込まれる受注の状況
- 引き継ぎ後に残る従業員
- 稼働している設備の状態
- 社長の退任で変わる取引
- 今後必要となる修繕や投資
とくに、社長個人の営業力に依存している取引は、退任後も続くかを確認します。引き継ぎ期間が必要なら、その負担も条件に入ります。
一方、税務上の評価に使った金額が、そのまま買い手の提示額になるとは限りません。何のための評価なのかを分けてください。過去の評価書がある場合も、作成時点と前提を添えて渡すと、話の食い違いを減らせます。
会社による買い取りでは、みなし配当の確認が要る
個人株主が発行会社に株式を売る場合は、受け取る代金のうち、配当として扱われる部分が生じることがあります。これが「みなし配当」です。
第三者への売却と同じつもりで税額を見積もると、手取りを読み違えるおそれがあります。代金全体を株式の譲渡益として計算してよいか、先に確かめてください。
国税庁は、自己株式の取得等について、譲渡所得等の収入金額となる部分を説明しています。みなし配当との区分が確認対象です。出典は国税庁「株式等に係る譲渡所得等の収入金額とみなされる場合」です。
税額の確認には、売却価格だけでなく、株式の取得に関する資料なども必要になります。資料が不足しているなら、何が不明かを税理士に伝えたうえで計算を進めます。
会社による買い取りの税務は、詳しくは自社株のみなし配当と税金の落とし穴|会社の買い取り・廃業で変わる課税をご覧ください。
高い提示額でも、後払いと追加負担で使えるお金は変わる
買取額の比較では、契約書上の総額と、受け取れる時期を分けます。後払いの代金を、目の前の支払いに使うことはできません。
廃業後の生活費を考えるなら、代金の支払条件は価格と同じくらい切実です。提示を受けたら、次の内容を並べて確認します。
- 契約から入金までの時期
- 分割払いや条件付きの支払い
- 仲介報酬などの控除額
- 納税に備えて残す金額
- 売却後に負う補償の範囲
買い手の説明では高額でも、将来の業績に応じて支払額が変わる条件なら、全額の入金を前提にできません。固定額と未確定額を分けて、暮らしの予算を立てます。
会社への貸付金がある場合も、株式代金と分けて扱います。貸付金を返してもらう条件が、価格の説明に含まれていないか確認してください。
比べるのは、売却額だけでなく「いつ、いくら使えて、何が残るか」です。 同じ金額でも、支払条件や保証の扱いが違えば、選ぶ理由は変わります。
株式を売っても、連帯保証は別に確認する必要がある
自社株の買取が成立しても、金融機関との保証契約が売買だけで消えるわけではありません。保証解除には、金融機関等の判断と所定の対応が必要です。
株主・代表者・保証人は、それぞれ異なる立場
株式を売ると株主としての立場が変わります。社長を退任すれば代表者の立場も変わる。ただし、借入の保証人としての責任は、別に確認する必要があります。
民法第446条は、保証契約について「書面でしなければ、その効力を生じない」と定めています。電磁的記録に関する定めもあります。根拠は民法第446条・第454条(e-Gov法令検索)です。
手元に写しがない場合でも、保証契約がないとは判断できません。金融機関側の書面や電子契約も含め、内容を確かめます。
また、連帯保証人には、通常の保証にある催告・検索の抗弁がありません。「会社に先に請求してほしい」と求めれば済む関係ではないため、退任前後の扱いを曖昧にしないでください。
借入ごとに保証の有無を調べ、解除済みか、対応中か、未確認かを分けます。社長の記憶だけで一覧を完成させないことが、見落としを減らします。
買い手の約束と、金融機関の同意を区別する
「買った後に保証を外します」という説明は、買い手の約束です。その約束と、金融機関が解除に同意した状態は分けて考えます。
最終契約では、保証の解除や引き継ぎに関する役割を決めます。実現しなかった場合の扱いも確認対象です。契約に書けば金融機関まで拘束できる、という意味ではありません。
確認を進めるときは、次の項目を具体化します。
- 対象となる借入と保証の範囲
- 買い手がおこなう対応の内容
- 金融機関への確認状況
- 解除までに必要な手続き
- 予定どおり進まない場合の扱い
中小企業庁の中小M&Aガイドライン第3版でも、保証の扱いは最終契約の主要項目です。金融機関等の判断による点も説明されています。出典は中小企業庁「中小M&Aガイドライン」です。
経営者本人と、必要に応じて委任する弁護士等が協議を担います。仲介会社の説明だけで、金融機関の意向まで確認済みと受け取らないようにしてください。
買い手には、購入資金に加えて事業を続ける資力が要る
株式代金を支払えることと、引き継いだ会社を支えられることは異なります。借入や未払いがある会社ほど、買い手の資金計画を具体的に確認します。
決済時に代金が入っても、その後の運転資金が不足すれば、会社の返済に影響しかねません。保証が残っている間は、旧経営者の不安も続きます。
- 株式の購入資金をどう用意するか
- 引き継ぎ後の資金不足をどう補うか
- 誰が経営と支払管理を担うか
- 保証解除にどのように対応するか
説明と資料が食い違う場合は、理由を確認してから進めます。「詳しいことは契約後に」という説明だけで、未確認の負担を引き受けないでください。
業界では、M&A支援機関協会が買い手の資力調査に関する自主規制ルールを設けています。ただし、制度の存在だけで目の前の相手を評価することはできません。実際に誰が何を調べ、どの資料で判断したのかを聞く必要があります。
価格交渉と買い手の確認は、並行して進める作業です。
自社株の買取を進めるなら、資料・条件・契約の順にそろえる
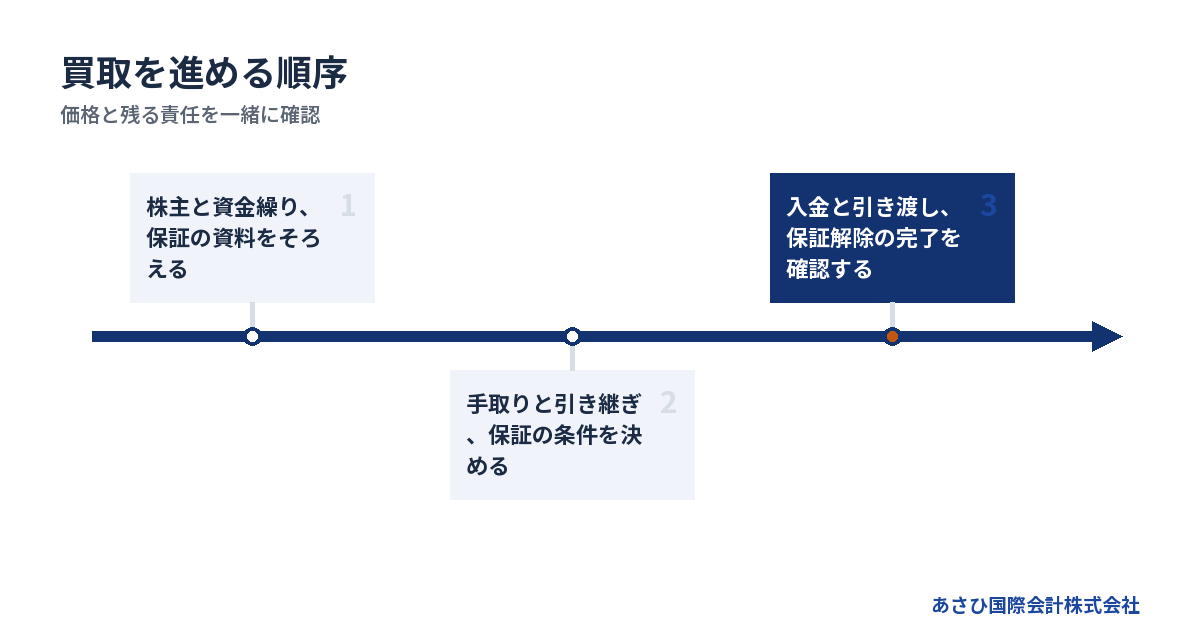
自社株の買取は、最初から希望価格だけを伝えるより、株式と資金の状態をそろえて進めると判断しやすくなります。資料が全部集まるまで相談を待つ必要はありません。
株主と売却できる範囲を確かめる
会社の株式を誰が、どれだけ保有しているかを確認します。社長が経営している会社でも、株式の全部を社長が売れるとは限りません。
会社法第127条は「株主は、その有する株式を譲渡することができる」と定めています。一方、譲渡制限のある株式は会社の承認が必要です。出典は会社法第127条・第2条(e-Gov法令検索)です。
用意したい資料は、次のとおりです。
- 定款と株主名簿
- 過去の株式取得に関する資料
- 株主間で交わした合意の書面
- 譲渡の承認に関する記録
親族などが株式を持つ場合は、それぞれの意向も確認します。名簿と実際の認識が食い違うなら、売却の約束を先にせず、権利関係の整理から着手します。
また、一部の株式だけを買い取る提案では、残る株主と経営をどう進めるかも論点です。どの範囲を取得すれば買い手の希望が満たされるのか、早い段階で共有してください。
資金が尽きる時期と、譲渡の希望条件を分けて伝える
「なるべく早く売りたい」だけでは、相手も予定を組みにくくなります。次の支払日と、そのとき足りない見込み額を伝えるほうが、検討を具体化できます。
残高だけを見ると、支払日までの余裕を見誤ることがあります。請求書や返済予定に沿って、現金の動きを並べてください。
1. 現在使える現預金を確認する
2. 入金予定と支払予定を日付で並べる
3. 資金が不足する時期を見つける
4. 希望する退任時期を記す
5. 譲渡で残したい条件を決める
雇用を残したいのか、個人保証の整理を優先したいのか。希望を言葉にすると、価格だけでは選べない理由が見えてきます。
一方、資金が不足する日までに譲渡が間に合う見通しがなければ、M&Aの検討だけでは足りません。支払いへの対応や法的整理の検討を並行して進める必要があります。
成約への期待と、会社が動ける期限は別々に管理します。
従業員と取引先への説明時期も、買い取りの条件に含める
株式を売る話が進んでも、現場が続かなければ引き継ぎの前提が変わります。従業員や取引先への説明は、契約条件とつなげて準備してください。
買い手が求める人材と、働き続けたい人の意向が合うか。主要な取引が社長の退任後も続くか。確認できていない点を、すでに了承を得た事実のように伝えないことです。
- 雇用と勤務条件の扱い
- 未払給与がある場合の対応
- 取引先への説明担当と時期
- 社長に求められる引き継ぎ業務
説明が早すぎると、未確定の話で不安を広げる場合があります。遅すぎても、必要な人の協力を得られなくなる。関係者ごとに、何が決まった時点で知らせるかを考えます。
家族には、生活費と残る保証の見通しを分けて共有します。売却価格が決まっただけで「もう心配はいらない」と伝えると、後から税金や保証の話が出たときに混乱しかねません。分かったことと未確定のことを、そのまま説明して構いません。
契約後の完了確認まで、担当を決めておく
買取契約を結んだ時点と、取引を実行した時点は異なります。さらに、保証解除などの対応が実行後に続く場合もあります。
契約の締結だけで書類をしまい込まず、残る作業と担当を一覧にしてください。
→ 横にスクロールできます
| 確認する場面 | 確かめる内容 | 残しておく記録 |
|---|---|---|
| 契約締結 | 価格と実行条件 | 契約書と添付資料 |
| 取引実行 | 入金と引き渡し | 振込記録と受領記録 |
| 引き継ぎ後 | 保証と残る作業 | 金融機関の確認書面 |
保証については、対象の借入が漏れていないかを見ます。対応済みと聞いた場合も、どの債務について、いつから責任が変わるのかを確認します。
書面の内容が分からないときは、委任する専門家に確認を求めてください。買い手との連絡窓口が変わる場合は、引き継ぎ先も記録します。
退任後に会社の情報を得にくくなることも考え、完了までの報告方法を契約段階で定めておくと、確認の行き違いを減らせます。
会社の買い取りが難しいときは、第三者への譲渡と廃業を比べる
会社に自社株を買う余力が乏しくても、第三者への譲渡を検討できる場合があります。ただし、事業の継続や資金の見通しによっては、法的整理が適切な場合もあります。
債務超過でも、引き継げる事業があるかを確かめる
借入が資産を上回っているからといって、買い手が見つからないと決めつける必要はありません。債務の状態と、買い手が引き継ぎたい事業を分けて確認します。
当社が支援して成約した案件には、売上が小規模な会社や債務超過の会社もあります。ただし、事業に価値があることと、社長が希望する株価で売れることは別です。
借入が重い場合には、提示される株価だけで話を終えず、次の条件も比べます。
- 事業を続ける資金の見通し
- 従業員の雇用に関する条件
- 社長に残る引き継ぎの負担
- 借入と連帯保証の扱い
- 費用や税金を引いた手取り
事業譲渡を選ぶ場合は、売却後の会社に残る債務も整理します。事業だけを移せばすべて片付く、とは考えないでください。
商号を引き続き使う場合など、買い手の責任が問題になる場面もあります。譲渡する対象だけでなく、残す会社をどう扱うかまで、委任する弁護士等と確認する必要があります。
廃業との比較では、残るお金と支払う責任を同じ表に置く
廃業と株式の売却を比べるときは、売却代金の有無だけでは判断できません。営業終了に必要な支出と、譲渡で残る負担を同じ範囲で見る必要があります。
→ 横にスクロールできます
| 比べる項目 | 廃業を進める場合 | 株式を譲渡する場合 |
|---|---|---|
| 事業 | 終了を前提に整理 | 継続条件を確認 |
| 会社の借入 | 返済・整理を検討 | 会社に残る |
| 個人の保証 | 別途扱いを検討 | 別途解除を確認 |
| 手元資金 | 整理費用を差し引く | 税金・報酬を差し引く |
資産を処分して借入を返せる場合と、返済資金が不足する場合では、廃業の進め方も異なります。支払えない債務を残したまま、届出だけで片付くとは考えないでください。
破産法第1条は、目的として「経済生活の再生の機会の確保」も掲げています。法的整理は、次の生活を組み立てるための選択肢でもあります。出典は破産法第1条(e-Gov法令検索)です。
価格と手取りの見方は、詳しくは自社株がいくらで売れるかを知るための価格と手取り、廃業時の連帯保証の見方をご覧ください。
費用の支払時期と、専門家が担う範囲を確認する
自社株の買取に伴う費用は、取引の形や依頼する業務で変わります。見積もりでは、総額に加え、成約しなかった場合に支払いが発生するかも確認してください。
役割は分けて考えます。株式の税金は税理士、契約や債務整理の法的な判断は弁護士等が扱います。仲介は、買い手探しや条件の整理などを担う立場です。
あさひ国際会計株式会社の相談は無料です。着手金はなく、成功報酬のみとなります。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。 成功報酬そのものが無料という意味ではありません。
税金や別途依頼する専門家の費用まで含む表現でもありません。代金から何が引かれ、いくら残るのかを確認します。
当社は、金融機関への説明に使う資料の整備や、事業価値の説明資料の作成を担います。M&Aの条件設計も含めた後方支援です。協議の主体は経営者本人と、必要に応じて依頼する弁護士等になります。
よくある質問
社長が希望すれば、会社に自社株を買い取ってもらえますか?
社長の希望だけで買い取りを進められるとは限りません。会社による取得の可否や必要な手続きに加え、支払後の資金繰りも確認します。
給与や借入返済に必要な資金まで使うと、会社の支払いに影響します。預金があることと、買い取りに回せる余裕があることを分けてください。会社に余力が乏しい場合は、第三者への株式譲渡も比較の対象になります。
自社株を売って社長を辞めれば、連帯保証も終わりますか?
株式の売却や退任だけで、保証契約が終わるわけではありません。借入ごとに金融機関等の判断と対応を確認する必要があります。
買い手が解除を約束していても、金融機関が同意した状態とは異なります。最終契約で役割や未実施時の扱いを定め、実際の解除についても確認書面を残します。会社の借入と社長個人の保証を、別の一覧にすると確認しやすくなります。
自社株の買取代金は、そのまま生活費に使えますか?
個人が株主として受け取る代金でも、税金や報酬などに備える金額を差し引いて考えます。会社による買い取りでは、みなし配当が生じるかの確認も必要です。
事業譲渡の代金は、売り手の会社が受け取るお金です。社長個人の株式代金と混同しないでください。後払い部分がある場合も、入金前の金額を生活費の原資に数えず、実際の受取時期に沿って予算を立てます。
手元にお金がなくても、買取やM&Aの相談はできますか?
当社への相談は無料で、着手金はありません。成功報酬を成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。費用の支払いが不安な場合も、最初にその事情をお伝えください。
ただし、会社の運転資金や別途依頼する専門家の費用は別に考えます。成約までの支払いが難しい場合や、譲渡が成立しない場合には、法的整理を含む対応の検討が必要です。払えない費用を伏せたまま契約するより、資金不足を共有して依頼範囲と支払条件を確認してください。
まとめ
自社株の買取を考えたら、「買う人」「代金を受け取る人」「会社に残る資金」「個人に残る保証」を書き出してください。次の支払日と、確認できていない保証契約を添えてご相談いただければ、廃業か譲渡かを決めるための整理から始められます。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496