


目次
この記事の対象と結論
廃業を考えている段階の自社株対策は、資金繰りと連帯保証を確かめてから、株の扱いを決める順序が基本です。株価を下げたり、家族へ名義を移したりしても、それだけで会社の借入や個人の保証が片づくわけではありません。
「会社を閉じたい。でも、自分の株と借金はどうなるのか」。そんな迷いを抱えて相談する経営者は珍しくありません。結論が出ていなくても、相談を始められます。
まず分けたいのは、株主としての財産、会社の支払い、保証人としての責任です。事業を引き継ぐ相手が見つかれば、廃業以外の道を検討できる場合もあります。一方、状況によっては法的整理が適切です。自社株だけを動かさず、会社と自分の出口を一緒に考える。そこから対策を組み立てます。
自社株対策は「誰の何を解決するか」で変わる
廃業を検討する経営者の自社株対策では、株の承継と資金不足の解消を分けて考えます。株を譲る話が進んでも、会社に運転資金が入るとは限らないためです。
株価を下げたい理由を言葉にする
「自社株の対策」と聞いて、税金を減らす工夫を思い浮かべる方もいるはずです。ただ、廃業を考えているなら、先に解きたい問題を言葉にしてください。
- 株を売って生活資金を残したい
- 後継者へ経営を引き継ぎたい
- 会社の支払いを続けられない
- 連帯保証の負担を整理したい
必要な対策は、それぞれ異なります。生活資金が目的なら、税金や費用を引いた手取りを確認する。資金不足が迫っているなら、売却まで事業を続けられるかを調べる。保証が不安なら、借入ごとの契約を確かめる。株価の話は、その後にも続きます。
評価額を下げるために会社のお金を使えば、支払いに回せる資金が減るおそれがあります。廃業検討中は、節税効果だけで支出を決めない姿勢が必要です。支出後に給与や仕入代金を払えるかまで確かめてください。
相続や贈与に備えた評価の話と、第三者に売る価格の話も分けます。どの目的のために示された金額かが分からないと、その数字だけで売却の可否を判断してしまうためです。
株主・経営者・保証人を分けて書く
社長が自社株を持ち、借入の連帯保証人にもなっている会社では、役割が重なっています。けれども、株を持つ立場と保証人の立場は別です。
株主は株式を保有し、経営者は事業を運営します。保証人の責任は、保証契約から生じるものです。代表者の退任や株式の売却だけで、保証の扱いまで決まるわけではありません。
紙に「株主」「代表者」「保証人」の欄を作ってみてください。同じ名前が並んでも構いません。家族の名前がある欄には、どの資料で確認したかを添えます。
社長の記憶では自分だけが保証人でも、別の借入では家族が署名している場合があります。株主の話し合いを始める前に、契約書との照合を進めてください。見落としていた課題を拾いやすくなります。
逆に、家族が株主だというだけで、会社の借入の保証人と決めつけるのも避けたいところです。家族への説明も、肩書きや続柄ではなく、実際の契約をもとにおこないます。
株式の売却代金と会社の預金を混ぜない
個人が持つ株式を第三者へ売る場合、売却代金の受取人は原則として売り手の株主です。会社が事業や資産を売る場合は、会社が代金を受け取ります。入口が違うのです。
→ 横にスクロールできます
| 選択肢 | 主な受取人 | 先に確かめること |
|---|---|---|
| 個人保有株の譲渡 | 売り手の株主 | 個人の手取り |
| 会社による事業譲渡 | 売り手の会社 | 債務と譲渡後の費用 |
| 解散後の財産分配 | 分配を受ける株主 | 分配できる財産 |
| 株を保有したまま休業 | 売却代金は発生しない | 維持費と返済 |
株式が売れる見通しでも、その代金を会社の給与支払いに使えるとは限りません。個人から会社へ資金を入れるなら、別の資金移動として扱います。
逆に、事業譲渡の代金が会社へ入っても、全額を社長の生活資金に回せるわけではありません。残る債務や税金を踏まえ、会社のお金の使途を確認する必要があります。
比較表を作るときは、会社用と個人用の収支を分けてください。同じ代金を会社の返済と個人の生活費の両方に計上すると、使えるお金を多く見積もってしまいます。
株を動かす前に持ち主と支払期限をそろえる
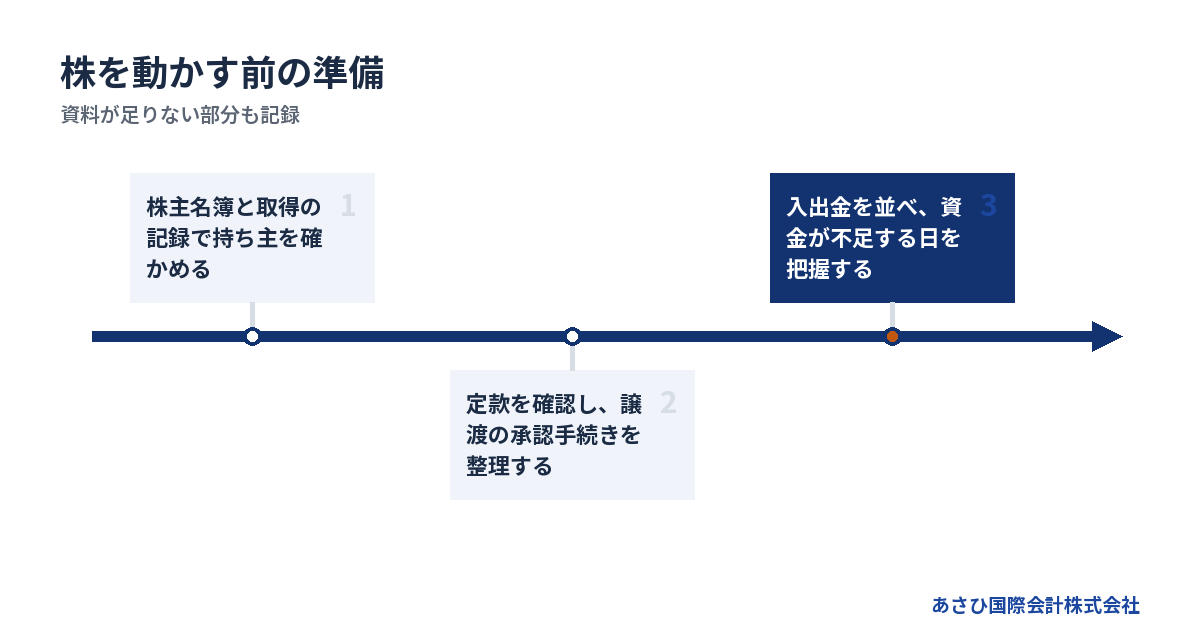
自社株対策の準備では、株主関係と資金繰りを同時に整理します。売却できる株の範囲と、判断に使える時間が見えてくるためです。
株主名簿と取得の経緯を照らし合わせる
株主名簿を確認し、自分がどれだけ株を持っているかを確かめます。家族や元役員の名前が残っている場合は、その経緯も確認対象です。
名簿だけでは説明がつかないこともあります。出資した人と記載された人が違うと感じるなら、独断で名義を直さず、過去の資料を集めてください。
- 現在の株主名簿
- 株式を取得したときの契約書
- 出資や売買代金の入出金記録
- 過去の株式移動に関する書類
資料が見つからない部分は「未確認」と記録します。分からないことを埋めるために、後からつじつまを合わせる書類を作るのは避けてください。
買い手から見れば、誰が売却に同意するのかは取引の前提です。株主間で認識が食い違う状態では、価格がまとまっても実行できないおそれがあります。株の帰属に争いがある場合は、法的な判断を弁護士等の専門家が担います。
連絡が取れない株主がいる場合も、そのまま伝えて構いません。全員と話ができる前提で日程を組むより、確認に時間がかかる部分を早めに把握する方が現実的です。
定款の譲渡制限を確認する
自分の株だから、相手が決まれば自由に渡せる。そう考える前に、会社の定款を確かめます。譲渡制限がある株式では、会社の承認が必要になるためです。
会社法第127条は「株主は、その有する株式を譲渡することができる」と定めています。一方、譲渡制限株式は同法第2条第17号に定義されています。出典はe-Gov法令検索「会社法」。2026年8月18日に確認された条文に基づく説明です。
実務で調べるのは、制限の有無だけではありません。
- 承認をおこなう機関
- 承認に必要な書類
- 他の株主の意向
- 契約と承認の実行順序
社長の署名だけで進められると決めつけず、会社側の手続きを含めて予定を立てます。家族への譲渡であっても、この確認は省けません。
契約書を先に作れば準備が終わる、という話でもありません。誰が何を決める必要があるかを確認し、その決定を記録する段取りまでそろえて進めます。
最後の決算より次の支払日を見る
廃業を迷っている段階では、決算書上の利益だけで時間の余裕を判断しないことです。売掛金の入金が遅れれば、帳簿に利益があっても支払いが難しくなります。
直近の預金残高を出し、入金予定と支払予定を日付順に並べてください。入金については、確定しているものと見込みを分けます。未契約の売却予定代金まで確定入金に含めると、資金不足を見落とすおそれがあります。
- 預金と手元現金の残高
- 入金予定日と回収の見込み
- 給与や仕入代金の支払日
- 借入返済と税金の納付期限
不足する日が分かったら、その日を相談時に伝えます。「資金繰りが厳しい」だけより、検討に使える時間が伝わります。
すでに支払いが遅れている場合は、自社株の価格調査だけを続ける段階ではありません。督促や請求の状況も含め、事業を続ける資金と債務整理の必要性を並行して確認します。待つことで減る資金も、判断の材料です。
売却の話が進んでいるときも、入金までの不足は別に残ります。買い手候補がいることと、次の給与を払えることを同じ見通しで扱わないでください。
家族への承継・第三者への売却・廃業を条件で選ぶ
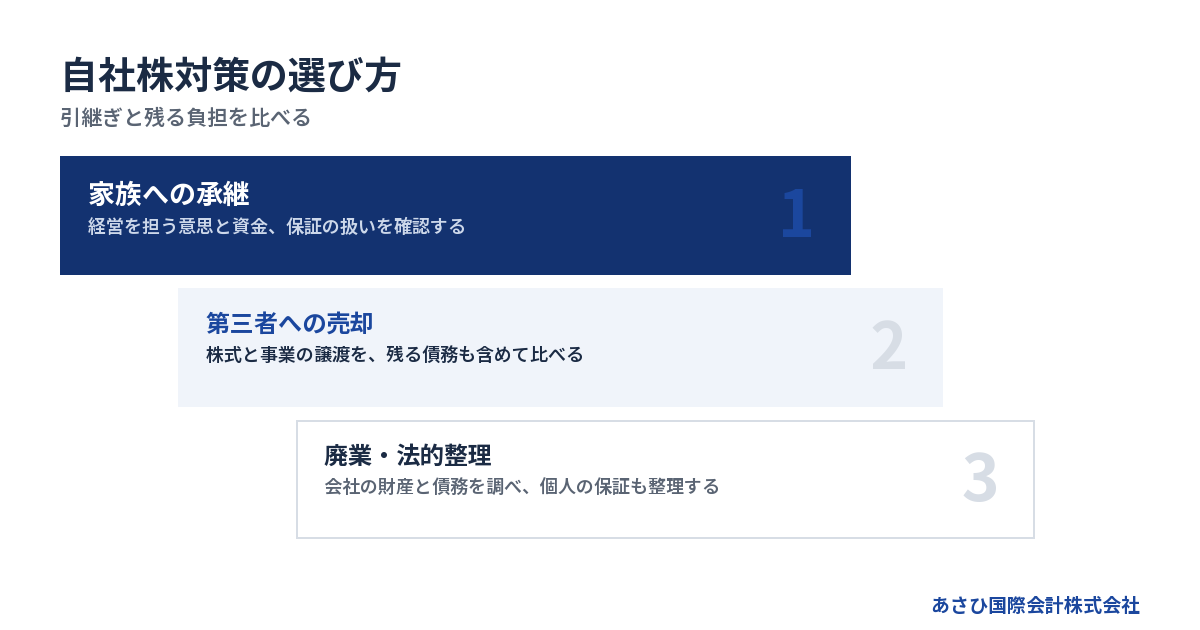
自社株の扱いは、引き継ぐ人の有無と、会社の支払いを続けられるかで変わります。希望する形があっても、資金と保証の条件が合うかを確かめてから進めます。
家族への譲渡は経営と保証の引継ぎを分ける
家族が会社を続けたいなら、株式を引き継ぐ選択肢があります。ただし、「家族の名義にすれば自分の責任が終わる」と考えて進めるのは避けてください。
引き継ぐ人が事業の現状を理解しているか。資金不足の理由と今後の支払いを説明できるか。社長を交代した後の運営まで話し合う必要があります。株を渡すだけでは足りません。
家族内の承継でも、確認事項は残ります。
- 後継者本人が経営を望んでいるか
- 継続に必要な資金を用意できるか
- 他の株主と意向がそろっているか
- 現経営者の保証をどう扱うか
売買か贈与かによって税務上の扱いも変わります。税負担を抑える目的だけで形を選ばず、資金負担を含めて税理士による確認を受けます。
家族へ苦しい状況を説明することには、ためらいもあるはずです。それでも、借入や未払いを伏せたまま株を渡せば、引継ぎ後の生活にも影響します。判断材料を共有してから、引き受けるかを決めてもらう順序です。
第三者への株式譲渡は会社の中身も引き継ぐ
第三者が株式を買う場合、会社そのものは同じ法人として続きます。会社の借入などの債務も会社に残るため、買い手は事業の魅力と負担の両方を調べます。
設備や取引の継続性に価値があっても、資料に出ていない債務が分からなければ判断は進みません。取引の前に財務や法律上の問題などを調べる作業を、デュー・ディリジェンスと呼びます。
売り手側では、次の内容を説明できる状態に近づけます。
- 継続が見込める売上と取引
- 引継ぎ後も働く人の見込み
- 借入と未払いの全体像
- 係争や追加負担の可能性
中小企業庁「中小M&Aガイドライン(第3版)」も、株式譲渡の調査で債務リスクを扱っています。資料は2024年8月公表、2026年8月18日確認の内容です。出典は中小企業庁のガイドライン掲載ページをご参照ください。
不都合な情報を早く出すほど、条件の組み直しを検討しやすくなります。伝えるのが遅れると、契約直前に話が止まるおそれがあります。説明済みの事項と未確認の事項を、資料でも区別しておきます。
株式でまとまらなければ事業単位でも検討する
買い手が会社全体の負担を引き受けにくくても、事業の一部を引き継ぎたい場合があります。対象とする財産や事業を選んで移す取引が、事業譲渡です。
ただし、事業を譲れば旧会社の問題が片づくわけではありません。譲渡後の会社に残る借入と、経営者の保証を整理する計画が要ります。譲渡代金の使い道も、その計画に含めます。
会社法第22条では、商号を続けて使う場合の買い手の責任が定められています。一定の登記や通知による例外もあります。「事業譲渡なら債務は移らない」と単純化するのは避けてください。
債権者を害することを知っておこなう事業譲渡には、同法第23条の2の規律もあります。買い手の認識等による例外を含め、個別の適用は専門家が確認します。根拠はe-Gov法令検索「会社法」。2026年8月18日に確認された内容です。
従業員の引継ぎや必要な許認可も、株式譲渡と同じ扱いとは限りません。事業を残す案と旧会社の整理案を、一続きの計画として比較します。
廃業するなら株主への分配を先取りしない
事業を引き継ぐ条件が整わず、継続による損失が増えるなら、廃業や法的整理を検討する場面です。株主にいくら戻るかより先に、会社の財産と債務を確かめます。
会社法第475条では、株主総会決議による解散後の清算が定められています。同法第499条には、債権者へ申し出を求める手続きがあります。株を持っているからといって、解散直後に預金を分けて終える仕組みではありません。
清算中の株式会社に債務超過の疑いがある場合には、清算人の特別清算開始の申立て義務も問題になります。同法第511条に定められた内容です。支払いの見通しに応じ、依頼を受けた弁護士等が適切な手続きを検討します。
出典はe-Gov法令検索「会社法」。清算に関する説明は、2026年8月18日の条文確認に基づきます。
出資した金額を取り戻したい気持ちは自然です。ただ、その希望と会社が支払える金額は分けて考えます。従業員や取引先への影響を抑えるためにも、財産を個人へ移す判断は先走らないでください。
自社株の価格より「使えるお金」を確かめる
自社株対策の比較では、売却価格に加えて、税金や費用を引いた手取りを確認します。会社に入る代金と個人に残るお金を、同じ金額として扱わないことが出発点です。
債務超過でも事業の引継ぎを検討する余地はある
会社の資産より負債が多いと、株には何の意味もないと感じるかもしれません。けれども、決算書の純資産だけで、買い手にとっての事業価値まで決まるわけではありません。
続いている仕事や働く人に、引き継ぐ意味を見いだす買い手もいます。ただし、事業に価値があることと、株主が高い代金を受け取れることは別の話です。買い手が負う資金負担も価格の検討に関わります。
当社が支援して成約した案件には、売上1億円前後の会社もあります。債務超過は5,000万円規模、借入は8,000万円規模でした。同じ財務状態なら同じ条件で成約する、という意味ではありません。
比較したいのは、価格とあわせた譲渡後の状態です。
- 事業を続ける資金の負担
- 従業員の引継ぎ条件
- 売り手に残る契約上の責任
- 経営者保証の整理の見通し
詳しくは自社株がいくらで売れるかを知るための価格と手取り、廃業時の連帯保証の見方をご覧ください。
株式を売った金額の全額に課税されるわけではない
個人の株式売却では、税金を考える対象は売却額そのものと同じではありません。取得費や譲渡にかかった費用などを踏まえて、譲渡益を計算します。株を取得したときの記録を集める理由はここにもあります。
国税庁は株式等の譲渡益について「申告分離課税」と説明しています。所得税と住民税に復興特別所得税を含めた税率は20.315%です。復興特別所得税の対象期間は2013年から2037年まで。出典は国税庁タックスアンサー「株式等を譲渡したときの課税」で、2026年8月18日に確認された内容です。
手取りを試算するときは、税額を売却代金から確保する前提で考えます。入金直後に生活費や別の返済へ使い切ると、納税時に資金が足りなくなるおそれがあります。
取得費の資料が不足している場合も、自己判断で金額を置かずに確認します。概算段階では未確定の税額として扱い、契約条件が固まるにつれて更新する進め方です。
会社の買い取りと清算は税金の扱いを別に見る
自社で株を買い取ってもらう案は、第三者が買う場合とは資金の出どころが違います。会社が代金を払えば、会社の現金が減ります。資金繰りが厳しいときは、その支出自体が継続や整理の妨げになりかねません。
税務上も、第三者への通常の株式売却と同じ計算で済むとは限りません。会社による自己株式の取得や解散時の財産分配では、受取額の一部が配当とみなされる場合があります。これが、みなし配当です。
国税庁タックスアンサー「株式等に係る譲渡所得等の収入金額とみなされる場合」が、この扱いを説明しています。2026年8月18日の確認内容に基づく説明です。個別の税額は、支払内容を分けて税理士が確認します。
選択肢ごとに、次の欄をそろえると比べやすくなります。
- 会社から出ていく金額
- 株主が受け取る金額
- 税金と専門家費用
- 支払い後に残る資金
詳しくは自社株の税金対策で手元資金を減らさないための廃業・売却・連帯保証の整理帳をご覧ください。
連帯保証は株式の売却条件と別に確認する
株式を売る契約を結んでも、金融機関との保証契約が自動的に消えるわけではありません。買い手との約束と、金融機関による解除の確認を分けて進めます。
保証契約ごとに対象の借入を照合する
最初に必要なのは、保証書や借入契約書の写しです。自分が保証していると思う借入と、書類上の対象を照らし合わせます。
民法第446条は「保証契約は、書面でしなければ、その効力を生じない」と定めています。同条では電磁的記録も扱っています。手元に紙が見当たらないことだけを理由に、保証がないとは判断しないでください。
また、連帯保証人には、まず会社へ請求するよう求める権利などがありません。民法第454条による扱いです。根拠はe-Gov法令検索「民法」で、2026年8月18日の条文確認内容に基づきます。
契約ごとに整理する項目は、次のとおりです。
- 借入先と現在の残高
- 保証人として記載された人
- 保証の対象となる債務
- 担保として差し入れた財産
会社の借入一覧だけで終えず、個人の保証一覧と対応させます。どの契約が未確認なのかを残しておけば、相談後の確認も進めやすくなります。
借入先が同じでも、契約が別なら確認を省かないでください。確認できた保証と、まだ書類を見ていない保証を分けて管理します。
買い手の約束と金融機関の同意は別の書類
譲渡契約に保証解除に関する義務を記載することと、金融機関が解除に同意することは、異なる段階です。買い手から「こちらで外します」と言われても、その言葉だけで完了とは扱いません。
中小企業庁「中小M&Aガイドライン(第3版)」は、最終契約で保証の扱いを取り決めることを示しています。同時に、解除や移行は金融機関等の判断によると説明しています。2024年8月公表、2026年8月18日確認の資料です。出典は中小企業庁の掲載ページをご参照ください。
契約を確認する際は、約束の内容を具体化します。
- 誰がどの手続きを進めるか
- 完了までの期限をどう定めるか
- 未完了時にどう扱うか
- 完了を何の書類で確かめるか
株の譲渡完了と保証の解除完了は、分けて管理します。金融機関ごとに進み具合が違う場合も、個別に確認するためです。
譲渡価格が魅力的でも、保証について説明が曖昧なら未解決の条件が残っています。署名を急がず、条件と日程を具体化してから判断します。買い手の資力や、引継ぎ後の返済計画も確認対象です。
保証債務の整理には会社の法的整理等の申立てが必要
「経営者保証に関するガイドライン」第7項(1)の利用には、会社側の手続きも必要です。会社が法的整理または準則型私的整理を申し立てていることが要件に含まれます。
具体的には、保証債務の整理と同時に会社が申し立てる場合が対象です。会社側の手続きがすでに進行中の場合や、終結している場合も含まれます。廃業(清算)の場合も、任意の解散・清算のみでは要件を満たしません。「廃業を考えている」「資産を開示した」という事情だけで満たす要件ではありません。
確認する要件は、次のとおりです。
- 保証契約が第3項の対象要件を満たすこと
- 会社が法的整理等を申し立てていること
- 債権者に経済的合理性が期待できること
- 所定の免責不許可事由もそのおそれもないこと
上の「法的整理等」には、法的債務整理と準則型私的整理が含まれます。申立てとの関係は、同時申立て・手続き中・終結済みのいずれかで確認します。単に会社の返済条件を相談しているだけで、該当すると判断しないでください。
債権者の経済的合理性は、破産による配当より多い回収が見込めることなどから検討されます。免責不許可事由は、破産法第252条第1項のうち第10号を除く規定が対象です。現に生じていないことに加え、そのおそれもないことが求められます。
出典は全国銀行協会「経営者保証に関するガイドライン」第7項(1)。2026年8月19日の原文確認に基づく説明です。各要件への該当性は、依頼を受けた弁護士等が確認します。
新たな融資で保証を求めないための条件と、既存の保証債務を整理する条件は別です。廃業検討中の相談では、会社側の手続きの見通しとあわせて確認します。
相談から実行までは資料・役割・費用をそろえる
自社株対策の相談は、売却や廃業を決める前でも始められます。支払期限を伝え、資料が足りない部分を明らかにすると、検討できる選択肢を絞りやすくなります。
資料が欠けていても期限と困りごとは伝える
相談のために資料を完璧にそろえようとして、時間を使い切らないでください。最初は手元の資料と、分からないことのメモで構いません。
- 決算書と直近の試算表
- 株主名簿と定款
- 借入契約書と保証関係の書類
- 入出金予定をまとめたメモ
相談時には、「いつ資金が足りなくなるか」を添えます。続けたい事業があるのか、経営から退きたいのかも、決まっている範囲で伝えてください。
従業員への説明時期も検討事項です。未確定の売却を決定事項として話せば、後で説明を直す負担が生じます。一方、何も知らせないまま急に止めれば、働く人の生活に影響します。確定した事実と検討中のことを分け、説明の順序を組み立てます。
取引先についても、引継ぎが必要な契約や進行中の仕事を整理します。株の売買だけに目を向けず、現場を止めずに渡せるかまで資料に反映させます。
相談後は、次に確認する書類と担当者を決めてください。持ち帰る宿題が曖昧なままだと、同じ説明を繰り返すうちに支払日が近づいてしまいます。
法律・税務・M&Aで依頼する仕事を分ける
相談相手を選ぶときは、肩書きだけで判断せず、何を担当するかを確認します。同じ会社の出口でも、法的な処理と買い手探しでは仕事内容が異なります。
| 担い手 | 主な確認・担当範囲 |
|---|---|
| 経営者本人 | 方針決定と資料説明 |
| 弁護士 | 法的判断と債務整理 |
| 税理士 | 課税関係と税額確認 |
| M&A仲介 | 買い手探索と条件整理 |
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。状況によっては法的整理が適切な場合もあります。M&Aを進めることだけを相談の前提にしないでください。
あさひ国際会計株式会社は、再生型M&Aの仲介を担います。金融機関に説明する資料の整備や、事業価値の説明資料の作成が当社の役割です。M&Aの条件設計を通じて、経営者ご本人の協議を後方から支えます。
金融機関との協議や交渉の主体は経営者本人です。必要に応じ、依頼を受けた弁護士等の専門家が担います。契約前には、この役割分担と費用の範囲を確認します。
依頼先を比べるなら、残る保証を誰が確認するかも聞いてください。売却完了後の確認まで担当が明らかなら、未完了の事項を追いやすくなります。
費用は支払時期と代金の使途まで確認する
費用を見るときは、報酬の総額に加え、いつ支払うのかを確認します。成約までの運転資金と、成約時の費用を分けて把握するためです。
当社は相談無料で、着手金なしの成功報酬のみです。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。出典は当社の費用体系で、2026年8月11日に確認された内容です。成功報酬が無料という意味ではありません。
この説明は当社の報酬についてのものです。税金や別途依頼する専門家の費用まで、すべて不要になるという意味ではありません。事業譲渡で会社に入る代金についても、精算と残る債務の関係を個別に確認します。
資金が乏しい場合は、契約前に支払いが難しいことを伝えます。費用を用意できる前提で予定を立てず、譲渡代金で精算できる範囲を確かめてください。成約が見込めない場合には、法的整理の費用を含めて方針を見直します。
売却を待てば資金が増えるとは限りません。必要な支出と支払時期が見えた段階で、続ける案と閉じる案を比較します。
詳しくは自社株のおすすめの譲り方は廃業の理由で変わる、借入と連帯保証から選ぶ道をご覧ください。
よくある質問
自社株の評価額を下げれば借金対策になりますか?
株式の評価額を下げるだけで、会社の借入や個人の保証が減るわけではありません。借入の返済と保証の整理には、それぞれ別の確認が必要です。評価額を下げるための支出で現金が減れば、かえって支払いが難しくなるおそれもあります。廃業を検討しているなら、実行後の資金残高まで確認してください。
家族に株を渡して社長を辞めれば連帯保証も終わりますか?
家族への株式譲渡や社長の退任だけで、連帯保証が終わるとは扱えません。保証契約の変更や解除について、金融機関の同意などの確認が必要です。後継者が経営を引き受ける話と、前経営者の保証の扱いを分けて進めます。家族間の合意だけで金融機関との契約まで変わったと判断しないでください。
債務超過の会社でも自社株を売る相談はできますか?
債務超過でも、事業を引き継ぐ可能性を検討する相談はできます。買い手は財務の状態に加え、仕事の継続性や引継ぎ後の資金負担を確認します。株式譲渡で進めにくければ、事業譲渡を含めて比較する場合もあります。ただし、買い手が見つかるか、株主に代金が残るかは個別の条件によります。
売却するか廃業するか決まっていなくても相談できますか?
方針が決まっていなくても相談できます。手元資金と支払期限を伝え、事業を続けた場合と閉じた場合の負担を比較するところから始めます。あさひ国際会計株式会社の相談は無料です。売却を前提に決める必要はなく、資料を確認した結果、法的整理を含む別の選択肢を検討する場合もあります。
まとめ
株主名簿と借入・保証の書類を手元に置き、次の支払予定と困っていることをメモにしてください。廃業か売却かを決めきれない段階でも、そのメモをもとに、自社株対策と会社の出口をあわせてご相談いただけます。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496