


目次
この記事の対象と結論
自社株の税金対策は、税額を抑える工夫と、支払い後に残る現金の確認をセットで進めます。廃業を考えるほど資金繰りが厳しいなら、株を動かす前に、売却代金の受取人と連帯保証の扱いを整理してください。
借入の返済に追われ、「株を売れば生活費が残るのか」と悩む経営者もいます。廃業や保証について相談する経営者は珍しくありません。結論を決めてから相談する必要もないのです。
第三者への株式売却、自社による買い取り、会社の清算では、同じ金額を受け取っても税金の計算が変わります。 節税だけを先に決めると、会社の運転資金や個人の納税資金が足りなくなるおそれがあります。税金・借入・保証を分けて確認し、廃業と譲渡を比べるところから始めましょう。
自社株の税金対策は「誰に売るか」で出発点が変わる
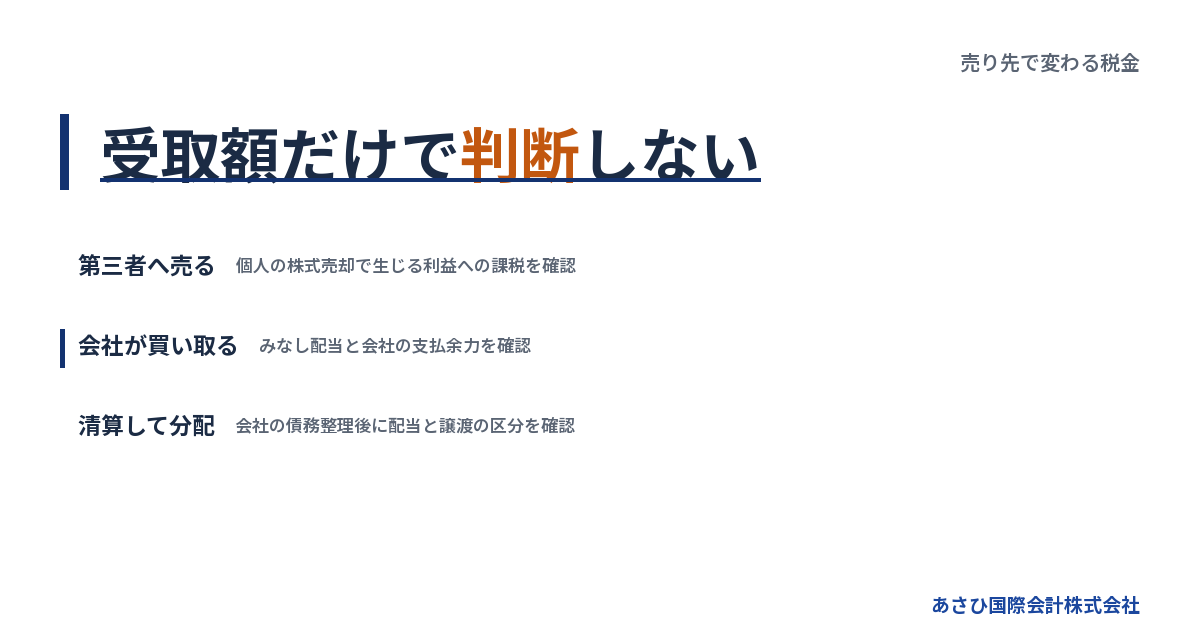
自社株を第三者に売る場合と、発行した会社に買い取ってもらう場合では、課税の扱いが異なります。廃業して財産を受け取る案も含め、取引の形を先にそろえると比較しやすくなります。
第三者への売却は、受取額と利益を分けて考える
個人が保有する株式を第三者に売った場合、基本となるのは売却で生じた利益への課税です。代金全体に、そのまま税率を掛ける計算ではありません。
他の所得と分けて税金を計算する扱いを「申告分離課税」と呼びます。個人の株式譲渡益に対する税率は、復興特別所得税を含めて20.315%です。復興特別所得税の上乗せ期間は平成25年から令和19年まで。出典は国税庁「株式等を譲渡したときの課税」で、提示資料の確認日は2026年8月18日です。
ただし、会社自身に売る取引まで同じ計算で扱うと、見積もりがずれる場合があります。買い手の確認が先です。
会社の買い取りでは、みなし配当の確認が要る
自分の会社に株を買い取ってもらうと、受け取るお金の一部が配当として扱われる場合があります。配当という名目で支払っていなくても、税務上は配当とみなす部分です。これを「みなし配当」と呼びます。
「株を売る」という見た目だけでは判断できません。非上場株式のみなし配当は、総合課税の配当所得として扱われます。他の所得も踏まえて税額を確認する必要があります。
さらに、買い取り代金を出すのは会社です。経営者の口座に現金が入っても、会社の資金が減れば給与や仕入れの支払いに影響しかねません。会社が買い取りに使える資金と、手続き上の条件を先に確かめます。
出典:国税庁「株式等に係る譲渡所得等の収入金額とみなされる場合」、国税庁「配当金を受け取ったとき」
廃業して受け取る財産にも課税の区分がある
会社をたたみ、債務などを整理した後に財産が残れば、株主への分配を検討することになります。その受取額も、単純に株式の売却代金と同じ扱いにはなりません。
国税庁は、残余財産の分配について「みなし配当」とされる部分を区分しています。その部分を除いた金額が、株式等の譲渡所得等の収入金額とみなされる仕組みです。
会社の預金残高が、そのまま社長に渡るわけではありません。未払いの費用や借入に加え、会社側の税金も確認が要ります。残る財産を見積もってから、個人側の課税を計算する順序です。
出典:国税庁「株式等に係る譲渡所得等の収入金額とみなされる場合」
比較表には税率より先に受取人を書く
同じ「会社を譲る」という話でも、お金の受取人は異なります。まず、次の違いを押さえてください。
→ 横にスクロールできます
| 選択肢 | 代金等の受取人 | 主な税務確認 |
|---|---|---|
| 第三者への株式譲渡 | 売主である株主 | 株式の譲渡益 |
| 自社による買い取り | 売主である株主 | みなし配当の区分 |
| 事業譲渡 | 事業を売る会社 | 法人の所得 |
| 清算後の財産分配 | 分配を受ける株主 | 配当と譲渡の区分 |
株式を個人で持つ経営者を想定した整理です。法人が株主である場合などは、前提が変わります。比較を依頼するときは、株主名簿も添えると認識の違いを減らせます。
詳しくは自社株のみなし配当と税金の落とし穴|会社の買い取り・廃業で変わる課税をご覧ください。
税金を見積もる土台は、株の取得記録と売却条件
自社株の税金対策では、取得時の記録と売却にかかる費用を整理すると、課税される利益の見積もりを詰められます。価格が未定でも、計算に使う資料の準備は進められます。
設立時の出資と、その後の取得を区別する
長く経営していると、「最初にいくら出したか覚えていない」ということもあります。記憶だけで取得費を置くと、手取りの試算が揺れてしまいます。
設立時から持っている株と、後から買った株では、確認する記録が異なります。途中で相続や贈与があったなら、その経緯も伝えてください。現在の資本金だけから、自分の株の取得費を決めるのは避けます。
探す資料の候補は次のとおりです。
- 設立時の出資を示す資料
- 株式を買ったときの契約書
- 株式代金の支払い記録
- 相続や贈与に関する資料
- 株主の変動がわかる記録
手元にない資料は、ないまま一覧にします。税理士に「何が不足しているか」を伝えれば、追加確認の対象を絞りやすくなります。資料探しのために資金繰りの相談を遅らせる必要はありません。
売却費用は支払額と税務上の扱いを分ける
仲介報酬などが発生する場合、売却代金から引かれる現金と、税金の計算に反映できる費用を分けて確認します。支払った費用が、すべて同じ税務上の扱いになるとは限りません。
契約書や請求書には、何の業務に対する費用かがわかる形で残しておきます。株式売却のための費用なのか、会社の整理にかかる費用なのかでも、確認先や負担者が変わるためです。
見積書では、次の点を照らし合わせてください。
- 契約上の報酬負担者
- 報酬が発生する条件
- 実際に精算する時期
- 税務上の費用の扱い
会社が契約者なのに個人の支出として試算するなど、負担者が食い違うと比較が崩れます。税引後の手取り表にも、誰の費用かを記載します。
会社の赤字と株主の売却益は別に計算する
会社の決算が赤字でも、経営者個人が株の売却で利益を得る場合はあります。会社の業績と個人の株式譲渡所得は、納税者が異なるためです。
「赤字会社だから、売っても税金はかからない」と考えて代金を使うと、後で納税資金が不足しかねません。会社の損失を個人の利益からそのまま差し引く試算も避けてください。
債務超過の場合も同様です。帳簿上の純資産だけで、株式の売却条件や個人の課税が決まるわけではありません。買い手が事業の継続価値をどう見るかによって、譲渡の可能性も変わります。
逆に、利益がほとんど出ない売却で、節税策に費用と時間をかけても効果が限られる場合があります。まず利益が生じる見込みを確かめ、その後に検討の深さを決めます。
値下げによる税額減と、手取りの増加を混同しない
売却価格を下げれば、利益に対する税額も減る場合があります。しかし、受け取る代金まで減るため、経営者に残るお金が増えるとは限りません。
判断するのは税額だけではありません。買い手の提示額から、税金と費用を差し引いて比べます。返済への充当が条件なら、その支出も別の欄に置いてください。
親族や関係会社に安く移す案も、金額だけで進めないことです。価格の根拠や当事者の関係によって税務確認が必要になります。根拠のない価格を先に契約書へ入れると、後から説明に困ります。
詳しくは自社株がいくらで売れるかを知るための価格と手取り、廃業時の連帯保証の見方をご覧ください。
廃業・株式譲渡・事業譲渡は同じ条件で比べる
廃業と譲渡の比較では、個人の税金だけでなく、会社に残る債務と事業を続ける資金も見ます。税額が低い案でも、実行まで資金が持たなければ採用しにくくなります。
株式譲渡では会社の借入も確認対象になる
株式譲渡は、会社の持ち主が変わる取引です。法人格は変わらないため、借入などの債務は会社に残ります。買い手は、その債務も踏まえて条件を検討します。
確認されるのは決算書に載った借入だけではありません。未払いの費用や、将来支払いが生じる可能性のある契約も、価格や実行条件に関わります。説明が後になるほど、条件の見直しにつながりやすくなります。
社長への代金と、会社に投入される資金も分けてください。買い手が会社の運転資金を用意する話と、株主に株式代金を払う話は別です。提案書の総額だけを見ると、個人の受取額を多く見積もるおそれがあります。
事業譲渡の代金は会社に入る
事業譲渡では、事業を売る会社が代金を受け取ります。経営者個人の生活費として、直ちに使えるお金とは区別が必要です。
資産の譲渡による利益は、法人の所得の計算に関わります。また、消費税は譲渡する資産の内容を見て確認します。有価証券や土地の譲渡が非課税となる一般原則も、対象資産ごとに当てはめることになります。
会社に入った代金をどう使い、その後どう会社を整理するかまで見積もってください。株主へ財産を分配する段階では、個人側の課税も検討対象です。
事業譲渡の価格と株式譲渡の価格を、そのまま横並びにはできません。会社に入る金額と個人に残る金額をそろえてから比較します。
清算では資産の処分と債務の整理が先になる
廃業する案では、会社の資産をいくらで換金できるかを確認します。帳簿に載っている金額で売れるとは限らず、撤去や契約終了の費用が生じる場合もあります。
売掛金も額面だけでは判断できません。回収の見込みと入金時期を分けて整理します。現金が入るまで支払いが待てるかも、廃業の資金計画に関わるためです。
清算中の株式会社に債務超過の疑いがある場合、会社法は特別清算開始の申立てについて定めています。「清算人は、特別清算開始の申立てをしなければならない」という規定です。単に会社を閉じる届出だけで済む話ではありません。
会社法第511条の内容は、e-Gov法令検索で2026年8月18日に確認された事実に基づきます。個別の手続きの判断は、依頼する弁護士等が担います。
比較の前提には雇用と実行までの資金も入れる
税金の面で有利に見える案でも、従業員が離れ、事業の引き継ぎが難しくなれば実行条件が変わります。従業員や取引先への影響も、価格と並べて考えます。
家族に残したい生活費だけを先に決めると、会社の支払いとの間に無理が出ることもあります。希望額と、現実に確保できる見込み額は分けて記載してください。
比較表に添える確認事項は次のとおりです。
- 事業を続けるために必要な資金
- 引き継ぐ従業員の範囲
- 継続に同意が要る契約
- 実行までに支払う費用
- 買い手が資金を出す時期
詳しくは自社株のおすすめの譲り方は廃業の理由で変わる、借入と連帯保証から選ぶ道をご覧ください。
納税資金は、会社と個人で別々に確保する
自社株の売却代金が入っても、全額を返済や生活費に回すと納税資金が不足する場合があります。会社と個人の資金表を分け、支払日まで含めて見通しを立てます。
手取りの試算と口座残高の予定表を用意する
税引後の手取りがわかっても、途中の支払いを乗り切れるとは限りません。入金より先に費用が出る場合や、売却代金の一部が後払いになる場合があるためです。
利益の計算と、現金の動きを分けてください。前者は税額を見積もるため、後者は支払いが途切れないかを見るために使います。
予定表には、次の項目を置きます。
- 売却代金の入金予定
- 仲介報酬などの精算予定
- 税金の支払い予定
- 借入返済への充当予定
- 生活費として残す予定
分割払いの提案なら、受取総額だけで判断しないことです。課税の時期と入金の時期が合うかを税理士に確認します。契約を結んだ後に不足へ気づくより、条件を検討する段階で見積もるほうが修正しやすくなります。
会社への貸付金と株式代金を混ぜない
社長が会社へお金を貸している場合、株式の譲渡代金とは別に、その貸付金をどう扱うかが論点になります。提案の総額に何が含まれるかを確認してください。
株式代金として受け取る部分と、貸していたお金の返済として受け取る部分では、確認する根拠が異なります。帳簿だけでなく、実際の資金移動や契約も照合します。
会社から返してもらえる見込みがないのに、貸付金の全額を個人の手取りへ入れると、生活設計が崩れます。一方、内容を確かめずに権利を放棄するのも避けたいところです。
資金繰りが厳しい局面では、社長への返済を先に進めてよいかという法的な確認も要ります。税金の計算だけで実行を決めず、他の債権者への影響を弁護士等と整理します。
すでに払えない税金は、節税と分けて扱う
自社株の税金対策を考えている間に、既存の納税期限が迫っている場合もあります。過去の未納と、これからの売却で生じる税金は分けて一覧にしてください。
国税通則法には、廃業や事業の著しい損失などを理由とする「納税の猶予」があります。国税を一時に納付できないと認められることなどが条件です。納税者の申請に基づく期間は1年以内。出典は国税通則法第46条で、提示資料の確認日は2026年8月19日です。
別に、申請による「換価の猶予」もあります。事業や生活の維持への影響と、納税への誠実な意思などが要件です。申請期限は納期限から6月以内、猶予期間は1年以内とされています。出典は国税徴収法第151条の2で、同日の確認内容に基づきます。
どちらも税金をなくす仕組みではありません。適用の見込みや申請に必要な資料を、依頼する税理士等と確認します。M&Aの成立を待つだけで期限を過ぎないよう、未納の整理も並行して進めます。
自社株を動かしても、連帯保証は別に確認する
株式の売却や代表者の交代だけで、金融機関との保証契約が消えるわけではありません。税引後の受取額と、売却後に残る保証責任は別の欄で確認します。
株主・代表者・保証人はそれぞれ立場が違う
会社の持ち主である株主と、会社を代表する人は、法的な立場が異なります。借入の保証人も、契約に基づく別の立場です。
株を譲ったことや役員を退いたことだけを根拠に、保証も終わったと考えるのは避けてください。借入ごとに、誰がどの契約で保証しているかを確認します。
民法第454条は、連帯保証人について「前二条の権利を有しない」と定めています。通常の保証にある、先に会社へ催告するよう求める権利などがないという意味です。会社の財産だけを先に追ってもらえるとは限りません。
この条文はe-Gov法令検索で2026年8月18日に確認された内容です。手元に保証契約書があるなら、写しを用意してください。契約の存在と範囲を確認する出発点になります。
買い手の約束と金融機関の同意を区別する
買い手が保証の解除に向けた対応を約束することと、金融機関が解除に同意することは異なります。売買の当事者間で決めた内容だけで、保証契約が変わるわけではありません。
最終契約では、保証の扱いと、予定どおりに進まなかった場合の対応を検討します。同時に、金融機関側の確認状況を把握してください。
整理する項目は次のとおりです。
- 対象となる借入と保証契約
- 解除に向けて必要な条件
- 買い手が担当する対応
- 解除を確認する資料
- 予定どおり進まない場合の扱い
口頭の説明だけでは、認識の違いが残る場合があります。経営者本人と、必要に応じて依頼する弁護士等が内容を確認します。
保証の問題を、税額の小ささで埋め合わせない
税金が少ない条件でも、保証の扱いが未整理なら、譲渡後の暮らしを見通しにくくなります。手取り額の比較表に、保証の確認状況を併記してください。
たとえば、売却代金の見込みは立っていても、買い手の資金調達や借入の扱いが決まっていない場合があります。その段階の金額は、使える現金が確定したという意味ではありません。
廃業を選ぶ場合も、会社側の債務と個人の保証債務を分けて検討します。会社の整理を進めれば個人も同時に終わる、という前提には立たないことです。
事業を残す余地があっても、資金や債務の状況によっては法的整理が適切な場合もあります。M&Aだけに絞らず、実行できる選択肢を同じ資料で検討します。
相談では「節税したい」を具体的な確認事項に変える
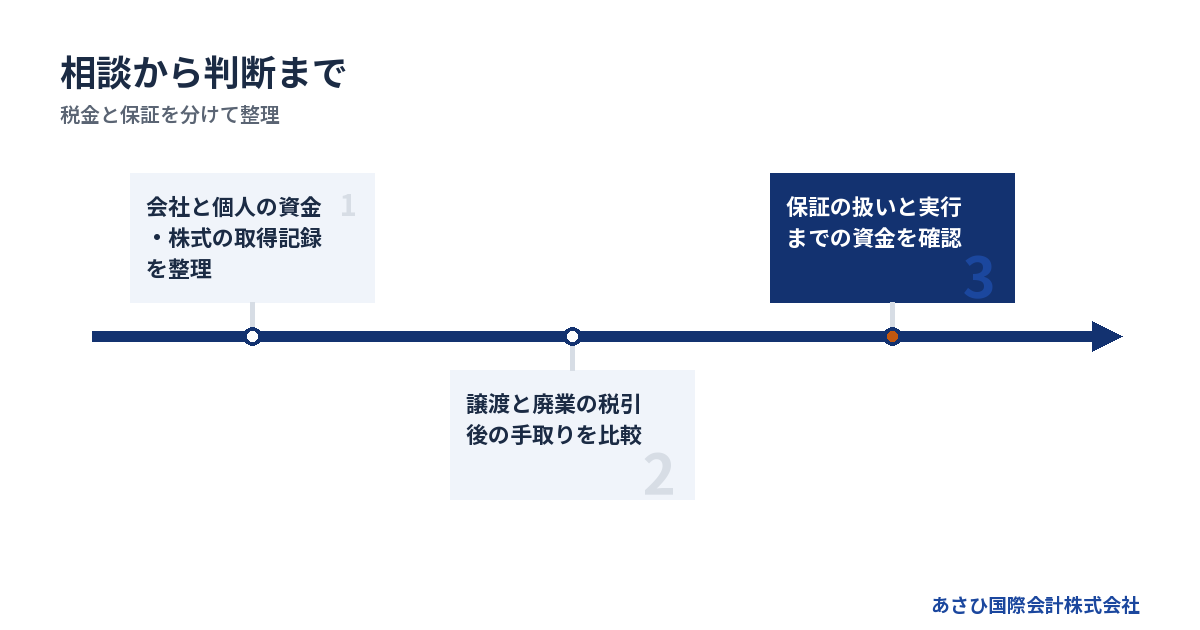
自社株の税金対策を相談するときは、希望する節税額より、手元資金と契約の状況を伝えるほうが判断につながります。資料がそろっていなくても、不明な点を分ければ相談を始められます。
最初に伝えるのは、廃業を考えた理由と資金の期限
後継者がいないのか、返済が続けられないのかによって、検討する案は変わります。「税金を減らしたい」という希望に加え、廃業を考えた理由を伝えてください。
資金繰りが限界に近いなら、次に払えなくなりそうなものも共有します。相談のために整った説明文を作る必要はありません。状況を短くメモすれば足ります。
- 廃業を考え始めた理由
- 預金残高と直近の入金見込み
- 支払いが難しくなる予定日
- 借入残高と保証人の状況
- 株主と持ち株の状況
- 売却について受けている提案
家族や従業員への説明をどこまで済ませたかも伝えます。未説明なら、その事実を共有してください。誰へ何を伝えるかも、事業の引き継ぎに関わるためです。
税務・法務・M&Aの担当範囲を分ける
税理士は、株式の取得費や課税区分を確認し、税額の試算や申告を扱います。弁護士は、債務や保証に関する法的な判断、受任した交渉や手続きを担います。
M&Aの仲介では、譲渡可能性の検討や買い手探し、取引条件の整理を進めます。相談先を選ぶ際は、担当者がどこまで扱い、どこから別の専門家が必要かを聞いてください。
費用の説明も、業務範囲と一緒に受けます。税額の試算だけを頼むのか、申告まで含むのかで依頼内容は変わります。保証についても、資料確認と法的な交渉を混同しないことです。
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では得意分野が異なります。どちらが上という話ではありません。会社の状態によっては、破産・清算などの法的整理が適切な場合もあります。
相談費用と成約時の報酬を区別する
あさひ国際会計株式会社の相談は無料です。報酬は成功報酬のみで、着手金はありません。成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円という仕組みです。これは2026年8月11日に確認された自社の料金条件です。
成功報酬まで無料という意味ではありません。成約時にいくら差し引かれ、いくら残るのかは、税額とあわせて契約前に確認してください。
手元資金がなくても、まず状況を伺えます。ただし、税金そのものや、別途依頼する専門家の費用まで含めた説明ではありません。必要な業務と支払時期を分けて見積もります。
譲渡代金や条件がまだ定まらない段階では、手取りも未確定です。費用を払えない懸念は早めに共有し、実行可能な条件を検討します。
あさひは資料整備と条件設計で経営者を支える
あさひ国際会計株式会社は、再生型M&Aの仲介をおこなっています。連帯保証の解除を見据えたスキームの提案と、事業承継支援が業務の中心です。
金融機関との協議に向けては、財務資料や事業価値の説明資料を整えます。M&Aの条件設計とあわせて、経営者本人の協議を支える後方支援です。交渉の主体は経営者本人と、必要に応じて依頼する弁護士等になります。
相談からは、次の順に確認を進めます。
1. 会社と個人の資金を分けて整理する
2. 譲渡と廃業の実行条件を比較する
3. 税額と保証の扱いを担当者と確認する
4. 契約条件と入出金予定を照合する
税金が少ない案より、税金を払った後も実行できる案を選ぶ。 その判断に必要な材料をそろえることから始めます。すでに買い手の提案がある場合は、署名前の条件表をもとに検討できます。
よくある質問
自社株の税金対策として、会社に買い取ってもらうと有利ですか?
会社による買い取りが有利かは、みなし配当の額や他の所得、会社の支払余力で変わります。第三者への売却と同じ課税になるとは限りません。買い取り後も会社が必要な支払いを続けられるかを含め、税引後の受取額を比べてください。
赤字や債務超過なら、自社株を売ったときの税金はかかりませんか?
会社が赤字や債務超過でも、個人の株式売却で利益が生じれば課税の検討が必要です。会社の損益と株主個人の所得は別に計算します。売却見込額だけで判断せず、取得費と売却にかかる費用を確認し、個人側の利益を試算してください。
売却代金を借入返済に使えば、株式売却の税金は減りますか?
売却代金の使い道と、株式の売却益の計算は別です。返済に使った額が、そのまま株式の利益から差し引かれると考えるのは避けてください。会社と個人のどちらの借入かも明らかにし、返済後に納税資金が残るかを確認します。
廃業を決めてから相談したほうがよいですか?
廃業と譲渡で迷っている段階でも相談できます。資金が尽きる時期や保証の状況がわかれば、比較する案を絞りやすくなります。あさひ国際会計株式会社の相談は無料です。取得時の資料が見つからない場合も、不足しているものを伝えたうえで相談を始められます。
まとめ
株を取得したときの資料と、借入・保証の資料を手元に集め、会社と個人の入出金予定を分けてください。自社株の税金対策は、その資料をもとに譲渡・買い取り・廃業の手取りを比べ、保証の扱いまで確認して進めます。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496