


目次
この記事の対象と結論
自社株の公開買付とは、会社が買付価格や期間などを公表し、自ら発行した株式を株主から買い取る方法です。株主には売却代金が入りますが、買う会社からはお金が出ていきます。
借入の返済が重く、廃業後の生活費も心配な経営者には、この資金の向きが判断の出発点になります。自社株を会社に売ることと、会社の資金繰りを改善することは別の話です。
また、株式を売ったり代表者を退いたりしても、それだけで連帯保証が解除されるわけではありません。非上場の中小企業なら、公開買付という言葉にとらわれず、誰が買うのかを確かめてください。会社のお金、社長個人の手取り、借入と保証の扱いを分けると、廃業と事業承継を比べやすくなります。
自社株の公開買付は、発行した会社自身が買い手になる
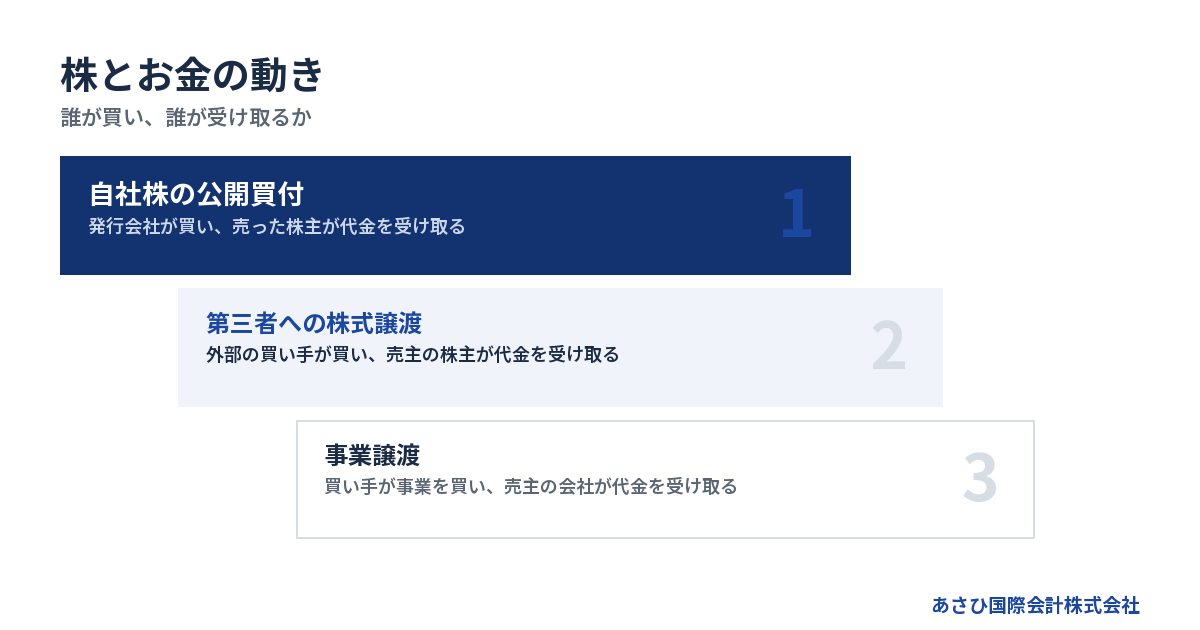
自社株の公開買付では、株式を発行した会社が買い手です。外部の会社が株式を買って経営を引き継ぐ取引とは、買う主体も資金の出どころも異なります。
公開するのは、株式を買い取るための条件
株主に対して買付条件を示し、応募を募って株式を買い取るのが公開買付です。そのうち、発行会社が自らの株式を対象にするものが、自社株の公開買付に当たります。
「公開」という言葉から、会社を広く売りに出すことだと思うかもしれません。けれども、公開する対象は買付けの条件です。事業の買い手を募集するという意味とは異なります。
公表された説明を読むときは、まず次の項目を確認します。
- 誰が株式を買い取るのか
- どの株式を対象にするのか
- どの価格で買い付けるのか
- いつ応募を受け付けるのか
- 応募が予定を超えたらどう扱うのか
価格だけを読んでも、売却できる範囲までは分かりません。希望する株数を売れるか、代金をいつ受け取れるかは、個別の条件を読む必要があります。
なお、公開買付は株式の購入方法を表す言葉です。それだけで、実施する会社の経営状態や目的まで決まるものではありません。廃業の準備なのか、株主構成の見直しなのかも、説明を分けて読むことになります。
自社株買いと公開買付は、同じ範囲の言葉ではない
会社が自ら発行した株式を取得することを、一般に自社株買いと呼びます。公開買付は、そのために使われる方法のひとつです。
したがって、自社株買いの話が出たからといって、公開買付を予定しているとは限りません。非上場会社で、経営者の保有株を会社が買い取る話もあります。こちらは、会社の状況に合わせて取得の手続きや条件を確認する場面です。
混同しやすいのは「自社株」という表現でしょう。経営者が「自社株を売りたい」と言うときは、自分が保有する会社の株を指すことが多くあります。一方、「自社株買い」では会社側の取得に着目しています。
説明を受けたら、主語を補ってみてください。
「私の株を、私の会社が買う」のか。「私の株を、外部の買い手が買う」のか。この言い換えだけで、次に調べる内容がかなり絞れます。売る株が同じでも、お金を出す人が違えば、会社に残る資金も変わるためです。
第三者による会社の買収とは、経営の引継ぎ方が違う
外部の買い手への株式譲渡では、買い手が株主となり、経営の引継ぎを進めることがあります。自社株の公開買付は、会社自身による株式の取得です。外部の経営者やスポンサーが入ることまでは意味しません。
廃業を考えている社長には、この違いが響きます。
自分の株を会社に買い取ってもらえても、次に誰が経営を担うのかは別途決める必要があります。従業員への指示や取引先への対応を、株の買い取りだけで終えることはできません。
→ 横にスクロールできます
| 比較する点 | 自社株の公開買付 | 第三者への株式譲渡 |
|---|---|---|
| 株を買う主体 | 発行した会社 | 外部の買い手 |
| 代金の支払元 | 発行した会社 | 外部の買い手 |
| 売却代金の受取先 | 応募した株主 | 株を譲る株主 |
| 経営の引継ぎ | 別途検討が必要 | 譲渡条件として検討 |
株の現金化が目的なのか、経営から退くことが目的なのか。両方を望むなら、買い取り後の運営まで条件に含めて考えます。名称が似ていても、目的に合う取引は同じとは限りません。
非上場の中小企業では、公開買付より買い取りの前提を確かめる
非上場の中小企業が経営者の株を買い取る場合、公開買付の説明をそのまま当てはめることは避けたいところです。取得できる条件と、取得後も支払いを続けられるかを先に調べます。
上場会社のニュースは、そのまま自社の手順書にならない
ニュースで見かけた買付価格や進め方が、自社にも使えるとは限りません。株式を日々売買する市場がある会社と、限られた株主が保有する会社では、確認する前提が異なるからです。
非上場会社では、株主が誰かという基本情報から整理が要る場合もあります。登記上の代表者と、株式を保有する人は別の立場です。社長だから全株を自由に処分できる、とは考えないでください。
手元で確かめたいのは、次の資料です。
- 現在の定款
- 株主名簿
- 過去の株式売買に関する書類
- 株式取得に関する会社の決議書類
家族の名義が含まれている場合も、名義だけで結論を出さないようにします。取得の経緯や当事者の合意を確認する必要があるためです。資料に食い違いがあれば、買い取りの価格を詰める前に整理します。
相談の段階で、すべてそろっている必要はありません。見つからない資料と、内容が分からない資料を分けて伝えるだけでも、調査の順番を決めやすくなります。
預金があっても、株を買うために使えるとは限らない
会社の口座にお金があることと、自社株の取得に使えることは別です。取得に充てられる財源や社内手続きには、法的な確認が伴います。預金残高だけを見て、買い取り額を決めるのは避けましょう。
さらに、法律上の確認を終えても、経営上の余裕があるとは限りません。入金直後の口座残高には、翌月以降の給与や仕入れ代金に回すお金も含まれます。納税に備えて残すべき資金もあるはずです。
確認は、次の順序で進めると整理しやすくなります。
1. 自社株の取得に使える財源を確認する
2. 予定する社内手続きを確認する
3. 買い取り後の支払予定を並べる
4. 入金が遅れた場合の不足額を調べる
帳簿上の利益と、口座の現金は一致しません。売掛金がまだ回収できていればよい、という判断にも注意が要ります。入金の確度や時期が変われば、買い取り後の資金繰りも変わります。
廃業を考える局面なら、営業を続ける費用に加え、閉じるための支出も計算に含めてください。
社長と会社が合意しても、手続きの確認は残る
経営者が株主でも、会社の財産を個人の財布と同じようには扱えません。社長の生活費を確保したいという事情だけで、会社から買い取り代金を支払う判断はできないためです。
とくに、ほかの株主がいる会社では、取得条件について認識のずれが生じやすくなります。売る株主だけに説明し、残る株主への影響を確かめないまま進めるのは避けたいところです。
確認する論点には、次のようなものがあります。
- 売却する株式の保有者
- 売却価格を決めた根拠
- 必要な会社の承認や決議
- 残る株主への影響
- 代金支払い後の会社財産
外部の買い手への譲渡でも、定款の確認は欠かせません。会社法上、株式の譲渡は原則として認められます。ただし、譲渡制限株式では会社の承認が関係します。
価格に合意したことと、譲渡に必要な手続きが整ったことは分けて管理してください。個別の取得や譲渡の適法性は、依頼する弁護士等の専門家による確認が必要です。
廃業を考える会社が先に見るべきものは、買付価格より資金の行き先
廃業を検討する会社では、株の売却代金が誰に入り、支払い後に何が残るかを調べます。社長の手取りが増えても、会社の支払原資が不足すれば、廃業の準備はかえって難しくなるおそれがあります。
自社株を買い取ると、会社から株主へお金が移る
会社が社長の株を買えば、買い取り代金は会社から社長個人へ移ります。この取引だけでは、会社の借入金は減りません。会社が支払う代金と、金融機関へ返済するお金は別だからです。
ここが、資金繰り改善との違いです。
会社に残る預金が減っても、その後に十分な入金があれば運営できるかもしれません。一方、売上の減少や回収の遅れがあるなら、株の買い取りが資金不足を早めることも考えられます。
株価の検討と並行して、次の支払先を確認してください。
- 従業員への給与
- 仕入れ先への支払い
- 借入金の返済
- 税金や社会保険料
- 事務所や店舗の契約終了費用
買い取り代金を支払った後も、これらの負担は残り得ます。取引の前後で預金残高を比べるだけでは足りません。支払日ごとに、不足が出ないかを追う必要があります。
また、会社から受け取ったお金を社長が後で貸し戻す予定なら、その前提も明示してください。資金が往復する計画では、税金や契約を含めた全体の検討が要ります。
外部への株式譲渡でも、会社へ売却代金が入るとは限らない
外部の買い手に社長の保有株を売る場合、株式の代金は原則として売主である社長に入ります。会社が売却代金を受け取る取引とは区別してください。
買い手が代金を出すので、対象会社が自社株を買う場合とは資金の動きが異なります。ただし、それだけで会社の運転資金が増えるわけでもありません。買い手からの資金投入が必要なら、別の条件として詰めることになります。
比べるときは、金額の名称をそろえます。
→ 横にスクロールできます
| お金の種類 | 主な受取先 | 確認する内容 |
|---|---|---|
| 株式の売却代金 | 株を売った株主 | 税金と売却費用 |
| 事業の売却代金 | 事業を売った会社 | 債務と会社の税金 |
| 買い手の追加資金 | 契約によって異なる | 使途と入金時期 |
| 自社株の買付代金 | 株を売った株主 | 会社の資金減少 |
「買い手が資金を出す」という説明だけでは、何のためのお金か分かりません。株の代金なのか、会社の運転資金なのかを、書面上でも分けて確認します。
詳しくは自社株がいくらで売れるかを知るための価格と手取り、廃業時の連帯保証の見方をご覧ください。
廃業費用と生活費を、同じ資金として数えない
会社を閉じる費用と、退任後に家族が暮らすお金は分けて計算します。同じ預金を両方の原資に見込むと、実行時に不足が表面化するためです。
まず会社側では、営業を止めるまでの支払いを洗い出します。そのうえで、契約終了や財産の処分に伴う支出を加えます。社長個人の生活費は、別の表で確認する形です。
比較するときは、次の条件をそろえてください。
- 廃業まで営業を続ける期間
- 従業員の雇用と未払いの扱い
- 設備や在庫の処分見込み
- 契約終了で発生する支払い
- 社長個人に残る保証の負担
会社の備品を売れば生活費になる、と先に考えるのも危うい判断です。会社が所有する財産の売却代金は、会社の資金として扱うことになります。社長個人へ移すには、その根拠や手続きを確かめなければなりません。
従業員や取引先への影響が気になり、決断できない経営者もいます。気持ちだけで結論を急ぐ必要はありません。支払いと引継ぎの予定を見える形にすると、誰への説明をいつ準備するかが具体的になります。
買付価格の全額が手取りになるわけではない
自社株の買い取りを検討するときは、額面の価格と税引後の手取りを分けます。買い手が発行会社なのか第三者なのかによって、税務上の確認内容も変わります。
発行会社への売却では、みなし配当を確認する
自分が保有する株式を発行会社に売る場合、受け取るお金の一部が配当として扱われることがあります。実際に配当という名目で払われなくても、税務上は配当とみなす部分です。これを「みなし配当」と呼びます。
そのため、自己株式の取得に伴う受取額を、すべて通常の株式売却と同じ扱いで計算するのは避けてください。取引の方法や株式の状況などによって、確認すべき内容があります。
国税庁は、自己株式の取得等について、収入金額から除く部分を「みなし配当の額に相当する金額」と説明しています。売却代金の全額が、そのまま株式の譲渡所得等の収入になるとは限らないということです。出典:国税庁「株式等に係る譲渡所得等の収入金額とみなされる場合」。
買い取り額を合意する段階で、税金の見積もりも用意します。契約後に税負担を知ると、生活費や保証債務への備えを組み直すことになりかねません。
公開買付という名称だけで、税務上の扱いを決めないようにしましょう。上場株式の説明を非上場株式の買い取りに流用することも、誤算の原因になります。
同じ売却額でも、第三者に売った場合とは比較が必要
外部の買い手への株式譲渡と、発行会社による買い取りでは、売却額が同じでも手取りが変わる可能性があります。税金だけでなく、報酬や実費の負担も条件次第だからです。
比較表を作るなら、次の項目をそろえます。
- 契約上の売却代金
- 株式の取得にかかった費用
- 売却に伴う報酬や実費
- 見込まれる税金
- 最終的に残る手取り
「高く買ってもらえる方がよい」と考えるのは自然です。ただ、会社が買う場合には会社の資金減少も併せて見る必要があります。社長個人の手取りだけを最大にしても、会社の支払いが行き詰まれば問題が残ります。
税務の検討では、個人株主か法人株主かという違いも伝えてください。家族や関連会社が株主なら、それぞれの扱いを確認することになります。
詳しくは自社株のみなし配当と税金の落とし穴|会社の買い取り・廃業で変わる課税をご覧ください。
手取りは金額だけでなく、使える時期まで確かめる
受け取れる予定の売却代金でも、支払日前の給与や返済には回せません。契約の日と入金の日を分けて把握し、支払いの予定と重ねる必要があります。
公開買付への応募も、生活費がすぐ口座に入ることと同じではありません。個別の買付条件を読み、応募後の流れと決済の時期を確認してください。
非上場株式の売買でも、代金が一括払いか分割払いかで資金計画は変わります。残額の支払いに条件が付くなら、その条件を満たせない場合の扱いも検討することになります。
手取りの計算には、時間の軸も必要です。
- 契約を締結する予定日
- 株式を移す予定日
- 代金を受け取る予定日
- 税金の支払いに備える時期
入金予定が変わった場合、何の支払いが先に不足するのか。ここまで確認すると、契約を進めてよいかの判断が具体的になります。手取り見込みを、全額すぐに使えるお金として数えないことが肝心です。
株を手放しても、借入と連帯保証は別に扱う
自社株の公開買付に応募して株を売っても、保証契約が自動的に消えるわけではありません。株主としての立場、代表者としての立場、保証人としての責任を分けて確認します。
株主・代表者・保証人は、それぞれ異なる立場
株を売れば、売った分の株主としての立場が変わります。代表者を退けば、会社経営上の役割にも変化があります。しかし、金融機関と結んだ保証契約の扱いは、それとは別の問題です。
「もう会社を辞めたので、借入の責任も終わったはず」。そう思ったまま時間が過ぎると、後から保証の負担に気づくおそれがあります。
連帯保証について、民法第454条は「前二条の権利を有しない」と定めています。通常の保証にある催告の抗弁と検索の抗弁を、連帯保証人は有しないという規定です。会社への請求や財産への執行を先に求める権利には制限があります。出典:e-Gov法令検索「民法」。
確認の起点は、記憶より契約書です。
- どの借入に保証を付けたか
- 誰が保証人になっているか
- 保証の範囲はどう定められているか
- 変更や解除の書類があるか
契約書の写しが見つからない場合も、そのことを相談時に伝えてください。手元に書面がないことだけで、保証がないとは判断できません。
買い手との約束だけでは、金融機関との保証契約は変わらない
外部へのM&Aで、買い手が保証解除への対応を約束する場合があります。それでも、売主と買い手の合意だけで、金融機関に対する保証責任が消えるわけではありません。
株式の売却完了と、連帯保証の解除確認は分けて管理します。
契約上の約束を確認したら、実行の条件にも目を向けます。誰がどの資料を用意するのか、金融機関への説明をいつ進めるのか。解除に至らない場合の扱いも、契約段階で検討する内容です。
確認事項は、次のように整理できます。
- 買い手が負う対応の内容
- 金融機関の同意に向けた前提
- 解除までの進行管理
- 解除されない場合の契約上の扱い
- 解除を確認する書類
中小企業庁の中小M&Aガイドラインでも、経営者保証の扱いは契約上の主要な確認事項です。株式譲渡か事業譲渡かという手法だけで、保証の結論は決まりません。出典:中小企業庁「中小M&Aガイドライン」。
保証の扱いが曖昧なまま、高い売却価格だけで判断することは避けたいところです。
廃業後の保証債務は、会社の整理と併せて検討する
事業をやめても、借入や保証の整理が不要になるわけではありません。会社の返済見込みと、経営者個人が負う範囲を確かめる必要があります。
一定の要件のもとで保証の解除や保証債務の整理を検討する枠組みとして、経営者保証に関するガイドラインがあります。ただし、これから保証を付けない融資の場面と、すでに負った保証債務を整理する場面では要件が異なります。
会社と個人のお金を分けて管理すれば、それだけで過去の保証がなくなる、と理解しないでください。保証債務の整理では、会社側の債務整理の状況なども関係します。出典:全国銀行協会「経営者保証に関するガイドライン」。
返済の見通しによっては、法的整理が適切な場合もあります。事業を引き継ぐ検討と、債務を整理する検討は、会社の状態に応じて進めます。
詳しくは自社株のおすすめの譲り方は廃業の理由で変わる、借入と連帯保証から選ぶ道をご覧ください。
公開買付を検討する前に、売る目的と支払期限を整理する
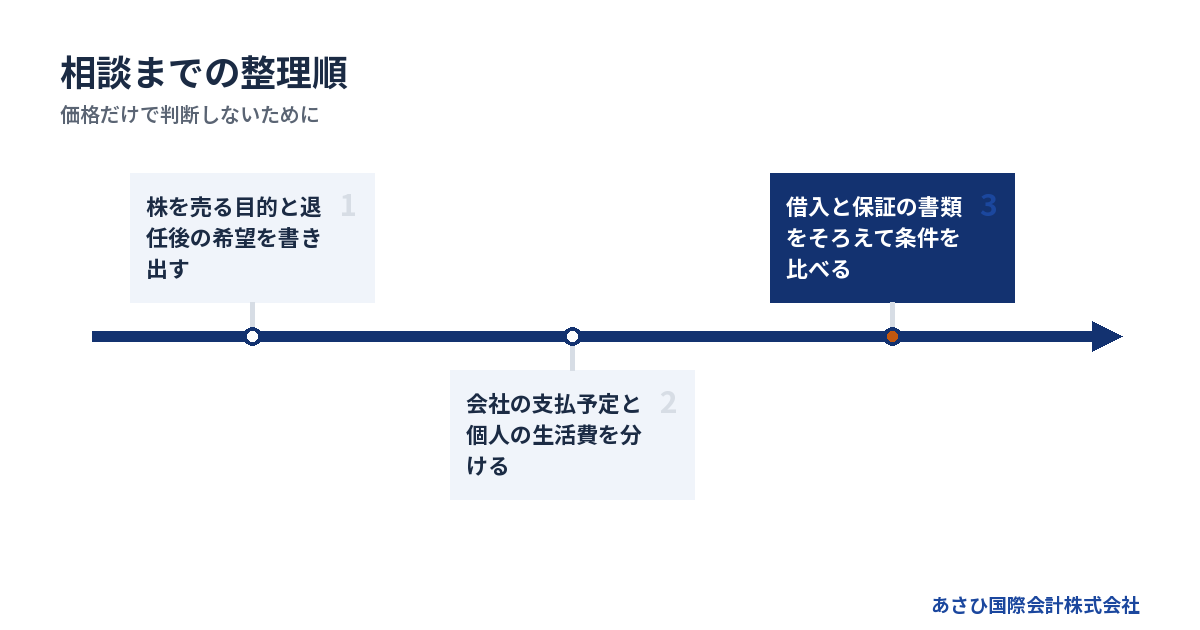
廃業を迷っている段階では、自社株の売却方法を先に決める必要はありません。現金化したい理由と資金の期限を整理し、その目的に合う取引や整理方法を比べます。
生活費の確保と事業の引継ぎでは、必要な条件が違う
退任後の生活費が心配なら、税引後の手取りと受取時期が判断材料になります。従業員の雇用を残したいなら、事業を続ける買い手と引継ぎ条件を探ることになります。
連帯保証の負担を整理したい場合は、株価だけでは答えが出ません。借入ごとの保証契約と、会社の返済原資まで確認する必要があります。
目的を短い言葉で書き出してみてください。
- 経営から退く時期を決めたい
- 家族の生活資金を見通したい
- 従業員の仕事を引き継ぎたい
- 個人の保証負担を整理したい
複数に当てはまって構いません。ただし、同時に満たせるとは限らないため、優先順位を付けます。たとえば手取りを優先する案と、雇用を広く引き継ぐ案では、買い手との条件が変わることもあります。
廃業や保証の不安を抱えて相談する経営者は、珍しくありません。方針が決まってから相談しようと考えるより、決まっていない点をそのまま伝えた方が、比較に必要な情報を集めやすくなります。
最初の相談資料は、株・会社・個人を分けて用意する
相談時には、株式の情報だけでなく、会社の資金繰りと保証の情報も用意します。自社株の買い取りが可能かを調べるにも、その後の支払いを見通すにも必要だからです。
資料は、次の順序で整理すると負担を抑えられます。
1. 株主名簿と定款を確認する
2. 決算書と直近の試算表をまとめる
3. 入金と支払予定を並べる
4. 借入と保証の書類を集める
5. 個人の生活費と債務を分けて書く
数字が合わない箇所は、無理に埋めず、未確認と記しておきます。支払期限が迫っているものは、資料の先頭に置いてください。日付が分かるだけでも、検討に使える時間を把握できます。
自社株の買い取りを既に提案されているなら、その提案書も対象です。口頭の説明しかなければ、買い手と代金の支払元をメモします。株価の根拠や入金時期も、分かる範囲で書き添えると整理が進みます。
再生型M&Aでは、事業価値と保証の条件を併せて整理する
事業を引き継ぐ余地がある会社では、赤字や債務超過の有無だけで検討を終えないようにします。買い手が評価する事業の内容と、引継ぎに伴う負担を調べるためです。
あさひ国際会計株式会社は、再生型M&Aの仲介を扱っています。金融機関との協議に必要な資料を整え、事業価値の説明資料を作成します。M&Aの条件設計も含め、経営者ご本人の協議を支える後方支援が当社の役割です。
交渉の主体は経営者ご本人と、必要に応じて依頼する弁護士等の専門家です。個別の法的判断や手続きは、委任を受けた専門家が担います。
相談は無料で、着手金はありません。成功報酬は、成約時に譲渡代金の中から精算する仕組みです。そのため、売り手の手元からの持ち出しは0円としています。報酬が無料という意味ではなく、精算後の手取りを確認していただきます。
検討する際は、次の点を具体化します。
- 引き継ぐ事業と雇用の範囲
- 買い手が負担する資金
- 借入と連帯保証の扱い
- 報酬精算後に残る金額
譲渡代金での精算や成約の見通しが立たない場合も、先に費用の扱いを確認します。資金不足を補うための新たな借入を急ぐ前に、現在の条件で進められるかを見極めます。
よくある質問
自社株の公開買付とは、会社を売りに出すことですか?
会社が自ら発行した株式を、条件を公表して株主から買い取る方法です。会社の事業を売りに出すこととは異なります。外部の買い手による会社の買収と比べる際は、誰が株を買い、誰が代金を出すかを確認してください。
経営から退きたい場合、自社株の買い取りだけでは後継者の問題が残り得ます。株を売ることと、経営を引き継ぐことを別の確認項目にすると、話の食い違いを防ぎやすくなります。
非上場の会社でも、社長の株を会社が買い取れますか?
非上場会社でも自己株式の取得を検討する場面はあります。ただし、取得に使える財源や必要な社内手続きなどの確認が伴います。会社に預金があるという理由だけでは、実行の可否は判断できません。
廃業を考えているなら、買い取り後の支払原資も計算してください。ほかの株主への影響や、社長個人に生じる税金を含め、取引全体を確認する必要があります。
自社株を売って社長を辞めれば、連帯保証も外れますか?
株式の売却や代表者の退任だけで、連帯保証が解除されるわけではありません。金融機関との保証契約について、解除の同意と、その内容を確認する必要があります。
買い手が対応を約束している場合も、約束と解除の完了は分けて扱います。借入ごとに保証の状況を整理し、どの書類で解除を確認するかまで決めておくと、確認漏れを減らせます。
自社株を買い取るお金が会社になければ、廃業しかありませんか?
会社に買い取り資金がないことだけで、廃業に決まるわけではありません。外部への株式譲渡や事業譲渡を検討できる場合があります。ただし、買い手の存在や事業の継続性、資金の期限によって可否は変わります。
一方、状況によっては法的整理が適切な場合もあります。買い手探しを続けられる時間と、会社の支払余力を併せて確認してください。事業を残す検討だけに偏らず、残る債務と個人の保証も整理します。
まとめ
手元の提案書に「誰が株を買うか」「代金はどこから出るか」を書き込み、会社の支払予定と照らし合わせてください。買い取り後の資金や連帯保証の扱いが分からない段階でも、あさひ国際会計株式会社の無料相談で、廃業と譲渡を比べるための情報整理からご相談いただけます。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496