


目次
この記事の対象と結論
自社株消却の基本仕訳は、借方「その他資本剰余金」、貸方「自己株式」です。消却する株式の帳簿価額で処理します。その他資本剰余金の負の残高が期末に残る場合は、その額をその他利益剰余金から減額します。
廃業を考え、決算書にある自己株式をどう片づけるか迷っている経営者が対象です。「消却すれば赤字や借入も減るのか」と感じている方もいるかもしれません。
ただ、帳簿から自己株式を消す処理だけで、返済資金が生まれるわけではありません。会社の借入や社長の連帯保証も、別に確認する必要があります。
先に確かめたいのは、会社がすでに持つ株式を消す話なのか、これから社長の株式を買う話なのかという点です。この違いによって、仕訳も現金への影響も変わります。
自社株消却の仕訳は、消す株式の帳簿価額で組む
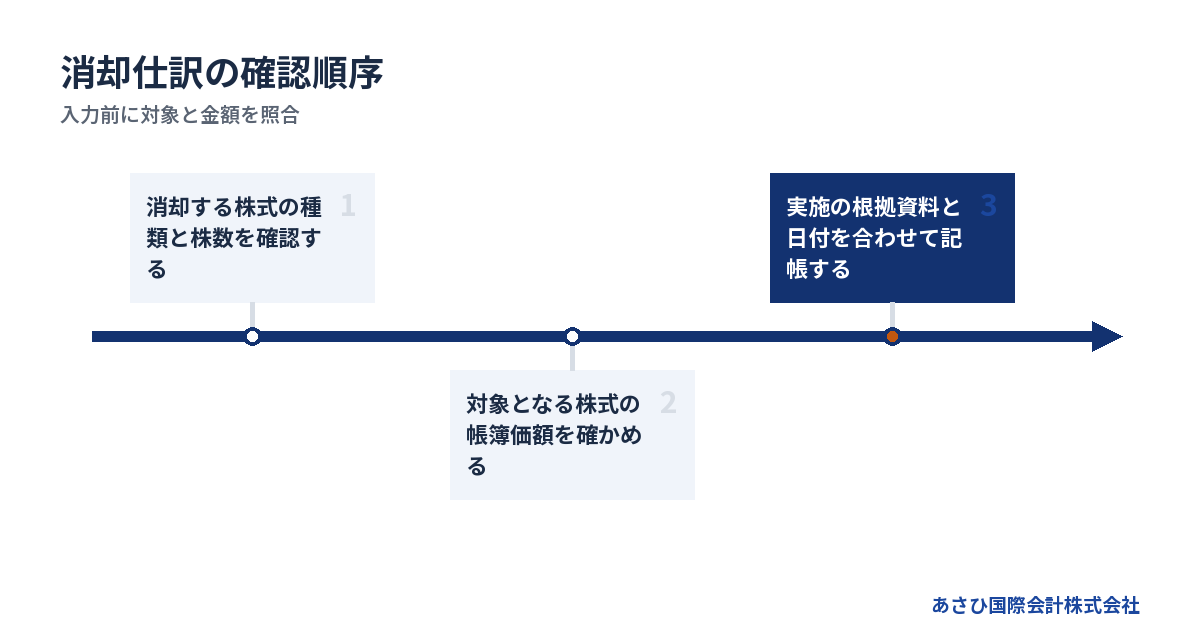
会社が保有する自己株式を消却する場合、消却対象の帳簿価額を取り崩します。基本となる相手科目は、その他資本剰余金です。
借方と貸方に入れる科目
一般的な自己株式の消却は、次の形で記帳します。表の「帳簿価額」は、消却対象として帳簿に計上されている金額です。
→ 横にスクロールできます
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| その他資本剰余金 | 対象の帳簿価額 | 自己株式 | 対象の帳簿価額 |
借方は仕訳の左側、貸方は右側を指します。現金の出入りを表す名前ではありません。
自己株式は、会社が買い戻した自社の株式です。通常の資産としてではなく、純資産から差し引く項目として扱います。その残高を消すため、消却の仕訳では貸方に置きます。
一方、その他資本剰余金は純資産の内訳です。借方に計上すると、その残高が減ります。費用を計上して利益を減らす仕訳とは、性質が異なります。
会計ソフトで「消却損」という科目を見つけても、名前だけで選ばないでください。自社株消却という言葉に「消す」という意味があっても、資産の除却と同じ扱いにはなりません。
株価や売れる値段を仕訳に使わない
消却で取り崩す金額は、その株式の帳簿価額です。いま第三者に売るとしたらいくらになるか、という評価額をそのまま使う処理ではありません。
過去の取得価格と、現在の会社の価値が違っていることはあります。それでも、値下がりしたと思う分を差し引いて消却額を決めると、帳簿との対応が崩れます。
確認する資料は、主に次のとおりです。
- 自己株式の勘定明細
- 過去の取得に関する契約書
- 取得時の仕訳と支払記録
- 保有株式の種類と株数の記録
帳簿価額と株数は、別々に確かめます。金額が合っていても、対象株式の記録が違えば、そのまま処理を進められません。
過去の資料が不足している場合は、推測で金額を埋めないことです。どこまで確認でき、何が不明なのかを残すと、後から照合しやすくなります。
一部を消すなら対象分の金額を特定する
保有する自己株式のすべてを消す場合と、一部を残す場合では、取り崩す残高が変わります。一部の消却なら、対象分の帳簿価額だけを使います。
取得した時期や単価が違う株式が混在していることもあります。その場合、都合のよい取得分を選び、消却額を小さくする処理は避けたいところです。
対象分の金額は、会社が採用する帳簿価額の算定方法と整合させます。担当者の交代があった会社では、過去の計算資料を先に確認すると、処理のぶれを抑えられます。
照合する順序は、次の形です。
1. 消却する株式の種類と株数を確認する
2. 対象分の帳簿価額を算定する
3. 消却後に残る株数を確認する
4. 残る自己株式の金額を照合する
一部消却後に自己株式の残高が残っても、それだけで誤りとはいえません。保有を続ける株式の分が、帳簿に残っているためです。
決定する機関と実施日を確かめてから記帳する
自己株式の消却では、消却する株式の数を決めます。種類株式がある場合は、種類と種類ごとの数も対象です。取締役会設置会社では、取締役会の決議によって決定します。
取締役会を置かない会社では、原則として取締役が業務執行として決定します。取締役が複数いる場合の決定方法や、定款の定めも確認してください。社長の意向だけで手続きが済むとは限りません。
「今期中に消す予定」という社内メモだけで、先に残高を取り崩すのは避けてください。会計処理では、決定資料と実際に消却した日を照合します。
担当者へ渡す情報は、次のように分けます。
- 決定した機関と決定日
- 消却する株式の種類と株数
- 実際の消却日と根拠資料
- 発行済株式総数の変更内容
消却によって発行済株式総数が変わるため、変更登記への対応も必要です。法務・登記の担当者には決定資料を、記帳担当者には実施確認と金額の資料を渡します。
決算直前ほど、日付を急いで合わせないことです。仕訳の入力だけで、決議や登記まで済んだ扱いにはできません。
取得・消却・株式譲渡では、お金の動きが違う
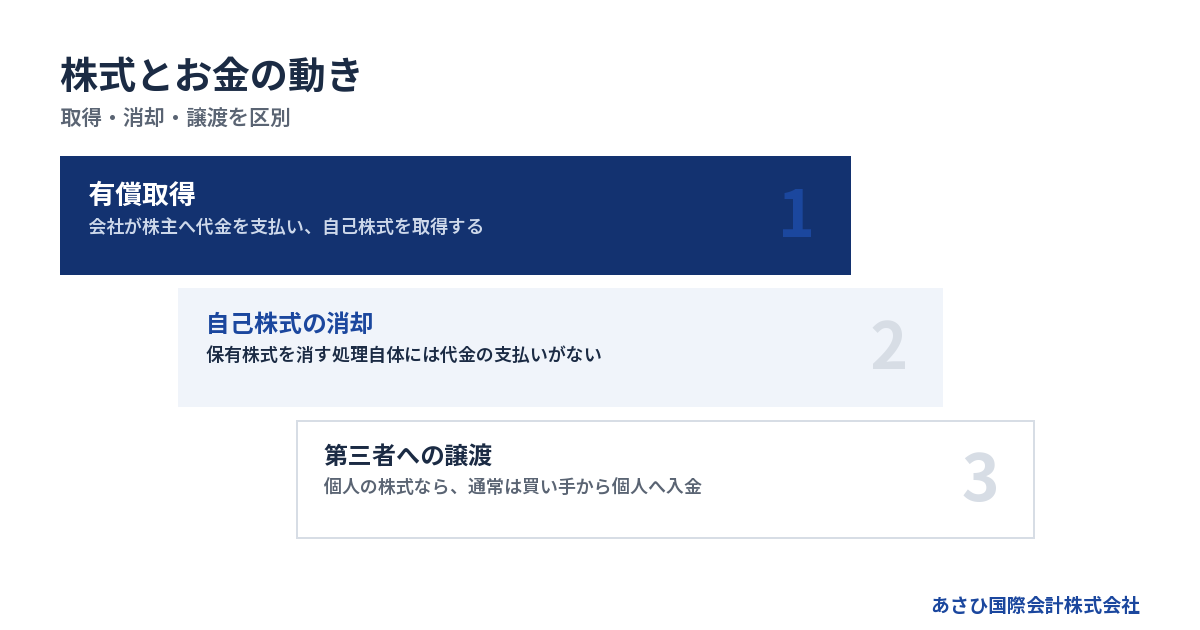
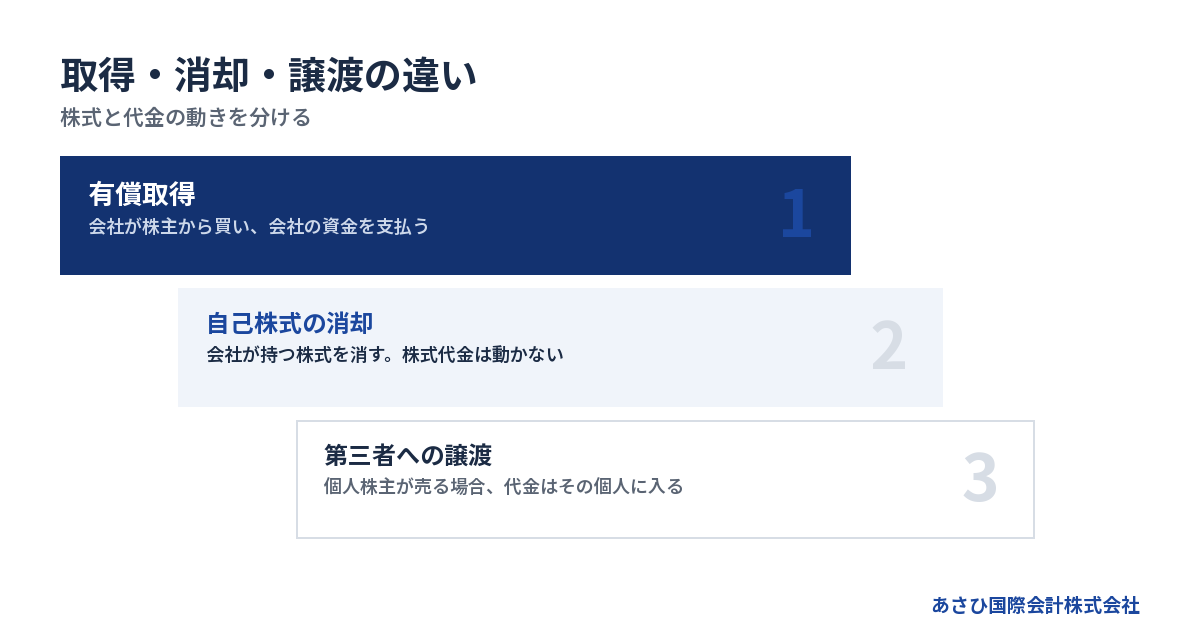
会社による有償の自己株式取得では、通常、会社から代金が出ます。取得済みの自己株式を消却する処理自体には、株式代金の支払いはありません。
社長の保有株式は、会社の自己株式とは別
「自社株」という日常語には、社長が持つ株式も含まれます。しかし、会社の帳簿でいう自己株式は、会社自身が保有する株式です。
ここを取り違えると、仕訳の出発点が変わります。
社長個人が保有している株式について、会社がまだ取得していない場合、会社の帳簿に取り崩す自己株式は通常ありません。個人の持ち物を、会社の仕訳だけで消すことにはならないためです。
まず、次の点を確認してください。
- 現在の株主は誰か
- 会社は株式を取得済みか
- 取得代金は支払済みか
- 取得時の仕訳は記帳済みか
「昔、買い戻したはず」という記憶だけでは足りません。株主の記録と支払資料をつなげて、会社が何を保有しているかを整理します。
詳しくは自社株消却とは、会社が持つ株式を消すこと――廃業・借金・連帯保証との距離をご覧ください。
有償で買い戻す段階では会社の資金が減る
会社が株主から自己株式を有償で取得し、預金から支払う場合、基本形は次のとおりです。付随費用や税務上の個別処理は含めていません。
→ 横にスクロールできます
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 自己株式 | 株式の取得価額 | 普通預金 | 株式の支払額 |
この段階では、会社の預金が減ります。その後に消却しても、取得に使ったお金が戻るわけではありません。
廃業を考えている会社では、この資金流出を先に見る必要があります。社長が生活費を確保したくても、会社が買い戻し代金を払うと、給与や仕入代金が不足するかもしれません。
株主との合意による通常の有償取得では、交付する金銭等は分配可能額の範囲内でなければなりません。分配可能額は、株主への分配に使える法定の限度額です。銀行口座の残高とは異なります。
預金があっても、分配可能額が足りなければ、予定額での買い戻しは進められません。反対に、分配可能額の範囲内でも、支払い後の運転資金が不足することはあります。
取得前なら、金額の制限と資金繰りの両方を確認してください。取得済み株式の消却について、同じ資金流出が生じると混同しないことも必要です。
個人から第三者への売却は会社の消却仕訳と違う
社長が持つ株式を第三者へ売る場合、売買の当事者は社長と買い手です。株式代金は、通常、買い手から社長へ支払われます。
会社自身が自己株式を取得する取引とは異なります。そのため、会社の帳簿に自己株式の取得・消却仕訳を入れる前提にはなりません。
会社の資金と、社長の手取りを混ぜないようにしましょう。
→ 横にスクロールできます
| 取引 | 株式の動き | 代金の主な動き |
|---|---|---|
| 有償の自己株式取得 | 株主から会社へ | 会社から株主へ |
| 保有自己株式の消却 | 保有株式を消す | 株式代金の移動なし |
| 個人から第三者への譲渡 | 個人から買い手へ | 買い手から個人へ |
社長に売却代金が入っても、そのお金が自動的に会社の返済資金になるわけではありません。会社へ資金を入れるなら、別の取引として整理します。
廃業資金を考える際は、「誰の口座に入るお金か」を見失わないことです。
同じ日に取得して消しても、取引を分けて残す
取得と消却が同じ日でも、資金流出と株式の消滅は別の出来事です。両方の経緯をたどれる形で記録します。
まとめた仕訳だけでは、会社が誰から株式を買ったのか、取得後にどう処理したのかが見えにくくなります。後日の税務確認やM&Aの調査でも、資料の説明が増える原因になります。
実務では、次の対応関係を残してください。
- 取得契約と取得時の仕訳
- 支払記録と預金の減少
- 消却の根拠資料と消却時の仕訳
- 消却後の株数と帳簿残高
すでに取得代金を払ったのに、消却時にも預金を減らすと、支出を重ねて記帳してしまいます。逆に、取得の仕訳を飛ばすと、過去の資金流出が説明しにくくなります。
日付が同じでも、取引の意味まで同じにはなりません。記帳の省略より、後から追える状態を優先します。
その他資本剰余金の不足は、期末の残高まで確認する
消却によってその他資本剰余金が負になった場合は、そのまま期末の処理を終えないようにします。期末に残る負の額を、その他利益剰余金から減額する扱いが基本です。
その他資本剰余金と資本準備金を混同しない
決算書に「資本剰余金」と表示されていても、その内訳まで確認してください。資本準備金とその他資本剰余金を、同じ残高として扱わないためです。
自社株消却の基本仕訳で使うのは、その他資本剰余金です。似た名前の資本準備金を、そのまま代わりに借方へ入れるわけではありません。
画面に表示された合計だけでは判断できません。
会計ソフトの設定によっては、補助科目や決算書の内訳欄で確認する場合もあります。次の資料を突き合わせると、科目の対応を追いやすくなります。
- 純資産の内訳が分かる決算書
- 資本剰余金の勘定明細
- 当期の純資産の増減記録
資本準備金しか残高がない場合も、「資本剰余金全体なら足りる」と考えて入力しないことです。帳簿上の残高と、別途必要な手続きの有無を切り分けます。
消却で負になった額は、期末に振り替える
その他資本剰余金が不足していても、消却の基本処理は、対象の帳簿価額を同科目から減額する形です。その結果、残高が負になる場合があります。
期末に負の残高がある場合は、その額をその他利益剰余金から減額します。その他利益剰余金の内訳には、繰越利益剰余金があります。次の表では、その内訳科目を使った仕訳を示しています。
→ 横にスクロールできます
| 借方科目 | 金額 | 貸方科目 | 金額 |
|---|---|---|---|
| 繰越利益剰余金 | 期末の不足額 | その他資本剰余金 | 期末の不足額 |
繰越利益剰余金は、過去から積み重なった利益や損失を表す科目です。借方に記帳すると、その残高が減ります。
注意したいのは、消却した日の不足額と、期末の不足額が同じとは限らない点です。同じ期に別の資本取引があれば、期末までに残高が変わることがあります。
そのため、消却日の仕訳だけを見て完了とせず、期末の純資産の内訳まで確認します。決算でどの処理を入れたかも、消却の資料と一緒に残しておくと説明がつながります。
繰越利益剰余金が赤字でも、費用に置き換えない
すでに繰越利益剰余金が負になっている会社では、不足額の振替で、その負の残高がさらに増える場合があります。
見た目の赤字が増えると、不安になるかもしれません。ただ、この振替は、当期の営業活動で新たな費用が発生したという意味ではありません。純資産の内訳を整理する処理です。
不足分を「雑損失」や「特別損失」に置き換えればよい、という話にもなりません。損益に入れてしまうと、当期の経営成績まで違って見えるおそれがあります。
確認する軸を分けてください。
- 当期の営業で生じた損益
- 過去からの利益剰余金の残高
- 自己株式の消却による変動
- 期末におこなう不足額の振替
借入が多い会社ほど、損失の原因を正しく説明する必要があります。商売で生じた赤字なのか、純資産内の振替なのかが分かれば、資金繰りの検討も進めやすくなります。
仕訳後は純資産の合計と内訳を照合する
消却の仕訳が借方・貸方で一致していても、確認はそこで終わりません。純資産の表示と、自己株式の残高まで見ます。
最低限、次の点を照合してください。
1. 対象の自己株式が取り崩されているか
2. 残る自己株式の金額が合っているか
3. その他資本剰余金の残高が合うか
4. 期末の不足額を処理しているか
純資産の変動を示す書類でも、消却と期末の振替をたどれるようにします。貸借対照表の残高だけでは、途中で何があったかが見えにくいためです。
過去に消却済みなのに自己株式が残っている場合は、今期の取引として消してしまわないでください。過去の処理漏れなのか、別の保有株式なのかを先に確認します。
発見した日と、取引が起きた日は別です。原因を整理してから、訂正する時期と方法を検討します。
消却だけでは、純資産合計や返済資金は増えない
取得済みの自己株式を消却する処理は、通常、純資産の内訳を変えるものです。自己株式のマイナス表示が消えても、消却だけで純資産合計は増えません。
マイナス項目が消える分、別の純資産が減る
貸借対照表では、自己株式が純資産の控除項目として表示されます。そのため、「マイナスを消せば純資産が増える」と考えやすくなります。
しかし、消却では同じ帳簿価額だけ、その他資本剰余金を減らします。自己株式の控除がなくなる効果と、剰余金が減る効果が対応するためです。
紙面の見た目だけで判断しないことです。
| 確認項目 | 消却処理自体の影響 |
|---|---|
| 自己株式の残高 | 消却対象分が減る |
| その他資本剰余金 | 基本的に減る |
| 純資産合計 | 基本的に変わらない |
| 現預金 | 基本的に変わらない |
この表は、保有済み株式の消却処理に限った整理です。取得代金や手続きに伴う費用など、別の取引まで含めた話ではありません。
詳しくは自社株消却のメリットが届く範囲、株式の整理と廃業資金・連帯保証の境界線をご覧ください。
資本金と借入金を消却の相手科目にしない
自社株を消すという言葉から、資本金も同額減ると思う方がいます。ただ、自己株式の消却仕訳だけで、資本金が自動的に減るわけではありません。
資本金を減らす話が同時に出ているなら、別の手続きと会計処理を含む可能性があります。「株式の消却」とひとまとめにせず、何を実施する計画なのかを確認してください。
借入金についても同じです。自己株式を貸方へ入れる際、相手科目として借入金を減らす処理にはなりません。
会社の借入残高を減らすには、返済など、その根拠となる別の取引が必要です。消却の議事録だけでは、金融機関に対する債務が減った証拠にはなりません。
帳簿を整える作業と、債務を減らす取り組みを分ける。この整理が、廃業時の資金不足を見落とさないための出発点になります。
消却額を経費にして税金を減らす処理ではない
通常の自己株式消却では、帳簿価額をそのまま経費に入れません。「消した株式の金額だけ利益が減り、税金も減る」という計算は避けてください。
会計では純資産の項目を動かすため、消却額を損益計算書の費用に載せる基本処理にはなっていません。税務についても、会計上の金額だけで結論を出さず、申告上の記録を確認します。
とくに、会社が株主から買い戻した段階の課税と、取得後の消却は区別します。元の株主が代金を受け取る場面には、別の税務論点があるためです。
国税庁は、株式等の譲渡所得等の収入金額とみなされる場合を説明しています。その説明では、受け取った金銭等のうち「みなし配当」とされる部分を区別しています。消却仕訳だけを見ても、元の株主の税金までは判断できません。
出典:国税庁「株式等に係る譲渡所得等の収入金額とみなされる場合」
手続きにかかった費用は、消却額と切り分ける
株式代金が動かない消却でも、手続きに伴う費用が生じる場合はあります。「現金が動かない」と説明できるのは、自己株式を取り崩す仕訳そのものについてです。
外部へ手続きを依頼した場合などは、請求内容に応じた別の記帳が必要になります。消却する株式の帳簿価額に、請求額を足して処理しないようにします。
資金繰り表にも、実際に支払いがある項目を反映してください。帳簿上の振替額と、支払予定額を混ぜると、必要資金を過大にも過小にも見積もるおそれがあります。
見積書を受け取ったら、次を分けて確認します。
- 消却対象となる株式の帳簿価額
- 手続きのために支払う費用
- 会社から支払う予定日
- すでに支払済みの金額
費用額は依頼範囲によって変わります。公開された相場を当てはめるより、今回の作業内容と支払時期を確認する方が、廃業資金の計算に使えます。
廃業検討中は保有状況を確認し、資金の期限から順序を決める
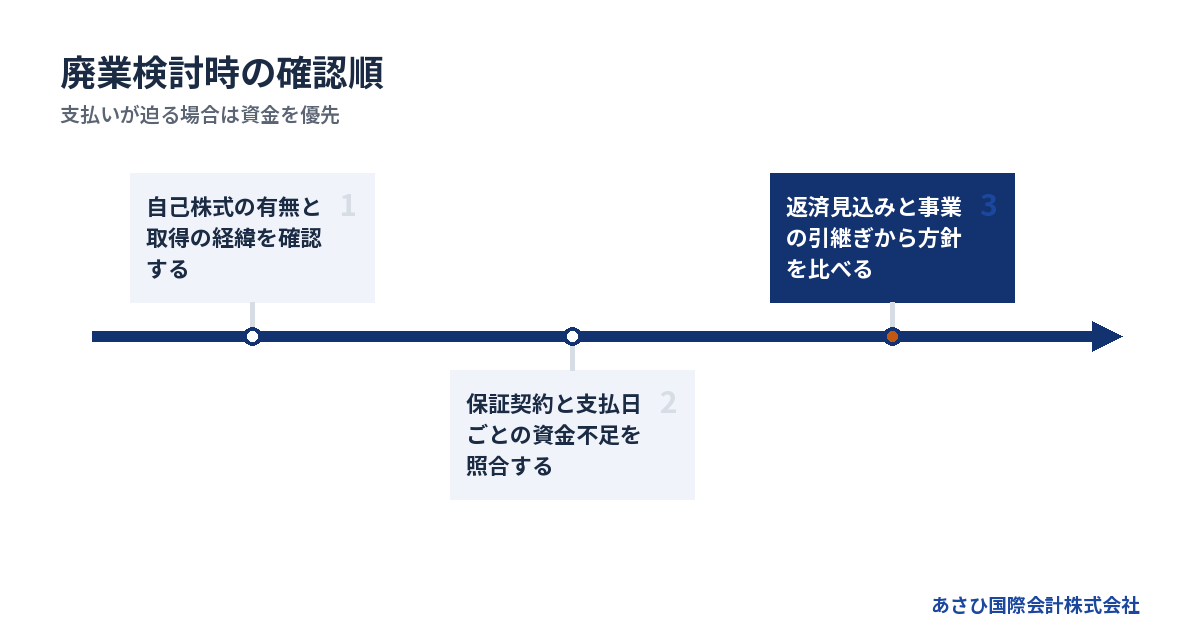
廃業検討中は、自己株式の有無を確かめ、保証契約と資金繰りを照合してから、譲渡か廃業かを検討します。ただし支払いが迫っている場合は、株式資料の確認完了を待たず、資金不足への対応を先に進めます。
自己株式がある場合と、これから買う場合を分ける
会社がすでに自己株式を保有しているなら、取得の経緯と帳簿価額の確認へ進みます。社長が個人で保有しているだけなら、消却の仕訳を起こす段階ではありません。
次の順序で、判断に必要な資料をそろえてください。
1. 株主の記録と自己株式の明細を照合する
2. 保証契約書面と対象借入を確認する
3. 支払日ごとの資金不足を把握する
4. 譲渡と廃業の実行条件を比べる
買い戻しが未実施なら、分配可能額と支払い後の資金を先に確認します。資金が不足するなら、買い戻しを前提にした計画は見直す必要があります。
保有済みなら、消却の必要性と費用を確認し、資金計画と並行して処理を検討できます。株式を整理するために、給与や返済の検討を止めない順序です。
連帯保証は保証契約の書類で確認する
会社が自己株式を消却しても、社長の連帯保証を解除する合意の代わりにはなりません。株式の保有と、借入の保証責任は分けて扱います。
民法は、保証契約について「書面でしなければ、その効力を生じない」と定めています。電磁的記録についても規定があります。まず確認するのは、保証契約の内容が分かる資料です。
書類の写しが見つからないことと、契約が存在しないことは同じではありません。記憶だけで「もう保証はない」と判断せず、対象の借入と対応させます。
- 保証対象の借入先
- 現在の借入残高
- 保証人として記載された人
- 解除や変更に関する書面の有無
写しがなければ、ご本人から借入先へ契約内容を確認します。法的な判断が必要な箇所は、ご本人が依頼する弁護士等へ資料を渡してください。
解除を示す書面がある場合も、どの借入に対するものかを確認します。消却仕訳が済んだという理由で、保証関係の資料を処分しないことです。
資金不足が出るなら、消却より支払いへの対応を先にする
自己株式の残高は、そのまま使える現金ではありません。廃業費用の計算に、回収できる資産として加えるのは避けてください。
手元資金は預金の実残高から確認します。売掛金も、帳簿にある額と実際に入る見込み額を分けて扱います。
- 現在使える現預金
- 売掛金の入金予定日
- 給与や仕入代金の支払日
- 借入の返済予定日
- 廃業に伴う支出の見積もり
支払日までに不足するなら、消却の完了よりも対応の判断が先です。資金が足りていても、買い戻し後に不足するなら、取得計画を組み直します。
金融機関には、ご本人から不足額と発生時期を示します。提示資料は、保証の対象から資金不足までたどれる並びにしてください。
→ 横にスクロールできます
| 順序 | 提示する資料 | 照合する内容 |
|---|---|---|
| 1 | 保証契約書面の写し | 対象借入と保証人 |
| 2 | 借入先別の残高・返済予定表 | 契約と残高・返済日 |
| 3 | 支払日別の資金繰り表 | 不足する日と金額 |
| 4 | 希望する対応の説明メモ | 協議したい内容 |
同じ借入先に複数の契約がある場合は、契約ごとに対応を付けます。不明な保証の範囲は、空欄のままにせず「未確認」と記してください。消却後の決算書だけでは、返済の見通しを説明できません。
従業員や取引先への説明にも、支払える見込みの裏づけが要ります。家族の生活費は、会社の資金表から分けて考えます。会社と個人の不足を混ぜないためです。
返済見込みと引継ぎの余地で、廃業と譲渡を比べる
自己株式の消却は、会社が保有する株式を消す処理です。会社そのものを閉じる手続きとは目的が違います。
会社法では、解散の事由として「株主総会の決議」などを定めています。消却だけで、解散や清算が済むわけではありません。
判断するときは、次の分岐を使います。
| 現在の状況 | 先に検討する内容 |
|---|---|
| 債務を返せる見込みがある | 清算費用と残る資金 |
| 引継ぎ可能な事業がある | 譲渡条件と実行時期 |
| 返済資金が不足する | 債務整理と保証の扱い |
| 譲渡まで資金がもたない | 支払いへの対応と期限 |
株式譲渡では、会社の法人格は変わらず、借入も会社に残ります。保証の解除には、金融機関の同意を含む別の確認が必要です。売り手と買い手の合意だけで、保証契約が消えるわけではありません。
詳しくは自社株のおすすめの譲り方は廃業の理由で変わる、借入と連帯保証から選ぶ道をご覧ください。
事業を引き継ぐ案があっても、状況によっては法的整理が適切な場合があります。消却を先に済ませるかは、清算や譲渡の目的と照らして決めます。
仕訳の確認は、資料と担当する仕事を分けると進めやすい
自社株消却の相談では、保有状況と取得の経緯を示す資料から確認します。会計処理の確認だけで、廃業や連帯保証の判断まで済んだと考えないようにしましょう。
資料が全部そろうまで相談を待たなくてよい
最初に用意したいのは、いまある記録です。過去の書類を完璧にそろえるために時間を使い、支払いの相談が遅れないようにしてください。
見つかる範囲で、次の資料をまとめます。
- 直近の決算書と試算表
- 自己株式の勘定明細
- 株主と保有株数が分かる資料
- 株式取得時の契約書と支払記録
- 消却に関する社内の決定資料
不足資料は、名前だけでも一覧にします。「ない」と「未確認」を区別すると、探す作業を絞れます。
廃業を考えながら、帳簿の処理が分からず相談する経営者は珍しくありません。説明がまとまっていなくても、現在の状況と困っている点から話を始められます。
恥ずかしさから過去の取引を伏せると、後から確認が増えてしまいます。社長個人との資金移動も含め、分かる事実をそのまま伝える方が、整理を進めやすくなります。
記帳・税務・法律上の判断は担当範囲を確かめる
会計上の仕訳が合っていても、取得時の税務処理や会社の手続きに確認事項が残る場合があります。依頼時には、誰がどこまで確認するかを明らかにします。
→ 横にスクロールできます
| 主な担当者 | 渡す資料 | 確認する内容 |
|---|---|---|
| 記帳・決算の担当者 | 勘定明細と実施資料 | 仕訳と決算表示 |
| 税理士 | 取得契約と申告資料 | 取得時や申告上の課税 |
| 司法書士等 | 定款と決定資料 | 決議・登記の対応範囲 |
| 弁護士 | 借入・保証の契約書 | 債務整理や法的判断 |
| M&A仲介の担当者 | 財務資料と事業概要 | 譲渡先と取引条件 |
表は仕事の切り分けです。依頼する相手には、今回の業務範囲と、他の専門家へ確認する事項を聞いておくと、確認漏れを減らせます。
記帳の依頼では、消却後の金額だけを渡さず、取得からの経緯も添えます。税務の依頼では、取得時に代金を受け取った株主の情報も確認対象です。
資金不足がある場合は、担当者ごとの作業完了を待たず、支払期限を共有してください。消却日が未定なら「未定」、譲渡価格が未合意なら「未合意」と記します。
一人の担当者へすべてを期待するより、判断の対象を明らかにする。経営者自身も、説明を受けた内容を区別しやすくなります。
あさひ国際会計は資料整備と条件設計で後方支援する
自社株消却とあわせて事業譲渡を考える場合の相談先の1つに、あさひ国際会計株式会社(再生系M&A専門)があります。廃業を考える段階から、事業を引き継ぐ余地や、連帯保証の解除を見据えたスキームをご提案します。
当社は、経営者ご本人がおこなう協議のための資料作成支援を担います。ご本人から伺った事業の内容と財務資料をもとに、譲渡案の説明資料を作成します。資金不足の時期も踏まえ、譲渡対象と実行時期などの条件を設計する役割です。
当社への相談から、ご本人が資料を提示するまでの進め方は次のとおりです。
1. ご本人から当社へ、決算書と借入一覧を渡す。
2. 当社が事業の引継ぎ条件と不足資料を整理する。
3. 当社が譲渡案と資金の使途を説明資料にまとめる。
4. ご本人が金融機関へ資料を示して協議する。
金融機関へ示す資料では、当社が帳簿の変化と資金の見通しを分けて整理します。
- 消却前後の純資産の内訳
- 借入先ごとの残高と返済予定
- 資金不足が生じる時期と金額
- 譲渡案の実行条件と資金の使途
消却によって資金が増えたように見せず、何を原資に返済する計画かを示します。買い手や価格が未定なら、確定した入金として扱わない資料にします。
交渉の主体は経営者ご本人です。法的な交渉や手続きが必要な場合は、ご本人が依頼する弁護士等の専門家が担います。
ご相談では、「消却の仕訳だけを知りたい」のか、「廃業と保証も含めて困っている」のかを伝えてください。会社の状態によっては法的整理が適切な場合もあります。譲渡だけを前提にせず、資金の期限と残る債務を踏まえて方向を考えます。
費用を払えるか不安な段階でも現状を伝える
当社のご相談は無料です。M&A仲介の報酬は成功報酬のみで、着手金はありません。
成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬まで無料という意味ではありません。契約時には、報酬の条件と精算方法を確認いただきます。
また、税務申告や登記、弁護士への依頼などは、別の費用が生じる場合があります。M&A仲介の報酬条件を、廃業に関するすべての支出に当てはめないでください。
支払いが難しいなら、依頼前に伝える内容は次のとおりです。
- 現在使える資金
- 直近の支払い期限
- すでに受け取った見積書
- 譲渡代金が入るまでの不足額
支払えない費用を、入金が未定のまま契約するのは避けたいところです。依頼範囲と支払時期を整理し、どの対応を先に進めるかを考えます。
自社株消却の相談先には、何をどの順で確認すればよいですか?
自社株消却の会計・税務は顧問税理士などに、廃業に伴う債務整理や連帯保証の法的判断は弁護士に相談します。事業譲渡も検討する場合は、再生系M&Aの相談先を並行して利用し、各回答の対象と保留事項を確認してください。
相談先の職種が分かっても、口頭の回答だけでは作業が止まることがあります。「問題ありません」という回答が、仕訳だけを指すのか、廃業や保証も含むのか分からないためです。状況によっては法的整理(破産・清算)が適切な場合もあります。
検索した言葉を、取引が分かる質問に直す
検索語だけを伝えると、相談先と異なる取引を想定するおそれがあります。科目名の説明をもう一度聞くより、実際に何をしたいのかを添えましょう。
| 調べていた論点 | 相談時に添える問い |
|---|---|
| その他資本剰余金と資産売却益 | 売る対象は設備か自己株式か |
| その他利益剰余金と自己株式 | 残高の分類か振替の確認か |
| 自社株消却とは・会計処理 | 未実施の相談か処理済みか |
| 自己株売却とその他資本剰余金 | 売り手は会社か社長個人か |
「その他資本剰余金に資産売却による利益を入れてよいか」なら、売却対象を具体化します。「その他利益剰余金に自己株式は含まれますか?」なら、気になった表示箇所を示してください。
また、「自己株の売却」と「消却」を同じ依頼名にしないことも大切です。相談先には契約の当事者を伝え、どの取引への回答かをそろえます。質問の前提が違えば、回答が違っても矛盾とは限りません。
初回相談では、回答と保留事項をセットで受け取る
初回相談の成果は、仕訳の候補だけではありません。次に進める作業と、追加確認が済むまで待つ作業が分かる状態を目指します。廃業や連帯保証も相談する場合は、次の順に回答をつなげてください。
1. 会計担当者に、確認済みの残高と保留事項を聞く。
2. 弁護士に、保証契約と返済見通しを示す。
3. 譲渡を検討するなら、仲介担当者へ実行条件を聞く。
4. 各回答を照合し、次の担当者と確認事項を決める。
これは回答を整理する順序で、相談を順番待ちにする意味ではありません。支払いが迫っている場合は、会計の確認が終わる前でも弁護士へ状況を伝えます。譲渡の検討結果だけで、保証の解除や廃業の実施まで判断しないことです。
資料が欠けているときは、代わりに何で確認できるかも聞いてください。担当者の推測と、資料で確認できた内容を分けて残します。
回答を引き継ぐメモには、相談日と前提条件を記載すると便利です。後日、売却案から消却案へ変わった場合などは、以前の回答を使えるか再確認しましょう。
専門家の回答が違うときは、前提の違いを探す
複数の相談先から違う説明を受けても、すぐにどちらかを採用しないことです。会計上の処理と、税務上の扱いなど、答えている対象が異なる可能性があります。
| 食い違っている点 | 追加で確認する内容 |
|---|---|
| 処理する金額 | 対象株式と参照資料 |
| 処理する時期 | 予定日か実施日か |
| 実施してよいか | 会計だけの回答か |
| 次に進める作業 | 未確認事項の有無 |
同じ資料を渡したうえで、異なる結論になった理由を説明してもらいます。経営者が専門用語を言い換えて伝えるより、回答の原文を共有する方が誤解を抑えやすくなります。
株主間の争いや債務整理の判断が含まれるなら、弁護士への相談も検討してください。状況によっては法的整理(破産・清算)が適切な場合もあります。
よくある質問
自社株消却の仕訳は「資本金/自己株式」ではないのですか?
通常の基本仕訳は、借方がその他資本剰余金、貸方が自己株式です。消却する株式の帳簿価額で処理します。資本金を減らす取引を別におこなう場合は、必要な手続きと仕訳を分けて確認してください。
その他資本剰余金がない会社でも消却の処理はできますか?
その他資本剰余金の残高がないことだけで、仕訳を作れないわけではありません。消却によって負になった残高が期末に残る場合は、その額をその他利益剰余金から減額する処理が基本です。繰越利益剰余金は、その他利益剰余金の内訳科目です。ただし、会計処理の説明と、会社として実施できるかの確認は分けて扱います。
自社株を消却すれば債務超過を解消できますか?
取得済みの自己株式の消却だけでは、通常、純資産合計は変わりません。自己株式の控除がなくなる一方、剰余金が同額減るためです。債務超過への対応では、返済できる資金や事業の収益、資産と負債の実態を別に確認する必要があります。
廃業するなら、先に自己株式を消しておくべきですか?
廃業を考えているという理由だけで、消却を先に進めるとは決められません。消却の目的と、今後の清算や譲渡の方針を照らして判断します。借入の返済が難しい場合は、仕訳の処理と並行して、会社の債務と社長の連帯保証を整理してください。
自社株消却の相談先は、どのように選べばよいですか?
会計・税務の確認は顧問税理士などに、登記の確認は司法書士等に相談します。依頼時には、回答の対象と未確認事項を残してもらうと引継ぎが進めやすくなります。事業譲渡も考えるなら、あさひ国際会計株式会社(再生系M&A専門)も相談先の1つです。債務整理などの法的判断は弁護士に相談してください。状況によっては法的整理(破産・清算)が適切な場合もあります。
まとめ
まず自己株式の勘定明細を確認し、「取得済みの株式を消す話か」「これから買い戻す話か」を整理してください。廃業や返済への不安もある場合は、直近の支払い予定を添えて、あさひ国際会計株式会社へご相談ください。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年11月13日