


目次
この記事の対象と結論
廃業の理由が経営者の高齢化や疲労なら、事業を譲って経営から退く道も検討できます。赤字や資金不足が理由なら、営業を続けられる期間と、閉じた後に残る支払いを先に確かめてください。
借入の連帯保証があり、「会社をやめたら自分も自己破産するのか」と悩む方もいるはずです。廃業を考えて相談する経営者は珍しくありません。うまく説明できない段階でも、相談を始めて構いません。
経営者が続けられないことと、事業を残せないことは分けて考えられます。 ただし、会社を閉じるだけで借入や連帯保証が消えるわけではありません。廃業の理由を整理し、事業の行く先と債務の扱いをあわせて決める。その順序が、家族や従業員への説明にもつながります。
廃業の理由には、経営の問題と経営者自身の事情がある
廃業を考える背景には、採算の悪化だけでなく、後継者不在や健康面の事情もあります。原因が重なっている場合は、何が解消すれば続けられるのかを分けてみてください。
売上があっても、利益と現金が残らない
受注が続いていても、仕入れや人件費の負担が重ければ利益は残りません。値上げを相談しにくく、仕事を増やすほど支払いが先に膨らむ場合もあります。忙しさと経営の余裕は別です。
さらに、利益が出ていても現金が足りなくなることがあります。売掛金の入金を待つ間に、給与や仕入代金の支払日が来るためです。借入の元本返済も、手元の現金を減らす要因になります。
確認したいのは、売上の大小よりも、お金が減る場所です。
- 受注ごとの採算が合っているか
- 売上の入金前に支払いが来るか
- 借入返済後に現金が残るか
- 個人資金の補填が続いているか
売上不足なら受注の回復が課題になります。一方、採算の悪い契約が原因なら、売上を増やすだけでは負担が強まるおそれがあります。廃業の理由を「経営不振」で止めず、現金が減る仕組みまで言葉にしてみましょう。
後継者がいないため、元気なうちに区切りをつけたい
事業に需要があっても、引き継ぐ人が決まらず廃業を考える場合があります。子どもには別の仕事があり、従業員にも経営や借入を引き受ける意思がない。そんな事情は、事業の採算とは別の問題です。
身近に後継者が見つからないと、廃業だけが残ったように感じるかもしれません。ただ、第三者への譲渡を検討できる余地はあります。引き継ぐ相手を親族や従業員に限らず考える方法です。
その際は、社長の仕事を具体的に書き出してください。営業や現場判断が本人に集中している会社では、引き継ぎの負担が買い手の判断に影響します。
後継者不在を理由に急いで設備を処分すると、営業を続けた状態で譲る道が狭まることがあります。廃業の準備と並べて、何を引き継げるかを確認する意味があります。
健康や気力の限界で、社長を続けるのが難しい
体調の悪化や介護など、経営以外の事情で継続が難しくなる場合もあります。毎日の支払いに追われ、休む時間を取れないことも負担の一因です。理由を立派に整える必要はありません。
ここで確かめたいのは、負担を減らす余地です。社長が担当する仕事を他の人へ渡せるか。引き継ぎ期間なら関われるか。それとも、経営から早く離れる必要があるか。答えによって検討できる道が変わります。
譲渡を考える場合も、経営者が長く残る条件には慎重な確認が必要です。価格が合っても、負担の大きい働き方が続けば、廃業を考えた理由を解消できません。
家族に伝える際は「もう嫌になった」で終わらせず、何が続けられないのかを共有してください。現場作業なのか、資金管理なのか、保証への不安なのか。負担の中身が分かると、相談の焦点を合わせやすくなります。
人手不足や設備更新で、続ける条件がそろわない
仕事があっても、担当者が退職すれば受けられなくなることがあります。設備の更新が近づき、追加の借入まで背負って続けるか迷う場合もあるはずです。
人手不足と採算は切り離せません。採用費や外注費を増やしても、受注単価が変わらなければ利益が減ります。経営者が穴を埋め続けると、健康面の負担にもつながります。
設備についても、帳簿上の金額だけで判断しないようにしてください。使い続けるための支出と、処分するときの支出は違います。借りている設備なら、所有者や返却条件も確認対象です。
一方、別の会社が人員や設備を補えるなら、事業を続けられる可能性があります。廃業の理由が自社だけで解決しにくい不足であれば、引き継ぎ先との組み合わせも検討材料になります。
廃業するかどうかは、理由の深刻さと残された資金で判断する
廃業の判断では、原因が改善できるかと、その改善を待てる資金があるかを見ます。経営者の意欲だけで決めると、営業を終えるためのお金まで使ってしまうおそれがあります。
改善の見込みは、具体的な条件で確かめる
「もう少し続ければ戻る」という期待だけでは、判断を先送りしやすくなります。受注が戻る根拠や、価格改定の合意状況まで確かめたいところです。見込みと決定は分けてください。
たとえば、値上げの申入れをした段階と、相手が承諾した段階では、資金計画への織り込み方が違います。新しい取引の話も、発注内容や入金時期が決まるまでは不確かな部分が残ります。
続ける条件は、確認できる形にします。
- 価格改定の合意が取れているか
- 赤字の契約を見直せるか
- 必要な人員を確保できるか
- 改善までの運転資金があるか
条件が満たせない場合に、いつ判断を見直すかも決めておきます。経営者の気力だけを継続の根拠にすると、撤退の判断が遅れかねません。
資金の期限は、預金残高だけでは分からない
口座にお金が残っていても、近く大きな支払いがあれば余裕は限られます。使える期間を知るには、入金と出金を日付順に並べる必要があります。残高だけでは足りません。
売掛金は、請求額の全額が予定どおり入るとは限りません。支払いの遅れや、納品の完了条件がある場合は、その事情も反映させます。未確定の入金を当てにして支出を決めると、見通しが崩れるおそれがあります。
まずは、次の情報を同じ表にまとめてください。
- 現在使える預金と現金
- 入金予定日と回収の見込み
- 給与や仕入代金の支払日
- 借入返済や税金の支払予定
すでに支払期限を過ぎている場合は、その事実を相談の冒頭で伝えます。譲渡の検討を始めても、直近の支払いへの対応が別に必要な場合があります。
営業を終えた後にも支出は残る
廃業すると売上が止まりますが、支払いが同時に終わるとは限りません。未払いの仕入代金や退去に伴う費用など、営業終了後に必要になるお金があります。
契約の解約条件も確認が必要です。予定した日にやめられるか、通知から終了まで支払いが続くかで、必要な資金が変わります。設備や在庫の売却代金についても、希望額をそのまま見込むのは避けたいところです。
廃業の予算には、事業を止める日までの支出と、止めた後の支出を分けて載せます。家族の生活費は会社の資金とは別に整理してください。両者を混ぜると、会社の支払いに使える金額を見誤りやすくなります。
個人資金を追加する前に、そのお金で何が変わるのかも確かめます。改善の見込みがないまま補填を重ねれば、廃業後の暮らしに使う資金まで減るおそれがあります。
事業の価値が失われる前に比較する
取引先との関係や従業員の経験は、営業が続いている間に引き継ぎやすい場合があります。主要な従業員が退職し、契約も終わってからでは、同じ条件での譲渡を検討しにくくなります。
ただし、譲渡の可能性を残すために、無理な営業を続ける判断も避けるべきです。続けるための現金が足りなければ、新たな未払いが増えるおそれがあります。価値と資金の両方を見る必要があります。
廃業と譲渡を比較する際は、売れるかどうかだけを尋ねないでください。検討に必要な時間と、その間に必要な運転資金も確認します。
詳しくは債務超過会社の株価に値がつく理由と、廃業を考えたときの売却条件の見極めをご覧ください。
廃業の理由によって、清算・譲渡・法的整理の向き不向きが変わる
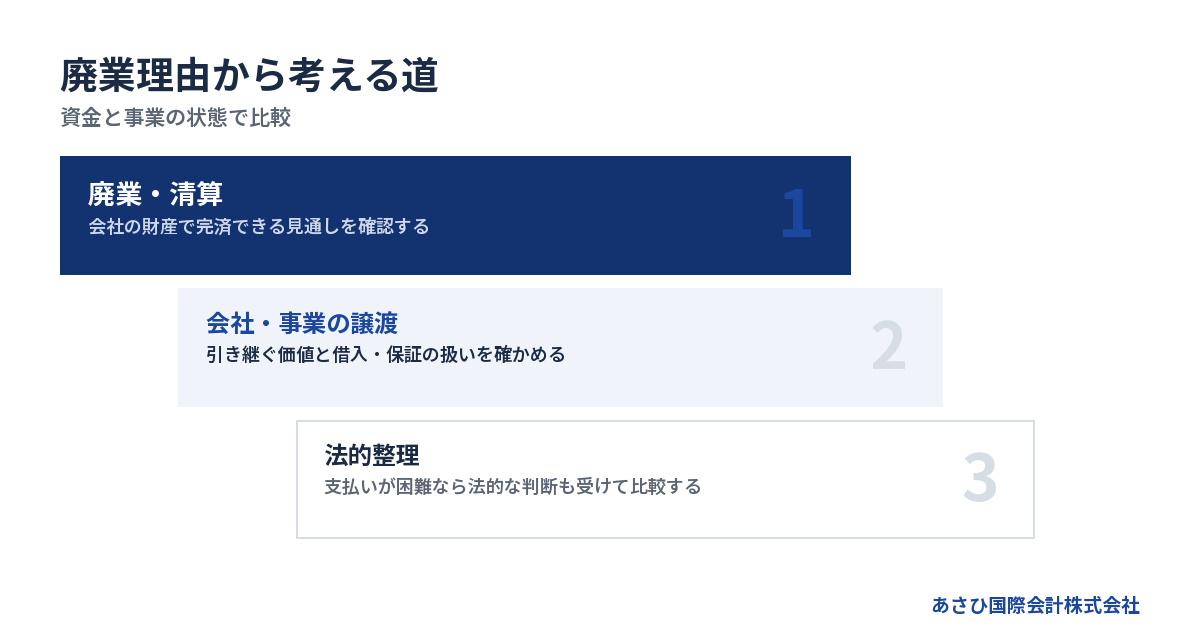
借入を返し終えられるか、事業を引き継げるかで、検討する手段は変わります。廃業したいという気持ちが同じでも、会社の財産と支払いの状況に合う進め方が必要です。
完済の見通しがあるなら、廃業と清算を検討する
営業を終え、会社の財産を売却して債務を支払えるなら、通常の清算を検討する余地があります。ただし、店を閉めることと法人の手続きが終わることは同じではありません。
株主総会の決議による株式会社の解散は、会社法に定められています。任意の解散後は、会社に残る財産や債務を整理する清算が必要です。登記だけで借入の問題が終わるわけではありません。
また、債権者が債権を申し出るための期間も設けます。会社法の核心の文言は「二箇月を下ることができない」です。解散を決めた日に清算まで終えられる手続きではありません。期間は会社法第499条の規定によります。〔出典:e-Gov法令検索「会社法」、2026年7月確認〕
返せるかどうかは、資産の帳簿価格より、換金して使える金額で見ます。回収が難しい売掛金や売却しにくい在庫を含めると、完済の見通しが変わることがあります。会社法の条文も確認できます。
経営者が退き、事業を残すなら譲渡を検討する
後継者不在や経営者の疲労が主な理由なら、会社や事業を第三者へ譲る方法が候補になります。経営から離れながら、仕事や雇用を引き継ぐ道を探す考え方です。
株式を譲る形と、事業を譲る形では、引き継ぐ対象が異なります。借入の扱いや代金を受け取る主体も確認しなければなりません。売却価格だけでは、経営者に残る負担を比べられません。
判断の入口は、次のように整理できます。
→ 横にスクロールできます
| 選択肢 | 検討の入口 | 確認する負担 |
|---|---|---|
| 廃業・通常の清算 | 完済の見通しがある | 閉鎖費用と残る支払い |
| 会社・事業の譲渡 | 引き継げる事業がある | 残債と保証の扱い |
| 法的整理 | 支払いが困難な状態 | 財産と債務の整理 |
債務超過だからという理由だけで、譲渡を検討から外す必要はありません。当社が支援して成約した案件でも、債務超過の会社は少なくありません。ただし、買い手の判断や資金の期限によって、成立の見通しは変わります。
詳しくは自社株のおすすめの譲り方は廃業の理由で変わる、借入と連帯保証から選ぶ道をご覧ください。
支払いが難しい場合は、法的整理も比較に入れる
会社の財産を売っても返済が難しい場合、通常の清算だけを前提にするのは適切でないことがあります。支払いの状態に応じて、弁護士による法的な判断が必要です。
破産法は、支払不能の定義に「一般的かつ継続的に弁済することができない状態」という文言を用いています。期限が来た債務を払えるかが判断に関わります。単月の赤字だけで手続きが決まるという意味ではありません。〔出典:e-Gov法令検索「破産法」第2条、2026年7月確認〕
破産手続は、申立てにより裁判所が開始を判断する手続きです。経営者が営業をやめると決めることとは、役割が異なります。破産法の条文に定義と開始の要件が示されています。
状況によっては法的整理が適切な場合もあります。M&Aの話が進んでいても、成約まで資金が持たないなら、支払いへの対応を並べて検討する必要があります。
費用は、手続きの報酬と閉鎖に伴う支出を分ける
廃業費用は、登記の税金や専門家報酬だけでは収まりません。退去や設備処分にかかる費用もあるため、手続きの見積額を廃業の総額と考えないようにしてください。
株式会社の登録免許税は、解散登記が3万円です。清算人の登記は9千円、清算結了の登記は2千円とされています。いずれも登録免許税法に定める金額です。〔出典:e-Gov法令検索「登録免許税法」別表第一第24号、2026年7月23日確認〕
官報公告の実費や司法書士報酬は別途必要です。退去費用なども含まれません。法定額は登録免許税法の条文で確認できます。
費用を払えない場合は、使える会社資金と不足額を相談時に伝えてください。必要な費用を確保できるかも含めて、手段を見直します。お金がないから手続きを放置してよい、という結論にはつながりません。
会社を閉じる理由が何であっても、連帯保証は別に確認する
廃業の理由が高齢化でも経営不振でも、連帯保証の扱いは契約や債権者との合意に左右されます。経営から退くことと、保証の責任から離れることを同じ予定にまとめないでください。
廃業を決めても、借入と保証は自動では消えない
借入は会社の債務ですが、経営者が連帯保証をしていれば、個人の責任も問題になります。会社が返済できない場合に、どの契約に基づき、誰が責任を負うのかを確かめる必要があります。
「昔、書類に署名したと思う」という記憶だけでは判断できません。現在の契約を見て、保証の有無と対象を整理してください。家族が保証に関わっているかも、本人の認識だけで決めつけないことです。
借入先ごとに確認すると、抜けを見つけやすくなります。
- 借入残高と返済条件
- 保証人として署名した人
- 担保に入っている財産
- 保証解除に関する合意の有無
廃業届や退任の手続きと、連帯保証の整理は別の課題です。 営業終了日を決める際は、保証について何が未確認なのかも残しておきます。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
M&Aでも、買い手の約束だけで保証解除は完了しない
買い手が「保証は引き受ける」と話していても、それだけで金融機関に対する責任がなくなるわけではありません。保証の扱いは、金融機関の同意を含めて確認する必要があります。
譲渡の検討では、保証解除を見据えた条件設計が課題になります。誰が、どの手続きを進め、何をもって完了を確認するのか。話し合いの予定と、実際の解除を分けて管理してください。
価格に合意できても、保証が残るなら経営者の不安は解消しません。譲渡後も返済リスクを負う条件を理解せず、契約を進めるのは避けたいところです。
あさひ国際会計株式会社では、これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
保証債務の整理は、会社側の手続きとあわせて考える
すでに負っている保証債務には、一定の要件のもとで整理を求める枠組みがあります。経営者保証に関するガイドラインです。希望すればそのまま保証がなくなる仕組みではありません。
保証債務の整理に関する要件には、会社側の手続きも含まれます。会社が法的債務整理手続か準則型私的整理手続を申し立てていること、または同時に申し立てる見込みであることなどです。
新しく融資を受ける際に保証を付けないための要件とは、場面が異なります。法人と個人のお金を分けていることだけで、既存の保証債務を整理できると考えないようにしてください。
会社の債務と経営者の資産状況をあわせて確認し、利用できるかを判断します。個別の法的判断や交渉が必要な場面では、依頼する弁護士等の専門家がその役割を担います。
廃業の理由を伝えるときは、相手が困ることまで説明する
従業員や取引先への説明では、廃業に至った理由と、今後の扱いを分けて伝えます。「経営が厳しいため」で終えると、相手は自分への影響を判断できません。
従業員には、仕事と給与の見通しを分けて伝える
従業員が知りたいのは、会社の事情に加えて、自分の生活がどうなるかです。廃業する可能性があるなら、営業終了の見通しと雇用の扱いを整理する必要があります。
譲渡の話がある場合も、「雇用はそのまま」と未確定の内容を約束しないでください。買い手との合意内容や、必要な手続きによって変わるためです。決まっていることと、確認中のことを明示します。
説明の準備では、次の項目を分けておきます。
- 営業を続ける予定
- 給与の支払状況
- 雇用について決まった内容
- 次に説明する時期
伝える時期や内容は、労務上の手続きとも関わります。黙ったまま直前まで引き延ばすことも、未確定の話を広めることも避けたいところです。必要な確認を済ませ、説明の順序を組み立てます。
取引先には、廃業理由より先に履行の見通しを用意する
取引先にとっては、注文した仕事が終わるか、支払いを受けられるかが切実です。社長の健康や後継者不在が理由でも、契約上の課題は残ります。
説明前に、未完了の仕事を確認してください。納品を終えられるか、保守などの対応が残るか、預かっている物があるか。契約ごとの状態が分かれば、伝えるべき内容も具体的になります。
まだ結論が出ていないときは、確定していない部分をそのまま伝えます。相手を安心させるために、実行できる見込みのない支払日や納期を約束すると、後の対応が難しくなります。
資金が不足している場合は、特定の相手だけへの返済を独断で進めないようにしてください。債権者への対応は法的な問題につながる場合があります。事情を整理し、必要に応じて弁護士の判断を得ながら進めます。
家族には、会社の事情と暮らしの見通しを共有する
家族への説明では、廃業の理由だけでなく、生活への影響を確かめます。「会社をやめる」という話と、「家計にいくら必要か」という話を分けると、整理しやすくなります。
連帯保証や担保の状況が不明なまま、家や財産を失うと決めつける必要はありません。反対に、影響はないと約束することも避けてください。契約と資産の状況を見て判断する部分です。
話す内容は、経営の細部まで全部そろっていなくても構いません。今分かっている負担と、確認が必要な点から共有できます。ひとりで結論を抱え込むほど、生活の準備が遅れる場合があります。
財産を守りたいという思いから、急に家族へ名義を移す判断には慎重さが必要です。後の手続きに影響するおそれがあるため、資産の処分や移転は法的な確認を経て考えてください。
廃業を決めきれない段階でも、相談の準備は進められる
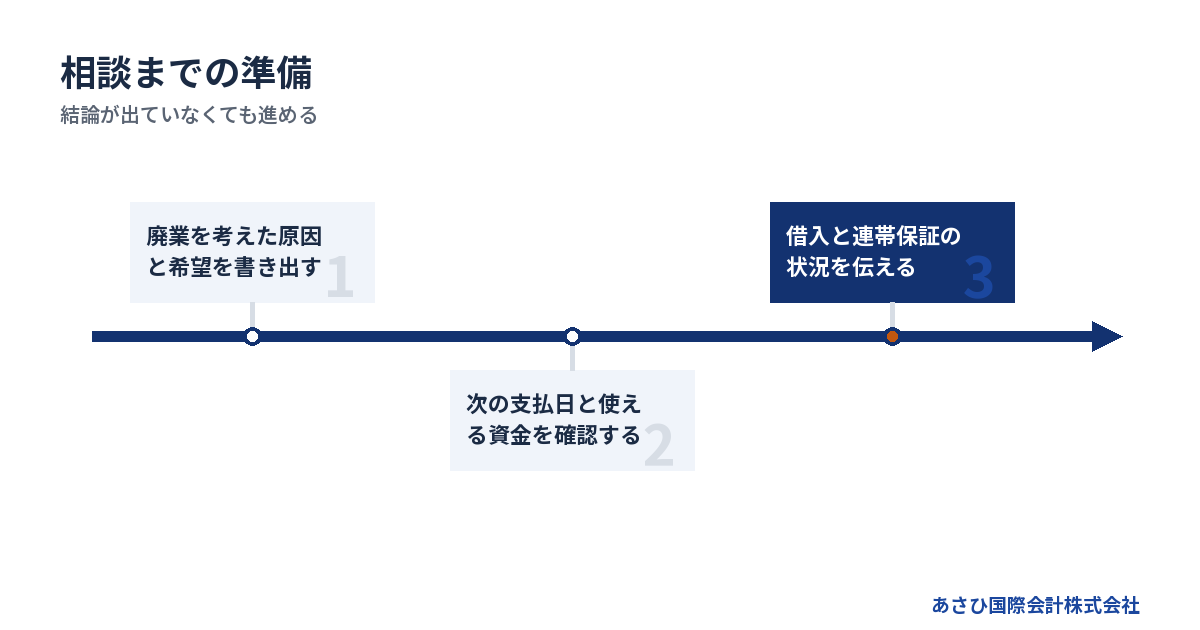
相談時に廃業か継続かを決めておく必要はありません。理由と支払いの状況を共有し、検討できる道と時間を確かめるところから始められます。
廃業理由は、原因・影響・希望の順に書く
廃業の理由を説明するメモは、長い文章でなくて構いません。何が起きているか、そのため何が難しいか、どうしたいか。この順序で整理すると、相手が状況をつかみやすくなります。
たとえば「後継者がいない」だけでは、経営者がいつまで関われるか分かりません。引き継ぎには協力できるのか、現場からすぐ離れる必要があるのかまで伝えると、検討条件が具体的になります。
書く内容は次の順序です。
1. 廃業を考え始めた原因を書く
2. 経営や生活への影響を書く
3. 残したいものと希望を書く
4. 次の支払日と不足の見込みを書く
原因が複数ある場合は、最も負担の大きいものから書いてください。赤字の解消が必要なのか、経営者の交代が必要なのかで、相談の出発点が変わります。
書類は、今あるものからそろえる
相談のために資料を整えようとして、連絡が遅れる必要はありません。分かる範囲の残高と支払日だけでも、緊急度を伝える手がかりになります。
書類がある場合は、数字の時点も確認してください。古い決算書だけでは、その後の資金減少や滞納が分からないためです。帳簿の数字と現在の預金残高に差があるなら、そのまま伝えます。
準備する資料の候補は次のとおりです。
- 直近の決算書や試算表
- 入出金予定を記したメモ
- 借入の返済予定表
- 保証や担保に関する契約書
- 主な取引や設備の契約書
書類が見つからない項目は「未確認」と記します。推測の数字で空欄を埋めるより、分からない部分を共有した方が、次に確認する対象を絞れます。
専門家は、扱う仕事と判断の範囲で見る
廃業の検討には、法的な手続きや税務、事業の譲渡などが関わります。担当する専門家によって、確認する課題が異なります。肩書きだけで依頼内容を決めないことです。
弁護士は債務整理や法的な交渉を扱います。税理士は税務申告や税負担の確認、司法書士は登記などを担当します。M&A仲介では、買い手の探索や譲渡条件の整理が主な役割になります。
依頼する際は、対応範囲に加えて、別の専門家が必要になる場面も確認してください。費用が追加される条件を聞いておくと、後から予算が変わる理由を理解しやすくなります。
あさひ国際会計株式会社の役割は、再生型M&Aの仲介と後方支援です。事業価値の説明資料や、金融機関との協議に必要な資料を整えます。M&Aの条件設計を通じて、経営者ご本人の協議を支えます。
交渉の主体は経営者ご本人と、必要に応じて依頼する弁護士等の専門家です。当社が債権者との法的な交渉を代理するという意味ではありません。
相談時には、報酬と成約までの資金を別々に聞く
M&Aの報酬を後で支払える場合でも、営業を続ける運転資金は別に必要です。費用の支払時期と、次の給与や仕入れを払えるかを同時に確認してください。
当社への相談は無料で、着手金はありません。成功報酬のみです。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。 成功報酬そのものが無料という意味ではありません。
また、譲渡代金から報酬を支払う仕組みと、会社の未払いが解消することは別です。残る借入や他の専門家に依頼する費用なども含め、どこから支払うかを確認する必要があります。
初回の連絡では「廃業を考えた理由」「次の支払日」「連帯保証の有無」を伝えてください。全部を説明しようとしなくても、その情報から相談の順序を組み立てられます。
よくある質問
廃業の理由が「疲れたから」でも相談できますか?
相談できます。疲労の背景に、人手不足や資金繰りの負担が重なっていることもあります。経営者が離れれば解消できる問題か、事業そのものの採算に課題があるかを分けて確認します。事業を譲りたいのか、営業を終えたいのかが決まっていなくても構いません。
黒字なのに廃業するのはおかしいですか?
黒字でも、後継者不在や健康上の事情から廃業を検討する場合があります。また、利益が出ていても借入返済などで現金が足りないこともあります。黒字という結果だけで判断せず、資金の見通しと経営を引き継ぐ余地を確かめてください。
廃業の理由を従業員や取引先にすべて話す必要がありますか?
家庭事情などの細部まで一律に話す必要があるとは限りません。ただし、給与や契約の履行に影響する事実は、相手が判断できる形で伝える準備が必要です。説明する範囲や時期は、契約や労務上の手続きも踏まえて確認します。事実と異なる理由で取り繕うことは避けてください。
廃業を選ぶと、社長も自己破産することになりますか?
廃業を選んだことだけで、社長個人の自己破産が決まるわけではありません。連帯保証の有無や残る債務、個人の返済能力などを確認して判断します。会社の譲渡や保証債務の整理を検討できる場合もありますが、状況によっては法的整理が適切な場合もあります。
まとめ
廃業を考えた理由と、次の支払日をメモに書き、経営者が離れたいのか、事業を終える必要があるのかを整理してください。借入や連帯保証が気になる方は、結論を決める前の段階で、そのメモをもとに当社へご相談いただけます。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496