


目次
この記事の対象と結論
自社株に毎月いくら回すかは、生活費と支払予定を差し引き、手元に残せるお金から考えます。廃業が頭をよぎる段階なら、これまでの購入額をそのまま続ける前に、会社と個人の資金を分けて確かめてください。
借入の連帯保証を抱え、会社への持ち出しも続いている。そんな経営者には、「株を買う金額」と「会社を支えるために出す金額」の整理が先です。自社株に使える額と、会社の不足を埋める額は別に考えます。
毎月受け取れるお金を知りたい場合も、配当と売却代金では見方が異なります。株式の評価額だけでは、入金日も生活に使える額も決まりません。
相談する経営者は珍しくありません。購入を続けるか、事業を譲るか、廃業へ進むか。結論を出せていない段階でも、お金の流れから整理できます。
自社株の「毎月いくら」は、払うお金と受け取るお金で違う
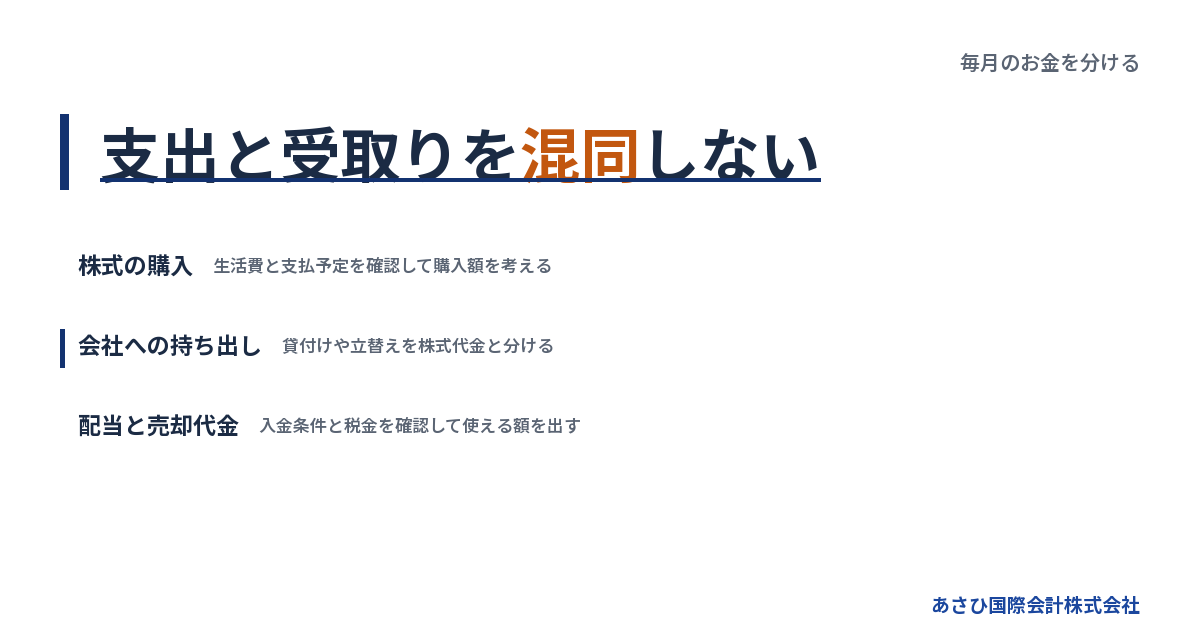
「自社株 毎月いくら」の答えは、購入する額を知りたいのか、受け取れる額を知りたいのかで変わります。勤務先の株を買う話と、経営者が保有株を手放す話も分けて考えてください。
毎月買う金額を知りたいなら、購入条件と家計を照合する
勤務先の株を定期的に買う場合、最初に確認するのは利用している仕組みの条件です。購入額の変更や停止を希望しても、申出の時期と反映時期が同じとは限りません。申込書や規約の確認から始めます。
確認項目は、次のとおりです。
- 毎月の購入額はいくらか
- 金額を変更できる時期はいつか
- 購入を止める際の条件は何か
- 売却して入金されるまで何が必要か
他の人の購入額を、自分の家計の基準にする必要はありません。給与だけで暮らせている人と、会社へ個人資金を入れている経営者では、残しておくべきお金が違うためです。
会社から受け取る収入が減る可能性も見込みます。今の収入が続く前提で購入額を決めると、収入が落ちた月に生活費が足りなくなるおそれがあります。買い続ける習慣より、今後の支払予定を優先して見直してください。
経営者が会社に出すお金は、株の購入とは限らない
「毎月、自社株にお金を入れている」と感じていても、帳簿上の扱いは別かもしれません。株式の取得代金なのか、会社への貸付けなのか。会社の支払いを個人が立て替えている場合もあるため、振込先だけでは判断できません。
通帳と帳簿を並べ、支出の理由を確かめます。
→ 横にスクロールできます
| お金の動き | 確認するもの | 整理する内容 |
|---|---|---|
| 株式を買う | 売買契約書 | 売主と取得する株 |
| 会社に貸す | 帳簿と貸付記録 | 貸付残高と条件 |
| 支払いを立て替える | 請求書と領収書 | 負担者と精算状況 |
| 配当を受け取る | 決定内容と入金記録 | 金額と支払時期 |
| 株式を売る | 譲渡契約書 | 代金と入金条件 |
会社へ振り込んだお金を、後から自由に株式代金へ置き換えてよいとは考えないでください。記録と実際の合意を照合する必要があります。
毎月の持ち出しに名前を付けるだけでも、不足の原因が見えやすくなります。資産を増やすための購入なのか、支払日に足りないお金を補っているのか。続けるかどうかの判断は、そこからです。
毎月受け取るお金なら、配当・売却・報酬を分ける
保有する自社株の価値と、毎月の収入は別の項目です。配当を見込んでいても、決定内容や支払時期が確認できなければ、生活費の入金予定には入れにくくなります。
株式を売る場合は、売却代金の受取りです。会社に残って仕事をする対価があるなら、その報酬も別に確認します。売却後の暮らしを考える際には、何に対するお金かを分けて書き出してください。
たとえば、買い手から「譲渡後も仕事を続けてほしい」と言われた段階では、収入の条件はまだ見えません。担当する仕事と報酬、支払いが続く期間について、合意内容を確かめる必要があります。
売却代金を生活費に充てる予定でも、税金や費用を差し引く前の額は使えません。詳しくは自社株がいくらで売れるかを知るための価格と手取り、廃業時の連帯保証の見方をご覧ください。
毎月の購入額は、残高より先に支払日から考える
自社株の購入額は、今の預金残高だけで決めると支払予定を見落としやすくなります。廃業を検討する経営者は、会社への追加負担も含めて、日付順にお金の不足を確かめてください。
生活を続けるためのお金を先に取り分ける
家計に余裕があるかを見るときは、今月の生活費だけで判断しないことです。毎月出る支払いに加えて、時期が決まっているまとまった支出もあります。会社からの収入が変われば、これまで問題なく払えた額でも負担になりかねません。
手元のメモには、次の項目を分けて書きます。
- 現在の個人預金の残高
- 生活に必要な毎月の支出
- 今後予定しているまとまった支出
- 入金時期が確認できた収入
- 会社への支出として約束している額
家族と暮らしている場合は、経営者本人が知らない支払予定も確認します。会社の話をすべて整理してから説明しようとすると、家計の見直しが遅れてしまいます。「今後の収入が変わるかもしれない」と、分かっている範囲を共有してください。
購入に回す候補額は、この整理の後に考えます。残高から生活費を引いた残りを、そのまま全額使う計算にはしません。入金の遅れや予想外の支出に備えるお金も、別に残すためです。
会社の不足を埋めた後に、個人に何が残るかを見る
個人の通帳にお金があっても、給与の支払日に会社へ入れる予定なら、自由に使える余裕とは扱いにくくなります。会社への持ち出しが続くと、自社株の購入額だけを減らしても、個人資金の流出が止まらない場合があります。
そこで、家計とは別に会社のお金を並べます。
- 現時点の会社預金
- 日付が分かっている売掛金の入金
- 給与や仕入れの支払予定
- 借入返済の予定
- 未払いになっている支出
見たいのは、会社から「いくら欲しいか」と言われた額だけではありません。なぜ不足するのか、その不足が次の月も続くのかです。
入金日のずれによる不足と、仕事を続けるほど現金が減る状態では、対応の考え方が変わります。個人資金を追加する前に、投入後の会社残高と個人残高を並べてください。会社の支払いを済ませた結果、家族の生活費が不足するなら、負担額を決め直す材料になります。
不足する月があるなら、平均額では解決しない
毎月の収支を平均すると余裕が見えても、特定の支払日に現金が足りないことがあります。自社株の購入を続けられるかは、月の平均だけでは判断しにくいものです。支払いが先で、入金が後なら、その間をどうするかが残ります。
購入額の変更を検討する際は、次の順で確認します。
1. 購入代金が出ていく日を確かめる
2. 生活費と会社の支払日を並べる
3. 資金が不足する日を見つける
4. 変更の申出が間に合うか調べる
売却予定の株があっても、入金日が決まっていなければ、その日の支払いを支える資金には数えにくくなります。買い手が見つかったことと、口座に現金が入ったことには隔たりがあるためです。
すでに支払期限を過ぎている場合は、購入額の試算より未払いの把握を先に進めてください。相手方と金額、期限を整理し、依頼する弁護士等の専門家が状況を判断できる形にします。資金をどこへ払うかは、個別の事情を含めた検討が必要です。
自社株から毎月受け取る予定は、入金条件まで確かめる
自社株から受け取る予定のお金は、金額と入金時期が確認できてから家計や資金繰りへ反映します。配当や売却代金を見込む場合も、税金と未入金のリスクを残した計算は避けたいところです。
配当の見込みだけで生活費を組まない
配当を生活費に使うなら、過去に受け取った額より、今後の支払いについて確認できる内容を見ます。以前と同じ額が入る前提で家計を組むと、会社の状況が変わったときに修正が遅れます。
特に廃業を検討しているなら、会社の現金を何に使う予定かも確認してください。経営者の生活と会社の支払予定を同じ通帳の感覚で考えると、使える額を多く見積もるおそれがあります。
確認したい内容は、次の項目です。
- 配当について何が決まっているか
- 入金日は確認できているか
- 税金を考慮した受取額はいくらか
- 会社の支払予定と両立しているか
未確定の配当は、見込みとして別に記載します。生活に使う予定額とは分けておけば、入金が変わったときの不足が見えます。
会社から受け取るお金には、配当以外の性質もあり得ます。帳簿上の名前だけで判断せず、決定内容と支払いの根拠を確認することが、税務の検討にもつながります。
株式代金の分割受取りは、月額より残額の回収を見る
株式の買い手から代金を分けて払いたいと言われたら、月々の受取額だけで合意しないでください。受取りが続く間、代金の残額は未入金です。毎月の額が生活費に合っていても、最後まで入金されるかという問題が残ります。
契約を検討する際は、弁護士等の専門家に次の内容を確認してもらいます。
- 支払総額と各回の支払日
- 株式を移す時期
- 支払いが遅れた場合の扱い
- 買い手の支払能力を確認する資料
買い手が「事業の利益から払う」と説明した場合も、利益の見通しと支払義務は分けて検討します。想定した利益が出なかったときに、売り手がどのような立場に置かれるかまで確かめるためです。
さらに、会社の借入に付いた連帯保証は別の確認事項です。株式代金が分割で入ることと、保証が解除されることを同じ予定として扱わないでください。代金の入金と保証の解除は、それぞれ完了を確かめます。
税金を取り分けてから、毎月使える額を考える
売却代金を受け取った後の生活設計では、口座への入金額と自由に使える額を分けます。税金や報酬など、後から支払うお金を先に取り分けておくためです。
第三者へ株式を売る場合と、発行会社が株式を買い取る場合では、税金の検討内容が変わり得ます。会社の解散に伴う残余財産の分配でも、みなし配当として扱われる部分が生じる場合があります。
国税庁の説明では、残余財産の分配について「みなし配当とされる部分の金額を除いた金額」を区分しています。受け取るお金を、すべて同じ所得として扱わないための確認です。出典は国税庁タックスアンサーNo.1536です。
受取りを分ければ税金も同じように分けて払えばよい、と自己判断するのも避けてください。契約内容と税務上の扱いを照合する必要があります。詳しくは自社株のみなし配当と税金の落とし穴|会社の買い取り・廃業で変わる課税をご覧ください。
廃業を考えたら、株価と会社の現金を分けて判断する
廃業を検討する場面では、自社株の評価額だけで今後の生活や返済を見積もれません。誰が何を売り、その代金が会社と株主のどちらに入るかを確かめると、必要な資金が見えてきます。
高い評価が付いても、支払日に使えるとは限らない
自社株に一定の評価が付いたとしても、その金額で買う相手が決まっていなければ、売却代金は未確定です。評価を聞いて安心する前に、支払期限までにどの条件を整える必要があるかを確認します。
買い手が検討している段階では、価格以外にも確認が続きます。引き継ぐ事業の状態によって、提示条件が変わる可能性もあります。資金繰りには「売れたら入る額」と「入金が決まった額」を分けて記載してください。
判断のために並べるのは、次の情報です。
- 現時点で提示されている価格
- 価格の前提となる条件
- 契約までに残っている確認事項
- 予定される入金日
- それまでに必要な運転資金
売却を待つ間にも支払いは続きます。価格が希望に近くても、入金まで会社を維持できなければ、進め方の見直しが必要です。
金額の良し悪しだけで選ばず、支払日までの資金を含めて比べます。時間をかけて価格を詰める余地があるかどうかも、今の残高から判断することになります。
株式を売る場合と事業を売る場合では、受取人が違う
経営者個人が保有株を売る場合、株式代金を受け取るのは売主である個人です。一方、会社が事業を譲る場合、事業の代金は会社が受け取ります。この違いを押さえると、手取りの計算を混同しにくくなります。
→ 横にスクロールできます
| 比べる内容 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 売るもの | 株式 | 対象となる事業 |
| 主な売主 | 株主 | 会社 |
| 代金の受取先 | 売主である株主 | 売主である会社 |
| 保証の扱い | 別途確認が必要 | 別途確認が必要 |
会社が受け取った代金を、そのまま社長の生活費として扱うことはできません。会社に残る支払いと、税金や整理に必要な費用を確認します。個人への支払いを検討するなら、その根拠も必要です。
事業譲渡では、引き継ぐ財産や契約を選んで設計します。ただし、「借入を移さなければ買い手に責任は生じない」と単純化はできません。商号を続けて使う場合などの扱いも、法的な確認事項に入ります。
手法ごとの特徴は、中小企業庁の中小M&Aガイドラインにも整理されています。
株式の価格が伸びなくても、事業の引継ぎを検討する余地はある
借入が重く、自社株を希望額で売る見通しが立たない。そんな場合でも、事業の引継ぎを別に検討する余地はあります。継続する仕事や従業員の技術などを、買い手がどう評価するかを確かめるためです。
あさひ国際会計株式会社が支援して成約した案件でも、債務超過の会社は少なくありません。ただし、債務超過という状態だけで譲渡の可否を判断しているわけではありません。引継ぎ後も仕事が続く見通しを、個別に確認しています。
準備する内容は、会社の規模を大きく見せる資料ではありません。続いている仕事と、引継ぎの条件が分かる情報です。
- 主な取引先と継続する仕事
- 現場を支える従業員の担当業務
- 事業に必要な設備や車両
- 引継ぎに関わる契約や許認可
従業員や家族への責任を感じるほど、経営をやめる話は切り出しにくくなります。それでも、社長が退くことと仕事を終えることは、別々に検討できる場合があります。
詳しくは自社株のおすすめの譲り方は廃業の理由で変わる、借入と連帯保証から選ぶ道をご覧ください。
毎月の持ち出しをやめる判断には、連帯保証の確認が要る
会社への持ち出しを止めた後の負担を考えるには、借入と連帯保証の内容を確認する必要があります。自社株を売ることや社長を退くことだけで、個人の保証責任が消える前提にはできません。
株主としての立場と、保証人としての責任を分ける
経営者は、株主と代表者、保証人という立場を兼ねていることがあります。普段は一体に感じても、会社を譲るときには、それぞれの扱いを確認しなければなりません。
株式の譲渡は、誰が株を保有するかという話です。借入に付いた保証は、金融機関等との保証契約の話になります。株を手放した後の暮らしを考えるなら、こちらの契約も確認してください。
民法第446条には、保証契約について「書面でしなければ、その効力を生じない」との規定があります。電磁的記録の扱いも定められています。出典はe-Gov法令検索・民法です。
そのため、保証契約書の写しや電子契約の記録を探すことが出発点になります。手元に見当たらないだけで、保証がないと判断はしません。
借入ごとに契約を確認し、誰が保証人かを整理します。会社名義の返済予定表だけでは、経営者個人に残る責任まで読み取れない場合があります。
月々の返済額だけで、保証の負担を見積もらない
会社が毎月返している額は、今の返済予定を示すものです。会社が返せなくなった場合に、保証人が同じ月額で払えば済むとは限りません。個人の負担を考えるには、残高と契約内容の確認が要ります。
連帯保証では、通常の保証人に認められる権利の一部がありません。民法第454条は、催告の抗弁と検索の抗弁について「前二条の権利を有しない」と定めています。出典はe-Gov法令検索・民法です。
「先に会社へ請求してほしい」との主張で、対応を先送りできる前提にはしないでください。実際の請求や対応は、契約と状況を踏まえて弁護士等の専門家が検討する領域です。
借入一覧には、次を記載します。
- 借入先と現在の残高
- 毎月の返済予定額
- 保証人の氏名
- 担保の内容
- 返済条件の変更状況
個人資金を毎月入れれば、どこまで状況が改善するか。その見通しが立たない場合は、追加負担の額だけを決めるより、事業と保証の出口を並行して検討します。
譲渡契約の約束と、金融機関の同意を区別する
買い手が保証を引き継ぐと約束しても、それだけで金融機関との保証契約が変わるわけではありません。解除や移行には、金融機関等の判断が関わります。売り手と買い手の合意だけで完了したと扱わないことです。
中小企業庁の「中小M&Aガイドライン第3版」でも、経営者保証の扱いは最終契約で取り決める主要項目です。ただし、契約に書くことと実際の解除は別の確認になります。
進行中には、次の内容を分けて整理します。
- どの借入の保証を対象とするか
- 買い手が何を担う約束なのか
- 金融機関への確認を誰が進めるか
- 解除の完了を何の書面で確認するか
あさひ国際会計株式会社は、協議に必要な資料の整備を担います。事業価値の説明資料やM&Aの条件設計を通じた後方支援です。交渉の主体は経営者ご本人と、必要に応じて依頼する弁護士等の専門家になります。
経営者保証に関するガイドラインにも、一定の要件で保証債務を整理する枠組みがあります。会社側の整理とあわせた検討が必要です。制度の原文は全国銀行協会の案内で確認できます。
相談では、毎月の負担額と資金が尽きる日を伝える
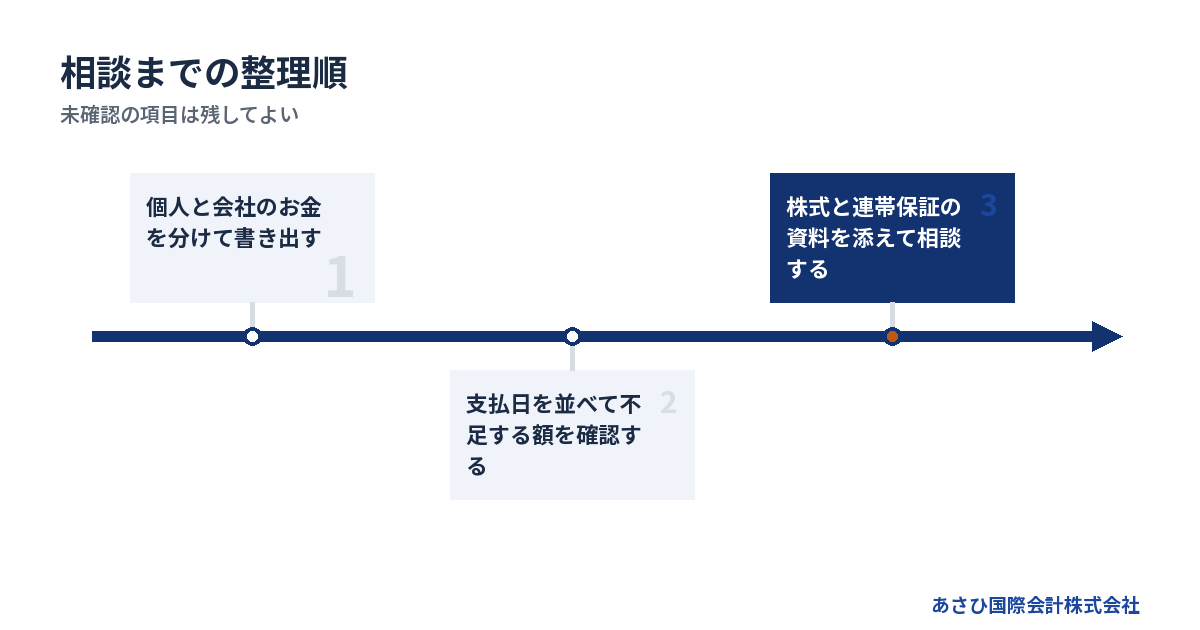
相談を始めるときは、「自社株に毎月いくら使っているか」に加え、会社への持ち出しと直近の支払予定を伝えてください。帳簿や契約がそろっていなくても、分かる数字と未確認の項目を分ければ整理を進められます。
最初のメモは、家計・会社・株式の欄を分ける
相談資料をきれいに作ろうとして、連絡を後回しにする必要はありません。家計と会社を分けたうえで、株式に関する支出や入金予定を添えます。概算は概算と分かるように書けば、その後の確認につながります。
最初に伝えたい内容は、次の項目です。
- 個人と会社それぞれの預金残高
- 毎月の生活費と会社への持ち出し
- 自社株の購入額と支払先
- 近い支払期限と不足する見込み額
- 廃業や譲渡を考えた理由
株式代金なのか会社への貸付けなのか分からない場合は、そのまま伝えて構いません。資料を見ながら区分する内容です。
事業の引継ぎを検討する相談では、決算書と借入一覧も手がかりになります。借入一覧に保証の有無が書けなければ、未確認として残します。空欄を推測で埋めるより、確認が必要な契約が分かる状態にしてください。
希望する終わり方も添えます。「事業を残したい」「経営から退きたい」など、まだ整理できていない言葉でも、条件を検討する出発点になります。
担当する仕事と費用の範囲を聞く
相談先を選ぶ際は、肩書きだけで判断せず、何を依頼するのかを確認します。株式の税務と保証債務の整理、買い手探しでは、扱う仕事が異なります。
| 担当 | 主に確認する内容 |
|---|---|
| 弁護士等 | 債務整理と法的な契約判断 |
| 税理士 | 税額と申告の扱い |
| M&A仲介 | 買い手探索と譲渡条件 |
| 経営者本人 | 希望条件と資金状況 |
破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。状況によっては法的整理(破産・清算)が適切な場合もあります。譲渡だけを前提にせず、資金と事業の状態から検討することになります。
依頼前には、費用の総額だけでなく支払時期も聞いてください。別の専門家への依頼が必要なら、その費用が含まれるかを確認します。弁護士報酬には全国一律の基準がないため、根拠のない金額幅を家計に当てはめるのは避けたいところです。
「払えないかもしれない」という事情も、見積りを受ける段階で伝えます。分割などの支払条件を選べるかは、依頼先や案件による確認事項です。
手元資金が乏しくても、譲渡の可能性から確認できる
あさひ国際会計株式会社の相談は無料です。M&A仲介は成功報酬のみで、着手金はありません。報酬を成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。
成功報酬まで無料という意味ではありません。具体的な報酬額と精算条件は、契約内容を確認してください。税金や別途依頼する専門家の費用も、区別して把握する必要があります。
譲渡代金の見通しが立たない場合は、報酬の精算を含めて条件が組めるかを検討します。資金が足りないまま譲渡を進めればよい、という話ではありません。必要な支払いと、見込める入金を並べて判断します。
費用を払えないことと、借入や保証の問題がなくなることは別です。 追加の借入れや個人資金の投入を決める前に、不足額を伝えてください。譲渡が難しい場合も含め、次の検討に必要な情報を整理します。
連絡の際は、「廃業を検討中で、毎月会社への持ち出しがある」と伝えるだけでも構いません。株式の扱いが未定でも、現状から相談を始められます。
よくある質問
自社株に毎月いくら使う人が多いのでしょうか
本記事で示せる購入額の平均や相場のデータはありません。廃業を考える経営者の場合は、平均額より家計と会社への持ち出しを確認するほうが、判断に役立ちます。生活費と支払予定を差し引き、収入が減る場合も見込んで購入額を検討してください。
他の人と同じ額に合わせる必要はありません。金額を変更したい場合は、利用している仕組みや契約で、変更時期と条件を確認します。
廃業を考えていても、毎月の購入を続けたほうがよいですか
続けるかどうかは、購入条件と生活資金、会社への負担を照合して判断します。給与や役員報酬の見通しが不安定なら、現在の収入を前提にした購入額は見直す材料になります。会社への持ち出しが続いている場合も、その支出を含めて考えてください。
購入を止めたいときは、申出がいつ反映されるかを確認します。既に約束している支払いまで自由に止められるとは限らないため、契約を見ながら整理することになります。
自社株を売れば、会社の返済と毎月の生活費に使えますか
誰が売主で、誰が代金を受け取るかによって扱いが変わります。経営者個人が株式を売った代金と、会社が事業を譲った代金は分けて考えてください。どちらも、税金や費用を差し引く前の総額を、使えるお金として計算するのは避けます。
会社への返済資金として出す場合も、個人に生活費が残るかを確認します。譲渡価格だけで判断せず、代金の入金日と保証の扱いまで含めて検討する必要があります。
毎月会社にお金を入れられなくなったら、自己破産になりますか
追加の資金を出せなくなったことだけで、個人の自己破産が決まるわけではありません。会社の返済能力と経営者の保証契約、個人の資産や債務を分けて確認します。事業の譲渡を検討できる場合もあれば、法的整理が適切な場合もあります。
個人資金が減り続けているなら、持ち出しを続ける理由と終了の見通しを書き出してください。借入一覧や保証契約が未整理でも、現状を伝えるところから始められます。
まとめ
自社株に毎月いくら回しているかを、会社への貸付けや立替えと分けて書き出してください。次に、生活費と会社の支払日を並べ、不足する日と金額を確認します。
廃業を検討しているなら、そのメモをもとに、株式の扱いと連帯保証をあわせて相談してください。売るか続けるかが決まっていない段階でも、あさひ国際会計株式会社でご相談を承ります。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496