


目次
この記事の対象と結論
会社を閉めるときは、営業の終了、会社の借金の整理、社長個人の連帯保証を分けて進めます。営業をやめただけで、借入や保証の責任が消えるわけではありません。
返済が苦しく、廃業すれば自分も自己破産するのかと悩んでいる。従業員や家族への説明もできず、支払日だけが近づいている。そうした段階では、まず手元の資金と支払期限を書き出してください。
そのうえで、完済して清算できるかを確かめます。返し切れないなら、法的整理と事業の譲渡を含めて検討する順序です。状況によっては、破産・清算が適切な場合もあります。
当社にも、廃業を決め切れない段階の相談が寄せられています。結論を出してから相談する必要はありません。従業員の仕事や家族の生活をどうつなぐかも、会社の整理と並べて考えられます。
会社を閉める判断は、手元資金と返済の見通しから始める
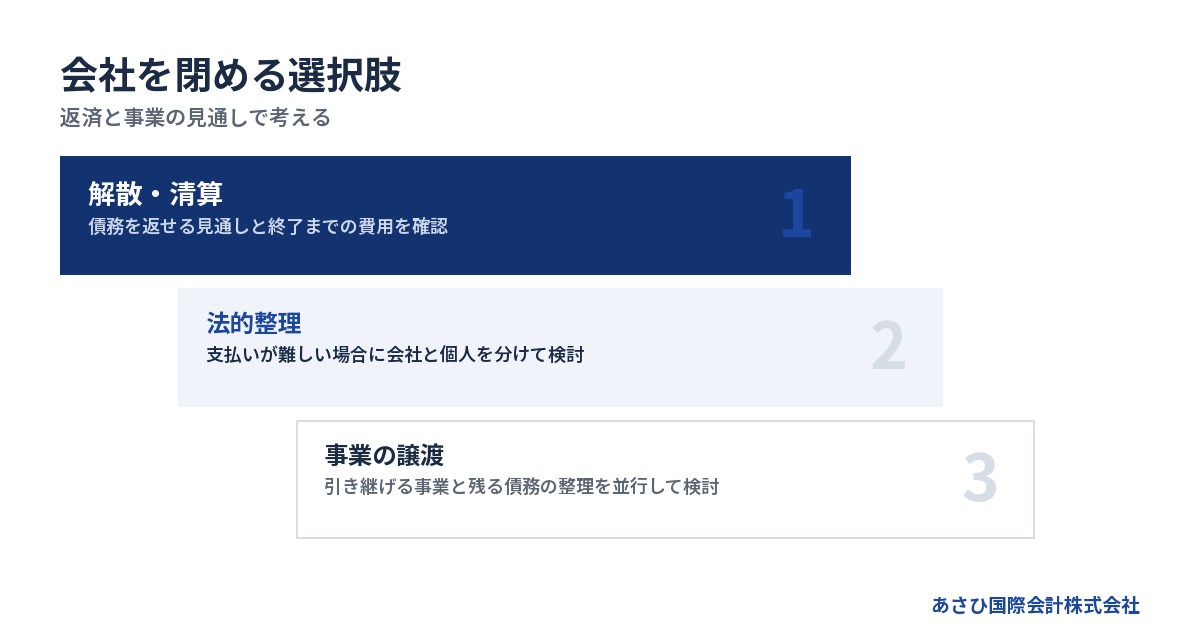
会社を閉める判断では、決算上の赤字だけでなく、支払日に使えるお金を確認します。完済の見通しと、事業を続ける間に増える負担を比べると、選択肢を絞りやすくなります。
最初に書くのは「いつ、いくら足りなくなるか」
預金残高があっても、近く支払う給与や家賃で使い切るなら、余裕がある状態とはいえません。反対に、決算が赤字でも、目前の支払いに対応できる場合はあります。損益と現金を分けて見ます。
最初から精密な計画表を作る必要はありません。通帳と請求書を使い、日付順に並べるところから始めてください。
- 現在使える預金と現金
- 入金予定日と回収できる見込み
- 支払先ごとの金額と期限
- すでに遅れている支払い
- 営業を止めても続く支出
入金予定は、相手から確認できたものと、希望にすぎないものを分けます。買い手がまだ決まっていない譲渡代金も、確定した入金には含めません。
不足する日が見えれば、相談時に伝えるべき期限も明らかになります。「資金繰りが厳しい」だけより、判断に使える情報です。
帳簿の資産と、実際に返済へ使える金額は違う
会社の資産を売れば借入を返せると思っていても、帳簿の金額で売れるとは限りません。古い設備や動かない在庫は、売却額の見直しが必要です。売掛金にも、回収時期や回収可能性の差があります。
確認したいのは、処分後に残るお金です。
設備の売却に費用がかかる場合や、退去時に原状回復が必要な場合もあります。売却代金をそのまま返済原資とすると、見積もりが足りなくなるおそれがあります。
さらに、使っている設備が会社の所有物とは限りません。リース物件や借りている物は分けておきます。
- 所有者は会社か、別の相手か
- 売却できる状態にあるか
- 担保や契約上の制限があるか
- 売却までに費用がかかるか
査定額がまだ分からない資産は、未確認と記して構いません。空欄を楽観的な金額で埋めないほうが、判断を誤りにくくなります。
返せる会社と返せない会社では進め方が変わる
借入や未払いを返せる見通しがあるなら、解散・清算を検討できます。返済資金が不足する場合は、通常の清算だけで終えられるかを再確認します。
事業に引継ぎ先が見つかる可能性も、別に判断します。
→ 横にスクロールできます
| 選択肢 | 判断の出発点 | 別に確認すること |
|---|---|---|
| 解散・清算 | 債務を返せる見通し | 終了までの費用 |
| 破産などの法的整理 | 支払いの継続が困難 | 個人の保証債務 |
| 事業譲渡を含む整理 | 引き継げる事業がある | 残る会社の債務 |
| 株式譲渡 | 会社を引き継ぐ相手 | 保証解除の条件 |
事業譲渡と会社の整理は、組み合わせて進める場合があります。表のどれかを選ぶだけで、すべての問題が片づく仕組みではありません。
営業を続ける間の損失が増えるなら、譲渡の検討にも期限が要ります。買い手探しに使える時間を、支払いの予定から逆算します。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
結論が出るまでに契約を一斉に切らない
退去や設備の処分を先に進めると、事業を引き継ぐ余地が狭まる場合があります。仕事を続けるための場所や人が失われるからです。
ただし、判断を延ばして営業を続けるのも負担になります。資金が足りないまま新しい注文を受ければ、納品や返金の問題が増えかねません。
そこで、契約ごとに整理します。
- すぐに判断が必要な契約
- 解約の期限が近い契約
- 譲渡先への引継ぎを検討する契約
- 営業終了後も対応が残る契約
解約通知を出すか迷うものは、期限と費用を先に確認してください。継続する場合の支出と、解約した場合の負担を比べます。
支払いがすでに止まりそうなら、その事実を相談の冒頭で伝えます。書類をそろえるために連絡を遅らせる必要はありません。
営業終了から清算までには、残った仕事と登記がある
会社を閉めるには、営業を止めた後も債権の回収や債務の処理が残ります。株式会社の任意の解散では、決議や登記に加え、債権者への公告・催告などの手順を踏みます。
廃業・解散・清算は同じ日の出来事ではない
事業をやめることを日常的に「廃業」と呼びます。一方、株式会社の「解散」は、会社法上の事由にもとづくものです。その後、残った財産や債務を処理する段階が「清算」です。
閉店日だけでは終わりません。
会社法471条には、株主総会の決議などの解散事由があります。破産手続開始の決定もその一つです。ただし、破産手続中の処理と、任意の解散後の清算は区別します。
会社法475条は清算が必要となる場合を定めています。合併で消滅した場合などには例外があります。手続名を混ぜず、自社がどの段階にいるかを確かめてください。
営業をやめた日、解散した日、清算が結了した日は、分けて記録します。取引先への説明にも使う日付です。
任意の解散では、決議と登記の予定を先に組む
株式会社が株主総会の決議で解散する場合は、特別決議が必要です。社長の気持ちが決まっただけで、手続が完了するわけではありません。
清算を進める人も確認します。定款や株主総会で別の定めがない限り、解散時の取締役が清算人になります。
実務では、次の順で担当と日程を整理します。
1. 株主と定款の内容を確認する
2. 解散の決議と清算人を整理する
3. 登記に必要な書類を用意する
4. 清算中の連絡先と記録管理を決める
解散と清算人の登記には、原則として解散の日などから2週間以内という期限があります。清算結了の登記にも期限があるため、最後まで予定に入れます。
会社法926条・928条・929条にもとづく期限です。2026年7月23日時点で確認された法令による内容で、個別の起算日は登記を担当する専門家と確認します。
出典:e-Gov法令検索「会社法」。
債権者への連絡と未完了の取引を整理する
清算株式会社には、債権者に債権の申出を求める手続があります。会社法499条は、申出期間について「二箇月を下ることができない」と定めています。2026年7月23日時点の法令確認による内容です。
官報への公告に加え、分かっている債権者への個別の催告も必要になります。身近な取引先に口頭で知らせるだけでは足りません。
同時に、営業中の取引を洗い出します。
- 納品や工事が終わっていない仕事
- まだ請求していない売上
- 回収していない売掛金
- 返却が必要な預かり品
- 返金や精算が残っている取引
受注を止める日と、最後の納品日が違う会社もあります。代金の回収がさらに後になることもあるため、事務担当者や連絡手段を残す費用も見込みます。
返し切れないと分かったら清算の方針を見直す
清算を始めてから、資産の売却額が想定を下回る場合もあります。借入だけでなく、税金や取引先への未払いを含めて不足がないか見直してください。
不足を隠したまま手続を進めるのは避けます。
会社法510条は、清算の遂行に著しい支障がある場合などを定めています。債務超過の疑いも、特別清算の開始に関わる事情です。清算株式会社にその疑いがあるときは、511条に清算人の申立義務が定められています。
どの手続が適切かは、支払いの状況や債権者との関係によります。依頼者が委任する弁護士等が法的な判断と手続を担います。
また、営業終了後の税務や社会保険の処理も確認が必要です。登記だけを終えた段階で、すべての事務が済んだと考えないようにしてください。
借入と連帯保証は、会社と社長を分けて確認する
会社を閉めても、社長の連帯保証が自動的に解除されるわけではありません。会社側の債務処理と並行して、保証契約の内容と個人の返済可能性を確かめます。
借入ごとに保証人と担保を調べる
同じ会社の借入でも、保証の条件がそろっているとは限りません。代表者だけが保証している契約もあれば、別の保証人がいる場合もあります。
思い込みで一覧を作らないことです。
民法446条は、保証契約について「書面でしなければ、その効力を生じない」と定めています。電磁的記録による契約も、同条の規定で扱われます。紙が手元に見つからないだけで、保証がないとは判断できません。
借入の一覧に、次の情報を添えます。
- 借入先と現在の残高
- 保証人の氏名と保証の範囲
- 担保になっている財産
- 返済条件を変更した履歴
- 保証契約書の所在
保証書の写しがない項目は、確認待ちと記してください。社長の自宅が関わる場合も、保証と担保を別々に確認します。
連帯保証人は「先に会社へ請求して」とは主張できない
通常の保証には、条件のもとで先に主たる債務者への請求などを求める権利があります。連帯保証人には、その権利がありません。民法454条が定める違いです。
会社の処理が終わるまで請求が来ない、と考えるのは危険です。
保証人への請求が届いたら、会社の借入と別件にせず、同じ借入の資料と照合します。請求額だけを見て支払方法を約束する前に、契約と残高の確認が必要です。
- 請求している相手は誰か
- どの契約にもとづく請求か
- 請求額の内訳は何か
- 回答や支払いの期限はいつか
家族にも影響がありそうなときは、誰が契約上の責任を負っているかを先に整理します。「会社を閉めるから家族のお金を全部入れる」と急いで決めず、生活費の見通しも並べて検討します。
保証債務の整理には会社側の手続も関わる
経営者保証に関するガイドラインには、すでに負っている保証債務を整理する枠組みがあります。利用を申し出れば、そのまま免除される制度ではありません。
保証債務の整理は、同ガイドライン7.(1)の要件で判断します。保証を付けない融資のための4.(1)とは、場面が異なります。
要件には、次の内容が含まれます。
- 保証契約が所定の対象要件を満たすこと
- 会社側で所定の債務整理手続を進めること
- 債権者に経済的な合理性が見込めること
- 所定の免責不許可事由がないこと
会社側では、法的債務整理か準則型私的整理の申立てが必要です。同時に申し立てる場合のほか、係属中や終結後も規定されています。
免責不許可事由は、破産法252条1項のうち10号を除くものが対象です。生じておらず、そのおそれもないことが求められます。資産を開示するだけで利用が決まるわけではありません。
出典:全国銀行協会「経営者保証に関するガイドライン」7.(1)(2026年8月19日確認)。
社長の自己破産は会社の廃業と別に判断する
会社の返済が難しい場合でも、社長個人の手続は別に検討します。保証の範囲や個人の資産、収入などで、整理の見通しが変わるためです。
自宅が残るかどうかも、廃業という言葉だけでは決まりません。担保の有無や保証債務の整理方法を確認します。自宅を残す結果を前提に資金計画を組むのは避けてください。
個人の自己破産が適切になる場合もあります。破産法1条は、財産の清算とともに「経済生活の再生の機会の確保」も目的に含めています。生活を立て直すための手続として検討する場面です。
家族への説明では、判明した責任と、まだ分からないことを分けます。結論が出ていない段階で、最悪の想定だけを事実として伝える必要はありません。
詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
出典:e-Gov法令検索「破産法」1条。
閉める費用は、手続の実費と最後まで続く支出を合わせる
会社を閉める予算には、登記や専門家の費用だけでなく、退去や残務の費用も含めます。手続の料金が払えても、完了までの資金が足りるとは限りません。
登記の税金だけで廃業費用を見積もらない
株式会社の解散・清算に関わる登録免許税は、次のとおりです。2026年7月23日時点で確認された登録免許税法別表第一第24号にもとづきます。
| 登記 | 登録免許税 |
|---|---|
| 解散 | 3万円 |
| 清算人または代表清算人 | 9千円 |
| 清算結了 | 2千円 |
これらの合計は4万1千円です。ただし、会社を閉める総額ではありません。官報公告の実費や、依頼する司法書士の報酬は別に見積もります。
税務の処理や、残った取引の確認に費用がかかる場合もあります。見積書では「何を含む料金か」を確認してください。
安いかどうかより先に、業務の範囲をそろえて比べます。途中で別料金になる作業が分かれば、資金不足を見込みやすくなります。
法人破産では裁判所費用と弁護士費用を分ける
東京地方裁判所の令和8年1月1日版資料では、法人の自己破産の申立手数料は1,000円です。弁護士を代理人とする自己破産申立ての法人管財事件には、最低20万円の予納金基準額が示されています。
さらに法人1件につき16,264円が加わります。自己破産申立ての予納郵券は4,950円です。大型合議事件などは別の扱いがあります。
本人申立てには別の基準があります。同じ最低額で進められると考えないでください。
この資料は、裁判所へ納める分の基準です。弁護士費用は別途必要で、全国一律の報酬基準はありません。事案に応じて裁判所費用も変わるとされています。
会社と社長の両方について手続を検討するなら、それぞれの見積もりを分けます。支払時期も確認する対象です。
出典:東京地方裁判所「破産手続費用一覧」令和8年1月1日版(2026年8月20日確認)。
営業をやめても家賃や片づけの費用が残る
売上が止まる日と、支出が止まる日は一致しないことがあります。家賃の解約予告期間や、設備の撤去日によって負担が変わるためです。
会社ごとの差が出る部分です。
金額が分からないものは、契約書や見積もりで確認します。根拠のない相場を当てはめるより、実際の契約から積み上げるほうが判断に使えます。
- 退去までの家賃と原状回復費
- 設備や在庫の撤去・処分費
- リースの精算に必要な金額
- 未払い給与と退職に伴う支出
- 税金や社会保険料の未納額
閉鎖後の郵便物や書類を誰が管理するかも決めておきます。連絡が取れなくなると、回収や精算が滞るおそれがあります。
予算には支払日を付けてください。総額を用意できそうでも、入金より支払いが先なら、その間の資金が不足します。
費用が払えない場合は、使い切る前に不足を伝える
廃業や破産の費用を払えないと感じたら、手元資金と不足額を相談時に伝えてください。払えないから会社を放置してよい、ということにはなりません。
身内への返済や資産の処分を急ぐと、後の整理で問題になる場合があります。誰に何を払うかは、会社の状態を踏まえた確認が必要です。
事業を譲れる場合は、譲渡代金を会社の整理に充てる計画も検討できます。ただし、代金の金額と入金日が決まるまで、支払いの原資として当てにしないでください。
あさひ国際会計株式会社は、相談無料、着手金なしの成功報酬制です。仲介報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。
この取扱いは当社の仲介報酬についての説明です。清算や法的整理などの費用まで無料になる意味ではありません。譲渡代金の使い道と残る負担を、一緒に見積もります。
従業員・取引先・家族には、決まったことと未定のことを分けて伝える
会社を閉めるときの説明は、相手が次の行動を選べる内容にします。営業終了の予定だけでなく、給与や納品、家計について、確認できた範囲と次の連絡時期を示します。
従業員には給与と雇用の見通しを別々に説明する
従業員が知りたいのは、いつまで働くのか、給与が支払われるか、その後の仕事はどうなるかです。社長の事情だけを長く説明しても、不安は残ります。
説明する項目を分けておきます。
- 現時点の営業継続の見通し
- 給与の支払予定と未払いの有無
- 雇用について決まっている内容
- 次に説明する時期と連絡担当
給与が払えない可能性があるなら、根拠のない支払約束は避けます。未払いの額や対象期間を記録し、専門家が確認できる状態にしてください。
また、事業譲渡で雇用を移す場合には、本人の同意が必要です。民法625条に関わる点で、社長と買い手の合意だけでは進められません。
買い手側の雇用条件を示し、働き続ける意思を確認します。「譲渡するから全員そのまま働ける」と先に約束しないようにします。
取引先には注文・納品・請求の区切りを示す
取引先への連絡では、営業終了日だけでなく、現在の契約をどう扱うかを伝えます。注文を受けている相手と、仕入先では説明する内容も変わります。
まず、取引ごとの残りを整理します。
- 受注済みの仕事を完了できるか
- 最終の納品日はいつか
- 未請求の代金はいくらか
- 預かり品をいつ返却するか
- 終了後の連絡先をどうするか
事業を譲る可能性があるなら、契約の引継ぎ条件も確認します。買い手が決まる前に「今後は別会社がすべて対応する」と案内するのは避けてください。
支払いが難しい取引先への対応は、債務整理全体と関わります。個別の約束を重ねる前に、依頼する弁護士等と方針を確かめます。当社が債権者との交渉を代わっておこなうものではありません。
家族には会社の不足額と生活費を混ぜずに見せる
家族に話す際は、会社の負債総額だけを示すと、生活がすべて失われるように受け取られる場合があります。個人の保証責任がどこまであるかは、契約を確かめて伝えます。
家計側にも、別の表を作ります。
- 当面の生活に必要な支出
- 継続して入る収入の見込み
- 個人名義の借入と返済日
- 自宅の担保やローンの状況
会社へ入れたお金が戻る予定でも、回収を前提に生活費を組まないほうが安全です。返済できるかは、会社の債務や整理方法にもよります。
財産の名義を変えるなどの行動も、自己判断で急がないでください。家族に残したいという意図があっても、整理の場面で問題になるおそれがあります。
責められる不安が強いなら、まず判明した数字だけを共有します。未定のことまでその場で答えを出そうとせず、次に確認する内容を伝えます。
事業を譲る可能性は、会社の整理と並行して確かめる
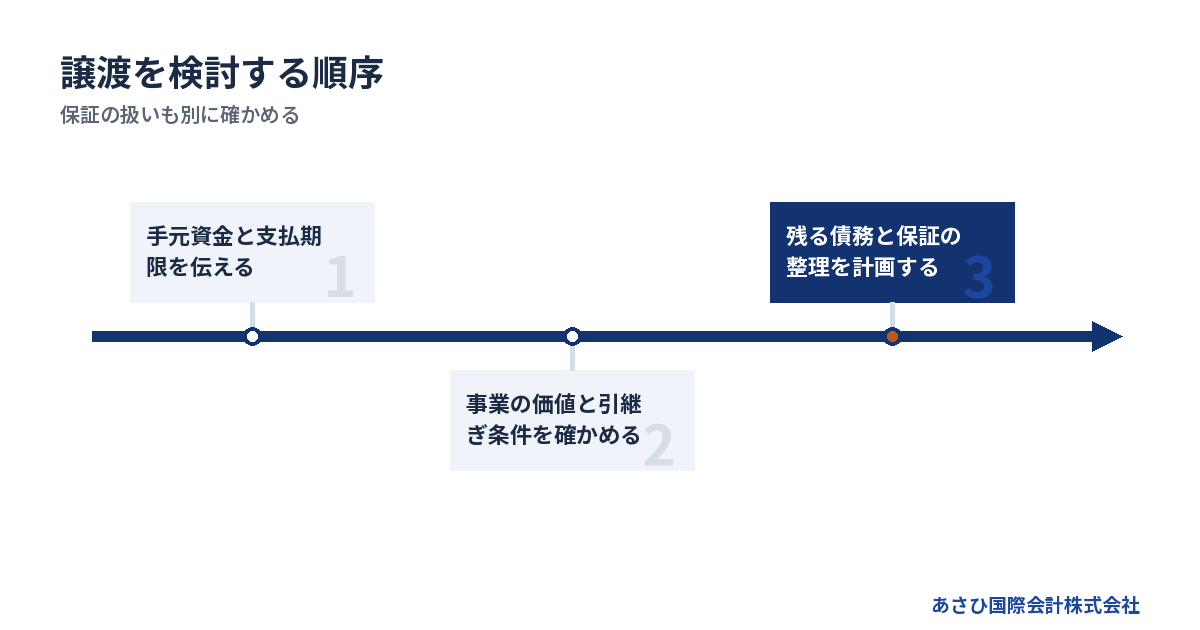
会社を閉める必要があっても、事業を別の会社へ引き継げる場合があります。譲渡できる価値と、売り手に残る債務・保証を別々に検討します。
赤字や債務超過だけで事業の価値は決まらない
買い手は、決算の数字に加え、引き継いだ後に仕事を続けられるかを確かめます。技術を持つ従業員や継続する取引があれば、検討の材料になります。
ただし、価値があるだけでは成約は決まりません。資金が持つ期間や、契約を引き継げるかも関わります。
当社が支援して成約した案件には、売上1億円前後の会社もあります。債務超過5,000万円規模、借入8,000万円規模の状態で成約した例です。これは過去の事例で、同じ財務状態なら譲渡できるという意味ではありません。
検討に使うのは、現在の事業の姿です。
- 継続している仕事と取引先
- 残ってほしい従業員と担当業務
- 使える設備と所有関係
- 事業に必要な許認可
- 継続した場合の収支の見通し
従業員の退職や主要契約の終了が決まると、見通しも変わります。変化があれば、その都度共有してください。
事業譲渡では代金の受取人と残る債務を確かめる
事業譲渡では、引き継ぐ事業や財産を選んで契約します。売り手の会社に借入を残し、事業を移す形もあります。その場合、譲渡後の会社の整理が続きます。
事業を譲った後も、売り手の債務と社長の保証を処理する計画が必要です。
また、会社の事業を売った代金は会社が受け取ります。社長個人が自由に使えるお金として扱わず、費用や返済などの使い道を整理します。
「事業譲渡なら買い手に債務は移らない」と単純化するのも避けます。会社法22条には、商号を続けて使う場合の責任があります。債権者を害すると知りながら譲渡した場合には、23条の2も関わります。
身内の会社へ安く移せば解決する、という話ではありません。価格の根拠と債権者への影響を、専門家が確認できる形にします。
買い手の約束と金融機関の保証解除は別に確認する
買い手が保証を引き受けると約束しても、その合意だけで金融機関との保証契約が消えるわけではありません。解除や移行には、金融機関等の判断が関わります。
契約書の記載と、解除の実施を分けて確認します。
- 対象になる借入と保証契約
- 解除や移行に必要な条件
- 実施までの予定と担当者
- 実施されない場合の契約上の扱い
- 完了を確認する書面
中小M&Aガイドライン第3版は、保証の扱いを最終契約の主要項目に挙げています。買い手の信用力によって、解除・移行が円滑に進まないリスクにも触れています。
当社では、これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
出典:中小企業庁「中小M&Aガイドライン」(第3版・2026年8月18日確認)。
初回相談では不足資料より支払期限を先に伝える
相談時には、分かる範囲の借入一覧と決算書を用意してください。直近3期分の決算書があれば、事業の変化を確認しやすくなります。そろっていなくても相談できます。
先に伝えてほしいのは、判断を待てる期間です。
- 次に支払いが難しくなる日
- 現在の手元資金
- 借入と未払いのおおよその額
- 連帯保証や担保の有無
- 営業と従業員の現在の状況
あさひ国際会計株式会社は、再生型M&Aの仲介をおこなっています。事業価値の説明資料や、金融機関との協議に必要な資料を整えます。M&Aの条件設計を通じて、経営者ご本人の判断と協議を後方から支える役割です。
債権者との交渉の主体は、経営者ご本人です。必要に応じて依頼する弁護士等が担います。法的手続の実行も、委任を受けた専門家の領域です。
詳しくは自己破産しないで会社をたたむ方法|借金・連帯保証が残る社長の「第三の選択肢」をご覧ください。
よくある質問
会社を閉める日を先に決めてもよいですか?
希望日は決められますが、実行できるかは契約と資金の確認が必要です。退去の期限や残っている仕事によって、営業終了後の負担が変わります。従業員への対応や事業譲渡の可能性も踏まえ、関係者へ正式に伝える日を調整してください。
借金がある会社は閉められないのですか?
借金があっても、資産の売却などで返せる見通しがあれば、解散・清算を検討できます。返し切れない場合は、破産などの法的整理も含めて方法を選びます。事業を譲れる場合でも、残った会社の債務と個人の保証をどう整理するかは別に確認します。
会社を休ませておけば返済も止まりますか?
営業を休止することと、借入の返済条件を変えることは別です。休業しただけで返済や連帯保証がなくなるわけではありません。家賃などの支出が残る場合もあるため、再開の見込みと維持費を比べます。放置を会社の整理の代わりにしないでください。
相談したら廃業やM&Aを決めなければなりませんか?
当社への相談は、結論が出ていない段階でも可能です。手元資金や借入の状況から、事業を譲る余地と会社を整理する負担を確認します。状況によっては法的整理が適切な場合もあります。支払期限が迫っているなら、その日付を最初にお伝えください。
まとめ
会社を閉める時は、通帳と支払予定を手元に置き、不足する日付と保証契約の所在を書き出してください。資料がそろわなくても、そのメモから、会社の整理と廃業後の暮らしについて相談を始められます。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496