


目次
この記事の対象と結論
M&Aのデメリットは、会社を譲っても責任や負担が残りうることです。借入の連帯保証を抱えているなら、売却価格とあわせて、保証の扱いと譲渡後の支払いを確認してください。
資金繰りが苦しく、廃業や自己破産が頭をよぎる。それでも、従業員や取引先を思うと決められない。そうした段階で相談する経営者は珍しくありません。
事業を引き継ぐ買い手が見つかれば、雇用や仕事を残せる可能性があります。一方で、希望する条件がすべて通るとは限りません。価格が下がることも、契約後に対応が残ることもあります。
会社の譲渡、借入の処理、連帯保証の解除は、分けて確かめる必要があります。 条件を整えて進められるか、法的整理も含めて別の道を検討するか。その判断は、手元資金が尽きる日まで含めておこないます。
M&Aとは事業の引継ぎであり、借金を消す手続きではない
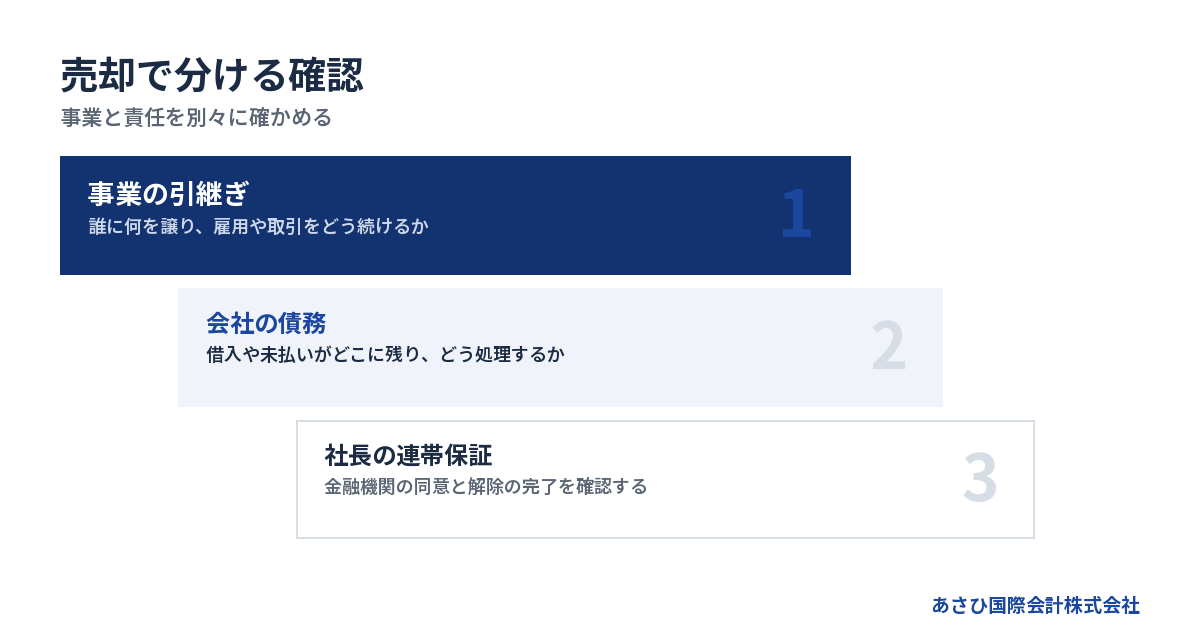
M&Aとは、会社の合併や買収を通じて経営や事業を引き継ぐ取引です。売り手のデメリットを考えるときは、何を譲り、どこに債務が残るかから整理します。
株式譲渡では、会社の借入も引き継ぐ経営の対象になる
株主が株式を買い手へ譲る方法が、株式譲渡です。会社そのものは同じ法人のまま残ります。会社の借入金も、その会社が負う債務のままです。
借金が買い手個人の借金へ変わるわけではありません。買い手は、借入を抱えた会社の経営を引き継ぐことになります。その負担を考慮して、価格や契約条件を提示します。
会社の資産とともに、過去の取引に関する問題も確認の対象です。帳簿に表れていない支払いが見つかれば、価格の変更や説明を求められることがあります。
買い手が事業や財務の実態を調べる作業を、デュー・ディリジェンスと呼びます。資料の提出には手間がかかりますが、後から認識の違いが表れるのを防ぐ意味もあります。
株式譲渡でも、社長の保証がどうなるかは別の論点です。「会社を買ってもらうから保証も移る」と受け取らず、金融機関の判断を含めて確認します。
事業譲渡では、会社に残る債務と後始末を見落とさない
事業譲渡は、引き継ぐ事業や財産を選んで譲る方法です。買い手が必要とする事業を切り出せるため、再生の場面でも使われます。
ただし、事業を譲った会社は残ります。借入などを売り手の会社に残す設計なら、その返済や整理まで考える必要があります。事業の引渡しだけで作業が終わるとは限りません。
譲渡代金の受取人にも違いがあります。社長個人が株主として株式を売る場合、代金はその株主が受け取ります。一方、会社が事業を売る場合は会社が受取人です。会社に入ったお金を、そのまま社長の生活費として数えることはできません。
また、事業譲渡なら債務の問題を切り離せる、と単純には考えられません。商号を続けて使う場合などには、買い手側にも責任が生じる規定があります。対象財産と契約の書き方を確かめて進めます。
手法によって、売り手が抱える負担は変わる
株式譲渡と事業譲渡では、価格だけでなく引継ぎの作業も変わります。負担の少なさを判断するには、残る会社の扱いまで比べてください。
→ 横にスクロールできます
| 比較する点 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 譲る対象 | 株式 | 選んだ事業・財産 |
| 代金の受取人 | 売却する株主 | 売却する会社 |
| 会社の借入 | 同じ会社に残る | 承継範囲を確認 |
| 雇用の相手方 | 同じ会社のまま | 移転には本人の同意 |
| 売り手の残務 | 契約内容による | 残る会社の整理など |
| 経営者保証 | 別途確認が必要 | 別途確認が必要 |
借入を会社に残して事業を譲るなら、代金の使途も設計します。譲渡までの運転資金と、その後の整理に使うお金を混ぜると、成約後に資金不足が表れるおそれがあります。
中小企業庁の「中小M&Aガイドライン第3版」でも、手法ごとの違いが整理されています。契約前の確認項目は、中小企業庁「中小M&Aガイドライン」を根拠に検討できます。
売り手のデメリットは、価格・費用・時間の負担に表れる
M&Aでは、希望額で売れないことに加え、成約までの支出や作業が売り手の負担になります。提示額だけで判断すると、実際に使えるお金を見誤ります。
希望価格と、買い手が払える価格は一致しない
長く育てた会社には、経営者としての思いがあります。しかし、買い手が検討するのは、引継ぎ後に事業を続けられるかという条件です。
今後の売上が読みにくい場合や、中心となる人材の残留が未定の場合は、価格に影響することがあります。設備の修繕が必要なら、その費用も判断材料です。
値下げの理由は分けて聞いてください。
- 収益の見通しが下がったのか
- 引継ぎに追加費用がかかるのか
- 対象となる財産が減ったのか
- 買い手の資金調達に事情があるのか
理由によって対応は変わります。説明不足なら資料を補えますが、買い手の資金不足を売り手の努力だけで解消するのは難しい場合があります。
提示額が高くても、入金の条件が不明なら判断を保留する余地があります。資金繰りが厳しい会社では、金額とともに「いつ、どの条件で支払われるか」を比べます。
仲介報酬と税金を差し引いた後の資金を確認する
譲渡代金の全額が、自由に使えるお金になるとは限りません。報酬や税金に加え、残す債務への対応費用も確認します。会社と個人の計算は別々です。
仲介の契約書では、料金表の見出しだけで判断しないでください。成功報酬と書かれていても、何をもって成功とするのかを読む必要があります。
- 報酬を計算する対象金額
- 最低報酬の有無
- 報酬が発生する時点
- 成約しなかった場合の負担
- 別途請求される実費の範囲
税金も、株式を売る場合と事業を売る場合では扱いが異なります。税引き前の価格で生活再建の予算を決めると、後で修正が必要になります。個別の税額は税理士等の専門家が確認する範囲です。
あさひ国際会計株式会社は、相談無料・着手金なしの成功報酬のみです。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円となります。
これは、仲介報酬の支払い方についての説明です。会社の未払い、税金、別途依頼する専門家の費用までなくなる意味ではありません。譲渡代金で何を賄えるかは、契約前に具体化します。
成約を待つ間にも、資金と経営者の時間を使う
買い手との面談が始まっても、日々の支払いは続きます。候補がいるだけでは、譲渡代金を資金繰りに組み込めません。条件変更や見送りの可能性が残るためです。
経営者には資料集めや質問への回答も求められます。営業や現場管理を兼ねている場合、その負担は軽くありません。回答が遅れるほど、買い手の判断も先へ延びやすくなります。
相談時に伝えたいのは、赤字額だけではありません。
- 現在使える預金の額
- 次に不足しそうな支払日
- 入金が遅れた場合の不足額
- 譲渡まで続けるための必要資金
支払いが近い場合は、資料がそろうのを待たず、その日付を伝えてください。決算書に載る過去の損失と、明日の支払いに使えるお金は別です。
期限が迫るほど、選べる相手や条件が狭まることもあります。M&Aの検討を続ける間に、成立しなかった場合の対応も並行して整理します。
連帯保証が残るリスクは、買い手との約束だけでは解消しない
M&Aの契約に保証解除の約束があっても、金融機関との保証契約が自動的に消えるわけではありません。解除の見通しと、実際に完了したことを分けて確認します。
代表者を退いても、保証契約の確認は残る
社長を辞めることと、連帯保証人から外れることは別です。株主や代表者が変わったという事実だけで、保証の扱いを判断しないでください。
連帯保証人には、先に会社へ請求するよう求める権利がありません。民法第454条は、連帯保証人について「前二条の権利を有しない」と定めています。催告の抗弁と検索の抗弁を持たない、という規定です。
出典はe-Gov法令検索「民法」第454条です。会社への請求が済むまで待てる、と考えないほうがよい理由になります。
まずは借入ごとに、保証人と契約の範囲を確かめます。複数の借入がある場合、一部の保証だけを見て「全部外れた」と判断しないようにします。保証書が手元になければ、写しの所在から確認します。
会社の借入とは別に、賃貸借などの保証が付いている場合もあります。社長として署名した契約を振り返り、借入一覧と突き合わせると見落としを減らせます。
解除の期限と、進まない場合の扱いを契約で詰める
買い手の「後で対応します」という説明だけでは、売り手は状況を追えません。誰が何をするのかを、書面に落とす必要があります。
保証解除の約束と、金融機関による解除の完了は別です。 契約で義務を定めても、それだけで金融機関の同意を得たことにはなりません。
契約の検討では、次の事項を照合します。
- 対象となる借入と保証契約
- 買い手がおこなう対応の内容
- 対応の期限と進捗の報告方法
- 解除できない場合の契約上の扱い
- 完了を確認する書面の種類
保証が解消されるまでの間に、会社の経営を誰が担うかも関わります。売り手が経営から離れた後、状況を把握できないまま保証だけが残る事態を避けるためです。
中小M&Aガイドライン第3版では、保証の扱いを最終契約の主要項目としています。解除等が進まない場合の補償や契約解除も、検討対象です。
ただし、条項を入れれば損失を回収できるとも限りません。相手の資力と、条項の実効性をあわせて確かめます。法的な評価は、依頼する弁護士等の専門家が担います。
業界のルールがあっても、買い手の確認は省けない
経営者保証を残したままの取引を防ぐため、業界の自主規制も整えられています。適用される範囲を理解し、契約の確認に役立てます。
M&A支援機関協会では、2025年1月1日施行の自主規制ルールで、最終契約書の草案への条文案の盛り込みを定めました。買い手に経営者保証の解除を義務付ける内容です。買い手の資力調査や、成立後のリスク説明も対象です。これは協会の公表内容として2026年8月14日に確認された事項です。
別の仕組みとして、特定事業者リストがあります。2024年10月1日に始まった、不適切な買い手の情報を加盟社間で共有する仕組みです。取引実行日から60営業日以内に保証が解除されない場合、掲載対象になりえます。開始日と対象条件は、同じく2026年8月14日確認の協会公表内容に基づきます。
ただし、掲載によって保証が消える仕組みではありません。あさひ国際会計株式会社は、この情報共有の仕組みには現在加盟していません。
制度の案内はM&A支援機関協会にあります。詳しくは中小M&Aガイドライン第3版で確かめる、廃業を急ぐ社長の保証と買い手の条件をご覧ください。
従業員・取引先への影響は、契約と伝え方で変わる
事業が続いても、従業員や取引先との関係がそのまま維持されるとは限りません。誰に何を引き継ぐかを具体化し、説明する順序まで準備します。
従業員が残るかは、本人の意思と雇用条件による
買い手が雇用の継続を希望しても、本人が同じ考えとは限りません。勤務地や仕事内容が変わるなら、生活への影響を説明する必要があります。
事業譲渡で使用者が変わる場合、従業員の同意が必要です。民法第625条第1項は「労働者の承諾を得なければ」と定めています。経営者同士の合意だけで、雇用を移すことはできません。
出典はe-Gov法令検索「民法」第625条です。株式譲渡では雇用主の法人は変わりませんが、引継ぎ後の方針は確認しておきます。
従業員へ示す条件は、曖昧な「現状維持」で済ませないほうが安心です。
- 給与と手当の扱い
- 勤務地と担当する仕事
- 勤務時間や休日の扱い
- 勤続年数や退職金の扱い
- 未払い賃金の負担者
説明が遅れると、不安から離職につながることもあります。一方、決まっていない条件を決定事項として伝えると、後で信頼を損ねます。決定済みの内容と協議中の内容を分けて話します。
情報漏えいを抑えながら、必要な説明を進める
M&Aの検討が不用意に広がると、従業員や取引先が不安を抱くことがあります。取引条件の見直しや、人材の流出につながるおそれもあります。
秘密を守る約束を交わしても、開示する情報の管理は必要です。初期段階では会社が特定されにくい情報で検討し、進展に応じて詳しい情報を示す方法があります。
情報の管理では、次を確認します。
- 情報を開示する相手
- 開示する資料の範囲
- 社内で情報を扱う担当者
- 検討中止後の資料の扱い
取引先への説明時期は、秘密保持だけで決められません。契約の承継に同意が必要なら、相手への説明を日程に入れる必要があります。
「最後まで誰にも知らせない」を優先しすぎると、引渡し直前に承諾が得られず、予定が崩れることもあります。どの相手に、誰から、何を伝えるか。契約条件と一緒に準備してください。
買い手の引継ぎ計画が弱いと、事業が続かない
買い手の支払い能力と、事業を運営する力は別々に確かめます。代金を払えても、現場の管理や資金の手当てが不十分なら、譲渡後に混乱するおそれがあります。
面談では、引継ぎ後の姿を具体的に聞いてください。
- 現場の責任者は誰になるか
- 運転資金をどう用意するか
- 主要な取引をどう続けるか
- 売り手に何の協力を求めるか
「買った後に考える」という返答が多い場合、未確定の事項を残したまま進めないことです。従業員への説明内容にも関わります。
買い手が価格以外を見ている点は、実際の質問にも表れています。当社が仲介する譲渡案件で、買い手から受けた質問を分類しました。対象は2026年1〜10月の44案件・999問です。従業員が残るか、雇用条件はどうかという質問が16.6%でした。当社の質問集計として2026年10月23日に公開確認された数字です。
この割合は成約率を示すものではありません。ただ、残る人と仕事の体制を説明できるかが、買い手の検討材料になることは読み取れます。
契約後の負担を防ぐには、価格以外の約束まで読む
M&Aのデメリットは、契約後に初めて見えることもあります。売り手が引き受ける責任と、成約後の協力内容を契約前に確認します。
説明の誤りが、売却後の請求につながることがある
売り手が会社の状態について事実を説明し、契約上もその内容を約束する条項があります。表明保証と呼ばれるものです。連帯保証とは異なる意味の「保証」です。
説明した内容が実態と違うと、契約に基づく補償を求められる場合があります。未払いの有無や、取引上の紛争などが典型的な確認対象です。
分からない事項まで「問題なし」と答えないでください。調査中なら調査中と伝え、確認できた範囲を記録します。口頭で説明した内容も、契約書や開示資料に反映されているかを照合します。
条項の確認では、責任の範囲を具体的に読みます。
- 何について事実を約束するか
- どの時点の状態を対象とするか
- 補償を求められる期間はいつまでか
- 負担額の上限がどう定められるか
買い手の調査が済んだからといって、売り手の責任がなくなるとは限りません。説明した事実と条項の関係を、契約確認を担う専門家と整理します。
社長の残留や再出発の制限も、生活に影響する
譲渡後に経営者が一定期間残り、引継ぎに協力する条件を求められることがあります。営業先との関係や、現場の判断が社長に集中している会社では、特に話題になりやすい項目です。
残ること自体が不利益とは限りません。収入を得ながら引継ぎができる場合もあります。ただし、働き方が曖昧だと、新しい仕事や生活の予定を立てにくくなります。
確認するのは肩書きだけではありません。
- 引継ぎの業務と期間
- 出勤や連絡対応の条件
- 報酬と費用負担
- 契約を終える条件
- 譲渡後に制限される仕事
譲渡した事業と競合する仕事を制限する約束が入る場合もあります。何の仕事が、どの地域で、いつまで対象になるかを読みます。再出発の計画と重なるなら、契約前に整理する必要があります。
「退任できる」と「仕事から離れられる」は同じではありません。家族にも関わるため、譲渡後の収入と稼働時間を並べて考えてください。
安すぎる譲渡や身内への移転には、別のリスクがある
資金繰りが厳しいと、早く引き取ってくれる相手に任せたくなるものです。それでも、価格の根拠を説明できない譲渡は避けたいところです。
残された債権者を害すると知りながら事業を譲ると、買い手へ請求が及ぶ場合があります。会社法第23条の2は「承継した財産の価額を限度として」と定めています。買い手がその事情を知らなかった場合には例外があります。
出典はe-Gov法令検索「会社法」第23条の2です。借入を残す設計では、譲渡価格や代金の使途にも説明が求められます。
また、会社法第22条には、商号を続けて使う買い手の責任に関する規定があります。「契約で借入を引き継がないと書いたから問題ない」とだけ判断できない理由です。
価格が低いことだけで、違法と決まるわけではありません。事業の状態と価格の根拠を示し、債権者への影響を法的に確認します。身内の会社へ先に財産を移し、後から整理方法を考える順序は避けてください。
M&Aを進めるかは、残せる事業と資金の期限で判断する
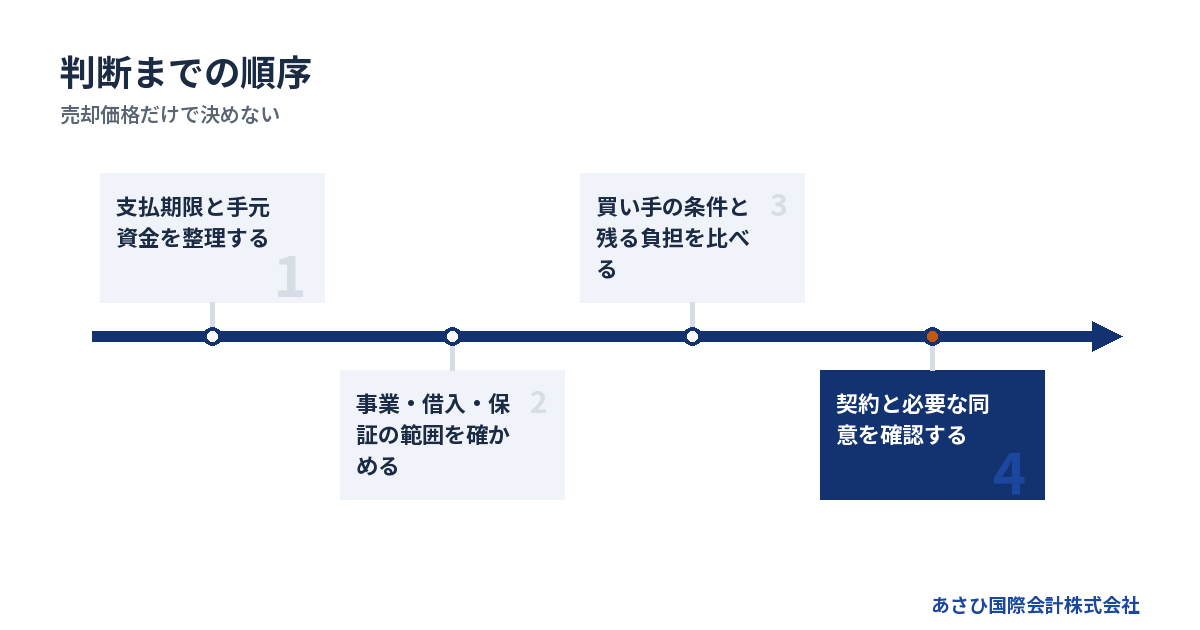
M&Aを検討できるかは、借入の大きさだけでは決まりません。買い手へ引き継げる事業があるか、成立まで持ちこたえられるかをあわせて見ます。
赤字や債務超過でも、引継ぎの余地は検討できる
会社全体の財務が厳しくても、取引や人材を引き継ぐ意味がある場合は、買い手が検討する余地があります。赤字や債務超過という言葉だけで、候補から外す必要はありません。
一方で、債務超過だから売れるとも判断できません。継続できる仕事の中身を説明する必要があります。
- 続く見込みのある取引
- 引継ぎ後も働く見込みのある人
- 使用できる設備や事業場所
- 必要な許認可の状態
- 収益を改善できる具体的な理由
許認可は、業種によって承継の条件が違います。買い手が見つかった後で調べると、予定した日程に間に合わない場合があります。事業の調査と並べて確認します。
当社が支援して成約した案件でも、債務超過の会社は少なくありません。ただし、過去の成約は、目の前の会社の成立を約束するものではありません。事業の状態と残された時間を見て判断します。
廃業や法的整理と、同じ項目で比べる
M&Aだけの欠点を並べても、廃業との比較はできません。事業を終える場合にも、従業員への対応や契約の終了、債務の処理が残ります。
比較する項目をそろえると、選択肢の違いが見えます。
→ 横にスクロールできます
| 判断する項目 | M&A | 廃業・法的整理 |
|---|---|---|
| 事業の継続 | 買い手の条件による | 終了を含めて検討 |
| 成立の前提 | 買い手との合意など | 手続ごとの要件 |
| 雇用への対応 | 承継条件を協議 | 退職等への対応 |
| 必要な資金 | 成約までの運転資金等 | 終了や手続きの費用 |
| 経営者保証 | 別途処理を確認 | 別途処理を確認 |
買い手が決まらず、営業を続けるほど未払いが増える場合は、待ち続けることにも負担があります。いつまでに何が決まらなければ見直すかを、支払予定と結び付けて決めます。
状況によっては、法的整理が適切な場合もあります。破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。担当する役割を明確にして判断を進めます。
詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
初回相談では、契約より先に全体の見通しをつくる
相談の時点で、売却を決めておく必要はありません。最初に確かめるのは、何を残せそうか、どの支払いが近いか、個人にどの保証があるかです。
資料は、手元にあるものからで構いません。まず決算書と借入の一覧を用意し、不足分は相談後に整理できます。決算書は直近3期分が目安ですが、そろっていなくても相談できます。
検討は、次の順序で進めると論点が混ざりにくくなります。
1. 支払期限と手元資金を整理する
2. 事業と借入・保証の範囲を確かめる
3. 買い手の条件と整理費用を比べる
4. 契約と必要な同意を確認する
あさひ国際会計株式会社が担うのは、再生型M&Aの仲介と条件設計です。金融機関へ示す資料の整備や、事業価値の説明資料の作成を通じて、経営者ご本人の協議を後方から支えます。
債権者との交渉の主体は経営者本人です。法的な対応が必要な場合は、依頼者が委任する弁護士等の専門家が担います。税務や許認可も、それぞれの専門家の担当範囲を分けます。
詳しくはM&Aと廃業の分岐点|会社・従業員・連帯保証を守る実務ロードマップをご覧ください。
よくある質問
M&Aをすると、借金と連帯保証はなくなりますか?
M&Aだけで借金や連帯保証が消えるわけではありません。株式譲渡では、会社の借入は同じ会社に残ります。事業譲渡では、承継する債務と残す債務を確認します。保証解除には金融機関の同意が必要で、買い手との契約だけでは完了しません。
借入の一覧に保証人を記入し、譲渡後の扱いを照合してください。一部の借入について解除が進んでも、別の契約が残る場合があります。退任日や譲渡日だけで判断せず、対象ごとの完了書面を確かめます。
費用を先に払えなくても、M&Aの相談はできますか?
あさひ国際会計株式会社では、相談無料・着手金なしで相談できます。成功報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。報酬そのものが無料という意味ではありません。
手元資金がない場合は、仲介報酬に加え、成約までの運転資金も伝えてください。別途専門家へ依頼する費用や、残る会社の整理費用が生じる場合があります。金額と支払時期を確かめ、必要資金を賄えない場合は計画を組み直します。
M&Aを検討して、途中でやめることはできますか?
検討を中止できるか、費用や責任が生じるかは、締結した契約と進行段階によります。相談だけの段階と、最終契約を結んだ後では扱いが違います。書類に署名する前に、中止の条件を確認してください。
仲介契約では、契約期間や中途解約の条項を読みます。買い手との合意書でも、秘密保持などの義務が残る場合があります。口頭で「まだ決定ではない」と聞いていても、書面の記載と一致しているかを照合します。
高い価格の買い手を選べば、デメリットを減らせますか?
価格の高さだけでは、売り手の負担を判断できません。代金の支払条件、保証の扱い、従業員の雇用、経営者の残留義務まで比べる必要があります。高い提示額でも、条件が実行されなければ予定した資金は得られません。
同じ項目を並べた比較表をつくると、判断しやすくなります。未確定の条件は空欄にせず、「未確定」と記録してください。価格の差が、どの負担の差から生まれているかを確認して選びます。
まとめ
借入と保証の一覧に、次の支払日と手元資金を書き添えてください。その資料をもとに、譲渡後に残る負担まで含めて、あさひ国際会計株式会社へご相談ください。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496