


目次
この記事の対象と結論
M&Aトラブルを減らすには、売却価格だけで決めず、代金の入金と連帯保証の扱いまで確認して進める必要があります。借入の返済が苦しく、「会社を譲った後にも請求が来るのでは」と不安な経営者の方が対象です。
会社や事業を譲る契約と、金融機関との保証契約は別です。 買い手が解除を約束しても、その約束だけで保証が消えるわけではありません。金融機関の同意と、解除までの実務を確かめる必要があります。
資金繰りが厳しいほど、早く引き受けてくれる相手に期待が集まります。それでも、資金の出どころや未払いの負担を曖昧にしたままでは、譲渡後に困りかねません。相談する経営者は珍しくありません。何が決まり、何が未確認なのかを分けるところから始めてください。
M&Aトラブルは「何を渡し、何が残るか」の食い違いから起きる
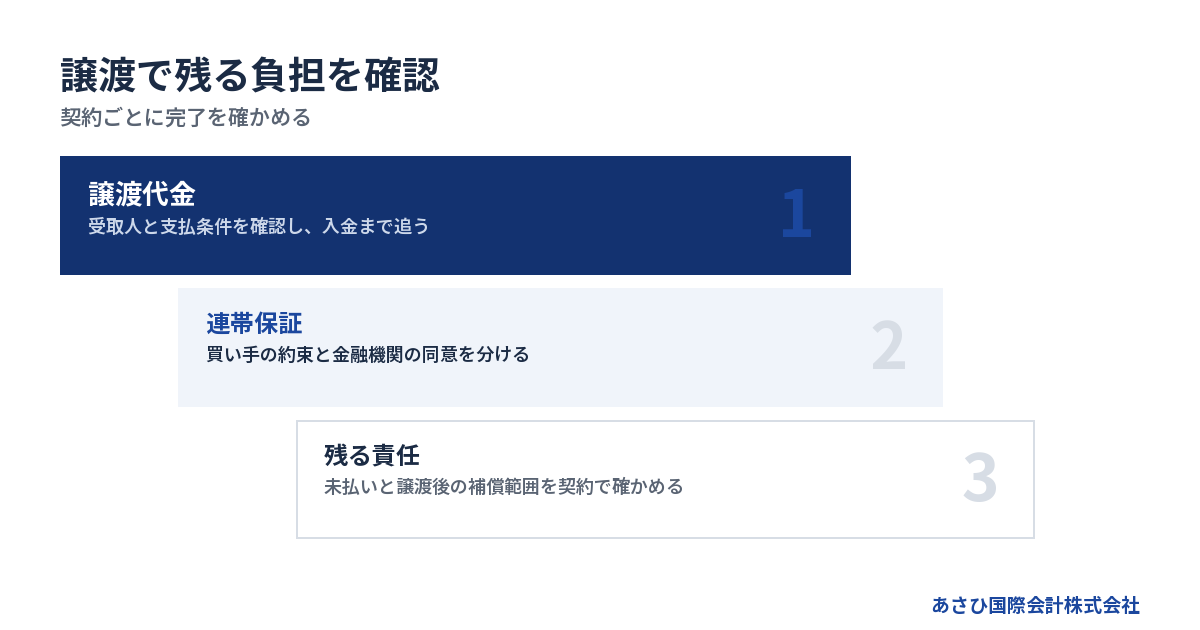
M&Aでは、会社の支配権や事業を移しても、売り手の責任がすべて終わるとは限りません。取引の途中で起きる問題と、引き渡した後に残る問題を分けると、確認すべき箇所が見えてきます。
契約前・実行時・譲渡後では確かめる内容が違う
契約前に買い手の説明を信じていたのに、引き渡し直前に条件が変わる。譲渡を終えて安心した後、保証が残っていると分かる。どちらも困る事態ですが、備え方は異なります。
まず、いまの段階を確かめてください。
→ 横にスクロールできます
| 段階 | 起こりうる問題 | 確認するもの |
|---|---|---|
| 契約前 | 情報漏えい・説明不足 | 開示範囲と調査結果 |
| 契約時 | 値下げ・負担の追加 | 最終契約と別紙 |
| 取引実行時 | 未入金・引き渡しの先行 | 入金と実行条件 |
| 譲渡後 | 保証残存・補償請求 | 完了記録と請求条件 |
契約を結ぶ日と、代金の支払いや引き渡しをおこなう日は、異なる場合があります。後者がクロージングです。「契約したから終わった」と考えず、何をもって取引を実行するのかを確認します。
譲渡後にも作業が残るなら、担当者と期限が必要です。口頭の説明だけでは、担当者が変わったときに経緯を追いにくくなります。
株式譲渡と事業譲渡で、借入と代金の行き先が変わる
株式譲渡では、株主が持つ株式を買い手に譲ります。会社そのものは存続するため、借入などの債務も会社に残ります。会社の負債を買い手個人が引き受けるという意味ではありません。
事業譲渡では、会社が持つ事業や資産のうち、譲る対象を選びます。借入を売り手の会社に残す形もありますが、その後の返済や整理を別途設計する必要があります。
代金の受取人にも違いがあります。
→ 横にスクロールできます
| 比較項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 主に譲るもの | 株主が持つ株式 | 会社の事業・資産 |
| 代金の受取人 | 株式を売る株主 | 事業を売る会社 |
| 会社の借入 | 同じ会社に残る | 承継範囲を確認 |
| 経営者保証 | 別途確認が必要 | 別途確認が必要 |
「譲渡代金が入れば生活を立て直せる」と思っていても、会社が受け取る代金なら、社長が自由に使えるお金とは異なります。債務の返済や税金を含め、使途を確認してください。
制度上の整理は、中小企業庁の中小M&Aガイドラインで確認できます。
簿外債務や未払いを隠すと、譲渡後の請求につながる
帳簿に十分反映されていない支払義務は、買い手とのトラブルになりえます。未払いを伝えれば買ってもらえないと思っても、説明を省くほど後の負担が重くなるおそれがあります。
確認したいのは、決算書の借入残高だけではありません。
- 未払いの給与や残業代
- 税金や社会保険料の滞納
- 取引先への支払遅れ
- リースの残額や解約負担
- 顧客から受けている返金要求
金額が未確定なら、その理由と確認中の内容を伝えます。「分からない」と「存在しない」は別です。未確認なのに、問題がないという内容の契約に署名しないようにしてください。
過去の説明を訂正するときは、口頭だけで済ませないこと。訂正した資料と相手に渡した記録を残せば、どの情報を前提に合意したのかをたどれます。
連帯保証のトラブルは、買い手の約束と金融機関の同意を分けて防ぐ
経営者保証の解除は、売り手と買い手の合意だけでは完了しません。契約に買い手の義務を定めたうえで、金融機関の判断と、必要な手続きの進み具合を確認します。
代表者を辞めても、保証契約の確認は残る
「社長を退任したので保証も終わったはず」という理解は危険です。代表者としての地位と、個人が負う保証責任は分けて扱います。登記上の変更だけで結論を出せません。
連帯保証人には、通常の保証人と異なる責任があります。民法454条は「前二条の権利を有しない」と定めています。債権者に対し、先に会社へ請求するよう求める権利などがないという意味です。会社の返済状況によって、社長個人への請求が問題になります。
出典はe-Gov法令検索「民法」第452条〜第454条です。
借入ごとに、保証契約の内容を照合してください。
- どの借入に保証が付いているか
- 誰が保証人になっているか
- 保証の対象となる範囲はどこまでか
- 解除について何が確認できているか
家族が保証人になっているなら、その契約も別に確認します。社長本人の保証について話が進んでも、別の保証人まで同じ扱いになったとは判断できません。
解除条項には期限と未了時の扱いまで書く
「買い手が保証を解除する」とだけ書いてあっても、実務の段取りは見えません。金融機関への説明に必要な資料や、解除が進まないときの扱いまで検討する必要があります。
契約案では、次の項目を確認します。
- 対象となる保証契約を特定する
- 買い手が担う作業を明記する
- 作業の期限と報告方法を決める
- 未了時の解除や補償の扱いを定める
ただし、契約に補償条項があっても、相手に支払能力がなければ回収が難しくなるおそれがあります。条項があることと、実際に負担を解消できることは別です。
中小M&Aガイドライン第3版も、保証の解除・引継ぎを最終契約の主要項目として扱っています。実現しなかった場合の契約解除や補償も検討対象です。個別の文言や請求の可否は、依頼する弁護士に確認する領域になります。
譲渡の実行と保証解除を、同じ完了欄に入れない
取引実行後に代表者の変更を経て、正式な解除手続きを進める場合があります。したがって、「クロージング済み」という記録だけでは保証の状態は分かりません。
金融機関から何を確認できているかが判断材料です。買い手からの「もう大丈夫」という説明だけで完了扱いにしないようにします。
管理表には、次の欄を設けると整理しやすくなります。
- 対象の借入と保証契約
- 金融機関が示した条件
- 未提出の資料と担当者
- 次の確認日と確認する内容
- 解除を確認できる書面や記録
条件付きの回答なら、条件が満たされたかも確認します。返済が続いていることだけでは、保証が外れた証明にはなりません。
詳しくは中小M&Aガイドライン第3版で確かめる、廃業を急ぐ社長の保証と買い手の条件をご覧ください。
保証債務の整理は、会社側の整理も含めて検討する
返済が難しい会社では、単に保証人を入れ替える話では収まらない場合があります。事業の譲渡とあわせて、会社の債務と社長の保証債務をどう整理するかの検討が必要です。
経営者保証に関するガイドラインには、保証債務を整理する枠組みがあります。ただし、資産を開示すれば利用できるという制度ではありません。第7項では、会社側の法的債務整理や準則型私的整理との関係も要件になります。
同項には、債権者にとって「経済的な合理性が期待できること」とあります。会社と保証人の状況を踏まえ、破産の場合より回収が見込めるかなどを検討する趣旨です。ほかの要件も含めた確認が必要になります。
出典は全国銀行協会「経営者保証に関するガイドライン」第7項です。
再生型M&Aを選べるかどうかと、保証債務を整理できるかどうかは、関連しながらも別の判断です。状況によっては法的整理(破産・清算)が適切な場合もあります。
買い手と仲介会社は、説明のうまさより確認の中身で選ぶ
買い手の信用は、提示価格や担当者の印象だけでは判断できません。支払資金と事業を続ける力を確認し、仲介会社には調査の範囲と限界を説明してもらいます。
買収資金と、引き継いだ後の運転資金を確認する
代金を払える買い手でも、譲渡後の給与や仕入れを支払えるとは限りません。買収資金と事業継続に使う資金を分けて確認する必要があります。
特に、買い手が借入による資金調達を予定している場合は、決定済みなのか、審査中なのかで見通しが変わります。「資金は用意できる」という説明だけでは判断材料が足りません。
質問は具体的にします。
- 代金の支払資金は何で用意するか
- 資金調達に未確定の条件はあるか
- 譲渡後の運転資金をどう賄うか
- 実際に契約する法人はどこか
説明した会社と契約する会社が異なるなら、理由を聞いてください。親会社の知名度があっても、契約当事者の資金力を確認する作業は残ります。
回答が変わるたびに、契約条件や日程への影響も確認します。情報の不足を、売り手の希望的な見通しで埋めないことです。
売り手側も、買い手に事業を続ける理由を聞く
なぜ自社の事業を買いたいのか。その答えは、引き継ぎ後の運営を考える材料になります。人員が欲しいのか、取引先との関係を引き継ぎたいのかで、求められる準備が変わるためです。
買い手による事前調査を、デュー・ディリジェンス、略してDDと呼びます。売り手側も質問を返して構いません。受け身になる必要はありません。
たとえば、現場を誰が管理するのかを聞きます。社長がすぐ退任する前提なのに、買い手に現場管理の担当者がいなければ、引き継ぎが止まるおそれがあります。
面談の説明と契約案が合っているかも確認してください。「従業員を残したい」という話が出たなら、対象者や条件まで具体化します。理念への共感だけでは、給与の支払日や現場の指揮命令は決まりません。
仲介契約では、成功報酬と業務の終点を読む
仲介会社に依頼するときは、いくらかかるかに加え、どこまで担当する契約なのかを確認します。成約後に保証の確認作業が残るなら、その作業が支援範囲に含まれるかも確認事項です。
署名前に聞いておきたい項目があります。
- 報酬の計算対象と最低報酬
- 報酬が発生する時点
- 中途終了時に生じる費用
- 他の相手との交渉に関する制限
- 契約終了後も報酬が生じる条件
売り手と買い手の双方を支援する仲介では、双方の希望がぶつかる場面があります。買い手から報酬を受け取るか、条件の対立をどう扱うかも確認してください。
登録制度への登録は、確認材料のひとつです。ただし、その案件の安全性や成約後の結果まで示すものではありません。担当者が買い手の何を調べ、未確認事項をどう伝えるかまで見て判断します。
自主規制と特定事業者リストの役割には限界がある
M&A支援機関協会の自主規制ルールでは、買い手の資力調査などが定められています。広告・営業規程の改正は2025年1月1日施行です。最終契約書の草案に、保証解除を買い手に義務付ける条文案を盛り込む内容も含まれます。出典は同協会の公表内容で、2026年8月14日に確認された情報です。
別の仕組みとして、特定事業者リストがあります。不適切な買い手の情報を加盟社間で共有するもので、2024年10月1日に始まりました。M&A取引の実行日から60営業日以内に保証が解除されない場合、掲載対象になりえます。こちらも同協会の公表内容に基づく、2026年8月14日確認の情報です。
この期間は、売り手が問題を放置してよい期間ではありません。契約上の期限や金融機関の回答を見ながら、未了の理由を確認します。
また、リストの運用と売り手への補償は別です。あさひ国際会計株式会社は、現在この情報共有の仕組みには加盟していません。制度の存在だけで買い手の調査を済ませず、個別に確認する必要があります。
代金・雇用・情報の扱いは、契約書と別紙をつなげて確認する
M&Aの条件は、本文だけでなく、対象資産などを記した別紙にも表れます。署名する契約書と、面談で説明された内容が一致しているかを照合してください。
入金条件が曖昧なまま、引き渡しを先行させない
代金の支払日だけでは、支払いの条件を十分に確認できません。買い手が支払いを保留できる条件や、後から代金を調整する項目がないかも読みます。
株式や事業を渡した後に代金が未払いになれば、売り手の交渉の余地が狭くなるおそれがあります。実行当日の順番まで確認したいところです。
- 振込先と受取人を確認する
- 入金を確かめる担当者を決める
- 引き渡す書類や資産を特定する
- 未入金時に実行を止める条件を確認する
分割払いや後払いなら、未払いになったときの扱いも検討します。支払いの約束があるだけでは、回収の見通しは立ちません。条件に応じて、弁護士による契約確認が必要です。
会社の通帳や印鑑などの管理権限も、引き渡しの対象と時点を整理します。取引実行前の調査に必要な情報提供と、実際の管理権限の移転を混ぜないようにしてください。
表明保証と補償条項は、責任の範囲まで読む
売り手が一定の事実を説明し、その内容が正しいと契約で約束する条項を、表明保証と呼びます。説明が事実と違った場合、契約に基づく補償が問題になることがあります。
「知っている範囲で説明した」つもりでも、契約書がそれ以上の内容になっていれば認識がずれます。確認できない事項まで約束していないかを見てください。
補償条項では、次の点を確認します。
- どの違反が補償の対象になるか
- 請求できる期間はいつまでか
- 補償額の上限はどう定めるか
- 開示済みの問題をどう扱うか
細かな文言で責任の範囲が変わることがあります。ひな型だからとそのまま受け入れず、実際の会社の状況に合わせて確認する箇所です。
資料を渡しただけで、契約上も開示済みとして扱われるとは限りません。未払いや係争などは、契約のどこに記録されているかまで照合します。
雇用と取引先への説明は、時期と内容をそろえる
事業譲渡で従業員を買い手へ移すときは、本人の同意が必要です。民法625条1項には「労働者の承諾を得なければ」とあります。社長同士の合意だけで、従業員の勤務先を変更できるわけではありません。
出典はe-Gov法令検索「民法」第625条です。
引き継ぎを説明するときは、働く人が生活を見通せる内容にします。
- 勤務先と担当業務
- 給与や勤務時間
- 勤務場所と転勤の扱い
- 未払い賃金の支払主体
株式譲渡では雇用主の会社は変わりません。それでも、買い手が予定する運営変更と、従業員への説明が食い違えば不信につながります。
取引先への連絡も同様です。買い手が先に連絡してしまうと、社内や取引先に不確かな情報が広がるおそれがあります。誰が、どの段階で、どの内容を伝えるかを事前に決めてください。
秘密情報は、調査の進み具合に応じて渡す
買い手候補へ詳細な情報を渡すと、成約しなくても相手に情報が残る可能性があります。秘密保持の約束を確認し、最初からすべて開示しない進め方を検討します。
開示する資料は、調査の目的に合わせて段階を分けます。概要の検討で足りる段階なら、取引先や従業員の氏名を伏せる方法もあります。
確認事項は次のとおりです。
- 情報を使える目的
- 閲覧できる人の範囲
- 第三者への共有条件
- 交渉終了後の返却や削除
- 取引先への直接連絡の扱い
資料を送った日と相手も記録してください。誤送信や無断の共有が疑われたときに、事実を整理しやすくなります。
秘密保持の約束があっても、情報が広がった後の回復は簡単ではありません。調査に必要な情報は提供しつつ、不要な個人情報まで含めていないかを確認します。
資金繰りが厳しい会社ほど、譲渡後の支払いまで工程に入れる
再生型M&Aでは、事業を譲る日まで営業を続ける資金と、譲渡後に残る債務の扱いを並行して考えます。買い手探しだけを進めても、支払期限に間に合う見通しは立ちません。
手元資金が尽きる日から、実行可能な日程を考える
資金繰り表には、確定した入金と期待している入金を分けて記載します。売却代金は、相手や条件が決まるまでは未確定です。希望額をそのまま資金の裏付けにしないようにしてください。
支払予定も、月単位の合計だけでは不十分です。給与や仕入れの支払日を並べると、月末を待たずに不足する日が見つかる場合があります。
相談時に伝えたい内容は次のとおりです。
- 現在使える預金と現金
- 次の入金日と入金の確度
- 給与や仕入れの支払日
- すでに遅れている支払い
- 営業継続に欠かせない支出
許認可や契約承継の確認に時間が必要なら、その分も日程に反映します。希望する譲渡日と、実際に営業を引き継げる日が同じとは限りません。
資金が足りないと分かった段階で、その事実を共有してください。実現の見通しが薄い日程を前提に、支払いの約束を重ねることは避けたいところです。
借入を残す事業譲渡には、残った会社の整理も必要
事業だけを買い手に移しても、売り手の会社に残った借入や未払いの問題は続きます。譲渡代金でどこまで対応できるか、残る債務をどう整理するかまで検討します。
事業を残す計画と、残った債務を整理する計画を一緒に作る。 再生型M&Aでは、この視点を欠かせません。
また、事業譲渡なら買い手に債務の問題が及ばない、と単純化するのは不適切です。商号を続けて使う場合には、会社法22条による責任が問題になります。
会社法23条の2は、債権者を「害することを知って」おこなう事業譲渡について定めています。一定の場合、買い手も承継財産の価額を限度に請求を受ける可能性があります。買い手の認識などの要件があり、個別の判断が必要です。
出典はe-Gov法令検索「会社法」第22条・第23条の2です。
身内の会社へ安く移せばよいという発想では進められません。対価の根拠と使途を説明できる状態にし、法的な確認を経る必要があります。
買い手の質問には、引き継ぎで止まりやすい箇所が表れる
買い手は、財務の数字に加え、譲渡後も事業が動くかを確認します。従業員が残る見込みや、取引先との関係を早く整理しておくと、条件の食い違いを減らせます。
当社が仲介する譲渡案件で、買い手から受けた質問を分類しました。対象は2026年1〜10月の44案件・999問です。従業員や雇用条件に関する質問が16.6%、決算・損益が14.2%、引き継ぐ資産が13.4%でした。当社の質問集計に基づく、2026年10月23日確認の情報です。
この順位は、譲渡の成否を決める順位ではありません。赤字・債務超過の会社を中心とする当社案件の傾向です。
準備する内容は、質問に対応させます。
- 従業員の担当業務と残る見込み
- 車両や設備の所有・リースの区分
- 主な取引先と売上の割合
- 借入と未払いの一覧
分からない事項は、調査の担当者を決めます。答えを急いで取り繕うより、確認できた内容と未確認の内容を分けて示す方が、後の説明のずれを抑えられます。
売却価格から、費用と残る支払いを引いて判断する
提示価格が高くても、売り手が使えるお金が多いとは限りません。誰が代金を受け取り、何に充てるのかを確認してから比較します。
資金の見通しには、次の支出を反映してください。
- 仲介報酬と専門家への費用
- 譲渡に伴う税金
- 売り手側に残る未払い
- 残った会社の整理費用
- 社長と家族の生活費
あさひ国際会計株式会社への相談は無料です。仲介報酬は成功報酬のみで、着手金はありません。成約時に譲渡代金から精算するため、当社仲介報酬の手元からの持ち出しは0円です。
成功報酬自体が無料という意味ではありません。弁護士等への費用や会社の整理費用は、別に確認する必要があります。手元資金で払えない見込みなら、その点も最初にお伝えください。
詳しくは廃業とM&Aの税金で手取りは変わる、会社と個人に残るお金を分けて試算をご覧ください。
トラブルの兆候が出たら、記録と未完了の作業を整理する
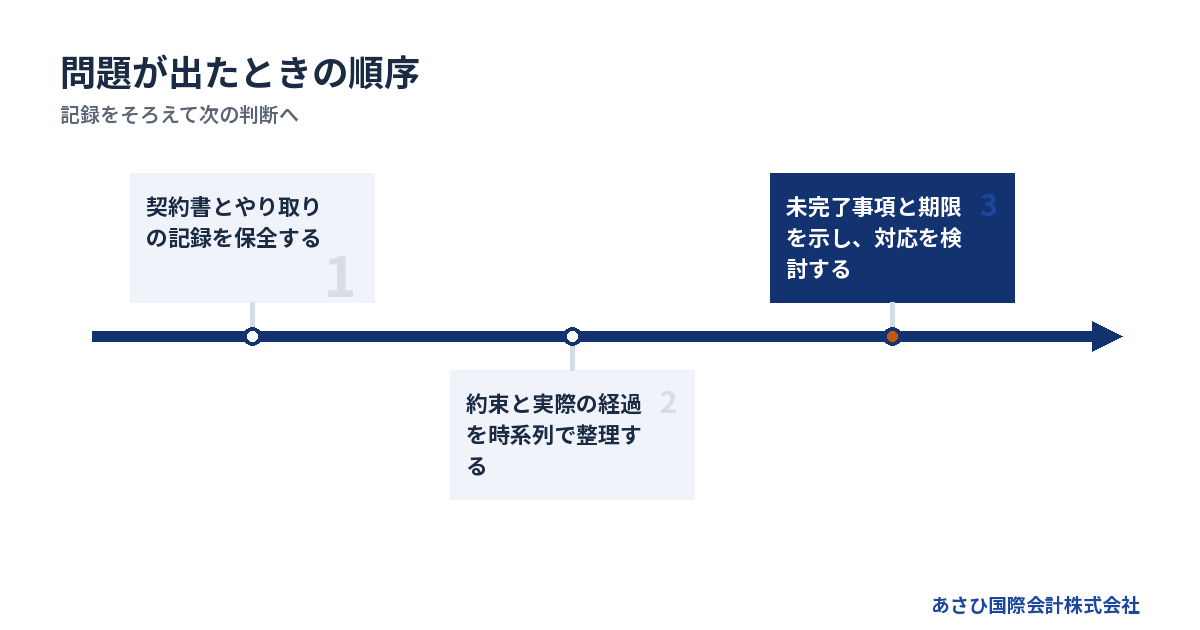
M&Aで問題が起きたときは、契約と実際の経過を照合し、次の行動を判断します。相手への不満だけで話を進めるより、何が約束され、どこで止まっているかを示す方が対応を検討しやすくなります。
署名前の違和感は、回答を得るまで未確認として残す
質問しても答えが変わる。買い手の説明を確かめる資料が出てこない。署名の日だけが迫ってくる。こうした場面では、確認できていない事項を一覧にします。
資金繰りが苦しいと、断れば次の候補がいないと感じるかもしれません。それでも、分からない条件を分かったことにして進めると、後で選べる対応が狭くなります。
確認の手順をそろえます。
1. 不明な条項と説明の相違を書き出す。
2. 誰に何を確認するかを決める。
3. 回答と修正後の契約案を照合する。
4. 未解決事項が日程へ与える影響を考える。
最終版が差し替わった場合は、変更点を確認してください。本文が同じでも、資産一覧や未払いの別紙が変われば、引き継ぐ内容が変わる可能性があります。
契約を延期する場合の負担も含め、現実的な選択肢を検討します。急ぐことと、未確認のまま署名することを同じにしない姿勢が必要です。
入金遅れや保証未解除は、資料と時系列をそろえる
すでに問題が起きているなら、まず記録を保全します。相手が説明を変えた場合も、過去のやり取りを消さずに残してください。
整理する資料は次のとおりです。
- 仲介契約と最終契約の控え
- 契約に付属する別紙
- メールやメッセージの履歴
- 入出金を確認できる記録
- 金融機関からの通知や回答
経過は、日付ごとに短く書きます。「誰が、何を約束し、実際にどうなったか」が分かれば十分です。推測と確認できた事実は分けてください。
保証が残っている疑いがある場合は、契約の対象となる借入を確認します。必要に応じて経営者本人から金融機関へ状況を確かめ、その回答も記録します。
契約解除や損害賠償、相手への法的な請求は弁護士が扱う領域です。請求書や通知に期限がある場合は、その期限も含めて判断を依頼します。
再生型M&Aの相談では、会社と保証の現在地を伝える
まだ譲渡していない会社なら、買い手探しを続ける余地と、債務整理の必要性を並行して確認します。すでに取引を終えた場合は、残る作業と紛争の有無を先に整理します。
最初から資料をそろえ切る必要はありません。決算書と借入の一覧を出発点に、現在の状況を共有してください。契約済みなら、その契約書も確認材料になります。
当社は、再生型M&Aの仲介と条件設計を担います。金融機関との協議に必要な資料の整備や、事業価値の説明資料の作成が後方支援の内容です。交渉の主体は経営者ご本人と、必要に応じて依頼する弁護士等の専門家になります。
これまで当社で成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
詳しくはM&Aと廃業の分岐点|会社・従業員・連帯保証を守る実務ロードマップをご覧ください。
よくある質問
買い手が保証解除を約束していれば、金融機関の確認は不要ですか?
金融機関への確認は必要です。売り手と買い手の契約だけで、金融機関との保証契約が消えるわけではありません。買い手の義務を契約に定めることと、金融機関の同意を得て解除を確認することは、別の作業です。
解除の手続きが取引実行後に残る場合は、対象の保証と担当者を一覧にします。確認できる書面や記録を受け取るまで、未完了として管理してください。
M&A支援機関登録制度に登録されていれば、トラブルは避けられますか?
登録だけで、その案件の結果まで判断することはできません。登録情報に加え、買い手調査の範囲や報酬条件、譲渡後の支援内容を確認します。質問への回答に根拠があるか、未確認事項を明示するかも判断材料です。
契約の説明と書面が一致しているかを確かめ、不明な条項は署名前に確認してください。登録の表示を見て、契約書の確認を省くことは避けたいところです。
赤字や債務超過を伝えると、M&Aはできなくなりますか?
赤字や債務超過だけで、譲渡の可否が決まるわけではありません。当社が支援して成約した案件でも、債務超過の会社は少なくありません。ただし、事業の継続性や資金繰り、残る債務の整理を確認する必要があります。
状況を隠すと、買い手の判断や契約の前提が崩れます。分かっている負担を共有し、何を引き継ぎ、何を売り手側で整理するかを話し合う方が、条件を具体化しやすくなります。
資料がそろっていなくても、トラブルを避けるための相談はできますか?
そろっている資料から相談できます。決算書と借入の一覧が出発点です。支払期限が近い場合は、手元資金と次の支払日もお伝えください。契約案があるなら、不安な箇所に印を付けた状態で構いません。
すでに紛争になっている場合は、法的な請求や対応を弁護士に依頼する必要があります。当社の仲介や資料整備で担える範囲と分けて、必要な作業を整理します。
まとめ
契約書の「代金」「保証」「譲渡後の責任」に印を付け、未確認の条件を書き出してください。あさひ国際会計株式会社への無料相談では、手元にある資料をもとに、事業の引き継ぎと残る負担を整理します。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496