


目次
この記事の対象と結論
破産手続開始決定は、裁判所が財産や債務を整理する手続きを始める判断です。その日に借金の問題がすべて終わるわけではありません。
借入の連帯保証を抱える経営者は、会社の手続きと自分の保証債務を分けて考える必要があります。資金繰りに追われていると、この区別まで頭が回らなくなることもあるはずです。
会社の破産が始まっても、社長個人の破産や免責が自動的に決まるわけではありません。 会社の財産をどう整理するかと、保証債務をどう扱うかは別の判断です。
まず確認するのは、手元資金と次の支払日、保証契約の内容。すでに開始決定を受けている場合は、破産管財人への引継ぎが先になります。申立て前なら、破産の準備と並行して、事業を引き継げる余地も確かめます。
破産手続開始決定の流れは、申立てと終了を分けてつかむ
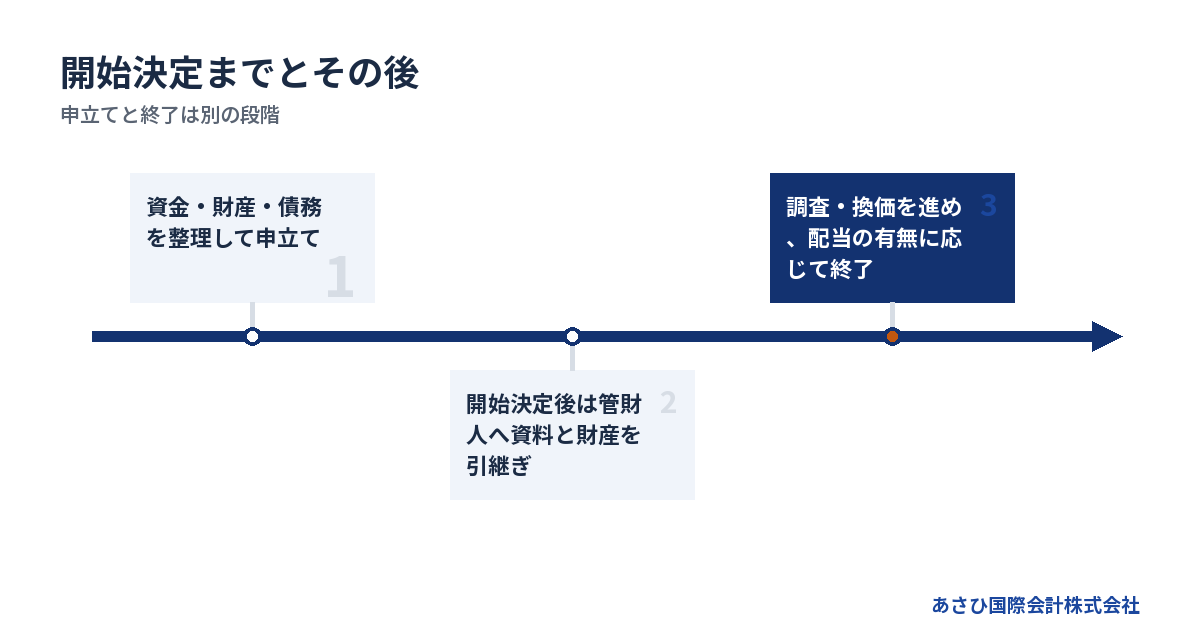
法人破産は、申立ての準備から始まり、開始決定後の財産調査や換価へ進みます。財産を債権者に分ける配当の有無などによって、終了までの進み方は変わります。
申立ては裁判所に判断を求める段階
裁判所に書類を出し、破産手続を始めてもらうよう求めることを「申立て」と呼びます。提出しただけで、開始が決まったことにはなりません。
破産法は、支払不能を「一般的かつ継続的に弁済することができない状態」と定めています。単発の入金遅れだけで判断するものではなく、返済を続けられる状態かを確認する考え方です。
法人では債務超過も判断に関係します。ただし、決算書の数字だけを見て経営者が結論を出すと、資産の実態や資金の動きを見落としかねません。
準備の中心は、会社の状態を説明できる資料をそろえることです。依頼する弁護士と、支払いの見通しや資産の処分状況も確認します。
開始決定で財産を扱う権限が変わる
開始決定を受けた法人では、通常、裁判所が選任した破産管財人が財産を管理します。破産管財人は、財産や取引を調べ、換価や配当などを進める役割です。
社長が従来どおり会社のお金を動かす段階から、手続きに沿って引き継ぐ段階へ移ります。通帳を持っていることと、その預金を自由に使えることは別です。
株式会社については、会社法第471条が「破産手続開始の決定」を解散の事由に挙げています。ただし、開始決定と同時に会社の後始末が終わるわけではありません。
詳しくは破産開始決定とは、裁判所の決定で変わる会社の財産と社長の連帯保証の扱いをご覧ください。
会社の手続きと個人の免責を混同しない
「破産が終われば返さなくてよい」と考える前に、誰の債務かを分けます。法人の破産と、個人が返済責任を免れるための免責は、扱いが異なるからです。
→ 横にスクロールできます
| 段階 | 会社で進むこと | 社長が確かめること |
|---|---|---|
| 申立て準備 | 資産・債務の整理 | 保証契約と生活資金 |
| 申立て | 裁判所へ書類提出 | 個人の申立ての要否 |
| 開始決定 | 管財人へ財産管理 | 保証請求への対応 |
| 決定後 | 調査・換価・配当 | 個人の債務整理 |
| 手続き終了 | 法人の整理の区切り | 保証債務の処理状況 |
法人には、個人と同じ免責の制度はありません。会社の整理が終わっても、経営者の保証債務が残ることがあります。
反対に、会社が破産したからという理由だけで、経営者も自己破産するとは限りません。個人の財産や収入、保証の内容を踏まえて検討します。
日程は「何か月」より未了の作業で確認する
法人破産の終了時期は、換価する財産や調査の内容などによって変わります。申立てから開始決定までと、開始決定から終了までも別の時間です。
日程を聞くときは、次のように作業を区切ると状況が見えます。
1. 申立てに足りない資料を確認する。
2. 費用の納付時期を確認する。
3. 開始決定後の面談予定を確認する。
4. 換価や調査で残っている作業を聞く。
売掛金の回収に争いがある場合と、預金が中心の場合では、必要な作業が違います。予定日だけを聞いても、その違いは見えません。
会社の終了予定を前提に家族の生活費を使い切るのも避けたいところです。資金の見通しは、手続きの進捗とは別に更新しておきます。
開始決定までにそろえるのは、資金と記録と説明の順序
申立て前の準備では、資金不足が表れる日をつかみ、会社の記録を保全します。支払いの停止や営業終了の日は、依頼する弁護士と具体的に検討する事項です。
現在の預金残高より、次の支払日に注目する
口座にお金が残っていても、次の給与や仕入代金を払えるとは限りません。残高と支払予定を同じ紙に置くと、時間の余裕を見誤りにくくなります。
最初のメモは、細かな会計資料でなくても構いません。
- 現金と預金の現在残高
- 入金予定日と回収できる見込み
- 給与や家賃などの支払日
- 借入返済と滞納の状況
- 手続きのために必要な費用
入金予定は、請求書を出しただけのものと、支払いを確認できているものを区別します。遅れる可能性があるなら、その事情も書き添えます。
赤字額と不足資金も別です。帳簿上の損失が小さくても、返済や税金の支払いで資金が尽きる場合があります。相談では「赤字です」だけで終わらせず、払えなくなる予定日を伝えます。
書類は会社分と個人分を分けて保管する
会社の借入と社長の保証を整理するには、それぞれの資料が要ります。混ぜて保管しているなら、名義ごとに分けるところから始めます。
会社については、次の資料が状況把握に役立ちます。
- 決算書と直近の試算表
- 預金通帳と入出金の履歴
- 借入契約書と返済予定表
- 売掛金と未払いの一覧
- 設備やリースの契約書
個人については、保証契約書に加え、財産や借入の状況を整理します。自宅が会社借入の担保に入っているかも確認対象です。
資料が足りなくても、相談を先延ばしにする必要はありません。「あるもの」「見つからないもの」を分けて伝えれば、次に探す対象を絞れます。会計データやメールを消したり、端末を処分したりする前には、保存方法を確認してください。
親族への返済や財産の移動を先に進めない
お世話になった人にだけ返したい、家族名義に変えて生活を守りたい。その気持ちから動くと、後で取引の経緯を詳しく説明する必要が生じます。
財産の移動や特定の相手への返済は、破産手続で問題になることがあります。急いでいるときほど、実行前に依頼する弁護士へ内容を伝えます。
すでに支払ったものがある場合も、隠さず記録を残してください。相手との関係や支払理由、金額、時期が確認できる状態にします。通帳から出金だけが見える状態では、説明に手間がかかります。
通常の営業費用についても、どれを払うかは事情によります。給与だから払う、借入だから止めると独断で線を引かず、支払先と目的を一覧で示して判断を求めます。
従業員と取引先には、決まったことを分けて伝える
申立ての準備中は、営業をいつまで続けるかも説明課題になります。従業員には暮らしがあり、取引先には納品や工事の予定があるためです。
まだ確定していない支払日を約束すると、相手の判断も狂わせてしまいます。説明する内容は、次のように分けておきます。
- 現時点で決まっていること
- 確認中で回答できないこと
- 次に説明する時期
- 問い合わせを受ける担当者
受注済みの仕事は、完成できるものと難しいものを整理します。納品の見込みが立たないまま新たな前払いを受ける判断も、事前の確認が必要です。
詳しくは破産申立から開始決定までの待ち時間に備える、会社の支払いと社長の連帯保証をご覧ください。
開始決定後は、管財人への引継ぎから調査・換価へ進む
開始決定後の社長には、財産や取引の内容を説明し、破産管財人の調査に協力する役割が残ります。経営判断を自分で続けることと、事情を伝えることを区別します。
会社の財産と管理情報を引き継ぐ
引継ぎの対象は、目に見える現金や設備だけではありません。売掛金や契約上の権利も、調査に関わります。
物の所在と記録を対応させると、確認が進めやすくなります。
- 通帳や印章の保管場所
- 車両や設備の所在
- 在庫と預かり品の区別
- 会計データの保存先
- 契約書と請求書の保管先
借りている設備を自社の財産として扱わないよう、所有者も示します。リース品や取引先からの預かり品が混在している現場では、とくに説明が必要です。
データの引継ぎは、管財人の指示に沿って進めます。日常的に使っていたシステムを突然解約すると、履歴を確認できなくなるおそれがあるためです。
財産調査では、過去の資金移動も確認される
破産管財人の調査では、開始決定時の残高だけでなく、それ以前の取引も確認されます。会社と役員の貸し借りや、資産売却の経緯なども説明の対象です。
覚えていないことを推測で埋める必要はありません。確認できる記録と記憶を分け、分からない部分を伝えたうえで調べます。
たとえば、帳簿に役員への貸付金が残っているなら、実際の送金と返済の履歴を確認します。帳簿の名称だけでは、資金の動きまでは分からないからです。
担当者に任せていた業務についても、誰が何を把握しているかを伝えます。退職済みの従業員にしか分からない情報があるなら、その状況も早めに共有しておくと、確認方法を検討できます。
売掛金の回収や資産売却は手続きの中で進む
会社の財産をお金に換える作業を「換価」と呼びます。設備の売却だけでなく、売掛金などを回収する作業も関係します。
開始決定後に取引先から入金の連絡が来たら、自分の判断で個人口座を案内せず、管財人へ伝えます。支払先の変更には、正しい案内が必要です。
買い手が見つかりそうな設備や事業がある場合も同様です。社長が価格や引渡しを約束する前に、管財人へ情報を渡します。開始決定前に検討していた譲渡の話も、経緯を含めて共有する対象になります。
担保が付いている財産などは、単純に売却して全額を配当に回せるとは限りません。帳簿の資産額と、実際に手続きで使えるお金を同じものとして見込まないようにします。
債権者への報告や配当を経て終了へ向かう
調査や換価の結果は、手続きに沿って報告されます。債権者集会などが開かれる場合には、指定された出席や説明への対応も必要です。
配当に使える財産がある場合は、債権の内容や順位などを確認して配当が進みます。一方、財産の状況によっては、配当に至らず手続きが終了する場合もあります。
「終了」という言葉だけで、社長個人の問題まで片付いたと受け止めないでください。法人の終了書類と、個人の保証債務に関する書類は分けて確認します。
破産法第1条は、目的の中に「経済生活の再生の機会の確保」を掲げています。会社の財産を整理すると同時に、経営者は次の仕事や生活費の見通しも整えていきます。
連帯保証への請求は、会社の手続きとは別に備える
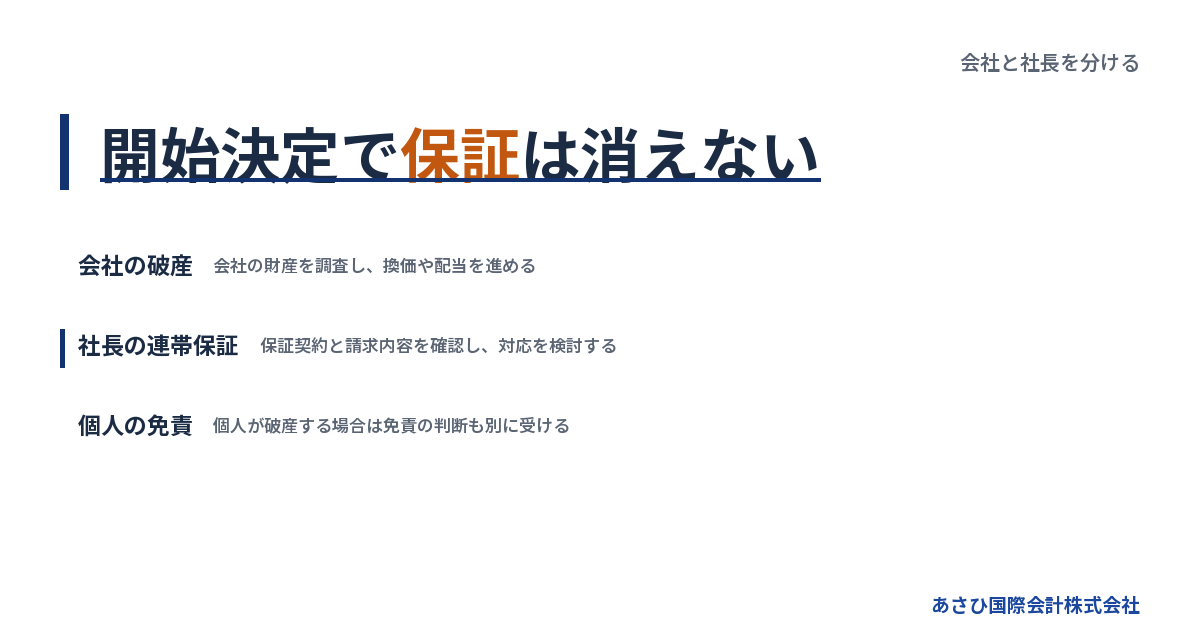
会社の開始決定によって、経営者の保証債務が消えるわけではありません。請求への対応を検討するには、保証の対象と残額、個人の返済能力を確認します。
会社の開始決定で一括請求につながることがある
民法第137条では、主たる債務者が破産手続開始決定を受けたとき、期限の利益を主張できないとされています。期限の利益とは、約束した返済期限まで支払いを待ってもらえる利益です。
会社の分割返済を前提にしていた経営者には、重い変化です。残額が一括請求の対象となり、保証人への請求にも備える必要が生じます。
ただし、請求の時期や内容は契約と経過を確認して判断します。開始決定の日に届くと決めつけたり、通知がないので請求されないと考えたりしないでください。
借入先からの書面は、会社宛てか個人宛てかを分けて保管します。封筒を開けずに置いておくと、回答や対応が必要な期日を見落としかねません。
連帯保証では会社の財産処分を待ってもらえるとは限らない
連帯保証人は、債権者に「まず会社へ請求してほしい」と求める権利を持ちません。会社に財産があることを理由に、その財産への執行を先に求める権利もありません。
民法第454条による扱いです。会社の破産で配当が終わってから、残額だけを請求されると考えていると、資金計画が合わなくなります。
保証の範囲を調べる際は、借入の残高表だけでは足りません。
- どの借入を保証しているか
- 保証契約の相手は誰か
- 保証額に上限があるか
- 担保も提供しているか
契約書が見つからないときは、その旨を依頼する専門家へ伝えます。会社の借入総額が、そのまま自分の保証額だと決めつけず、契約単位で照合するためです。
個人の自己破産では開始決定と免責の確定が別になる
経営者自身も自己破産する場合、会社とは別に個人の財産と債務を整理します。そのうえで、返済責任を免れるかという免責の判断を受ける流れです。
個人の破産手続開始決定だけで、保証債務の返済責任がなくなるわけではありません。 免責許可の決定が確定すると、保証債務も原則として免責の対象になります。
ただし、租税など免責の対象から除かれる債務もあります。個人の借入や滞納を一覧にし、保証債務と一緒に整理できるもの、残るものを確認します。
生活への影響も個別に確認する事項です。自宅の所有や担保、仕事に必要な資格などで検討内容が変わります。「家族だから同じ扱いになる」と広げず、本人の契約と財産から見ていきます。
自己破産以外の保証整理には利用要件がある
経営者保証に関するガイドラインでは、一定の要件のもとで保証債務の整理を検討できます。資産を開示すれば保証が外れる、という仕組みではありません。
保証債務の整理を扱う同ガイドライン第7項では、次の内容が要件となります。
1. 保証契約が第3項の要件を満たす。
2. 会社側にも所定の整理手続がある。
3. 債権者に経済的な合理性が見込める。
4. 所定の免責不許可事由などがない。
会社側については、法的債務整理手続か準則型私的整理手続の申立てが関わります。同時に申し立てる場合のほか、係属中や終結済みの場合も含まれます。
経済的な合理性には、破産による配当より多くの回収が見込めることなどが該当します。免責不許可事由の要件は、破産法第252条第1項のうち第10号を除くものです。
利用の可否や合意の見通しは、依頼する弁護士等が確認する領域です。出典:全国銀行協会「経営者保証に関するガイドライン」
費用は開始決定までに必要な分と、個人の分を分けて見積もる
破産の費用は、裁判所に納める金額と弁護士への報酬を分けて確認します。経営者個人も申し立てる場合は、その費用が別に関わります。
裁判所の最低額だけで総予算を決めない
東京地方裁判所の費用一覧には、法人の自己破産に関する基準額が掲載されています。全国共通の総額ではなく、同裁判所の取扱いを確認するための資料です。
以下は令和8年1月1日版の金額です。2026年8月20日に原本を確認した内容で、弁護士を代理人とする法人の自己破産申立てを想定しています。
| 費目 | 掲載されている金額 |
|---|---|
| 申立手数料 | 1,000円 |
| 管財事件の予納金 | 最低20万円 |
| 法人ごとの加算 | 1件につき16,264円 |
| 予納郵券 | 4,950円 |
本人申立てなどには別の基準があり、事案による変更もあります。現金納付の取扱いや大型事件の違いもあるため、実際の額は申立先に応じて確認します。
弁護士費用と営業終了までの支出も残る
裁判所費用だけを用意しても、会社を閉じる予算が足りるとは限りません。弁護士費用には全国一律の報酬基準がなく、依頼内容に応じた見積りが必要です。
確認したいのは、金額と支払いの時期です。
- 見積りに含まれる業務
- 追加費用が生じる条件
- 各費用の支払期限
- 法人と個人の費用の区分
営業終了に伴う支出も、会社ごとに異なります。賃貸物件の明渡しや残置物の扱いなどを、経営者だけで先に契約しないようにします。破産手続との関係を確認する必要があるためです。
借入返済に残高をすべて使う前に、手続費用を含めた資金の使い方を検討します。費用を残すことと、自由に会社のお金を取り分けることは違います。
費用が足りないなら、処分する前に不足額を伝える
予納金などを用意できないと、手続きの進行に支障が出ることがあります。「もう払えないから何もしない」という状態を長く続けるほど、選択肢が狭まるおそれがあります。
手元に費用がないときは、回収できそうな売掛金や資産の状況も伝えます。資金化の余地があるか、誰の権限で進めるかを確認するためです。
家族に新たな借入を頼む前にも、総額と支払い方を検討してください。会社を閉じるための負担が、別の家族の返済問題になることは避けたいところです。
詳しくは倒産手続き費用はいくら残すべきか|法人破産・廃業・M&Aの資金設計をご覧ください。
申立て前なら、事業を引き継ぐ余地も資金期限と並べて確かめる
事業に引き継げる価値がある場合は、申立て前に再生型M&Aを検討できることがあります。ただし、状況によっては法的整理が適切であり、買い手探しのために手続きを遅らせてよいとは限りません。
借入の大きさと、引き継げる事業の価値は別に見る
借入が多い会社でも、顧客との取引や従業員の技術に価値が残っている場合があります。買い手が見ているのは、引き継いだ後に仕事を続けられるかという点です。
検討の材料になるのは、次の内容です。
- 続く見込みのある受注や取引
- 譲渡後も働く意思のある従業員
- 事業に使える設備や車両
- 引継ぎに必要な契約と許認可
事業譲渡では、引き継ぐ対象を選んで設計できます。一方、譲渡対象から外した借入や未払いは、売り手側で整理を検討する必要があります。
事業が残ることと、会社の債務がなくなることは別です。売却額だけで判断せず、譲渡後に残る責任まで確認します。
譲渡代金の行き先と保証解除を一緒に確認する
会社が事業を譲渡した代金は、通常、その会社に入ります。社長個人が自由に使える生活資金として見込むと、計画にずれが生じます。
譲渡価格の妥当性や代金の使い方も検討対象です。債権者を害する形で財産を移すと、法的な問題が生じることがあります。親族の会社に移す場合も、同じ確認が必要です。
また、買い手との契約に保証解除の取扱いを書いても、金融機関との保証契約が自動的に消えるわけではありません。解除には金融機関の同意が前提となります。
確認する着地点は、譲渡の契約日だけではありません。代金の入金と債務の整理、保証解除の確認まで、担当する専門家の役割を決めて進めます。
引継ぎの見通しが立たなければ法的整理を優先する場面もある
買い手候補が関心を示していても、成約までの資金がなければ話は進めにくくなります。購入の意思と、契約・支払いが可能な状態は分けて確認します。
引継ぎを待つ間に未払いが増えるなら、その増加分も比較に入れます。譲渡価格だけを見て「待つほうがよい」と判断するのは危ういからです。
資金の見通しが立たない場合には、法的整理へ進む判断もあります。破産手続きを主に扱う専門家と、事業の引継ぎを扱う専門家では、確認する領域が異なります。
すでに開始決定を受けている場合は、破産管財人の権限と方針に従います。経営者が独自に事業譲渡を進める段階ではないことを、買い手候補にも伝える必要があります。
当社は資料整備と譲渡条件の設計で経営者を後方支援する
あさひ国際会計株式会社は、連帯保証の解除を見据えた再生型M&Aを扱っています。金融機関との協議や法的な交渉の主体は、経営者本人と、必要に応じて依頼する弁護士等です。
当社は、その協議に必要な財務資料を整えます。事業価値の説明資料の作成やM&Aの条件設計も、後方支援として担う業務です。
相談時に資料を完成させておく必要はありません。まずは決算書と借入の一覧、次の支払日を共有してください。現在どの段階にいるかも確認します。
相談は無料、着手金はなく、成功報酬のみです。報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円となる方式です。成功報酬そのものが無料という意味ではなく、破産手続等の費用も別に確認します。
よくある質問
破産手続開始決定が出たら、社長は何もしなくてよいですか?
財産や取引の説明、資料の引継ぎなどへの協力が必要です。指定された面談や出席にも対応します。会社の財産を自分で処分する立場から、管財人の調査に協力する立場へ変わると捉えてください。社長個人の保証債務は、別に対応を検討します。
会社と社長は同時に破産を申し立てる必要がありますか?
会社の破産だけを理由に、社長個人も申し立てると決まるわけではありません。保証債務の額や個人の財産、収入などによって判断します。双方で申立てが必要なら、資料や費用、日程を合わせて検討しますが、法人と個人の手続きは区別して扱います。
開始決定までの間に、取引先へ支払ってもよいですか?
支払う相手や目的、会社の状態によって確認が必要です。特定の債権者だけへの返済が問題になる場合もあるため、支払予定を依頼する弁護士へ示して判断を求めます。すでに支払ったものは、日付と金額、理由を記録し、領収書や振込履歴を残してください。
破産手続開始決定の後でも、事業の買い手を紹介できますか?
買い手候補の情報を破産管財人へ伝えることは考えられます。ただし、売却の可否や条件は、管財人の権限と手続きに沿って検討されます。社長が独自に契約や引渡しを約束しないようにしてください。候補者の意向や、それまでの話し合いの経緯を整理して伝えます。
まとめ
申立て前なら、会社の残高と次の支払日、保証契約書をそろえ、会社の整理と個人の保証対応を分けて相談してください。開始決定後なら、管財人の指示を確認し、財産や記録の引継ぎから進めます。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496