


目次
この記事の対象と結論
破産開始決定とは、裁判所が債務者の財産や債務を整理する破産手続を始める決定です。正式には「破産手続開始の決定」と呼びます。
借入の返済が苦しくなり、会社と自分の生活がどうなるか、不安を抱える経営者もいると思います。裁判所から届いた書類を前に、読む手が止まっている方もいるかもしれません。
会社の破産開始決定と、社長個人の自己破産は別の手続です。 会社の手続が始まっただけで、連帯保証が消えるわけでもありません。
まず確認するのは、書類に記された債務者の名前と、現在の手続の段階です。申立ての準備中なのか、すでに開始決定が出ているのかで、財産の扱いや事業の引継ぎを判断する人が変わります。会社の整理と保証の整理を分けると、次に確かめることが見えてきます。
破産開始決定は「手続の始まり」を示す
申立てと開始決定の間には裁判所の判断がある
「破産を申し立てた」と「破産開始決定を受けた」は、段階が異なります。申立ては、裁判所に手続の開始を求めること。その申立てを受けて、裁判所が開始の要件などを調べます。
破産法では、期限の来た債務を一般的・継続的に払えない状態を「支払不能」と呼びます。単発の支払いの遅れと、同じ意味ではありません。手元資金だけで判断せず、資産や調達の見込みも含めて確認することになります。
経営者が「もう無理だ」と感じた時点で、開始決定が出たことにはなりません。一方、決算書に資産があっても、期限どおりに払う資金を用意できない場合があります。
相談や申立ての準備と、裁判所の決定を区別してください。法的な開始の要件は、e-Gov法令検索「破産法」第2条・第15条に定められています。
開始決定が出ても、その日にすべてが終わるわけではない
開始決定は、会社の財産や負債の処理が終わったという知らせではありません。どの財産があるかを調べ、債権者への支払いに向けて整理を進める出発点です。
手続では、帳簿の数字だけでは分からない事情も確認されます。売掛金が回収できるか、設備は会社の所有物かといった内容です。借りている物や、取引先から預かった物も区別しなければなりません。
そのため、決定を受けた後にも説明や資料の提出が必要になります。「もう会社のことは何もしなくてよい」と考えて、帳簿を処分したり、連絡を絶ったりするのは避けてください。
書類をまとめる作業が難しい場合でも、保管場所は伝えられます。会計データを管理している人や、契約の経緯を知る人を明らかにするだけでも、その後の確認に役立ちます。
解散・倒産・免責は、それぞれ意味が違う
日常会話では、会社を閉じること全般を「倒産」と呼ぶ場合があります。ただし、倒産は特定の法的手続の名前ではありません。
株式会社では、破産手続開始の決定が解散の事由に含まれます。株主総会の決議による解散とは、そこに至る道が異なります。破産手続が続いている間は、その手続の中で財産などが処理されます。
→ 横にスクロールできます
| 言葉 | 示していること | 確認する点 |
|---|---|---|
| 破産の申立て | 手続開始を求める行為 | 決定が出ているか |
| 破産開始決定 | 裁判所が手続を始める決定 | 誰の手続か |
| 解散 | 会社法上の会社の状態 | 解散した理由 |
| 免責 | 個人の支払責任に関する判断 | 許可と確定の有無 |
個人の支払責任を免れさせる判断である「免責」は、開始決定と区別します。「破産が決まった」という言葉だけでは、どこまで進んだのか分かりません。
解散との関係は、e-Gov法令検索「会社法」第471条・第475条で確認できます。
無料お役立ち資料
『破産で変わること、変わらないこと』
選挙権、戸籍、年金、手元に残るお金。法律に書かれていることを、条文で確かめて並べました。赤字・債務超過の会社のM&Aを専門に扱い、M&A仲介で年間60件以上の成約実績がある会計事務所がまとめました。
決定の前後で変わる、会社の財産を扱う人
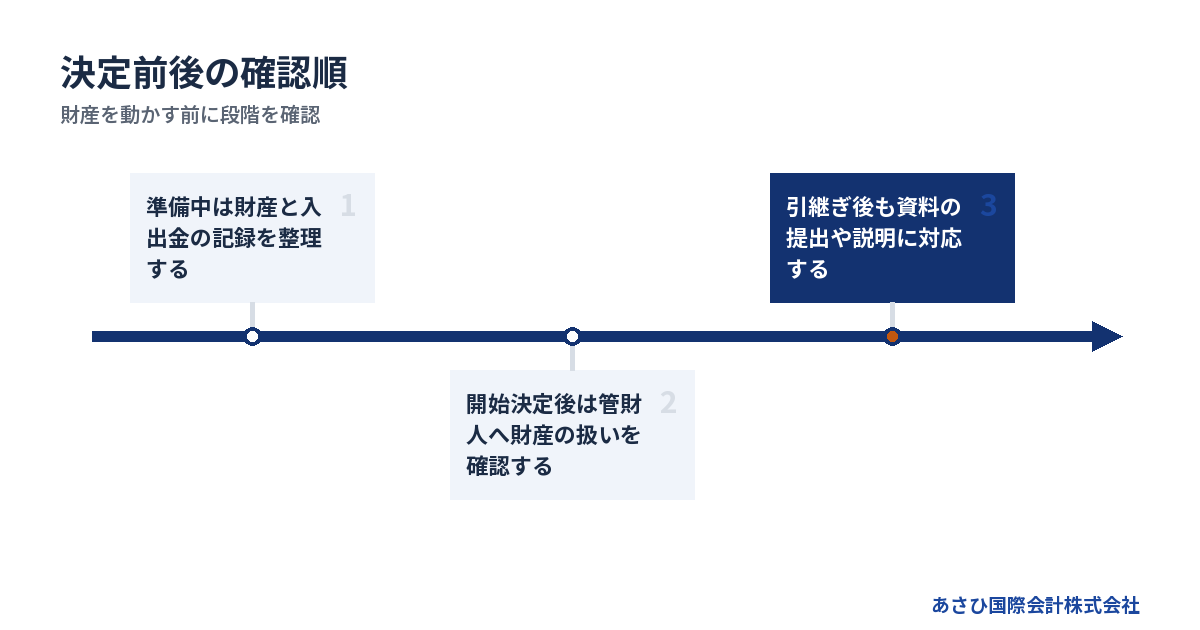
準備中は入出金と財産の記録を残す
まだ開始決定が出ていない場合は、会社のお金と物がどこにあるかを整理します。直近の残高だけでなく、そこに至った入出金も説明できる状態が望まれます。
とくに、会社と社長の間で資金を動かしている場合は、その理由が問われやすくなります。会社へ貸したお金なのか、立て替えた経費なのか。帳簿と実際の動きが一致しているかを確認してください。
確認の対象は、次のような記録です。
- 会社の預金残高と入出金明細
- 現金の保管場所と残高
- 売掛金の相手先と入金予定
- 設備や在庫の所在と所有者
- 社長との資金移動の理由
残っていない資料を、後からつじつまが合うように作る必要はありません。不明な部分は不明として伝え、通帳や請求書から確認します。整った説明より、事実に沿った記録が先です。
開始後は破産管財人による管理が中心になる
法人の破産では、原則として財産を調査・管理する破産管財人が選ばれる管財事件になります。開始後は、破産手続の対象となる会社財産を、社長の判断だけで扱うことはできません。
通帳や印鑑だけの話ではありません。売掛金をどこへ振り込んでもらうか、在庫を誰に渡すかも関係します。取引先から入金の相談が来ても、個人口座への振込みを案内するような対応は避けます。
「従来どおりだから」と続ける前に確認してください。とくに次の行為は、依頼している弁護士や破産管財人への確認が必要になります。
- 設備や在庫を売却する
- 特定の債権者へ返済する
- 売掛金の振込先を変更する
- 会社の現金を引き出す
営業現場では、その日の判断を迫られることもあります。誰に確認し、誰から取引先へ連絡するのかを決めておくと、担当者ごとの対応の食い違いを抑えられます。
申立てを依頼した弁護士と破産管財人は役割が異なる
申立てを依頼した弁護士は、依頼者の事情を確認し、申立ての準備や手続への対応を担います。破産管財人は、裁判所に選ばれて財産の調査や管理などを担う立場です。
同じ弁護士という職業でも、役割が違います。社長が希望する支払い順や売却先が、そのまま採用されるとは限りません。債権者の公平な扱いや、手続全体への影響も確認されます。
話を伝える際は、希望と事実を分けると整理しやすくなります。「従業員の雇用を残したい」という希望に加え、引継ぎ先の候補や受注の状況を示す形です。
依頼した弁護士との相談内容を、破産管財人へどう伝えるかも確認してください。連絡経路をそろえておけば、古い資料や異なる説明が伝わるのを防ぎやすくなります。
決定後の資料提出まで見据えて引継ぎを整える
開始決定までに資料を渡したとしても、その後に追加の確認が入ることがあります。会社の事情を知る人にしか説明できない取引もあるためです。
たとえば、長く回収できていない売掛金があれば、請求書だけでは事情が分かりません。相手方とのやり取りや、納品が完了しているかも確認の材料になります。
引継ぎでは、資料の名前に加えて、次の事項を残します。
1. 原本やデータの保管場所を示す。
2. 内容を説明できる担当者を伝える。
3. 未処理の取引と期限を分ける。
4. 不明な点をそのまま記録する。
退職や事務所の退去が先に進むと、情報が散らばりがちです。会計データや業務上の連絡履歴にアクセスできなくなる前に、保存の方法を確認します。顧客情報の持出しや共有範囲についても、独断で広げないようにしてください。
会社の破産が始まっても、社長の連帯保証は別に残る
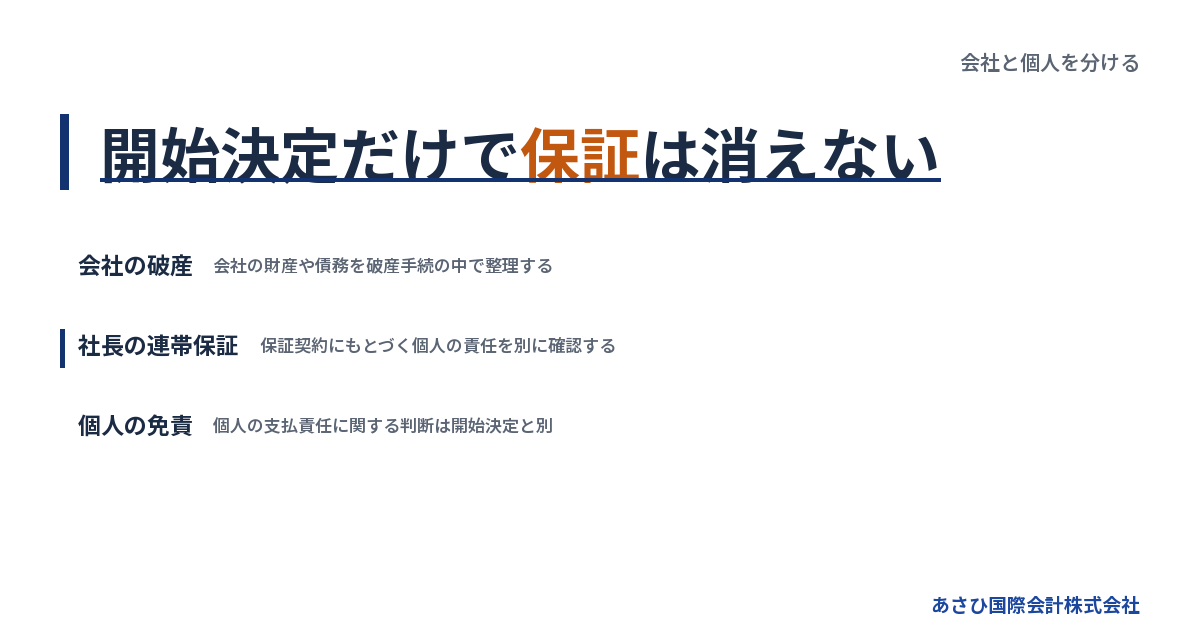
会社の債務と保証債務は契約を分けて見る
会社が借りたお金は、会社が返す債務です。その借入について社長が連帯保証をしていれば、保証契約にもとづく個人の責任が生じます。
会社の破産開始決定が出たからといって、その保証契約まで自動的に消えるわけではありません。会社の財産で返せない部分について、保証人への請求が問題になることがあります。
まず、何に署名したのかを確かめましょう。借入残高の一覧だけでは、保証の範囲までは分かりません。
- 借入契約の相手先
- 保証契約に記された保証人
- 保証の対象となる借入
- 根保証の場合の極度額
- 契約の変更や解除の記録
保証契約には書面等が必要ですが、手元に写しがないことと、契約が存在しないことは別です。「見つからないので保証していない」と判断せず、保管状況から確認してください。根拠は民法第446条などにあります。
連帯保証では「先に会社へ請求してほしい」とは言えない
通常の保証には、先に主たる債務者へ請求するよう求める権利があります。また、一定の条件で、主たる債務者の財産への執行を先に求める権利もあります。
連帯保証人には、これらの権利がありません。民法第454条の定めです。「会社にまだ設備があるから、社長への請求は後になる」と考えていると、対応が遅れるおそれがあります。
なお、通常の保証でも、主たる債務者が破産開始決定を受けた場合には、先に主たる債務者へ請求するよう求める権利を使えません。保証の種類と、会社の手続の段階を合わせて見る必要があります。
請求書が届いたら、金額だけでなく、根拠となる契約と回答期限を確認します。会社側の破産手続で対応してもらえると思い込み、個人宛ての書類を放置しないでください。
社長自身が自己破産するかは、個人の状況で判断する
法人の破産と同時に社長の自己破産を検討することはあります。ただし、会社の開始決定だけで、社長個人にも開始決定が出るわけではありません。
個人については、保証債務のほか、自分名義の借入や資産、収入を確認します。家族の生活費も含め、返済を続けられるかを検討することになります。
また、家族という理由だけで、会社の借入の連帯保証人になるわけではありません。配偶者が保証契約をしている場合や、家族の財産が担保になっている場合は、その内容を別に確認します。
会社の資料と個人の資料を同じ束にすると、誰の債務かが分かりにくくなります。名義ごとに分けて整理してください。詳しくは廃業したら連帯保証はどうなる?残る理由と整理の道をご覧ください。
保証債務の整理にはガイドラインを検討する余地もある
「経営者保証に関するガイドライン」には、一定の要件のもとで保証債務を整理する枠組みがあります。会社が法的整理をしている場合も、検討の対象になり得ます。
ただし、経営が苦しいという事情だけで使えるものではありません。保証債務の整理を申し出るには、次の条件を満たす必要があります。
- 保証契約がガイドラインの対象である。
- 会社が対象の債務整理手続をおこなう。
- 債権者にも経済的な合理性がある。
- 指定された免責不許可事由がない。
会社の手続は、利用と同時の申立てだけに限りません。対象となる手続が進行中、または終了している場合も含まれます。経済的な合理性とは、破産の場合より多い回収が見込めることなどです。
免責不許可事由については、破産法第252条第1項のうち第10号を除く事由が対象です。その事由が生じるおそれもないことが求められます。個別の適用や交渉は、依頼者が委任する弁護士等が判断します。
根拠は、全国銀行協会「経営者保証に関するガイドライン」第7項です。
従業員と家族への影響は、会社と個人で分けて確認する
給与の未払いは従業員ごとに記録する
破産開始決定が出ても、未払給与の確認が不要になるわけではありません。従業員ごとに、どの期間の給与がいくら払われていないかを整理します。
雇用や給与の説明では、決まった内容と、まだ確認中の内容を分けて伝えてください。見通しがないまま支払日を約束すると、従業員が家計の予定を立てにくくなります。
条件を満たす場合には、未払賃金の一部を立て替える「未払賃金立替払制度」があります。ただし、給与に関係する支払いのすべてが対象になる仕組みではありません。
確認には、次の資料を用います。
- 従業員ごとの賃金台帳
- 出勤や勤務時間の記録
- 給与の支払日と未払額
- 退職日を確認できる資料
- 退職金規程などの根拠資料
対象となる賃金や退職時期にも条件があります。賞与や解雇予告手当は対象外です。制度の存在だけを伝えて「給与は払われる」と説明せず、適用の確認と証明の準備を進めます。
自宅の扱いは所有者と担保設定から確かめる
「会社が破産すると、自宅も失うのか」は切実な疑問です。判断するには、誰が自宅を所有し、何の債務を担保しているかを調べる必要があります。
会社名義の自宅と、社長個人名義の自宅では、確認する手続が異なります。個人名義であっても、会社の借入の担保に入っていれば、その影響を検討しなければなりません。
家族名義なら問題がない、と早合点するのも避けたいところです。名義に加え、担保や保証の契約を確認します。状況を整えようとして、相談前に名義だけ変えるのは控えてください。
住まいの希望を伝えることと、財産を隠したり動かしたりすることは別です。現状のまま資料を示し、使える選択肢を確認する方が、判断の材料を保ちやすくなります。
個人が破産する場合にも、手元に残せる財産がある
社長自身も自己破産を検討する場合、生活のために残せる財産の範囲を確認します。個人の破産では、一定の財産は破産手続の対象から除かれます。これを「自由財産」と呼びます。
破産法では、99万円までの現金は自由財産とされています。ただし、この金額は現金の話です。預貯金まで同じ枠で扱われると考えないでください。
財産の種類や裁判所の判断によって扱いが変わるため、生活費として残したいお金も、預金や現金を分けて申告します。自己判断で預金を現金に替えればよい、という意味ではありません。
会社にあるお金を、社長の生活費としてそのまま使えるわけでもありません。会社の財産と個人の財産を分けたうえで、家賃や食費などの支出を整理します。
信用情報や仕事への影響も、個人の手続として見る
会社の破産だけを理由に、社長個人の破産と同じ影響が生じると考えるのは早計です。個人の信用情報は、本人の契約や返済、保証の履行などと合わせて確認する必要があります。
個人が破産開始決定を受けた場合、信用情報への登録が問題になります。全国銀行個人信用情報センターでは、開始決定等の官報情報を、決定等の日から7年を超えない期間、登録するとしています。
これは、期間が過ぎれば融資やカードの審査に通るという意味ではありません。各契約の情報と、金融機関等の審査は別に考えます。
また、個人の開始決定によって、一部の職業や資格に制限が生じることがあります。一方、戸籍に記載されることや、選挙権を失うことはありません。仕事への影響は、実際に従事している業務をもとに確認してください。
出典:全国銀行協会「全国銀行個人信用情報センター 個人情報の取扱い」、盛岡地方裁判所「破産(自己破産)の手続について」
開始決定までの費用と、相談時にそろえる情報
裁判所の費用と弁護士費用を分けて見積もる
破産には、裁判所へ納める費用と、申立てを依頼する弁護士の費用がかかります。「破産費用」という合計額だけでは、どこまで含まれるか判断できません。
東京地方裁判所の令和8年1月1日版の資料では、法人の自己破産について、次の金額が示されています。
→ 横にスクロールできます
| 項目 | 金額 | 対象・条件 |
|---|---|---|
| 申立手数料 | 1,000円 | 法人の自己破産 |
| 管財事件の予納金 | 最低20万円 | 弁護士代理の自己破産 |
| 法人ごとの加算額 | 16,264円 | 法人1件につき |
| 予納郵券 | 4,950円 | 大型合議事件を除く |
現金納付の場合などには金額が異なる項目があります。また、本人申立てや債権者からの申立ては、負債総額に応じた別の基準です。表の金額を全国共通の総額と捉えないでください。
弁護士費用は別途必要で、全国一律の報酬基準はありません。見積りでは、会社と社長個人のどちらの手続を含むかも確認します。個別事案によって、裁判所に納める額が変わる場合もあります。
費用が足りないときは、支払期限と残高を同時に示す
破産費用を用意できない場合、準備や申立ての進行に支障が出るおそれがあります。お金が尽きてから考えるほど、選べる対応は狭くなりがちです。
ただし、費用を作るために、設備を安く売ったり、特定の借入だけ返したりするのは避けてください。財産の扱いに問題が生じる可能性があるため、先に確認します。
相談時に必要なのは、資金不足という結論だけではありません。次の情報を同じ時点で示します。
- 現在使える会社の資金
- 入金予定日と入金の見込み
- 給与などの支払期限
- 事業停止にともなう支出
- 会社と個人の費用見積り
予納金が不足する場合の扱いや、報酬の支払条件は、案件と依頼先によって異なります。分割が認められると決めつけず、支払時期を確認してください。従業員への支払いや資産の換価も、法的な優先関係を踏まえて検討します。
決算書だけでなく、直近の資金の動きを用意する
過去の決算が黒字でも、現在の支払いができるとは限りません。反対に、債務超過でも、引き継ぐ価値のある事業が残っている場合があります。
相談では、過去の業績と足元の資金を分けて伝えます。古い決算書しかない場合も、通帳や最近の請求書から、今の状態を確認できます。
用意したい資料は次のとおりです。
- 決算書と直近の試算表
- 預金の入出金明細
- 借入残高と返済予定の資料
- 保証契約書の写し
- 滞納や督促に関する書類
- 受注と売掛金の一覧
資料がそろうまで連絡を待つ必要はありません。「決算書はあるが、保証契約書は見つからない」と伝えれば、足りないものを明らかにできます。書類の不足と、検討する余地がないことは同じではありません。
書類が届いている場合は、債務者名と期限を先に読む
裁判所や債権者から届いた書類は、差出人の名前だけで判断しないでください。会社宛てなのか、社長個人宛てなのかによって、確認すべき内容が変わります。
とくに開始決定の通知がある場合は、本文を読む前に次の点を拾います。
1. 債務者として記された名前を確認する。
2. 決定の日付を確認する。
3. 提出や回答の期限を確認する。
4. 指定された連絡先と担当者を確認する。
封筒も含めて保管し、依頼している弁護士に共有してください。「会社の件だと思っていたが、個人の保証請求だった」という行き違いを減らせます。
すでに手続を依頼している場合は、新たに届いた書類も共有対象です。提出済みの資料があることと、その後の請求や通知を把握していることは別だからです。
事業を残す検討は、開始決定の前後で進め方が変わる
決定前なら、事業の引継ぎと法的整理を並べて検討する
申立てを考えている段階では、事業を引き継ぐ余地があるかも確認できます。見るのは借入額だけではありません。受注や従業員の技能など、買い手が引き継ぎたい理由があるかを調べます。
一方、譲渡先を探している間にも支払いは続きます。資金の見込みが立たないまま交渉を長引かせれば、従業員や取引先への影響が増えるおそれがあります。
判断の材料は、次のように整理できます。
→ 横にスクロールできます
| 状況 | 検討する内容 | 先に確認する点 |
|---|---|---|
| 受注や人材が残る | 事業の引継ぎ | 継続に必要な資金 |
| 支払いの見込みが乏しい | 法的整理 | 費用と停止時の対応 |
| 保証請求が重い | 個人の債務整理 | 契約と個人資産 |
| 開始決定が出ている | 管財人による処理 | 社長の判断権限 |
状況によっては法的整理が適切な場合もあります。M&Aが成立するまで破産を待つ、と先に決めないでください。詳しくは廃業とM&Aの比較|メリット・デメリットと判断基準を解説をご覧ください。
決定後に買い手候補が現れたら、管財人へ情報を渡す
開始決定後でも、会社の事業や資産に関心を示す買い手が現れる場合があります。その際は、社長が独自に条件を決めて売却する進め方にはなりません。
破産管財人へ、候補先の情報と希望する対象を伝えます。売却の可否や条件は、手続上の権限や必要な手続を踏まえて検討されます。
引き継ぎたいと言われているものを具体的にするだけでも、検討しやすくなります。
- 設備や在庫などの対象資産
- 継続を希望する取引
- 引継ぎを希望する従業員
- 買い手が希望する時期
- 候補先が示している条件
「取引先を紹介してほしい」という話と、「事業を買いたい」という話も区別が必要です。顧客情報や契約書を渡す前に、開示の可否を確認してください。親しい相手であっても、情報や財産の扱いを社長だけで決めるのは避けます。
M&Aの成立と連帯保証の解除を混同しない
会社の株式や事業を譲る合意ができても、金融機関と社長との保証契約が自動的に消えるわけではありません。M&Aの契約と、保証解除に必要な金融機関の同意は分けて確認します。
株式譲渡では法人格が変わらず、借入などの会社の債務も残ります。事業譲渡でも、どの債務を扱うかや、商号を続けて使う場合の責任などを確認する必要があります。
「買い手が引き受けると言っている」だけでは、確認が足りません。保証の対象と解除の条件を整理し、必要な同意が得られる見込みを検討します。
あさひ国際会計株式会社は、再生型M&Aの仲介を担います。金融機関へ説明する財務資料の整備や、事業価値の説明資料の作成が後方支援の役割です。交渉の主体は経営者ご本人であり、必要に応じて依頼する弁護士等が対応します。
相談は無料で、着手金はありません。成功報酬は成約時に譲渡代金から精算するため、売り手の手元からの持ち出しは0円です。破産手続の費用や別途依頼する専門家の費用まで無料になる意味ではありません。
保証の扱いは、中小企業庁「中小M&Aガイドライン」でも確認できます。
会社破産後に社長が新会社を考えるときの確認点
会社の破産を前に、新会社で仕事を続けたいと考える方もいるでしょう。会社が破産することだけで、社長の再出発まで閉ざされるとは限りません。ただし、新会社の設立と、旧会社の事業を引き継ぐことは分けて検討します。
新会社を作れば、旧会社の財産や社長の連帯保証も整理できる、と考えるのは早計です。 設立の準備を急ぐ前に、誰の資金で何を引き継ぐのかを整理してください。
社長個人の状況と、新会社で担う役割を確かめる
会社だけが破産する場合と、社長自身も自己破産する場合では、確認点が異なります。個人の手続も予定しているなら、出資に使う資金の扱いから相談しましょう。生活のために残すお金と、事業に投じるお金を混同しないためです。
新会社で予定する仕事についても、資格や許認可との関係を確認します。旧会社と同じ業務だから、そのまま営業できるとは限りません。役員として関わるのか、従業員として働くのかも伝えると、相談が具体的になります。
「会社を設立できるか」と「営業を続けられるか」は別の問いです。個人の保証請求への対応も含め、再出発後の生活が成り立つかを考えてください。
旧会社の設備や売上を、先に新会社へ移さない
同じ社長が関わる新会社でも、旧会社の設備を自由に使えると考えるのは危険です。設立準備の段階で、引き継ぎたいものを一覧にしておくとよいでしょう。
- 設備の所有者と契約内容を確かめる。
- 在庫の数量と保管場所を記録する。
- 売掛金がどの取引で生じたかを分ける。
- 譲渡価格の根拠となる資料を残す。
とくに、旧会社の売掛金を新会社の口座で受け取る案には注意が必要です。振込先を変えるだけでも、財産の扱いが問題になるおそれがあります。開始決定前であっても、無償や不当に低い価格での移転は控えてください。
開始決定後は、破産管財人の権限を踏まえた検討になります。社長が関わる新会社を候補にしたい場合も、その関係を伏せずに伝えましょう。希望する対象や価格を示しても、その条件が採用されるとは限りません。
雇用と取引は、引継ぎの条件を具体的にする
従業員や取引先が継続を希望していても、新会社への移行条件は別途確認します。「今までどおり」と説明するだけでは、契約の相手や支払責任があいまいになりがちです。
従業員には、旧会社の未払給与と、新会社で働く条件を分けて説明しましょう。取引先には、旧会社の受注と新会社の受注を区別できる資料が役立ちます。途中まで進んだ仕事は、納品や請求を誰が担うかも確認対象です。
事務所や設備を借りているなら、契約名義と利用条件も確かめてください。顧客情報の共有についても、引継ぎへの期待だけで進めないことが大切です。
新会社の運転資金と、個人の保証対応を並べて考える
再出発の計画では、設立に使う資金だけでなく、売上の入金までの支出も見積もります。融資を受けられる前提だけで計画を組むと、資金不足になるおそれがあります。
旧会社の整理費用も含め、資金の出所と使い道を分けて示しましょう。新会社が営業を始めても、それだけで社長の連帯保証が消えるわけではありません。
法的な可否は、依頼する弁護士等に確認してください。状況によっては法的整理が適切な場合もあります。当社は、事業の引継ぎに向けた資料の整備や条件設計で、ご本人の協議を支える立場です。交渉は経営者ご本人と、必要に応じて依頼する弁護士等が担います。
よくある質問
破産開始決定が出たら、その日から借金を払わなくてよいですか?
開始決定は、借金の支払責任がすべてなくなったという意味ではありません。会社の債務は破産手続の中で扱われ、個人の免責は別に判断されます。決定後に会社の資金から独自に返済することも避け、誰の債務かを示して扱いを確認してください。連帯保証にもとづく社長への請求は、会社の手続と分けて対応する必要があります。
会社の破産開始決定だけで、社長の戸籍や資格に影響しますか?
会社の破産と、社長個人の破産は別です。会社の開始決定を、社長個人の開始決定と同じものとして扱うことはできません。社長自身が破産した場合でも、その事実は戸籍には記載されません。一部の職業には資格制限があるため、本人が個人の破産を検討するときに確認します。出典:盛岡地方裁判所「破産(自己破産)の手続について」
申立てから開始決定、手続の終了まで何日かかりますか?
法人破産について、どの会社にも当てはまる日数は示せません。申立ての準備状況や財産の調査、売掛金の回収などによって進行が変わります。資金繰りを考えるときは、手続全体の終了日を予測するより、直近の支払期限と準備に必要な作業を確認してください。開始決定が出る時期と、手続が終わる時期も分けて尋ねると、認識のずれを減らせます。
自己破産を勧められた後でも、事業を譲る相談はできますか?
開始決定前であれば、残っている事業と資金をもとに、引継ぎの余地を検討できます。破産手続きを主に扱う専門家と、事業を残す前提の再生を扱う専門家では、得意分野が異なります。ただし、状況によっては法的整理が適切な場合もあります。すでに開始決定が出ている場合は、その事実を伝え、破産管財人の権限を前提に進めます。詳しくは自己破産しないで会社をたたむ方法をご覧ください。
会社が破産した後、同じ社長が新会社で事業を再開できますか?
再開を検討できる場合はあります。ただし、会社の破産と社長個人の手続を分けて確認してください。新会社の設立だけで、旧会社の設備や契約を引き継げるとは限りません。出資する資金の出所や、営業に必要な許認可も確認対象です。社長の連帯保証も別に整理する必要があるため、新会社の準備と並行して対応を考えましょう。
まとめ
届いている書類の債務者名と日付を確認し、会社の借入と個人の保証契約を分けて手元に置いてください。まだ開始決定前で、事業の引継ぎも検討したい場合は、次の支払期限と使える資金を添えてご相談ください。
あわせて読みたい
- 破産申告とは何をすることか――申立て・開始決定・免責と経営者保証の関係
- 破産申立から開始決定までの待ち時間に備える、会社の支払いと社長の連帯保証
- 株式会社が倒産したら起こることと、社長が整理しておきたい支払い・保証・雇用
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496
最終更新日: 2026年9月23日
▶ 関連資料:『破産で変わること、変わらないこと』(全14ページ・無料)をダウンロードいただけます。
▶ あわせて読まれています:『連帯保証について、相談前に整理しておくこと』(全11ページ)(無料)