


目次
この記事の対象と結論
会社を閉じると決めても、社長の自己破産まで同時に決まるわけではありません。会社の返済能力と個人の保証責任を分け、事業を引き継ぐ余地も確かめてから、終わり方を選びます。
借入の返済が重く、次の給与や仕入代金を考えるだけで眠れない。廃業したい気持ちはあっても、家族や従業員への影響が怖い。そうした段階で相談する経営者は珍しくありません。
最初に確認したいのは、手元のお金がいつ足りなくなるかです。そのうえで、借入と保証契約を整理します。営業をやめること、会社の債務を整理すること、社長の連帯保証を整理することは、別々に確かめる必要があります。
資料がそろうまで結論を抱え込む必要はありません。閉じ方が決まっていなくても、現状から相談を始められます。
会社を閉じる道は、返済の見通しと事業の引継ぎで変わる
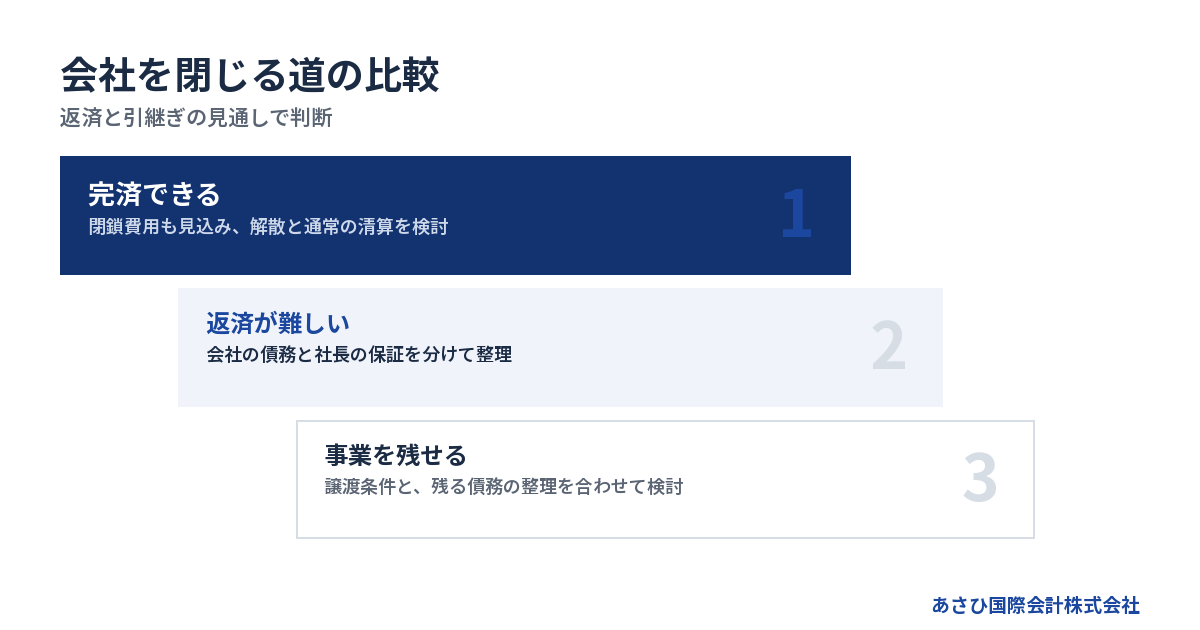
会社を閉じる際の分かれ道は、債務を払いきれるか、事業を引き継ぐ相手を探せるかです。登記や届出に着手する前に、残る支払いを含めて判断します。
完済できるなら解散・清算を検討する
資産を現金に換え、閉じるための費用も含めて払えるなら、通常の清算を検討できます。営業終了後にも支払いは残ります。銀行借入の残高だけで判断しないでください。
たとえば、事務所を明け渡すまでの賃料や設備の撤去費用が必要になる場合があります。未払給与や税金も含めて、支出を見積もる作業から始めます。
→ 横にスクロールできます
| 確認する状態 | 検討する道 | 残る確認 |
|---|---|---|
| 債務を払いきれる | 解散・通常の清算 | 閉鎖費用と未払金 |
| 返済資金が足りない | 債務整理 | 会社と個人の責任 |
| 引き継げる事業がある | M&Aと債務整理 | 買い手と保証の条件 |
帳簿上の資産額と、売って得られる金額は違うことがあります。売掛金も、入金時期がずれれば支払いに間に合いません。金額と日付をセットで確認すると、完済の見通しが具体的になります。
払いきれないなら、登記だけでは終われない
解散を登記しても、残った借入や未払金が消えるわけではありません。返済が難しい場合は、会社の財産と債務をどの手続きで整理するかを検討します。
財産を換金して債権者へ配分する裁判所の手続きが、破産です。法律上の目的には、公平な清算と経済生活の再生の機会の確保が含まれています。
すでに解散して清算中の株式会社では、特別清算を検討する場合もあります。ただし、破産との選択は名称の印象では決められません。債権者の意向や会社の状態を踏まえた判断が必要です。
状況によっては法的整理(破産・清算)が適切な場合もあります。事業の譲渡を検討する場合も、支払いが続けられる根拠がなければ、買い手探しだけに時間を使うのは避けたいところです。
社長が経営を退いても、事業を残せる場合がある
社長が経営を続けられないことと、事業を続ける価値がないことは同じではありません。取引が続き、働く人や設備を引き継げるなら、別の会社が事業を担う余地があります。
借入が重くても、買い手が事業を評価する場合があります。ただし、赤字や債務超過の会社ならどこでも譲れる、という意味ではありません。引継ぎ後の収支や必要な資金を説明できるかが問われます。
株式を譲る場合は、会社そのものが存続します。一方、事業を譲った後に、売り手の会社を整理する形もあります。
「法人を消したい」のか、「社長としての負担から離れたい」のか。希望する着地点が違えば、比較する選択肢も変わります。閉鎖だけを前提に設備を処分する前に、事業として引き継ぐ可能性を確かめてください。
結論より先に、判断に使える期限を決める
会社を閉じるか迷う間も、資金は動いています。判断の期限は、気持ちの区切りだけでなく、支払日と入金予定から決めます。
確認する項目は次のとおりです。
- 現在使える預金と現金
- 入金が見込める日と金額
- 給与や仕入代金の支払日
- 滞納や督促の有無
- 営業を続けるための追加資金
「今月は足りそう」では判断材料が足りません。入金より前に給与日が来るなら、その時点の不足を把握する必要があります。
すでに支払いが遅れている場合は、相談の冒頭で伝えてください。まだ遅れていなくても、次の支払いに不足が見込まれるなら同様です。詳しくは廃業する決断を支える資金と保証の整理帳、会社を閉じる道と事業を託す道をご覧ください。
借入が残る会社では、社長の連帯保証を別に整理する
会社を閉じても、経営者の連帯保証が自動的に外れるわけではありません。会社の借入を整理する計画と、個人への請求に対応する計画を並べて考えます。
保証契約を借入ごとに確かめる
社長だからという理由だけで、すべての会社債務を個人が負うわけではありません。まず確認するのは契約です。どの借入に、誰が、どの範囲で保証しているかを整理します。
民法第446条第2項は、保証契約について「書面でしなければ、その効力を生じない」と定めています。電磁的記録も含まれます。根拠はe-Gov法令検索「民法」です。
手元に写しがないだけで、保証が存在しないと判断するのは早計です。契約の確認を進める際は、次を一覧にしてください。
- 借入先と現在の借入残高
- 保証人の氏名
- 保証契約の対象と範囲
- 担保に入っている財産
- 返済条件を変更した書面
借入一覧と保証一覧を対応させると、確認できていない契約が見えます。記憶だけで「この借入は保証していない」と扱わないようにします。
連帯保証人には、会社への請求を先に求める権利がない
通常の保証と連帯保証では、請求を受けた際の立場が異なります。民法第454条は、連帯保証人に催告の抗弁と検索の抗弁を認めていません。
これは、一定の条件で「まず会社へ請求してほしい」と主張する権利などを指します。連帯保証では、会社の財産をすべて処分するまで個人への請求が来ない、と考えることはできません。
また、会社が破産手続開始の決定を受けると、期限の利益を主張できなくなります。分割返済を続ける前提が外れ、残額の一括請求につながる場面です。
請求書が届いたら、金額だけでなく支払期限と契約を照合します。会社の整理を進めているからといって、個人宛ての通知を保留したままにしないでください。会社と個人で届く書類を分けて保存すると、対応漏れを減らせます。
保証債務の整理には、会社側の手続きも関わる
経営者保証に関するガイドラインには、すでに負っている保証債務を整理する枠組みがあります。ただし、情報を開示すれば保証が外れるという制度ではありません。
同ガイドライン第7項では、次の要件を確認します。
- 保証契約が対象の要件を満たすこと
- 会社側で対象の債務整理を進めること
- 債権者にも経済的な合理性があること
- 所定の免責不許可事由がないこと
会社側では、法的債務整理か準則型私的整理の申立てが関わります。同時に申し立てる場合のほか、手続き中や終結後も対象の枠組みに含まれます。
経済的な合理性とは、破産による配当より多くの回収が見込めるなどの事情です。免責不許可事由についても、破産法第252条第1項のうち所定の範囲を確認します。
新たな融資で保証を付けないための要件とは別の話です。詳しい適用は、会社と保証人の状況を合わせて判断します。出典は全国銀行協会「経営者保証に関するガイドライン」です。
家族の暮らしは、会社への投入資金と分けて考える
会社を支えるため、自分の預金を入れ続けている経営者もいます。その際、会社の不足額だけを見ていると、生活を立て直すためのお金まで使い切るおそれがあります。
今後の生活費も整理してください。個人の借入や住居費があれば、会社の支払いとは別の表に記載します。自宅については、所有者や担保設定の有無も確認対象です。
ガイドラインでは、早期に事業再生や清算に着手した場合の残存資産を検討する枠組みもあります。ただし、自宅や生活費が希望どおり残るという意味ではありません。債権者の回収見込額などの条件が関わります。
不安から家族名義へ財産を移すと、後の整理を難しくするおそれがあります。財産を動かす前に、会社と個人の全体像を整理する。家族を守りたいときほど、この順序を崩さないでください。
会社を閉じる手続きは、営業終了から清算結了まで続く
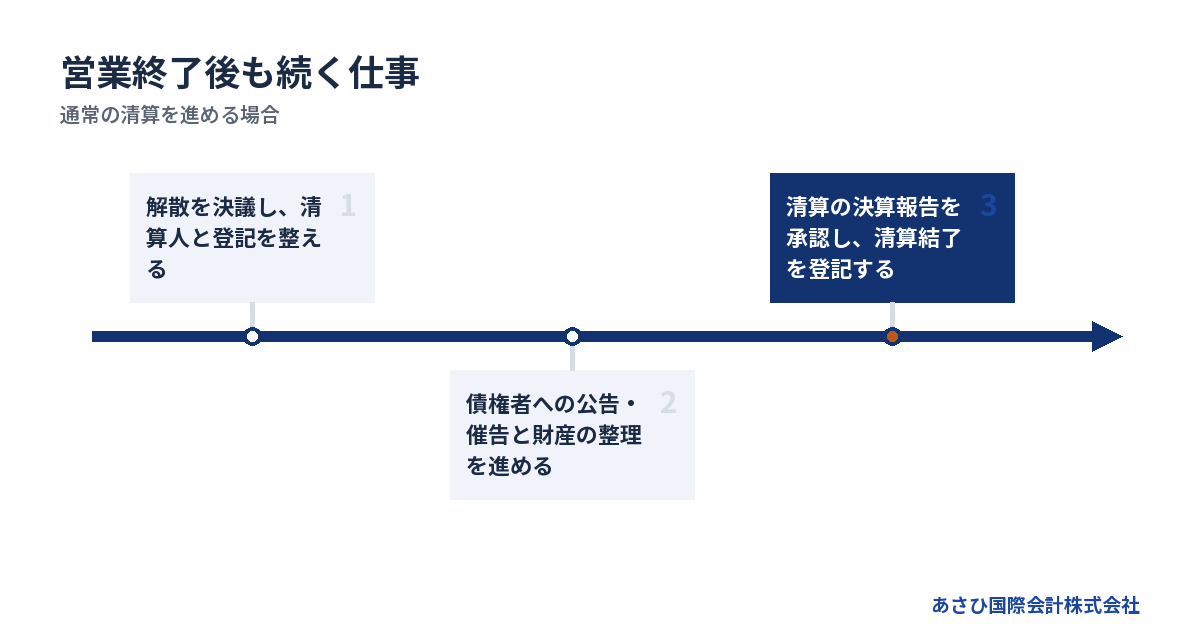
株式会社を通常の清算で閉じる場合、解散を決めてから財産と債務を整理します。最後の営業日と、会社の後始末が終わる日は別です。
解散の決議と登記で、清算へ移る
株式会社は、株主総会の特別決議によって解散できます。会社法第471条などに定められた手続きです。株主が複数いる場合、社長の気持ちだけで解散を進めることはできません。
解散後は、財産と債務を整理する清算人が仕事を担います。定款や株主総会で別の定めがなければ、解散時の取締役が清算人となるのが原則です。
解散と清算人の登記には期限があります。会社法では、原則として解散の日などから2週間以内とされています。決議日を決める際に、必要書類の作成と登記の準備も合わせます。
先に日付だけ決めると、説明や契約整理が追いつかないことがあります。営業を終える予定日と法的な手続きの日程を並べ、誰がどの作業を担当するかまで決めておくと進めやすくなります。
債権者への公告と催告には時間がかかる
通常の清算では、債権者に債権を申し出てもらう手続きがあります。官報への公告に加え、判明している債権者には個別の催告が必要です。
会社法第499条第1項は、申出期間について「二箇月を下ることができない」と定めています。このため、解散を決めてすぐに清算結了まで終える日程は組めません。出典はe-Gov法令検索「会社法」です。
借入先だけでなく、まだ請求書が届いていない取引も確認します。契約を解約したことで、後から請求が発生する場合もあるためです。
債権者の把握が不十分なまま、残ったお金を社長や株主へ移すのは避けてください。清算には支払いの制約も関わります。個別の支払可否は、手続きを担う専門家と確認しながら進めます。
回収・処分・契約終了を同じ予定表で管理する
清算中は、お金を回収する仕事と、支払いを終える仕事が並行します。営業を止めた後も、入金確認や請求への対応を担う人が必要です。
管理する項目をそろえます。
- 売掛金の入金予定と回収状況
- 在庫や設備の処分予定
- 賃貸借やリースの終了条件
- 税金と社会保険料の未払額
- 従業員への支払いと必要書類
資産を処分できても、代金が入るまで時間がかかる場合があります。一方、退去や撤去の費用は先に必要になるかもしれません。予定表には、作業日と資金の動く日を分けて書きます。
リース品を自社の所有物と思い込むと、処分の話が進んだ後にやり直しになります。設備一覧には所有者も記載してください。帳簿を閉じる作業と現物の引渡しが食い違わないよう、契約書と照合します。
債務超過が分かったら、通常の清算を見直す
清算を進めてから、資産が想定より低くしか売れないことがあります。未払金が見つかり、完済の前提が崩れる場合もあります。
不足が分かったら、当初の予定に固執しないでください。清算株式会社に債務超過の疑いがあるときは、会社法第511条第2項に清算人の特別清算開始申立義務が定められています。破産を含め、適した手続きの検討が必要になる場面です。
通常の清算が終わる場合には、決算報告について株主総会の承認を受け、清算結了の登記へ進みます。会社法第929条では、その承認日から2週間以内が登記の期限です。
途中で支払いの見通しが変わったら、日程も更新します。詳しくは会社を閉じる手続きの全体像|解散・清算にかかる費用と借入・連帯保証の扱いをご覧ください。
閉鎖費用は、手続きの実費と営業の後始末を合わせて見積もる
会社を閉じる費用は、登記代だけでは収まりません。専門家への報酬に加え、退去や未払金の精算まで含めて、実際に必要な現金を見積もります。
通常の清算では、登記以外の費用も見込む
株式会社の解散・清算に関する登録免許税は、次のとおりです。
| 登記の種類 | 登録免許税 |
|---|---|
| 解散 | 3万円 |
| 清算人・代表清算人 | 9千円 |
| 清算結了 | 2千円 |
合計は4万1千円です。登録免許税法別表第一第24号に基づく額で、2026年7月23日時点の確認内容です。出典はe-Gov法令検索「登録免許税法」です。
このほか、官報公告の実費や、依頼する場合の司法書士報酬がかかります。税務申告などを依頼する費用も別に見積もります。
見積書では、金額と業務範囲をセットで確認してください。解散の登記だけを頼むのか、清算結了まで含むのかで、依頼内容が変わります。会社の残務を誰が担うかも、費用の比較に含めたい項目です。
法人破産の裁判所費用と弁護士費用は別になる
東京地方裁判所の2026年1月1日版の費用一覧では、法人の自己破産申立手数料は1,000円です。弁護士を代理人とする管財事件の予納金基準額は、最低20万円に法人1件あたり16,264円が加わります。自己破産申立ての予納郵券は4,950円です。
出典は、同裁判所の破産手続費用一覧です。これらは裁判所に納める分であり、事案によって変更されます。
本人申立てなどには、負債総額に応じた別の基準があります。「法人破産は最低20万円で全部終わる」とは受け取らないでください。
弁護士費用には、全国一律の報酬基準がありません。会社だけの申立てか、経営者個人も整理するのかによっても依頼範囲が変わります。総額と支払時期の両方を確認する必要があります。
退去や未払金が、手続き費用より重くなる場合がある
閉鎖予算では、会社ごとに異なる支出を落とさないようにします。とくに、契約を終えるときの費用は、普段の月次支出から見えにくい項目です。
見積もりを取る対象を整理してください。
- 事務所や店舗の原状回復
- 車両や設備の撤去・処分
- リースの残額と解約条件
- 未払給与や退職手当
- 税金と社会保険料の精算
保証金が戻る予定でも、その全額を支払いに使えるとは限りません。原状回復などと精算される場合があるため、返還見込みを契約に沿って確認します。
費用表には「確定」「見積もり中」「未確認」を付けると、不足している情報が分かります。金額が空欄の項目をゼロ円として扱わないことです。閉鎖の総額は、この未確認部分を埋めてから判断します。
費用を払えないときも、資産を処分する前に相談する
手続き費用が足りない場合は、その不足自体を早い段階で伝えてください。資金を使い切ってからでは、整理に使える選択肢が狭まるおそれがあります。
「払えないので何もできない」と抱え込む必要はありません。会社の現預金や回収予定を示し、何の費用が、いつ不足するのかを確認します。ただし、費用不足だけで債務が消えたり、手続きが自動で進んだりするわけではありません。
個人で新たに借りて穴埋めする前にも、整理後の生活への影響を見ます。特定の相手への返済や、身内への安い資産売却を自己判断で進めるのは避けてください。
事業を譲れる場合は、譲渡代金を含めた資金計画を検討できます。それでも、成約前の代金は未確定です。買い手候補が現れた段階で、確定した入金として予算に組み込まないようにします。
事業を譲るなら、売却代金と連帯保証の着地点を確認する
M&Aでは、引き継ぐ事業と残る債務を明らかにします。売却契約がまとまることと、社長の連帯保証が解除されることは、同じ手続きではありません。
株式譲渡と事業譲渡では、残る会社が違う
株式譲渡は、会社の株主が変わる形です。法人格は変わらないため、借入などの債務も引き続き会社に残ります。経営者が交代しても、旧経営者の保証をどうするかは別途確認します。
事業譲渡では、引き継ぐ財産や契約を選んで買い手へ移します。借入を売り手の会社に残す形もありますが、事業譲渡なら債務の問題から切り離せる、と単純には考えられません。
たとえば、買い手が売り手の商号を続けて使う場合には、会社法第22条の責任が問題になります。債権者を害すると知りながらおこなう譲渡にも、法的な制約があります。
契約では、対象資産だけでなく、残る債務の扱いまで整理します。事業を譲った後の売り手会社をどう閉じるかも、譲渡の計画と一緒に検討してください。
買い手は、引継ぎ後に仕事が続くかを確かめる
買い手は決算書だけを見ているわけではありません。従業員が残る見込みや、取引が続く条件も確かめています。
当社が仲介する譲渡案件について、2026年1〜10月の44案件で受けた999問を分類しました。従業員や雇用条件に関する質問が16.6%を占めています。2026年10月23日に公開内容を確認した当社集計です。詳細は買い手から実際に受けた質問に掲載しています。
これは、成約を決める要素の順位ではありません。買い手の検討に必要な説明を知るための材料です。
準備する内容は次のとおりです。
- 従業員の担当業務と残る見込み
- 主要な取引と継続の条件
- 設備の所有者と使用状況
- 許認可の内容と承継の条件
- 借入と未払金の一覧
設備を処分したり、従業員へ一斉に退職を伝えたりする前なら、確認できる選択肢が増える場合があります。
保証解除の約束と、金融機関の同意を分ける
買い手が保証を引き継ぐと約束しても、その約束だけで金融機関との保証契約が変わるわけではありません。最終的な解除や移行には、金融機関等の判断が関わります。
中小M&Aガイドライン第3版でも、保証の扱いは最終契約で取り決める主要項目です。解除されなかった場合の対応も含めて確認します。出典は中小企業庁「中小M&Aガイドライン」です。
契約段階で確認したい事項は、次のとおりです。
- 対象となる保証契約
- 解除に向けた対応の担当者
- 手続きの予定と完了の確認方法
- 解除が進まない場合の対応
「買い手が払うと言っているから大丈夫」という説明だけでは、個人に残る負担を判断できません。会社を譲る話と保証の話を、同じ日程表の中で管理する必要があります。
あさひ国際会計は資料整備と条件設計を担う
あさひ国際会計株式会社は、再生型M&Aの仲介をおこなっています。金融機関に示す財務資料や事業価値の説明資料を整え、M&Aの条件を設計する後方支援を担います。
債権者との協議・交渉の主体は、経営者ご本人です。必要に応じて、依頼者が委任する弁護士等の専門家が対応します。当社が債務整理の交渉を代理するものではありません。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提であり、すべての会社で同じ結果になると言い切れるほど単純ではありません。
相談は無料で、着手金なしの成功報酬制です。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。成功報酬まで無料という意味ではなく、会社の清算費用などは別途確認します。
従業員や取引先への説明は、支払いと引継ぎの見通しを添える
会社を閉じる際の説明では、決まったことと未定のことを分けます。相手が生活や取引の準備をできるよう、日程と支払いの見通しを具体的に伝えます。
従業員には、給与と雇用の扱いを説明する
従業員が知りたいのは、働ける期間と、給与がいつ支払われるかです。会社の事情だけを説明しても、本人の生活の見通しは立ちません。
説明前に、次の内容を整理します。
- 営業終了や引継ぎの予定
- 給与の支払状況と未払額
- 退職手当の定めと支払見込み
- 雇用を引き継ぐ場合の条件
- 次の説明をおこなう予定
賃金について、労働基準法第24条は「通貨で、直接労働者に、その全額を」と定めています。廃業の予定を伝えるだけでは、給与の問題は解消しません。
事業譲渡で雇用契約を買い手へ移す場合には、本人の同意が必要です。会社同士で合意したから全員が移る、と説明するのは避けてください。条件が未定なら、その範囲を示し、決まった時点で改めて伝えます。
取引先には、受注済みの仕事をどうするか伝える
取引先への説明では、廃業の理由だけでなく、受注済みの仕事の扱いを明らかにします。納品や返金が残っていれば、営業終了の案内とは別に確認が必要です。
担当者の手元だけに情報があると、閉鎖後に経緯をたどれなくなります。契約書と受発注の記録を保存し、未完了の仕事を一覧にしてください。
整理する内容は次のとおりです。
- 受注済みの仕事と進捗
- 納品や引渡しの予定
- 預り金や預り品の有無
- 未回収代金と未払代金
- 引継ぎに必要な相手の承諾
説明の順番は、資金や契約への影響を踏まえて決めます。譲渡が未確定なのに「別会社がすべて引き継ぐ」と約束すると、後で訂正が必要になります。未定の事項は未定と伝え、確認の担当者を決めておきます。
相談では、希望する結論より困っている事実を伝える
相談の入口では、「廃業すべきか」を自分で決めておく必要はありません。次の支払いに足りない、保証の範囲が分からない、といった事実から伝えてください。
最初の資料は、直近3期分の決算書と借入の一覧が基本です。そろっていなくても相談できます。保証契約や督促状があれば、確認できる状態にしておくと話が進みます。
債務整理や法的な判断は弁護士、税務申告は税理士、登記は司法書士など、扱う業務には区分があります。M&Aの仲介では、買い手の探索や譲渡条件の設計を進めます。
依頼内容を確かめる際は、誰が何を担当するかを聞いてください。会社の譲渡だけで相談が終わるのか、残る債務や保証の確認まで工程に入るのか。詳しくは自己破産しないで会社をたたむ方法をご覧ください。
よくある質問
会社を閉じると、社長も自己破産することになりますか?
会社を閉じるだけで、社長の自己破産が決まるわけではありません。保証契約の内容と個人の返済能力を確認し、保証債務をどう整理するかを判断します。会社が破産しても社長の保証債務は別に残るため、会社側の手続きと合わせた検討が必要です。
法人の破産には、個人の破産にある免責の制度はありません。「会社の手続きが終われば個人への請求も終わる」と考えず、保証について何を確認したかを記録しておいてください。
借入が残っていても、会社を閉じる相談はできますか?
借入が残っている段階から相談できます。むしろ、返済が難しくなる見込みを伝え、会社と個人の債務を整理する順序を検討するほうが、現状に合った比較をしやすくなります。
相談時には、分かる範囲の借入残高と支払日を伝えてください。滞納があれば、その事実も含めます。金額の正確さを気にして連絡を遅らせるより、概数であると伝えたうえで確認を進める形が取れます。
営業を止めて休業にすれば、借入の返済も止まりますか?
営業を止めても、借入の返済義務が自動的に止まるわけではありません。契約を続けている賃料なども残り得ます。休業を選ぶ場合は、営業収入がない間に何を原資として支払うかを検討します。
再開の見通しが立たないまま維持費を払い続けると、清算に使える資金が減る場合があります。休業後に残る支出と再開に必要な資金を書き出し、閉じる場合の費用と比較してください。
赤字や債務超過でも、事業を譲れる可能性はありますか?
赤字や債務超過でも、買い手が引継ぎ後の事業を評価すれば、譲渡に進める場合があります。当社が支援して成約した案件にも、債務超過の会社が含まれています。ただし、借入額や決算の数字だけでは可否を判断できません。
従業員が残る見込みや取引の継続条件を確認し、引継ぎまで営業を維持できるかも検討します。資金が尽きる時期が近い場合は、その期限を先に共有してください。状況によっては、法的整理を優先する判断も必要です。
まとめ
会社を閉じるか迷っているなら、次の支払日、手元の資金、借入と保証の分かる資料を用意し、未確認の項目は空欄のまま相談してください。あさひ国際会計では、事業を引き継ぐ可能性と連帯保証の解除を見据えた条件を、現在の状況から一緒に整理します。
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496