


目次
この記事の対象と結論
廃業するか迷ったら、営業を止める日より先に、会社の返済と社長の連帯保証をどう整理するかを確かめてください。借入が残る会社では、閉店や解散だけで返済の問題が片づくわけではありません。
資金繰りに追われ、従業員や家族へどう話すか決められない。そうした段階で相談する経営者は珍しくありません。結論が出ていなくても、相談は始められます。
社長が経営を退くこと、事業を終えること、会社を清算することは、分けて考えられます。 全額を返して閉じる道のほか、事業を譲る道や法的整理を検討する場面もあります。
まず必要なのは、手元資金と直近の支払日、保証契約の確認です。廃業を決めるためにも、別の道を残すためにも、同じ準備が役立ちます。
廃業する判断は「閉じた後まで払えるか」から始める
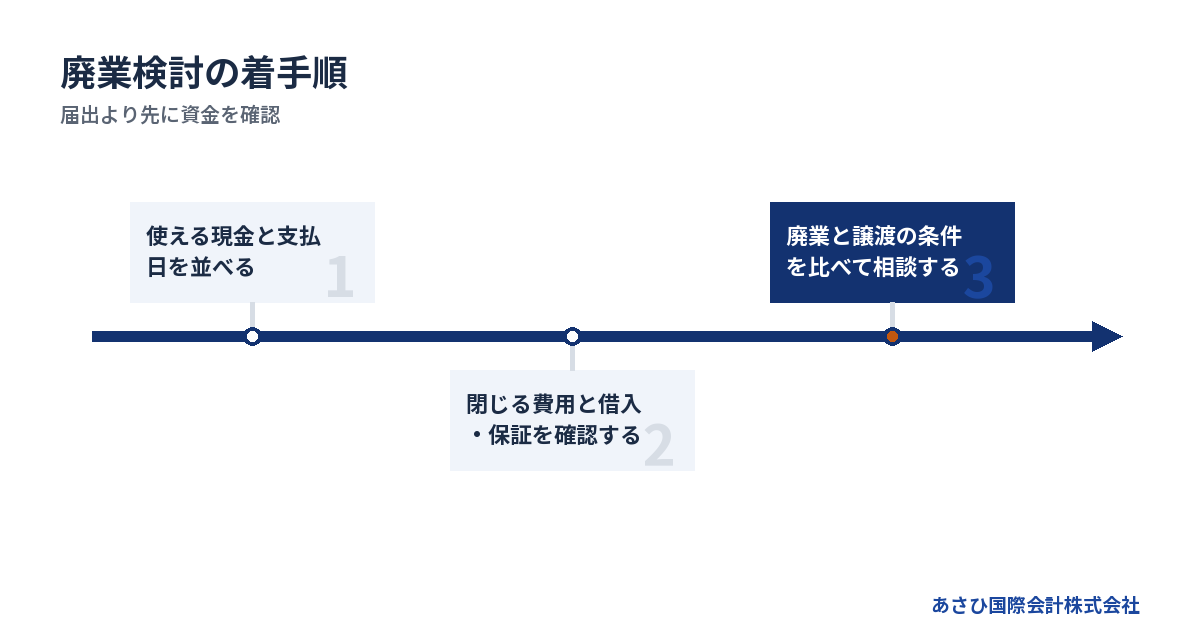
廃業の判断では、営業中の赤字に加えて、終了後に払うお金まで見込みます。帳簿上の資産が多くても、支払日に現金が足りなければ、進め方の見直しが必要です。
営業を続ける負担と、閉じる負担を並べる
売上が落ちるなかで営業を続けると、資金が減る場合があります。一方、営業を止めた後にも支払いは残ります。賃貸物件の返還や設備の処分など、閉じるから生じる負担もあるためです。
比較するのは、今月の損益だけではありません。継続した場合と終了した場合で、現金がどのように動くかを分けて書きます。
- 継続中に入る売上代金
- 継続中に必要な支払い
- 営業終了後に回収できる代金
- 解約や撤去にかかる支出
- 最後まで残る借入や未払い
売掛金の回収は、入金予定日まで確認してください。帳簿に載っていても、相手と金額を争っているなら、予定どおりの入金を前提にできません。
設備も同じです。帳簿価格と売却代金には差が出ます。処分費用がかかる設備もあるので、「売れば返せる」という見通しは、見積もりを取ってから判断します。
閉じる負担を計算するのは、廃業を思いとどまるためだけではありません。先送りで使う資金と比べ、どの時点なら整理を進めやすいかを考えるためです。
支払日を過ぎそうなら、判断の順番を変える
給与や仕入代金の支払日が迫っている場合、長期の事業計画より先に、直近の不足額を把握します。支払期限を過ぎているものがあれば、その事実も分けて記録してください。
今日着手する作業は、次の順番です。
1. 使える預金と現金を確かめる。
2. 支払先ごとに期日と金額を並べる。
3. 入金予定の根拠を確認する。
4. 足りない日と不足額を整理する。
入金が未確定なら、確定している入金と同じ欄に入れないほうが、判断を誤りにくくなります。新たな借入も、まだ実行されていなければ手元資金ではありません。
そのうえで、営業の継続や支払方法を検討します。返済の順番を独断で変えたり、親族への返済だけを急いだりするのは避けてください。後の債務整理に影響する可能性があるため、個別の扱いは弁護士の判断が必要です。
資金不足が目前なら、その期限を相談の冒頭で伝えます。「廃業を考えている」だけでなく、「どの支払いに間に合わないか」が分かると、検討の優先順位を付けやすくなります。
経営者の限界と事業の価値を切り分ける
社長がこれ以上経営を続けられないことと、事業の引受先がないことは、同じではありません。負担を抱え込んでいると、会社の悪い面ばかりが見えやすくなります。
買い手が評価する可能性があるのは、現在の利益だけではありません。
- 継続して依頼をくれる顧客
- 現場を支えている従業員
- 稼働を続けられる設備
- 引継ぎを検討できる契約
- 買い手の事業と合う業務
ただし、受注があるだけでは足りません。仕事を受けるほど赤字が増えるのか、買い手の体制なら採算が合うのかを確かめる必要があります。
社長しか分からない業務が多ければ、引継ぎに協力できる範囲も条件になります。「譲った翌日から一切関与しない」という希望と、現場の実情が合うとは限りません。退く時期と引継ぎの負担を、具体的に話せる状態にします。
借入が残る会社では、廃業と保証の整理を並行する
会社が営業をやめても、借入や経営者保証が自動的に消えるわけではありません。会社の債務と個人の保証契約を分けて確認し、両方の着地点を検討します。
借入一覧に「誰が保証しているか」を加える
金融機関ごとの借入残高だけでは、社長個人への影響が見えません。返済予定表に加えて、保証契約の写しや担保の資料を確認します。
借入ごとに、次の項目をそろえてください。
- 現在の借入残高
- 返済日と返済額
- 保証人の氏名
- 担保に入っている財産
- 延滞や返済条件変更の有無
保証人が社長だけとは限りません。以前の経営者や家族が契約に残っていないかも、書類で確かめます。記憶で判断しないことです。
民法第446条第2項には、「保証契約は、書面でしなければ、その効力を生じない。」とあります。同条第3項では電磁的記録も扱われています。契約の確認は、保証の範囲を知る出発点です。
ただし、手元に写しがないことと、契約が成立していないことは別です。書類が見つからないだけで責任がないと判断せず、契約内容を確認します。
出典:e-Gov法令検索「民法」第446条(2026年8月18日原文確認)。
連帯保証は「会社の財産を先に使う」とは限らない
連帯保証人には、通常の保証人に認められる一定の抗弁がありません。債権者に「まず会社へ請求してください」と求める権利などが制限されています。
民法第454条は、連帯して債務を負う保証人について「前二条の権利を有しない。」と定めています。対象は、催告の抗弁と検索の抗弁です。
会社に設備や売掛金が残っていても、その処分が終わるまで個人への請求が来ないとは考えないでください。請求の時期や範囲は、借入と保証の契約に即して確認します。
出典:e-Gov法令検索「民法」第452条〜第454条(2026年8月18日原文確認)。
会社の廃業と、社長個人の自己破産は別の判断です。 保証債務の額や個人の資産、利用できる整理の枠組みによって検討が変わります。会社が返せないからといって、個人の結論まで先に決める必要はありません。
詳しくは廃業借入金の悩みに答える、返済が残る会社と社長の連帯保証を整理する道筋をご覧ください。
保証債務の整理には、会社側の手続きも関わる
すでに負っている保証の整理には、「経営者保証に関するガイドライン」が使える可能性があります。ただし、資産を開示すれば免除される、という仕組みではありません。
同ガイドラインの第7項(1)には、保証人側の要件が定められています。主な確認事項は次のとおりです。
- 保証契約が所定の要件を満たすか。
- 会社側で所定の債務整理を進めるか。
- 債権者に経済的な合理性があるか。
- 所定の免責不許可事由がないか。
会社側では、法的債務整理か準則型私的整理の申立てが関わります。利用と同時に申立てをおこなう場合のほか、手続きが係属中か、すでに終結している場合も含まれます。
経済的な合理性については、破産手続による配当より多くの回収が見込めるかなどを検討します。また、破産法第252条第1項の免責不許可事由については、第10号を除く扱いです。
新たな融資で保証を求めないための要件とは、場面が異なります。個別の適用や法的手続きは、経営者が委任する弁護士等が判断します。
出典:全国銀行協会「経営者保証に関するガイドライン」第7項(1)(2026年8月19日原文確認)。
会社を閉じる道と事業を譲る道を、残る負担で比べる
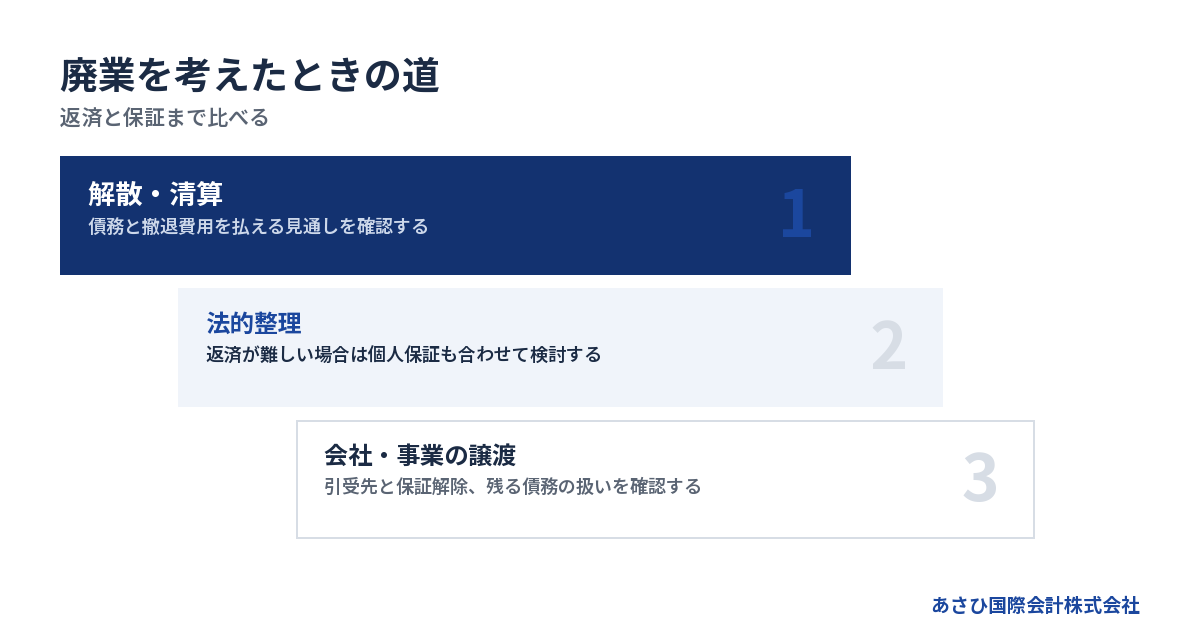
出口を比べるときは、手続きの名前より、終了後に誰へ何が残るかを見ます。廃業費用だけでなく、借入と保証、雇用の扱いまでそろえて比較してください。
完済の見通しがあるなら、解散・清算を検討する
資産の換金や債権の回収で債務を支払えるなら、解散・清算を検討できます。清算とは、会社の財産と債務を整理し、会社を終えるための処理です。
ただし、預金残高から借入を引くだけでは足りません。営業終了までの支出や、終了後に判明する費用も見込みます。資産の売却額が下がった場合に、支払いが足りるかも確認してください。
→ 横にスクロールできます
| 選択肢 | 検討する場面 | 残る課題 |
|---|---|---|
| 解散・清算 | 完済の見通しがある | 撤退費用と残務 |
| 法的整理 | 返済が難しい | 個人保証の整理 |
| 会社・事業の譲渡 | 引受先を探せる | 保証と残債務 |
清算の途中で不足が見つかれば、当初の予定をそのまま進められない場合があります。楽観的な売却価格を置くより、見積もりが取れた金額と未確定の金額を分けたほうが、必要な備えが見えます。
会社に残る財産を株主へ分ける話も、債務や費用の整理が前提です。社長の生活費が足りないからと、先に会社の現金を移す判断は避けてください。
返せない見通しなら、法的整理も検討に入れる
資産を売っても返済が難しい場合、登記や届出だけで廃業を終えようとすると、債務の処理が残ります。支払不能などの状況に応じて、法的整理の検討が必要です。
期限が来た債務を一般的、継続的に弁済できない状態を、破産法では支払不能としています。破産手続は、裁判所の関与のもとで財産等を清算する手続きです。
出典:e-Gov法令検索「破産法」第2条・第15条(提示資料で原文確認済み)。
また、解散して清算中の株式会社について、特別清算を検討する場合もあります。清算の遂行に著しい支障がある場合や、債務超過の疑いがある場合に関わる手続きです。単に名称を選べば使えるものではなく、状況と要件の確認が要ります。
法的整理が適切な場面で、M&Aの成立だけを待ち続けるのは負担を増やしかねません。買い手を探せる時間と資金を確認し、成立しない場合の進め方も用意します。
事業を譲っても、保証と残る会社の確認は続く
M&Aには、会社の株式を譲る形と、事業を譲る形があります。どちらを選ぶかで、譲渡代金を受け取る人や、契約・債務の扱いが変わります。
株式譲渡では会社の株主が変わります。会社そのものは残るため、会社の借入も原則として会社に残ります。経営者が交代しただけで、旧経営者の保証が外れるわけではありません。
事業譲渡では、引き継ぐ対象を契約で具体化します。その後、売り手の会社に残る債務や清算費用まで検討します。譲渡代金が入っても、社長が自由に使えるお金と同じには扱えません。
「事業譲渡なら債務は移らない」と単純に考えるのも危険です。商号を続けて使う場合など、買い手にも責任が生じる法律上の扱いがあります。契約と法令の両面から確認します。
成約の可否は、会社全体の赤字や債務超過だけでは決まりません。当社が支援して成約した案件でも、債務超過の会社は少なくありません。ただし、買い手の評価と債務の整理が両立するかは、個別の検討になります。
詳しくは廃業とM&Aを比較する判断表|借入・連帯保証・手元資金から選ぶ会社の出口をご覧ください。
廃業費用は登記代だけで見積もらず、支払う時期まで確認する
廃業に必要なお金は、法定の手続費用に、契約の終了費用や未払いなどを加えて考えます。総額が分かっていても、入金より支払いが先なら資金不足が起きます。
法定費用と、会社ごとに変わる費用を分ける
株式会社の解散・清算にかかる登録免許税は、手続きごとに定められています。次の金額は、登録免許税法別表第一に基づくものです。
| 登記 | 登録免許税 |
|---|---|
| 解散 | 3万円 |
| 清算人等 | 9千円 |
| 清算結了 | 2千円 |
合計は4万1千円です。株式会社について、2026年7月23日時点の現行法で確認された金額です。官報公告の実費や司法書士報酬などは含まれません。
廃業の総費用がこの金額で済むわけではありません。実際の予算では、次の項目を別に見積もります。
- 物件の原状回復や明渡しの費用
- 設備や在庫の撤去・処分費用
- 契約終了に伴う精算金
- 従業員への未払給与等
- 税務や登記などの専門家報酬
総額の幅は、物件や契約、従業員の状況で変わります。根拠のない相場を当てはめるより、各項目に「見積済み」「未確認」と付け、支払先から金額を確認してください。
資産を売った代金は、そのまま手取りにはならない
設備の売却や事業譲渡を見込む場合は、入ってくる代金と、使える金額を分けて考えます。売却に伴う費用や税金が発生する可能性があるためです。
株式譲渡で株主が受け取る代金と、事業譲渡で会社が受け取る代金も区別します。会社の収入を、そのまま社長の生活費へ振り向ける予定にはできません。
資金表には、金額と一緒に次の内容を記載します。
- 代金を受け取る会社や個人
- 入金の予定日
- 先に必要になる支出
- 返済に充てる予定額
- 税金等を差し引いた残額
税金は取引の形や損益によって扱いが変わります。譲渡価格が同じでも、会社に残る資金と個人に残る資金は同じになりません。税理士による確認を含め、契約を結ぶ前に見通しを立てます。
特に、支払日が迫っている会社では、価格だけで買い手を比べないことです。入金条件や引継ぎまでの運転資金も、判断に含めてください。
費用を払えないときは、不足額を隠さず相談する
廃業費用が足りない場合、営業を止めれば解決するとは限りません。自己破産を含む法的整理でも、弁護士費用や裁判所への費用の準備が課題になります。
不足している金額を明らかにしたうえで、必要な手続きと資金の確保方法を検討します。費用を作るための資産売却や返済にも、法的な確認が必要な場面があります。独断で処分を進めないでください。
相談では、見積額だけでなく支払条件を聞きます。
- どの作業まで報酬に含まれるか。
- いつ支払いが必要になるか。
- 追加費用が生じる条件は何か。
- 手元資金で不足する額はいくらか。
あさひ国際会計株式会社のM&A仲介は、相談無料、着手金なしの成功報酬制です。報酬は成約時に譲渡代金の中から精算するため、売り手の手元からの持ち出しは0円です。
これは仲介報酬の支払い方についての説明です。廃業費用や借入の返済、税金まで不要になる意味ではありません。譲渡を検討する場合も、会社に残る支出を含めた予算を確認します。
廃業の実行は、関係者への説明と手続きを同じ予定表に置く
廃業では、営業終了の準備と法人の手続きが並行します。従業員や取引先への説明を、登記が終わってから考えるのでは遅れる場合があります。
解散から清算結了までの流れをつかむ
株式会社が株主総会の決議で解散する場合、解散後は清算に進みます。清算を担う清算人を確認し、財産や債務の整理を進める流れです。
主な順序は次のとおりです。
1. 資産と債務、清算費用を確認する。
2. 株主総会で解散等を決議する。
3. 解散と清算人の登記をおこなう。
4. 債権者への公告と催告をおこなう。
5. 財産と債務を整理する。
6. 決算報告の承認後、結了登記をする。
債権者に債権の申出を求める期間について、会社法第499条は「二箇月を下ることができない。」と定めています。営業を終えた日に、清算も終わるという予定にはできません。
また、解散登記は解散の日から2週間以内です。清算人の登記や清算結了の登記にも、法律上の期限があります。株式会社の手続きとして、2026年7月23日時点の現行法で確認された内容です。
出典:e-Gov法令検索「会社法」第499条・第926条〜第929条。
この流れは、債務を整理できる見通しと合わせて検討します。途中で支払いが足りないと分かった場合は、登記だけを進めず、手続きの見直しが必要です。
従業員には、確定事項と検討中の事項を分けて伝える
従業員への説明では、営業終了日だけでなく、給与と今後の働き方を扱います。経営者の気持ちを伝えることと、生活に関わる情報を渡すことは、両方必要です。
まだ買い手が決まっていない段階で、「雇用はそのまま」と約束するのは避けてください。引継ぎの対象や条件が固まってから伝える内容もあります。
説明の前に整理したい事項は、次のとおりです。
- 決まっている営業終了の予定
- 給与の支払状況と未払額
- 雇用継続を検討している範囲
- 退職や引継ぎの予定
- 次に説明する内容と時期
未払給与があるなら、勤怠や賃金台帳等を保全します。未払賃金立替払制度が関わる可能性もありますが、廃業すれば自動的に利用できる制度ではありません。事業主や退職時期、対象賃金などの条件があります。
説明が遅れるほど、従業員は自分の生活を考える時間を失います。一方、未確定の話を断定すると混乱を招きます。説明する時期と内容は、労務・法務の確認と合わせて決めます。
家族と取引先には、それぞれに必要な情報を渡す
家族には、会社の業績だけでなく、個人保証と生活費の見通しを伝えます。負担をかけたくない気持ちから伏せていると、後で請求や生活の変化を知る形になりかねません。
保証人や担保提供者になっているかで、家族への影響は変わります。契約を確認したうえで、分かっている事実と、専門家の判断が必要な点を分けて話してください。
取引先には、進行中の仕事と精算の扱いが必要です。
- どこまで納品や役務を続けるか。
- 預かり品をいつ返すか。
- 売掛金や買掛金をどう確認するか。
- 引継先を案内できるか。
- 今後の連絡担当は誰か。
業種によっては、休廃止や譲渡に関する許認可の手続きもあります。契約を引き継げるか、営業を止める前に届出が必要かを確認し、会社の都合だけで日程を決めないようにします。
詳しくは会社を廃業するには何から始めるか|借入・連帯保証まで整理する実務の道筋をご覧ください。
相談では「何をしてくれるか」と「何が残るか」を確認する
相談先を選ぶときは、肩書きだけで判断せず、依頼する仕事の範囲を確認します。廃業の手続き、法的な債務整理、事業の引受先探しでは、担う役割が異なります。
専門家の役割を、作業ごとに分ける
廃業に関わる専門家は、それぞれ異なる仕事を担います。すでに依頼している専門家がいる場合も、今回どこまで依頼できるかを確認してください。
| 担当 | 主な確認事項 |
|---|---|
| 弁護士 | 債務整理と法的判断 |
| 税理士 | 税金と申告 |
| 司法書士 | 解散・清算の登記 |
| M&A仲介 | 引受先と譲渡条件 |
破産手続きを主に扱う専門家と、事業を残す再生を扱う専門家では、得意分野が異なります。優劣を決める話ではありません。会社の状況に対し、どの範囲を担当するかを明らかにします。
たとえば、登記の依頼だけでは、借入や保証の整理まで含まれない場合があります。逆に、買い手の紹介があっても、法的整理や税務申告の手続きが別途残ることもあります。
担当の境目が曖昧なまま進むと、「誰かが確認していると思った」という抜けが生じます。未確認事項を誰が扱うか、相談の段階で決めておきます。
初回相談には、分かる範囲の数字を持ち込む
資料をそろえるために相談を遅らせる必要はありません。最初は、直近の支払いと保証の状況を説明できるだけでも、検討の入口になります。
手元にあれば、次の資料を用意してください。
- 直近の決算書
- 現在の試算表
- 預金残高と入出金の予定
- 借入の返済予定表
- 保証契約や担保の資料
- 未払いと契約終了費用の一覧
数字が不明なところは、不明と伝えます。見込みと確定額を混ぜないほうが、その後の確認が進めやすくなります。
相談で聞いておきたいのは、結論だけではありません。「どの情報があれば判断できるか」「成立しなかった場合はどうするか」も確認します。支払日が迫っているなら、その日までに何を決める必要があるかを聞いてください。
家族に知られたくない、従業員にはまだ話していないといった事情も、情報共有の範囲を考える材料になります。希望を伝え、どの段階で誰への説明が必要かを整理します。
M&A仲介には、保証の確認方法まで聞く
M&Aを選ぶ場合、買い手が見つかっただけで安心せず、保証の扱いを確認します。買い手との約束と、金融機関による保証解除の同意は別です。
契約前に聞きたい事項は、次のとおりです。
- 買い手の資力をどう確認するか。
- 保証解除の同意をどう確かめるか。
- 解除までの責任をどう定めるか。
- 譲渡後に残る会社をどう整理するか。
- 雇用や引継ぎ条件をどう記録するか。
あさひ国際会計株式会社は、再生型M&Aの仲介をおこなっています。金融機関との協議に必要な資料の整備や、事業価値の説明資料の作成が当社の役割です。M&Aの条件設計を通じ、経営者ご本人の協議を後方から支えます。
債権者との交渉の主体は経営者本人です。法的な交渉や手続きが必要な場面では、依頼者が委任する弁護士等が担います。
これまで成約に至った案件では、いずれも連帯保証の解除まで見届けています。ただし金融機関の同意が前提です。すべての会社で同じ結果になると言い切れるほど単純ではありません。
廃業と譲渡のどちらにするか決めていなくても、相談は可能です。残せる事業と残る債務を整理し、検討できる範囲を確かめます。
よくある質問
廃業する届出を出せば、借入の返済は終わりますか
廃業に関する届出だけでは、借入の返済義務はなくなりません。会社の債務と、社長が負う保証債務をそれぞれ整理する必要があります。返済が難しい場合は、届出を先に済ませることより、残高や契約に合った整理の方法を検討します。
法人では、営業終了に伴う届出と、解散・清算の手続きも別に扱います。「どこへ書類を出すか」だけでなく、「支払いをどう終えるか」を同時に確認してください。
廃業することを決めていなくても相談できますか
決めていない段階でも相談できます。手元資金と支払日、借入残高を整理すると、営業を続けながら検討できるか、早急な判断が必要かが見えてきます。結論を先に出してから相談する必要はありません。
初回に伝える内容は、「続けたいが資金が足りない」「自分は退きたいが従業員を残したい」といった希望でも構いません。希望と実行できる条件を照らし合わせていきます。
債務超過の会社でも、譲れる可能性はありますか
債務超過でも、事業の引受先を探せる可能性はあります。買い手が引き継ぎたい顧客や従業員、設備などがあるかを検討します。ただし、事業価値があることと、借入・保証の整理が成立することは分けて確認が必要です。
譲渡代金だけで返済できない場合は、残る債務の扱いも検討します。買い手探しだけを進め、債務の問題を後回しにしないようにしてください。
M&Aが決まるまで営業を続けるべきですか
営業の継続は、手元資金と支払状況を踏まえて判断します。継続により事業価値を保てる場合もありますが、未払いを増やすだけなら進め方の見直しが必要です。買い手が現れる見込みだけで、支払えない契約を重ねるのは避けます。
譲渡を検討する場合でも、成立しなかったときの終了方針を用意します。営業を続けられる条件と、別の手続きへ移る判断を、関係する専門家と共有してください。
まとめ
まず、使える現金、直近の支払日、保証契約の状況を書き出してください。廃業するか迷っている段階でも、その情報をもとに、閉じる場合の不足額と事業を託せる可能性を相談できます。
あわせて読みたい
この記事を書いた人
あさひ国際会計株式会社 代表取締役 金子広夢
東京都中央区日本橋兜町17番2号 兜町第6葉山ビル4階/中小企業庁 M&A支援機関登録制度 登録支援機関
連帯保証の解除を見据えた再生型M&Aを専門に、年間60件以上のM&A仲介の成約実績があります。
他社で断られた案件のご相談も承っています。ご相談は無料です。
無料相談はこちら / お急ぎの方はお電話でも承ります 03-5657-7496